Розробка маркетингової стратегії концентрації при впровадженні проекту "Дизайн інтер’єру" в торгово-посередницькій фірмі
г) ризик при використанні комбінованого методу фінансування проекту, тобто організація використовує одночасно кілька джерел (може не вистачити джерел фінансування на визначених етапах реалізації проекту через складність комбінування цих джерел);
- маркетингові ризики поточного постачання ресурсами, необхідними для реалізації інноваційного проекту, і збуту результатів інноваційного проекту. Маркетингові ризики збуту розробленого інноваційного проекту включають наступні види:
а) ризик недостатньої сегментації ринку, що найчастіше виникає при розробці і впровадженні нових товарів і послуг високого якості і високій вартості, у результаті чого передбачувані споживачі не зможуть їх купити, а це у свою чергу впливає на обсяги реалізації нових виробів
б) ризик помилкового вибору цільового сегмента ринку, що виникає коли попит на нововведення на обраному сегменті виявляється нестабільним чи на даному сегменті ринку потреба в нововведенні недостатньо сформувалася, якщо обраний сегмент ринку, де потреба в нововведенні оцінена чи невірно потреба в нововведенні обмежена й ін.
б) ризик помилкового вибору стратегії продажів нововведення через невдалу організацію мережі збуту і системи просування нововведення до споживача
в) ризик проведення неефективної реклами нових товарів і послуг або товарів з удосконаленими характеристиками;
- ризики невиконання господарських договорів (контрактів) бувають:
а) ризик відмовлення партнера від висновку договору після проведення переговорів (у разі потреби зміни попередніх умов контракту й у випадку несумлінності партнера)
б) ризик висновку організацією договорів на умовах або відрізняючихся від найбільш прийнятних, або звичайних для організацій даної галузі (у разі потреби для виконання проекту унікальної сировини, чи матеріалів комплектуючих виробів, кількість постачальників яких обмежено, і у випадку, коли організація не має достатнього досвіду, постійних і перевірених партнерів і достатньої гнучкості, що дозволяють їй укладати більш складні контракти на вигідних умовах)
в) ризик висновку договорів (контрактів) з недієздатними чи неплатоспроможними партнерами (контрагентами)
г) ризик невиконання партнерами договірних зобов'язань у встановлений термін, у результаті чого виникають втрати організації, зв'язані з порушенням графіків постачань, невиконання партнерами робіт, необхідних для здійснення інноваційного проекту
- ризик нанесення збитку третім обличчям, що містить у собі ризик забруднення навколишнього середовища і ризик заподіяння морального і матеріального збитку громадянам при здійсненні інноваційного проекту;
- ризики виникнення непередбачених витрат і зниження доходів;
- ризики посилення конкуренції за наступних причин:
1) витік конфіденційної інформації або з вини співробітників організації, або в результаті промислового шпигунства, початого конкурентами
2) недосконалість маркетингової політики, тобто неправильний вибір ринків збуту і неповна інформація про чи конкурентів відсутність достовірної інформації про конкурентів
3) уповільнене впровадження нововведень у порівнянні з конкурентами через відсутність необхідних засобів для проведення НИР, упровадження нових технологій, освоєння виробництва нових високоякісних і конкурентних товарів
4) несумлінність конкурентів (використання методів несумлінної конкуренції)
5) поява на ринку виробників з інших галузей, що пропонують однотипні, взаємозамінні товари, здатні задовольнити попит споживачів
6) виявлення непередбачених функціональне однорідних замінників вироблених товарів у галузі, у якій діє дана організація, поява нових місцевих організацій-конкурентів;
7) експансія на місцевий ринок виробленого продукту чи його аналогів з боку закордонних експортерів;
8) ризики, зв'язані з недостатнім рівнем кадрового забезпечення;
- ризики, зв'язані з забезпеченням прав власності на інноваційний проект, виникають по різних причинах:
1) ризик незабезпечення умов патентування технічних, дизайнерських і маркетингових рішень виникає в результаті недостатньо «щільної» патентного захисту винаходів, технологій
2) ризик опротестування патентів, що захищають принципові технічні та інші подібні рішення – це імовірність втрат у випадку оголошення недійсними патентних прав, на основі яких організація вже здійснює інноваційний проект і розраховує дістати монопольний прибуток.
3) ризики легальної і нелегальної імітації конкурентами запатентованих організацією інновацій .
Уникнути цілком ризику в інноваційній діяльності неможливо, тому що інновації і ризик – дві взаємозалежних категорії. В табл.3.16 наведені основні ризики аналізуємого проекту та заходи щодо їх зменшення.
Прийоми ризик- менеджменту являють собою прийоми керування ризиком. Вони складаються з засобів дозволу ризиків і прийомів зниження ступеня ризику. Засобами дозволу ризиків є запобігання їх, утримання, передача, зниження ризику. Запобігання ризику означає просте відхилення від заходу, зв'язаного з ризиком. Однак запобігання ризику для інвестора часто означає відмовлення від прибутку. Утримання ризику – це залишення ризику за інвестором, тобто на його відповідальності. Передача ризику – означає, що інвестор передає відповідальність за ризик комусь іншому, наприклад, страхової компанії., тобто шляхом страхування ризику. Зниження ступеня ризику – це скорочення імовірності й обсягу втрат.
Для зниження ступеня ризику застосовують різні прийоми : диверсифікованість; придбання додаткової інформації про виборки та результати; лімітування; самострахування; страхування.
Таблиця 3.16 Основні ризики проекту ВАТ „Класс-Дизайн” та заходи по їх зменшенню
| Найменування ризику | Заходи зменшення ризику |
| 1. Кредитний ризик – відсутність достатньої кількості клієнтів для формування доходів по виплаті дивідендів акціонерам та обумовленому поступовому викупу їх акцій |
Поступове нарощення придбаної техніки в центрі (модульна структура) по фактичному прогнозу кількості платників Прийняття організаційних заходів з боку замовника про перехід клієнтів до роботи з системою (впровадження довідок, інформаційних баз в розширений сервіс) Можливість подання заявок та макетування дизайну інтер’єрів цілодобово та сервіси автоперевірок |
| 2. Ризик конфіденційності – недовіра клієнтів про недоступність до їх інформації |
Впровадження “електронного” підпису в системі Впровадження криптозахисту трафіка |
| 3. Технічний ризик – сбої в каналах доступу клієнтів до сервера побудови та макетування заказів та відказ від роботи з системою | 1. Нарощення центру до власного провайдерства в мережі Інтернет, підключення до волоконнооптичних ліній (10 Мбіт/сек.) при зростанні кількості клієнтів |
ВИСНОВКИ ТА ПРОПОЗИЦІЇ
Стратегічне планування розвитку підприємства є однією з основних функцій стратегічного управління. Воно представляє собою процес прийняття управлінських рішень відносно стратегічного передбачення (формування стратегій), розподілу ресурсів, адаптації компанії до зовнішнього середовища, внутрішньої організації.
Управління розвитком підприємства та проектами здійснюваних змін можна представити як циклічний процес, що складається із п’яти основних блоків:
1) діагностичний аналіз, під час якого вивчається стан підприємства, та прогноз подій, які його чекають при впливі внутрішніх та зовнішніх, контрольованих та неконтрольованих факторів;
2) підготовка, прийняття та реалізація ділових настанов, цілей діяльності;
3) стратегічне планування, при якому у відповідності з наміченими цілями формується ієрархія стратегій (ділові, функціональні);
4) тактичне планування, яке передбачає розробку та реалізацію оперативних дій;
5) управлінський контроль, який включає в себе збір та оцінку даних щодо діяльності підприємства, рішення про проведення ревізії, а далі діагностичного аналізу.
В дипломній роботі розглянуті процеси управління розвитком торгово-посередницької фірми ТОВ “Класс-Лайн” по імпорту італійських меблів та обладнання для квартир, кафе, ресторанів та запропоновані управлінські рішення по виходу з ситуації “двох боргів” за допомогою впровадження авансової передоплати за поставку імпорту з боку клієнта, яка є 40% частиною вартості нової комплексної послуги – “Дизайн інтер’єрів”, в якій 60 % є роботами ТОВ “Класс-Лайн” по проектуванню та монтажу поставленого імпортного обладнання у заказчика на території України.
Аналіз фінансово-господарської діяльності ТОВ “Класс-Лайн” за 2002 – 2004 роки виявив наступні проблеми в його розвитку та основні напрямки для управління оптимізацією діяльності підприємства:
підприємство стрімко розвивається, нарощує обсяги операцій та доходів у темпах, які перевищують темпи зростання валюти балансу, при цьому статті балансу розвиваються в напрямку створення фінансово-нестійкої структури, необхідно прийняття заходів по реорганізації форм розрахун-ків та створення стійких джерел фінансування оборотних активів балан-су;
в структурі джерел фінансування активів балансу присутні тільки 2 сос-тавні частини – власний капітал (14,9 %) та кредиторська заборгованість (81,0%), що веде до порушення нормативного коефіцієнта фінансової незалежності(автономії), який дорівнює 0,149 при нормативі не менше 0,5;
вказана структура кредиторської заборгованості характерна тільки для підприємств, спеціалізованих на імпорті продукції та її оптової реалізації на внутрішньому ринку України, при цьому в зовнішньо-економічних договорах с постійними іноземними партнерами встановлюється строк оплати 60 – 80 днів з моменту перетину імпортованою продукцією митного кордону України з внесенням в підвищену ціну імпортованої продукції процентів за комерційний кредит та ризик експортера;
власного капіталу, як єдиного джерела покриття запасів в активах, катастрофічно недостає, а інші форми довгострокових джерел фінансування підприємство не використовує;
оскільки поточна дебіторська заборгованість за відпущену продукцію не покриває зобов”язання підприємства по кредиторській заборгованості, то для регулювання стійкістю підприємства повинен бути чіткий графік реалізації запасів продукції для покриття кредиторської заборгованості, що досягається вимогами авансової передоплати партій реалізуємої продукції до моменту її поставки в запаси;
Типові умови імпортних контрактів, застосовуємі менеджером (директором) фірми ТОВ “Класс-Лайн”, характеризуються наступною схемою управління :
заключення довгострокового ( на 2 роки) контракту на поставку імпортної продукції нерезидентом (Італія, Німеччина, Латвія), при цьому нерезидент може бути посередником (Латвія, Словенія);
поставка продукції частинами за заказами на умовах СІР-Київ (автомобільним транспортом);
сплата імпортного ввізного мита, митних зборів та видача податкового векселя на 30 днів при розмитненні продукції на митному складі у м.Києві;
- реалізація партії продукції на протязі 30 – 60 днів за схемою комерційного кредиту на 10 – 60 днів (через дебіторську заборгованість);
погашення податкового векселя через 30 днів за рахунок надходження коштів від дебіторів за реалізовану продукцію;
оплата за рахунок надходження коштів від дебіторів за реалізовану продукцію кредиторської заборгованості нерезиденту по імпортному контракту з відстрочкою сплати до 60 днів після строку отримання товару;
Основні ризики та недоліки проаналізованих схем управління розрахунками в зовнішньоекономічних контрактах в ТОВ “Класс-Лайн”:
а) за рахунок надання нерезидентом комерційного кредиту відстрочкою сплати вартості поставленої продукції на 60 –75 днів після поставки в ціну товару закладаються проценти за надання комерційного кредиту на рівні вищому, ніж банківський кредит (за додатковий ризик);
б) при затримці реалізації отриманої партії за рахунок несвоєчасної спла-ти дебіторами вартості авансово відпущеної продукції виникають проблеми з оплатою імпортного податкового векселя (через 30 днів) та оплатою контракту нерезиденту (через 60 днів);
в) при несплаті нерезиденту вартості поставленої партії продукції через 90 днів законодавство України передбачає штрафні санкції за порушення режиму розрахунків при експортно- імпортних контрактах;
В дипломному проекті запропоноване рішення по впровадженню в ТОВ “Класс-Лайн” нового підрозділу по дизайну інтер’єрів та впровадження проекту “Інтернет –дизайн інтер’єрів” для залучення клієнтів на базі новітньої реклами – можливості самостійного проведення дизайнерських дій (макетування ідеї заказу) в діалоговому режимі на WEB-сайті ТОВ “Класс-Лайн” в програмі “Візіон 1.1”.
Аналіз розрахунків (банківська норма доходу на інвестований капітал – 25 %) ефективності дипломної пропозиції по організації проекта “Інтер-нет - дизайн інтер’єрів” в ТОВ “Класс-Лайн” зафіксував наступні результати:
приведений чистий дисконтований дохід ЧДД ( мінус дисконтована сума інвестиції) = 2 887 951 грн. ( > 0);
коефіцієнт ефективності інвестицій КЕІ = 293,37 % (більше норми банківського проценту 25%);
дисконтований коефіцієнт ефективності інвестицій КЕІ = 148,76 % (більше норми банківського проценту 25%);
індекс доходності ІД = 3,53 ( > 1);
індекс дисконтованої доходності ІДД = 2,17 ( > 1)
строк окупності затрат СО = 1,74 років (менше життєвого циклу інноваційного проекту – 5 років);
дисконтований строк окупності затрат СО = 2,30 роки (менше життєвого циклу інноваційного проекту – 5 років);
внутрішня норма доходності ВНД = 54, 638 % ( що значно вище норми дисконту = банківського проценту 25 % з врахуванням 5% девальвації національної валюти);
сумарний NPV-потік дисконтованих грошей від інноваційного проекту = + 3 444 357 грн. ;
Таким чином інвестиційний проект для ТОВ “Класс-Лайн” при вхідних умовах бізнес-проекту – є фінансово ефективним, одночасно альтернативно ефективним у порівнянні з вкладенням інвестицій під банківську норму про-центу та повинен бути прийнятим.
Розроблена з використанням прикладних пакетів Microsoft Project-2002 та Microsoft Excel-2000 організаційна та управлінська документація проекту дозволяє ефективно управляти роботами на визначеному критичному шляху проекту тривалістю 37 робочих тижнів (з 01.04.2006 по 29.03.2007) та організовувати графік фінансування робіт.
В проекті показано, що основним стримуючим елементом фінансування є графік надходження коштів наповнення статутного фонду створюванного ВАТ, при цьому кошти повинні поступити не пізніше 5-го робочого тижня від початку проекту. Оскільки при формуванні статутного фонду ВАТ допускається внесення акціонерних часток у вигляді матеріальних коштів (обладнання), це дозволяє провести придбання необхідного обладнання за кошти майбутніх акціонерів та зарахування вартості придбанного обладнання у сплачену акціонерну частку, тобто є можливість розпочати роботи проекту раніше дати документального створення ВАТ.
Впровадження запропонованих в дипломному проекті заходів розвитку підприємства в рамках стратегії концентрації в стратегічній „ніші” ринку вирішує основну проблему для підприємства “Класс-Лайн” – природнє авансування клієнтами в рамках комплексного проекту імпортних закупок меблів та обладнання, що повністю знімає комерційні ризики у ТОВ “Класс-Лайн” з митними та податковими органами України при імпортних операціях, а також проблеми з реалізацією “очищеного” від таможених та митних зборів обладнання та меблів іншому клієнту на території України при відказі заказчика від виконання комплексного проекту дизайна інтер’єру.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
1. Господарський кодекс України // від 16 січня 2003 року N 436-IV(діє з 01.01.2004)
2. Декрет Кабміну України “ Про систему валютного регулювання і валютного контролю” ( № 15-93 від 19.02.1993 в редакції змін від 14.07.1999);
3. ЗАКОН УКРАЇНИ «Про господарські товариства» // від 19 вересня 1991 року N 1576-XII (Із змінами і доповненнями, внесеними Законами України станом від 19 лютого 2004 року N 1519-IV)
4. Закон України „Про оподаткування прибутку підприємств” // від 22 травня 1997 року N 283/97-ВР (станом змін від 1 липня 2004 року N 1957-IV)
5. ЗАКОН УКРАЇНИ “Про податок на додану вартість “ // від 3 квітня 1997 року N 168/97-ВР ( Із змінами і доповненнями, внесеними Законами України станом на 17 червня 2004 року N 1801-IV)
6. Закон України “ Про зовнішньоекономічну діяльність” // від 16 квітня 1991 року N 959-XII (від 8 червня 2000 року N 1807-III).
7. Закон України “Про порядок виконання розрахунків в іноземній валюті”// № 185/94-ВР від 23.09.1994 (Із змінами і доповненнями, внесеними Законами України станом на 5 лютого 2004 року N 1454-IV)
8. ЗАКОН УКРАЇНИ «Про Митний тариф України» // від 5 квітня 2001 року N 2371-III (Із змінами і доповненнями, внесеними Законами України станом на 7 березня 2002 року N 3114-III)
9. МИТНИЙ КОДЕКС УКРАЇНИ // від 11 липня 2002 року N 92-IV (Із змінами і доповненнями, внесеними Законами України станом на 17 лютого 2004 року N 1495-IV, ОВУ, 2004 р., N 11, ст. 649)
10. Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
11. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
12. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові резуль- тати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
13. “Про типові платіжні умови зовнішньоекономічних договорів (контрактів) і типові форми захисних застережень до зовнішньоекономічних договорів (контрактів), які передбачають розрахунки в іноземній валюті” // КАБІНЕТ МІНІСТРІВ УКРАЇНИ І НАЦІОНАЛЬНИЙ БАНК УКРАЇНИ ПОСТАНОВА від 21 червня 1995 р. N 444
14. ЦИВІЛЬНИЙ КОДЕКС УКРАЇНИ // 16 січня 2003 року N 435-IV ( Із змінами і доповненнями, внесеними законами України станом на 12 травня 2004 року N 1713-IV, ОВУ, 2004 р., N 25, ст. 1629)
15. Аакер Д. Стратегическое рыночное управление / Пер. с англ. под ред. Ю.Н. Каптуревского. — СПб.: Питер, 2002. — 544 с.
16. Ансофф И. Стратегическое управление: Сокр.пер. с англ. – М.: Экономика, 1989. – 519 с.
17. Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финансы и статистика, 1996.
18. Батра Р., Майерс ДЖ.,Аакер Д. Рекламний менеджмент. – М.:Спб.К., 1999
19. Батенко Л.П., Завгородніх О.А.Ліщинська В.В. Управління проектами: навч. посібник.- К., КНЕУ,2003.- 231 с.
20. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: В-во “Сполом”, 1998.
21. Василенко В.О., Ткаченко Т.І. Стратегічне управління підприємством. Навчальний посібник. Вид.2-ге, виправл. І доп. За ред.Василенка В.О. – К.:Центр навчальної літератури, 2004.-400 с.
22. Верба В.А., Решетняк Т.І. Організація консалтингової діяльності : Навч.посібник. – К.,КНЕУ, 2000. – 244 с.
23. В. А. Верба, О. М. Гребешкова Проблеми ідентифікації компетенцій підприємства // Київський національний економічний університет, 2004, HTTP://WWW.MANAGEMENT.COM.UA
24. Вернет Дж,, Мориарти С. Маркетинговые коммуникации. Интегрированный подход: Пер. с англ./ Под ред. С.Г. Божук. -СПб.: Питер, 2001.-864с.
25. Войчак А.В. Маркетинговый менеджмент. – К.:Изд-во КНЭУ, 1998
26. Гаркавенко С.С. Маркетинг. – К.: Лібра, 1998
27. Герасимчук В.Г. Розвиток підприємства: діагностика, стратегія, ефективність: Монографія. – К.:Вища шк., 1995. – 265 с.
28. Глазунов В.М. Финансовый анализ и оценка риска реальных инвестиций.– М.: «Финстат-Информ», 1997.
29. Голубков Е.П. Маркетинг: стратегия, планы, структура. – М.: Дело лтд, 1995
30. Гончаров В.В. В поисках совершенства управления: руководство для высшего управленческого персонала (опыт лучних промышленных фирм США, Японии и стран западной Европы). – М.: МП „Сувенір”, 1993. – 488 с.
31. Дэй Д. Стратегический маркетинг. – М. Изд-во: Эксмо-Пресс, 2002
32. Задорожня Н.В. Мікроекономічна теорія виробництва і витрат: Навч. посібник. — К.: КНЕУ, 2003
33. Економіка підприємств / За ред. Покропивного С. Ф.– К.: Хвиля-Прес, 1995.
34. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
35. Єршов А.Д. Міжнародні митні відносини - Товариство “Знання”,Санкт- Петербург, 2000
36. Ізмайлова К.В. Фінансовий аналіз: Навч. посібник – К.: МАУП,2000.
37. Каніщенко О.Л. Міжнародний маркетинг:Навч.посібник. – Київ, ІВЦ Вид-во „Політехніка”, 2003. – 152 с.
38. Карлоф Б. Деловая стратегия: Пер. С англ.. – М.: Экономика, 1991. – 239 с.
39. Кобиляцкий Л.С. Управління проектами – МАУП, К.,2002, 198 с.
40. Козик В.В., Панкова Л.А., Даниленко Н.Б. Міжнародні економічні відносини: навч. посібник – Київ, “Знання Прес-2000”, 2000.
41. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности. - М.: Финансы и статистика, 1996г.
42. Котлер Ф. Маркетинг менеджмент. - СПб.: Питер Ком, 1998. - 896 с.
43. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки.- М.: ИКЦ «Дис», 1997.
44. Куденко Н.В. Стратегічний маркетинг: Навч.посібник. – К.: КНЕУ,1998 – 202 с.
45. Куденко Н.В. Маркетингові стратегії фірми – Київ, КНЕУ, 2002. – 245 с.
46. Луцій О.П. Міжнародний маркетинг : Конспект лекцій – Київ, Вид-во Європейського університету, 2000 -45 с.
47. Мазур И.И., Шапиро В.Д., Ольдерогге Н.Г. Управление проектами – М. “Экономика», 2001 – 574 с.
48. Маскон М.Х., Альберт М., Хедоури Ф. Основы менеджмента: Пер. С анл. – М.: Дело, 1992. – 701 с.
49. Методы управления развитием производственных систем (И.А. Церевко, В.Б. Войцеховский, А.Ф. Франко и др..).- Киев:Наукова думка, 1980. – 211 с.
50. Москвін С.О., Бевз С.М., Дідик В.Г. Проектний аналіз. – К.: Лібра, 1998.
51.Минцберг Г., Куинн Дж. Б., Гошал С. Стратегический процесс / Пер. с англ. под ред. Ю.Н. Каптуревского. — СПб.: Питер, 2001. — 688 с.
52. Наливайко А.П. Теорія стратегії підприємства. Сучасний стан та напрямки розвитку: Монографія. — К.: КНЕУ, 2001. — 227 с.
53. Новошинська В.В. Міжнародний маркетинг: навчальний посібник. – Київ, Центр навчальної літератури, 2004. – 176 с.
54. Покропивний С. Ф., Новак А.П. Ефективність інноваційно-інвестиційної діяльності. – К. 1997.
55. Полторак В.А. Маркетинговые исследования: Методы и технологии. – Днепропетровск, Арт-Пресс, 1997.
56. Портер М. Конкуренция. - М., 2000.
57. Портер М. Конкурентные силы и формирование стратегии //Класика маркетинга /Сост. Б. М. Энис, К. Т. Кокс і ін. Спб., 2001.
58. Попов А.В. Теорія и организация американського менеджмента. – М.: Изд-во МГУ, 1991. – 152 с.
59. Прахалад К.К., Хэмел Г. Стержневые компетенции корпорации (в книге Минцберг Г., Куинн Дж. Б., Гошал С. Стратегический процесс / Пер. с англ. под ред. Ю.Н. Каптуревского. — СПб: Питер, 2001. — с. 112-123)
60. Робер М. А., Тильман Ф. Психология индивида и группы: Пер. С фр. – М.: Прогресс, 1988. – 256 с.
61.Тян Р.Б., Холод Б.І., Ткаченко В.А. Управління проектами.– Д.: ДАУБП, 2000
62. Федонін О.С., Рєпіна І.М.,Олексик О.І. Потенціал підприємства : формуван- ня і оцінка : Навч.посібник. – К.: КНЕУ, 2004. – 316 с.
63. Финансовый менеджмент. Учебник для вузов/ под.ред. Г.Поляка. – Москва, “Финансы”,1997
64. Фінанси підприємств.Підручник /За ред.А.М.Поддєрьогіна – К.:КНЕУ,2000
65. Циганкова Т.М. Міжнародний маркетинг: теоретичні моделі та бізнес- технології – К.: КНЕУ, 2004.- 400 с.
66. Уткин Э.А., Морозова Г.И., Морозова Н.И. Инновационный менеджмент. – М.: АКАЛИС,1996.
67. Управление проектами / под ред. Дж.К.Пинто – СПб: Питер, 2004 – 464 с.
ДОДАТКИ
Додаток А
Рис. А.1 Зразки елітної італійської м’якої мебелі, поставляємої ТОВ “Класс-Лайн”

Рис.А.2 Зразки діалогової роботи з програмою “Візікон 1.1” (режим Інтернет-далогу)
Дизайн-проект 2-кімнатної квартири 2-кімнатна квартира. 3D вид 1
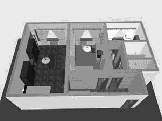
2-кімнатна квартира. 3D вид 2
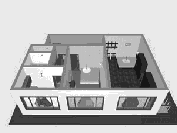
Рис.А.3 Зразки роботи програми “Візікон 1.1” в режимі повороту трьовимірних зображень об’єкту (режим Інтернет-діалогу)
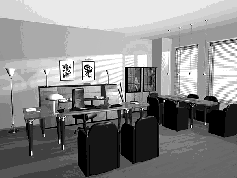
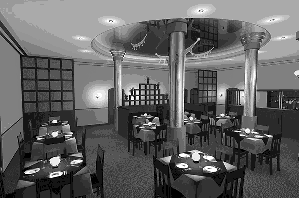
Рис.А.4 Професійна робота програмного забезпечення дизайну інтер’єрів високої ступені деталізації та реальності об’єктів дизайну
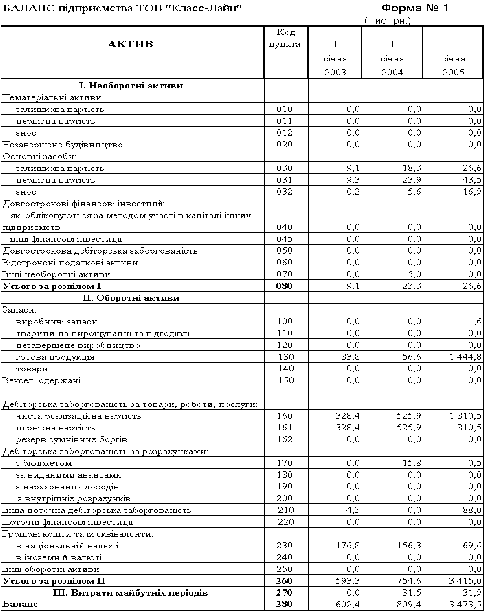
Додаток
Б
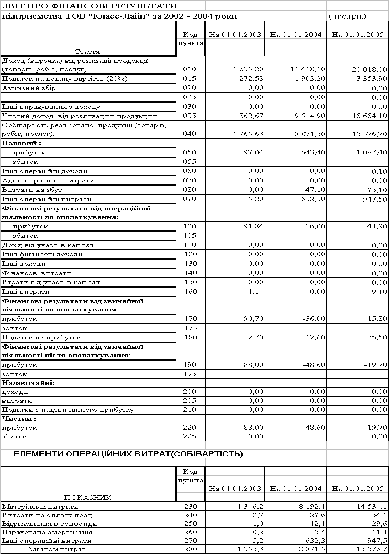
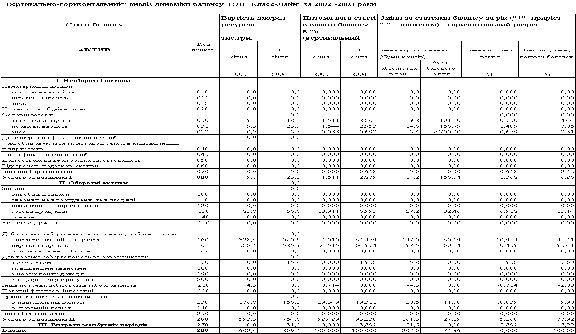
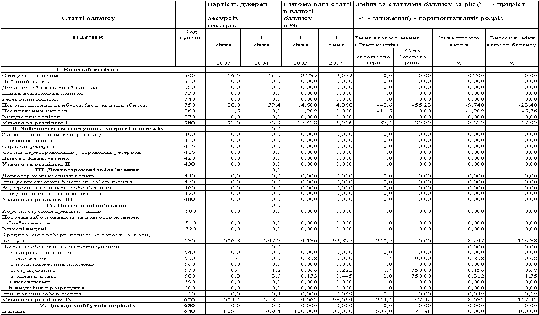
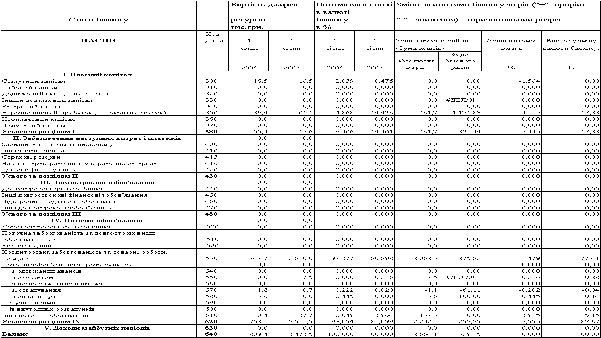
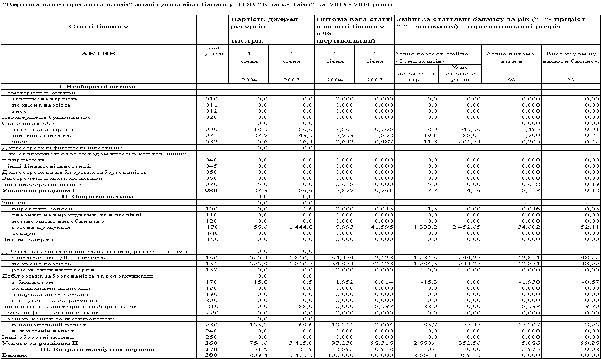
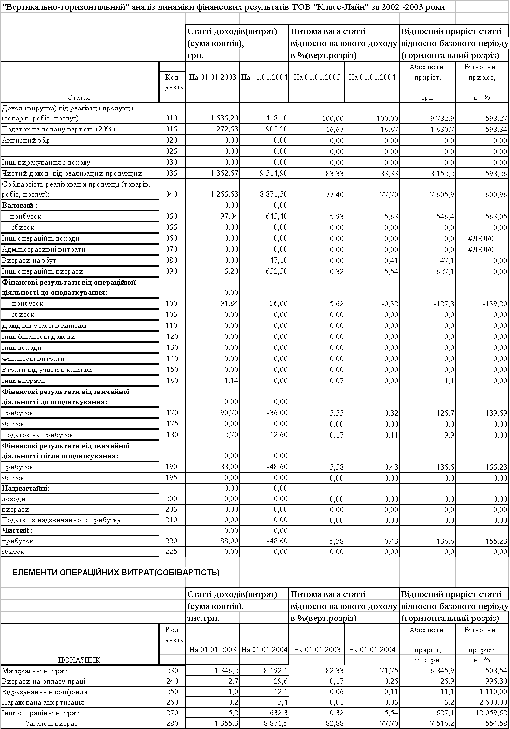
Додаток В
| № п/п | Показник |
Умовн поз-ня |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ |
||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Фор-ма1 (030+100+120) |
| 5 | Рентабельність реалізо-ваної продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050-070-080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |