Проект создания структурного подразделения предприятия ООО "Сервисстрой" по производству и монтажу пластиковых окон
прочие расходные материалы: стоимость расхода на условную единицу – 15,5 руб.
Итого материальные затраты на производство 1 м. кв. стеклопакета - 289 руб.
Калькуляция себестоимости 1 м2 пластиковых оконных блоков представлена в таблице 9.
Таблица 9
Калькуляция себестоимости 1 м2 пластиковых оконных блоков, тыс.р.
| Статья | На единицу | В месяц |
| 1. Материалы и комплектующие | 289 | 173400 |
| Итого переменные издержки | 289 | 173400 |
| 2. Заработная плата | 201,67 | 121000 |
| 3. Отчисления от ФОТ, 26% | 52,43 | 31460 |
| 4. Топливо и энергия | 20,00 | 12000 |
| 5. Связь | 14,17 | 8500 |
| 6. Транспорт | 40,83 | 24500 |
| 7. Реклама | 19,17 | 11500 |
| 8. Амортизация | 10,375 | 6225 |
| 9. Общепроизводственные издержки | 25 | 15000 |
| Итого постоянные издержки | 383,64 | 230185,00 |
| 10. Себестоимость | 672,64 | 403585,00 |
| 11. Норма прибыли, 70% | 470,85 | 282509,5 |
| Итого | 1143,49 | 686094,50 |
| 12. НДС, 18% | 205,83 | 123497 |
| 13. Цена | 1350 | 809591,51 |
7. Организационный план
Определение потребности в персонале - важнейшее направление в системе управления персоналом, позволяющее установить на заданный период времени качественный и количественный состав персонала.
Цель кадрового планирования заключается в том, чтобы предоставить работающим рабочие места в нужное время и в необходимом количестве в соответствии как с их способностями и склонностями, так и с требованиями производства. Рабочие места с точки зрения мотивации должны позволить работающим оптимальным образом развивать свои способности, обеспечивать эффективность труда и отвечать требованиям создания достойных человека условий труда и обеспечения занятости.
Планирование трудовых ресурсов для проекта в ООО «Сервисстрой» логично начать с оценки их наличия. Руководство должно определить, сколько человек занято выполнением каждой операции, требующейся для реализации конкретной цели. Например, в крупных рекламных агентствах в проведении и подготовке одной рекламной коммерческой передачи может быть задействовано более ста человек. Даже в столь простом деле, как обработка багажа на авиалинии, обычно задействовано много различных работников.
Исходный этап в процессе управления персоналом в ООО «Сервисстрой» - набор и отбор кадров. От того, как проведен набор и какие люди отобраны для работы в организации, зависит вся последующая деятельность в процессе управления человеческими ресурсами. Поэтому, чтобы не создавать дополнительных трудностей, следует отнестись к этому этапу со всей серьезностью, учитывая опыт, накопленный в отечественной и зарубежной практике. Для того, чтобы нанять работников, нужно в деталях знать, какие задачи они будут выполнять во время работы и каковы индивидуальные и общественные характеристики этих работ. Эти знания получают посредством анализа содержания работы, который является краеугольным камнем управления персоналом. без него трудно реализовать все остальные функции управления. В основе соответствующего документа лежат определенные соображения о планировании рабочей силы и потребности организации в контроле деятельности менеджеров при наборе персонала в их рабочие подразделения.
Неправильный подбор кадров ведет к колоссальным издержкам в работе, к никчемной растрате опыта и образования, к высокой текучести рабочей силы.
Необходимый для управления и производства указанных объемов продукции персонал оценивается в 15 человек из них:
3 человек – административно-управленческий персонал;
12 человек – производственный персонал (при двух сменном режиме работы).
Для стимулирования работы персонала предполагается ввести следующую систему оплаты труда.
Для производственного персонала: сдельно-премиальная система оплаты.
Используемые виды премий: за качество изготовления продукции 20% от суммы заработной платы, за снижение времени исполнения заказа 10%, годовая премия по итогам работы за год (исходя из финансовых результатов деятельности предприятия).
Для административно-управленческого персонала установить оклады согласно плану по персоналу.
Используемые виды премии: за увеличение объемов продаж 0,1 руб. на 1000 руб. увеличения объемов продаж, за отсутствие травматизма на рабочих местах 10% от установленной заработной платы, годовая премия по итогам работы за год (исходя из финансовых результатов деятельности предприятия).
Отбор - процесс, в котором предприятие отбирает из списка заявителей кандидата или несколько кандидатов, которые наилучшим образом подходят по критериям для вакантного места, принимая во внимание условия окружающей обстановки. Перед тем как принять решение о наборе кадров, необходимо провести анализ работы, изучить ее со всех точек зрения. На фирмах зарубежных стран этому этапу придают особое значение. Прежде всего составляется общая схема анализа работы, которая включает: характеристику работы; квалификационные требования (к исполнителю определенной работы); рекламу; заявление о поступлении на работу; сокращенный список; соответствующие тесты и собеседования; выбор кандидата.
В процессе набора работников выявляются источники набора персонала. Существует много способов набора нового персонала. Цель менеджера по персоналу - правильно выбрать источник (источники), который может дать нужного кандидата на должность. Рекомендуется задавать самому себе один простой вопрос, даст ли этот источник достаточное количество подходящих работников при приемлемых затратах. Источниками могут служить: прежние сотрудники, случайные претенденты, размещение объявлений в средствах массовой информации; государственные и коммерческие агентства по трудоустройству; учебные заведения, различного рода семинары, фестивали, праздники и т.д.
Для привлечения персонала организации руководству целесообразно воспользоваться услугами государственного учреждения Центр занятости населения г. Йошкар-Олы, подать объявление о вакантных должностях в местные газеты (7 дней, Марийская правда, ВДВ, из рук в руки), обратиться в учебные заведения города Йошкар-Олы МРМТ, МарГТУ, средние технические училища.
Также важно организовать и провести конкурсный отбор претендентов на вакантные должности ввиду достаточно сложной технологии производства продукции. Собеседования и объективные тесты - самые распространенные методы, используемые для окончательного выбора.
Собеседование преследует три основные цели:
а) дает возможность менеджеру оценить соответствие кандидата его будущей работе;
б) позволяет кандидату решить, подходит ли эта работа для него;
в) создает образ хорошего бизнеса.
В ходе отборочного собеседования должны быть получены ответы на следующие три вопроса:
Сможет ли кандидат выполнять данную задачу?
Будет ли выполнять ее?
Подойдет ли кандидат для данной работы (будет ли он наилучшим)?
Для принятия решений по отбору претендентов на вакантную должность необходимо также проанализировать некоторые документы, требующиеся при подаче заявления о приеме на работу (например, автобиографию, справки об образовании, рекомендации с прежних мест работы), а затем провести заключительную беседу. Процесс принятия решений по отбору для проекта ООО «Сервисстрой» будет содержать семь ступеней:
1) предварительная отборочная беседа;
2) заполнение бланка заявления и автобиографической анкеты;
3) беседа по найму;
4) тесты по найму;
5) проверка различных документов и послужного списка кандидата;
6) медицинский осмотр;
7) принятие решения.
Анкетирование к кандидатом, принимаемым на должности рабочих, на предприятии применяться не будет, однако система набора будет включать не только личный разговор с директором предприятия, но и обязательное медицинское обследование и тесты на алкоголь.
План проекта по персоналу представлен в табл. 10.
Таблица 10
План по персоналу
| Должность | Кол-во | Зар. пл. (руб.) | Платежи |
| Управление | |||
| Начальник цеха | 1 | 12000,00 | Ежемесячно, весь проект |
| Прораб | 1 | 9000,00 | Ежемесячно, весь проект |
| Технолог | 1 | 10000,00 | Ежемесячно, весь проект |
| Всего административно управленческий персонал: | 3 | 31000,00 | |
| Рабочие | 9 | 7500,00 | Ежемесячно, весь проект |
| Монтажники | 2 | 7500,00 | Ежемесячно, весь проект |
| Водитель | 1 | 7500,00 | Ежемесячно, весь проект |
| Всего производственно- технический персонал | 12 | 90000 | |
| Всего персонал | 15 | 121000,00 |
Новая организационная структура управления предприятием ООО «Сервисстрой» представлена на рис. 3.



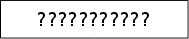





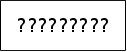
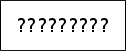
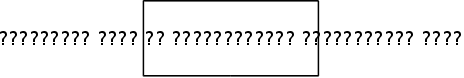


Рис. 3. Организационная структура ООО «Сервисстрой»
8. Юридический план
Общество с ограниченной ответственностью «Сервисстрой», находящееся по адресу г. Йошкар-Ола, ул. Лобачевского, 11, создано с целью осуществления предпринимательской деятельности на неограниченный срок.
Видами деятельности Общества являются:
оптовая и розничная торговля продовольственными и непродовольственными товарами;
производство товаров народного потребления: изготовление и ремонт мебели и других изделий из древесины, пошив одежды, вязание, изготовление изделий народного промысла;
строительство и отделочные работы, производство строительных материалов в соответствии с ГОСТами;
изготовление деталей и узлов, блоков для бытовой и промышленной радиотехнической аппаратуры и электротехнических устройств;
услуги агента на договорной основе;
разработка конструкторской и технологической документации;
художественно-оформительская деятельность;
услуги автотранспорта.
Организация имеет лицензию на строительство зданий и сооружений II уровня ответственности, общестроительные работы: каменные работы, монтаж бетонных и железобетонных конструкций, монтаж легких ограждающих конструкций, кровельные работы, отделочные работы; осуществление функций генерального подрядчика: отделочные работы, устройство полов; а так же санитарно-технические работы: работы по устройству внутренних инженерных систем и оборудования и специальные работы – по устройству внутренних инженерных систем и оборудования.
Организация пользуется налоговыми льготами – работает по упрощенной системе налогообложения. Это особый налоговый режим, который предназначен в основном для малых и средних предприятий и индивидуальных предпринимателей. В соответствии со статьей 346.24. НК РФ налогоплательщики, работающие по упрощенной системе налогообложения, обязаны вести налоговый учет показателей своей деятельности, необходимых для исчисления налоговой базы и суммы налога, на основании книги учета доходов и расходов.
Организации, применяющие упрощенную систему налогообложения, ведут Книгу учета доходов и, в которой в хронологической последовательности на основе первичных документов позиционным способом отражают все хозяйственные операции за отчетный (налоговый) период.
Объектом налогообложения в ООО «Сервисстрой» являются доходы, уменьшенные на величину расходов. При этом сумма налога по итогам налогового периода определяется налогоплательщиком самостоятельно.
9. Оценка риска
Представим наиболее значительные риски проекта в таблице 11.
Таблица 11
Риски проекта
| Виды рисков | Отрицательное влияние на прибыль |
| Неустойчивость спроса | Падение спроса с ростом цен |
| Появление альтернативного продукта | Снижение спроса |
| Снижение цен конкурентов | Снижение цен |
| Увеличение производства у конкурентов | Падение продаж или снижение цен |
| Рост налогов | Уменьшение чистой прибыли |
| Снижение платежеспособности потребителей | Падение продаж |
| Рост цен на сырье, материалы, перевозки | Снижение прибыли из-за роста цен на сырье, материалы, перевозки |
| Зависимость от поставщиков, отсутствие альтернативы | Снижение прибыли из-за роста цен |
| Недостаток оборотных средств | Увеличение кредитов или снижение объема производства |
Из данных видов риска наиболее значимыми для данного предприятия являются:
во-первых, зависимость от поставщиков, поскольку вся деятельность направлена на взаимодействие непосредственно с одним поставщиком для обеспечения сквозного производства, тем самым значительно снижая издержки;
во-вторых, снижение цен у конкурентов, поскольку это одно из основных конкурентных преимуществ данного предприятия наряду с высоким качеством продукции;
и наконец, также один из самых важных рисков – это рост цен на сырье и материалы, поскольку это также может повлиять либо на снижение прибыли, что в условиях расчета по кредиту крайне неблагоприятно, либо на рост цен, а это в свою очередь ведет к потери опять же одного из основных конкурентных преимуществ.
Остальные риски, как таковые, не достаточно актуальны, за исключением роста налогов, и поэтому особой опасности для организации данного вида деятельности не представляют.
10. Финансовый план
Цель финансового плана – определить эффективность предлагаемого бизнеса, вида деятельности.
В данном разделе необходимо представить разработку следующих типовых документов:
план доходов и расходов;
план движения денежных средств;
прогнозный баланс активов и пассивов (балансовый отчет).
Отчет о прибылях и убытках показывает, как будет формироваться и изменяться прибыль, и, по существу, является прогнозом финансовых результатов (табл. 12). Баланс денежных расходов и поступлений (таблица движения денежных средств) позволяет оценить, сколько денег необходимо вложить в бизнес в разбивке по времени, проверить синхронность поступления и расходования денежных средств (табл. 13). Прогнозный баланс отражает структуру имущества предприятия и источники его формирования (табл. 14).
Проект предполагает разовую инвестицию как в основной, так и в оборотный капитал. Предприятие в своей хозяйственной деятельности платит следующие виды налогов:
НДС - 18%;
налог на имущество - 2% от среднегодовой стоимости имущества;
налог на прибыль - 24% от балансовой прибыли;
отчисления во внебюджетные государственные фонды (26%).
Таблица 12
Прибыли-убытки (руб.)
|
Строка |
6.2006 |
7.2006 |
8.2006 |
9.2006 |
10.2006 |
11.2006 |
12.2006 |
| Валовый объем продаж | 457627,12 | 572560,36 | 687704,76 | 688337,67 | 688971,17 | 689605,25 | 690239,91 |
| Чистый объем продаж | 457627,12 | 572560,36 | 687704,76 | 688337,67 | 688971,17 | 689605,25 | 690239,91 |
|
Материалы и комплектующие |
97966,10 | 122568,31 | 147214,91 | 147347,96 | 147481,14 | 147614,44 | 147747,85 |
| Суммарные прямые издержки | 97966,10 | 122568,31 | 147214,91 | 147347,96 | 147481,14 | 147614,44 | 147747,85 |
| Валовая прибыль | 359661,02 | 449992,05 | 540489,85 | 540989,71 | 541490,03 | 541990,81 | 542492,06 |
| Налог на имущество | 921,67 | 910,15 | 898,62 | 887,10 | 875,58 | 864,06 | 852,54 |
| Производственные издержки | 40677,97 | 40714,06 | 40750,19 | 40786,35 | 40822,54 | 40858,76 | 40895,01 |
| Маркетинговые издержки | 9745,76 | 9754,41 | 9763,07 | 9771,73 | 9780,40 | 9789,08 | 9797,76 |
| Зарплата административного персонала | 39060,00 | 39094,34 | 39128,70 | 39163,10 | 39197,53 | 39231,98 | 39266,47 |
| Зарплата производственного персонала | 113400,00 | 113499,69 | 113599,46 | 113699,32 | 113799,27 | 113899,31 | 113999,44 |
| Суммарные постоянные издержки | 202883,73 | 203062,49 | 203241,42 | 203420,50 | 203599,74 | 203779,13 | 203958,69 |
| Амортизация | 6912,50 | 6912,50 | 6912,50 | 6912,50 | 6912,50 | 6912,50 | |
| Проценты по кредитам | 6153,85 | 5641,03 | 5128,21 | 4615,38 | 4102,56 | 3589,74 | 3076,92 |
| Суммарные непроизводственные издержки | 6153,85 | 12553,53 | 12040,71 | 11527,88 | 11015,06 | 10502,24 | 9989,42 |
| Другие доходы | |||||||
| Другие издержки | 80508,47 | ||||||
| Прибыль до выплаты налога | 69193,30 | 233465,88 | 324309,11 | 325154,22 | 325999,65 | 326845,37 | 327691,40 |
| Налогооблагаемая прибыль | 69193,30 | 233465,88 | 324309,11 | 325154,22 | 325999,65 | 326845,37 | 327691,40 |
| Налог на прибыль | 16606,39 | 56031,81 | 77834,19 | 78037,01 | 78239,92 | 78442,89 | 78645,94 |
|
Чистая прибыль |
52586,91 |
177434,07 |
246474,92 |
247117,21 |
247759,73 |
248402,48 |
249045,47 |
|
Строка |
1кв. 2007г. |
2кв. 2007г. |
3кв. 2007г. |
4кв. 2007г. |
2008 г. |
1-5. 2009 г. |
|
| Валовый объем продаж | 2074533,55 | 2080266,57 | 2086427,99 | 2092814,37 | 9374689,34 | 4022227,85 | |
| Чистый объем продаж | 2074533,55 | 2080266,57 | 2086427,99 | 2092814,37 | 9374689,34 | 4022227,85 | |
| Материалы и комплектующие | 444045,28 | 445250,39 | 446539,72 | 447873,36 | 2005803,08 | 860310,78 | |
| Суммарные прямые издержки | 444045,28 | 445250,39 | 446539,72 | 447873,36 | 2005803,08 | 860310,78 | |
| Валовая прибыль | 1630488,27 | 1635016,18 | 1639888,26 | 1644941,02 | 7368886,26 | 3161917,07 | |
| Налог на имущество | 2488,50 | 2384,81 | 2281,12 | 2177,44 | 7672,88 | 2707,40 | |
| Производственные издержки | 122902,89 | 123230,35 | 123579,05 | 123938,94 | 499447,94 | 209949,26 | |
| Маркетинговые издержки | 29445,49 | 29523,94 | 29607,48 | 29693,70 | 119659,40 | 50300,34 | |
| Зарплата административного персонала | 118006,65 | 118318,13 | 118646,08 | 118982,79 | 479386,70 | 201474,02 | |
| Зарплата производственного персонала | 342599,94 | 343504,24 | 344456,37 | 345433,90 | 1391767,85 | 584924,57 | |
| Суммарные постоянные издержки | 612954,97 | 614576,66 | 616288,98 | 618049,34 | 2490261,89 | 1046648,18 | |
| Амортизация | 20737,50 | 20737,50 | 20737,50 | 20737,50 | 82950,00 | 34562,50 | |
| Проценты по кредитам | 6153,85 | 1538,46 | |||||
| Суммарные непроизводственные издержки | 26891,35 | 22275,96 | 20737,50 | 20737,50 | 82950,00 | 34562,50 | |
| Другие доходы | |||||||
| Другие издержки | |||||||
| Прибыль до выплаты налога | 988153,46 | 995778,75 | 1000580,65 | 1003976,74 | 4788001,49 | 2077998,99 | |
| Налогооблагаемая прибыль | 988153,46 | 995778,75 | 1000580,65 | 1003976,74 | 4788001,49 | 2077998,99 | |
| Налог на прибыль | 237156,83 | 238986,90 | 240139,36 | 240954,42 | 1149120,36 | 498719,76 | |
|
Чистая прибыль |
750996,63 |
756791,85 |
760441,30 |
763022,32 |
3638881,13 |
1579279,23 |
|
ООО «Сервисстрой» начинают оказывать услуги с 01.06.06 года. Далее в таблице 13 рассмотрим движение денежных средств, которое включает в себя образование источников финансовых ресурсов и их исследование, и показывает, сколько средств имеется в наличии у подразделения.
Таблица 13
Таблица движения денежных средств (кеш-фло), руб.
|
Строка |
6.2006 |
7.2006 |
8.2006 |
9.2006 |
10.2006 |
11.2006 |
12.2006 |
||||||
| Поступления от продаж | 540000,0 | 666366,44 | 789411,96 | 779315,02 | 769347,2 | 759506,9 | 749792,4 | ||||||
| Затраты на материалы и комплектующие | 115600,0 | 142649,43 | 168987,06 | 166822,89 | 164686,4 | 162577,3 | 160495,2 | ||||||
| Суммарные прямые издержки | 115600,0 | 142649,43 | 168987,06 | 166822,89 | 164686,4 | 162577,3 | 160495,2 | ||||||
| Общие издержки | 59500,00 | 58737,03 | 57983,84 | 57240,32 | 56506,32 | 55781,74 | 55066,45 | ||||||
| Затраты на персонал | 121000,0 | 119447,43 | 117914,78 | 116401,80 | 114908,2 | 113433,8 | 111978,3 | ||||||
| Суммарные постоянные издержки | 180500,0 | 178184,46 | 175898,63 | 173642,12 | 171414,5 | 169215,5 | 167044,7 | ||||||
| Налоги | 31460,00 | 88951,50 | 155122,65 | 189564,55 | 189814,7 | 184990,1 | 182744,1 | ||||||
| Кэш-фло от операционной деятельности | 212440,0 | 256581,05 | 289403,62 | 249285,46 | 243431,5 | 242723,8 | 239508,3 | ||||||
| Затраты на приобретение активов | 553000,0 | ||||||||||||
| Другие издержки подготовительного периода | 95000,00 | ||||||||||||
| Кэш-фло от инвестиционной деятельности | -648000,0 | ||||||||||||
| Собственный (акционерный) капитал | |||||||||||||
| Займы | 500000,0 | ||||||||||||
| Выплаты в погашение займов | 38461,54 | 37934,69 | 37415,05 | 36902,53 | 36397,03 | 35898,46 | 35406,72 | ||||||
| Выплаты процентов по займам | 6153,85 | 5563,75 | 4988,67 | 4428,30 | 3882,35 | 3350,52 | 2832,54 | ||||||
| Кэш-фло от финансовой деятельности | 455384,6 | -43498,44 | -42403,72 | -41330,83 | -40279,38 | -39248,98 | -38239,25 | ||||||
| Баланс наличности на начало периода | 19553,05 | 229716,82 | 473333,27 | 678439,2 | 878808,6 | 1079496, | |||||||
| Баланс наличности на конец периода |
19824,62 |
232907,22 |
479907,12 |
687861,75 |
891013,8 |
1094488 |
1295757 |
||||||
|
Строка |
1кв. 2007г. |
2кв. 2007г. |
3кв. 2007г. |
4кв. 2007г. |
2008 г. |
1-5. 2009 г. |
|||||||
| Поступления от продаж | 2192325,31 | 2109274,12 | 2029768,63 | 1953454,70 | 7897591,85 | 3011217,95 | |||||||
| Затраты на материалы и комплектующие | 469258,19 | 451459,09 | 434413,52 | 418049,74 | 1689773,5 | 644067,49 | |||||||
| Суммарные прямые издержки | 469258,19 | 451459,09 | 434413,52 | 418049,74 | 1689773,57 | 644067,49 | |||||||
| Общие издержки | 160998,75 | 154884,36 | 149026,64 | 143402,37 | 521565,18 | 194834,82 | |||||||
| Затраты на персонал | 327387,65 | 314946,38 | 303017,68 | 291560,17 | 1060233,46 | 395974,28 | |||||||
| Суммарные постоянные издержки | 488386,40 | 469830,74 | 452044,32 | 434962,55 | 1581798,64 | 590809,10 | |||||||
| Налоги | 537377,79 | 517929,78 | 498934,62 | 480141,37 | 1947680,89 | 748758,24 | |||||||
| Кэш-фло от операционной деятельности | 697302,94 | 670054,51 | 644376,18 | 620301,03 | 2678338,76 | 1027583,12 | |||||||
| Затраты на приобретение активов | |||||||||||||
| Другие издержки подготовительного периода | |||||||||||||
| Кэш-фло от инвестиционной деятельности | |||||||||||||
| Собственный (акционерный) капитал | |||||||||||||
| Займы | 103336,59 | 99147,92 | |||||||||||
| Выплаты в погашение займов | 5523,95 | 1334,13 | |||||||||||
| Выплаты процентов по займам | |||||||||||||
| Кэш-фло от финансовой деятельности | -108860,54 | -100482,05 | |||||||||||
| Баланс наличности на начало периода | 1278008,24 | 1858390,05 | 2420160,40 | 3055709,80 | 3667513,83 | 6309164,21 | |||||||
| Баланс наличности на конец периода |
1884200,17 |
2453772,63 |
3098148,81 |
3718449,84 |
6396788,60 |
7424371,72 |
|||||||
В качестве источника средств обособленное подразделение использует собственные и заемные средства, которые возвращаются в течение проекта.
Таблица 14
Кредиты
|
Название |
Дата |
Сумма, руб. |
Срок |
| Кредит | 01.06.2006 | 500000 | 12 мес. |
В течение периода оказания услуг, организация ООО «Сервисстрой» выплачивает следующие налоги (см. табл. 15).
Таблица 15
Налоги
|
Название налога |
База |
Период |
Ставка |
| Налог на прибыль | Прибыль | Месяц | 24% |
| НДС | Добавленная стоимость | Месяц | 18 |
| Пенсионный фонд | Зарплата | Месяц | 20% |
| Мед. страхование | Зарплата | Месяц | 2,8% |
| Соц. страхование | Зарплата | Месяц | 3,2% |
| Налог на имущество | Имущество | Квартал | 2% |
Срок окупаемости, исходя из тенденции увеличения денежных средств, когда аккумулированная сумма денежного потока станет равна сумме затрат на инвестиции, равен 3 месяцам с учетом нормы дисконта 18%, когда ЧДД положителен. Следующая форма финансовой оценки является прогнозный баланс, который показывает насколько устойчиво финансовое положение (платежеспособность и ликвидность) подразделения в конкретный момент времени (см. табл. 16).
Таблица 16
Баланс (руб.)
|
Строка |
6.2006 |
7.2006 |
8.2006 |
9.2006 |
10.2006 |
11.2006 |
12.2006 |
||
| Денежные средства | 19824,62 | 235866,61 | 489775,03 | 706515,04 | 921190,33 | 1139192,8 | 1357827,0 | ||
| Суммарные текущиеактивы | 19824,62 | 235866,61 | 489775,03 | 706515,04 | 921190,33 | 1139192,8 | 1357827,0 | ||
| Основные средства | 553000,00 | 553000,00 | 553000,00 | 553000,00 | 553000,00 | 553000,00 | 553000,00 | ||
| Накопленная амортизация | 6912,50 | 13825,00 | 20737,50 | 27650,00 | 34562,50 | 41475,00 | |||
| Остаточная стоимость основныхсредств: | 553000,00 | 546087,50 | 539175,00 | 532262,50 | 525350,00 | 518437,50 | 511525,00 | ||
| Земля | |||||||||
| Здания и сооружения | |||||||||
| Оборудование | 553000,00 | 546087,50 | 539175,00 | 532262,50 | 525350,00 | 518437,50 | 511525,00 | ||
| Предоплаченные расходы | |||||||||
|
Строка |
6.2006 |
7.2006 |
8.2006 |
9.2006 |
10.2006 |
11.2006 |
12.2006 |
||
| Другие активы | |||||||||
|
СУММАРНЫЙ АКТИВ |
572824,62 |
781954,11 |
1028950,03 |
1238777,54 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||