Проект создания структурного подразделения предприятия ООО "Сервисстрой" по производству и монтажу пластиковых окон
1446540,3
1657630,3
1869352,0
СУММАРНЫЙ ПАССИВ
572824,62
781954,11
1028950,03
1238777,54
1446540,3
1657630,3
1869352,0
Строка
1кв. 2007г.
2кв. 2007г.
3кв. 2007г.
4кв. 2007г.
2008 г.
1-5.
2009
СУММАРНЫЙ АКТИВ
2505716,79
3147878,13
3908762,69
4672229,98
8338996,24
9923976,22
СУММАРНЫЙ ПАССИВ
2505716,79
3147878,13
3908762,69
4672229,98
8338996,24
9923976,22
Показатели эффективности инвестиций рассчитываются путем определения дисконтированных потоков денежных средств. Их оценка осуществляется по следующим показателям:
срок окупаемости проекта с учетом дисконтирования;
индекс прибыльности;
чистый приведенный доход;
внутренняя норма рентабельности.
На сколько влияет тот или иной фактор на финансовые результаты проекта можем определить на основе анализа чувствительности. Во время анализа рассчитываются финансовые результаты проекта при изменяющихся значениях одного параметра и фиксированных значениях других параметров. Чаще всего в качестве показателей, характеризующей финансовые результаты проекта, применяются показатели инвестиционной привлекательности. А среди них два показателя:
1.NPV – чистый приведенный доход;
2.IRR – внутренняя норма рентабельности.
Хотя показатель NPV абсолютный, тем не менее, является благоприятным при его положительном значении (см. табл. 17).
Таблица 17
Интегральные показатели
| Показатель | Рубли |
| Ставка дисконтирования | 18,00% |
| Период окупаемости | 3 мес. |
| Дисконтированный период окупаемости | 3 мес. |
| Средняя норма рентабельности | 358,76% |
| Чистый приведенный доход | 7385272 |
| Индекс прибыльности | 17,72 |
| Внутренняя норма рентабельности | 325,00% |
| Модифицированная внутренняя норма рентабельности | 206,22% |
| Длительность | 1,45 лет |
Помимо рассчитанных таблиц, в бизнес-плане графически и аналитическим путем определяется точка безубыточности (порога рентабельности).
Анализ безубыточности проводится в целях определения объема продаж, при котором предприятие покрывает свои расходы, не имея прибыли, но и не неся убытков (точка безубыточности или порог рентабельности). Для определения этой точки независимо от применяемой методики необходимо прежде всего разделить прогнозируемые затраты на постоянные, не зависящие от изменения объема производства продукции, и переменные, величина которых изменяется с ростом или сокращением объема производства.
Для определения эффективности вложения средств и устойчивости самого проекта, необходимо рассчитать порог рентабельности, иначе точку безубыточности по формуле:
Постоянные расходы
ТБ = ————————————
Цена – переменные расходы
В таблице 18 даны значения показателя безубыточности, а рис. 3 наглядно это показывает.
Таблица 18
Анализ безубыточности
|
Продукт |
6-12.2006 |
2007 год |
20028 год |
1-5.2009 |
| Оконный блок пластиковый, м2 | 250,99 | 234,66 | 233,49 | 233,11 |
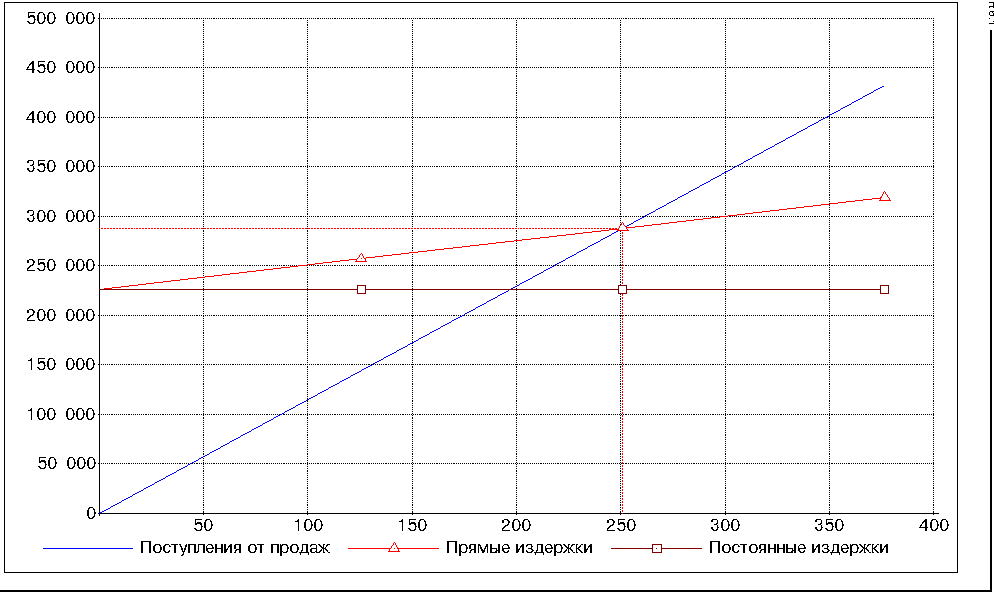
Рис. 3. Точка безубыточности
Одной из задач анализа проекта является определение чувствительности показателей эффективности к изменениям различных параметров. Чем шире диапазон параметров, в котором показатели эффективности остаются в пределах приемлемых значений, тем выше "запас прочности" проекта, тем лучше он защищен от колебаний различных факторов, оказывающих влияние на результаты реализации проекта.
Анализ чувствительности проекта к следующим параметрам: объем сбыта, цена сбыта, прямые издержки, общие издержки, ставки налогов приведен в табл. 19.
Таблица 19
Анализ чувствительности
|
Параметр |
-10% |
-5% |
0% |
5% |
10% |
| Ставки налогов | 601316,78 | 583202,97 | 565465,51 | 548097,71 | 531093,04 |
| Уровень инфляции | 564298,39 | 564881,59 | 565465,51 | 566050,15 | 566635,51 |
| Объем сбыта | 471813,31 | 518639,41 | 565465,51 | 612291,61 | 659117,71 |
| Цена сбыта | 446317,29 | 505891,40 | 565465,51 | 625039,63 | 684613,74 |
| Задержки платежей | 565465,51 | 565465,51 | 565465,51 | 565465,51 | 565465,51 |
| Прямые издержки | 590961,54 | 578213,53 | 565465,51 | 552717,50 | 539969,49 |
| Общие издержки | 573843,44 | 569654,48 | 565465,51 | 561276,55 | 557087,58 |
| Ставки по кредитам | 565644,34 | 565554,92 | 565465,51 | 565376,10 | 565286,69 |
Анализ чувствительности показал, что проект по критерию «чистый приведенный доход (NPV)» наиболее чувствителен к следующим параметрам: объем сбыта, цена сбыта, ставки налогов. Следовательно, управлению организации следует обратить на прогноз значений именно этих параметров, чтобы избежать вероятность значительного ухудшения проекта.
11. Стратегия финансирования
На финансирование проекта необходимы инвестиции в сумме 648000 рублей, в том числе для покупки оборудования на сумму 553000 рублей; инвестиции в оборотный капитал – 95000 рублей.
Инвестиции осуществляются за счет средств кредита банка в сумме 500000 рублей; собственных средств предприятия (амортизационный фонд, нераспределенная прибыль) в сумме 148000 рублей.
Процентная ставка по кредиту составляет 16% годовых, вся величина кредита поступает одной суммой; условия выплаты процентов – ежемесячно равными суммами; возврат кредита производится регулярно равными долями с первого месяца. Срок погашения – 12 месяцев, тип кредита – краткосрочный. Оплата оборудования по договору купли продажи осуществляется разовой суммой - 553000 руб.