Діяльність відділу маркетингу на машинобудівному заводі
Вступ
В процесі економічних перетворень, що характеризувалися відмовою від раніше діючих адміністративних структур та переходом народного господарства на ринкові механізми функціонування та регулювання, з'явилося багато фірм, акціонерних товариств, комерційних банків, холдингів з переважно ринковою орієнтацією. Ці підприємства конкурують один з одним, активно беруть участь в світовій конкуренції товарів та послуг. Для того, щоб підприємство успішно функціонувало та конкурувало в умовах ринкової економіки, продукція підприємства повинна відповідати певним стандартам якості, ціна повинна відповідати можливостям потенційних покупців, обслуговування клієнтів повинно бути на дуже високому рівні. Для того, щоб забезпечити всі ці умови підприємству необхідно мати досконалу організаційну структуру, добре наладжений процес виробництва, необхідно мотивувати працівників. Отже, дослідження діяльності підприємства є досить актуальним питанням. Важливою особливістю є те, що перш за все необхідно на прикладі конкретного підприємства розглядати всі аспекти діяльності підприємства. Об'єктом практики є ЗАТ «НКМЗ».
Метою проходження практики є вивчення діяльності підприємства в цілому, вивчення діяльності маркетингової служби, практичне використання набутих теоретичних знань, збір інформаційних матеріалів.
Задачами практики є дослідження діяльності підприємства, його цілей та задач, організаційної структури, також дослідження маркетингової діяльності, а саме принципів роботи відділу маркетингу, його організаційної структури, мікро – та макро – середовища, асортиментної політики, політики збуту, методів ціноутворення. Важливим питанням є також аналіз фінансового стану підприємства.
1. Загальна характеристика Новокраматорського машинобудівного заводу
1.1 Основні напрями діяльності
«Ново-Краматорський машинобудівний завод» є найбільшим в Україні та відомим у світі виробником високовиробничого прокатного, металургійного, гідротехнічного, горно рудного та спеціалізованого обладнання. Форма власності НКМЗ – приватна.
«НКМЗ» є одним з флагманів машинобудівного комплексу країни. Його колектив вдосконалює виробництво, з метою повноцінного використання можливостей підвищення технічного рівня та якості вироблених машин та обладнання, збільшити свій вклад в виконання планів реконструкції народного господарства на базі новітніх досягнень науки та техніки.
28 вересня 1934 року відбулося офіціальне відкриття заводу. З 1934 року завод випустив машин загальною вагою 16000 тонн. З кожним послідуючим роком випуск машин та агрегатів продовжував збільшуватися. За цей час «НКМЗ» – завод індивідуального машинобудування для важкої промисловості – спроектував та виготовив 102 прокатних стана, 189 міксерів для перевозки чавуну, 45 молотів для штамповки, 142 преса різного призначення, 17 машин для скачування шлаку із чавуновозних ковшей, 2002 шагаючих екскаватора, більше 2000 шахтних підйомних машин, 18 роторних та горнодобуваючих комплексів.
На найбільших підприємствах країни успішно використовувалось різне обладнання, виготовлене на НКМЗ. В цих умовах висока якість управління, правильно обрана стратегія та її розуміння персоналом дозволили здійснити нові психологічні установки та позитивні мотиви виробничої діяльності, створити зацікавлений в ефективній роботі колектив.
Завод має могутній арсенал технічних засобів. Мощности підприємства дозволяють виробляти конкурентоспроможну продукцію, що користується великим попитом як в країнах СНД та і за рубежем: металургійне, прокатне, горно рудне, спеціальну техніку для освоєння космосу, товари побутового призначення.
В теперішній час на заводі проектується, виготовляється та комплектно поставляється широкополосні стани гарячої та холодної прокатки чорних та кольорових металів, машини непереривного лиття заготовок, літейно – прокатні
модулі, товстолистові, обжимні, сортові та проволочені стани, також здійснюється реконструкція та модернізація діючих об'єктів.
Нові технології та вироблене ЗАТ «НКМЗ» сучасне обладнання дозволяє вивести основну частину металопродукції вітчизняних металургійних підприємств на конкурентоспроможній рівень, тим самим значно розширити експортні можливості України, майже вдвічі скоротити енергоємність листопрокатного виробництва. Машини ЗАТ «НКМЗ» працюють у 49 країнах світу, серед яких Японія, Германія, Франція, Італія, Канада.
Потужна виробнича, науково – дослідна та експериментальна база сучасної технології та високо кваліфіковані кадри дозволяють колективу підприємства створювати комплексне обладнання високої якості в найкоротші строки, підтримувати його експлуатаціонні можливості у замовника.
На підприємстві розроблена та використовується система якості ISO 9001, що охоплює весь комплекс виробництва від досліджень до монтажу та технічного обслуговування.
ЗАТ «НКМЗ» постійно укріплює свій виробничий потенціал, гарантує випуск продукції, що відповідає вимогам міжнародних стандартів та науково – технічний потенціал, що дозволяє забезпечити виробництво сучасного високоякісного обладнання в кількості, необхідної для насичення ринку. Окрім цього, до сильних сторін діяльності підприємства відносяться:
стабільний рівень якості продукціі, що випускається, відсутність рекламацій зі сторони замовників;
гнучкість виробничої та організаційної структури підприємства;
неоднократні перемоги міжнародних та республіканських тендерів;
чітка збалансованість окремих функціональних стратегій в межах однієї стратегії (цінової, збутової, стратегії просування товару);
постійний пошук та освоєння нових ринків збуту для традиційної та нової продукції;
активна рекламна діяльність.
Організаційна структура заводу зображена на додатку А.
Розглянемо основні техніко-економічні показники діяльності
ЗАТ «НКМЗ» в таблиці 1.1
Таблиця 1.1. Техніко-економічні показники діяльності ЗАТ «НКМЗ» за 2006–2007 роки
| Показники | 2006 рік | 2007 рік | Темп росту, % |
| Об'єм продажів, млн. грн. | 494,5 | 706,7 | 142,9 |
| Об'єм товарної продукції в діючих цінах, млн. грн. | 410,8 | 770,1 | 187,4 |
| Реалізація товарної продукції, млн. грн. | 400,4 | 645,7 | 161,2 |
| В тому числі: | |||
| А) експорт-всього, млн. грн. | 268,8 | 384,9 | 143,2 |
| Б) питома вага експорту в реалізованій продукції, % | 67,1 | 59,6 | 88,8 |
| Об'єм механовиробів, тн. | 38535 | 59192 | 153,6 |
| Фінансовий результат від звичайної діяльності до оподаткування: прибуток, тис. грн. | 248560,9 | 572901,8 | 230 |
| Витрати на 1 грн. товарної продукції, коп. | 66,0 | 49,0 | 74 |
| Середньосписочна чисельність работаючих | 16377 | 16255 | 99,3 |
| Виработка товарної продукції на 1 работаючого, тис. грн. | 25,08 | 47,38 | 189 |
| Середньомісячна заробітна плата 1-го роботаючого, грн. | 990,6 | 1200,4 | 123 |
| Виробництво основних видів продукції в натуральному вираженні: | |||
| А) прокатне обладнання, т | 1178 | 1490 | 146,1 |
| Б) валки прокатні, т | 9283 | 12903 | 139,0 |
| В) комбайни для проходки, шт. | 6 | 6 | 100,0 |
| Г) запасні частини до металургійного обладнання, т | 2140 | 2630 | 122,9 |
| Є) інше обладнання, т | 4950 | 5247 | 106,0 |
| Об'єм інвестицій в розвиток виробництва, млн. грн. | 61,4 | 61,5 | 100,1 |
Факторами успіху, які сприяли досягненню високих показників сприяли глибокі якісні зміни, що здійснювались у всіх сферах діяльності, мобільність і оперативність реакції на зміну ринку, інвестиційна політика, що дала новий імпульс для розвитку заводу, мінімізація затрат, нові економічні методи хазяйнування.
Темп росту об'єму продажів як основного показника роботи підприємства в цілому, склав у 2007 в порівнянні з 2006 роком 142,9%, об'єм товарної продукції -187,4%, реалізованої продукції -161,2%.Досягнуті результати підтвердили правильність обраної стратегії, що забезпечує створення конкуренто-спроможнього підприємства світового рівня.
Стратегія експортної діяльності підприємства орієнтована на те, що продукція, що випускається була конкурентоспроможною в порівнянні з продукцією найкращих західних фірм. Доля реалізованої на експорт продукції у 2007 році склала 59,6%.
Постійне оновлення основних виробничих фондів на новій технічній основі і на базі прогресивних технологій, створення техніки світового рівня дозволяє НКМЗ залишатися лідером в машинобудівній галузі. У 2007 році об'єм інвестицій у реконструкцію та технічне переозброєння виробництва складав 61,5 млн. грн.
1.2 Цілі і задачі ЗАТ «НКМЗ»
Аналізуючи цілі ЗАТ «НКМЗ» варто зазначити, що метою заводу, як і багатьох підприємств є максимізація прибутку та стабілізація положення в ринкових умовах, тобто збереження беззбитковості. Наступною метою є підвищення рентабельності. Рентабельність – це відношення прибутку до активів підприємства.
Збільшення прибутку призводить до наступних задач та цілей – підвищення конкурентоспроможності та якості продукції, заміна та вдосконалення обладнання, використання нових технологій. Збільшення прибутку неможливо без зниження витрат виробництва, тому оптимізація витрат виробництва є постійною задачею всього підприємства та кожного з виробництв.
Підвищення рентабельності, в свою чергу, пов'язано з збільшенням об'єму продаж та розширення ринків збуту. Для розширення ринків збуту необхідно проведення засад щодо вдосконалення системи розподілення збуту. Для збільшення об'єму продаж необхідно розширення номенклатури ї продукції.
Однією з важливих цілей є постійне проведення маркетингових досліджень, вивчення ринку, стимулювання збуту, дослідження конкурентного середовища, стимулювання попиту.
2. Маркетингова діяльність ЗАТ «НКМЗ»
2.1 Відділ маркетингу та контрактів, його функції, задачі, організаційна структура
На ЗАТ «НКМЗ» особливу роль в формуванні бізнес – плану підприємства відіграє план маркетингу. Його розробкою займаються маркетингові підрозділи підприємства. Розглянемо відділ маркетингу та контрактів ЗАТ «НКМЗ».
Хоча з 1991 року на підприємстві функціонувала служба маркетингу та реклами, однак її діяльність не могла бути ефективною, так як було відсутнє довгострокове стратегічне планування, ця служба також не мала підтримки зі сторони інших структурних підрозділів та характеризувалася безсистемністю.
За останні роки була змінена організаційна структура відділу маркетингу та контрактів.
Можна визначити основні цілі служби маркетингу та контрактів:
досягнення максимально можливого споживання, що створює умови для росту виробництва, зайнятості, благополуччя;
в максимально короткий строк адаптувати діяльність та систему управління виробництвом до внутрішніх та зовнішніх економічних умов, що змінюються;
покращення якості життя: якість, кількість, доступність та вартість продукції;
забезпечити стабільне фінансове та матеріальне становище ЗАТ «НКМЗ».
Вся маркетингова діяльність на підприємстві будується на принципах розуміння споживача, максимальне задоволення його потреб, пристосування виробництва к потребам ринку. Служба маркетингу виконує такі функції:
управління маркетинговою діяльністю;
дослідження поведінки споживачів;
комплексне дослідження ринку;
планування асортименту товарів;
участь в розробці цінової політики;
організація товароруху у каналах збуту;ї
реклама, стимулювання продажів;
організація сервісного обслуговування;
формування суспільної думки.
В своїй практичній діяльності начальник відділу маркетингу керується нормативними актами діючого законодавства, приказами та інструкціями керівництва підприємства.
Основні задачі відділу маркетингу:
виявлення стратегічних зон хазяйнування, організація реклами продукції, розробка пропозицій щодо випуску конкурентоспроможної продукції;
пошук потенціальних замовників та замовлень;
забезпечення реалізації продукції;
контроль за виконанням завдань та обов'язків по поставкам продукції згідно з контрактами;
розв'язання питань щодо ціноутворення;
постійний аналіз результатів комерційної діяльності підприємства, зовнішніх та внутрішніх факторів, що впливають на його роботу;
прогнозування продажів та ринкової долі підприємства;
розробка разом з іншими підрозділами підприємства стратегії діяльності на внутрішньому та зовнішньому ринках;
забезпечення всіх підрозділів інформацією про стан ринка;
розробка плану маркетингу.
Отже, робота по створенню сучасної конкурентоспроможної техніки вимагає швидкої адаптації до змін внутрішнього та зовнішнього середовища. А забезпечити такі умови можливо лише при комплексному одночасному ефективному функціонуванню всіх підрозділів.
2.2 Аналіз внутрішнього, зовнішнього ринків
На початку 90-х років відбулося різке зниження обсягів виробництва традиційної номенклатури. Сьогоднішній ринок України і країн СНД характеризується в основному тим, що обладнання здобувається не тільки з метою заміни старого (в обмеженому обсязі), а також для поновлення зупинених виробництв. Аналіз ситуації на ринках говорить про збереження потенційного попиту на більшу частину обладнання ЗАТ «НКМЗ».
Внутрішній ринок можна охарактеризувати таким чином: ринок засобів виробництва; олігопольний за пропозицією, тому що на ньому діє обмежена кількість виробників (при цьому дробарки типу КМД, КСД і КВД у даний час випускає тільки ЗАТ «НКМЗ», а, виходить, у виробництві цього обладнання є монополістом); сегментований і насичений (тому що ситуація склалася таким чином, що виробництво шукає покупця своєї продукції, а основними задачами маркетингової служби є створення розвинутої збутової мережі, формування попиту на продукцію і пошук нових ринків збуту).
Закордонні ринки по кількості учасників у ринкових відносинах варто охарактеризувати як ринок повноцінної конкуренції, оскільки на них працює значна кількість компаній – виробників гірничодобувного обладнання.
На внутрішньому ринку виділимо наступних конкурентів: Криворізький рудоремонтний завод, «Азовмаш» і Донецькгормаш. Показники престижу цих підприємств і ЗАТ «НКМЗ» у процентному виразі склали:
ЗАТ «НКМЗ» – 45%;
Криворізький рудоремонтний завод – 25%;
«Азовмаш» – 15%;
Донецькгормаш – 15%.
На внутрішньому ринку, серед українських підприємств, конкурентами можуть виступати: «Азовмаш», Донецькгормаш, Петровский машзавод (м. Донецьк) і Миколаївський машзавод – що виготовляють щекові дробарки.
Основними конкурентами в постачанні запчастин гірничорудного обладнання є Криворізький центральний рудоремонтний завод і дрібні заводи Укррудпрома.
Слід зазначити, що у виробництві конусних дробарок КМД, КСД, КВД на внутрішньому ринку НКМЗ не має конкурентів.
На російському ринку і ринках країн СНД до числа основних конкурентів варто віднести підприємства, які десятиліттями спеціалізуються на визначених номенклатурах, а саме:
«Уралмаш» м. Єкатеринбург
Сизраньський завод важкого машинобудування м. Сизрань –
«Волгоцеммаш» м. Тольяті
Усть-Катавский механічний завод м. Усть-Катав
Крім того, потенційними конкурентами у виробництві обладнання на міжнародному ринку, як і в колишні роки, залишаються такі відомі фірми як: «Бюсайрус-Ірі», «Друссер», «Харнігіфегер», «Алліс Чармес» – У США; «Маннесманн-Делаг», «Крупп» – у Німеччині; «Армстронг», «ММД», «Паркер» – в Англії; «Мітсуі», «Кобе-стіл» – у Японії.
2.3 Аналіз асортименту ЗАТ «НКМЗ»
Асортимент продукції, що виробляє промислове підприємство є одним з факторів, який визначає ступінь збалансованості попиту та пропозиції цієї продукції. В цілому проблеми ефективного управління асортиментом на сучасному етапі розвитку ринкової економіки стоїть перед українськими підприємствами достатньо гостро, що пов'язано з важкими умовами та факторами зовнішнього макро – мікро середовища, що динамічно змінюються.
На сьогоднішній день ЗАТ «НКМЗ» створює продукцію, що відповідає світовому рівню якості. За короткі строки був освоен ряд принципово нових видів обладнання, створені нові високопродуктивні машини для шахтарів, залізничників.
Асортимент виробленої продукції такий:
1. Прокатне обладнання
– товстолистові стани, широкополосні стани, реверсивні міні-стани, проволочені стани, агрегати та лінії різки
– основне технологічне обладнання (устрої загрузки слябів, устрої безударної видачі слябів),
– допоміжне обладнання,
– електричні та гідро-, пневматичні технологічні системи.
2. Металургійне обладнання
– електродугові сталеплавильні печі, установки «Ковш – піч», установки «Ковш-піч» в комплексі з машинами неперервного лиття, машини неперервного лиття товстих та тонких слябів, комплекси для переробки металолому електропечі для виплавки кольорових сплавів
3. Збагачувальне обладнання
– змішувачі, агломераційні машини, обжинові машини, установки брикетування, дробарки одновалкові, дробарки 4-х валкові, дробарки молоткові, грохоти інерціонні та вібраційного типу, обладнання систем газоочистки.
4. Доменне обладнання
Сталеплавильне обладнання (конвертери кисневі ємністю 50…350 т, дугові електропечі, обладнання для печей електрошлакового переплаву, машини для загрузки мартенівських печей, машини безперервного лиття заготівель горизонтального типу, ковші для чавуну, піч-ковші, установки позапічної обробки сталі, установки для сушки та підігріву ковшей)
5. Кузнечно-пресове обладнання
Преси гідравлічні, преси кривошипні, молоти, нагрівачі та термічні печі (двокамерні печі, нагрівальні печі з шагаючим подом, термічні печі,
6. Гірничорудне обладнання
Роторні екскаватори, дробарно – перегрузочні модулі стаціонарні, полу стаціонарні, самоходні, дробарки конусні, дробарки щекові,
Дробарки двувалкові зубчасті, комбайни для проходки, циклони, бурові станки,
7. Обладнання для гідро будівель
8. Підйомно-транспортне обладнання (крани металургійні, крани мостові електричні грейферні
9. Спеціальне обладнання (посівні агрегати, культиватори,)
10. Редуктори та зубчасті передачі
Асортимент послуг:
Виготовлення поковок, відливок
Сварочне виробництво
Механозборочне виробництво
Інструментальне виробництво
Асортимент продукції та послуг досить широкий, протягом останніх років він не змінювався.
2.4 Політика ціноутворення
Ціна – це гнучкий інструмент маркетингу, так як ціну можна швидко і легко змінити, враховуючи фактори попиту, конкуренції або витрат. Кожне підприємство, в тому числі і ЗАТ «НКМЗ» в процесі діяльності виробляє свою цінову політику, що в значній мірі залежить від типу ринку. На олігополістичному ринку, в умовах якого працює НКМЗ, діє відносно невелика кількість продавців, вони закріпилися на ринку промислової продукції, володіють різними засобами видалення з ринку нових конкурентів, наприклад методом зниження цін, представлення скидок до ціни. Від типу ринку залежить і політика цін товаровиробника, при її формуванні необхідно враховувати конкурентоспроможність продукції, ємність ринку, еластичність.
До методів установлення вихідної ціни на ЗАТ «НКМЗ» відносяться:
– витратний
– ціннісний
– метод питомих нормативів
– метод «директ-костінг»
Основним методом ціноутворення є витратний метод. Формування ціни на виріб, що вперше виготовляється на підприємстві здійснюється на основі планової собівартості та добавленням до неї нормативу прибутку, визначеного для даного виду машинобудівної продукції. В процесі формування ціни служби та відділи заповнюють форми для відділу цін.
Конструкторськими службами ЗАТ «НКМЗ» визначається склад виробу, вага матеріалів, кількість комплектуючих виробів. Технологічні служби розраховують планову кількість нормо – годин на виготовлення виробу та оснастки до нього.
З 1995 року на підприємстві також стали використовувати ціннісний метод. Він показує які затрати може дозволити собі виробник, якщо ціна вже встановлена на ринку.
В теперішній час намітилася тенденція використання метода ціноутворення «директ-костінг».
Необхідною умовою отримання прибутку є визначена ступінь розвитку підприємства, що забезпечує перевищення виручки від реалізації над витратами по виробництву та збуту. Головний факторний ланцюг виглядає так: «витрати – об’єм – прибуток». Складові цієї схеми повинні постійно знаходиться під контролем. Ця задача розв'язується на основі організації обліку затрат по системі «директ-костінг».
Оптимізація прибутку підприємства потребує постійного притоку інформації не тільки зовнішнього характеру, але і внутрішнього – про формування витрат на виробництво та собівартість продукції. Ця інформація спирається на систему виробничого обліку витрат по місцях їхнього виникнення та по видам виробів, на виявлення відхилень расходу ресурсів від стандартних норм, на дані про калькуляцію собівартості окремих видів продукції.
Теоретичною базою оптимізації прибутку і аналізу є система обліку прямих витрат – «директ-костінг», яку ще називають «системою управління вартістю».
Сутність системи «директ-костінг» є розділення витрат на виробництво на постійні та перемінні в залежності від змін в об'ємі виробництва. Цінність такого розподілу- в спрощенні обліку та підвищенні оперативності отримання даних про прибуток. Даний метод передбачає визначення суми перемінних витрат по виду виробу чи обладнанню. Від предпологаемой ціни замовника, або ціни, що діє на ринку, відраховуються перемінні витрати, в результаті отримують маржинальний прибуток підприємства. З іншого боку, маржинальний прибуток підприємства – це сума постійних витрат підприємства та чистого прибутку, тобто прибутку, що залишається підприємству після оплати свої перемінних расходів. Отже, чим нижче умовно-постійні рас ходи, тим більше чистий прибуток підприємства.
Цей метод мобілізує підприємство ефективніше використовувати ресурси.
Також відділ цін ЗАТ «НКМЗ» використовує метод розрахунку ціни по питомим нормативам. Розрахунок цін по питомим нормативам пов'язан з довідником питомих нормативів, де наведені ціни по кожному виду обладнання. Цей метод є методом «швидкого ціноутворення», при якому ціна формується, виходячи з виду обладнання, його маси, та ринку збуту.
В основі встановлення ціни також лежать і виробничі витрати, тому зниження витрат на кожному етапі виробництва в цілому призводить до скорочення собівартості його виготовлення, і як наслідок до зниження ціни.
Характеризуючи основні фактори ціноутворення, їх можна розділити на 2 групи:
а) внутрішні:
– величина матеріальних витрат;
– величина трудових витрат;
– величина постійних рас ходів;
– рівень рентабельності.
б) зовнішні:
– рівень цін у підприємств-конкурентів;
– світовий рівень цін.
Прийнята на підприємстві методика калькуляції собівартості передбачає строгий облік внутрішніх факторів ціноутворення. Величина матеріальних витрат нормується, враховується вартість відходів, що вертаються, транспортно-заготівельних расходів.
2.5 Аналіз ринків збуту
Збут здійснюється в основному методом прямих контрактів. Потфель замовлень НКМЗ приблизно 50% – це Росія, Білорусія, Казахстан та інші країни СНД, 20% – Україна, 30% – далеке зарубіжжя. З кожним роком доля України зменшується, хоча спочатку експорт складав лише 10%.
Пошук потенційних споживачів ведеться не тільки в традиційних для виробництва галузях. В даний час виділені для виробництва галузі, що працюють стабільно зараз і будуть стабільно працювати і в майбутньому. До них відносяться: видобуток золота, алмазів; видобуток руд кольорових металів (кольорова металургія); виробництво феросплавів; чорна металургія; вугільна промисловість, зокрема видобуток коксівного вугілля; хімічна промисловість; вторинна переробка; автомобільна промисловість.
У цих галузях виділені географічні зони, перспективні для розширення зони постачання продукції виробництва. Це:
– Криворізький регіон (видобуток і переробка залізної руди);
– Дніпропетровсько-Запоріжський регіон (видобуток і переробка марганцевої руди);
– Актюбінський регіон, Казахстан (видобуток і переробка марганцевої і хромової руди);
– Алмалик, Навоі, Узбекистан (видобуток і переробка золота).
І, нарешті, складений перелік підприємств, перспективних для розширення зони постачань продукції (табл. 2.1).
Таблиця 2.1. Перелік підприємств перспективних для розширення зони постачання продукції НКМЗ
| Казахстан | |
| ТОВ розріз «Богатир» | Конвеєри, роторні екскаватори |
| ТОВ розріз «Північний» | Роторні перевантажувачі |
| АТВТ ЕЕК розріз «Східний» | ЕШ, дробарки |
| Узбекистан | |
| Навойський ГМК | Роторні екскаватори, дробарки |
| Якутія-Саха | |
| АК Алмази Росія-Саха | Дробарки, конвеєри |
| Айхальський ГЗК | Млини |
| Україна | |
| Дружківський кар'єр | |
| Норинський щебзавод | |
| Коростенський щебзавод | |
| Щерсовське кар`єроуправління | Дробарки, |
| Овручський щебзавод | Конвеєри |
| Ушицький комбінат | Млини, |
| ТОВ ГПМК «Толкачевський» | |
| Малинський завод | |
| ВАТ «Ориана» м. Калуш | |
| Беховський комбінат | |
| Кримська автономія | |
| ПО «Титан» | Дробарки, |
| Балаклавське РУ | млини |
Сучасною тенденцією у розробці, виробництві та торгівлі технологічними засобами виробництва є стремление задовольнити диференційований (адресний) попит замовників. В загальному вигляді сутність можна виразити так:
Вивчення споживачів та їх переваг.
Пристосування до ринку пропозиції тільки тієї продукції, яка відповідає попиту
Активне воздействие на ринок з метою формування попиту та стимулювання збуту.
Для вирішення наведених вище задач необхідно створення ефективних збутових маркетингових систем. Завдяки цьому можна зайняти активну позицію та стимулювати розвиток процесу просування товару, маючи кінцеву мету – контракту на поставку. Одним з засобів досягнення мети можливе створення регіональних центрів моніторингу. Це дозволить безперервно ситуацію на локальному ринку, виявляти потреби замовників та підбирати засоби реалізації можливостей виробництва. Для виробництва і збуту машинобудівної техніки регіональні моніторингові центри будуть найбільш ефективними, так як кількість підприємств – споживачів машинобудівної техніки нараховується більше 150 в Україні, та в країнах СНД.
3. Аналіз фінансового стану ЗАТ «НКМЗ»
Розрахуємо коефіцієнти, що характеризують фінансову стійкість підприємства.
1. Розрахуємо коефіцієнт фінансової автономії на 2007 рік
kавт = ряд. 380 ф. 1 / ряд. 640 ф. 1
kавт н.г.=
 =0,74
kавт
к.г= =0,67
Критичне значення цього коефіцієнту -0,5. Розрахунок коефіцієнтів свідчить про те, що джерела фінансування підприємства більше ніж на половину сформовані за рахунок власних засобів.
Розрахуємо коефіцієнт фінансової автономії на 2006 рік.
kавт = ряд. 380 ф. 1 / ряд. 640 ф. 1
kавт н.г.=
 =0,78
kавт
к.г= =0,74
Розрахуємо коефіцієнт фінансової автономії на 2005 рік.
kавт н.г.=
 =0,81
kавт
к.г= =0,78
Розрахувавши коефіцієнт фінансової автономії за 3 роки, можна зробити висновок, що на підприємстві спостерігається тенденція зменшення використання власних засобів як джерел фінансування підприємства, підприємство стало більш залежне від зовнішніх кредиторів.
2. Розрахуємо коефіцієнт фінансової залежності за формулою:
kзал = 1 / kавт = ряд. 640 ф. 1 / ряд. 380 ф. 1
2007 рік
kзал н.г. = 1,35
kзал к.г.=1,49
2006 рік
kзал н.г. = 1,28
kзал к.г.= 1,35
2005 рік
kзал н.г. = 1,23
kзал к.г.= 1,28
Критичне значення коефіцієнту – 2.
Можна зробити висновок, що спостерігається тенденція збільшення коефіцієнту з 1,23 у 2005 році до 1.35 у 2007 році, що свідчить про збільшення долі засобів в фінансуванні підприємства.
3. Розрахуємо коефіцієнт фінансового ризику за формулою:
kф.р. = (ряд. 430 ф. 1+ ряд. 480 ф. 1 + ряд. 620 ф. 1. + ряд. 630 ф. 1) / ряд. 380 ф. 1
2007 рік
kф.р н.г.
=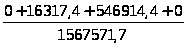 =0,36
kф.р к..г.=
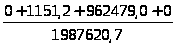 =0,48
2006 рік
kф.р н.г.
=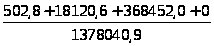 =0,28
kф.р к..г.=
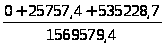 =0,36
2005 рік
kф.р н.г.
=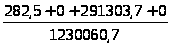 =0,24
kф.р к..г.=
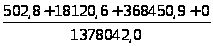 =0,28
оптимальне значення цього коефіцієнту -<=0,5.
Спостерігається зріст цього показника з 0,24 у 2005 році до 0,36 у 2007 році, і це свідчить про те, що на підприємстві посилюється залежність від зовнішніх інвесторів та кредиторів, фінансова стійкість знижується.
4. Розрахуємо коефіцієнт маневреності власного капіталу за формулою:
kман = (ряд. 380 ф. 1 – ряд. 080 ф. 1) / ряд. 380 ф. 1
2007 рік
kман н.г
=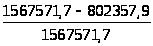 =0,49
kман к.г.
=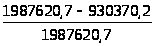 =0,53
2006 рік
kман н.г
=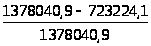 =0,48
kман к.г.
=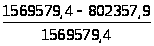 =0,49
2005 рік
kман н.г
=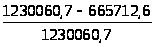 =0,46
kман к.г.
=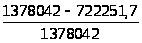 =0,48
Цей показник показує, яка частина власного оборотного капіталу знаходиться в обороті. З 2005 до 2007 року коефіцієнт змінився незначно, і це свідчить про те, що підприємство функціонує нормально. Підприємство характеризується відносно високим рівнем маневреності власного капіталу.
Аналіз ліквідності
1. Розрахуємо коефіцієнт загальної (поточної) ліквідності за формулою:
kзаг. (поточ.) = (ряд. 280 ф. 1 – ряд. 080 ф. 1) / (ряд. 620 ф. 1 + ряд. 430 ф. 1 + ряд. 630 ф. 1)
2007 рік
kзаг.
(поточ.) н.г.=
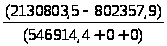 =2,43
kзаг.
(поточ.) н.г.=
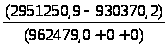 =2,1
2006 рік
kзаг.
(поточ.) н.г.=
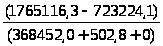 =2,82
kзаг.
(поточ.) н.г.=
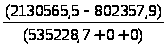 =2,48
2005 рік
kзаг.
(поточ.) н.г.=
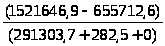 =2,97
kзаг.
(поточ.) н.г.=
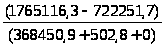 =2,83
Коефіцієнт загальної ліквідності показує, в якій степені оборотні активи що достатньо для оплати поточних зобов'язань.
Коефіцієнт повинен знаходитися в межах від 1 до 2.
Спостерігається перевищення короткострокових засобів над зобов'язаннями більше ніж в 2 рази, що свідчить про порушення структури капіталу. Але спостерігається позитивна тенденція зниження цього показника з 2,97 у 2005 році до 2,43 у 2007 році.
2. Розрахуємо коефіцієнт термінової ліквідності за формулою:
kпром (терм.) = (ряд. 260 ф. 1 – ряд. 100 ф. 1 – ряд. 110 ф. 1 – ряд. 120 ф. 1 – ряд. 250 ф. 1) / (ряд. 620 ф. 1 + ряд. 430 ф. 1 + ряд. 630 ф. 1)
2007 рік
kпром
(терм.) н.г. =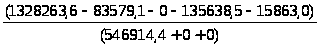 =2,0
kпром
(терм.) к.г. =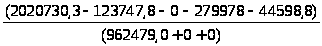 =1,63
2006 рік
kпром
(терм.) н.г. =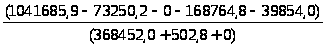 =2,06
kпром
(терм.) к.г. =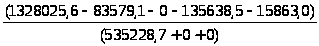 =2,04
2005 рік
kпром
(терм.) н.г. =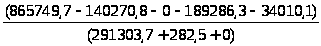 =1,72
kпром
(терм.) к.г. =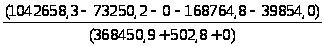 =2,06
Допустиме значення коефіцієнту – 0,7–0,8. Бажане значення – близько 1,5.
Як видно з наведених вище розрахунків коефіцієнти термінової ліквідності вище за визнаний нормальний рівень.
3. Розрахуємо коефіцієнт абсолютної ліквідності за формулою:
kаб = (ряд. 220 ф. 1 + ряд. 230 ф. 1 + ряд. 240 ф. 1) / (ряд. 620 ф. 1 + ряд. 430 ф. 1 + ряд. 630