Діяльність відділу маркетингу на машинобудівному заводі
2007 рік
kаб н.г.=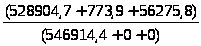 =1,07
kаб к.г.=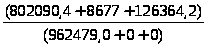 =0,97
Відхилення – =-0,1
2006 рік
kаб н.г=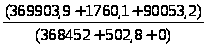 =1,25
kаб к.г=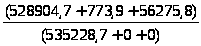 =1,09
Відхилення -= 0,16
2005 рік
kаб н.г=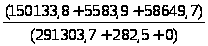 =0,74
kаб к.г=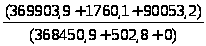 =1,25
Відхилення -= 0,51
Оптимальне значення 0,2–0,35
Коефіцієнти абсолютної ліквідності з2005 до 2007 року як на початок так і на кінець року перевищують рекомендоване оптимальне значення, що свідчить про нераціональне використання грошових коштів.
Тільки у 2007 році спостерігається позитивна тенденція зниження коефіцієнту.
Аналіз рентабельності підприємства
Рентабельність сукупного капіталу розраховуємо за формулою:
RROA = ряд. 170 ф. 2 / ряд. 640 ф. 1
2007 рік
RROA н.г. =
 =0,27
RROA к.г.=
 =0,08
Відхилення – (–) 0,19
2006 рік
RROA н.г. =
 =0,14
RROA к.г.=
 =0,09
Відхилення – (–) 0,05
2005 рік
RROA н.г. =
 =0,13
RROA к.г.=
 =0,08
Відхилення – (–) 0,05
Спостерігається позитивна тенденція збільшення рентабельності з 13% в 2005 році до 27% у 2007 році. Цей показник є цікавим для інвесторів.
Розрахуємо рентабельність власного капіталу за формулою:
RROЕ = ряд. 220 ф. 2 / ряд. 380 ф. 1
2007 рік
RROЕ н.г.
= =0,29
RROЕ к.г.= =0,10
Відхилення – -0,19
2006 рік
RROЕ н.г.
= =0,15
RROЕ к.г.= =0,10
Відхилення – -0,05
2005 рік
RROЕ н.г.= =0,12
RROЕ к.г= =0,10
Відхилення – -0,02
Рентабельність власного капіталу показує, який прибуток дає кожна інвестована власниками грошова одиниця. Спостерігається тенденція зростання показнику рентабельності з 12% (на початок року) 2005 до 29% у 2007 році (на початок року)
Розрахуємо коефіцієнти валової рентабельності продажів за формулою:
RGPM = ряд. 050 ф. 2 / ряд. 035 ф. 2
2007 рік
RGPM п.г.= =0,33
RGPM к.г.= =0,28
Відхилення: -0,05
2006 рік
RGPM п.г ==0,28
RGPM к.г= =0,28
Відхилення -0,00
2005 рік
RGPM п.г==0,28
RGPM к.г= =0,32
Відхилення – 0,04
Коефіцієнт валового прибутку показує ефективність виробничої діяльності підприємства, а також ефективність політики ціноутворення.
У 2005 та 2006 році (на початок року) значення коефіцієнту не змінилося, у 2007 рентабельність зросла з 28% до 32%, що свідчить про ефективну політику ціноутворення на підприємстві протягом 2007 року.
Розрахуємо операційну рентабельність продажів за формулою:
ROIM = ряд. 100 ф. 2 / ряд. 035 ф. 2
2007 рік
ROIM п.р. = =0,22
ROIM к.р.= =0,14
Відхилення: -0,08
2006 рік
ROIM п.р.= =0,14
ROIM п.р= =0,16
Відхилення: 0,02
2005 рік
ROIM п.р==0,16
ROIM п.р= =0,17
Відхилення: 0,01
Цей коефіцієнт показує рентабельність підприємства після відрахування витрат на виробництво та збут товарів. Спостерігається тенденція зростання рентабельності у 2007 році (на початок року) на 6% у порівнянні з 2005 роком.
Розрахуємо коефіцієнт чистої рентабельності продажів
RNPM = ряд. 220 ф. 2 / ряд. 035 ф. 2
2007 рік
RNPM п.р.= =0,21
RNPM к.р= =0,12
Відхилення: -0,09
2006 рік
RNPM п.р= =0,12
RNPM к.р= =0,11
Відхилення: – 0,01
2005 рік
RNPM п.р==0,11
RNPM к.р= =0,14
Відхилення:0,03
Спостерігається позитивна тенденція зростання рентабельності у 2007 році в порівнянні з 2006 роком (на початок року) на 9%.
Аналіз ділової активності
Розрахуємо коефіцієнт оборотності активів за формулою:
kоб.а. = ряд. 035 ф. 2 / (1/2 (гр. 3 ряд. 280 ф. 1 + гр. 4 ряд. 280 ф. 1)
2007 рік
kоб.а.=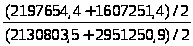 =0,75
2006 рік
kоб.а.=
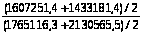 =0,78
2005 рік
kоб.а=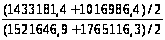 =0,75
Цей коефіцієнт показує, наскільки ефективно підприємство використовує всі ресурси, незалежно від джерела їх прибуття. Розрахувавши коефіцієнт оборотності активів можна зробити висновок, що спостерігається негативна тенденція зниження оборотності з 0,78 у 2006 році до 0,75 у 2007 році.
Розрахуємо коефіцієнт оборотності дебіторської заборгованості за формулою:
kоб.д.з. = ряд. 035 ф. 2 / (1/2 (гр. 3 ряд. 160 ф. 1 + гр. 4 ряд. 160 ф. 1)
2007 рік
kоб.д.з.=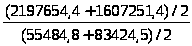 =27,39
2006 рік
kоб.д.з.=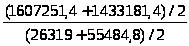 =37,17
2005 рік
kоб.д.з
=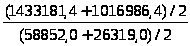 =28,77
Коефіцієнт показує, скільки раз на рік дебіторська заборгованість погашається.
У 2005 і 2007 році коефіцієнт знаходиться приблизно на одному рівні, але у 200г році в порівнянні з 2006 роком спостерігається негативна тенденція різкого зниження коефіцієнту оборотності на 9,78 об.
Розрахуємо коефіцієнт оборотності запасів за формулою:
kоб.з. = ряд. 040 ф. 2 / (1/2 (гр. 3 ряд. 100 – ряд. 140 ф. 1 + гр. 4 ряд. 100 – ряд. 140 ф. 1)
2007 рік
kоб.з.=
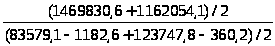 =12,79
2006 рік
kоб.з.=
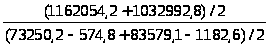 =14,16
2005 рік
kоб.з.=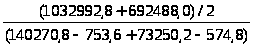 =4,07
Коефіцієнт оборотності запасів показує, скільки обертів за рік зробили запаси, тобто скільки раз вони перенесли свою вартість на готові вироби. Розрахувавши коефіцієнти спостерігається значне збільшення (на 10 обертів) оборотності запасів у 2006 році в порівнянні з 2005 роком.
У 2007 році оборотність запасів знизилася в порівнянні з 2006 роком на 1,37 оберт.
Розрахуємо тривалість оборотності оборотних коштів:
2007 рік
Розрахуємо коефіцієнт кредиторської заборгованості за формулою:
kоб.к.з. = ряд. 040 ф. 2 / (1/2 (гр. 3 ряд. 530 ф. 1 + гр. 4 ряд. 530 ф. 1)
kоб.к.з=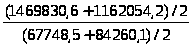 =17,31
Розраховуємо періоди оборотності кредиторської, дебіторської заборгованостей та запасів
tоб.д.з.= =28,15
tоб.з.= =13,14
tоб.к.з= =20,80
Розрахуємо тривалість оборотності оборотних коштів за формулою:
tоб.об.к. = tод.цз + tоб.дз. – tоб.к.з.
tоб.об. к=28,15+13,14–20,80=20,49
2006 рік
kоб.к.з=
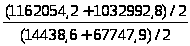 =26,71
Розраховуємо тривалість оборотності кредиторської, дебіторської заборгованостей та запасів
tоб.д.з= =25,42
tоб.з= =9,69
tоб.к.з= =13,48
Розрахуємо тривалість оборотності оборотних коштів за формулою:
tоб.об.к. = tод.цз + tоб.дз. – tоб.к.з.= 25,42+9,69–13,48=21,63
2005 рік
kоб.к.з=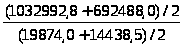 =50,29
Розраховуємо тривалість оборотності кредиторської, дебіторської заборгованостей та запасів
tоб.д.з= =88,45
tоб.з= =12,51
tоб.к.з= =7,16
Розрахуємо тривалість оборотності оборотних коштів за формулою:
tоб.об.к. = tод.цз + tоб.дз. – tоб.к.з.= 88,45+12,51–7,16=93,80
значення тривалості оборотності обротних коштів за 3 роки позитивне, що свідчить про те, що у підприємства виникає потреба у грошових коштах.
Розрахуємо коефіцієнт оборотності основних коштів за формулою:
kф = ряд. 040 ф. 2 / (1/2 (гр. 3 ряд. 030 ф. 1 + гр. 4 ряд. 030 ф. 1)
2007 рік
kф=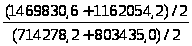 =1,73
2006 рік
kф=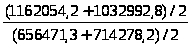 =1,6
2005 рік
kф=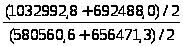 =1,39
Спостерігається позитивна тенденція зростання фондовіддачі з 1,39 у 2005 році до 1,73 у 2007 році. Це свідчить про те, що на підприємстві спостерігається підвищення технологічного рівня, і як наслідок – знижуються витрати.
Діагностика банкрутства
Розрахуємо поточну платоспроможність підприємства:
Пп = ряд. 040 ф. 1 + ряд. 045 ф. 1 + ряд. 220 ф. 1 + ряд. 230 ф. 1 + ряд. 240 ф. 1 + ряд. 620 ф. 1
2007 рік
П=((73,3+42,7)/2+(528904,7+802090,4)/2+(773,9+8677,0)/2+(56275,8+126364,2)/2+(546914,4+962479,0)/2)= 1516297,7
2006 рік
Пп= ((0+0)+(33533,3+73,3)/2+(369903,9+528904,7)/2+(1760,1+773,9)/2+(90053,2+
56275,8)/2+(368452,0+535228,7)/2=989979,45
2005 рік
Пп= ((0+(33533,3+33533,3)/2+(150133,8+369903,9)/2+(5583,9+1760,1)/2+(58649,7+
90053,2)/2+(291303,7+368450,9)/2=701452,9
Поточна платоспроможність >0, що свідчить про стійкий фінансовий стан підприємства.
Розрахуємо коефіцієнт забезпечення за формулою:
kзаб = (ряд. 380 ф. 1 – ряд. 080 ф. 1) / ряд. 260 ф. 1
2007 рік
kзаб п.р.
=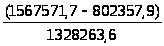 =0,58
kзаб
к..р.=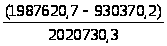 =0,52
2006 рік
kзаб
п.р.=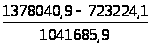 =0,63
kзаб
к..р=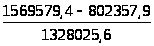 =0,58
2005 рік
kзаб
п.р=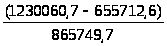 =0,66
kзаб
к..р=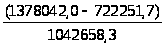 =0,63
Коефіцієнт забезпечення >0,1, це свідчить про те, що ступінь неплатоспроможності – поточна. Але спостерігається негативна тенденція зниження коефіцієнту з 0,66 у 2005 році до 0,58 у 2007 році.
Розрахуємо коефіцієнт покриття за формулою:
kп = ряд. 260 ф. 1 / ряд. 620 ф. 1
2007 рік
kп п.р.= =2,43
kп к.р.
= =2,10
2006 рік
kп п.р= =2,83
kп к.р.= =2,48
2005 рік
kп п.р= =2,97
kп к.р.= =2,83
Коефіцієнт покриття перевищує нормативне значення 1,5, і це свідчить про те, що на підприємстві ступінь неплатоспроможності – поточна, але спостерігається негативна тенденція зниження коефіцієнту у 2007 році в порівнянні з 2006 і 2005 роками.
Чистий прибуток (тис. грн.)
2007 рік
П.р. – 461285,9
к.р. – 198487,5
2006 рік
п.р. – 200494.9
к.р. – 151103,9
2005 рік
П.р. – 151103,9
К.р. – 140162,3
Спостерігається значне збільшення прибутку у 2007 році в порівнянні з 2005 та 2006 роком.
Розрахуємо коефіцієнт Бівера за формулою:
(ряд. 220 ф. 2 + ряд. 260 ф. 2) / (ряд. 480 ф. 1 + ряд. 620 ф. 1)
2007 рік
К.п.р.=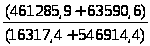 =0,93
К.к.р.=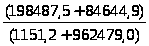 =0,29
2006 рік
К.п.р.=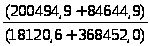 =0,74
К.к.р.=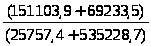 =0,39
2005 рік
К.п.р=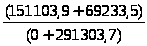 =0,76
К.к.р.=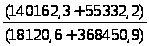 =0,51
Значення коефіцієнту Бівера значно перевищує нормативне, що свідчить про те, що банкротство підприємству не загрожує. Позитивна тенденція також спостерігається в збільшенні цього коефіцієнту за останній рік.
Також для діагностики банкрутства розрахуємо коефіцієнт Альтмана за формулою:
Z = 1,2 X1 + 1,4 X2 + 3,3 X3 + 0,6 X4 + 1 X5,
де Z – інтегральний показник рівня загрози банкрутства;
X1 – відношення власного оборотного капіталу до суми всіх активів підприємства;
X2 – відношення нерозподіленого прибутку до суми всіх активів;
X3 – рівень прибутковості активів;
X4 – коефіцієнт фінансового ризику;
X5 – коефіцієнт оборотності активів.
Z = 1,2 ((ряд. 380 ф. 1 – ряд. 80 ф. 1) / ряд. 280 ф. 1) +
1,4 (ряд. 350 ф. 1 / ряд. 640 ф. 1) +
3,3 (ряд. 050 ф. 2 / ряд. 280 ф. 1) +
0,6 (ряд. 035 ф. 2 / (ряд. 640 ф. 1 – ряд. 380 ф. 1) +
1 (ряд. 035 ф. 2 / (1/2 (гр. 3 ряд. 280 ф. 1 + гр. 4 ряд. 280 ф. 1))
2007 рік
Z =1,2* (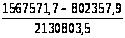 )+1,4*(
 )+3,3*(
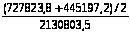 )+
0,6*(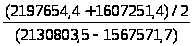 +1*(
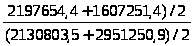 =0,43+0,13+0,92+2,03+0,75=
4,26
2006 рік
Z=1,2*(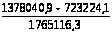 )+1,4*(
 )+3,3
(
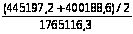 )+0,6*
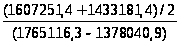 +1*()=0,44+0,14+0,79+2,36+0,78=4,5
2005 рік
Z=1,2*(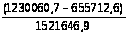 )+1,4*(
 )+3,3*(
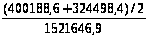 )+0,6*(
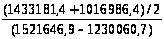 +1()=0,46+0,15+0,79+2,52+0,75=4,67
Так як коефіцієнти Альтмана складають вище 3, то ймовірність банкрутства дуже низька.
4. Індивідуальне завдання
4.1 Рекомендації по вдосконаленню служби маркетингу
машинобудівний завод маркетинг ринок
В процесі проведеного аналізу було виявлено, що на ЗАТ «НКМЗ» відділ маркетингу та контрактів виконує дуже багато функцій. Тому я вважаю, що з метою підвищення ефективності врахування основними структурними підрозділами побажань споживачів можна створити в рамках відділу маркетингу довідкову службу маркетингу. Але варто зазначити, що це буде не звичайне довідкове бюро, де можна отримати коротку інформацію, а основні задачі її будуть такими:
1. виявити сутність проблеми, яка стоїть перед споживачем та запропонувати для нього варіант з використанням продукції підприємства;
2. проконсультувати споживача про технічні характеристики продукції, організацію сервісного обслуговування;
3. надати інформацію про наявність продукції, ціну, умови розрахунку
4. сформувати у споживача позитивний імідж підприємства;
5. отримати та внести в базу даних як можна більше інформації про до служби споживача, включаючи сутність питання, адресу, телефон, дані про намір по придбанню продукції підприємства.
В якості операторів на цій лінії повинні працювати висококваліфіковані спеціалісти, що добре знають продукцію. Що стосується обладнання робочого місця, то воно повинно бути обладнане комп'ютером, що підключена до єдиної комп'ютерної мережі підприємства. Інформація, занесена в базу даних повинна оперативно аналізуватися не тільки службами, що пов'язані з реалізацією продукції, але ї зі спеціалістами конструкторських, технологічних служб, ОТК.
Створення такої структури на підприємстві позитивно відобразиться не тільки на зрості обсягу продажів, але і буде сприяти врахуванню вимог споживачів при розробці нового виду обладнання, вдосконаленню організації сервісного обслуговування та формуванню позитивного іміджу підприємства.
4.2 Асортиментна політика підприємства та шляхи просування товару
Асортимент ЗАТ «НКМЗ» є найбільш широким у машинобудівній галузі. За останні роки він майже не змінювався, лише за останні три роки НКМЗ розширив номенклатуру машин для відкритого та підземного видобутку, транспортування та переробки корисних копалин.
Що стосується просування продукції, то з з метою регулювання виробництва продукції і налагодження відносин з потенційними споживачами, НКМЗ активно бере участь у міжнародних і регіональних виставках, що відвідують також