Оценка факторов, влияющих на производство и реализацию продукции
-изучение жизненного цикла изделий на рынках, принятие своевременных мер по внедрению новых, более совершенных видов продукции и изъятие из производственной программы морально устаревших и экономически неэффективных изделий;
-оценку экономической эффективности и степени риска изменений в ассортименте продукции.
Обобщающую характеристику изменений ассортимента продукции дает одноименный коэффициент, уровень которого определяется следующим образом:
К ас =
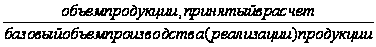 (17)
В расчет данного коэффициента принимается фактический выпуск продукции каждого вида в отчетном периоде, но не более базового (планового, прошлого периода).
Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к изменению ее структуры, т.е. удельный вес одних видов продукции возрастает, а других – уменьшается.
Для характеристики интенсивности структурных преобразований на предприятии можно использовать коэффициент структурной активности, который мы предлагаем рассчитывать следующим образом:
Кстр.акт =
 ,
(18)
где Δ ,
- изменение
удельного веса
i-того вида
(номенклатурной
группы) продукции
в общем объеме
выпуска (продаж)
за исследуемый
период;
n – число номенклатурных групп (видов) продукции.
Чем активнее структурные преобразования на предприятии, тем выше уровень данного коэффициента. Это свидетельствует о том, что администрация предприятия активно реагирует на изменение конъюнктуры рынка, своевременно обновляя ассортимент продукции.
Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, себестоимость товарной продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем выпуска в стоимостном выражении возрастает, и наоборот. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и, соответственно, при уменьшении доли низкорентабельной продукции.
Расчет влияния структуры производства на уровень перечисленных показателей можно произвести способом цепной подстановки, который позволяет абстрагироваться от всех факторов, кроме структуры продукции:
ВПусл1 = ∑ (VВПобщ1 * Удi1 * Цi0) (19)
где ВП – стоимость валового выпуска продукции;
VВПобщ – общий объем выпуска продукции в натуральном или условно – натуральном выражении;
Удi – удельный вес i-го вида продукции в общем объеме производства;
Цi - цена i-го вида продукции
Это показатель объема выпуска продукции фактической при фактической структуре и плановой цене.
ВПусл2 = ∑ (VВПобщ1 * Удi0 * Цi0) (20)
Это показатель объема выпуска продукции фактической при плановой структуре и цене.
На основании данных показателей рассчитываем влияние структуры на объем выпуска продукции:
ΔВПстр = ВПусл1 - ВПусл2, (21)
Аналогичным образом определяется влияние структуры реализованной продукции на сумму выручки и на другие показатели деятельности предприятия: трудоемкость, материалоемкость, общую сумму затрат, прибыль, рентабельность и другие экономические показатели, что позволит комплексно, всесторонне оценить эффективность ассортиментной и структурной политики предприятия.
Номенклатура – это перечень наименований изделий и их кодов (в кодификаторе) установленных для соответствующих видов продукции в общероссийском кодификаторе промышленной продукции (ОКПП) действующем на территории СНГ. [27, с. 447]
Анализ качества продукции. Важным показателем деятельности промышленных предприятий является качество продукции. Его повышение – одна из форм конкурентной борьбы, завоевания и удержания позиций на рынке. Высокий уровень качества продукции способствует повышению спроса на продукцию и увеличению суммы прибыли за счет не только объема продаж, но и более высоких цен.
Обобщающие показатели характеризуют качество всей произведенной продукции независимо от ее вида и назначения:
- удельный вес новой продукции в общем ее выпуске;
-удельный вес продукции высшей категории качества;
-средневзвешенный балл продукции;
-средний коэффициент сортности (отношение стоимости произведенной продукции к ее стоимости по ценам первого сорта);
-удельный вес аттестованной и неаттестованной продукции;
-удельный вес сертифицированной продукции;
-удельный вес продукции, соответствующей мировым стандартам;
-удельный вес экспортируемой продукции, в том числе в высокоразвитые промышленные страны.
Индивидуальные (единичные) показатели качества продукции характеризуют одно из ее свойств:
-полезность (жирность молока, зольность угля, содержание железа в руде, содержание белка в продуктах питания и др.);
-надежность (долговечность, безотказность в работе);
-технологичность, т.е. эффективность конструкторских и технологических решений (трудоемкость, энергоемкость);
-эстетичность изделий.
Косвенные показатели – это штрафы за некачественную продукцию, объем и удельный вес забракованной продукции, удельный вес продукции, на которую поступили претензии (рекламации) от покупателей, потери от брака и другие.
Первая задача анализа – изучить динамику перечисленных показателей, выполнение плана по их уровню, причины их изменения и дать оценку работы предприятия по достигнутому уровню качества продукции.
Вторая задача анализа – определение влияния качества продукции на стоимостные показатели работы предприятия: выпуск товарной продукции (ΔВП), выручку от реализации продукции (ΔВ) и прибыль (ΔП). Расчет производится следующим образом:
ΔВП = (Ц1 – Ц0) * VВП1; (22)
ΔВ = (Ц1 – Ц0) * VРП1; (23)
ΔП = [(Ц1 – Ц0) * VРП1] - [ (С1 – С0) * VРП1], (24)
где Ц0 и Ц1 – соответственно цена изделия до и после изменения качества;
С0 и С1 – соответственно уровень себестоимости изделия до и после изменения качества;
VВП1 – объем произведенной продукции повышенного качества;
VРП1 – объем реализации продукции повышенного качества.
Если предприятие выпускает продукцию по сортам и произошло изменение сортового состава, то вначале необходимо рассчитать, как изменились средневзвешенная цена и средневзвешенная себестоимость единицы продукции, а затем по приведенным выше алгоритмам определить влияние сортового состава на выпуск товарной продукции, выручку и прибыль от ее реализации.
Расчет влияния сортового состава продукции на объем ее производства в стоимостном выражении можно произвести способом абсолютных разниц: изме нение удельного веса по каждому сорту (ΔУдi) нужно умножить на цену соответствующего сорта (Цi), результаты сложить и умножить на общий фактический выпуск данного вида продукции в натуральном выражении (VВПобщ1):
ΔВПсорт = ∑ (ΔУдi * Цi0) * VВПобщ1. (25)
Аналогичным образом определяют изменение среднего уровня себестоимости изделия за счет изменения сортового состава.
После этого можно определить влияние изменения сортового состава на сумму прибыли:
ΔП сорт = (ΔЦсорт – ΔСсорт) * VРПобщ1, (26)
где ΔЦсорт – изменение среднего уровня цены за счет сортового состава;
ΔСсорт – изменение среднего уровня себестоимости изделия за счет сортового состава;
VРПобщ1 – общий объем выпуска продукции в натуральном выражении отчетного периода.
Подобные расчеты делают по всем видам продукции, по которым установлены сорта, и результаты обобщают. [27, с. 452]
Для оценки изменения объема выпуска продукции необходимо рассчитать следующие показатели:
Объем выпуска продукции в натуральных единицах по плану равна выпуск продукции по плану умножить на цену за единицу продукции плановую:
VВП = ВПн.ед.план * Цпл. (27)
Объем выпуска продукции фактический в натуральных единицах при плановой цене единицы продукции:
VВП = ВПн.ед.факт * Цпл. (28)
-Объем выпуска продукции фактически:
VВП = ВПн.ед.факт * Цфакт (29)
-Объем фактически выпущенной продукции при плановой структуре и плановых ценах единицы продукции:.
VВП = ВПн.ед.факт * Удпл * Цпл. (30)
-Объем фактически выпущенной продукции при фактической структуре и плановых ценах единицы продукции:
VВП = ВПн.ед.факт * Удфакт * Цпл. (31)
На основании данных показателей рассчитываем изменения объема выпуска продукции за счет следующих факторов:
-за счет изменения выпуска продукции в натуральных единицах:
ΔVВПвпн.ед. = (ВПн.ед.факт * Цпл) – (ВПн.ед.план * Цпл) (32)
-за счет изменения цены единицы продукции:
ΔVВП ц = (ВПн.ед.факт * Цфакт) – (ВПн.ед.факт * Цпл) (33)
за счет изменения структурных сдвигов:
ΔVВП удi = (ВПн.ед.факт * Удфакт * Цпл.) – (ВПн.ед.факт * Удпл * Цпл). (34)
Аналогичным образом рассчитывается изменение объема реализации продукции и для этого рассчитаем следующие показатели:
-Объем реализации продукции в натуральных единицах по плану:
VРП = РПн.ед.план * Цпл. (35)
-Объем реализации продукции фактический в натуральных единицах при плановой цене единицы продукции:
VРП = РПн.ед.факт * Цпл. (36)
-Объем реализации продукции фактически:
VРП = РПн.ед.факт * Цфакт (37)
-Объем фактически реализованной продукции при плановой структуре и плановых ценах единицы продукции:.
VРП = РПн.ед.факт * Удпл * Цпл. (38)
-Объем фактически реализованной продукции при фактической структуре и плановых ценах единицы продукции:
VРП = РПн.ед.факт * Удфакт * Цпл. (39)
На основании данных показателей рассчитываем изменения объема реализации продукции за счет следующих факторов:
а) за счет изменения реализации продукции в натуральных единицах:
ΔVРПвпн.ед. = (РПн.ед.факт * Цпл) – (РПн.ед.план * Цпл) (40)
б) за счет изменения цены единицы продукции:
ΔVРП ц = (РПн.ед.факт * Цфакт) – (РПн.ед.факт * Цпл) (41)
в) за счет изменения структурных сдвигов:
ΔVРП удi = (РПн.ед.факт * Удфакт * Цпл.) – (РПн.ед.факт * Удпл * Цпл). (42)
Все рассмотренные выше показатели могут быть использованы предприятием при оценке объема и реализации продукции. На основе полученных данных показателей предприятие может оценить эффективность своей деятельности и, исходя, из этого спланировать дальнейшую работу.
Итак, в первой главе мы рассмотрели теоретическую основу формирования плана выпуска продукции на предприятии, дали оценку методологии анализа производства и реализации продукции. [35, с. 331]
2 Оценка выпуска и реализации готовой продукции на предприятии ООО «Заинский крекер»
2.1 Краткая характеристика деятельности предприятия
ОАО «Заинский крекер» ведет свою летопись с 1974 года: изначально – как Заинский пищевой комплекс, а с 1986 года – как ОАО «Заинская кондитерская фабрика».
Юридический адрес: 423520, Республика Татарстан, г.Заинск, ул. Нариманова, 16
Новая жизнь предприятия началась с введения в эксплуатацию в 1991 году автоматизированной линии западногерманской фирмы «ВЕРНЕР И ПФЛЯЙДЕРЕР» по производству крекера. С пуском линии фабрика превратилась в современное производство, использующее последние научные и технические достижения в технологическом процессе.
В октябре 2009 года ОАО «Заинский крекер» реорганизовался в ООО «Заинский крекер».
Основным видом деятельности является производство мучных кондитерских изделий: - крекера, сахарного печенья и шоколадных конфет..
Январь 2003 года ознаменовался установкой штамповочного автомата итальянской фирмы Laser s.r.1 для выработки сахарных и затяжных сортов печенья. Благодаря этому стало возможно выпускать на одной линии и крекер и сахарное печенье.
В 2004 году реконструировали Цех 1 по производству конфет. В цехе восстановили линию глазирования шоколадом. Организован участок по производству конфет со сбивным корпусом, («Птичье молоко», «Золотая рыбка») грильяжным корпусом (грильяж мягкий с орехами) печенья – сэндвич.
В феврале 2005 года было приобретено и смонтировано и смонтировано технологическое оборудование по производству сахарного печенья и данная линия выделена в отдельное производство. С пуском линии на предприятии введены новые дополнительные мощности, что позволило увеличить объем производства и ассортимент выпускаемой продукции.
В настоящее время предприятие состоит из двух производственных цехов:
Цех 1. В результате проведенной реконструкции цеха, увеличился объем и ассортимент вырабатываемой продукции, что в свою очередь потребовало дальнейшей модернизации.В 2005 году приобретены два новых варочных котла марки КПЭ 100, сбивальная машина МПВ 100 для приготовления массы суфле.В марте 2006 года для производства конфет закупили новую линию глазирования шоколадом «ЛГШ».Специалистами предприятия разработан и внедрен в производство новый вид оригинальных конфет серии «Рандеву» на основе натурального сырья; (курага, чернослив, изюм, груша) без консервантов, глазированные белым и темным шоколадом. Для производства этих конфет в 2006 году приобрели экструзионно-формовочное оборудование «Rheon Cornucopia KN», что позволило до минимума сократить ручной труд.
Цех 2. В цехе № 2 работает линия по производству крекера производительностью 360 тонн в месяц. На этой линии вырабатываются как весовые крекера так и фасованные. Имеющиеся автоматы «Хастамат» и “RED” позволяют фасовать кондитерские изделия от 150-500 гр в вертикальном и горизонтальном исполнения в специальной упаковке – флоупак и термоусадочной пленке.Линия сахарного печенья является сложным техническим решеньем специалистов предприятия, так как в ее состав входят узлы и оборудование различных фирм ( Германия, Италия, Россия). Мощность линии составляет до 200 тонн в месяц. Отличительной особенностью этой линии является то, что в ней смонтирован узел для производства печенья с льезоном, что позволяет вырабатывать сахарное печенье с различными посыпками (сахар, корица, мак, кунжут).
В 2005 году ОАО «Заинский крекер» разработал и зарегистрировал торговую марку «Римлана». Сегодня под торговой маркой вырабатываются 7 наименований сдобного печенья и 4 наименования шоколадных конфет. Ассортимент продукции постоянно расширяется и совершенствуется ее качество.
Продукция предприятия получила высокое признание на недавних отраслевых выставках и конкурсах:
Золотая медаль за лучший продукт выставки «ВОЛГАПРОДЭКСПО» г. Казань, 2002г.;
Золотая медаль за отличное качество 7 и 8 Международных выставок продуктов и упаковок, г. Пермь, 2002г. и 2003 г.;
Лауреат республиканского конкурса «100 лучших товаров России», г. Казань, 2003г.;
ООО «Заинский крекер» это стабильно работающее и динамично развивающиеся предприятие. Широкий ассортимент, высокое качество, индивидуальный подход к покупателям, гибкая система скидок позволяют нам работать на кондитерских рынках г.г. Москвы, Санкт-Петербург, Перми, Челябинска, Татарстана и Чувашской Республики и других регионов.
Все выше перечисленное позволяет с высокой степенью ответственности утверждать, что предприятие ООО «Заинский крекер» по праву заслуживает статус надежного и перспективного партнера на рынке кондитерских изделий.
Основные технико – экономические показатели деятельности предприятия за 2009 год отразим в таблице 2.1
Таблица 2.1 – Основные технико – экономические показатели за 2009 год
| Показатели | Ед.изм | 2009 год |
| Выпуск продукции | тыс.руб. | 19 829 |
| Объем реализованной продукции | тыс.руб. | 19 829 |
| Валовая прибыль | тыс.руб. | 5 144 |
| Среднесписочная численность работающих | чел. | 190 |
| Производительность труда | % | 70 |
| Среднемесячная заработная плата | руб. | 5 939 |
2.2 Анализ факторов, влияющих на производство и реализацию продукции
Оценка выпуска и реализации продукции начинается с анализа динамики изменения среднегодового темпа роста выпуска и реализации продукции. Для этого составим таблицы 2.2, 2.3, где определяем базисные и цепные темпы роста выпуска и реализации продукции, используя данные из приложений А,Б, В.
Таблица 2.2 – Динамика производства и реализации глазированного печенья в сопоставимых ценах
Год |
Объем производства продукции, млн.руб. |
Темпы роста,% |
Объем реализации, млн.руб. |
Темпы роста,% | ||
|
базис ные |
цеп ные |
базис ные |
цеп ные |
|||
| 2004 | 10 164 | 100 | 100 | 10 348 | 100 | 100 |
| 2005 | 10 682 | 105,1 | 105,1 | 12 052 | 116,47 | 116,47 |
| 2006 | 11 289 | 111,07 | 105,68 | 12 334 | 119,19 | 102,34 |
| 2007 | 12 015 | 118,21 | 106,43 | 12 948 | 125,13 | 104,98 |
| 2008 | 12 420 | 122,2 | 103,37 | 13 015 | 125,77 | 100,52 |
Таблица 2.3 – Динамика производства и реализации конфет в сопоставимых ценах
Год |
Объем производства продукции, млн.руб. |
Темпы роста,% |
Объем реализации, млн.руб. |
Темпы роста,% | ||
|
базис ные |
цеп ные |
базис ные |
цеп ные |
|||
| 2004 | 8 400 | 100 | 100 | 8 231 | 100 | 100 |
| 2005 | 8 635 | 102,8 | 102,8 | 8 965 | 108,92 | 108,92 |
| 2006 | 9 269 | 110,35 | 107,34 | 9 456 | 114,88 | 105,48 |
| 2007 | 9 361 | 111,44 | 100,1 | 9 963 | 121,04 | 105,36 |
| 2008 | 10 142 | 120,74 | 108,34 | 10 587 | 128,62 | 106,26 |
Среднегодовой темп роста (прироста) выпуска и реализации продукции за год рассчитывается по среднегеометрической или среднеарифметической взвешенной:
Среднегодовой темп роста выпуска глазированного печенья:
Трвп =
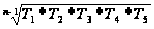 ,
(43)
где Т1, Т2, Т3, Т4, Т5 - цепные темпы роста выпуска за соответствующие года
n – число рассматриваемых лет
Трвп =
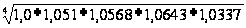 =
 =
1,0514 = 105,14 %
Трпр = 105,14 – 100 = 5,14 %
Тррп =
,
(44)
где Т1, Т2, Т3, Т4, Т5 - цепные темпы роста реализации за соответствующие года
n – число рассматриваемых лет
Тррп =
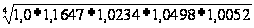 =
 = 1,059 = 105,9 %
Тпр = 105,9 – 100 = 5,9 %
Среднегодовой темп роста выпуска конфет рассчитываем также по формулам 43, 44:
Трвп =
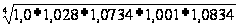 =
 = 1,0459 = 104,59 %
Трпр = 104,59 – 100 = 4,59 %
Тррп =
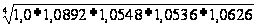 =
 =
1,065 = 106,5 %
Тпр = 106,5 – 100 = 6,5 %
Анализируя динамику выпуска глазированного печенья и конфет, можно отметить, что в целом наблюдается рост производства и реализации данных видов продукции. Из таблицы 2.1 и 2.2 видно, что за пять лет объем производства глазированного печенья возрос на 22,2,%, а у конфет – на 20,74%, объем реализации глазированного печенья возрос на 25,77%, а у конфет – на 28,62%. Темпы роста реализации выше темпов роста производства, что свидетельствует о высоком спросе на эти виды продукции. Можно отметить, что в целом среднегодовой тем роста производства печенья составило 5,14%, а среднегодовой темп роста реализации данного продукта за анализируемый период составил 5,9%. Аналогичная ситуация наблюдается по производству конфет, так за пять лет среднегодовой темп роста выпуска конфет составил 4,59%, а среднегодовой темп роста реализации – 6,5%.
В дальнейшем необходимо провести оценку изменения выпуска и реализации двух видов продукции за счет следующих факторов:
-За счет изменения выпуска и реализации продукции в натуральных единицах;
-За счет изменения цены единицы продукции;
-За счет изменения структурных сдвигов в составе выпускаемой и реализованной продукции.
С целью выявления факторов, влияющих на изменение выпуска продукции составляем таблицы исходных данных 2.4, 2.6:
Таблица 2.4 – Исходные данные для оценки изменения выпуска продукции за 2006 – 2007 года
|
Наименование продукции |
Объем выпуска продукции, кг |
Цена за единицу продукции, руб. |
Структура выпускаемой продукции, % |
|||
| 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | |
|
Глазированное печенье |
64 215 | 66 565 | 175,8 | 180,5 | 0,459 | 0,481 |
| Конфеты | 75 388 | 71 908 | 122,95 | 130,18 | 0,541 | 0,519 |
| Итого | 139 603 | 138 473 | - | - | 1,00 | 1,00 |
На основании данной таблицы 2.3 рассчитаем следующие показатели с применением формул 27 - 34:
-Объем выпуска продукции в денежном выражении в 2006 году:
VВП2006 = ВП2006 * Ц2006
1)объем выпуска глазированного печенья :
VВП2006 = 64 215 * 175,8 = 11 288 997 рублей
2)объем выпуска конфет :
VВП2006 = 75 388 * 122,95 = 9 268 954,6 рублей.
-Объем выпуска продукции в 2007 году в натуральных единицах при цене единицы продукции 2006 года:
VВПвп = ВП2007 * Ц2006
1)объем выпуска глазированного печенья:
VВПвп = 66 565 * 175,8 = 11 702 127 рублей
2)объем выпуска конфет :
VВПвп = 71 908 * 122,95 = 8 841 088,6 рублей.
Объем выпуска продукции 2007 года:
VВП2007 = ВП2007 * Ц2007
1)объем выпуска глазированного печенья:
VВП2007 = 66 565 * 180,5 = 12 014 982,5 рублей
2)объем выпуска конфет:
VВП2007 = 71 908 * 130,18 = 9 360 983,44 рублей.
На основании данных показателей рассчитываем изменения объема выпуска продукции в 2007 году по сравнению с 2006 годом за счет следующих факторов:
- за счет изменения выпуска продукции в натуральных единицах:
∆VВПВП = VВПВП – VВП2006
а) изменения выпуска глазированного печенья:
∆VВПВП = 11 702 127 – 11 288 997 = 413 130 рублей
б) изменения выпуска конфет:
∆VВПВП = 8 841 088,6 – 9 268 954,6 = - 427 866 рублей.
- за счет изменения цены единицы продукции:
∆VВПц. = VВП2007 – VВПВП
а) изменения цены единицы продукции глазированного печенья:
∆VВПц. = 12 014 982,5 – 11 702 127 = 312 855,5 рублей
б) изменения цены единицы продукции конфет:
∆VВПц. = 9 360 983,44 – 8 841 088,6 = 519 894,84 рублей.
Общие изменения:
∆VВП общ. = VВП2007 – VВП2006
-для глазированного печенья:
∆VВП общ. = 12 014 982,5 – 11 288 997 = 725 985,5 рублей для конфет:
∆VВП общ. = 9 360 983,44 – 9 268 954,6 = 92 028,84 рублей.
С целью оценки изменения общего объема производства продукции за счет факторов применяем следующую факторную модель:
VВП = ∑ ( ВПобщ.н.ед. * Удi * Цi ), (45)
где ВПобщ.н.ед. – общий объем выпуска
Удi – структура выпускаемой продукции
Цi – цена единицы продукции.
VВП в 2006 году:
VВП2006 = (139 603 * 0,459 * 175,8) + (139 603 * 0,541 * 122,95) =
= 11 264 873,20 + 9 285 826,17 = 20 550 699,36 рублей.
VВП при выпущенной продукции в 2007 году:
VВПвп2007 = (138 473 * 0,459 * 175,8) + (138 473 * 0,541 * 122,95) =
= 11 173 691,01 + 9 210 663,14 = 20 384 354,16 рублей.
VВП при объеме и структуре 2007 года:
VВПУд = (138 473 * 0,481 * 175,8) + (138 473 * 0,519 * 122,95) =
= 11 709 249,19 + 8 836 107,53 = 20 545 356,71 рублей.
VВП в 2007 году:
VВП2007 = (138 473 * 0,481 * 180,5) + (138 473 * 0,519 * 130,18) =
= 12 022 295,10 + 9 355 709,46 = 21 378 004,55 рублей.
На основе данных показателей определяем изменение объема выпуска двух видов продукции в 2007 году по сравнению с 2006 годом за счет следующих факторов:
- за счет изменения выпуска продукции в натуральных единицах:
ΔVВПвп = VВПвп2007 – VВП2006
ΔVВПвп = 20 384 354,16 – 20 550 699,36 = - 166 345,21 рублей
- за счет изменения цены единицы продукции:
ΔVВПц = VВП2007 – VВПУд
ΔVВПц = 21 378 004,55 – 20 545 356,71 = 832 647,84 рублей
- за счет изменения структуры:
ΔVВПУд = VВПУд - VВПвп2007
ΔVВПУд = 20 545 356,71 – 20 384 354,16 = 161 002,56 рублей
- общее изменение:
ΔVВПобщ = VВП2007 - VВП2006
ΔVВПобщ = 21 378 004,55 – 20 550 699,36 = 827 305,19 рублей.
Результаты факторного анализа выпуска двух видов продукции отразим в таблице 2.5.
Таблица 2.5 – Результаты изменения выпуска продукции в 2007 году по
сравнению с 2006 годом
|
Наименование продукции |
Изменения | |||
общие |
в том числе: | |||
| VВПд.ед | цены | структуры | ||
|
глазированное Печенье |
725 985,5 | 413 130 | 312 855,5 | - |
| конфеты | 92 028,84 | - 427 866 | 519 894,34 | - |
| всего | 827 305,19 | - 166 345,21 | 832 647,84 | 161 002,56 |
Влияние факторов на изменение выпуска двух видов продукции в 2007 году по сравнению с 2006 годом отображены на рисунке 2.1
Рисунок 2.1 – Влияние факторов на изменение выпуска двух видов продукции в 2007 году по сравнению с 2006 годом
Оценка изменения объема выпуска глазированного печенья в 2007 году по сравнению с 2006 годом показывает, что в целом объем выпуска печенья увеличился на 725 985,5 рублей. На это увеличение повлияли следующие факторы:
-увеличение выпуска глазированного печенья на 2 350 кг (66 565 – 64 215) позволило увеличить объем выпуска глазированного печенья на 413 130 рублей;
-увеличение цены на 4,70 рубля (180,5 – 175,8) позволило увеличить объем выпуска глазированного печенья на 312 855,5 рублей.
Оценка изменения объема выпуска конфет в 2007 году по сравнению с 2006 годом показывает, что в целом объем выпуска конфет увеличился на 92 028,84 рубля. На это увеличение повлияли следующие факторы:
-уменьшение выпуска конфет на 3 480 кг (71 908 – 75 388) позволило снизить объем выпуска конфет на 427 866 рублей;
-увеличение цены на 7,23 рублей (130,18 – 122,95) позволило увеличить объем выпуска конфет на 519 894,34 рубля.
Оценка изменения объема выпуска продукции по двум видам продукции показала, что в целом в 2007 году по сравнению с 2006 годом объем выпуска увеличился на сумму 827 305,19 рублей, в том числе:
- увеличение выпуска глазированного печенья на 2 350 кг и