Оценка факторов, влияющих на производство и реализацию продукции
- изменение структуры реализованных продукций (печенья, конфет) привело к снижению объема реализации продукций в денежном выражении на сумму 60 127,57 рублей, что показывает уменьшение объема реализации в натуральных единицах более дорогостоящей продукции.
2.3 Оценка факторов, влияющих на безубыточность производства продукции
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытков. Это выручка, которая необходима для того, чтобы предприятие начало получать прибыль. Ее можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
Разность между фактическим количеством реализованной продукции и безубыточном объемом продаж – это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия.
Безубыточный объем продаж и зона безопасности предприятия являются основополагающими показателями при разработке бизнес – планов, обосновании управленческих решений, оценке деятельности предприятий, определять и анализировать которые должны уметь каждый бухгалтер, экономист, менеджер.
Расчет данных показателей основывается на взаимодействии: затраты – объем продаж – прибыль. Для определения их уровня можно использовать графический и аналитический способы.
С целью оценки влияния факторов на изменение точки безубыточности и зоны безопасности составим таблицу исходных данных 2.12, используя данные из приложений А, Б, Г.
Таблица 2.12 – Исходные данные для определения безубыточного объема продаж и зоны безопасности глазированного печенья за 2006 – 2007 года
| Показатели | 2006 г | 2007 г | Отклонения | |
| абсолютные |
Относи тельные,% |
|||
| Объем реализации, кг | 70 159 | 71 734 | 1 575 | 2,24 |
| Цена за кг продукции, руб. | 175,8 | 180,5 | 4,7 | 2,67 |
| Выручка, руб. | 12 333 952,2 | 12 947 987,00 | 614 034,8 | 4,98 |
| Постоянные затраты на кг продукции, руб. | 21,38 | 20,05 | - 1,33 | - 6,22 |
| Постоянные затраты на весь объем, руб. | 1 499 999,42 | 1 438 266,70 | -61 732,72 | - 4,12 |
| Переменные затраты на кг продукции, руб. | 53,42 | 51,52 | - 1,9 | - 3,56 |
| Переменные затраты на весь объем, руб. | 3 747 893,78 | 3 695 735,68 | - 52 158,10 | - 1,39 |
| Прибыль от реализации продукции, руб. | 7 086 059,00 | 7 813 984,62 | 727 925,62 | 10,27 |
На основании данных представленных в таблице 2.12 рассчитаем следующие показатели:
Рассчитаем величину маржинального дохода для глазированного печенья по следующей формуле:
МД = В – b, (47)
где В – выручка
b – переменные затраты.
- определим маржинальный доход в 2006 году:
МД2006 = В2006 – b2006 = 12 333 952,2 – 3 747 893,78 = 8 586 058,42 рублей.
- определим маржинальный доход в 2007 году:
МД2007 = В2007 – b2007 = 12 947 987 – 3 695 735,68 = 9 252 251,32 рублей.
Определим долю маржинального дохода в составе выручки по формуле:
Дмд = МД : В, (48)
где Дмд – доля маржинального дохода.
- определим долю маржинального дохода в составе выручки в 2006 году:
Дмд2006 = МД2006 : В2006 = 8 586 058,42 : 12 333 952,2 = 0,696
- определим долю маржинального дохода в составе выручки в 2007 году:
Дмд2007 = МД2007 : В2007 = 9 252 251,32 : 12 947 987 = 0,715.
Рассчитаем безубыточный объем реализации глазированного печенья в стоимостном выражении по формуле:
В кр = А : Дмд, (49)
где В кр – безубыточный объем продукции
А - постоянные затраты.
- определим безубыточный объем реализации глазированного печенья в 2006 году:
В кр2006 = А2006 : Дмд2006 = 1 499 999,42 : 0,696 = 2 155 171,58 рублей
- рассчитаем безубыточный объем реализации глазированного печенья в 2007 году:
В кр2007 = А2007 : Дмд2007 = 1 438 266,70 : 0,715 = 2 011 561,81 рублей.
Также определим точку безубыточности в условных единицах по формуле:
V кр = А : (Ц – b), (50)
где V кр – критический объем реализации
Ц – цена единицы продукции
b - переменные затраты на единицу продукции.
- определим критический объем печенья в 2006 году:
V кр2006 = А 2006 : (Ц2006 – b2006) = 1 499 999,42 : (175,8 – 53,42) =
= 12 256,90 кг
- рассчитаем критический объем реализации печенья в 2007 году:
V кр2007 = А 2007 : (Ц2007 – b2007) = 1 438 266,70 : (180,5 – 51,52) =
= 11 151,08 кг.
Рассчитаем показатель зоны безопасности в процентах по формуле:
ЗБ = ((V – Vкр) : V) * 100%, (51)
где ЗБ – зона безопасности,%
V – фактический объем реализованной продукции,усл.ед.
- определим зону безопасности глазированного печенья в 2006 году:
ЗБ2006 = (V2006 – Vкр2006) : V2006 = (70 159 – 12 256,90) : 70 159 =
= 0,8253 = 82,53 %
- рассчитаем зону безопасности глазированного печенья в 2007 году:
ЗБ2007 = (V2007 – Vкр2007) : V2007 = (71 734 – 11 151,08) : 71 734 =
= 0,8445 = 84,45 %.
Объединим полученные результаты в таблице 2.13.
Таблица 2.13 – Показатели безубыточного объема реализации глазированного печенья в 2006 и 2007 годах
| Показатели | 2006 год | 2007 год | Отклонения | |
| абсолютные |
Относи тельные,% |
|||
| Маржинальный доход | 8 586 058,42 | 9 252 251,32 | 666 192,90 | 7,76 |
| Доля маржинального дохода в составе выручки | 0,696 | 0,715 | 0,019 | 2,73 |
| Критический объем реализации продукции, руб. | 2 155 171,58 | 2 011 561,81 | - 143 609,77 | - 6,66 |
| Критический объем реализации продукции, кг | 12 256,90 | 11 151,08 | -1 105,82 | -9,02 |
| Зона безопасности, % | 82,53 | 84,45 | 1,92 | 2,33 |
В дальнейшем необходимо рассчитать показатели безубыточного объема продаж и зоны безопасности конфет на предприятии. Данные для расчета представим в таблице 2.14, используя данные приложений А, Б, Д.
Таблица 2.14 – Исходные данные для определения безубыточного объема продаж и зоны безопасности конфет за 2006 – 2007 года
| Показатели | 2006 г | 2007 г | Отклонения | |
| абсолютные |
Относи тельные,% |
|||
| Объем реализации, кг | 76 909 | 76 532 | - 377 | - 0,49 |
| Цена за кг продукции, руб. | 122,95 | 130,18 | 7,23 | 5,88 |
| Выручка,руб. | 9 455 961,55 | 9 962 935,76 | 506 974,24 | 5,36 |
| Постоянные затраты на весь объем, руб. | 1 313 605,72 | 1 242 879,68 | - 70 726,04 | -5,38 |
| Постоянные затраты на кг продукции, руб. | 17,08 | 16,24 | - 0,84 | - 4,92 |
| Переменные затраты на весь объем, руб. | 6 318 074,35 | 6 390 422,00 | 72 347,65 | 1,15 |
| Переменные затраты на кг продукции, руб. | 82,15 | 83,50 | 1,35 | 1,64 |
| Прибыль от реализации продукции, руб. | 1 824 281,48 | 2 329 634,08 | 505 352,6 | 27,70 |
На основании данных представленных в таблице 2.14 рассчитаем следующие показатели:
- определим маржинальный доход конфет в 2007 году по формуле 47:
МД2006 = В2006 – b2006 = 9 455 961,55 – 6 318 074,35 = 3 137 887,20 рублей
- определим маржинальный доход в 2008 году по формуле 47:
МД2007 = В2007 – b2007 = 9 962 935,76 – 6 390 422 = 3 572 513,76 рублей
- определим долю маржинального дохода в составе выручки в 2006 году по формуле 48:
Дмд2006 = МД2006 : В2006 = 3 137 887,20 : 9 455 961,55 = 0,332
- определим долю маржинального дохода в составе выручки в 2008 году по формуле 48:
Дмд2007 = МД2007 : В2007 = 3 572 513,76 : 9 962 935,76 = 0,359
- определим безубыточный объем реализации конфет в 2006 году по формуле 49:
В кр2006 = А2006 : Дмд2006 = 1 313 605,72 : 0,332 = 3 956 643,73 рублей
- рассчитаем безубыточный объем реализации конфет в 2007 году по формуле 49:
В кр2007 = А2007 : Дмд2007 = 1 242 879,68 : 0,359 = 3 462 060,39 рублей
- определим критический объем реализации в кг в 2006 году по формуле 50:
V кр2006 = А 2006 : (Ц2006 – b2006) = 1 313 605,72 : (122,95 – 82,15) =
= 32 196,22 кг
- рассчитаем критический объем реализации продукции в кг в 2007 году по формуле 50:
V кр2007 = А 2007 : (Ц2007 – b2007) = 1 242 879,68 : (130,18 – 83,50) =
= 26 740,10 кг
- определим зону безопасности конфет в 2006 году по формуле 51:
ЗБ2006 = (V2006 – Vкр2006) : V2006 = (76 909 – 32 196,22) : 76 909 =
= 0,5814 = 58,14 %
- рассчитаем зону безопасности конфет в 2007 году по формуле 51:
ЗБ2007 = (V2007 – Vкр2007) : V2007 = (76 532 – 26 740,10) : 76 532 =
= 0,6506 = 65,06 %
Объединим полученные результаты в таблице 2.15.
Также необходимо проанализировать влияние факторов на изменение безубыточного объема реализации и зоны безопасности по глазированному печенью и конфетам предприятия ООО «Заинский крекер» за 2006 – 2007 года.
Способом цепной подстановки определим влияние факторов на изменение безубыточного объема реализации продукции за 2006 – 2007 года.
Таблица 2.15 – Показатели безубыточного объема реализации конфет в 2006 и 2007 годах
| Показатели | 2006 год | 2007 год | Отклонения | |
| абсолютные |
Относи тельные,% |
|||
| Маржинальный доход | 3 137 887,20 | 3 572 513,76 | 434 626,56 | 13,85 |
| Доля маржинального дохода в составе выручки | 0,332 | 0,359 | 0,027 | 8,13 |
| Критический объем реализации продукции, руб. | 3 956 643,73 | 3 462 060,39 | - 494 583,34 | - 12,5 |
| Критический объем реализации продукции, кг | 32 196,22 | 26 740,10 | - 5 456,12 | - 16,95 |
| Зона безопасности, % | 58,14 | 65,06 | 6,92 | 11,90 |
Проанализируем влияние факторов на изменение критического объема глазированного печенья предприятия:
- определим критический объем глазированного печенья в кг в 2006 году по формуле 50:
V кр2006 = А 2006 : (Ц2006 – b2006) = 1 499 999,42 : (175,8 – 53,42) =
= 12 256,90 кг
- определим критический объем глазированного печенья в кг при условии абсолютной суммы постоянных затрат 2007 года:
Vкр v = А 2007 : (Ц2006 – b2006) = 1 438 266,70 : (175,8 – 53,42) =
= 11 752,46 кг
- определим критический объем в кг при абсолютной сумме постоянных затрат и цене глазированного печенья 2007 года:
Vкр ц = А 2007 : (Ц2007 – b2006) = 1 438 266,70 : (180,5 – 53,42) =
= 11 317,81 кг
- определим критический объем в кг реализации глазированного печенья в 2007 году:
V кр2007 = А 2007 : (Ц2007 – b2007) = 1 438 266,70 : (180,5 – 51,52) =
= 11 151,08 кг.
Определение точки безубыточности по глазированному печенью за 2006, 2007 года изображены на графиках 1,3 в приложениях Е, И соответственно.
На основании произведенных расчетов показателей безубыточного объема реализации глазированного печенья, определим изменения параметра за счет следующих факторов:
- изменения абсолютной суммы постоянных затрат:
∆ V кр А = Vкр v - V кр2006 = 11 752,46 – 12 256,90 = - 504,44 кг
- изменения цены продукции:
∆ V кр ц = Vкр ц - Vкр v = 11 317,81 – 11 752,46 = - 434,65 кг
- изменения переменных затрат на единицу продукции:
∆ Vкр b = V кр2007 - Vкр ц = 11 151,08 – 11 317,81 = - 166,73 кг
- определим общее изменение безубыточного объема реализации глазированного печенья:
∆ V кр общ = ∆ V кр А + ∆ V кр ц + ∆ Vкр b = - 504,44 – 434,65 – 166,73 = - 1 105,82 кг.
Влияние факторов на изменение критического объема реализации глазированного печенья отразим на рисунке 2.5.
На основе полученных результатов анализа влияния факторов на изменение безубыточного объема реализации глазированного печенья, проведем анализ влияния факторов на изменение зоны безопасности данной продукции за 2006 – 2007 года.
Для этого преобразуем формулу (51) в :
Рисунок 2.5 – Влияние факторов на изменение критического объема реализации глазированного печенья за счет факторов за 2006 – 2007 года
ЗБ =
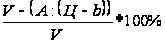 (52)
- определим фактическую зону безопасности глазированного печенья в 2006 году:
ЗБ 2006 = [V2006 – (А2006 : (Ц2006 –b2006)] : V2006 * 100 % = [70 159 - (1 499 999,42 : (175,8 – 53,42)) ] : 70 159* 100 % = 82,53 %
- рассчитаем зону безопасности продукции при объеме реализации 2007 года:
ЗБ v = [V2007 – (А2006 : (Ц2006 –b2006)] : V2007 * 100 % = [71 734 –
- (1 499 999,42 : (175,8 – 53,42)) ] : 71 734* 100 % = 82,91 %
- рассчитаем зону безопасности глазированного печенья при условии постоянных затрат 2007 года:
ЗБ А = [V2007 – (А2007 : (Ц2006 –b2006)] : V2007 * 100% = [71 734 –
- (1 438 266,70 : (175,8 – 53,42)) ] : 71 734* 100 % = 83,62 %
- определим зону безопасности при цене продукции 2007 года:
ЗБ ц = [V2007 – (А2007 : (Ц2007 –b2006)] : V2007 * 100 % = [71 734 –
- (1 438 266,70 : (180,5– 53,42)) ] : 71 734* 100% = 84,22 %
- рассчитаем зону безопасности глазированного печенья в 2007 году:
ЗБ 2007 = [V2007 – (А2007 : (Ц2007 –b2007)] : V2007 * 100 % = [71 734 - (1 438 266,70 : (180,5– 51,52)) ] : 71 734* 100 % = 84,45 %.
На основании проведенных расчетов показателей зоны безопасности глазированного печенья на предприятии, определим изменения за счет следующих факторов:
- изменение зоны безопасности при изменении объема производства:
∆ ЗБ v = ЗБ v – ЗБ 2006 = 82,91 – 82,53 = 0,38 %
- изменения зоны безопасности за счет изменения общих постоянных затрат:
∆ ЗБ А = ЗБ А - ЗБ ц = 83,62 – 84,22 = - 0,60 %
- изменения зоны безопасности при изменении цены продукции:
∆ ЗБ ц = ЗБ ц - ЗБ А = 84,22 – 83,62 = 0,60 %
- изменения зоны безопасности при изменении переменных затрат на единицу продукции:
∆ ЗБ b = ЗБ 2007 – ЗБ ц = 84,45 – 84,22 = 0,23 %.
- рассчитаем общее изменение зоны безопасности:
∆ ЗБ общ = ∆ ЗБ v + ∆ ЗБ А + ∆ ЗБ ц + ∆ ЗБ b = 0,38 – 0,60 + 0,60 + 0,23 = 0,61 %
Графически изобразим влияние четырех факторов на изменение зоны безопасности глазированного печенья на рисунке 2.6.
Так же способом цепной подстановки определим влияние факторов на изменение безубыточного объема реализации конфет предприятия за 2006 – 2007 года.
- определим критический объем конфет в кг в 2006 году по формуле 50:
V кр2006 = А 2006 : (Ц2006 – b2006) = 1 313 605,72 : (122,95 – 82,15) =
= 32 196,22 кг
- определим критический объем конфет в кг при условии абсолютной суммы постоянных затрат 2007 года:
Vкр v = А 2007 : (Ц2006 – b2006) = 1 242 879,68 : (122,95 – 82,15) =
= 30 462,74 кг

Рисунок 2.6 – Влияние факторов на изменение зоны безопасности глазированного печенья за 2006 – 2007 года
- определим критический объем в кг при абсолютной сумме постоянных затрат и цене конфет 2007 года:
Vкр ц = А 2007 : (Ц2007 – b2006) = 1 242 879,68: (130,18 – 82,15) =
= 25 877,15 кг
- определим критический объем в кг реализации конфет в 2007 году:
V кр2007 = А 2007 : (Ц2007 – b2007) = 1 242 879,68 : (130,18 – 83,50) =
= 26 740,10 кг.
Определение точки безубыточночти по конфетам за 2006, 2007 года отражены на графиках 2,4 в приложениях Ж, К соответственно.
На основании произведенных расчетов показателей безубыточного объема реализации конфет за 2006 – 2007 года, определим изменения параметра за счет следующих факторов:
- изменения абсолютной суммы постоянных затрат:
∆ V кр А = Vкр v - V кр2006 = 30 462,74 – 32 196,22 = - 1 733,48 кг
- изменения цены продукции:
∆ V кр ц = Vкр ц - Vкр v = 25 877,15 – 30 462,74 = - 4 585,59 кг
- изменения переменных затрат на единицу продукции:
∆ Vкр b = V кр2007 - Vкр ц = 26 740,10 – 25 877,15 = 862,95 кг
- определим общее изменение безубыточного объема реализации конфет за 2006 – 2007 года:
V кр общ = ∆ V кр А + ∆ V кр ц + ∆ Vкр b = - 1 733,48 – 4 585,59 + 862,95 = - 5 456,12 кг.
Влияние абсолютной суммы постоянных затрат, цены и переменных затрат на единицу продукции на изменение критического объема реализации конфет отразим на рисунке 2.7.
Рисунок 2.7 – Изменение критического объема реализации конфет за счет факторов за 2006 – 2007 года
На основе полученных результатов анализа влияния факторов на изменение безубыточного объема реализации конфет, проведем анализ влияния факторов на изменение зоны безопасности данной продукции по формуле (52):
- определим фактическую зону безопасности конфет в 2006 году:
ЗБ 2006 = [V2006 – (А2006 : (Ц2006 –b2006)] : V2006 * 100% = [76 909 - (1 313 605,72 : (122,95 – 82,15)) ] : 76 909 * 100 % = 58,14 %
- рассчитаем зону безопасности продукции при объеме реализации 2007 года:
ЗБ v = [V2007 – (А2006 : (Ц2006 –b2006)] : V2007 * 100 % = [76 532 –
- (1 313 605,72 : (122,95 – 82,15)) ] : 76 532 * 100 % = 57,93 %
- рассчитаем зону безопасности конфет при условии постоянных затрат 2007 года:
ЗБ А = [V2007 – (А2007 : (Ц2006 –b2006)] : V2007 * 100 % = [76 532–
- (1 242 879,68 : (122,95 – 82,15)) ] : 76 532 * 100 % = 60,20 %
- определим зону безопасности при цене за единицу конфет 2007 года:
ЗБ ц = [V2007 – (А2007 : (Ц2007 –b2006)] : V2007 * 100 % = [76 532 –
- (1 242 879,68 : (130,18 – 82,15)) ] : 76 532 * 100 % = 66,19 %
- рассчитаем зону безопасности реализации конфет в 2007 году:
ЗБ 2007 = [V2007 – (А2007 : (Ц2007 –b2007)] : V2007 * 100 % = [76 532 - (1 242 879,68 : (130,18 – 83,50)) ] : 76 532 * 100 % = 65,06 %.
На основании проведенных расчетов показателей зоны безопасности конфет за 2006 – 2007 года, определим изменения за счет следующих факторов:
- изменение зоны безопасности за счет изменения объема производства:
∆ ЗБ v = ЗБ v – ЗБ 2006 = 57,93 – 58,14 = - 0,21 %
- изменения зоны безопасности за счет изменения общих постоянных затрат:
∆ ЗБ А = ЗБ А - ЗБ ц = 60,20 – 66,19 = - 5,99 %
- изменения зоны безопасности за счет изменения цены продукции:
∆ ЗБ ц = ЗБ ц - ЗБ А = 66,19 – 60,20 = 5,99 %
- изменения зоны безопасности за счет изменения переменных затрат на единицу продукции:
∆ ЗБ b = ЗБ 2007 – ЗБ ц = 65,06 – 66,19 = - 1,13 %
- определим общее изменение зоны безопасности:
∆ ЗБ общ = ∆ ЗБ v + ∆ ЗБ А + ∆ ЗБ ц + ∆ ЗБ b = - 0,21 – 5,99 + 5,99 – 1,13 = - 1,34