Исследование RC-генератора синусоидальных колебаний
|
z3 |
-3,125 |
-2,85 |
-2,475 |
-1,78 |
-1,025 |
-0,02 |
1,025 |
1,78 |
2,475 |
2,85 |
3,125 |
|
U2 |
3 |
2,75 |
2,4 |
1,73 |
1 |
0,02 |
-1 |
-1,73 |
-2,4 |
-2,75 |
-3 |
3.ФУНКЦИОНАЛЬНОЕ ПРОЕКТИРОВАНИЕ ПРОГРАММНОГО КОМПЛЕКСА
Функционально программный комплекс должен состоять из двух независимых частей:
программы - модели RC - генератора;
набора программ обработки результатов моделирования автогенератора.
Модель RC - генератора должна, в свою очередь, включать:
модуль, вызывающий подпрограмму метода Рунге - Кутта;
модули метода Рунге - Кутта;
модуль - модель усилителя;
модуль правых частей ;
модуль вывода результатов одного шага интегрирования.
Для программной реализации метода Рунге - Кутта удобно использовать два модуля:
модуль, выполняющий один заданный шаг метода;
модуль, управляющий величиной шага в зависимости от получаемой погрешности решения.
Взаимодействие
этих модулей
таково. Вызывающий
модуль вводит
значение параметра
 , начало и конец
интервала
интегрирования,
максимальный
шаг, начальные
условия и заданную
погрешность.
Затем этот
модуль обращается
к модулю управления
метода Рунге
- Кутта. Последний
задает величину
шага подпрограмме
одного шага
и ведет процесс
интегрирования
системы уравнений,
удерживая
погрешность
в заданных
пределах. При
выполнения
шага, в соответствие
с методом Рунге
- Кутта, модуль
шага четырежды
обращается
к модулю правых
частей, а тот,
в свою очередь,
- к модели усилителя
в виде функции
 .
После выполнения
шага, удовлетворяющего
условиям точности,
модуль управления
вызывает подпрограмму
вывода результатов
шага, а она, в
свою очередь
обращается
к модели усилителя
в виде функции
 .
Модуль управления
заканчивает
свою работу
после достижения
конца интервала
интегрирования.
Тогда вызывающий
модуль обращается
к подпрограмме
вывода таблиц
и графиков
KRIS.
В набор подпрограмм обработки результатов моделирования необходимо включить две независимые программы:
программу численного интегрирования по методу трапеций;
программу аппроксимации экспериментальных зависимостей степенными многочленами методом наименьших квадратов.
4.МОДУЛИ РЕШЕНИЯ СИСТЕМЫ ДИФФЕРЕНЦИАЛЬНЫХ УРАВНЕНИЙ
4.1 Описание метода Рунге - Кутта четвертого порядка
Сначала рассмотрим применение метода для решения дифференциального уравнения, а затем для случая системы уравнений.
Пусть имеется уравнение
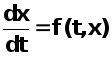 или
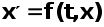
где
 -
неизвестная
функция от
независимой
переменной
 ;
 -
известная
функция.
Все численные методы решения задачи Коши основаны на приближенной замене искомой функции степенными многочленами.
В
методе Рунге-Кутта
четвёртого
порядка отыскивается
приращение,
которое даёт
приближающий
многочлен на
шаге интегрирования.
Приращение
искомой функции
вычисляется
в
виде
произведения
длины шага на
значение производной
от этой
функции.
В качестве
производной
берется средневзвешенное
от значений
производных
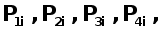 вычисленных
в специально
подобранных
четырёх точках.
В
качестве первой
точки берут
начальную точку
шага
 .
Производная в этой точке равна
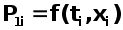 ,
где
-
правая часть
уравнения .
В
качестве второй
точки на плоскости
решения
 выбирают
точку
с координатами
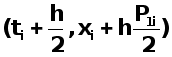 .
Производная во второй точке равна
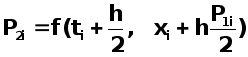
Для
третьей точки
берут координаты
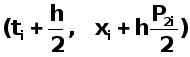 и
вычисляют
производную
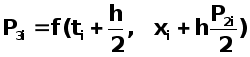
Наконец,
для четвёртой
точки берут
координаты
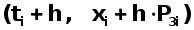 и
вычисляют
производную
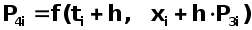
По полученным четырём значениям производной находят средневзвешенное значение
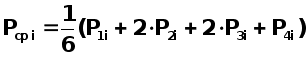
Теперь, находят координаты конечной точки шага.
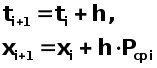
При решении системы уравнений вычисления ведут параллельно для каждого из уравнений.
4.2Описание алгоритма одного шага
В алгоритме используются следующие идентификаторы
Таблица 4
|
Имя |
Тип |
Назначение |
|
PRAV |
Подпрограмма. |
Подпрограмма, возвращающая значения производных. |
|
N |
Целый. |
Порядок решаемой системы. |
|
XN |
Вещественный. |
Исходный массив начальной точки шага. |
|
XK |
Вещественный. |
Результирующий массив конечной точки шага. |
|
F |
Вещественный. |
Массив возвращаемых подпрограммой РRAV производных. |
|
TN |
Вещественный. |
Начальное на шаге значение независимой переменной. |
|
K |
Целый. |
Номер переменной. |
|
J |
Целый. |
Номер частичного приращения. |
|
T |
Вещественный. |
Независимая переменная. |
|
H |
Вещественный. |
Задаваемая величина шага. |
|
P |
Вещественный |
Массив размера (4,2), содержащий необходимые для вычисления и накопления приращений константы (0,.5,.5,1,6,3,3,6) |
|
R |
Вещественный |
Рабочий массив размера (N,3) |
Блок-схема алгоритма изображена на Рисунке 2. Номер переменной записан как верхний индекс.
В цикле с номерами блоков 2, 3, 4, 5 обнуляются второй и третий столбцы рабочего массива R.
Внешний цикл с номерами блоков 6 - 18 вычисляет производные в четырех им формируемых точках и накапливает средневзвешенное значение приращений в третьем столбце рабочего массива R. Вдоль столбца расположены значения, соответствующие всем N искомым переменным.
Блок 7 задает в цикле последовательно значения независимой переменной : TN, TN+0.5H, TN+0.5H, TN+H .Константы 0, 0.5, 0.5 и 1 содержатся в первом столбце массива Р.
Цикл 8 - 11 записывает в первый столбец рабочего массива значения переменных для вычисления производных. Для этого к начальному значению переменной прибавляется сначала нулевое приращение, затем половина приращения, получаемого на шаге со значением производной в начальной точке, потом половина приращения, получаемого на шаге с значением производной во второй точке, и , наконец, полное приращение, получаемое на шаге со значением производной в третьей точке.
В блоке 12 выполняется обращение к подпрограмме вычисления производных. Подпрограмме передается значение независимой переменной и первый столбец рабочего массива, содержащий значения зависимых переменных в задаваемой точке. Подпрограмма возвращает массив F значений производных.
В цикле 13 - 16 во второй столбец рабочего массива по вычисленным значениям производных записываются приращения, а в третьем столбце накапливаются суммы четырех приращений с весовыми коэффициентами 1/6, 1/3, 1/3, 1/6 . Константы 6, 3, 3, 6 для этого хранятся во втором столбце массива Р.
В цикле 19 - 22 полученные приращения прибавляются к начальной точке и результат записывается в выходной массив.
В блоке 23 вычисляются производные в конечной точке шага.
4.3Блок - схема алгоритма одного шага по методу Рунге - Кутта
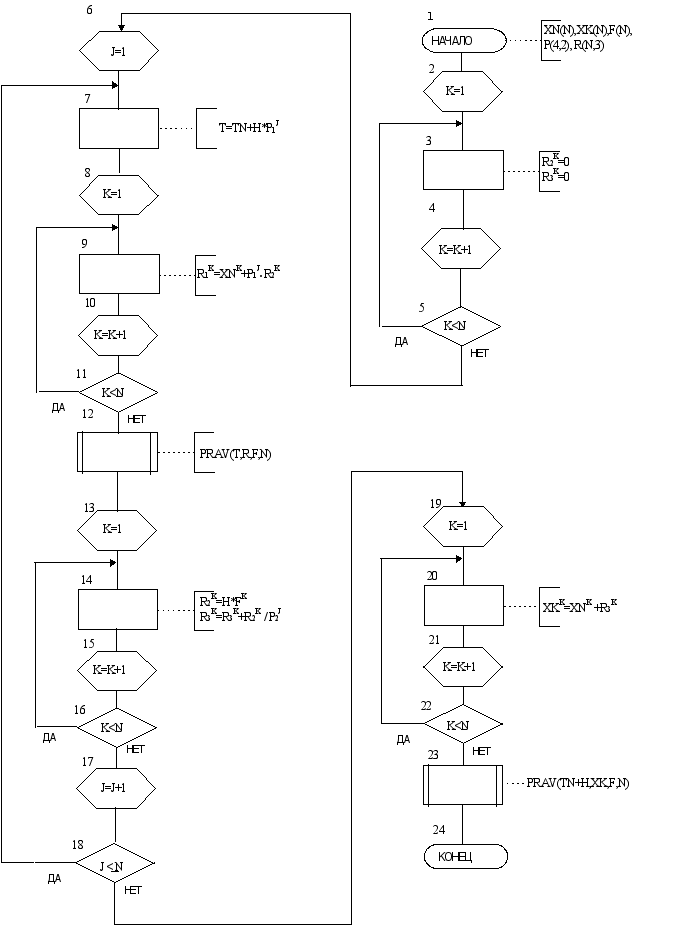
Рисунок 2
4.4Подпрограмма одного шага по методу Рунге-Кутта.
SUBROUTINE SH(TN,H,XN,XK,F,PRAV,N,R)
DIMENSION XN(N),XK(N),F(N),P(4,2),R(N,3)
DATA P/0.,.5,.5,1.,6.,3.,3.,6./
DO 1 K=1,N
R(K,2)=0.
1 R(K,3)=0.
DO 4 J=1,4 ! Начало внешнего цикла определения 4-х приращений
T=TN+P(J,1)*H ! Задание независимой переменной.
DO 2 K=1,N ! Цикл задания массива значений зависимых переменных.
2 R(K,1)=XN(K)+P(J,1)*R(K,2)
CALL PRAV(T,R,F,N) ! Вычисление производных в заданной точке.
DO 3 K=1,N ! Цикл вычисления и накопления частичных приращений.
R(K,2)=H*F(K)
3 R(K,3)=R(K,3)+R(K,2)/P(J,2)
4 CONTINUE
DO 5 K=1,N
5 XK(K)=XN(K)+R(K,3) ! Вычисление переменных в конечной точке.
CALL PRAV(TN+H,XK,F,N) ! Вычисление производных в конечной точке.
RETURN
END
4.5Описание алгоритма метода Рунге - Кутта с автоматическим выбором шага
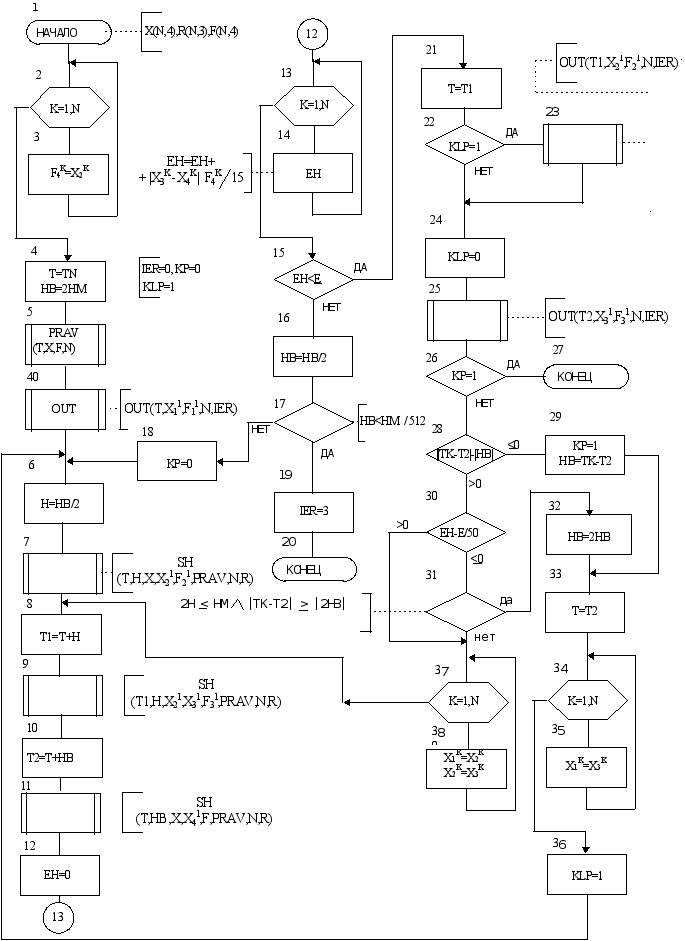
Блок -схема алгоритма приведена на Рисунке 3.
В алгоритме используются следующие идентификаторы
Таблица 5
|
Имя |
Тип |
Назначение |
|
PRAV |
Подпрограмма. |
Подпрограмма, возвращающая значения производных. |
|
OUT |
Подпрограмма. |
Подпрограмма, составляемая Пользователем для вывода результатов. |
|
N |
Целый. |
Порядок решаемой системы. |
|
X |
Вещественный. |
Массив размера (N,4). |
|
R |
Вещественный. |
Рабочий массив размера (N,3). |
|
F |
Вещественный. |
Массив размера (N,4). |
|
TN |
Вещественный. |
Начальное на шаге значение независимой переменной. |
|
TK |
Вещественный. |
Конец интервала интегрирования. |
|
T |
Вещественный. |
Независимая переменная. |
|
HМ |
Вещественный. |
Задаваемая величина максимального шага. |
|
E |
Вещественный. |
Задаваемое значение абсолютной погрешности. |
|
EH |
Вещественный. |
Погрешность, вычисленная на шаге. |
|
IER |
Целый. |
Выходной код ошибки. |
|
H |
Вещественный. |
Текущий шаг. |
|
HB |
Вещественный. |
Удвоенный шаг. |
|
T |
Вещественный. |
Текущее значение независимой переменной. |
|
T1 |
Вещественный. |
T1=T+H |
|
T2 |
Вещественный. |
T2=T+2H |
|
KP |
Целый. |
Признак достижения конца интервала интегрирования. |
|
KLP |
Целый. |
Признак вывода последовательно двух вычисленных точек. |
|
K |
Целый. |
Индекс. |
Второй столбец массива Х должен содержать весовые коэффициенты погрешности, на которые умножаются найденные погрешности каждой интегральной переменной, чтобы после сложения этих произведений получить общий критерий погрешности системы и сравнить его с заданной погрешностью. Во втором столбце они задаются с целью удобства ввода. Первый столбец массива Х заполняется начальными условиями, а затем , подряд, вводятся весовые коэффициенты. Алгоритм начинается с переписывания весовых коэффициентов в четвертый столбец массива F (блоки 2,3). Номера столбцов обозначены нижним индексом, а номера строк - верхним. После задания начальных значений параметров (4) вызывается подпрограмма вычисления производных (5) в начальной точке интервала интегрирования и начальная точка с производными в ней передается подпрограмме вывода (40). Затем начинается основной цикл выполнения шагов интегрирования. Задается шаг, равный максимальному (6), и выполняются шаги из точки Т в точку Т1 и из точки Т1 в точку Т2. Результаты записываются, соответственно, во второй и третий столбцы массивов X и F. Затем, для проверки точности выполняется удвоенный шаг из точки Т в точку Т2. Результаты этого шага записываются в четвертый столбец массива Х и в первый столбец массива F . В цикле (13, 14) накапливается критерий погрешности ЕН, как сумма взятых с весами погрешностей по каждому из уравнений. Погрешность каждой переменной вычисляется как 1/15 модуля разности между значениями этой переменной, вычисленными с разными шагами. Далее выполняется анализ критерия (15) и в зависимости от его значения шаг увеличивается, уменьшается или остается прежним. Если текущая погрешность ЕН не больше заданной Е , то результаты шага выводятся (25). При этом, если выполнялось два малых шага (КLР=1), то выводятся и результаты предыдущего шага (23). Так случается в начале интервала интегрирования и тогда, когда предыдущий шаг оказался неудачным и из-за большой погрешности величина шага уменьшена вдвое. После вывода двух шагов признак KLP сбрасывается в ноль (24). Выполненный шаг может быть последним на интервале (КР=1), тогда осуществляется выход из подпрограммы(26, 27). В блоке 28 выполняется проверка, может ли быть выполнен удвоенный шаг без выхода за пределы интервала? Если нет, то в (29) «взводится» признак конца интервала и устанавливается величина удвоенного шага равной оставшейся части интервала. В блоке 33 и цикле 34-35 последняя вычисленная точка делается начальной для выполнения двух малых шагов Н и контрольного удвоенного НВ. Соответственно, в 36 устанавливается признак двух шагов (KLP=1) и осуществляется возврат на блок 6 . Если «дошагивание» не нужно, то в 30 проверяется, является ли точность расчетов завышенной и в 31 можно ли удвоить малый шаг? При завышенной точности шаг можно удвоить, если он не превзойдет максимального НМ и удвоенный шаг не выведет за пределы интервала интегрирования. Если увеличение шага допустимо, то блок 32 это выполняет и далее все производится как при дошагивании, но без взвода признака конца. Если увеличение шага недопустимо, то в цикле 37, 38 выполняется подготовка к продолжению расчетов с прежним шагом. Из трех последних точек средняя делается начальной для выполнения контрольного шага удвоенной величины НВ, а последняя , - начальной для очередного малого шага Н.
4.6Блок - схема алгоритма метода Рунге - Кутта с автоматическим выбором шага
 Рисунок
3
4.7Подпрограмма метода Рунге - Кутта с автоматическим выбором шага
Подпрограмма ARK позволяет решать произвольную систему N-го порядка с автоматическим выбором шага интегрирования. Эта подпрограмма обращается:
к подпрограмме одного шага- SH,
к подпрограмме вычисления правых частей системы,
к подпрограмме вывода.
Подпрограмма SH записана в универсальном виде и приведена выше. Головной вызывающий модуль, а также подпрограммы правых частей и вывода Пользователь должен составить самостоятельно.
В главном модуле оператором EXTERNAL должны быть объявлены имена подпрограмм правых частей и вывода. Оператором DIMENSION должны быть объявлены массивы - фактические параметры подпрограммы ARK. Эти массивы, по желанию, могут объявляться как одномерные или как двухмерные. Размеры массивов (N,4),(N,3),(N,4), где N-порядок системы. Формальные имена этих массивов в подпрограмме ARK, соответственно, X,R,F. В главном модуле первые N элементов массива, соответствующего X, заполняются начальными условиями, а следующие N элементов заполняются весовыми коэффициентами погрешности. В подпрограммах правых частей и вывода в первых N элементах массива, соответствующего X, при входе содержатся текущие значения всех N переменных системы и не должны там переопределяться. Первые N элементов массива, соответствующего F, должны заполняться в подпрограмме правых частей вычисляемыми там значениями правых частей системы.
Формальными параметрами в подпрограмме правых частей должны быть параметры (T,X,F,N), где T-независимая переменная системы.
Формальными параметрами подпрограммы вывода должны быть параметры (T,X,F,N,IER), где IER- код ошибки, определяемый в подпрограмме ARK:
IER=0,- ошибки нет;
IER=1,- знак заданного начального шага не соответствует движению от начала интервала интегрирования к его концу;
IER=2,- начальный шаг или/и длина интервала интегрирования ошибочно заданы равными нулю;
IER=3,- шаг в процессе счёта стал более чем в 1000 раз меньше начального.
Массивы X и F в подпрограммах правых частей и вывода можно объявлять как одномерные, с регулируемым размером X(N),F(N).
В главном модуле для подпрограммы ARK должны задаваться максимальный (он же и начальный) шаг интегрирования HM, начало TN и конец TK интервала интегрирования, а также значение требуемой абсолютной погрешности решения E.
Подпрограмма ARK вычисляет решение системы и в каждой точке, удовлетворяющей условиям точности, обращается к подпрограмме вывода, передавая ей значения параметров T,X,F,IER. Пользователь может запрограммировать здесь печать необходимых переменных или накопление их в дополнительных массивах для последующей обработки. (В последнем случае дополнительные массивы следует передавать в главный модуль через общую область памяти с помощью оператора COMMON). После возврата из подпрограммы вывода, ARK продолжает вычисление следующей точки решения.
SUBROUTINE ARK(HM,TN,TK,X,R,F,N,E,PRAV,OUT,IER)
C Подпрограмма автоматического выбора шага.
C HM -Задаваемый максимальный шаг.
C TN,TK -Начало и конец отрезка интегрирования.
C N -Порядок системы.
C E -Задаваемое значение абсолютной погрешности.
EXTERNAL PRAV,OUT
C PRAV и OUT имена составляемых Пользователем подпрограмм правых частей и вывода.
C IER -Выходной код ошибки.
DIMENSION X(N,4),R(N,3),F(N,4)
C Первый столбец массива X должен при входе содержать начальные условия,
С на выходе в нем содержится решение.
C Второй столбец массива X должен при входе содержать весовые коэффициенты погрешности.
C Первый столбец массива F должен заполняться вычисляемыми
C в подпрограмме PRAV значениями правых частей системы уравнений.
C Остальные элементы массивов X,R,F -рабочие.
DO 3 K=1,N
3 F(K,4)=X(K,2)
T=TN
HB=2*HM
IER=0
KP=0
KLP=1
CALL PRAV(T,X,F,N)
C Вызов составленной Пользователем подпрограммы правых частей системы уравнений.
C T -Независимая переменная системы.
IF((TK-TN)*HM)4,5,60
4 IER=1
GO TO 60
5 IER=2
60 CALL OUT(T,X,F,N,IER)
C Вызов составленной Пользователем подпрограммы вывода результатов шага
IF(IER.NE.0)RETURN
6 H=HB/2
CALL SH(T,H,X,X(1,2),F(1,2),PRAV,N,R)
8 T1=T+H
CALL SH(T1,H,X(1,2),X(1,3),F(1,3),PRAV,N,R)
T2=T+HB
CALL SH(T,HB,X,X(1,4),F,PRAV,N,R)
EH=0
DO 14 K=1,N
14 EH=EH+ABS((X(K,3)-X(K,4))/15*F(K,4))
IF(EH-E)21,21,16
16 HB=HB/2
IF(HB.LT.HM/512)IER=3
IF(IER.EQ.3)RETURN
KP=0
GO TO 6
21 T=T1
IF(KLP.EQ.1)CALL OUT(T1,X(1,2),F(1,2),N,IER)
KLP=0
CALL OUT(T2,X(1,3),F(1,3),N,IER)
IF(KP.EQ.1)RETURN
IF(ABS(TK-T2)-ABS(HB))29,29,30
29 KP=1
HB=TK-T2
GO TO 33
30 IF(EH-E/50)31,37,37
31 IF(2*H.LE.-HM.AND.ABS(TK-T2).GE.ABS(2*HB))GO TO 32
37 DO 38 K=1,N
X(K,1)=X(K,2)
38 X(K,2)=X(K,3)
GO TO 8
32 HB=2*HB
33 T=T2
DO 35 K=1,N
35 X(K,1)=X(K,3)