Интегралы. Дифференциальные уравнения
Для
любой точки
 множества
 найдется решение
 уравнения (1),
удовлетворяющее
условию
 .
Если
два решения
 и
 уравнения (1)
совпадают хотя
бы для одного
значения
 ,
то эти решения
совпадают для
всех тех значений
переменной
 ,
для которых
они определены.
Дифференциальное
уравнение (1)
первого порядка
называется
неполным, если
функция
 явно зависит
либо только
от,
либо только
от
 .
Дифференциальное уравнение первого порядка называется уравнением с разделяющимися переменными, если оно может быть представлено в виде
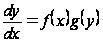
или в виде
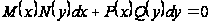 ,
где
 ,
 ,
 – некоторые
функции переменной
 ;
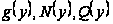 – функции переменной
.
Дифференциальное уравнение первого порядка называется линейным, если оно имеет вид
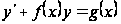 ,
где
и
 – некоторые
(непрерывные)
функции переменной
.
В случае,
когда функция
тождественно
равна нулю,
уравнение
называется
однородным,
в противном
случае – неоднородным.
Линейное дифференциальное уравнение второго порядка с постоянными коэффициентами имеет вид
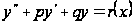 ,
(2)
где
 – некоторые
действительные
числа,
 – некоторая
функция.
Если
 ,
то уравнение
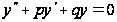 (3)
называется
однородным,
в противном
случае при уравнение (2)
называется
неоднородным.
Теорема. Если
 и
 – линейно независимые
частные решения
уравнения (3),
то общее решение
этого уравнения
является линейной
комбинацией
этих частных
решений, то
есть имеет вид
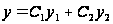 ,
Для некоторых
действительных
чисел
 и
 .
Уравнение
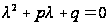 (4)
называется характеристическим уравнением уравнения (3).
Теорема.
Пусть
характеристическое
уравнение (4)
имеет действительные
корни
 ,
причем
 .
Тогда общее
решение уравнения
(3) имеет вид
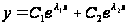 ,
где
и
– некоторые
числа.
Если
характеристическое
уравнение (4)
имеет один
корень
 (кратности 2),
то общее уравнения
(3) имеет вид
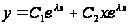 ,
где
и
– некоторые
числа.
Если характеристическое уравнение (4) не имеет действительных корней, то общее решение уравнения (3) имеет вид
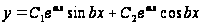 ,
где
 ,
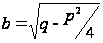 ,
и
– некоторые
числа.
Теорема. Общее решение линейного неоднородного дифференциального уравнения (2) равно сумме общего решения соответствующего однородного уравнения (3) и частного решения исходного неоднородного уравнения (2).
Числовым рядом называется выражение вида
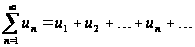 (1)
Числа
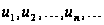 называются
членами ряда,
а член
 -
общим членом
ряда.
Сумма
 первых членов
ряда
 называется
– й частичной
суммой ряда.
Ряд называется сходящимся, если существует конечный предел последовательности его частичных сумм, то есть

Число
 называется
суммой ряда.
Свойства сходящихся рядов.
Если
ряд (1) сходится
и имеет сумму
,
то и ряд полученный
умножением
данного ряда
на число
также сходится
и имеет сумму
 .
Если ряды
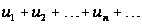
и
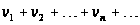 (2)
сходятся
и их суммы
соответственно
равны
 и
 ,
то и ряд
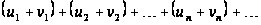 представляющий
сумму данных
рядов также
сходится, и его
сумма равна
 .
Если ряд сходится, то сходится и ряд, полученный из данного путем отбрасывания или приписывания конечного числа членов.
Теорема (необходимый признак сходимости) Если ряд сходится, то предел его общего члена стремится к нулю, то есть
 .
Теорема
(признак сравнения).
Пусть (1) и (2) – ряды
с положительными
членами, причем
члены первого
ряда не превосходят
членов второго,
то есть при
любом
 .
Тогда а) если сходится ряд (2), то сходится и ряд (1)
б) если расходится ряд (1), то расходится и ряд (2).
Теорема
(предельный
признак сравнения).
Пусть (1) и (2) – ряды
с положительными
членами и существует
конечный предел
отношения их
общих членов
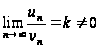 ,
то ряды одновременно
сходятся, либо
расходятся.
Теорема (признак Даламбера). Пусть дан ряд (1) с положительными членами и существует предел
 .
Тогда, если
 ,
то ряд сходится;
если
 ,
то ряд расходится;
если
 ,
то вопрос о
сходимости
ряда остается
нерешенным.
Ряды с членами произвольного знака
Знакочередующиеся ряды. Под знакочередующимся рядом понимается ряд в котором члены попеременно то положительны то отрицательны
Теорема.
(Признак Лейбница).
Если члены
знакочередующегося
ряда убывают
по абсолютной
величине и
предел его
общего члена
при равен нулю, ряд
сходится, а его
сумма не превосходит
первого члена.
Если ряд, составленный из абсолютных величин членов данного ряда (1) сходится, то сходится и данный ряд.
Ряд называется условно сходящимся, если сам ряд сходится, а ряд, составленный из абсолютных величин его членов, расходится.
Ряд называется абсолютно сходящимся, если сходится как сам ряд, так и ряд, составленный из абсолютных величин его членов.
Степенным рядом называется ряд вида
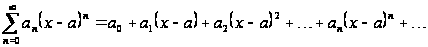 (3)
Совокупность
тех значений
,
при которых
степенной ряд
(3) сходится,
называется
областью сходимости
степенного
ряда.
Теорема Абеля.
1). Если степенной
ряд сходится
при значении
 (отличном
от нуля), то он
сходится и,
притом абсолютно,
при всех значениях
таких, что

 .
2). Если степенной
ряд расходится
при
 ,
то он расходится
при всех значениях
таких, что
 .
 ,
 .
Тогда областью
сходимости
степенного
ряда будет
интервал
 .
На любом
отрезке
 ,
целиком принадлежащем
интервалу
сходимости
,
функция
является непрерывной,
а следовательно,
степенной ряд
можно почленно
интегрировать
на этом отрезке.
Кроме того,
в интервале
сходимости
степенной ряд
можно почленно
дифференцировать.
При этом после
интегрирования
или дифференцирования
полученные
ряды имеют тот
же радиус
сходимости .
Имеют место следующие разложения элементарных функций.
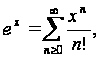
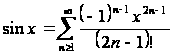
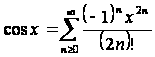
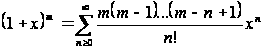
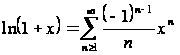
Случайные события
Основные вопросы лекции: случайные события; случайные величины, описательный подход к понятию случайной величины, дискретные случайные величины, случайные величины общего вида, функция распределения, распределение случайных величиныи числовые характеристики.
Числовые характеристики случайных величин
Рассмотрим основные характеристики дискретной случайной величины при конечном числе значений.
Каждому значению дискретной случайной величины отвечает его вероятность. Как отмечалось выше, последовательность таких пар образует ряд распределения дискретной случайной величины:
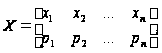
где
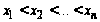 ,
 ,
i= 1,…, n,
 .
Если случайная дискретная величина является случайной альтернативной величиной, т.е. задается двумя значениями 0 и 1 и соответствующими им вероятностями исходов q = 1 – ри р, то ряд распределения принимает форму:
 ,
где 0 ≤ p ≤ 1, p + q = 1.
На основе ряда распределения можно определить среднее значение случайной дискретной величины как меру, которая объединяет значения случайной дискретной величины и их вероятности. Среднее значение есть взвешенная средняя всех возможных значений случайной величины, роль весов (частот) играют вероятности.
Ожидаемое среднее значение случайной величины называется математическим ожиданием М(Х) (оценкой, которую ожидают получить).
Математическое ожидание случайной дискретной величины X (т.е. принимающей только конечное или счетное множество значений x1, x2,…, хп соответственно с вероятностями р1, p2,…, рп) равно сумме произведений значений случайной величины на соответствующие им вероятности:
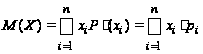 .
(1)
Свойства математического ожидания случайной дискретной величины
Математическое ожидание случайной дискретной величины обладает следующими свойствами:
1. M(C) = С,
где С – постоянная величина.
2. М (С·Х) = С·М(Х),
где С – постоянная величина.
3. М (Х1 ± Х2 ±…± Хn) = М(Х1) ± М(Х2) ±…± М(Хn). (2)
4. Для конечного числа пнезависимых случайных величин:
М (Х1∙ Х2∙…∙Хn)= М(Х1) ∙М(Х2) ∙…∙М(Хn). (3)
5. М (Х–C) = М(Х) – C.
Следствие. Математическое ожидание отклонения значений случайной величины X от ее математического ожидания равно нулю:
М [Х – М(Х)] = 0. (4)
6. Математическое ожидание среднего арифметического значения п одинаково распределенных взаимно независимых случайных величин равно математическому ожиданию каждой из величин:
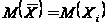 .
(5)
Случайные дискретные величины называются одинаково распределенными, если у них одинаковые ряды распределения, а следовательно, и одинаковые числовые характеристики.
Пусть Х1, Х2,…, Хn – одинаково распределенные случайные величины, математические ожидания каждой из которых одинаковы и равны а. Тогда математическое ожидание их суммы равно nаи математическое ожидание средней арифметической равно а:
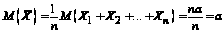 .
Ожидаемое среднее значение функции случайной величины ожидаемое среднее значение можно вычислять как функцию случайной величины. Пусть h(X) – функция случайной величины X. Ожидаемое значение функции дискретной случайной величины:
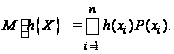 (6)
Функция h(X) может быть любой, например X 2,3Х 4, logX. Разберем простой пример, когда h(X) – линейная функция от X, т.е. h(X)= аХ+ b, где а, b – числовые параметры.
Ожидаемый ежемесячный доход от продаж продукции составляет 5400 условных денежных единиц. Для линейной функции случайной величины вычисления M[(h(x)] можно упростить, так как из свойств математического ожидания следует, что
M (аХ+ b) = аM(Х) + b,
где a, b – числовые параметры.
Формула (5) подходит для любых случайных величин как дискретных, так и непрерывных.
Дисперсия дискретной случайной величины
Дисперсия случайной величины есть математическое ожидание квадрата отклонения значений случайной величины от ее математического ожидания.
σ2
= D(X) = M{[X – M(X)] 2} =
 [xi – M(X)] 2P(xi). (7)
Вероятности значений случайной величины играют роль весов (частот) при вычислении ожидаемых значений квадратов отклонений дискретной случайной величины от средней. По формуле (7) дисперсия вычисляется путем вычитания математического ожидания из каждого значения случайной величины, затем возведения в квадрат результатов, умножения их на вероятности Р(хi) и сложения результатов для всех хi.
Для примера 3.1 (о рекламных объявлениях, размещаемых в газете в определенный день) дисперсия вычисляется так:
σ2
=
[xi–M(X)]
2P(xi) = (0–2,3)
2 + (1–2,3) 2 + (2–2,3) 2 + (3–2,3) 2+ (4–2,3)
2 + (5 – 2,3) 2 = 2,01.
Свойства дисперсии дискретной случайной величины
Дисперсия дискретной случайной величины обладает следующими свойствами.
1. D(C) = 0,
где C – постоянная величина.
2. D (C∙X)= C∙D(X),
где C – постоянный множитель.
3. Для конечного числа nнезависимых случайных величин:
D (X1 ± Х2±…±Xn) = D(X1) + D(X2)+ … +D(Xn). (8)
4. Если Х1, Х2,…, Хn – одинаково распределенные независимые случайные величины, дисперсия каждой из которых равна σ2 (Хi), то дисперсия их суммы равна пσ2, а дисперсия средней арифметической равна σ2/п:
 σ2/п.
(9)
Для вычисления дисперсии проще пользоваться другой формулой, полученной путем несложных математических выкладок:
D(X) = M [X – M(X)] 2 =M [X2 – 2M(X) X+ M(X) 2] =
M(X) 2 –2M(X) M(X) + [M(X)] 2 = M(X2) – [M(X)] 2 = M (X 2) – М 2 (Х).
Таким образом, σ2 = D(X) = M(X2) – М2 (Х). (10)
Дисперсия линейной функции случайной величины
Для случайной величины, заданной линейной функцией аХ+b, имеем
D (a∙X+ b)= a2∙D(X)=a2∙σ2. (11)
По формуле
(11) найдем дисперсию
ожидаемого
дохода для
примера 3. Доход
задан функцией
2Х-8000. Находим
M(X2)=50002∙0,2 + 60002∙0,3 + 70002∙0,2 + 80002∙0,2
+ 90002∙0,1 =4 650 000. М(Х)=6700. Отсюда
дисперсия
D(X)=M(X2) – [М(Х)] 2=46 500 000 – 67002=1
610 000. Используя
формулу (11), вычислим
дисперсию
ожидаемого
дохода: D(Х) = σ2
= 22∙1 610 000 = 6 440 000. Среднее
квадратическое
отклонение
дохода равно
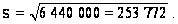
Испытания Бернулли – это последовательность n идентичных испытаний, удовлетворяющих следующим условиям:
1. Каждое испытание имеет два исхода: успех и неуспех – взаимно несовместные и противоположные события.
2 Вероятность успеха р остается постоянной от испытания к испытанию. Вероятность неуспеха q = 1-р.
3. Все n испытаний – независимы. Вероятность наступления события в любом из испытаний не зависит от результатов других испытаний.
Успех и неуспех – статистические термины. Например, когда имеют дело с производственным процессом, то исход испытания «деталь дефектная» определяют как успех. Успех относится к появлению определенного события – «деталь дефектная», а неуспех относится к непоявлению события. Определим случайную величину как биномиальную, если для нее мы рассчитываем число успехов и неуспехов в последовательности n испытаний Бернулли.
Случайная величина, для которой вычисляется число успехов в n повторных испытаниях, где р – вероятность успеха в любом из заданных испытаний, a q = (1-р) – соответствующая вероятность неуспеха, подчиняется закону биномиального распределения с параметрами n и р.
Все возможные
исходы данного
эксперимента
называются
элементарными
событиями, а
множества
составленные
из них – событиями.
Таким образом
можно разбить
все множество
исходов на
благоприятствующие
данному событию
(то есть входящие
в него) и не
благоприятствующие.
Множество всех
исходов обозначают
 ,
а события –
заглавными
латинскими
буквами.
Классическое
определение
вероятности.
Вероятностью
события
 называется
отношение числа
всех исходов
на число благоприятствующих
событию исходов
и обозначают
 ,
то есть
