Интегралы. Дифференциальные уравнения
где
 – число всех
исходов эксперимента,
 -число
благоприятствующих
событию
 исходов. Это
так называемая
классическая
схема.
Пусть некоторый
эксперимент
повторяется
раз.
Схема Бернулли имеет место при соблюдении трех условий.
Каждое повторение имеет два исхода.
Повторения независимы.
Вероятность появления события постоянна и не меняется при повторениях.
Тогда вероятность
появления
события
раз при
испытаниях
можно найти
по формуле
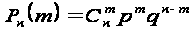 ,
где
 – число сочетаний
из
элементов по,
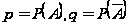 .
Если события
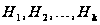 такие, что
попарно
не пересекаются,
то есть
 .при

 ,
то говорят что они образуют полную группу событий.
Теорема
(формула полной
вероятности).
Если
– полная группа
событий и

 ,
то
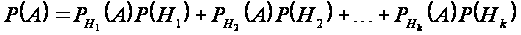 .
Теорема
(формула Байеса)
Если
– полная группа
событий и
,
то
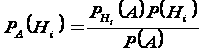 ,

Случайной
величиной
называют любую
числовую функцию
заданную на
множестве
 .
Случайные
величины делятся
на дискретные
и непрерывные.
Дискретной случайной величиной называется случайная величина принимающая не более чем счетное число значений. Дискретную случайную величину удобно задавать в виде таблицы
|
|
|
|
|
|
|
|
|
|
|
|


где
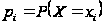 – вероятность
того, что случайная
величина примет
значение
 при.
Математическим
ожиданием
 дискретной
случайной
величины
 называется
число
=
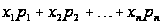 .
Свойства математического ожидания

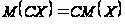
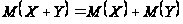 .
Дисперсией
 дискретной
случайной
величины называется
число
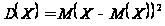
Свойства дисперсии

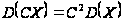
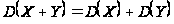 .
Среднеквадратическим
отклонением
 называется
число
 .
Функцией
распределения
случайной
величины называют
функцию
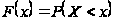 .
Свойства функции распределения
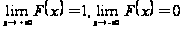 .
Функция
 непрерывна
слева.
Функция
монотонно
возрастает.
Случайная
величина называется
непрерывной,
если непрерывна
ее функция
распределения.
Плотностью
распределения
 случайной
величины называют
функцию, удовлетворяющую
следующим
условиям


Для непрерывных
случайных
величин математическое
ожидание определяется
как число
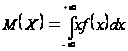 .
Для дисперсии
формула остается
прежней.
На практике чаще всего встречаются следующие виды распределений
Биномиальное,
где случайная
величина принимает
значения
 с вероятностями
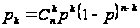 .
Геометрическое,
где случайная
величина принимает
значения
 с вероятностями

Нормальное, где плотность распределения имеет вид
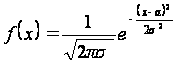
Равномерное, где плотность распределения имеет вид
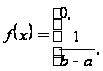


Литература
1. Высшая математика для экономистов: Учебник для вузов / Под ред. Н.Ш. Кремера. – М.: ЮНИТИ, 2003.
2.Е.С. Кочетков, С.О. Смерчинская Теория вероятностей в задачах и упражнениях / М. ИНФРА-М 2005.
3. Высшая математика для экономистов: Практикум / Под ред. Н.Ш. Кремера. – М.: ЮНИТИ, 2004.Ч1, 2
4. Гмурман В.Е. Руководство к решению задач по теории вероятностей и математической статистике. М., Высшая школа, 1977
5. Гмурман В.Е. Теория вероятностей и математическая статистика. М., Высшая школа, 1977
6. М.С. Красс Математика для экономических специальностей: Учебник/ М. ИНФРА-М 1998.
7. Выгодский М.Я. Справочник по высшей математике. – М., 2000.
8. Берман Г.Н. Сборник задач по курсу математического анализа. – М.: Наука, 1971.
9.А.К. Казашев Сборник задач по высшей математике для экономистов – Алматы - 2002 г.
10. Пискунов Н.С. Дифференциальное и интегральное исчисление. – М.: Наука, 1985, Т1,2.
11.П.Е. Данко, А.Г. Попов, Т.Я. Кожевников Высшая математика в упражнениях и задачах/ М. ОНИКС-2005.
12.И.А. Зайцев Высшая математика/ М. Высшая школа-1991 г.
13. Головина Л.И. Линейная алгебра и некоторые ее приложения. – М.: Наука, 1985.
14. Замков О.О., Толстопятенко А.В., Черемных Ю.Н. Математические методы анализа экономики. – М.: ДИС, 1997.
15. Карасев А.И., Аксютина З.М., Савельева Т.И. Курс высшей математики для экономических вузов. – М.: Высшая школа, 1982 – Ч 1, 2.
16. Колесников А.Н. Краткий курс математики для экономистов. – М.: Инфра-М, 1997.
17.В.С. Шипацев Задачник по высшей математике-М. Высшая школа, 2005 г.