Теория вероятностей
Вопрос 1
События и явления. Все события и явления реального мира разделяются на закономерные (детерминированные) и случайные (вероятностные).
Случайным событием называется такое событие, изменить или предсказать которое в процессе случайного явления невозможно. Случайное событие - это результат (исход) конкретной единичной реализации случайного явления. Так, выпадение чисел 1-6 при бросании игральной кости - случайное явление. Выпадение числа 6 в единичном испытании - случайное событие. Если оно может задаваться, то это уже не игральная кость, а инструмент шулера. Типовое обозначение случайных событий - крупными буквами алфавита (например, событие А - выпадение 1 при бросании кости, событие В - выпадение 2 и т.д.).
Классификация случайных событий. Событие называют достоверным (и обозначают индексом ), если оно однозначно и предсказуемо. Выпадение суммы чисел больше 1 и меньше 13 при бросании двух костей - достоверное событие. Событие является невозможным (и обозначается индексом ), если в данном явлении оно полностью исключено. Сумма чисел, равная 1 или большая 12 при бросании двух костей - события невозможные. События равновозможны, если шансы на их появление равны. Появление чисел 1-6 для игральной кости равновозможно.
Два события называются совместными, если появление одного из них не влияет и не исключает появление другого. Совместные события могут реализоваться одновременно, как, например, появление какого-либо числа на одной кости ни коим образом не влияет на появление чисел на другой кости. События несовместны, если в одном явлении или при одном испытании они не могут реализоваться одновременно и появление одного из них исключает появление другого (попадание в цель и промах несовместны).
1. Вероятность любого случайного события А является неотрицательной величиной, значение которой заключено в интервале от 0 до 1. 0 Р(А) 1.
2. Вероятность достоверного события равна 1. Р() = 1.
В общем случае
событие представляет
собой сумму
полной группы
возможных
элементарных
событий данного
случайного
явления:=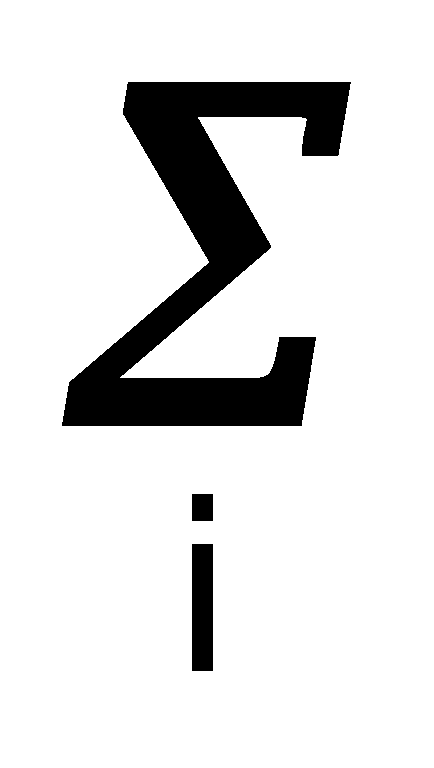 i.
Следовательно,
вероятность
реализации
хотя бы одного
случайного
события из
полной группы
возможных
событий также
равна 1, т.е. является
событием достоверным.
Сумма противоположных
событий тоже
составляет
полную группу
событий и
соответственно
вероятность
суммы противоположных
событий равна
1:P(A+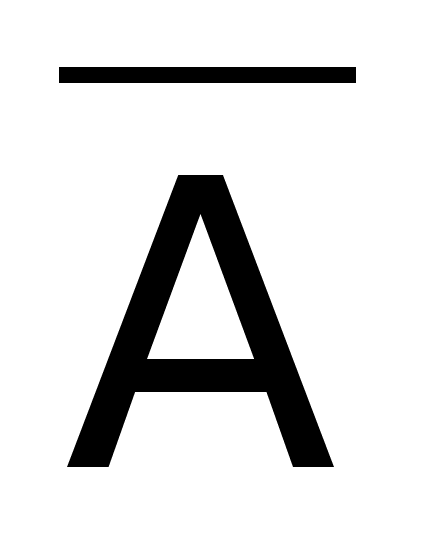 )
= 1.
Примером может служить бросание горсти монет. Орел или решка для каждой монеты – противоположные события. Сумма событий для горсти в целом равна 1 независимо от соотношения выпавших орлов и решек.
3. Вероятность невозможного события равна 0. Р() = 0.

Рис. 8.2.3.
Пусть Ф - пустое пространство (не содержащее событий). Тогда Ф = и пространство не содержит событий, общих с пространством Ф (рис. 8.2.3). Отсюда следует, что Р(Ф) = Р(Р(Ф) = Р(), что выполняется при Р(Ф) = 0. Другими словами, если одно из событий обязательно должно происходить, то вероятность отсутствия событий должна быть равна нулю. Но при этом является достоверным событием, а Ф = (невозможное событие) и соответственно Р() = 0.Вопрос 2
Д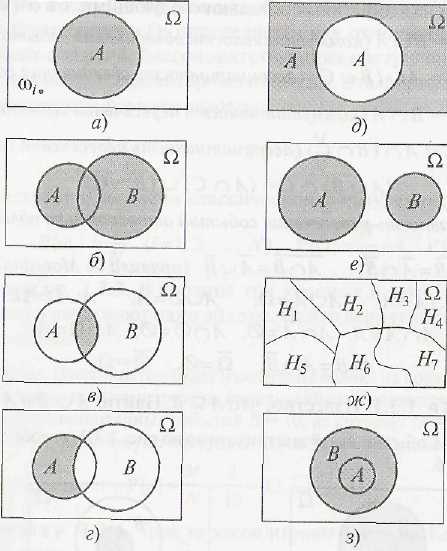 иаграмма
Вьенна-Эйлера
А) событие A
Б) Сложение – событие, кот состоит в том, что происходит хотя бы одно из событий A или B
В) произведение событий- А и B одновременно
Г) Дополнение – событие принадлежит к А, но не принадлежит к B
Д) противоположное событию A событие В
Е) Несовместимые события – если они не могут произойти одноременно
Ж) События образуют полную группу, если хотя бы одно из них обязательно происходит в результате испытания
З) А влечет за собой В
Вопрос 3
Классическая формула вероятности
Если множество элементарных событий Ω={ω1,ω2,…ωN},конечно и все элементарные события равновозможны, то такая вероятностная схема носит название классической. В этом случае вероятность Р{А} наступления события А, состоящего из М элементарных событий, входящих в Ω, определяется как отношение числа М элементарных событий, благоприятствующих наступлению события А, к общему числу N элементарных событий. Эта формула носит название классической формулы вероятности: Р{А}= M/N.
В частности, согласно классической формуле вероятности:
Р{ωi }=1/N (i=1,2,... , N)
Р{Ω}= N/N =1
P{}=0/N =0
Комбинаторика,
1) то же, что
математический
комбинаторный
анализ.
2) Раздел элементарной
математики,
связанный с
изучением
количества
комбинаций,
подчинённых
тем или иным
условиям, которые
можно составить
из заданного
конечного
множества
объектов
(безразлично,
какой природы;
это могут быть
буквы, цифры,
какие-либо
предметы и т.п.).
Число размещений.
Пусть имеется
n различных
предметов.
Сколькими
способами можно
выбрать из них
т предметов
(учитывая порядок,
в котором выбираются
предметы)? Число
способов равно
Anm =
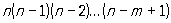 ?
Anm называют
числом размещений
из n элементов
по m. Число
сочетаний.
Пусть имеется
n различных
предметов.
Сколькими
способами можно
выбрать из них
т предметов
(безразлично,
в каком порядке
выбираются
предметы)? Число
способов такого
выбора равно
Cnm =
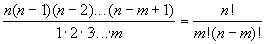 Cnm называют
числом сочетаний
из n элементов
по m. Числа
Cnm получаются
как коэффициенты
разложения
n-й степени двучлена:
(a+b)
n=Cn0
an
+ Cn1
an-1b
+Cn2an-2b2
?+... + Cnn-1abn-1
+ Cnn
bn, и поэтому
они называются
также биномиальными
коэффициентами.
Основные соотношения
для биномиальных
коэффициентов:
Cnm=Cnn-m,
Cnm? + Cnm+1
= Cn+1m+1, Cn0
+ Cn1 + Cn2
+...+ Cnn-1
+ Cnn
=2n, ? Cn0
- Cn1 + Cn2-...+
(-1) nCnn =
0. Числа Anm,
Pm и Cnm
связаны соотношением:
Anm=Pm
Cnm.
Рассматриваются
также размещения
с повторением
(т. е. всевозможные
наборы из m
предметов n
различных
видов, порядок
в наборе существен)
и сочетания
с повторением
(то же, но порядок
в наборе не
существен).
Число размещений
с повторением
даётся формулой
nm, число
сочетаний с
повторением
- формулой Cmn+m-1.
Вопрос 4
При аксиоматическом построении вероятностей в каждом конкретном пространстве элементарных событий выделяется -поле событий S для каждого события A S задается вероятность P{A} – числовая функция, определенная на -поле событий S и удовлетворяющая следующим аксиомам.
Аксиома неотрицательности вероятности для всех A S: P{A} 0.
Аксиома нормированности вероятности: P{}=1.
Аксиома адаптивности вероятности: для всех A,BS,таких, что AB: P{AB}=P{A} +P{B}
Каждая определенная теоретико-вероятностная схема задается тройкой {, S, P}, где конкретное пространство элементарных событий, S - -поле событий, выделенное на , З – вероятность заданная на -поле S. Тройка {, S, P} называется вероятностным пространством
Пусть проводится конечное число n последовательных испытаний, в каждом из которых некоторое событие А может либо наступить (такую ситуацию назовём успехом),либо не наступить (такую ситуацию назовём неудаxей),причём эти испытания удовлетворяют следующим условиям:
1)каждое испытание случайно относительно события А, т.е. до проведения испытания нельзя сказать появится А или нет;
2)испытания проводятся в одинаковых с вероятностной точки зрения условиях, т.е. вероятность успеха в каждом отдельно взятом испытании равна р и не меняется от испытания к испытанию;
3)испытания независимы, т.е. исход любого из них никак не влияет на исходы других испытаний.
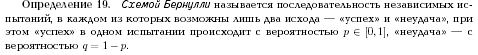
Такая последовательность испытаний называется схемой Бернулли или биноминальной схемой, а сами испытания- испытаниями Бернулли.
Ф-ла Бернулли: Рmn = Cmn* pm * q n-m = Cmn* pm * (1-p) n-m
Cmn= n!/ m!(n-m)!
Вопрос 5
Сложение вероятностей зависит от совместности и несовместности событий.
Несовместные события. Вероятность суммы двух несовместных событий А и В равна сумме вероятностей этих событий. Это вытекает из того, что множество С = А+В включает подмножества А и В, не имеющие общих точек, и Р(А+В) = Р(А)+Р(В) по определению вероятности на основе меры. По частотному определению вероятности в силу несовместности событий имеем:
P(A+B)
=
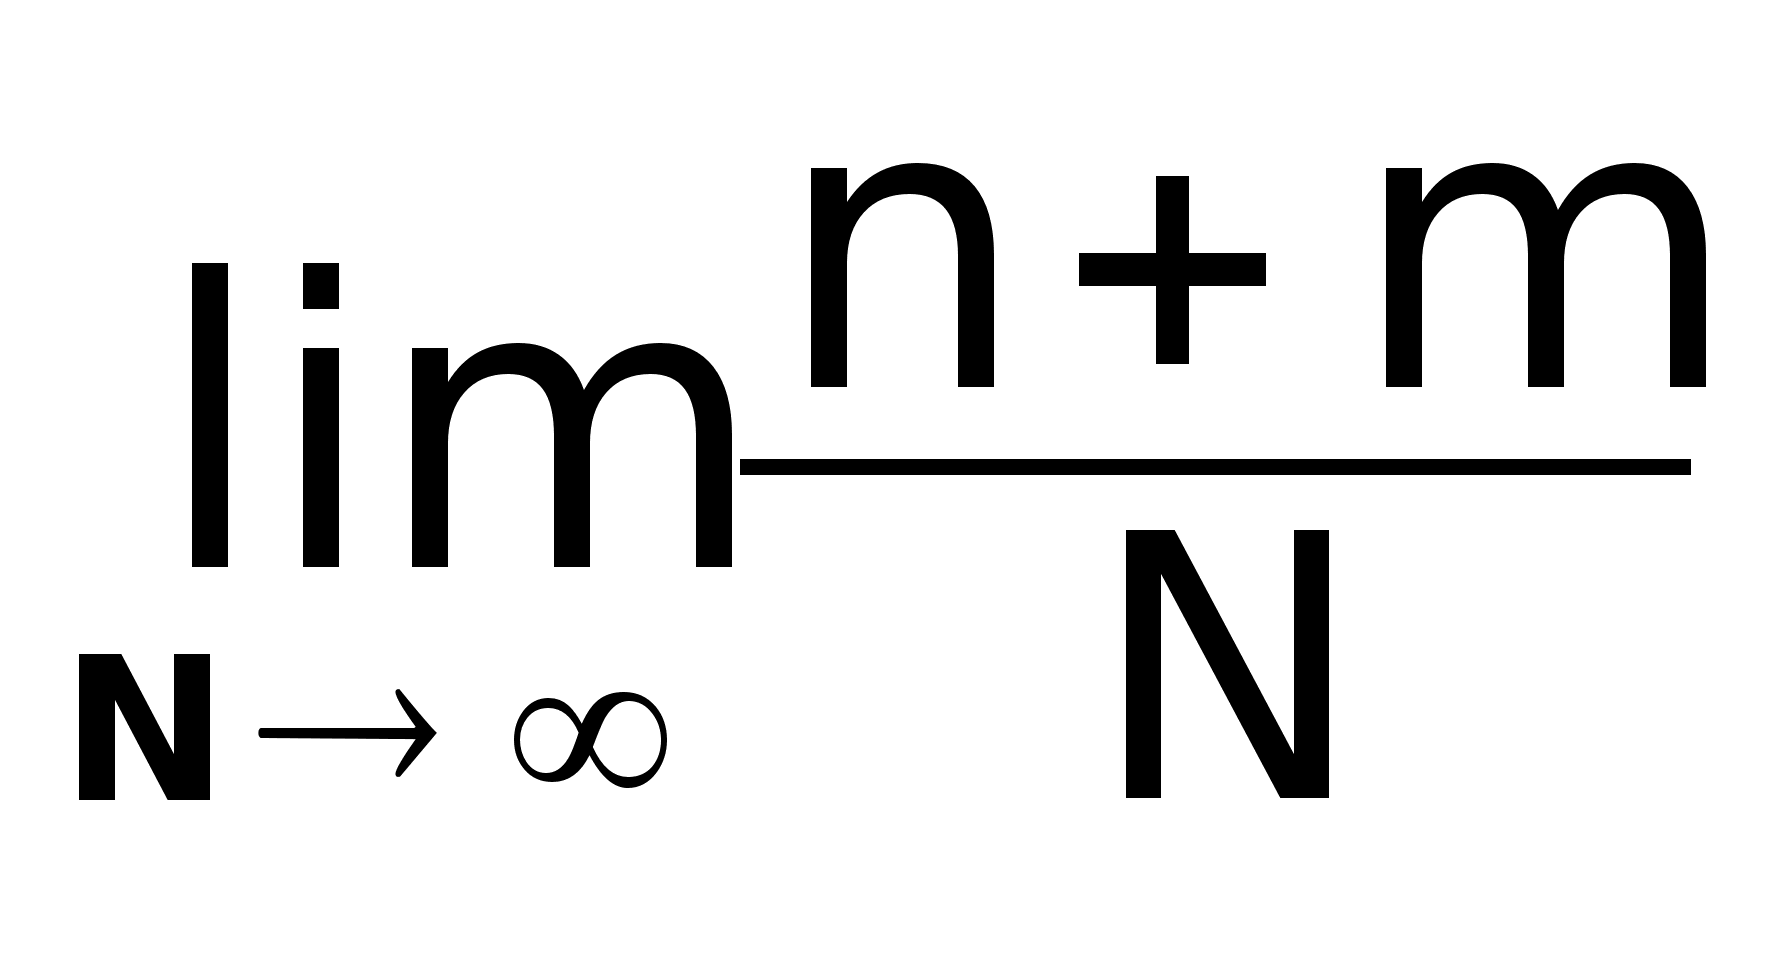 =
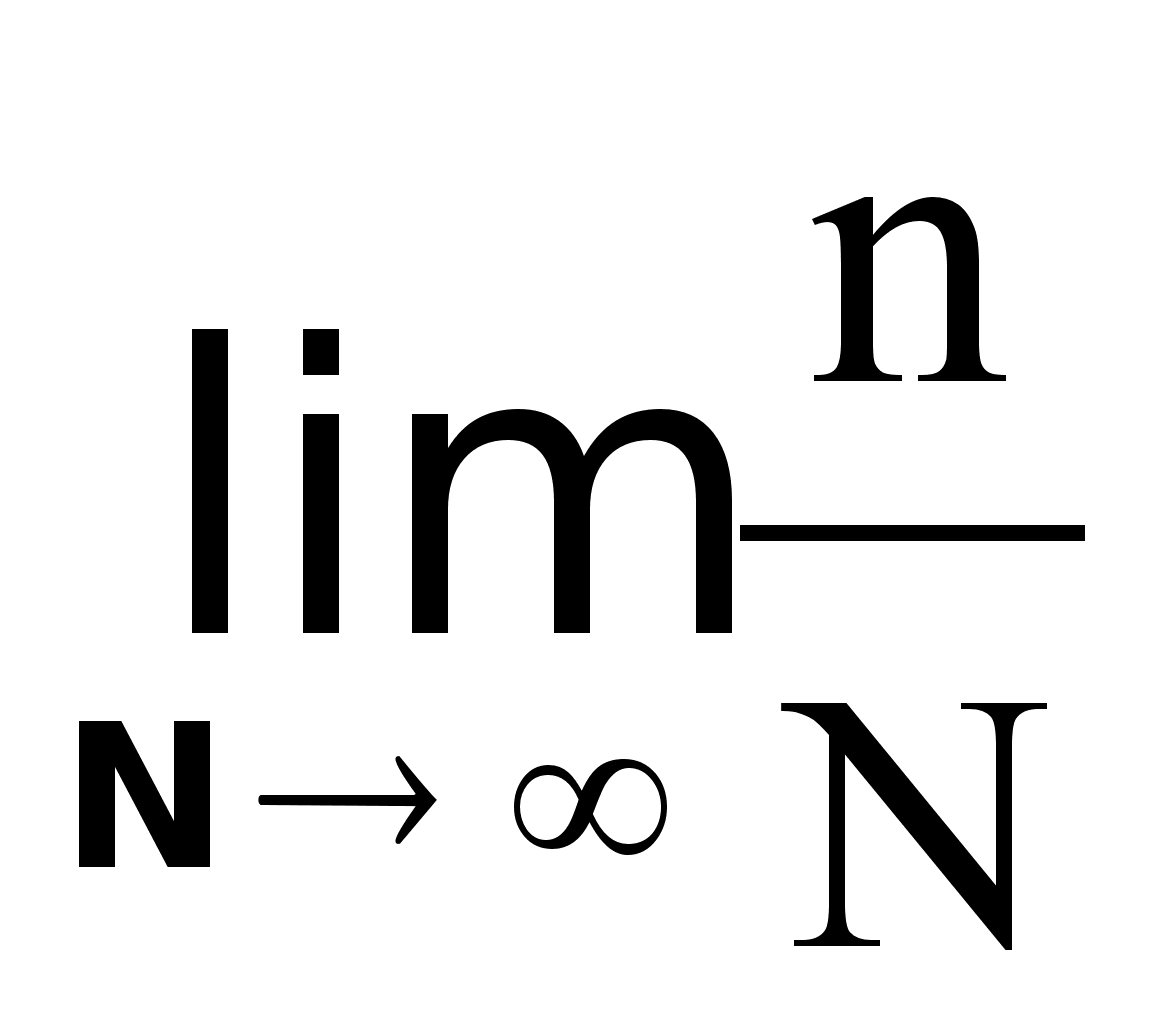 +
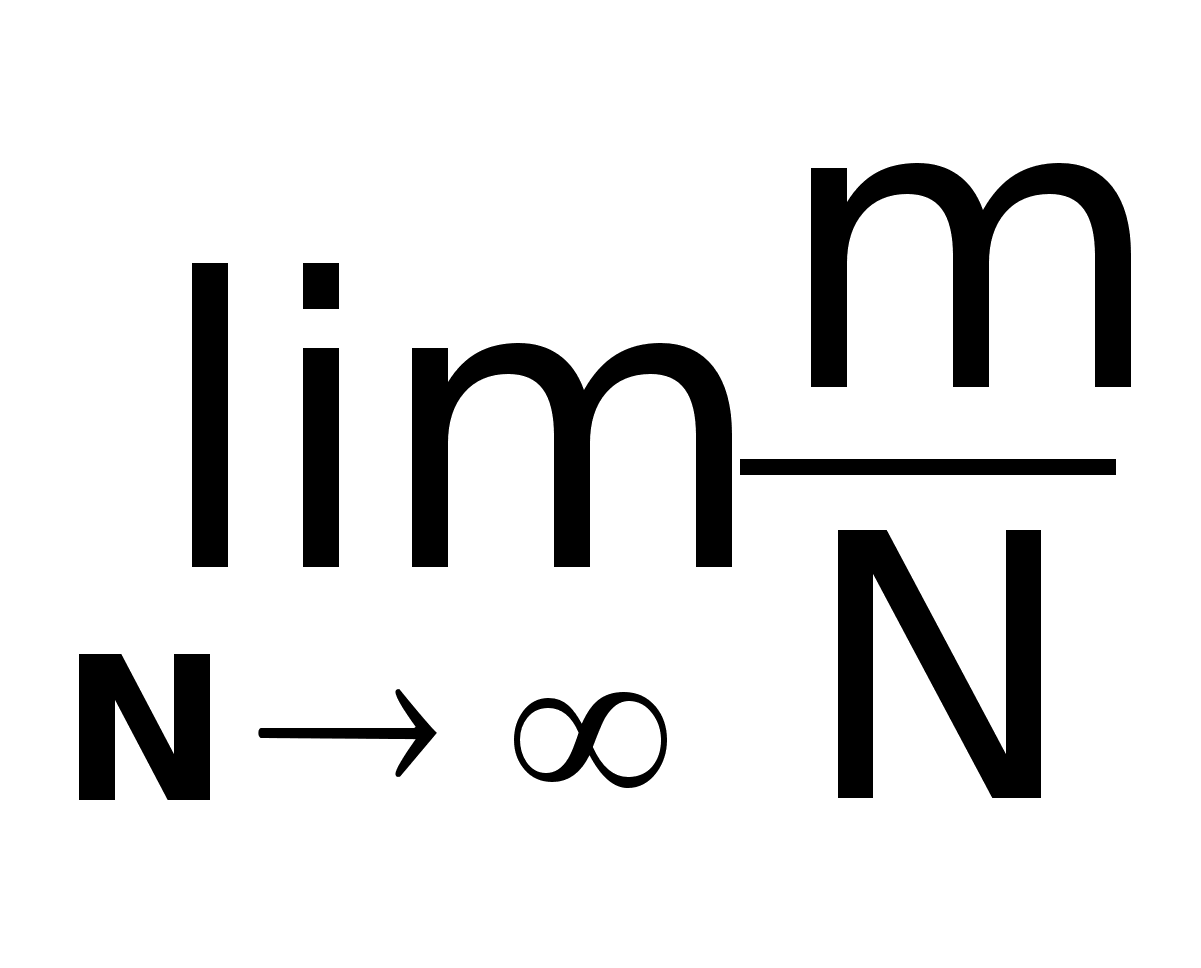 =
P(A) + P(B),
где n и m - число случаев появления событий А и В соответственно при N испытаниях.
Противоположные
события также
являются
несовместными
и образуют
полную группу.
Отсюда, с учетом:
P()
= 1 - Р(А).
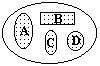
Рис. 8.2.4.
В общем случае для группы несовместных событий: P(A+B+...+N) = P(A) + P(B) + ... + P(N),если все подмножества принадлежат одному множеству событий и не имеют общих точек (попарно несовместны). А если эти подмножества образуют полную группу событий, то с учетом: P(A) + P(B) + ... + P(N) = 1. (8.2.7)
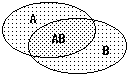
Рис. 8.2.5.
Совместные события. Вероятность появления хотя бы одного из двух совместных событий равна сумме вероятностей этих событий без вероятности их совместного появления : P(A+B) = P(A) + P(B) - P(AB).Разобьем события А и В каждое на два множества, не имеющие общих точек: А', A'' и B', B''. Во множества А'' и B'' выделим события, появляющиеся одновременно, и объединим эти множества в одно множество С. Для этих множеств действительны выражения:
С = A''B'' А'' В'' АВ, P(C) = P(A'') = P(B'') = P(AB).
P(A) = P(A')+P(A''), P(A') = P(A)-P(A'') = P(A)-P(AB).
P(B) = P(B')+P(B''), P(B') = P(B)-P(B'') = P(B)-P(AB).
Множества A', B' и С не имеют общих точек и можно записать:
P(A+B) = P(A'+B'+C) = P(A') + P(B') + P(С).
Подставляя в правую часть этого уравнения вышеприведенные выражения, приходим к выражению (8.2.8). Физическая сущность выражения достаточно очевидна: суммируются вероятности событий А и В и вычитаются вероятности совпадающих событий, которые при суммировании сосчитаны дважды.
В общем случае, для m различных событий А1, А2, ..., Аm:
P(A1+...+
Am)
=P(Ai)
-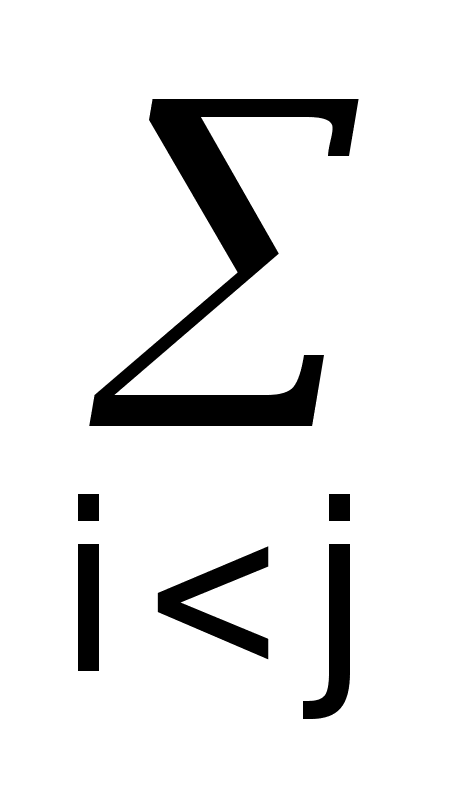 P(AiAj)
+
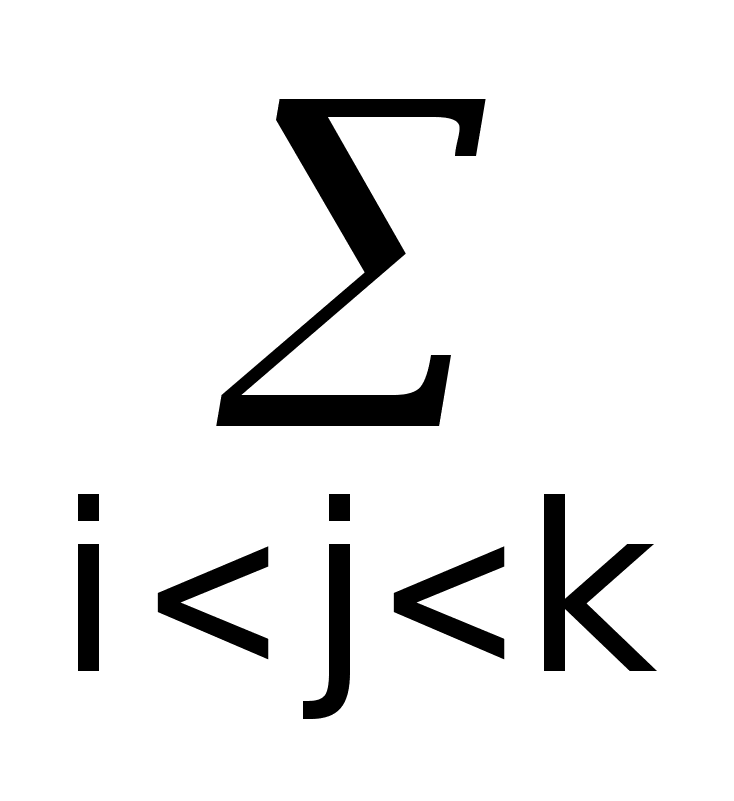 P(AiAjAk)
-...+(-1)m+1P(A1A2
... Am).
(8.2.9)
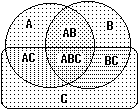
Рис. 8.2.6.
На рис. 8.2.6 на примере трех пространств можно видеть причины появления в выражении (8.2.9) дополнительных сумм вероятностей совпадающих пространств и их знакопеременности. При суммировании вероятностей пространств А,В и С, имеющих общее пространство АВС, его вероятность суммируется трижды, а при вычитании вероятностей перекрывающихся подпространств АВ, АС и ВС трижды вычитается (т.е. обнуляется), и восстанавливается дополнительным суммированием с вероятностью пространства АВС.Вопрос 6
1) Условная вероятность события А при условии В равна Р(А/B)=P(A*B)/P(B), Р(В)>0.
2) Событие А не зависит от события В, если Р(А/B)=P(A). Независимость событий взаимна, т.е. если событие А не зависит от В, то событие В не зависит от А. В самом деле при Р(А)>0 имеем Р(B/A)=P(A*B)/P(A)=P(A/B)*P(B)/P(A)=P(A)*P(B)/P(A)=P(B). Вытекает следующая формула умножения вероятностей: Р(А*В)=Р(А)*Р(В/A). Для независимых событий вероятность произведения событий равна произведению их вероятностей: Р(А*В)=Р(А)*Р(В). 3) События А1,А2,…,Аn образуют полную группу событий, если они попарно несовместны и вместе образуют достоверное событие, т.е. Аi*Aj=0, i не=j, U по i от 1 до n Аi=омега.
Вероятность совместного появления двух событий равна произведению вероятности одного из них на условную вероятность другого, вычисленную в предположении, что первое событие уже наступило: Р(АВ)=Р(А)*Ра(В). В частности для независимых событий Р(АВ)=Р(А)*Р(В), т.е. вероятность совместного появления двух независимых событий равна произведению вероятностей этих событий.
Вопрос 7
Формула полной вероятности. Систему событий А1, А2, ...,AN называют конечным разбиением (или просто разбиением), если они попарно несовместны, а их сумма образует полное пространство событий: А1 + А2 + ... + АN =
Если события
Аi образуют
разбиение
пространства
событий и все
P(Ai) > 0, то для
любого события
В имеет место
формула полной
вероятности:
P(B)
=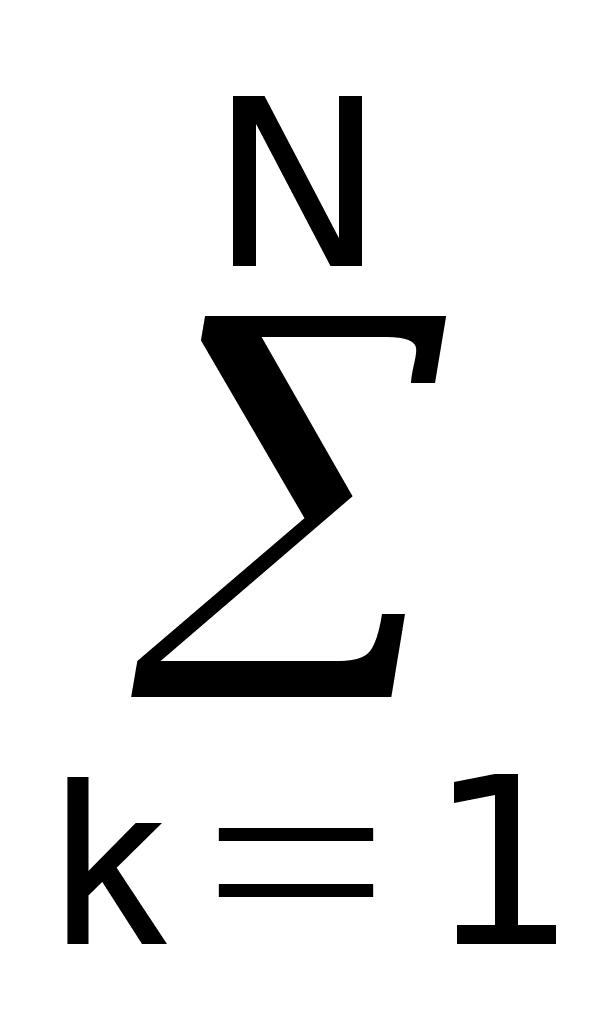 P(Ak)P(B/Ak),
что непосредственно следует из (8.2.14) для попарно несовместных событий:
B = B = BA1+BA2+...BAN.
P(B) = P(BA1)+P(BA2)+... +P(BAN) = P(A1)P(B/A1)+P(A2)P(B/A2)+...+P(AN)P(B/AN).
Вопрос 8
Вопрос 9
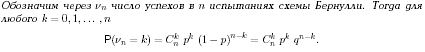
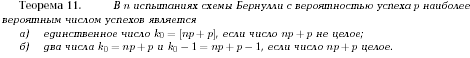
Вопрос 10
Случайной величиной называется числовая величина, которая в результате опыта может принять какое-либо значение из некоторого множества, причем заранее, до проведения опыта, невозможно сказать, какое именно значение она примет. Случайные величины обозначают заглавными латинскими буквами X, Y, Z,..., а их возможные значения — строчными латинскими буквами х, у, z. Случайная величина называется дискретной, если множество ее значений конечно или счетно, и непрерывной в противном случае. Законом распределения случайной величины называется любое соотношение, связывающее возможные значения этой случайной величины и соответствующие им вероятности. Закон распределения дискретной случайной величины задается чаще всего не функцией распределения, а рядом распределения, т.е, таблицей
|
Х |
x1 |
x2 |
... |
xn |
... |
|
P |
p1 |
p1 |
... |
pn |
... |
В которой x1, x2, ..., xn, ... - расположенные по возрастанию значения дискретной случайной величины X, а р1, р2, ..., рп, ... — отвечающие этим значениям вероятности: pi = Р{Х = хi), i= 1, 2, ..., п, ... . Число столбцов в этой таблице может быть конечным (если соответствующая случайная величина принимает конечное число значений) или бесконечныи. Очевидно, pi= 1.
Многоугольником распределения дискретной случайной величины X называется ломаная, соединяющая точки {xi; pi), расположенные в Порядке возрастания хi.
Вопрос 11
Функцией
распределения
случайной
величины Х
называется
функция FX(x)=
P{X
Под
{X
Как числовая функция от числового аргумента х, функция распределения F(x) произвольной случайной величины Х обладает следующими свойствами:
1)для любого xR: 0 F(x) 1
2) F(-) = limx F(x) = 0 ; F(+) = limx F(x) = 1;
3) F(x)-неубывающая функция, т.е.для любых х1,х2 R таких, что х1<х2: F(x1) F(x2);
4)для любого xR: F(x)= F(x-0)= lim z<x,zxF(z).
Вопрос 12
Мат. Ожиданием Д.С.В. называют сумму произведений всех ее возможных значений на их вероятности: М(Х)=х1р1+х2р2+…+хnpn. Если Д.С.В. принимает счетное множество возможных значений, то М(Х)=сумма по i от 1 до бесконечности xipi, причем мат. ожидание существует, если ряд в правой части равенства сходится абсолютно. Мат. ожидание обладает следующими свойствами: 1) Мат. ожидание постоянной величины равно самой постоянной: М(С)=С. 2) Постоянный множитель можно выносить за знак мат. ожидания: М (СХ)=СМ (Х). 3) Мат. ожидание произведения взаимно независимых С.В. равно произведению мат. ожиданий сомножителей: М (Х1,Х2…Хn)=M(X1)*M(X2)…M(Xn). 4) Мат. ожидание суммы С.В. равно сумме мат. ожиданий слагаемых: М (Х1+Х2+Х3+…+Хn)=M(X1)+M(X2)+M(X3)+…+M(Xn).
Вопрос13
Дисперсией случайной величины х называется число: DX= M(X-MX)2 ,равное математическому ожиданию квадрата отклонения случайной величины от своего математического ожидания. Для вычисления дисперсии иногда проще использовать формулу: DX=M(X2)-(MX)2 . Для дискретных св:
DX=∑(xi – MX)2 pi;
DX=∑xi2pi – (MX) 2.
Свойства дисперсии дискретной случайной величины: (X,Y-независимые д.св, с- неслучайная постоянная R)
Dc=0;
D(cX)=c2DX;
D(X+Y)= DX + DY
Вопрос 14
Биномиальным называют закон распределения Д.С.В. Х - числа появлений события в n независимых испытаниях, в каждом из которых вероятность появления события равна р, вер-ть возможного значения Х=k (числа k появлений события) вычисляют по формуле Бернулли: Pn (k)=Cn^k* p^k *q^(n-k)
Вопрос 15
Случайная величина Х наз.распределённой по геометрическому закону с параметром р (р[0;1]), если она принимает значения 1,2,3… с вероятностями Р{Х=х}= р(1-р)х-1 (х = 1,2,3…).
Случайную величину Х можно интерпритировать как число испытаний Бернулли, которые придётся произвести до первого успеха, если успех в единичном испытании может произойти с вероятностью р.
Математическое ожидание случайной величины, имеющей геометрическое распределение: МХ=1/p.
Дисперсия: DX=1-p/p2
Вопрос 16
Если число испытаний велико, а вероятность P повяления события в каждом испытнаии очень мала, то используют приближенную формулу
Pn(k)=^k*e^(-/k)
Где k – число появлений события в n независимых испытаниях, = np (среднее число появлений события в n независимых испытаниях), и говорят, что случайная величина распределена по закону Пуассона.
Вопрос 17
С.В. Х называется непрерывной, если существует неотрицательная функция рх(х) такая, что при любых х функцию распределения Fx(x) можно представить в виде: Fx(x)=интеграл от –бесконечности до х px(y)dy. Рассматривают только такие С.В., для которых рх(х) непрерывна всюду, кроме, может быть, конечного числа точек. Плотностью распределения вероятностей непрерывной С.В. называют первую производную от функции распределения: f(x)=F’(x). Вероятность того, что Н.С.В. Х примет значение, принадлежащее интервалу (а,b), определяется равенством P(a<X<b)=интервал от а до b f(x)dx. Зная плотность распределения можно найти функцию распределения F(x)=интеграл от –бесконечности до х f(x)dx. Плотность распределения обладает следующими свойствами: 1) П.Р. неотрицательна, т.е. f(x)>=0. 2) Несобственный интеграл от плотности распределения в пределах от –бесконечности до бесконечности равен единице: интеграл от –бесконечности до бесконечности f(x)dx=1.
Вопрос 18
Мат. ожидание Н.С.В. Х, возможные значения которой принадлежат всей оси ОХ, определяется равенством: М(Х)=интеграл от –бесконечности до бесконечности хf(x)dx, где f(x) - плотность распределения С.В. Х. Предполагается, что интеграл сходится абсолютно. В частности, если все возможные значения принадлежат интервалу (а,b), то М(Х)=интеграл от а до b xf(x)dx. Все свойства мат. ожидания, указаны выше, для Д.С.В. Они сохраняются и для Н.С.В.
Дисперсия Н.С.В. Х, возможные значения которой принадлежат всей оси ОХ, определяется равенством: D(X)=интеграл от –бесконечности до бесконечности [x-M(X)]*2f(x)dx, или равносильным равенством: D(X)=интеграл от –бесконечности до бесконечности x*2f(x)dx – [M(X)]*2. В частности, если все возможные значения х принадлежат интервалу (a,b),то D(X)=интервал от а до b [x – M(X)]*2f(x)dx,или D(X)=интеграл от a до b x*2f(x)dx – [M(X)]*2. Все свойства дисперсии Д.С.В. сохраняются и для Н.С.В.
Вопрос 19
Моменты распределения. При решении многих практических задач нет особой необходимости в полной вероятностной характеристике каких-либо случайных величин, которую дает функция плотности распределения вероятностей. Очень часто приходится также иметь дело с анализом случайных величин, плотности вероятностей которых не отображаются аналитическими функциями либо вообще неизвестны. В этих случаях достаточно общее представление о характере и основных особенностях распределения случайных величин можно получить на основании усредненных числовых характеристик распределений.
Числовыми характеристиками случайных величин, которые однозначно определяются функциями распределения их вероятностей, являются моменты.
Начальные
моменты n-го
порядка случайной
величины X (или
просто моменты)
представляют
собой усредненные
значения n-й
степени случайной
переменной:
mn
М{Xn}
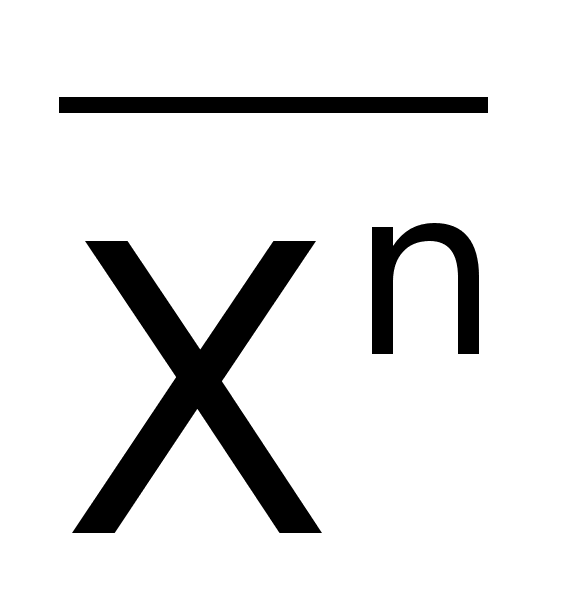 =
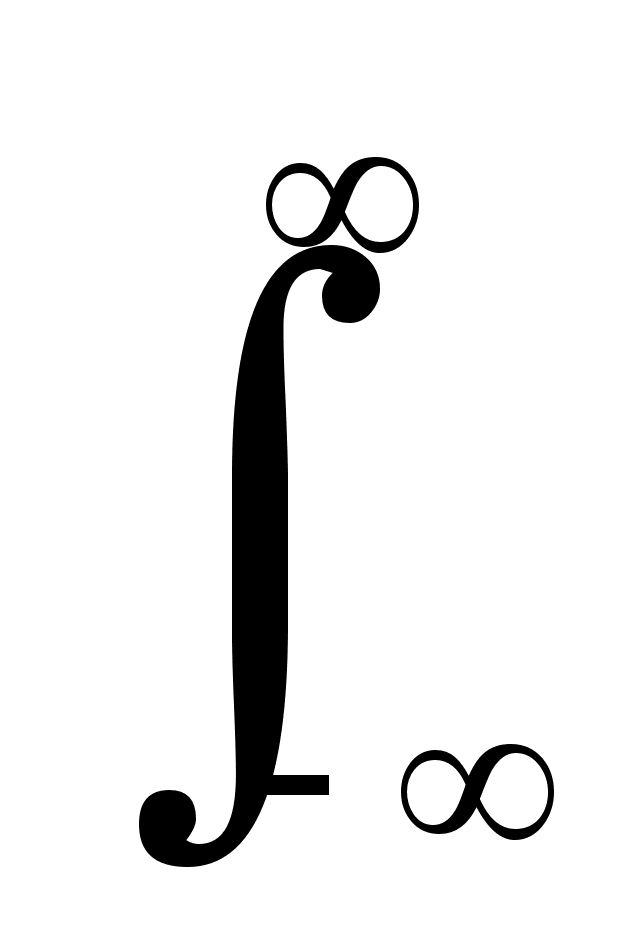 xn p(x) dx, где
M{Xn} и
-
символические
обозначения
математического
ожидания и
усреднения
величины Хn,
которые вычисляются
по пространству
состояний
случайной
величины Х.
Соответственно,
для случайных
дискретных
величин: mn
М{Xn}
=xin
pi.
Центральные моменты n-го порядка, это моменты относительно центров распределения (средних значений) случайных величин:
n
M{(X-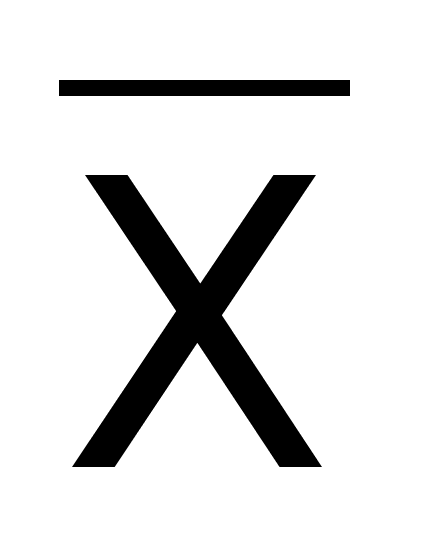 )n}
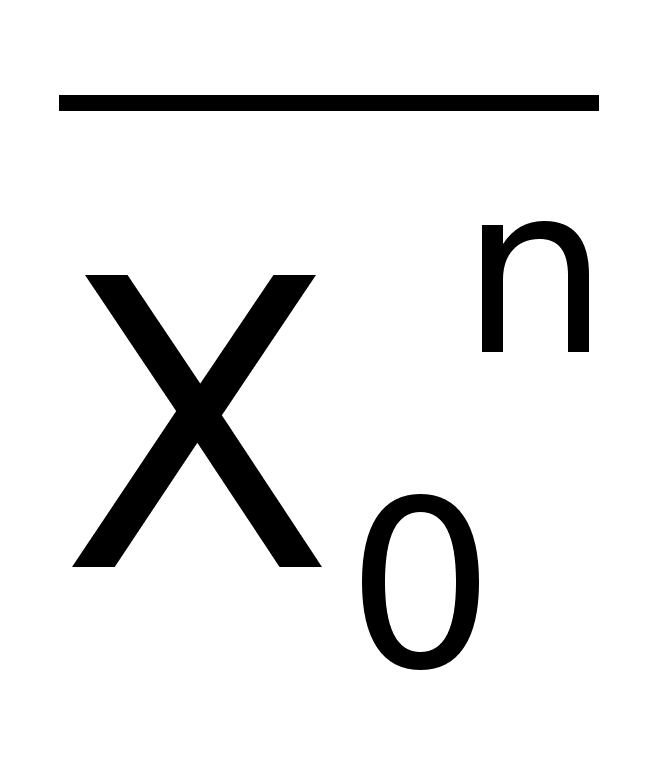 =(x-m1)n
p(x) dx
n
M{(X-)n}
=(xi-m1)n
pi,
где
- начальный
момент 1-го порядка
(среднее значение
величины Х), X0
= X-
- центрированные
значения величины
Х.
Связь между центральными и начальными моментами достаточно проста:
1=0, 2=m2-m12, 3=m3-3m2m1+2m13, 4=m4-4m1m3+6m12m2-3m14, и т.д.
Соответственно, для случайных величин с нулевыми средними значениями начальные моменты равны центральным моментам.
По результатам
реализации
случайных
величин может
производиться
только оценка
моментов, т.к.
количество
измерений
всегда конечно
и не может с
абсолютной
точностью
отражать все
пространство
состояний
случайных
величин. Результаты
измерений -
выборка из
всех возможных
значений случайной
величины (генеральной
совокупности).
Оценка моментов,
т.е. определение
средних значений
n-й степени по
выборке из N
зарегистрированных
значений,
производится
по формулам:
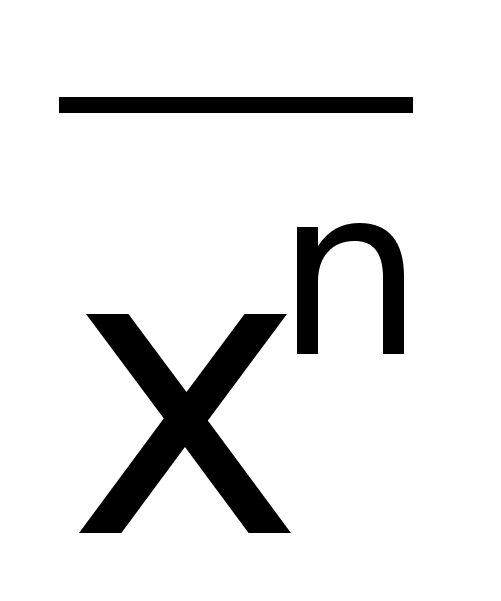 = (1/N)
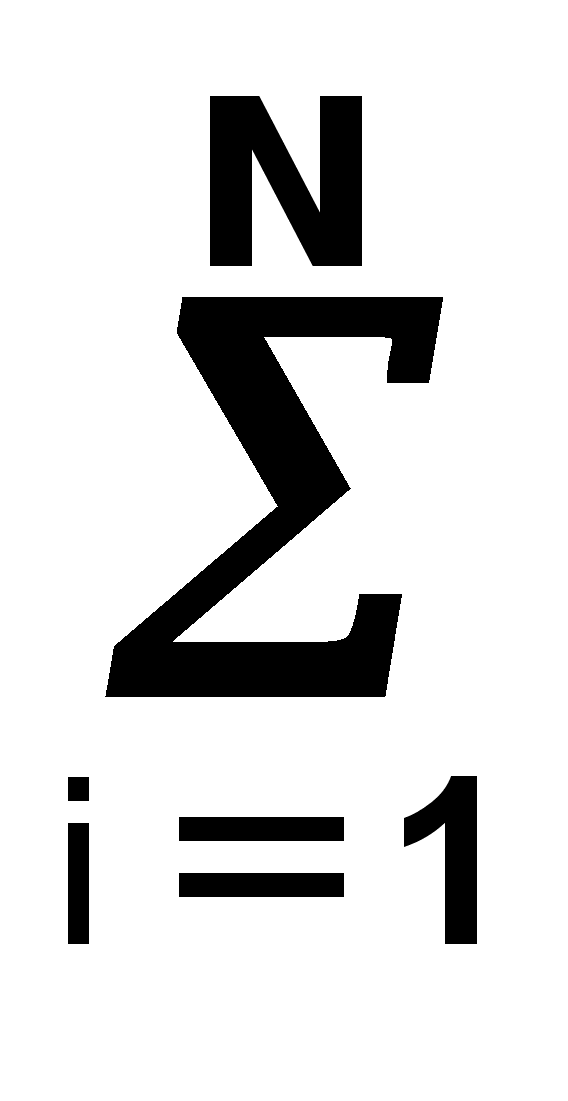 xin
,
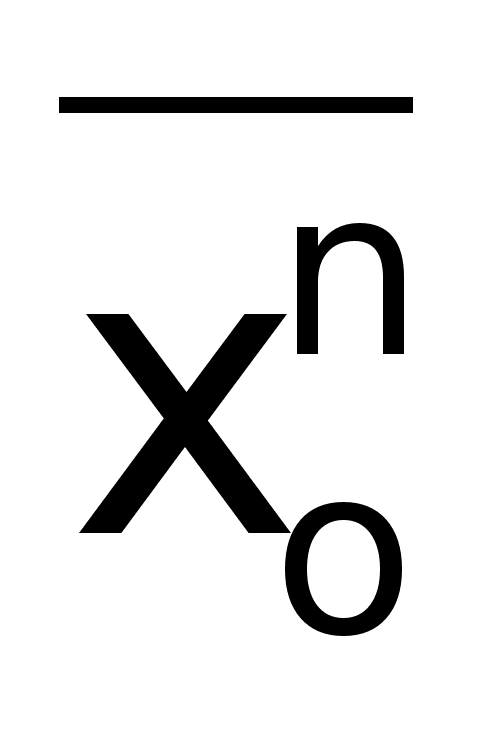 = (1/N)(xi-
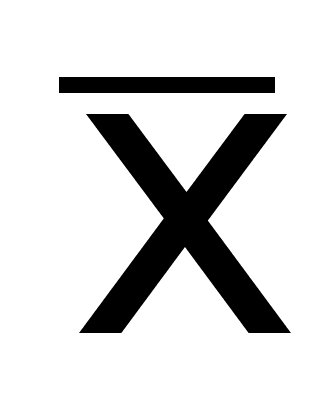 )n
Вопрос 20
Равномерным называют распределение вероятностей Н.С.В. Х, если на интервале (а,b), которому принадлежат все возможные значения Х, плотность сохраняет постоянное значение, а именно f(x)=1/(b-a); вне этого интервала f(x)=0. Нетрудно убедиться, что интеграл от –бесконечности до бесконечности р(х)dx=1. Для С.В., имеющей равномерное распределение , вероятность того, что С.В. примет значения из заданного интервала (х,х+дельта) прин. [a,b], не зависит от положения этого интервала на числовой оси и пропорциональна длине этого интервала дельта: P{x<X<x+дельта}=интеграл от х до х+дельта 1/b-adt=дельта/b-a. Функция распределения Х имеет вид: F(x)=0, при х<=a, x-a/b-a,при a<x<=b,1при х>b.
Вопрос 21
Случайная величина Х с функцией распределения
F(x)= {0, x<0,
{1- e –μx x0
называется распределённой по показательному закону с параметром μ. Плотность распределения этой случайной величины получается путём дифференцирования:
f(x)={0, x<0,
{μe–μx x0.
Интервал времени между двумя последовательными появлениями некоторого редкого события описывается случайной величиной, распределённой по показательному закону.
MX=1/μ DX=1/μ2
Вопрос 22
Потоком событий называют последовательность событий, которые наступают в случайные моменты времени.
Простейшим (пуассоновским) называют поток событий, который обладает следующими тремя свойствами: стационарностью, «отсутствием последействия» и ординарностью.
Свойство
стационарности
состоит
в том, что вероятность
появления
k
событий
в любом