Статистическое моделирование
Пример 24.2.
Желая узнать,
сколько часов
в неделю дети
проводят у
телевизора,
социологическая
служба обследовала
100 учеников некого
города, в результате
чего оказалось,
что в среднем
это число равно
 .
Из прошлой
практики известно,
что стандартное
отклонение
(
 )
генеральной
совокупности
равно 6 (часов).
Найдем доверительный
интервал с
доверительной
вероятностью
0,95 для числа часов
в неделю, проводимых
ребенком у
телевизора.
Поскольку
b = 0,95, из табл.
24.1 находим
 ,
и границы интервала
доверия будут
такими:
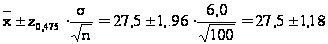 ,
интервал доверия имеет вид (26.32; 28.68).
Теперь поставим вопрос иначе: сколько детей надо обследовать с тем, чтобы среднее число часов в неделю, проводимых ребенком у телевизора, отклонилось от его оценки не более чем на 0,5 ч. с вероятностью 0,95?
В такой постановке речь идет о нахождении числа n таким, чтобы выполнялось равенство
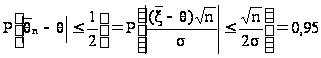 ,
откуда
 или n = (2sZ0.475)2.
В условиях примера n = (2Ч6Ч1,96)2 @ 553.
Разумеется, при больших значениях n ширина доверительного интервала уменьшится.
Заметим, что по сравнению с первоначальной задачей ширина интервала уменьшилась в 1,18/0,5 = 2,36 раз, количество необходимых испытаний увеличилось в (2,36)2 = 5,57 раз ( 553 отличается в третьем знаке от 100 Ч 5,57).
Пример 24.3. Построение доверительного интервала для математического ожидания нормальной генеральной совокупности при неизвестной дисперсии.
Снова рассмотрим генеральную совокупность x, распределенную нормально с параметрами (q,s2), однако теперь считаем дисперсию s2 неизвестной.
Обозначим
 стандартное
выборочное
квадратичное
отклонение
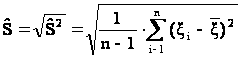 .
В курсах теории вероятностей доказывается, что случайная величина

подчиняется так называемому закону распределения Стьюдента с n - 1 степенью свободы и её плотность имеет вид
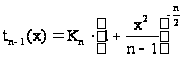 ,
где Кn некоторая нормирующая константа.
Созданы таблицы , дающие возможность вычислять вероятности вида
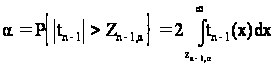
(см. прил. 4).
Ввиду вышесказанного, получаем равенства:
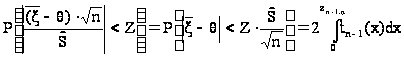 ,
из которых видно, что выбрав Z как корень уравнения
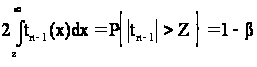
( обозначим
этот корень
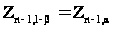 ),
приходим к
доверительному
интервалу для
q вида
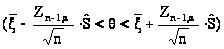 .
Пример 24.4.
Рассмотрим
вопрос о построении
доверительного
интервала для
неизвестного
количества
времени в течение
недели, проводимого
ребенком у
экрана телевизора,
сохранив все
данные примера
24.2, считая теперь,
что 6ч. есть оценка
выборочного
среднеквадратического
отклонения,
 .
По таблице
распределения
Стьюдента (см.
приложение
4) находим
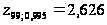 ,
границы интервала
будут
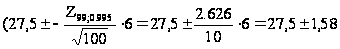 ,
а сам интервал (25,92; 29,08).
Замечаем, что интервал стал шире, что объясняется уменьшением объема имеющейся информации из-за незнания ещё одного параметра генеральной совокупности.
6. Методы получения оценок
До сих пор мы считали, что оценка неизвестного параметра известна и занимались изучением ее свойств с целью использования их при построении доверительного интервала. В этом параграфе рассмотрим вопрос о способах построения оценок.
Методы правдоподобия
Пусть требуется
оценить неизвестный
параметр
 ,
вообще говоря,
векторный,
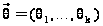 .
При этом предполагается,
что вид функции
распределения
известен с
точностью до
параметра
,
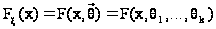 .
В таком случае
все моменты
случайной
величины x
становятся
функциями от
:
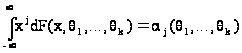 .
Метод моментов требует выполнения следующих действий:
Вычисляем k «теоретических» моментов
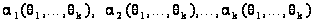 .
По выборке
 строим k
одноименных
выборочных
моментов. В
излагаемом
контексте это
будут моменты
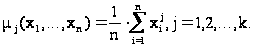
Приравнивая «теоретические» и одноименные им выборочные моменты, приходим к системе уравнений относительно компонент оцениваемого параметра
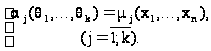 (25.1)
Решая полученную
систему (точно
или приближенно),
находим исходные
оценки
 .
Они, конечно,
являются функциями
от выборочных
значений
 .
Мы изложили порядок действий, исходя из начальных - теоретических и выборочных - моментов. Он сохраняется при ином выборе моментов, начальных, центральных или абсолютных, который определяется удобством решения системы (25.1) или ей подобной.
Перейдем к рассмотрению примеров.
Пример 25.1.
Пусть случайная
величина x
распределена
равномерно
на отрезке [ a
;b ] , где
 - неизвестные
параметры. По
выборке ()
объема n из
распределения
случайной
величины x.
Требуется
оценить a
и b .
Решение.
В данном случае распределение определяется плотностью
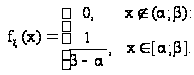
1) Вычислим первые два начальных «теоретических» момента:
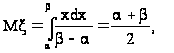
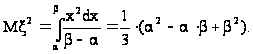
2) Вычислим по выборке два первых начальных выборочных момента
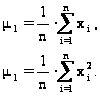
3) Составим систему уравнений
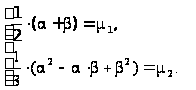
4) Из первого уравнения выразим a через b

и подставим во второе уравнение, в результате чего придём к квадратному уравнению
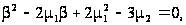
решая которое, находим два корня
 .
Соответствующие значения a таковы
 .
Поскольку по смыслу задачи должно выполнятся условие a < b , выбираем в качестве решения системы и оценок неизвестных параметров
 .
Замечая, что
 есть
не что иное,
как выборочная
дисперсия
 ,
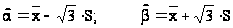
получаем окончательно
 .
Если бы мы
выбрали в качестве
«теоретических»
моментов
математическое
ожидание и
дисперсию,
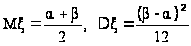 ,
то пришли бы
к системе (с
учетом неравенства
a < b)

которая линейна и решается проще предыдущей. Ответ, конечно, совпадает с уже полученным.
Наконец, отметим, что наши системы всегда имеет решение и при том единственное. Полученные оценки, конечно, состоятельны, однако свойствам несмещенности не обладают.
7. Метод максимального правдоподобия
Изучается,
как и прежде,
случайная
величина x,
распределение
которой задается
либо вероятностями
её значений
 ,
если x
дискретна, либо
плотностью
распределения
,
если x
непрерывна,
где
-
неизвестный
векторный
параметр. Пусть
()
- выборка значений
x. Естественно
в качестве
оценки
 взять то значение
параметра, при
котором вероятность
получения уже
имеющейся
выборки максимальна.
Выражение
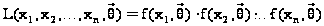
называют функцией правдоподобия, она представляет собой совместное распределение или совместную плотность случайного вектора с n независимыми координатами, каждая из которых имеет то же распределение (плотность), что и x.
В качестве
оценки неизвестного
параметра
берется такое
его значение
 ,
которое доставляет
максимум функции
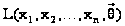 ,
рассматриваемой
как функции
от
при фиксированных
значениях
.
Оценку
называют оценкой
максимального
правдоподобия.
Заметим, что
зависит от
объема выборки
n и выборочных
значений
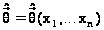 ,
и, следовательно, сама является случайной величиной.
Отыскание
точки максимума
функции
представляет
собой отдельную
задачу, которая
облегчается,
если функция
дифференцируема
по параметру
.
В этом случае
удобно вместо
функции
рассматривать
её логарифм,
поскольку точки
экстремума
функции и её
логарифма
совпадают.
Методы дифференциального исчисления позволяют найти точки, подозрительные на экстремум, а затем выяснить, в какой из них достигается максимум.
С этой целью рассматриваем вначале систему уравнений
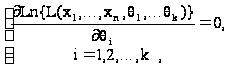 (25.2)
решения
которой
 -
точки, подозрительные
на экстремум.
Затем по известной
методике, вычисляя
значения вторых
производных
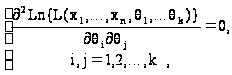
по знаку определителя, составленного из этих значений, находим точку максимума.
Оценки, полученные по методу максимального правдоподобия, состоятельны, хотя могут оказаться смещенными.
Рассмотрим примеры.
Пример 25.2. Пусть производится некоторый случайный эксперимент, исходом которого может быть некоторое события А, вероятность Р(А) которого неизвестна и подлежит оцениванию.
Решение.
Введем случайную величину x равенством
 если
событие А произошло,
если событие
А не произошло
(произошло
событие
 ).
Распределение случайной величины x задается равенством
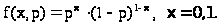
Выборкой
в данном случае
будет конечная
последовательность
(),
где каждое из
 может быть
равно 0 либо 1.
Функция правдоподобия будет иметь вид
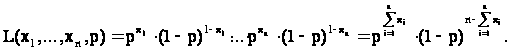
Найдем точку её максимума по р, для чего вычислим производную логарифма
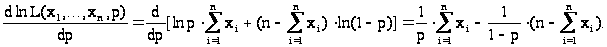
Обозначим
 - это число равно
количеству
единиц «успехов»
в выбранной
последовательности.
Приравняем полученную производную к нулю
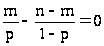
и решим полученное уравнение
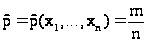 .
Поскольку
производная
 меняет знак
с «+» на «-» при
возрастании
р от 0 до 1, точка
 есть точка
максимума
функции L,
а
 - оценка максимального
правдоподобия
параметра р.
Заметим, что
отношение
 есть частота
появления
события А в
первых n
испытаниях.
Поскольку
m есть число
«успехов» в
последовательности
n независимых
испытаний ( в
схеме Бернулли),
то
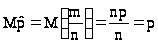 ,
и
- несмещенная
оценка. В силу
закона больших
чисел Бернулли
стремится по
вероятности
к р, и оценка
состоятельна.
Пример 25.3.
Построим оценки
неизвестных
математического
ожидания и
дисперсии
нормально
распределенной
случайной
величины x
с параметрами
 .
Р е ш е н и е.
В условиях примера случайная величина определяется плотностью распределения
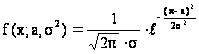 .
Сразу выпишем логарифм функции правдоподобия
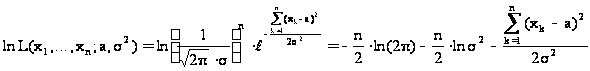 .
Составим систему уравнений для нахождения экстремальных точек
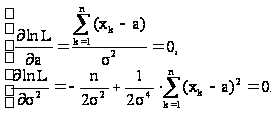
Из первого
уравнения
находим
 ,
из второго,
подставляя
найденное
значение a,
находим
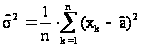 .
Вычислим
вторые производные
функции lnL
в точке ( ):
А =
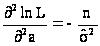 ,В
=
 ,С
=
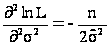 .
Поскольку определитель
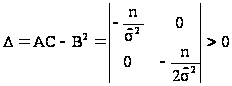 ,
а А < 0, то найденная точка в самом деле точка максимума функции правдоподобия.
Заметим, что
оценка
есть выборочное
среднее (несмещенная
и состоятельная
оценка математического
ожидания), а
- выборочная
дисперсия
(смещенная
оценка дисперсии).