Экономико-математическое моделирование
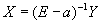 (9)
Выражение (9) – валовая продукция, выраженная через вектор конечной продукции У и матрицу  = А, которая представляет матрицу полных материальных затрат. Тогда:
 (10)
Выражение (10) можно представить в развернутой форме:
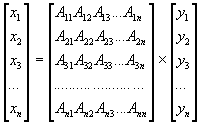 (11)
Выражение (11) представляет систему из n уравнений, которые выражают валовую продукцию каждой отрасли как функцию конечной продукции всех отраслей. В общем виде для любой отрасли i
 (12)
Данные модели могут применяться как на уровне народного хозяйства, так и на уровне отдельного предприятия. Представляют:
матричную модель народного хозяйства в целом (государства, республики); матричную модель межрегионального баланса (Черниговский регион); балансовые модели на уровне отдельных предприятий (матричные модели тех-пром-фин-плана).Можно рассчитать исходя из вариантов:
Когда задается уровень валовой продукции, то рассчитываются все технологические коэффициенты по производящим и потребляющим отраслям. Когда задается уровень конечной продукции (вектор), рассчитывается вектор валовой продукции и все технологические коэффициенты. Тема 4. Оптимизационные ЭММ. 4.1. Особенности ЭММ оптимизации.В условиях рыночных отношений, когда сырьевые ресурсы ограничены, возникает вопрос оптимизации прибыли, себестоимости и экономии ресурсов. Оптимизационные модели разного характера часто сводятся к задачам линейного программирования.
ЭММ оптимизации содержит одну целевую функцию, в которой показательной является эффективность производства, и систему ограничений, куда входят факторы, в области которых модель не теряет своей практической ценности. Система ограничений должна составляться корректно, при этом возможны 4 случая:
Ограничения модели несовместимы (модель не имеет неотрицательных решений). Неотрицательные решения имеются, но максимум (минимум) целевой функции не ограничен (® ¥ ). Условия ограничений выбраны неверно. Оптимальное значение целевой функции представляет собой конечное число и достигается при единственном сочетании переменных системы ограничений. Оптимальное значение целевой функции достигается при многих вариантах значений переменных системы ограничений (система ограничений не корректна). В линейных моделях число переменных х может иметь разные значения.Если число х (видов продукции) больше числа независимых ограничений и задача имеет одно решение, то в оптимальном плане число х (видов продукции) будет не меньше числа ограничений. Остальные переменные х будут равны 0.
4.2. ЭММ оптимизации производственного плана отрасли.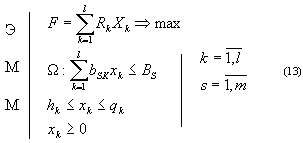
k – вид, номер производимой продукции;
l – число видов продукции;
s – вид выделяемых ресурсов;
m – число видов выделяемых ресурсов;
Rk – прибыль от реализации единицы продукции k вида;
Xk - объем (количество изделий) k вида;
вsk – норма потребления S вида ресурсов при производстве единицы k вида продукции;
Bs – объем выделяемых ресурсов S вида ;
hk, qk – верхняя и нижняя граница, соответствующая по производству k вида продукции.
4.3. ЭММ оптимизации выпуска продукции предприятиями отрасли.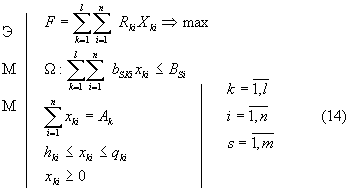
i – номер предприятия;
n – число предприятий;
k – вид, номер производимой продукции;
l – число видов продукции;
s – вид выделяемых ресурсов;
m – число видов выделяемых ресурсов;
Rki – прибыль от реализации единицы продукции k вида на i предприятии;
Xki - объем (количество изделий) k вида на i предприятии;
Ak - план выпуска k вида продукции;
вski – норма потребления S вида ресурсов при производстве единицы k вида продукции на на i предприятии;
Bsi – объем выделяемых ресурсов S вида на i предприятии;
hki, qki – верхняя и нижняя граница, соответствующие производству k вида продукции на i предприятии.
4.4. ЭММ распределения финансовых ресурсов по оптимизации прироста мощностей (отрасли, предприятия, ...).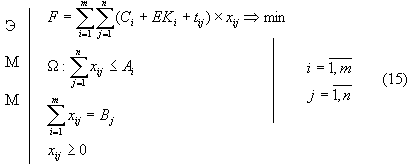
Сi – стоимость единицы продукции i поставщика;
Ki – капитальные затраты на единицу готовой продукции при строительстве нового предприятия;
E – нормирующий коэффициент эффективности капитальных вложений;
tij – транспортные расходы по перевозке единицы продукции i поставщика j потребителю;
xij – объем поставок продукции i поставщика j потребителю;
Ai – мощность i поставщика;
Bj – спрос j потребителя.
4.5. Распределение капитальных вложений по проектам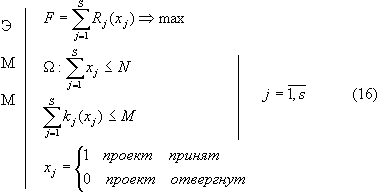
j – вариант (индекс) проекта капитальных вложений;
s – общее число проектов;
kj – объем капитальных вложений по j варианту;
M – суммарный годовой объем капитальных вложений;
Rj – ожидаемый доход от реализации j варианта капитальных вложений;
N – общее число вариантов капитальных вложений.
4.6. ЭММ составления оптимальных смесей, сплавов, соединений и выбор оптимального рациона питания (кормления).Данная модель позволяет исходя из стоимости исходных компонентов и содержания необходимых элементов в исходных компонентах получить дешевый выходной продукт. Данная модель применяется на металлургических, химических, нефтеперерабатывающих заводах, крупных АПК.
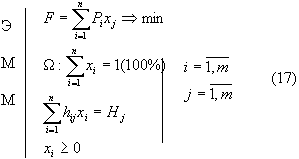
i – номер (индекс) исходного материала;
n – количество исходных компонентов;
j – номер (индекс) химического элемента;
m – общее количество компонентов, входящих в готовую продукцию;
hij - %(доля) j химического элемента в i исходном материале;
Hj - %(доля) j химического элемента готовой продукции;
Pi – цена за единицу каждого i исходного материала;
Xi - % (доля) i исходных материалов.
4.7. ЭММ оптимизации раскроя материала.Данная модель позволяет выбирая один из способов раскроя, изготовить определенное количество заготовок с минимальным расходом материала.
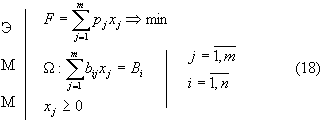
i – номер (вид) заготовки;
n – общее количество разновидностей заготовок;
j – способ раскроя;
m – общее количество способов раскроя;
bij – количество выкраиваемых заготовок;
Вi – количество штук заготовок i вида;
Xj – количество исходного материала, который необходимо раскроить j способом;
Pj - величина отходов при данном j-м способе раскроя.
4.8. Экономическая интерпретация двойственных задач линейного программирования.При моделировании экономических систем и процессов, когда характер системы до конца не изучен, или же система сложная, прибегают к упрощению модели и представлению ее в виде линейной (прямой или обратной).
Исходная модель предполагает, сколько и какой продукции необходимо изготовить с заданной стоимостью cj (j= ) и при заданных ресурсах bi (i=
 ) и получить максимальную прибыль в стоимостном выражении.
Двойственная (обратная) задача предполагает оценку стоимости единицы каждого из ресурсов, чтобы при заданном количестве ресурсов bi и стоимости единицы продукции cj минимизировать общую стоимость затрат.
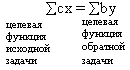
Экономические системы, как правило, являются вероятностными (стохастическими), так как выходные параметры системы случайным образом зависят от входных параметров.
Почему экономические системы являются стохастическими:
так как система сложная, многокритериальная многоуровневая иерархическая структура; система подвержена влиянию внешних факторов (погодные условия, внешняя политика); преднамеренное искажение информации, сокрытие информации и целенаправленная экономическая диверсия.Исходя из того, что экономическая система сложная и имеет случайную компоненту e ,
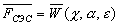
поэтому оптимизация целевой функции ведется по среднему значению, то есть при заданных параметрах a необходимо найти решение хÎ C , когда значение целевой функции по возможности будет максимальным.
Сложные системы описываются Марковским аппаратом, то есть когда поведение системы в момент t0 характеризуется вероятностью первого порядка p(х0, t0) и поведение системы в будущем зависит от значения системы х0 и не зависит от того, когда и как система пришла в это состояние.
Марковские случайные процессы описываются двумя параметрами:
вероятностью первого порядка p(х0, t0); условной вероятностью pij (х2 t2 /х1 t1);pij характеризует значение системы х2 в момент t2, при условии, что в момент t1 система имела значение х1.
Имея в своем распоряжении матрицу условных переходов
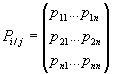
можно заранее сформулировать поведение системы в будущем.
Марковские случайные процессы называют Марковскими цепями с вероятностью перехода в pij, когда процесс изучается в дискретные моменты времени.
5.2. Имитационное моделирование систем и процессов.Применяется в случаях, когда нельзя заформализовать модель (описать аналитическим выражением) и в случае, когда система представляет собой многопараметрическую вероятностную экономическую систему. Кроме того, моделирование с помощью имитационных подходов применяется для систем больших размерностей и с большими внутренними связями.
Основные этапы моделирования:
анализ моделируемой систем, сбор необходимой информации, выделение проблемной области исследования и постановка задач на исследование; синтезирование (формирование, получение) необходимой математической модели области допустимых упрощений (ограничений), выбор критериев оценки эффективности и точности моделирования; разработка имитационной модели, алгоритма ее реализации, внутреннее и внешнее математическое обеспечение; оценка адекватности имитационной модели и контроль результатов экстремумов с последующей валидацией модели; анализ результатов моделирования с целью достижения заданной точности моделирования. 5.3. Имитационная модель и ее структура..При создании модели необходимо максимально использовать те параметры системы, которые поддаются формализации, то есть записи с помощью аналитических выражений.
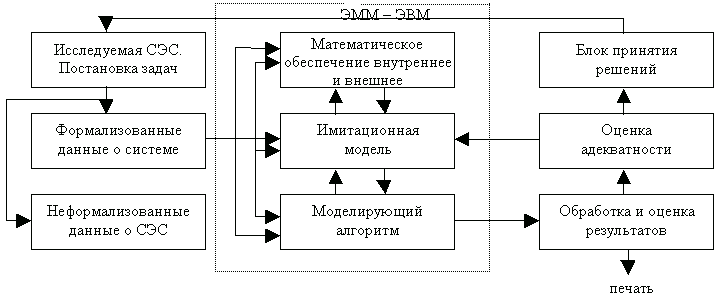 5.4. Метод Монте-Карло (метод статистических испытаний).
Данный метод родился в 1949 году благодаря усилиям американских ученых Дж. Неймана и Стива Улана в городе Монте-Карло (княжество Монако).
Метод Монте-Карло – численный метод решения математических задач при помощи моделирования случайных чисел.
Суть метода состоит в том, что посредствам специальной программы на ЭВМ вырабатывается последовательность псевдослучайных чисел с равномерным законом распределения от 0 до1. Затем данные числа с помощью специальных программ преобразуются в числа, распределенные по закону Эрланга, Пуассона, Релея и т.д.
Полученные таким образом случайные числа используются в качестве входных параметров экономических систем :
Q (x1, x2, x3,…,xn) Þ Qpt (min или max)
W : Bs (x1, x2, x3,…,xn) £ Rs
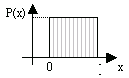
При многократном моделировании случайных чисел, которые мы используем в качестве входных параметров системы (модели), определяем математическое ожидание функции M(Q) и, при достижении средним значением функции Q уравнения не ниже заданного, прекращаем моделирование.
Статистические испытания (метод Монте-Карло) характеризуются основными параметрами:
D - заданная точность моделирования;
P – вероятность достижения заданной точности;
N – количество необходимых испытаний для получения заданной точности с заданной вероятностью.
Определим необходимое число реализаций N, тогда
(1 - D ) будет вероятность того, что при одном испытании результат не достигает заданной точности D ;
(1 - D ) N – вероятность того, что при N испытаниях мы не получим заданной точности D .
Тогда вероятность получения заданной точности при N испытаниях можно найти по формуле
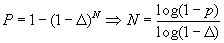 (19)
Формула (19) позволяет определить заданное число испытаний для достижения заданной точности D с заданной вероятностью Р.
|
D |
Значение Р |
|||
|
0,80 |
0,20 |
0,95 |
0,99 |
|
|
0,10 0,05 0,025 0,0125 0,006 |
16 32 64 161 322 |
22 45 91 230 460 |
29 59 116 299 598 |
44 90 182 459 919 |
ê Qi – Qконеч ê Þ D
Случайные числа получаются в ЭВМ с помощью специальных математических программ или спомощью физических датчиков. Одним из принципов получения случайных чисел является алгоритм Неймана, когда из одного случайного числа последовательно выбирается середина квадрата
g 0 = 0,9876g 0 2 = 0,97531376
g 1 = 0,5313g 12 = 0,28654609
g 2 = 0,6546g 22 = 0,42850116 и т.д.
Кроме того данные числа проверяются на случайность и полученные числа заносятся в базу данных.
Физические датчики разрабатываются на электронных схемах и представляют собой генераторы белого (нормального) шума, то есть когда в спектральном составе шума имеются гармоничные составляющие с частотой F ® ¥ . Из данного белого шума методом преобразования получаются случайные числа.
Тема 6. Методы и модели управления запасами. 6.1. Основные определения и понятия теории управления запасами.Любая СЭС, как и техническая система, может ритмично работать при наличии достаточного запаса ресурсов.
В качестве ресурсов для обеспечения ритмичного производства используются:
материальные ресурсы (сырье, полуфабрикаты, энергоносители); технологические, трудовые ресурсы; финансовые и другие ресурсы.Ритмичность поставок вынуждают следующие обстоятельства:
несовпадение ритмов производства с ритмами потребления; случайные колебания спроса за период между поставками; случайные колебания интервала между поставками; срыв объема поставок.То есть появляется случайная составляющая в целевой функции оптимизации эффективности производства.
Предпосылки, которые заставляют оптимизировать запасы сырья, ресурсов:
возрастают убытки за счет хранения сверхнормативных запасов; связывание оборотных средств; потеря в качестве материальных ресурсов, моральное и физическое старение ресурсов.В качестве целевой функции в задачах управления запасами выступают суммарные затраты на:
приобретение продукции с учетом максимальных скидок на размер партии; затраты на хранение и складские операции; от материального и морального старения при хранении; потери от дефицита и штрафных санкций.Целевая функция, представляющая сумму данных компонентов, должна быть min. Поэтому управление запасами производится в начале путем выбора стратегии в пространствестратегий управления, а затем путем выбора параметров в прострастве параметров управления.
Запасы делятся на:
текущие (обеспечивают ритм производства на определенном интервале времени); страховые (на случай срыва ритма поставок).Из параметров управления запасами принято выделять:
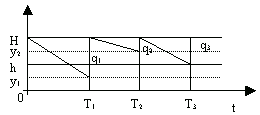
управляемые параметры объем и номенклатура необходимого сырья (ресурсов); момент (время) выдачи заказа на пополнение ресурса;неуправляемые параметры затраты на организацию снабжения; ограничение на запасы поставщика; выбор системы снабжения (централизованная, децентрализованная)Качественно систему снабжения можно представить графически:
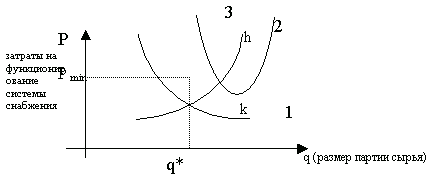
Р – затраты на функционирование системы снабжения;
1 – затраты на размещение заказов;
2 – затраты на хранение данных ресурсов;
3- суммарные затраты на функционирование системы снабжения;
q* - оптимальный размер (объем) заказа сырья.
6.2. Классификация систем снабжения и их моделей.|
Признак |
Тип модели |
|
|
I |
По типу системы снабжения |
эшелонированные (многоэтапные) децентрализованные |
|
II |
По числу хранимого сырья |
многокомпонентные однокомпонентные |
|
III |
По спросу |
детерминированная: дискретная непрерывнаяслучайная (вероятностная): дискретная непрерывная |
|
IV |
По способу поставки сырья |
мгновенная с фиксированным временем задержки со случайным временем задержки |
|
V |
По видам затрат и способам их отражения в модели |
линейная нелинейная |
|
VI |
По ограничениям системы снабжения |
по объему по весу по площади по себестоимости по числу поставщиков |
|
VII |
По принятой стратегии управления |
периодические (с периодом контроля Т)
по критическим уровням и объему.
Н – верхний уровень; n – нижний уровень запасов; q – объем партии (поставок). |
Оптимальное управление запасами – выбор таких объемов и моментов поставок, когда суммарные издержки на функционирование системы снабжения будут минимальными.
Простейшие стратегии:
периодические (со временем контроля Т); по критическим уровням (H, h, yi – текущий уровень запаса q). Стратегия постоянного уровня.В данном случае через каждый интервал контроля Т запас пополняется до верхнего уровня.