Экономико-математическое моделирование
С1 ,С2 - затраты на 1 грн. произведенной продукции до и после внедрения АСУ;
П1 – прибыль до внедрения АСУна единицу продукии.
Кроме предложенного коэффициента годовой прибыли оценка эффективности АСУ возможна за счет подхода по срокам окупаемости внедренной АСУ.
Тема 9. Эконометрические модели и их применение в экономике. 9.1. Основные понятия об эконометрических моделях и корреляционном анализе.Эконометрические модели являются составляющими более широкого класса ЭММ. Данная модель выступает в качестве средств анализа и прогнозирования конкретных экономических процессов, как на макро, так и на микро уровнях на основе реальной статистики.
Эконометрическая модель, учитывая корреляционные связи, позволяет путем подбора аналитической зависимости построить модель на базисном периоде и при достаточной адекватности модели использовать ее для краткосрочного прогноза.
При синтезе эконометрических моделей при имеющихся факторных признаках xi и результативных параметрах yi необходимо определить a0, a1, a2, a3, …,an.
yi = f(xi) + ei, где
f(xi) – величина детерминированная;
ei, yi – величины случайные.
Эконометрическая модель опирается на понятие корреляционных связей и так называемое уравнение регрессии.
Корреляционная связь – когда при одном и том же значении факторного признака х встречаются разные значения у. Корреляционные связи описываются так называемыми уравнениями регрессии.
Уравнение регрессии – уравнение прямой (как и любой кривой), описывающее корреляционную связь, а сама прямая (кривая) называется линией регрессии.
Корреляционные связи оцениваются по среднему значению всей совокупности результативного признака, такт как для одного и того же значения факторного признака возможны различные значения результативного признака.
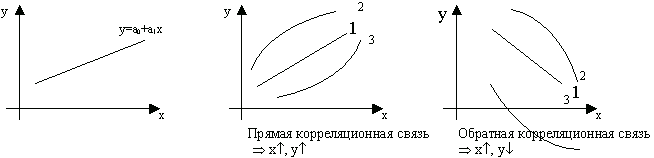
Корреляционные связи (уравнения регрессии), а также эконометрические модели, построенные на базе уравнения регрессии, могут описываться:
уравнением прямой: yi = a0 + a1x уравнением 2-го порядка: yi = a0 + a1x + a2x2 уравнением показательной функции: yi = a0a1x уравнением степенной функции: yi = a0xa1 уравнением гиперболы: yi = a0 + a11/xПри построении эконометрических моделей нам известны фактические значения х и у, а нам необходимо определить параметры a0 , a1, a2 для соответствующей модели. Данные параметры определяются по методу наименьших квадратов.
9.2. Метод наименьших квадратов (МНК).Суть данного метода заключается в том, что квадрат суммы разностей между фактическим значением результативного признака и его теоретическим значением сводится к минимуму.
F = å (уфакт – утеор )2 Þ min
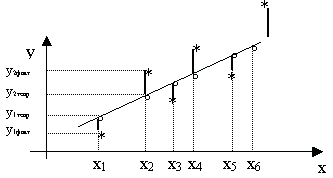
* - уфакт (эмпирическое)
Чтобы найти параметры a0 , a1, a2 , необходимо в формулу (1) подставить утеор, то есть ту аналитическую зависимость, которой будем сглаживать (аппроксимировать) статистический материал. Как известно из математики для нахождения минимума функции нужно взять частные производные по анализируемым параметрам, то есть ... и приравнять данное выражение к нулю. Получим систему нормальных уравнений, из которых найдем заданные коэффициенты.
F = å (уфакт – a0 – a1xфакт )2 Þ min
урасч = a0 + a1xфакт
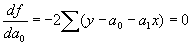
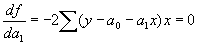
преобразовав уравнение (*), получим систему нормальных уравнений:
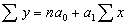
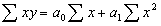
решением системы (**) будут:
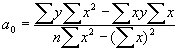
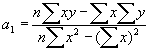
Рассчитав коэффициенты a0 , a1, можно синтезировать модель:
 (оценки коэффициентов a0 , a1)
Аналогичным образом используя МНК, можно получить коэффициенты для остальных функций, используемых при аппроксимации.
Если в качестве факторного признака х используется время t, то такой ряд называется динамическим (временным) рядом. При применении специального подхода при обозначении факторного признака t, когда сумма времени t будет равна 0, выражения для коэффициентов a0 , a1 , a2 – будут проще.
ti, å t = 0
|
93 |
94 |
95 |
96 |
97 |
|
-2 |
-1 |
0 |
1 |
2 |
При таком подходе формулы коэффициентов a0 , a1 значительно упрощаются:
 ,
 (для линейной функции)
Аналогично определяем коэффициенты для других функций:
yt =a0 +a1t +a2t2 (парабола)
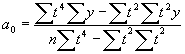

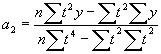
y =a0 a1t (показательная функция)

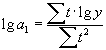
Для того, чтобы убедится, что полученные коэффициенты являются типичными, используют метод оценки с помощью распределения Стьюдента (критерий Стьюдента). Находят:
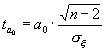
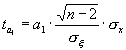
s - среднее квадратичное отклонение;
s 2 – дисперсия
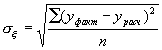 - остаточная дисперсия
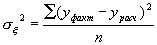
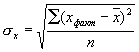
Отделив ta0, ta1 и сравнив с tтабличное, можно сделать вывод, что если ta0 > tтабличное и
ta1 > tтабличное (ta0 > tтабличное< ta1), то параметры а0 и а1 – стандартно типичны (обладают оценкой несмещенной, эффективной).
Получив синтезированные модели по функциям 1-5 срвнивают остаточную диперсию и по минимальности остаточной диперсии выбирают функцию для аппроксимации (сглаживания).
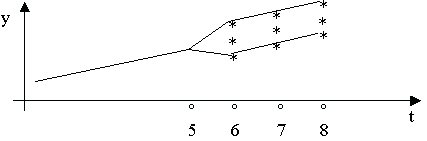
Для оценки прогноза используют обычно не дискретные (точечные) значения результативного признака, а рассчитанный интервал.
Yпрогнозное = yтеор ± ta s x *
a - коэффициент доверия, обычно выбирается 0,05 и вероятность Р=0,95.
ta - находится по таблице Стьюдента (ta = 4,3).
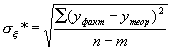
s x * - скорректированное среднее квадратичное отклонение с учетом степеней свободы n - m, где
m - число параметров нашей синтезируемой модели;
n - объем выборки.
Для y =a0 +a1x, m = 2
 9.3. Использование качественных показателей в эконометрических
моделях.
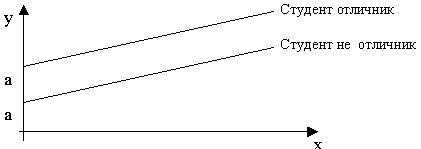
В экономических явлениях наряду с количественными факторами применяются также качественные факторы: пол, племенные, сортовые свойства. Эти качественные параметры оцениваются показателем d, носящим бинарное свойство.

В литературе d – “DUMMY - фактор”
Тогда, с учетом d:
yi = a0 + a1d1i + b 1i x1i + e i (*)
С учетом d1i = (1,0), уравнение распадается:
E (yi / d1i = 0)= a0 + b 1i x1i + e i
E (yi / d1i = 1)= a0 + a1 + b 1i x1i + e i
X – вступительный бал на экзамене;
Y – рейтинг студента в семестре.
 Тема 10. Обзор прикладных пакетов программ.
FORECAST EXPERT –система прогнозирования. Позволяет по имеющимся данным
построить временной ряд с помощью модели Бокса-Дженкинса (или, так называемая,
модель АРИСС – авторегрессия интегрированная скользящая средняя).
yt = j 1 Yt-1 +…+j p Yt-p +at - q 1 at-1 - q q at-q
p – номер авторегрессии;
 - параметры авторегрессии;
q - параметры скользящего среднего;
at – дискретный белый шум.
Пакет QSB EXE. Данный пакет позволяет решать задачи экономико-математического направления путем применения: линейного программирования; целочисленного программирования; сетевой оптимизации; динамического программирования; управления запасами; системы массового обслуживания; оценки вероятности данного события; марковских процессов; прогнозирования временных рядов. Пакет PROJECT EXPERT. Предназначен для планирования и анализа эффективности инвестиций на предприятиях малого и среднего бизнеса. Пакет автоматизирован от ввода до получения данных.