Задача Лагранжа
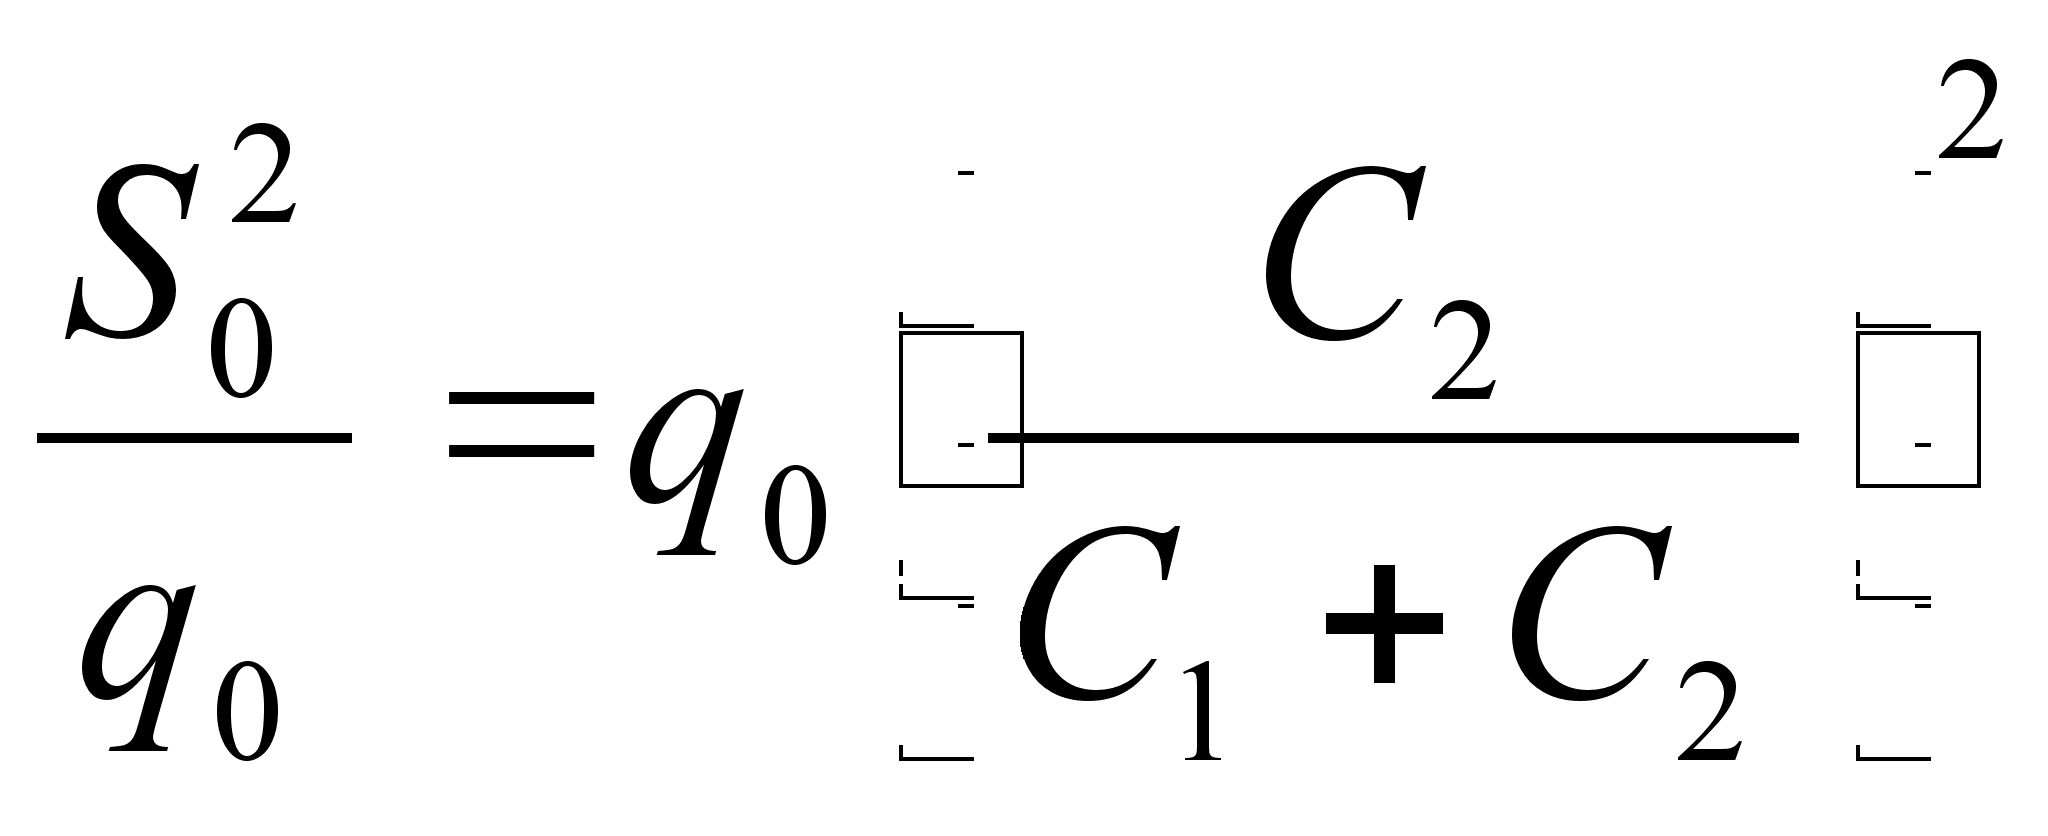
Поставляем (14) и (51) в (12), после упрощения получаем
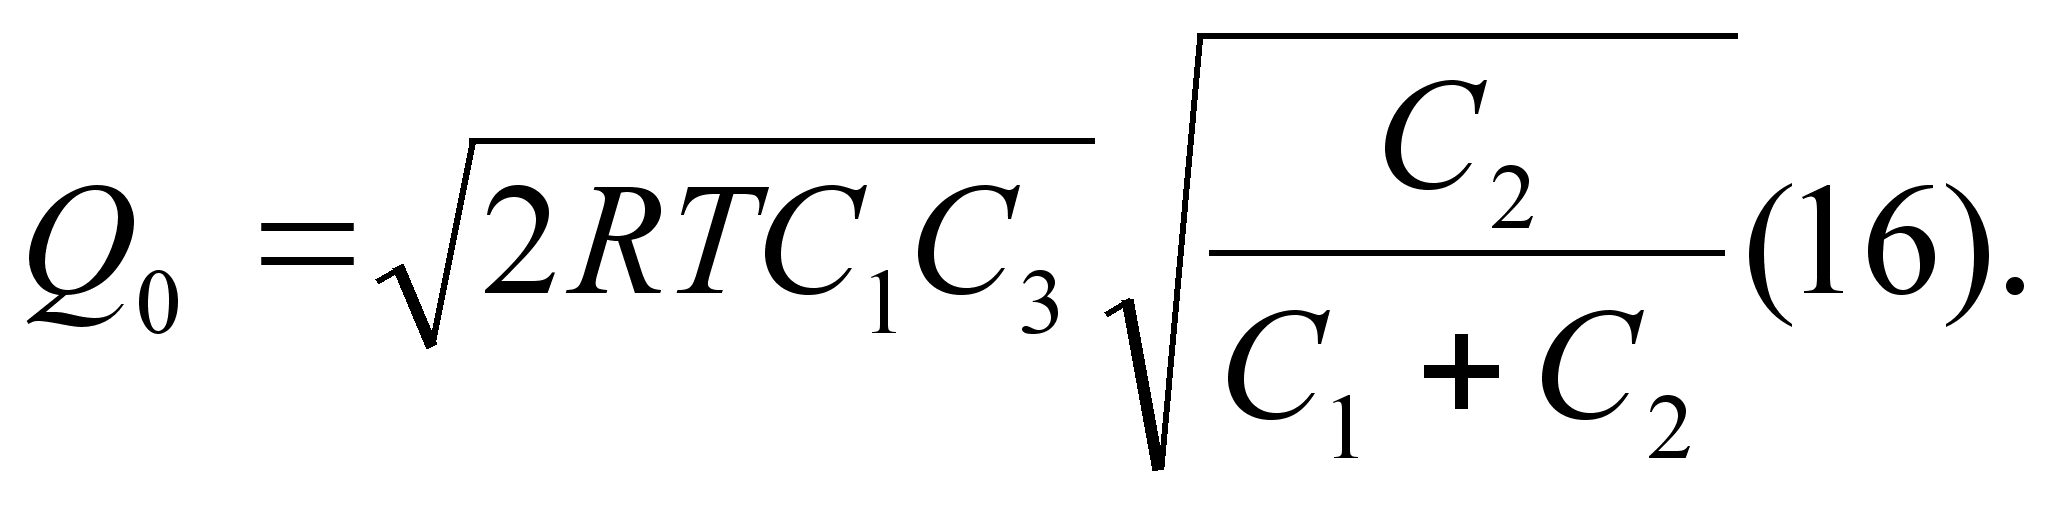
При сравнении результатов, полученных для моделей I и II, можно заметить, что во первых уравнения (9), (10) и (11) можно получить из уравнения (13), (15), и (16), если в них устремиться С2 к бесконечности. Этот результат нельзя считать неожиданным, так как модель I есть частный случай модели II.
Во – вторых, если С2 , то
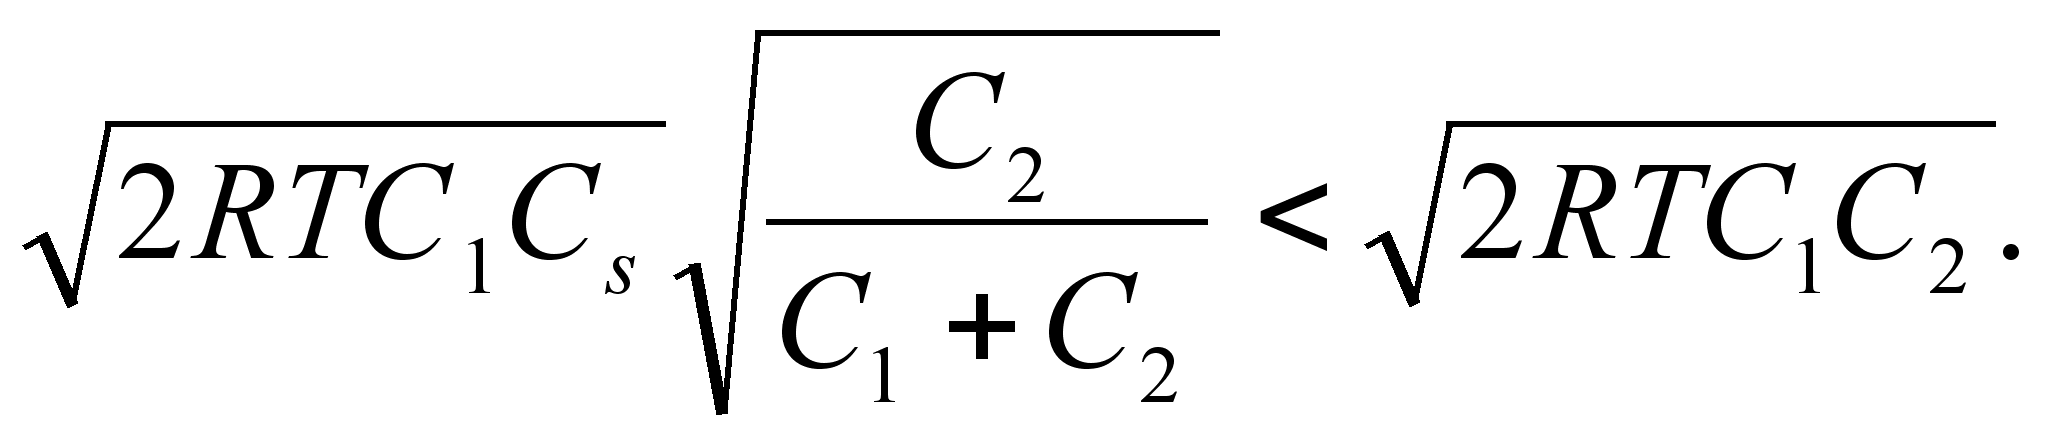
Следовательно, ожидаемые суммарные расходы в модели II меньше, чем в модели I.
Пример II: Пусть сохраняются все условия примера I, но только штраф С2 за нехватку теперь равен 0,2 долл. за одно изделие в месяц. И уравнения (13) – (16) получаем:
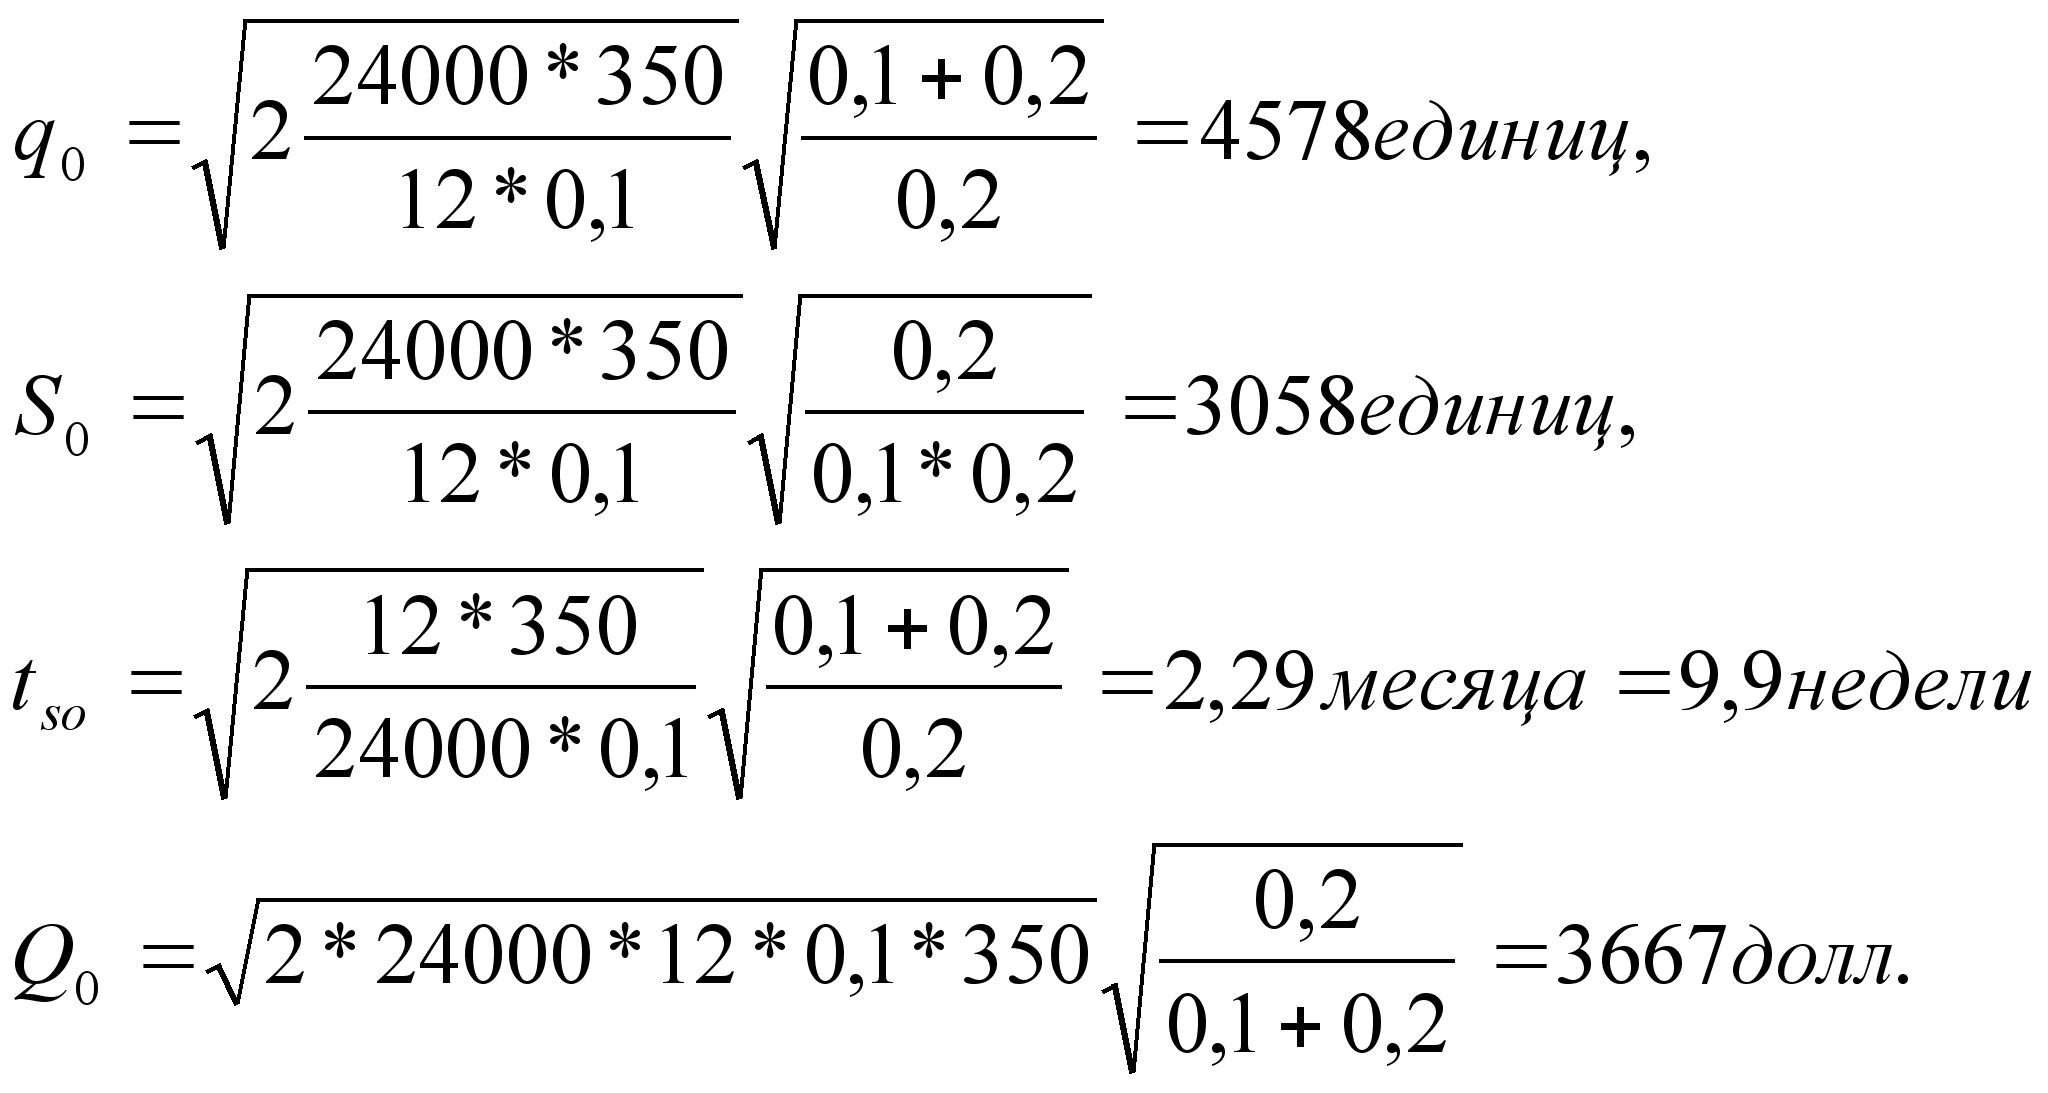
При оптимальной стратегии ожидаемый дефицит к концу каждого периода составлял бы 4578 – 3058 = 1522 изделия.
6. Модель I. Модель Уилсона без ограничений
В качестве простейшей модели управления запасами рассмотрим модель оптимизации текущих товарных запасов, позволяющих повысить эффективность работы торгового предприятия. Такая модель строится в следующей ситуации: некоторое торговое предприятие в течении фиксированного периода времени собирается завести и реализовать товар конкретного (заранее известного) объема и при этом необходимо смоделировать работу предприятия так, чтобы суммарные издержки были минимальны. При построении этой модели используется следующие исходные предложения:
планируется запасы только одного товара или одной товарной группы;
уровень запасов снижается равномерно в результате равномерно производимой продажи;
спрос и планируемом периоде заранее полностью определен;
поступление товаров производится строго в соответствии с планом, отклонения не допускаются, штраф при неудовлетворенном спросе бесконечно велик;
издержки управления запасами складывается только из издержек по завозу и хранению запасов.
Суммарные издержки будем считать зависящими от величины одной поставки q. Таким образом, задача оптимального регулирования запасов сводится к нахождению оптимального размера q0 одной постановки. Найдя оптимальное значение управляемой переменной q, можно вычислить и другие параметры модели, а именно: количество поставок n0, оптимальный интервал времени tso между двумя последовательными поставками, минимальные (теоретические) суммарные издержки Q0.
Введем следующие обозначения для заранее известных параметров модели:
T - полный период времени, для которого строится модель;
R - весь объем (полный спрос) повара за время T;
C1 - стоимость хранения одной единицы товара в единицы времени;
Cs - расходы по завозу одной партии товара.
О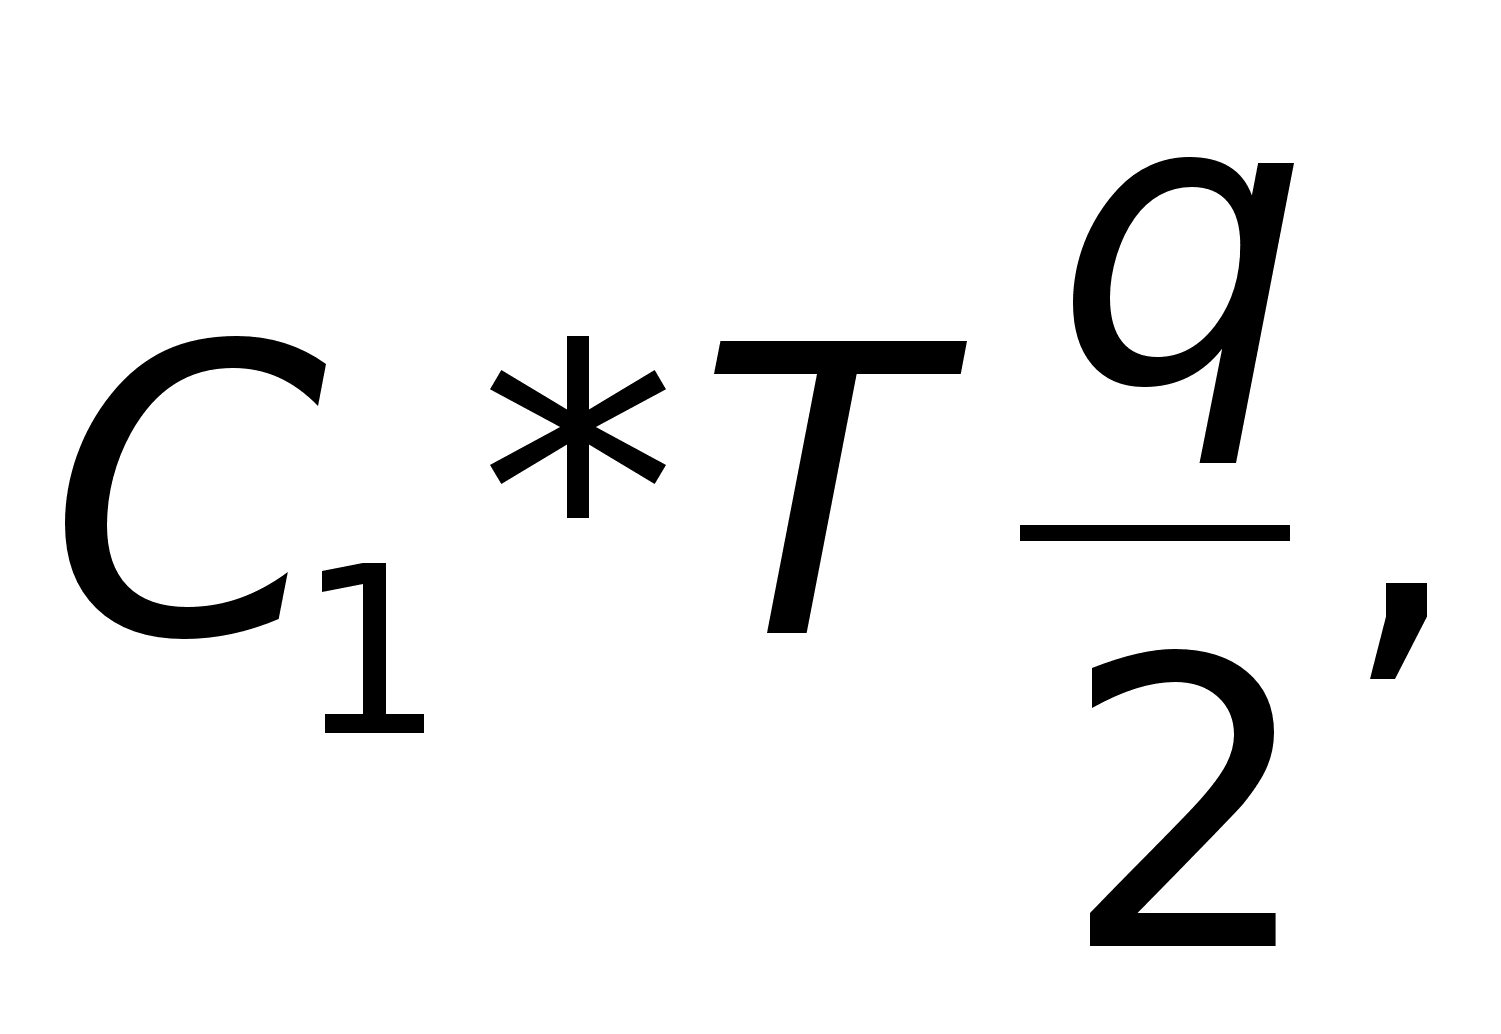
бозначим
через Q
неизвестную
пока суммарную
стоимость
создания запасов
или, что то же
самое, целевую
функцию. Задача
моделирования
состоит в построении
целевой функции
Q =
Q(q).
Суммарные
издержки, будут
состоять из
издержек по
завозу и хранению
товара.
Полные издержки по хранению текущего запаса будет равны
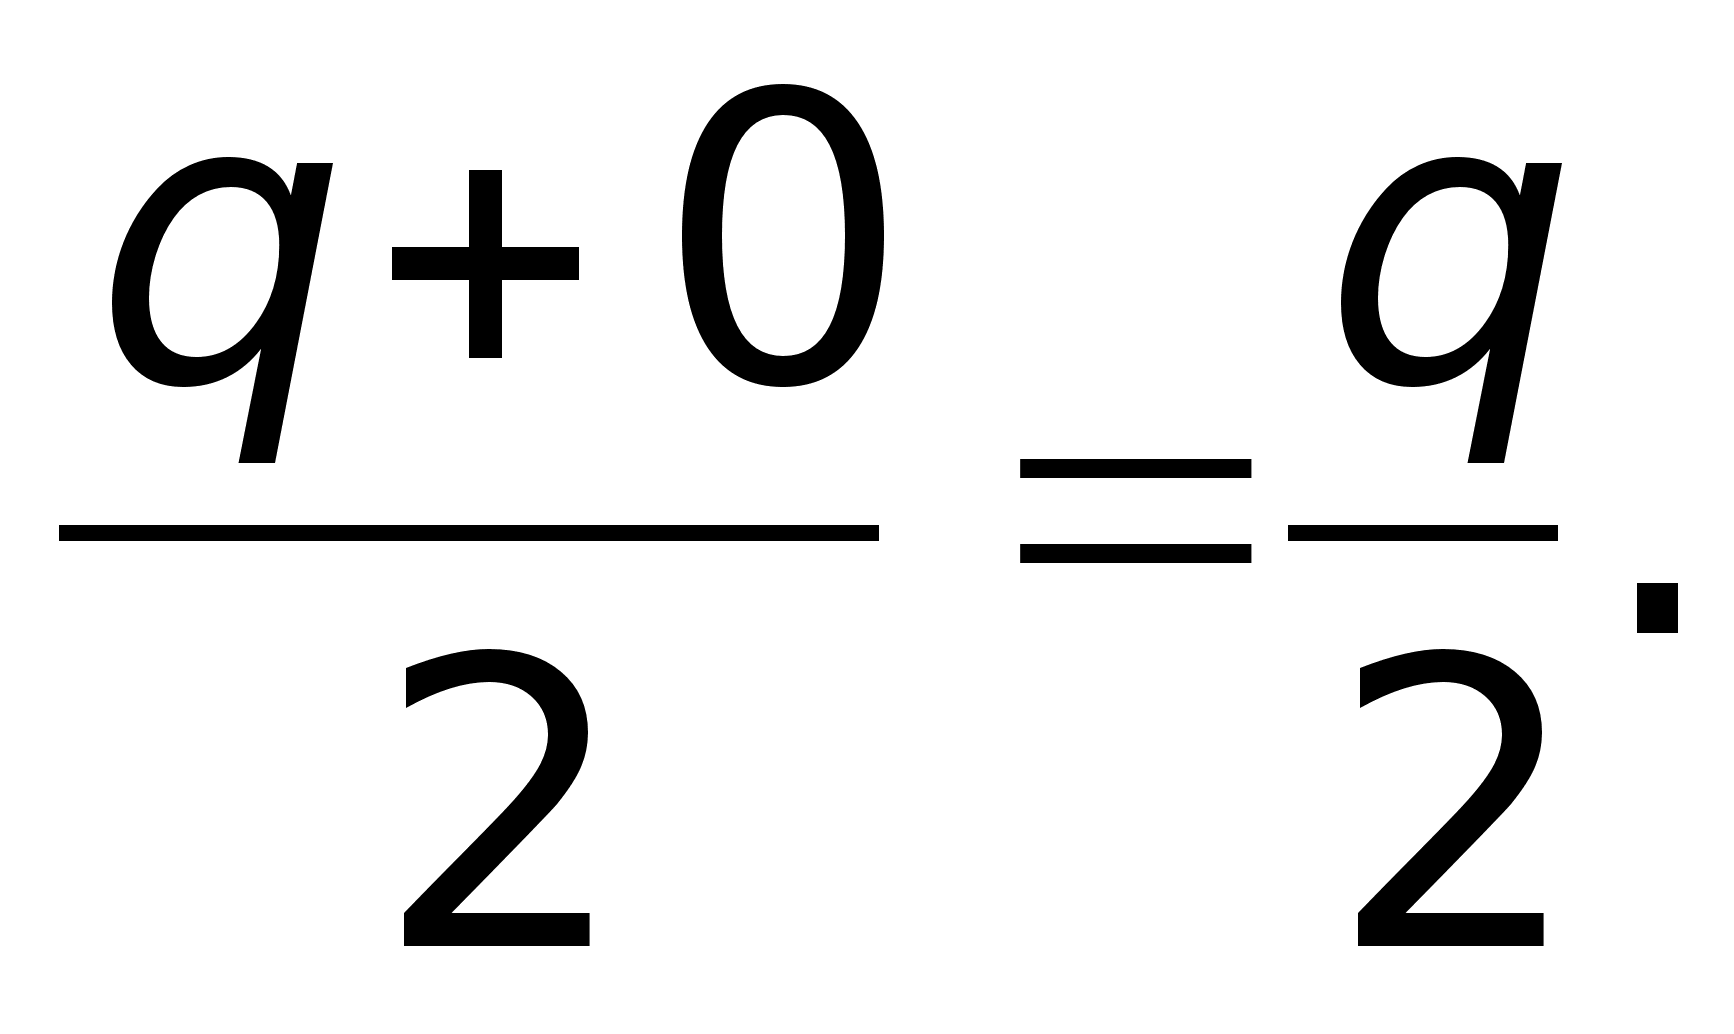
т.е.
произведению
стоимости
хранению одной
единицы товара
на “средний”
текущий запас.
По предложению
2 уровень запасов
снижается
равномерно
в результате
равномерно
производимой
продажи, т.е.
если в начальный
момент создания
запаса он равен
q,
то в конце периода
времени ts
он стал равен
0 и тогда “средний”
запас равен
Полные издержки по завозу товара будут равны
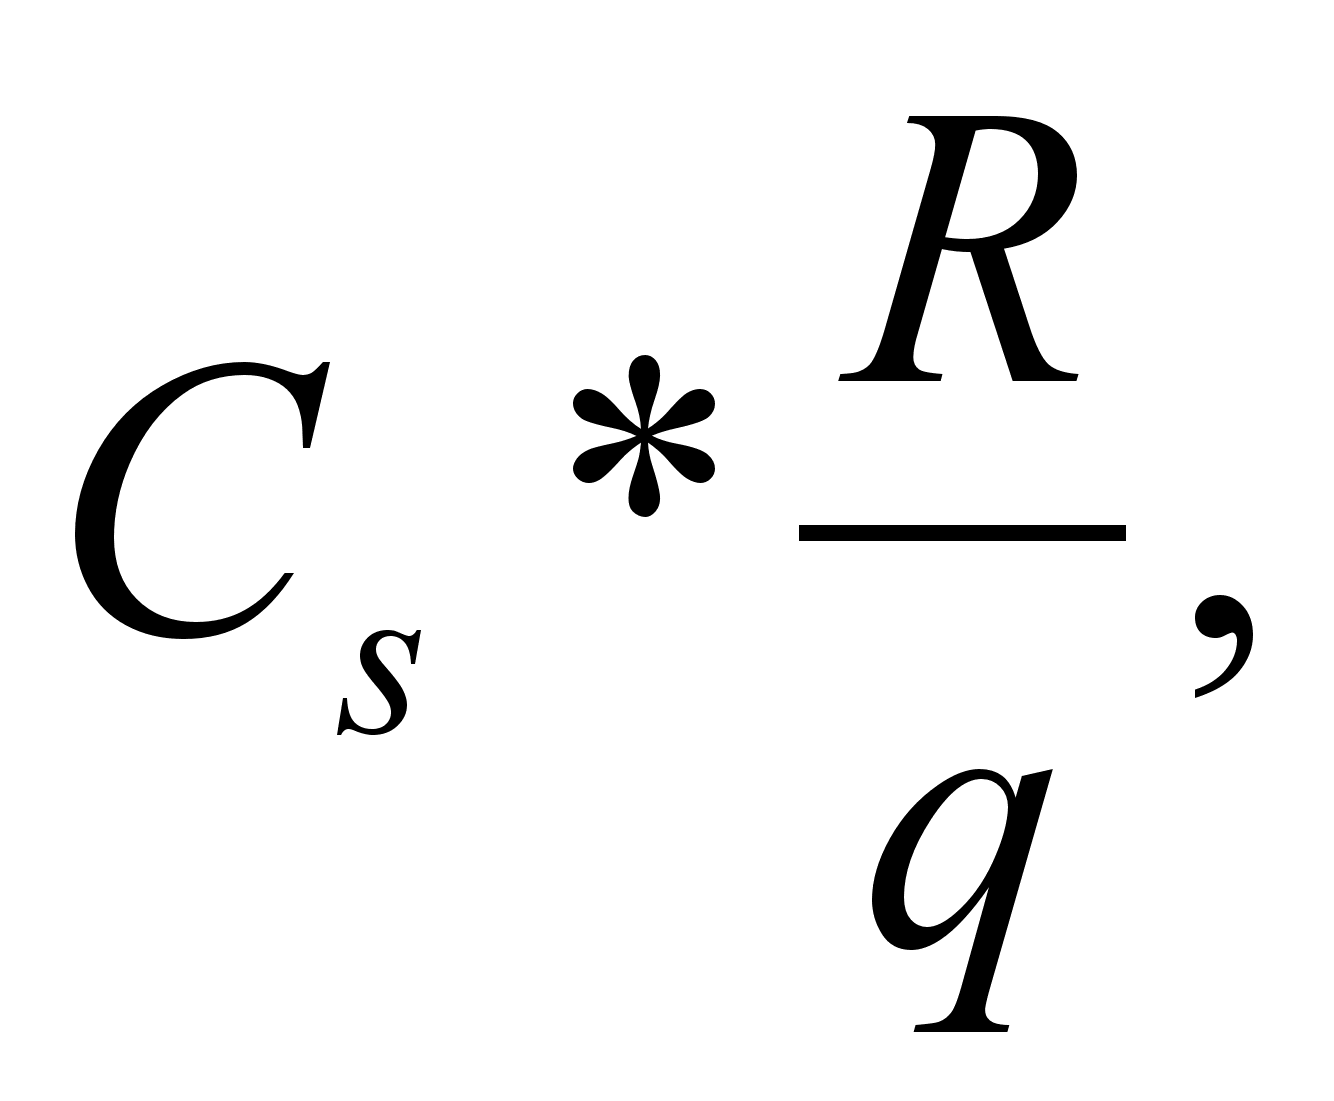
т.е.
произведению
стоимости
завоза одной
партии товара
на количество
поставок n,
которые очевидно
равны
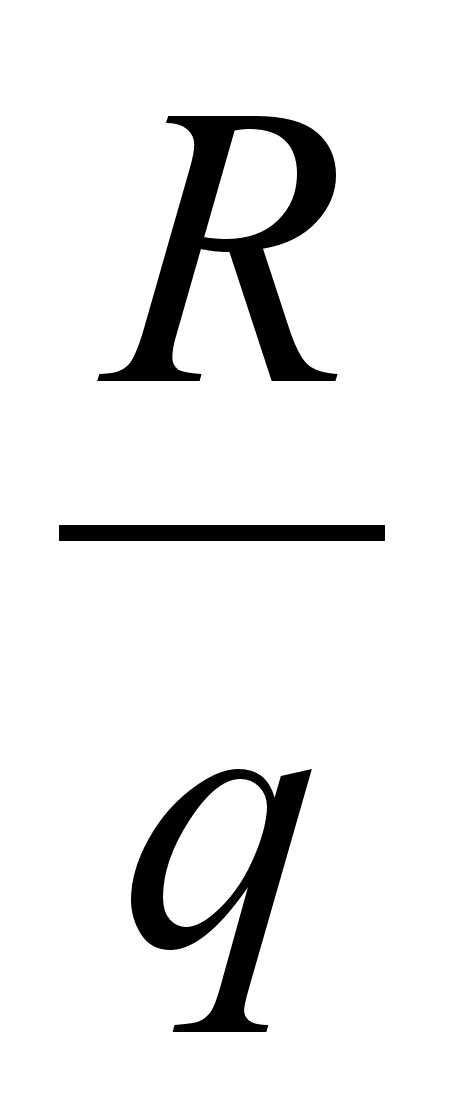 .
Тогда суммарные издержки управления текущими запасами составят
т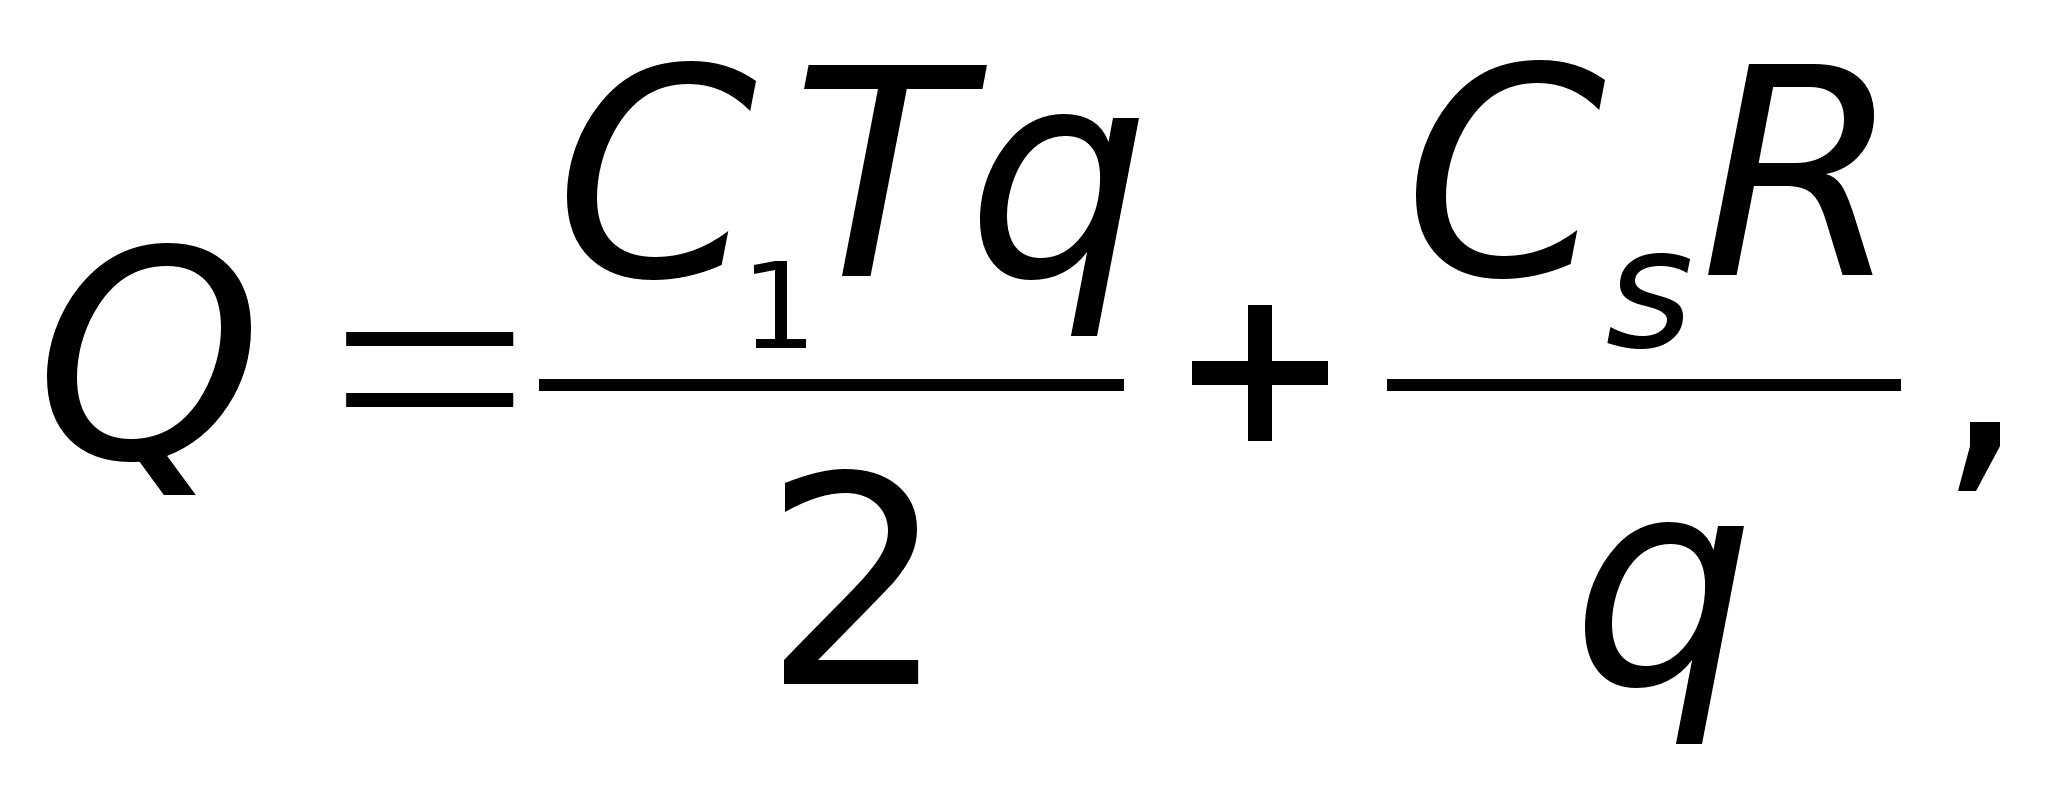
.е.
целевая функция
Q является
нелинейной
функцией величины
q, изменяющейся
в пределах от
0 до R.
Таким образом, для задачи оптимального управления текущими запасами построена следующая математическая модель:
при ограничениях 0 < q Q (17)
о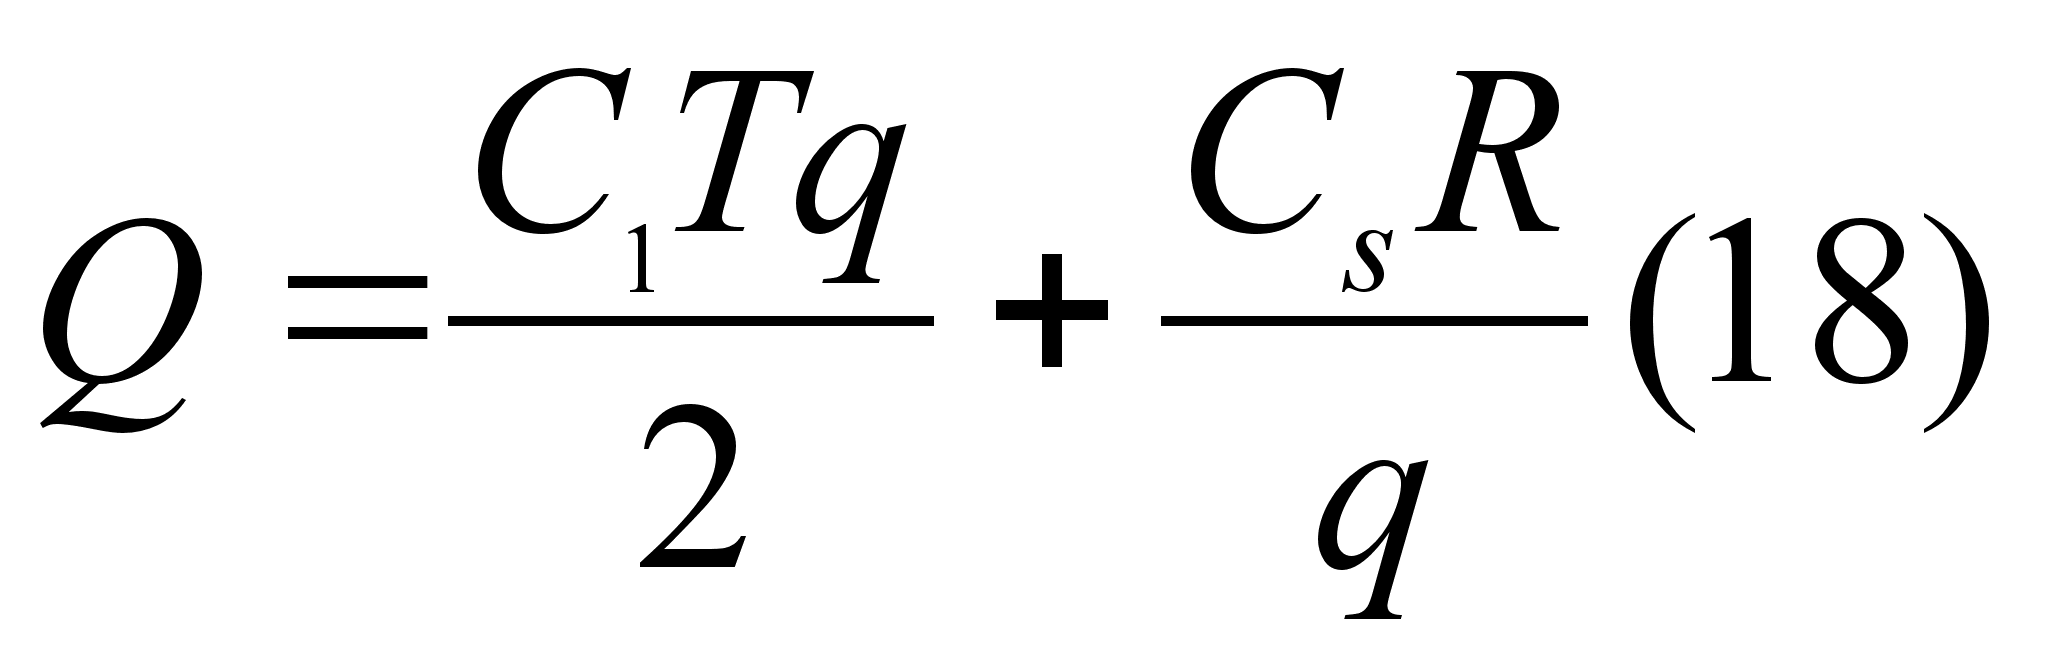
пределить
значения q,
обращающее
в минимум нелинейную
целевую функцию
Ф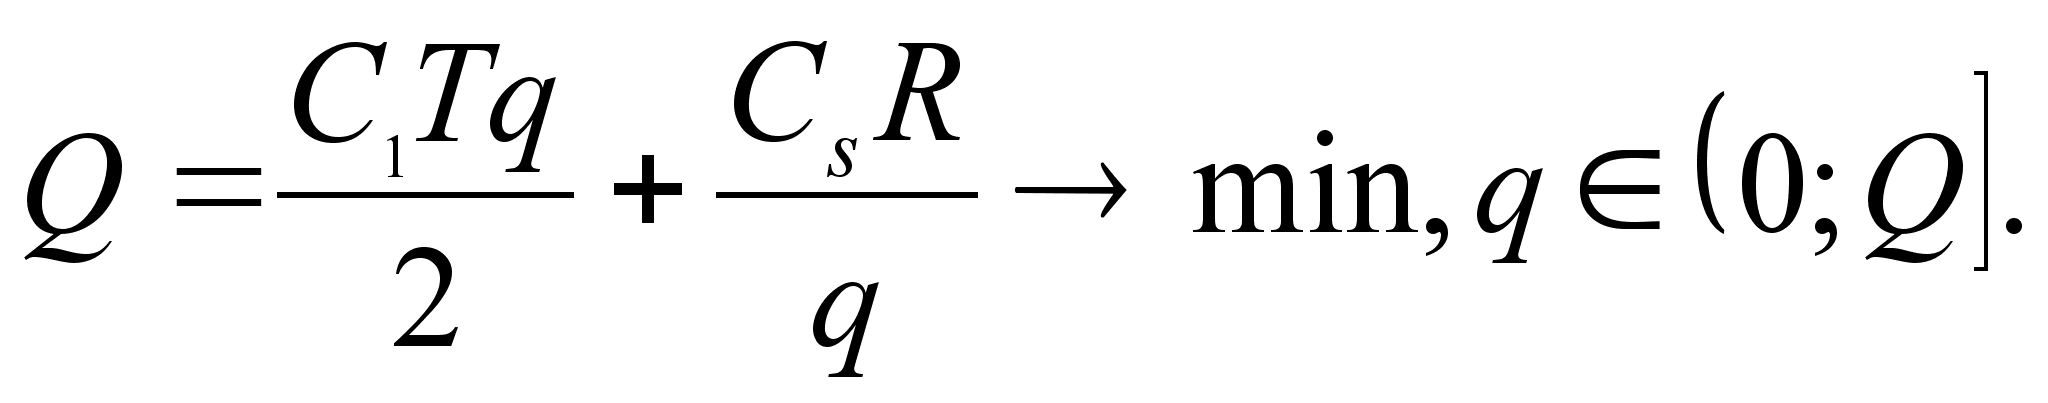
ормализованная
задача строго
математически
записывается
в виде:
Р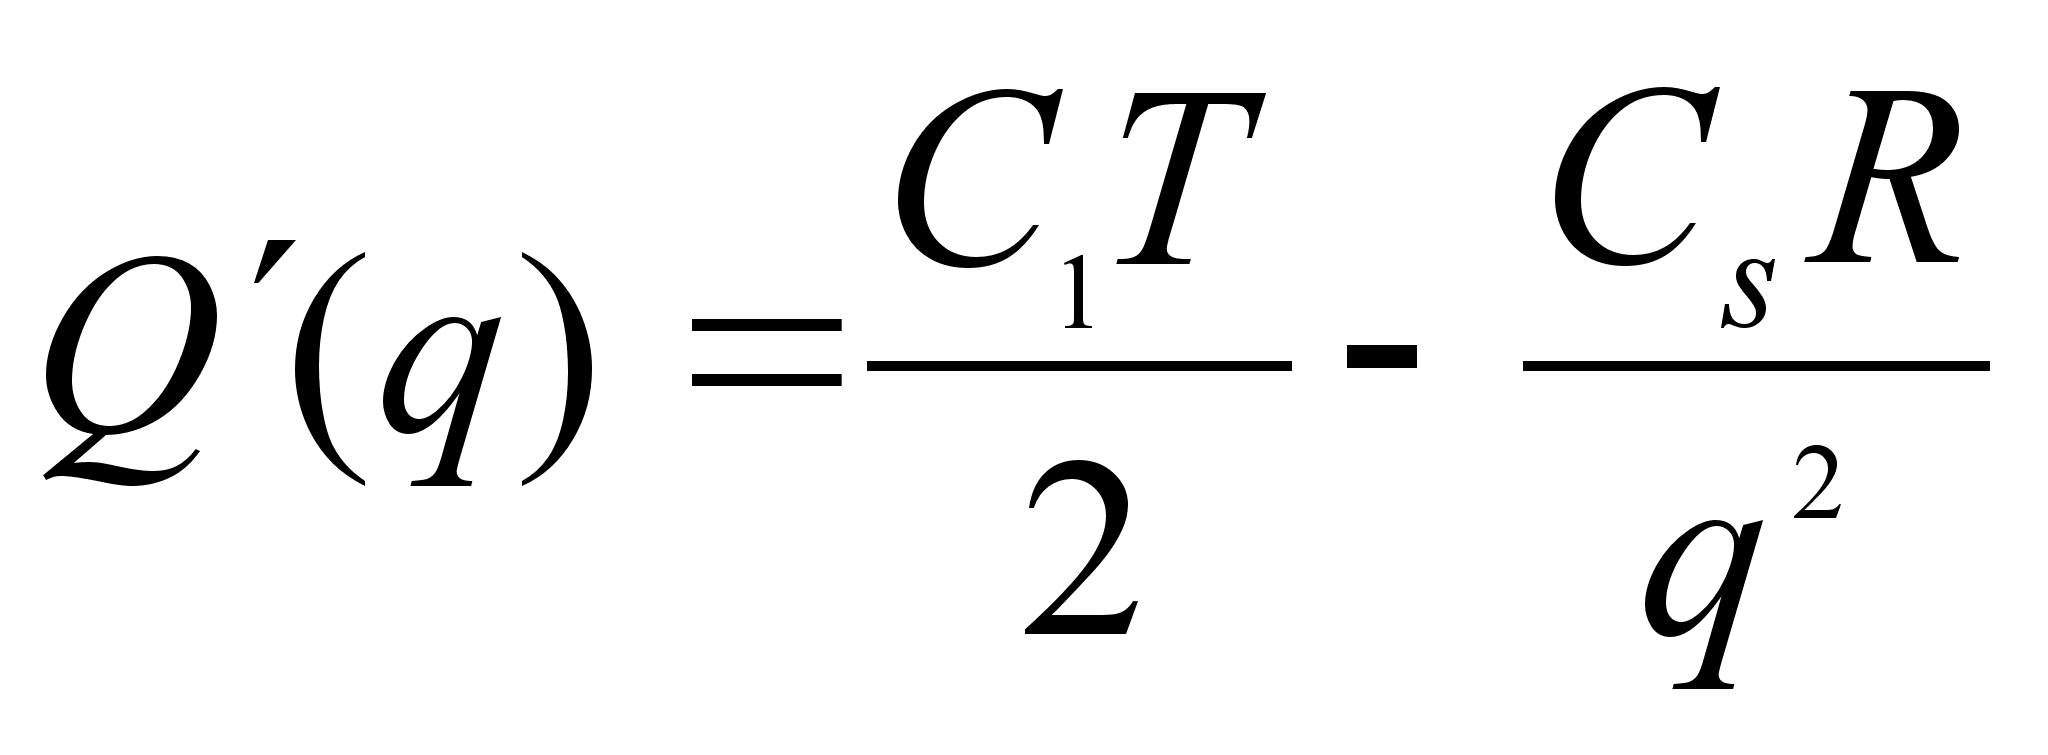
ешение
задачи проведем
по известной
схеме. Вычисляем
производную:
И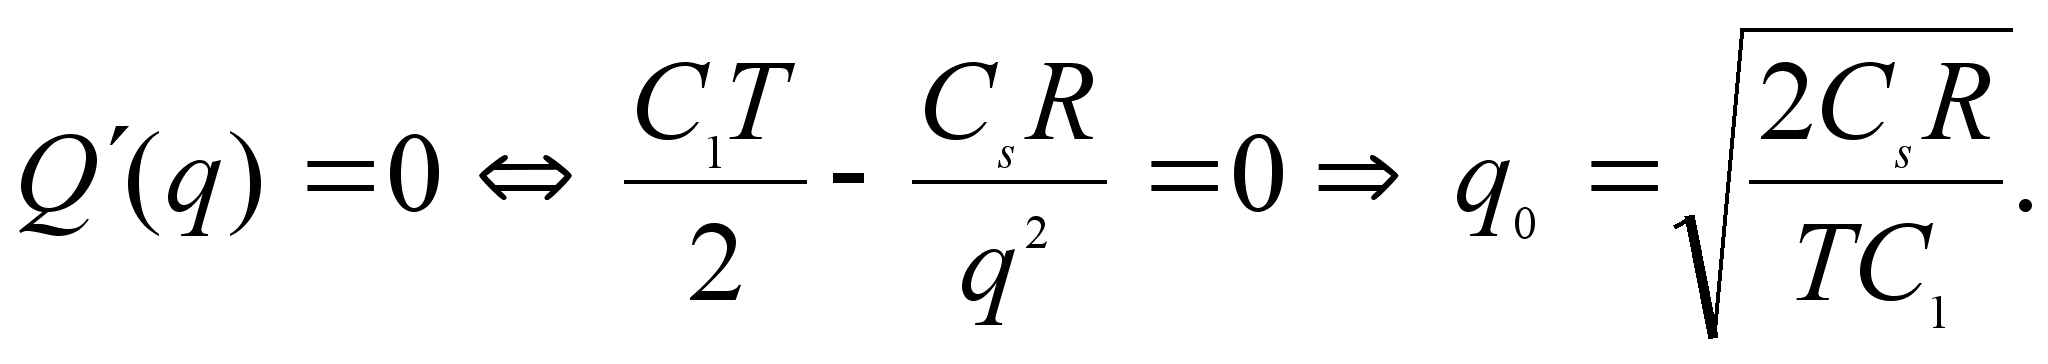
приравниваем
её к нулю:
Ч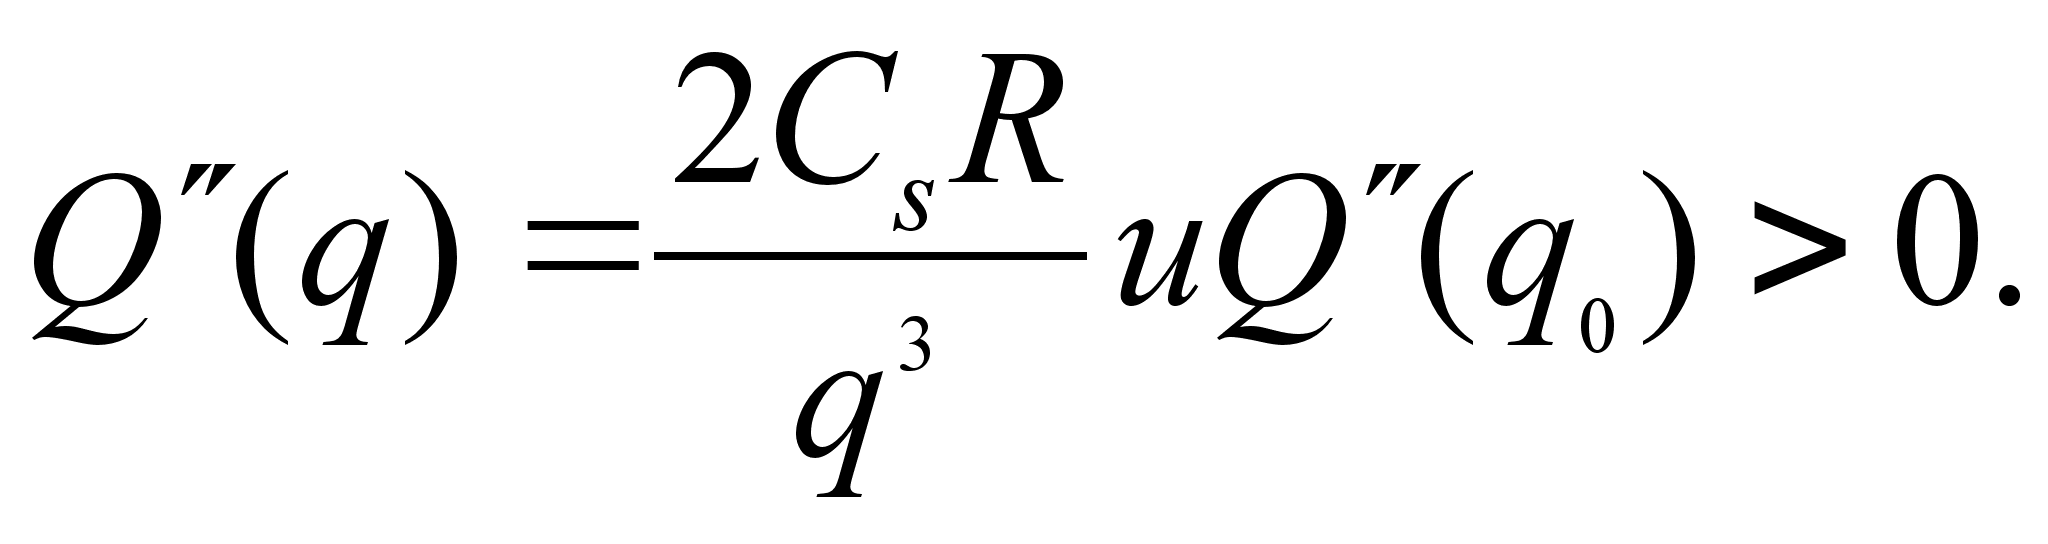
тобы
убедиться, что
в точке q
= q0
функция Q(q)
действительно
достигает
своего минимума,
вычислим вторую
производную:
И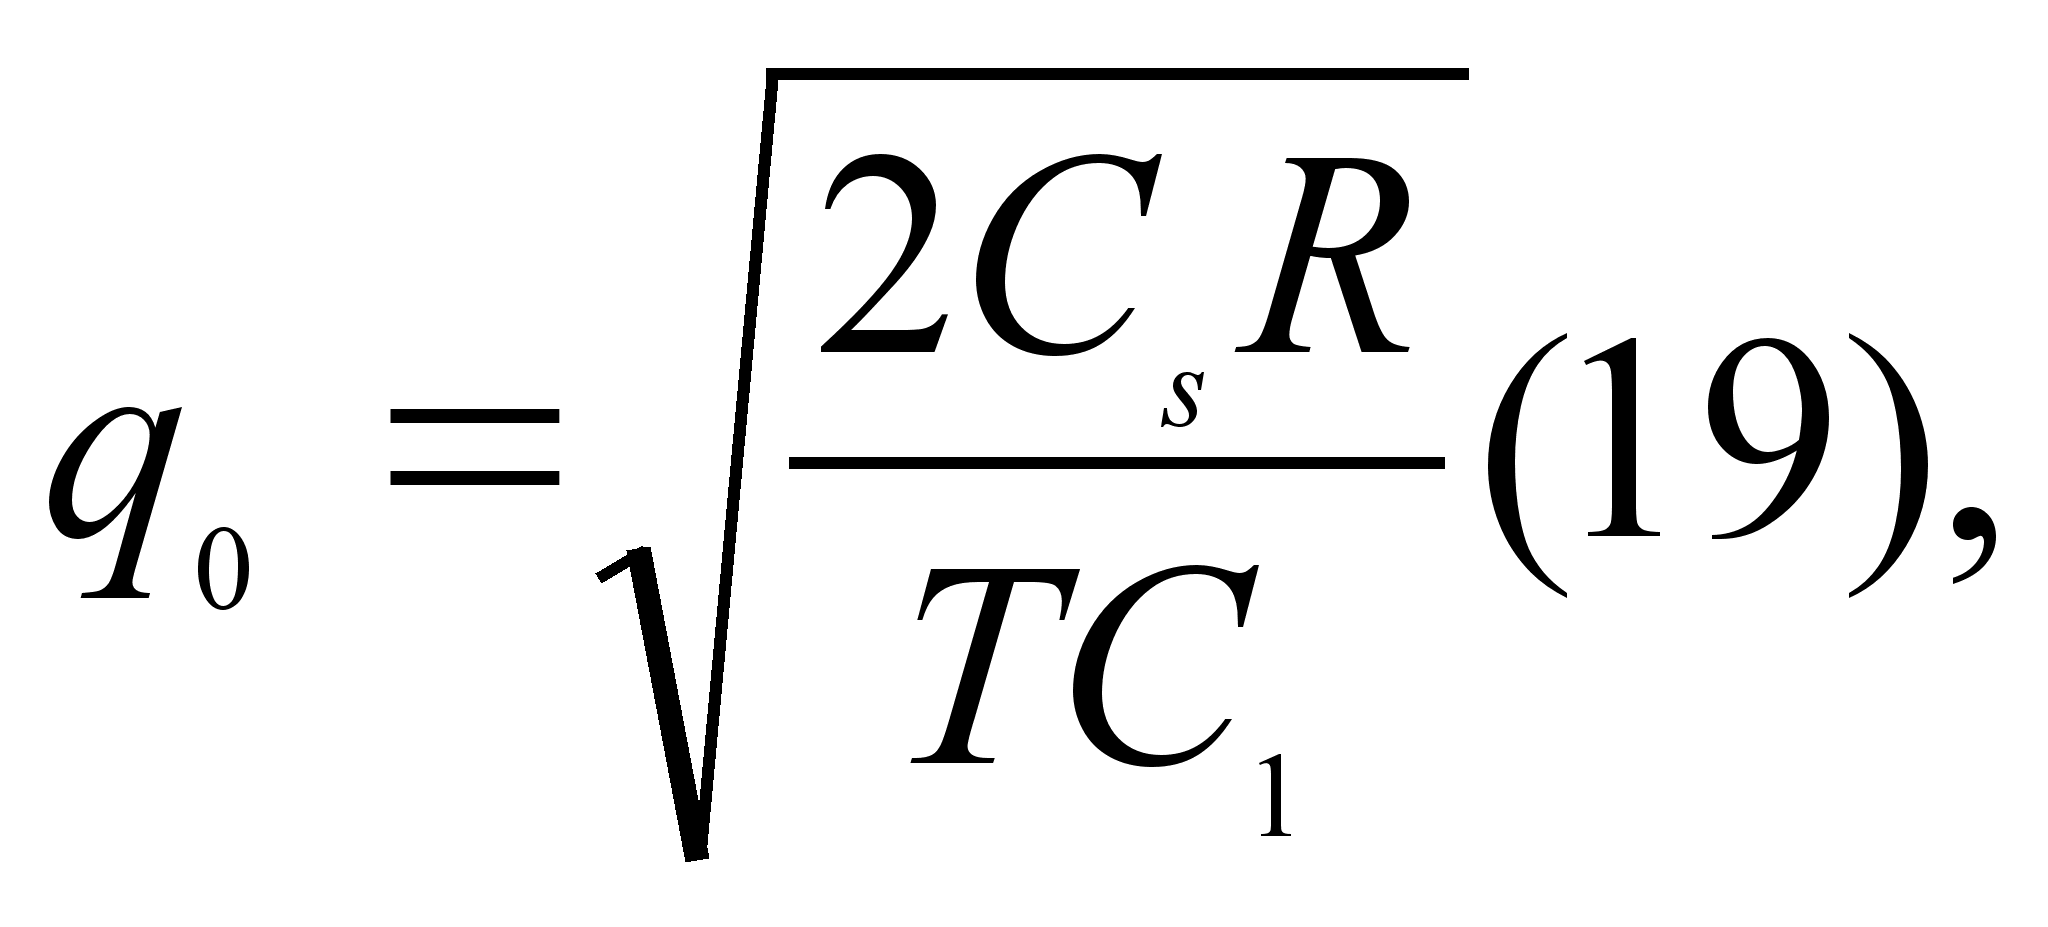
так,
оптимальный
размер одной
поставки равен:
о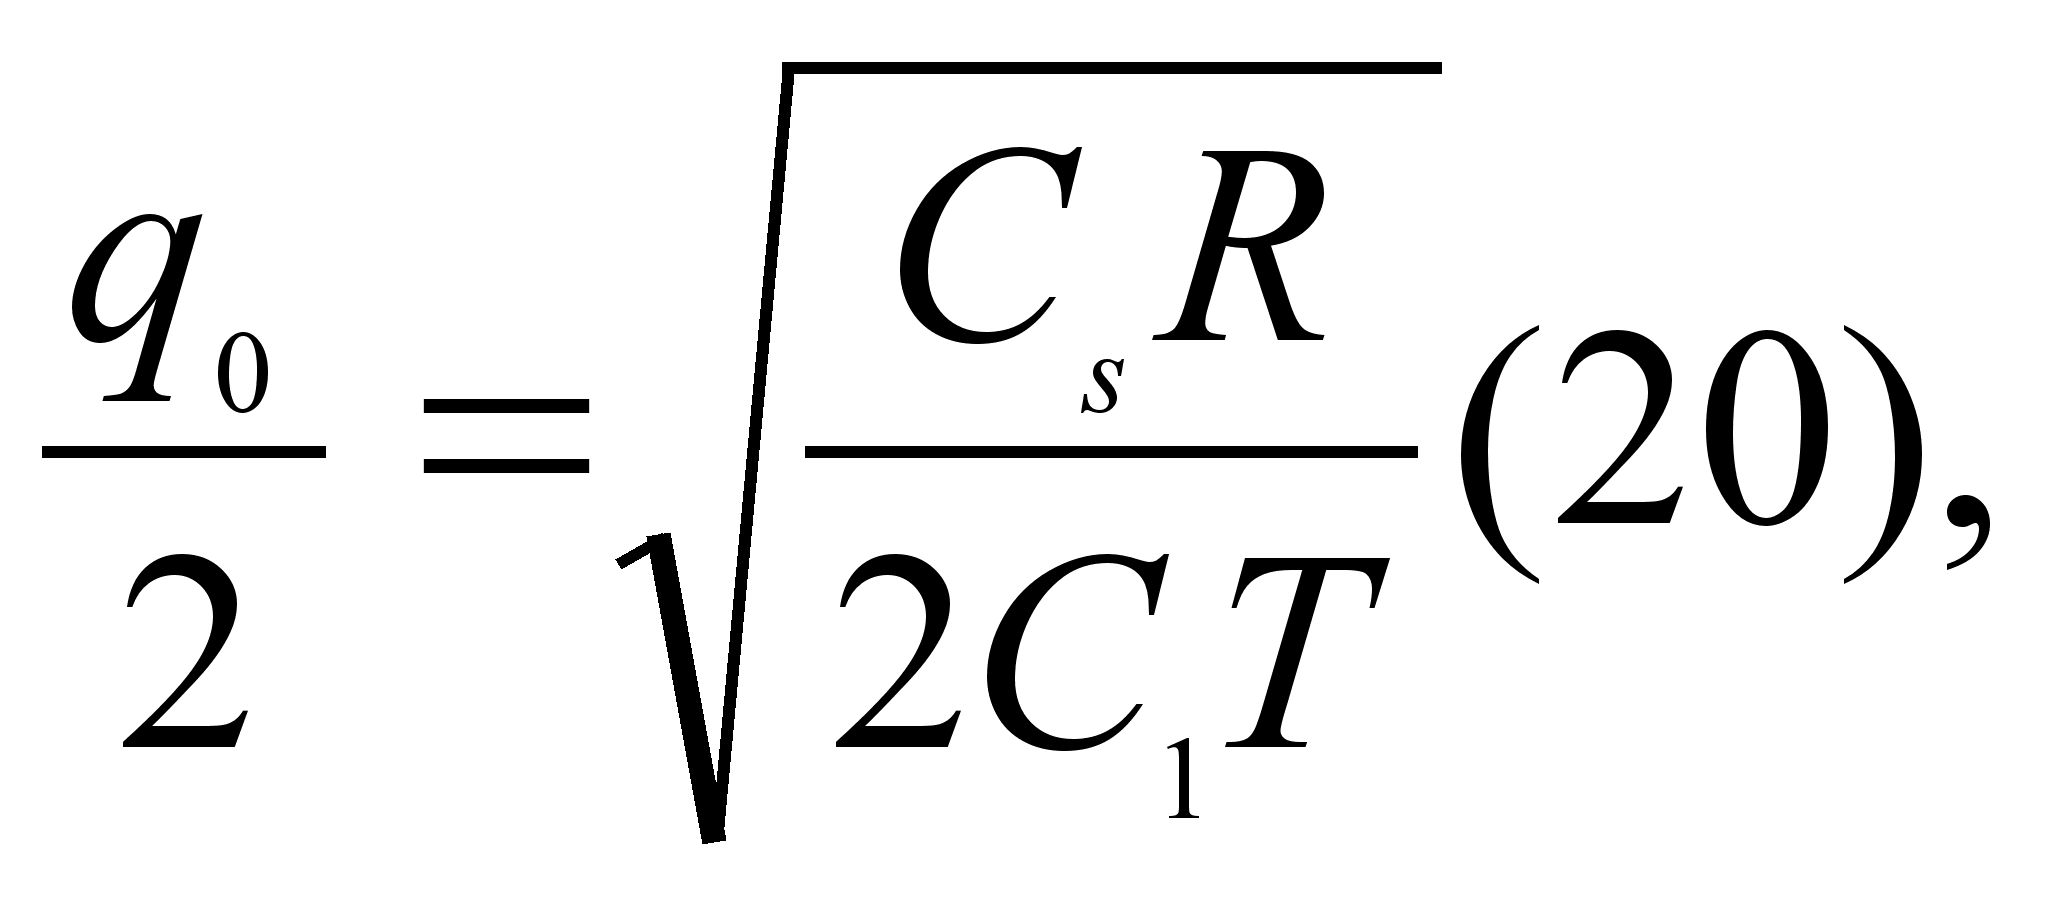
птимальный
средний текущий
запас:
о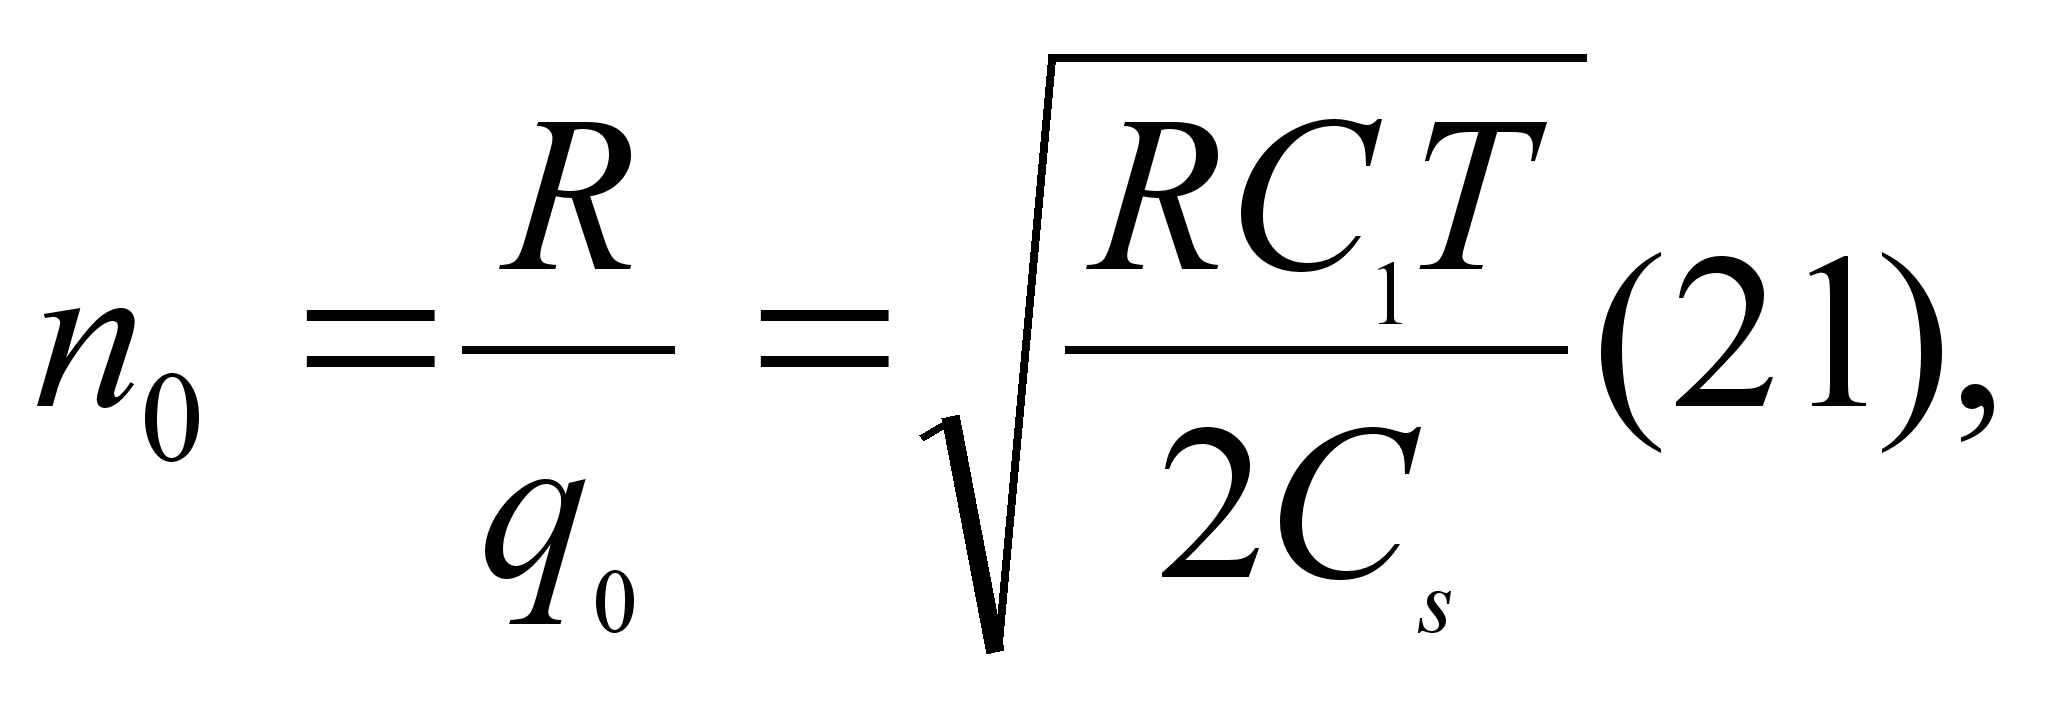
птимальное
число поставок:
о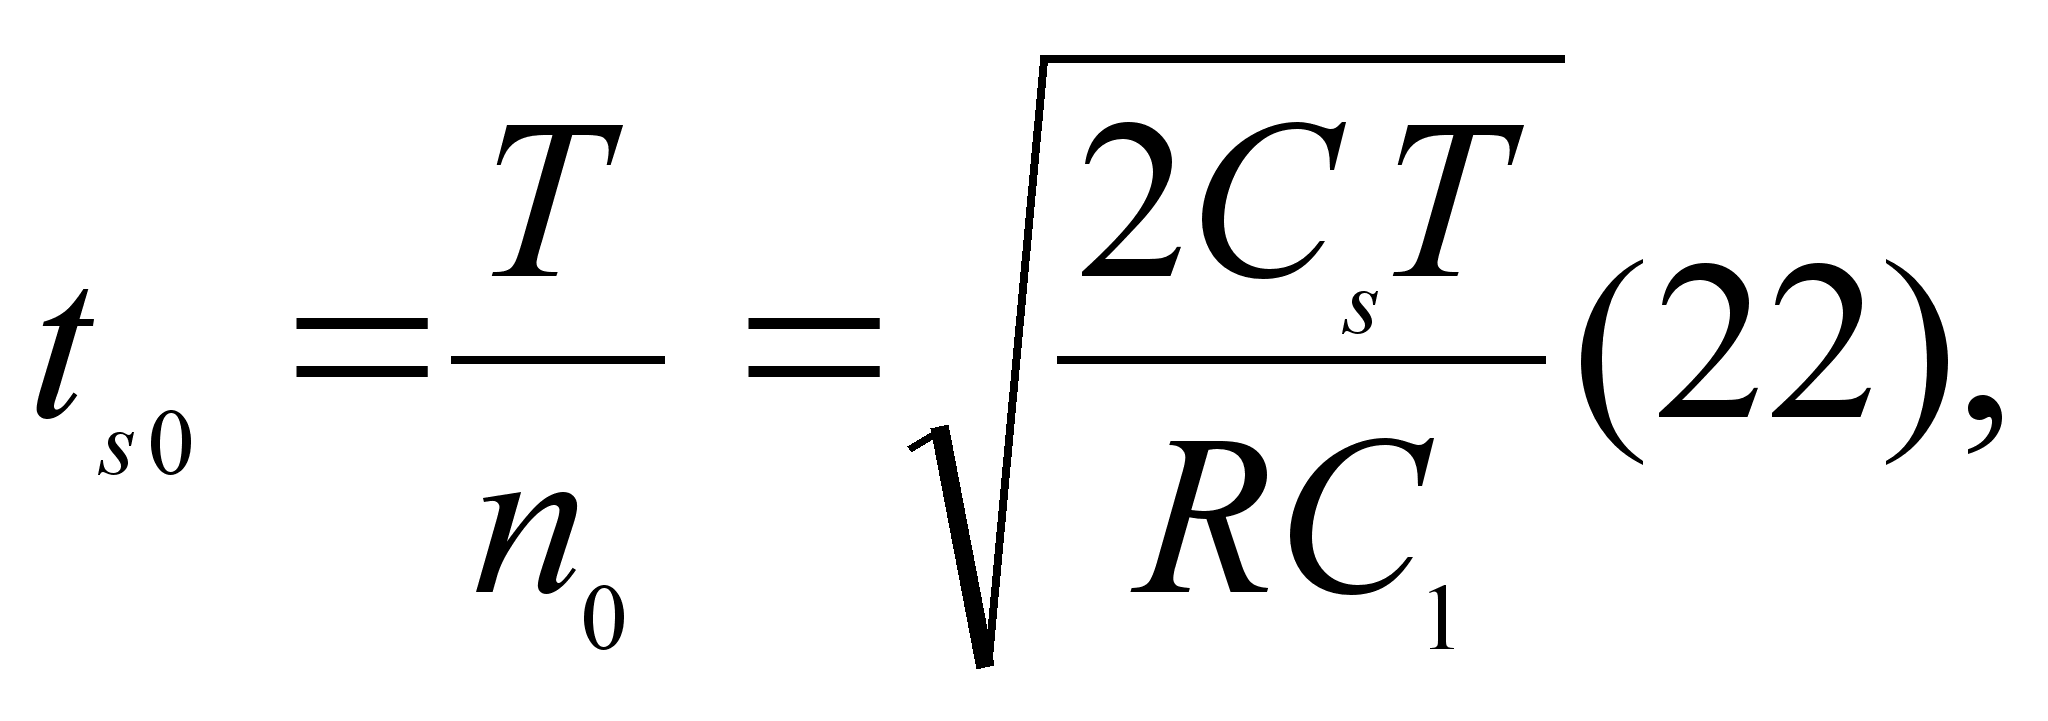
птимальный
интервал между
двумя последовательными
поставками:
оптимальные (теоретические) издержки составят:
П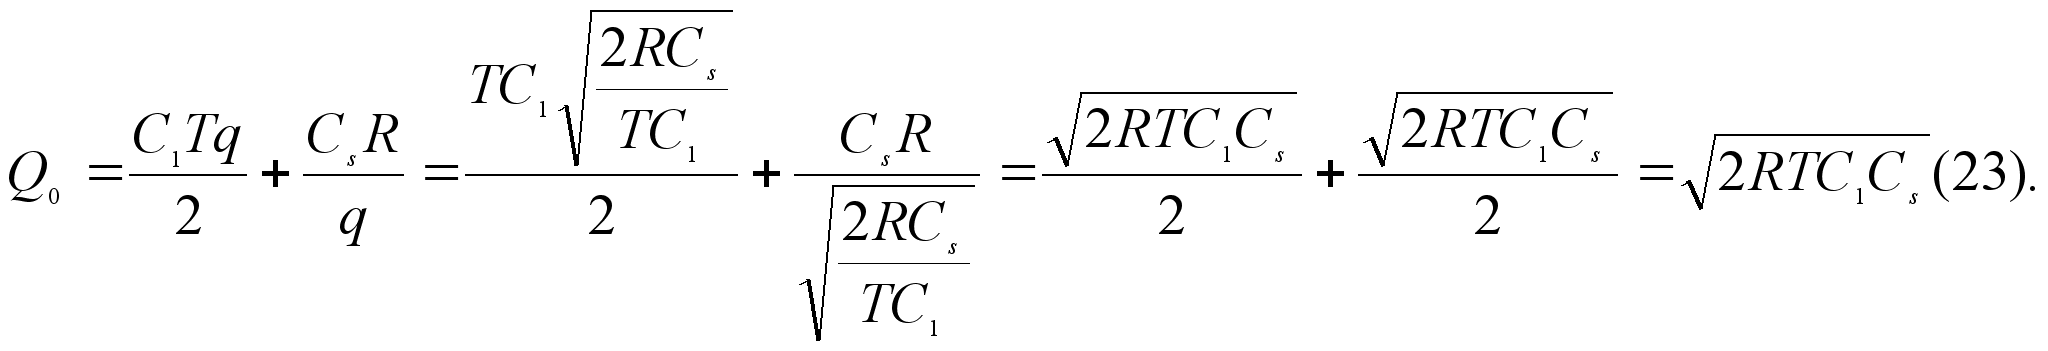
РИМЕР
1. Торговое
предприятие
в течение года
планирует
завести и реализовать
сахар общим
объёмом 10 тысяч
тон. Стоимость
завоза одной
партии товара
равна 1000 рублей,
а хранение
одной тонны
сахара обходится
в 50 рублей. Определить
оптимальный
размер одной
поставки, чтобы
суммарные
расходы по
завозу и хранению
товара были
минимальны,
а также количество
поставок, интервал
времени между
двумя последовательными
поставками
и минимальные
(теоретические)
суммарные
издержки.
П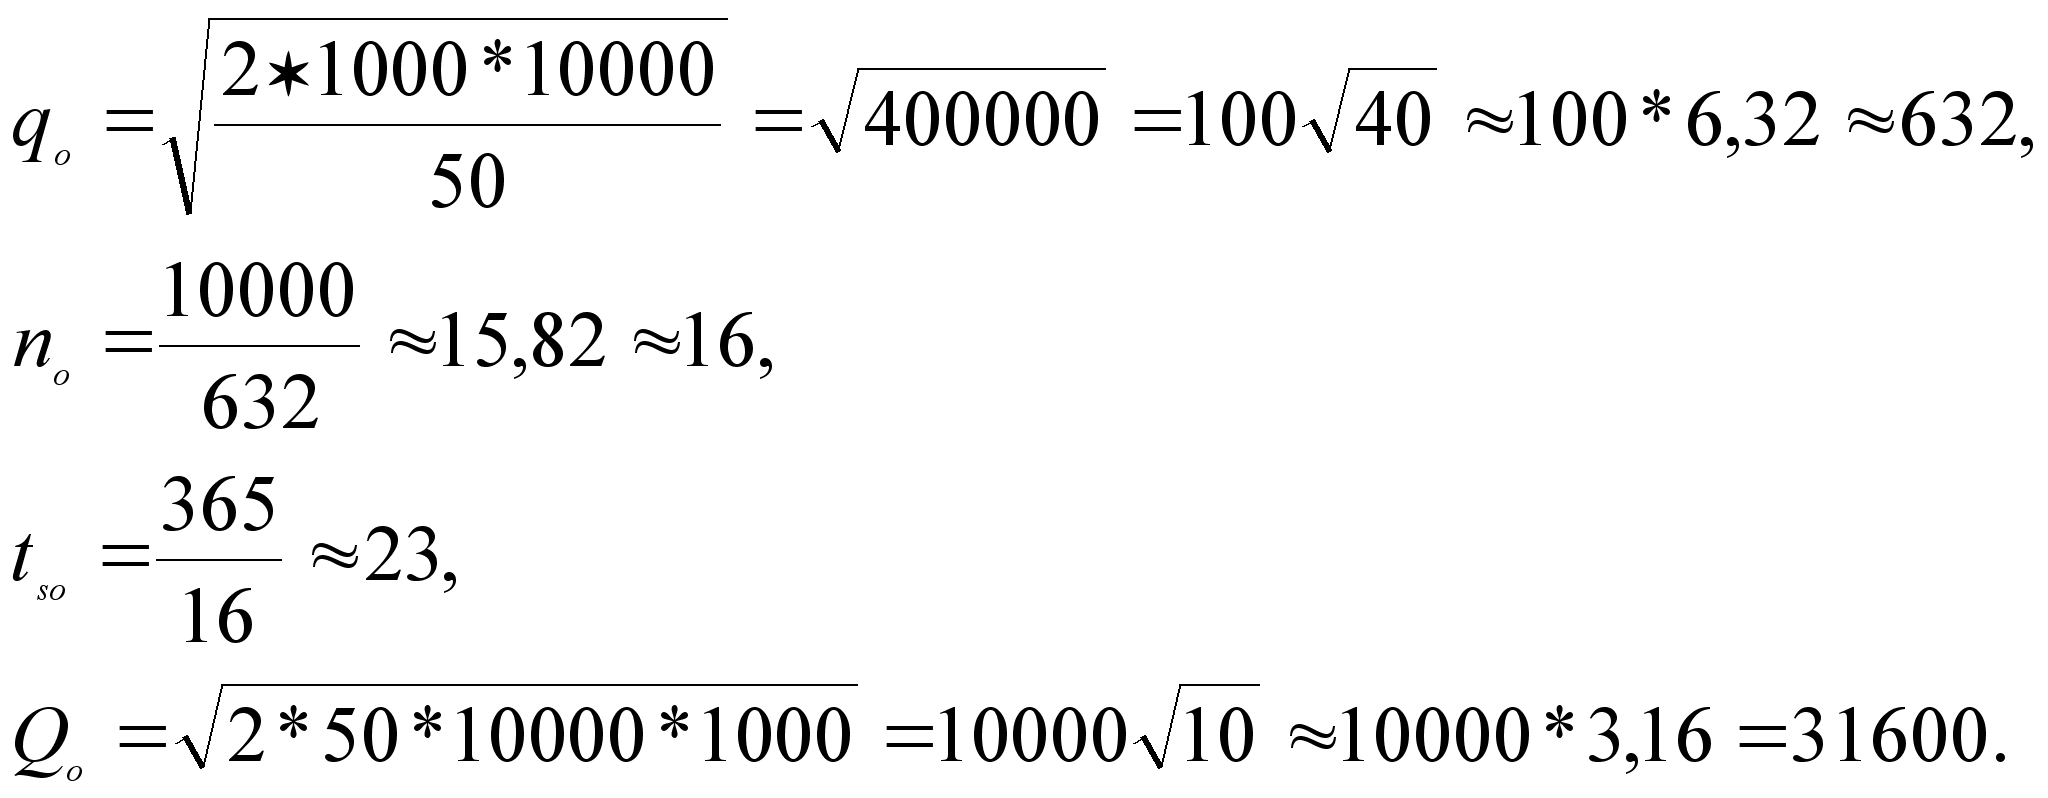
о
условию задачи:
R = 10000, Cs
= 1000, C1
= 50, T = 12 мес.
По формулам (19), (21), (22) и (23) имеем:
Итак, оптимальный размер одной поставки равен 632 тонны, количество поставок nо равно 16, время tso между двумя последовательными поставками равно 23 дня, а минимальные суммарные расходы составят 31600 рублей.
Заметим, что условия рассмотренной задачи во многом являются идеализированными. На практике не всегда является возможным придерживаться полученных теоретических параметров модели управления запасами. Например, в рассмотренной задаче мы получили, что оптимальный размер одной поставки равен 632 тонны, но может так оказаться, что завод-изготовитель отпускает сахар только вагонами по 60 тонн. Значит, торговое предприятие вынуждено отклоняться от оптимального размера одной поставки. Поэтому важно определить такие пределы отклонения, которые не приводят к существенному возрастанию суммарных издержек.
Ц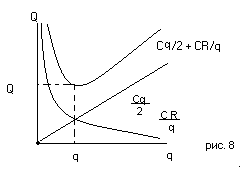
елевая
функция Q(q)
управления
запасами является
суммой двух
функций – линейной
и гиперболической.
Изобразим её
график схематически.
В области минимума она изменяется медленно, но с удалением от точки qo, особенно в сторону малых q, величина Q быстро возрастает. Определим доступные изменения размера одной поставки по доступному уровню возрастания издержек. Пусть торговое предприятие “согласно” на возрастание минимальных издержек в не более, чем раз ( > 1), т.е. предприятие допускает издержки
Q = Qo (24)
Отклонение размера одной поставки q от оптимального зададим с помощью дополнительного параметра в виде:
q = qo.
Т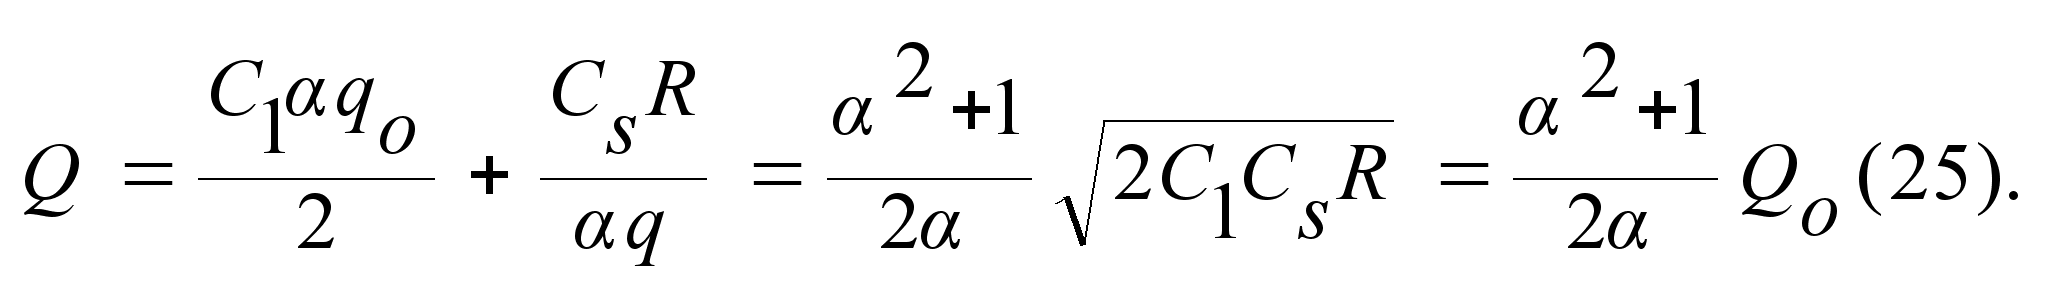
огда
суммарные
издержки при
таком размере
одной поставки
будет равны:
и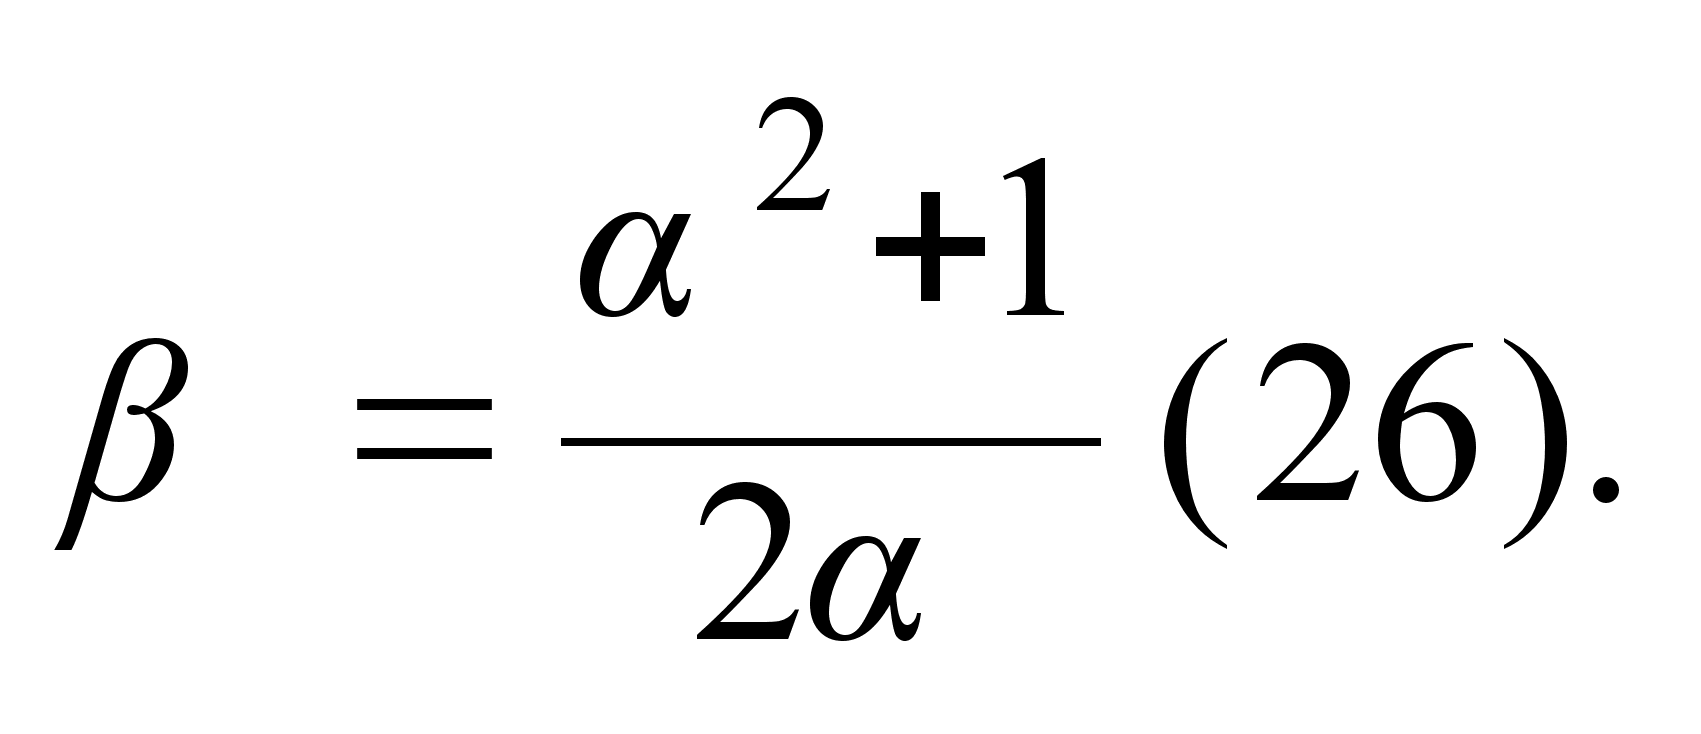
з
(24) и (25) следует:
Р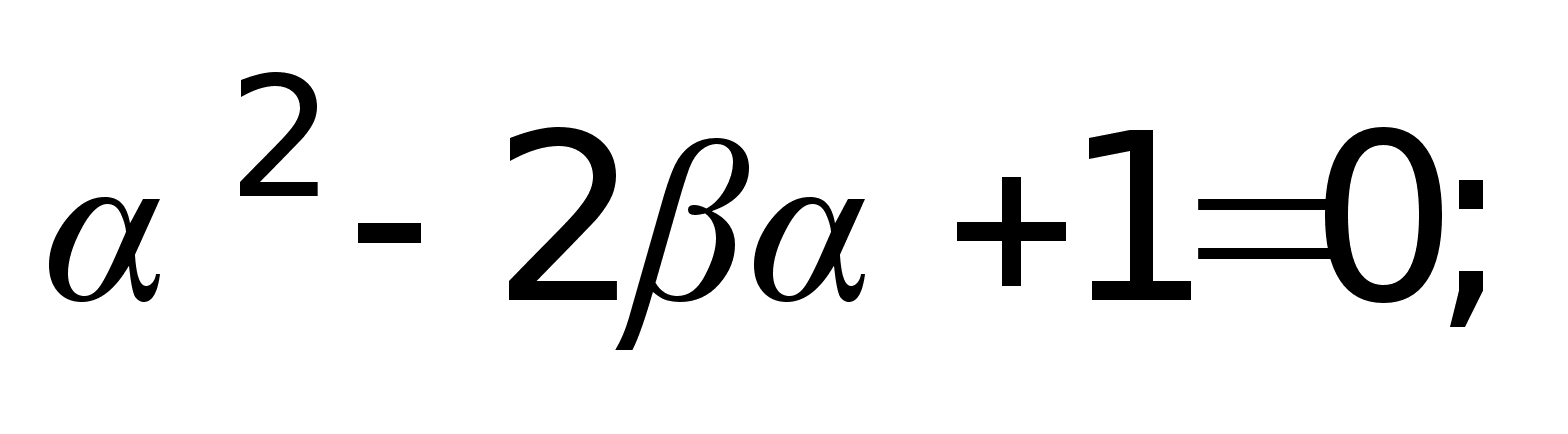
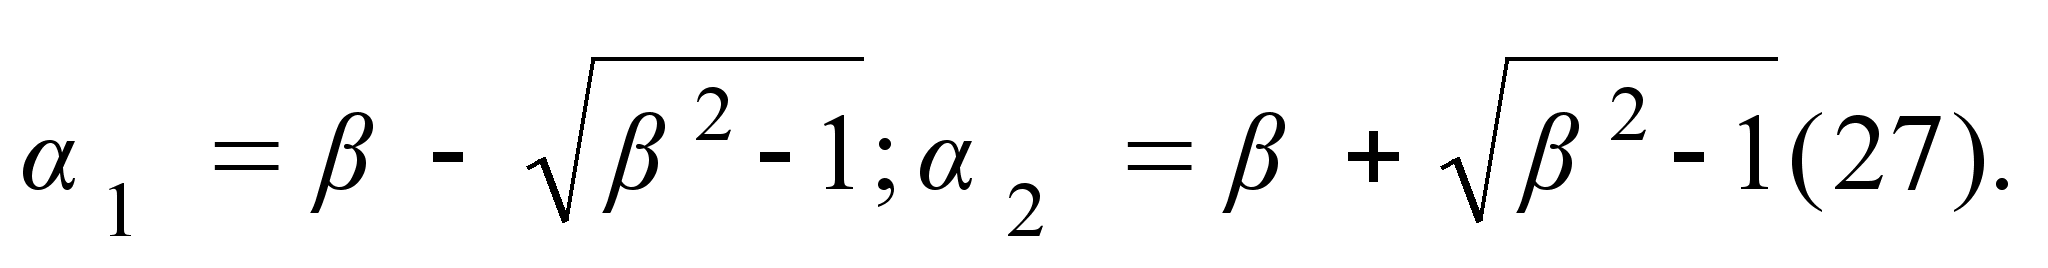
азрешая
(26) относительно
получаем:
Пусть в примере 1 предприятие допускает увеличение суммарных издержек на 20% по сравнению с оптимальными, т.е. = 1,2. Тогда по формулам (27) получаем: 1 = 1,2 - 1,44 - 1 = 0,54; 2 = 1,2 + 1,44 - 1 = 1,86. И интервал допустимых величин есть 0,54 1,86. Тогда: 1qo = 0,54 * 632 341; 2qo = 1,86 * 632 1176 и объём одной постановки q может изменяться в интервале (1qo; 2q0) = (341; 1176). При этом суммарные издержки не превысят оптимальные более чем в 1, 2 раза.
Заметим здесь, что полученный допустимый интервал значений q не симметричен относительно qо, поскольку в сторону уменьшения значений q можно отклониться от qo на 632 – 341 = 291 единиц, а в сторону увеличения значений q можно отклоняться от q0 на 1176 – 632 = 544 единиц.
Такая асимметричность допустимых значений q относительно q0 легко объясняется из графика функции Q на рис.1: при отклонении влево от q0 график функции возрастает “быстрее”, чем при отклонении на такую же величину вправо от q0.
Рассмотренная выше модель конечно же достаточно проста и может применяться только на предприятиях реализующих один тип товара, что встречается крайне редко. Обычно у любого торгового предприятия имеются запасы самых различных товаров. Если при этом товар не является взаимозаменяемыми, то определение оптимальных размеров запасов производится отдельно по каждому товару, как это было показано выше. Взаимозаменяемые товары целесообразно объединить в группы и для них производить оптимизацию товарных запасов как для отдельных товаров. На практике, однако, не всегда можно воспользоваться такими рекомендациями, поскольку могут возникнуть другие ограничительные условия, в частности ограниченность размеров складских помещений. Такие ограничительные условия приводят к тому, что оптимальная по величине партия товара не может быть размещена в имеющийся складской емкости. Рассматриваемая далее модель учитывает такие ограничения.
7. Модель II. Модель Уилсона с ограничениями на складские помещения
Пусть торговое предприятие в течении периода времени Т должно завести и реализовать n видов товара. Соответственно обозначим:
Ri - полный спрос i – го товара за время Т;
C1i – стоимость хранения одной единицы i-го товара планируемом периоде времени;
CSi - расходы по завозу одной партии i – го товара;
Vi - объем складского помещения занимаемый одной единицей i –го товара.
V - вся ёмкость складского помещения.
Все эти значения считаются заранее известными. Неизвестный пока размер одной поставки i-го товара обозначим через qi, а через qio будем в дальнейшем обозначать оптимальный размер одной поставки i-го товара.
Т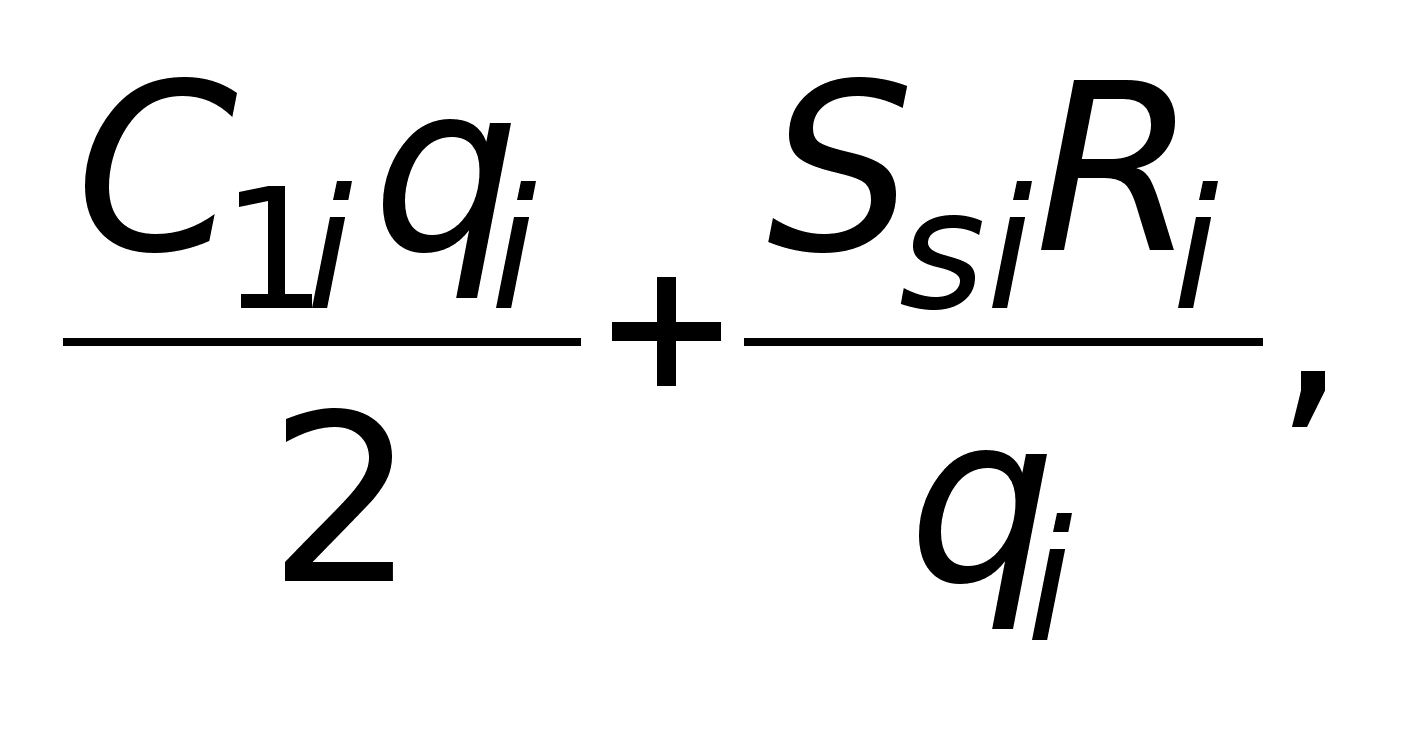
огда
в соответствии
с (2) полные издержки
по завозу и
хранению i-го
товара будут
равны:
а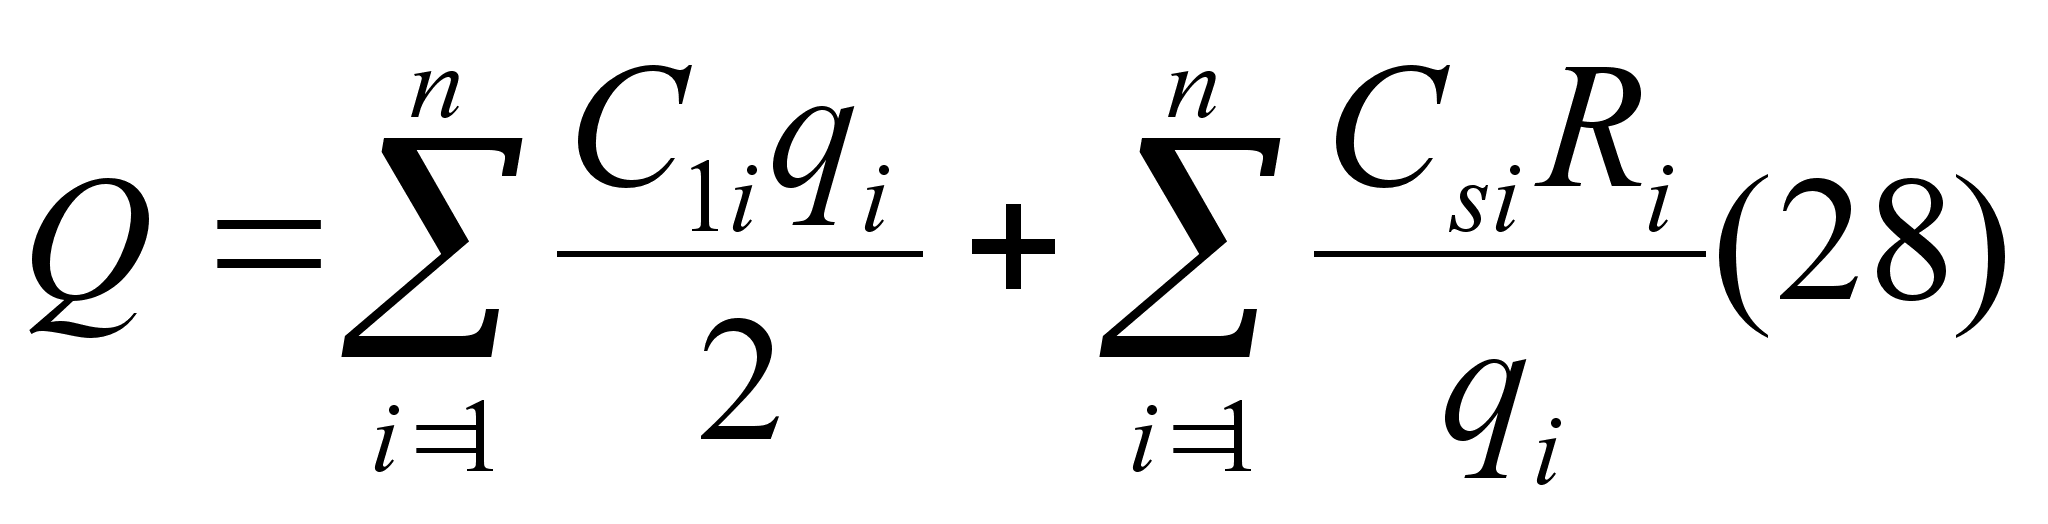
суммарные
издержки по
всем видам
товара принимают
вид:
Далее Vi * qi – объем складских помещений, которые занимают i-ый вид товара, Vi qi - объем складских помещений, занимаемых всеми видами товара и должно выполняться очевидные соотношения,
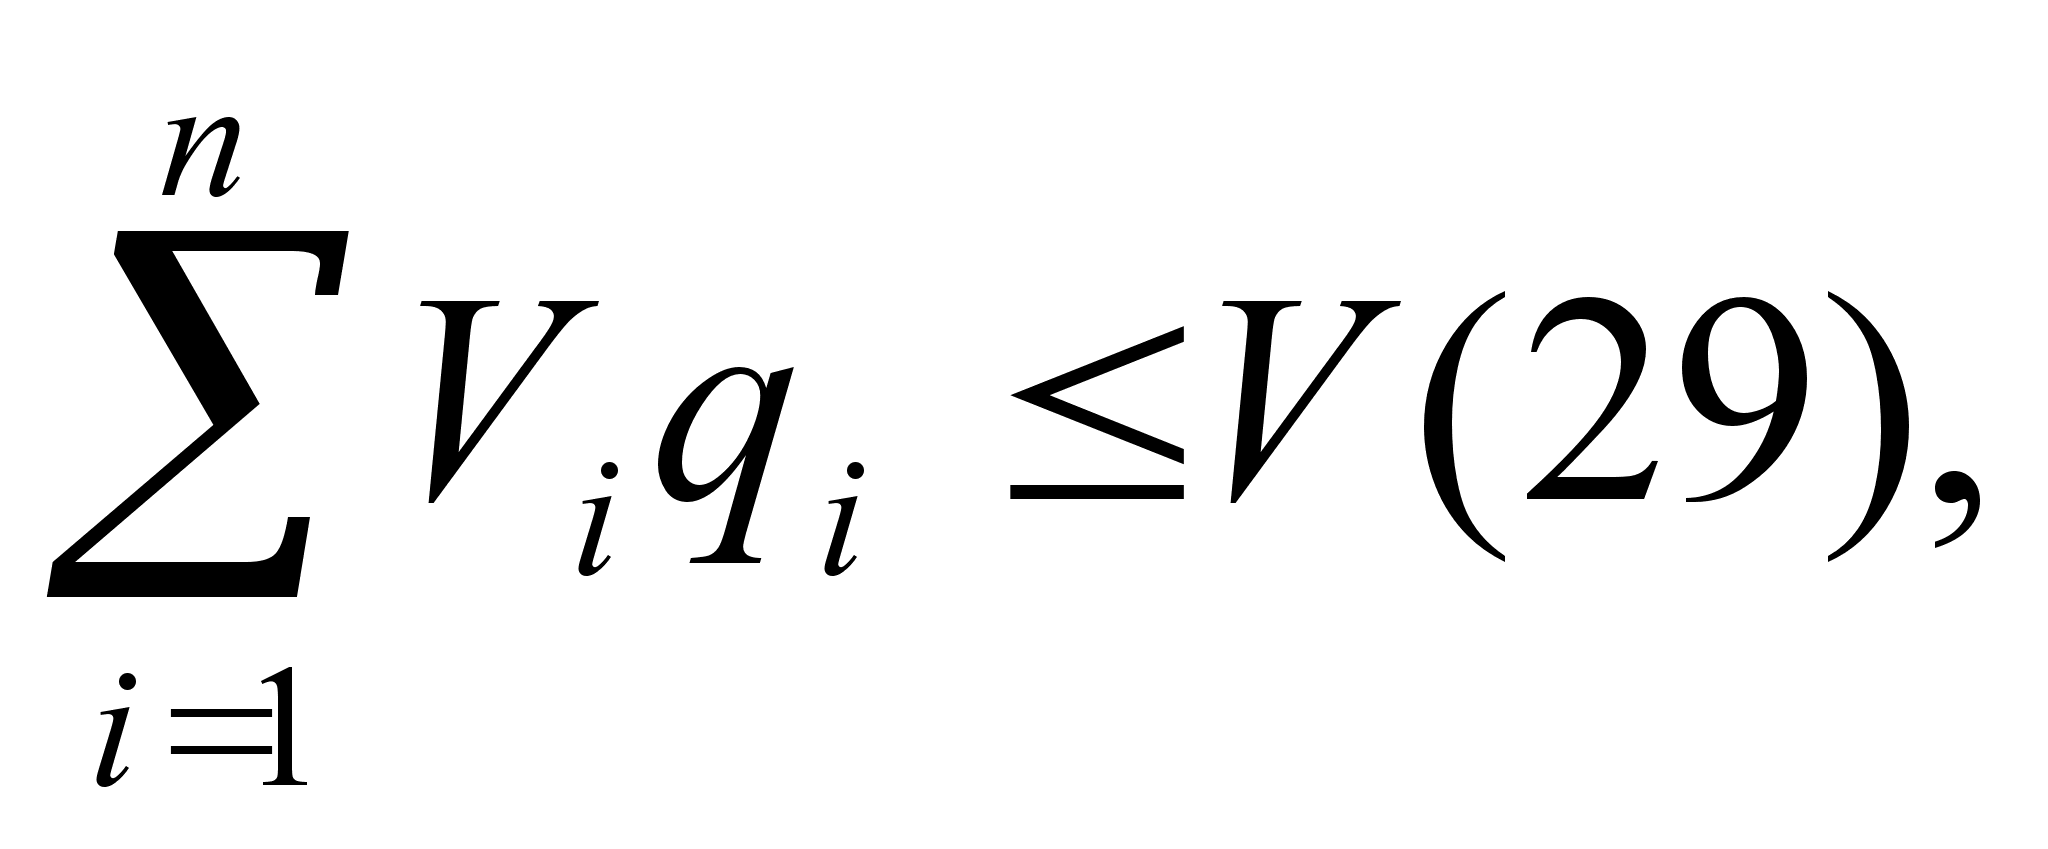
qi Ri, qi 0 (30).
Итак, приходим к следующей задаче Лагранжа:
Найти минимум нелинейной функции (12) при линейных ограничениях (29) и (30). Функция Лагранжа рассматриваемой задачи (28) – (30) имеет вид:
Ф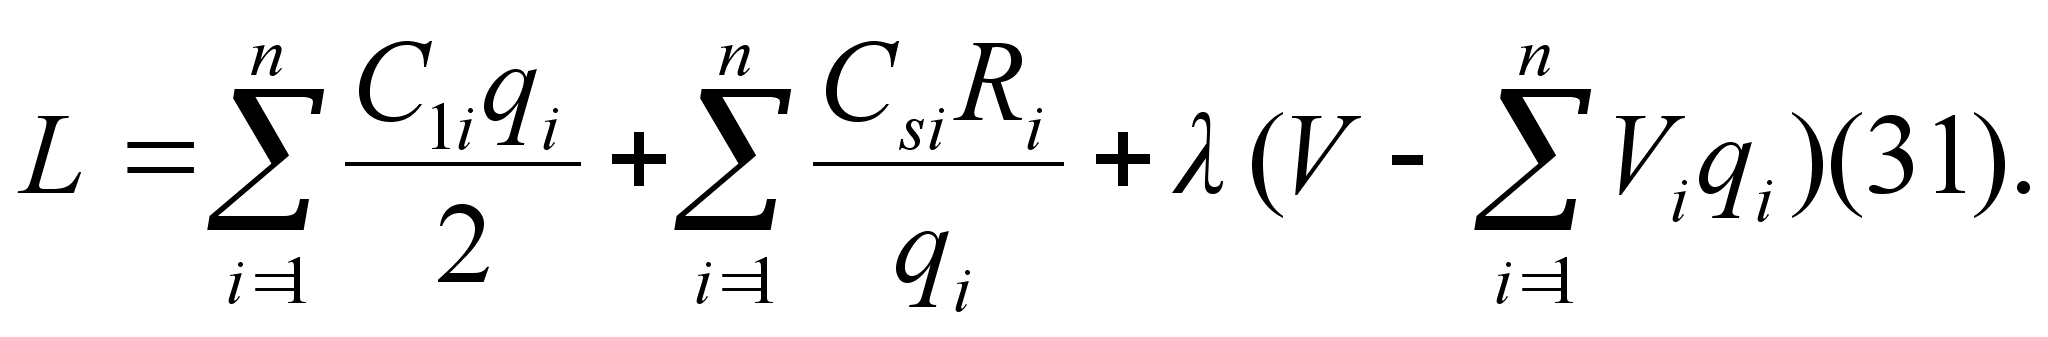
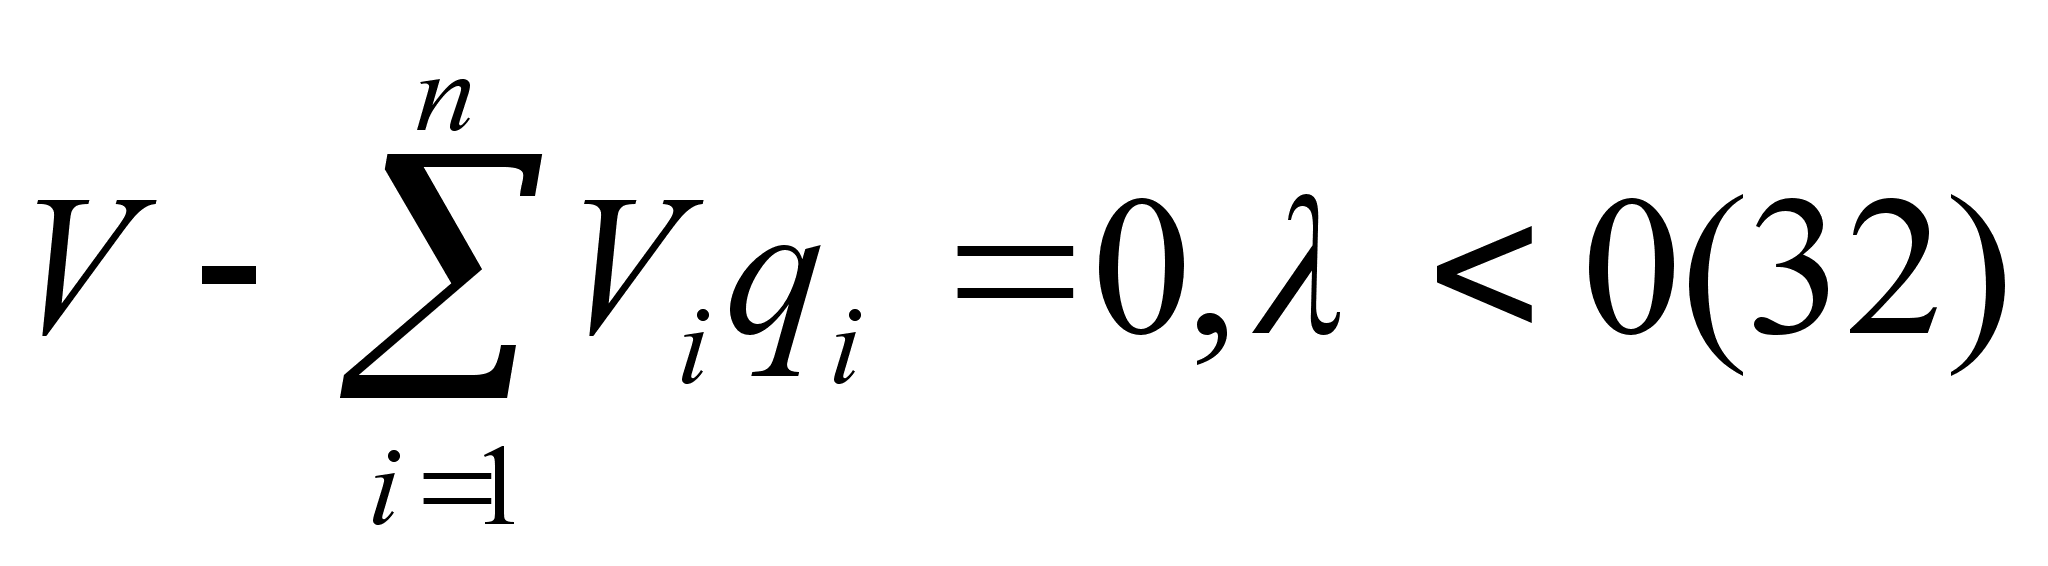
ункция
Лагранжа (31)
совпадает с
целевой функцией
(28) в случаи если
в (31)
и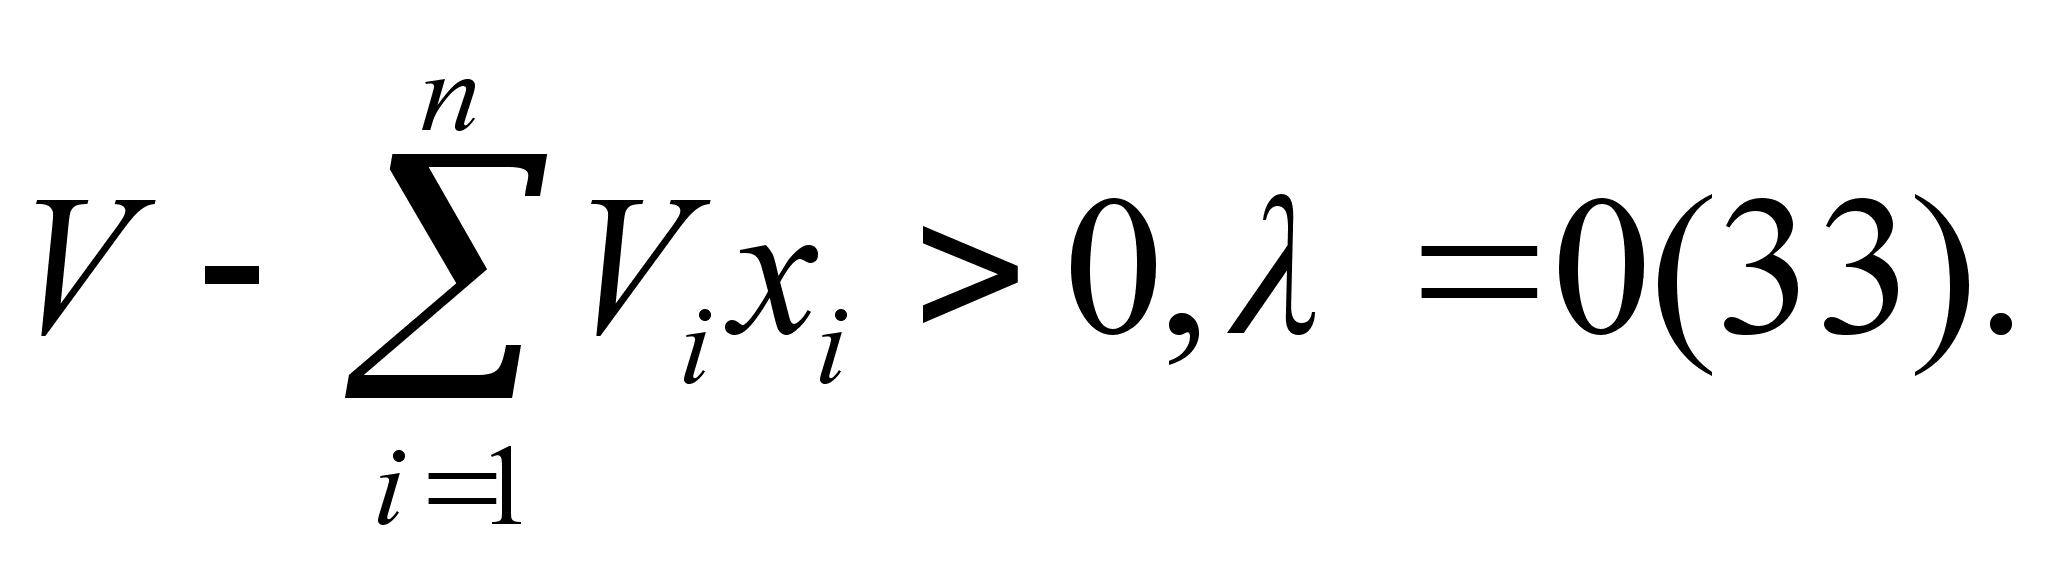
ли
Следуя алгоритму решения задачи Лагранжа, найдем частные производные функции (31) по всем qi и прировняем их к нулю:
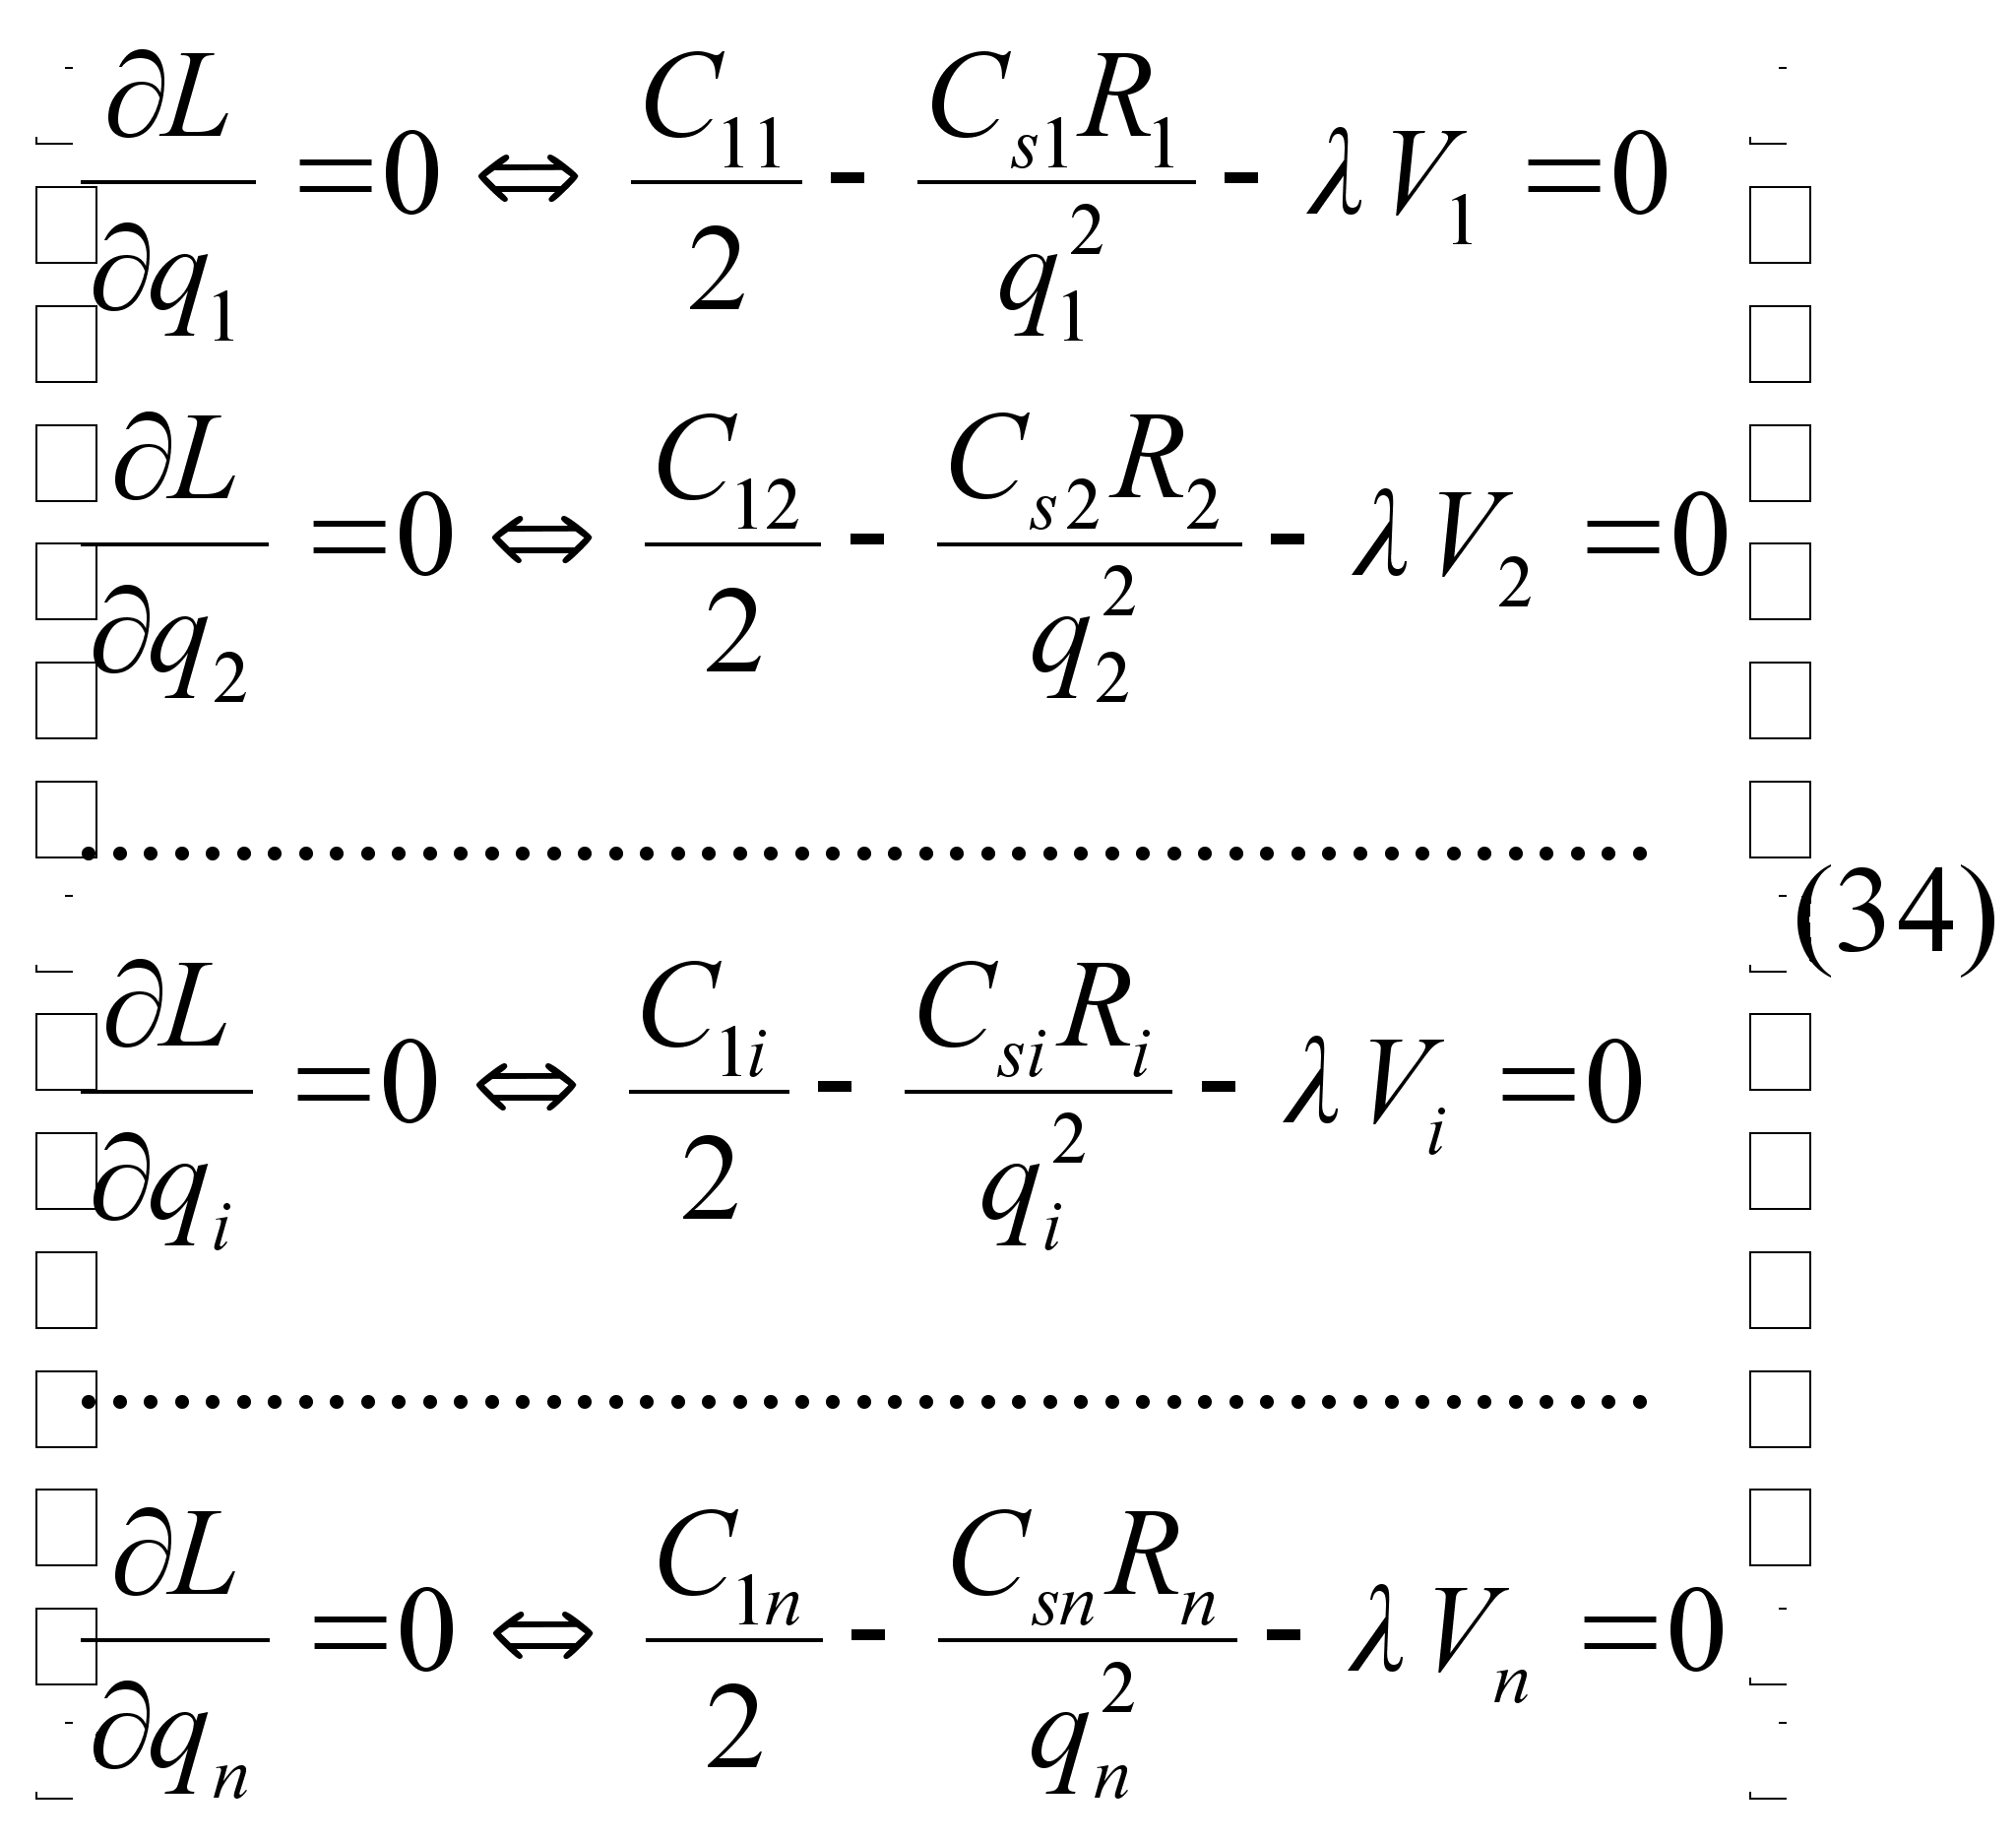
Каждое из уравнений системы (34) определяет соответствующее значение
г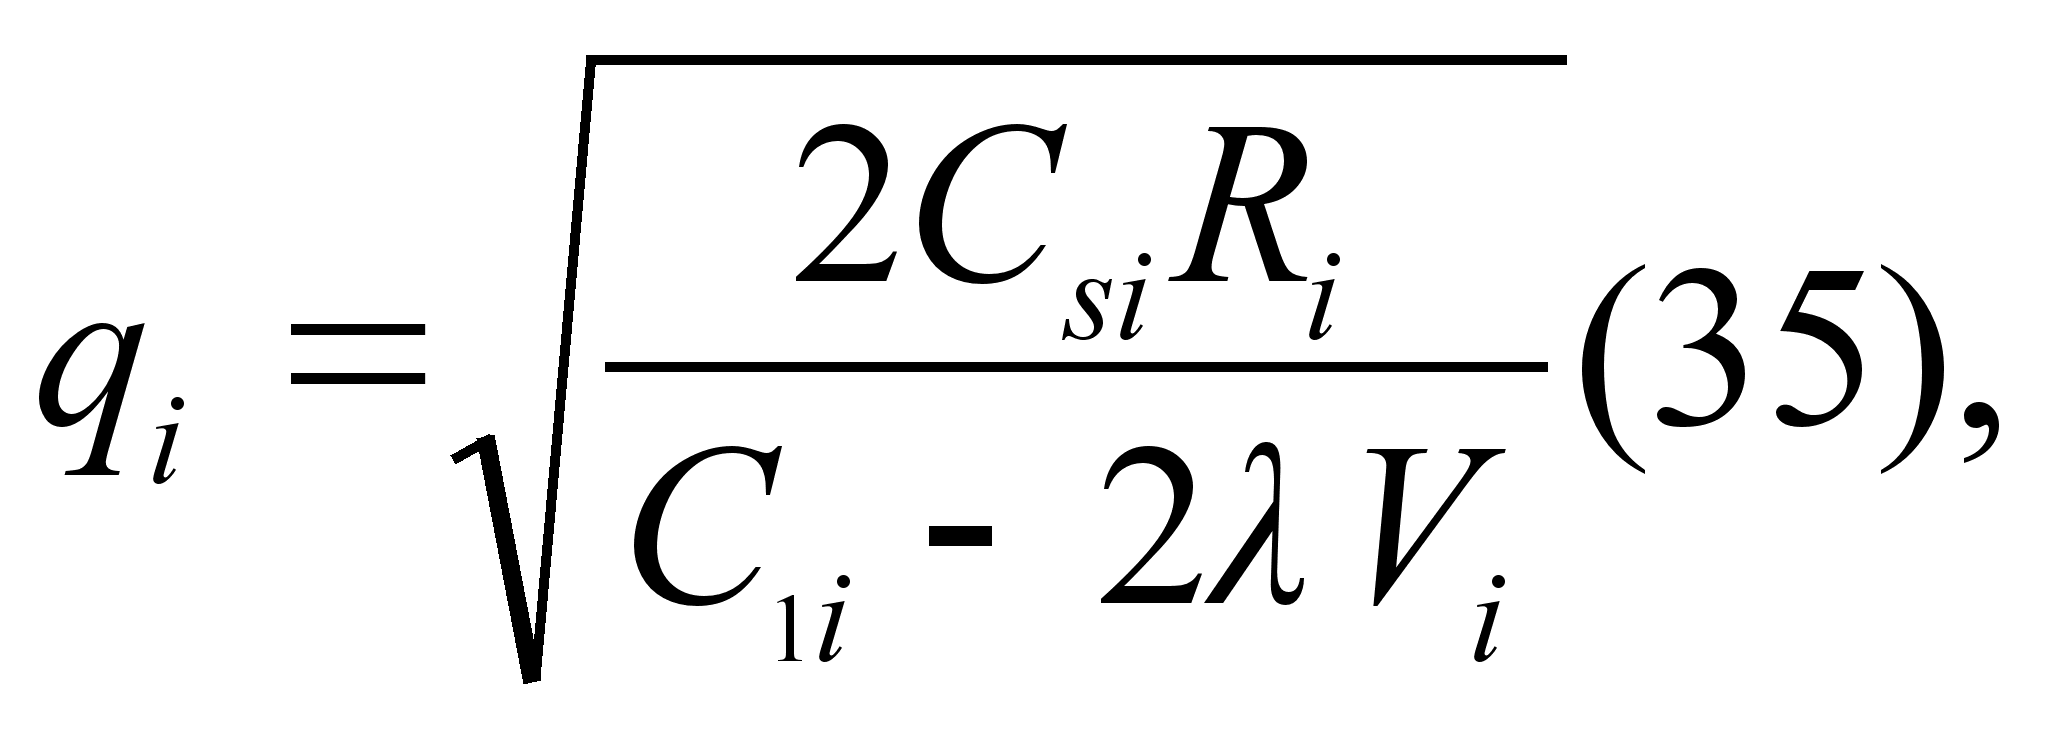
де
в правой части
все значения
параметров
известны за
исключением
множителя .
Для определения
значения подставим
выражения qi
в условие (32).
Получаем:
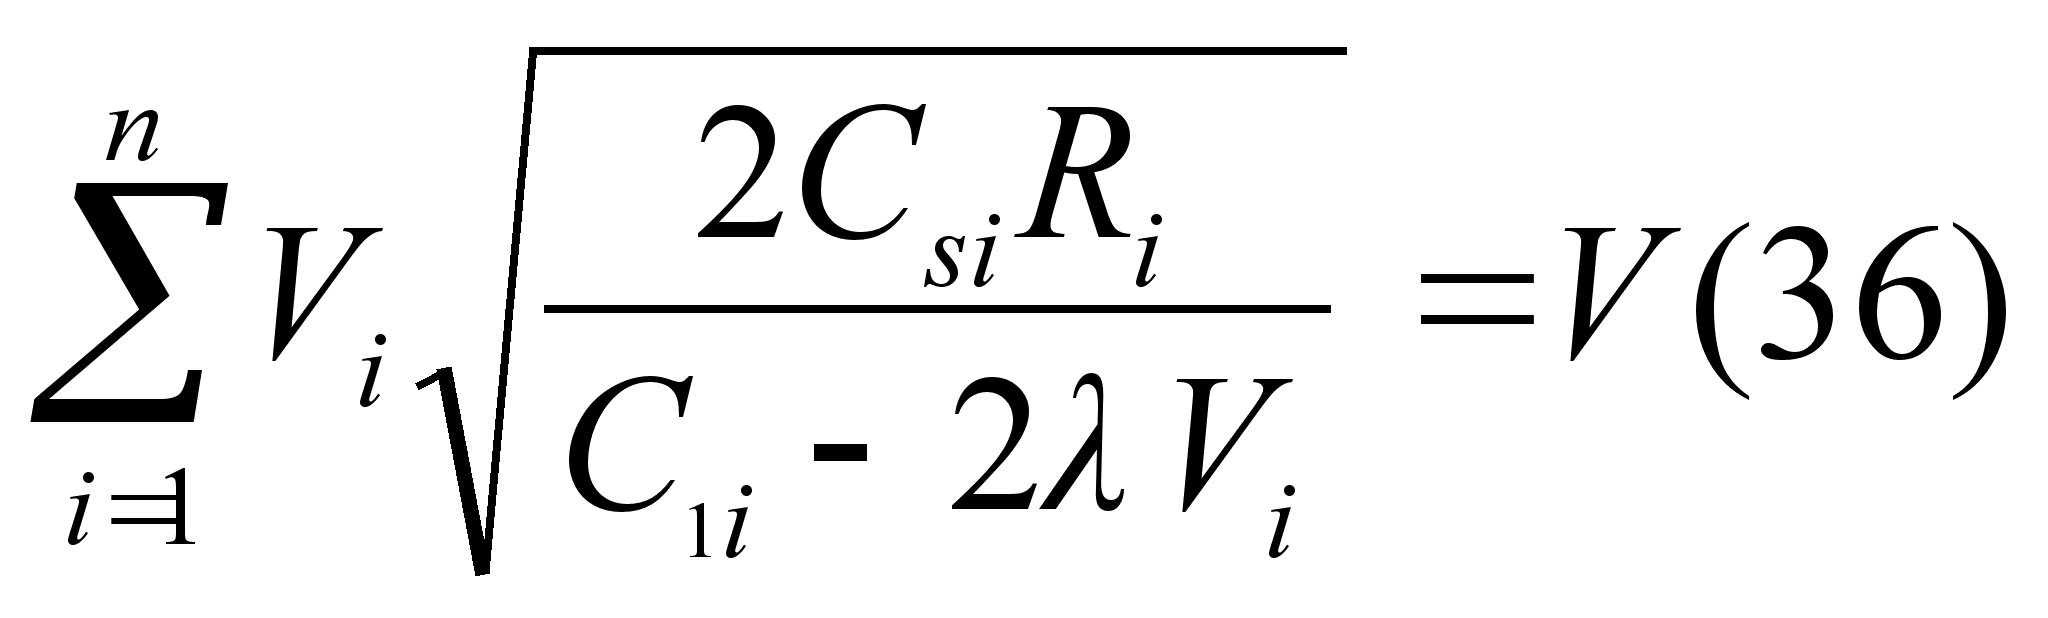
В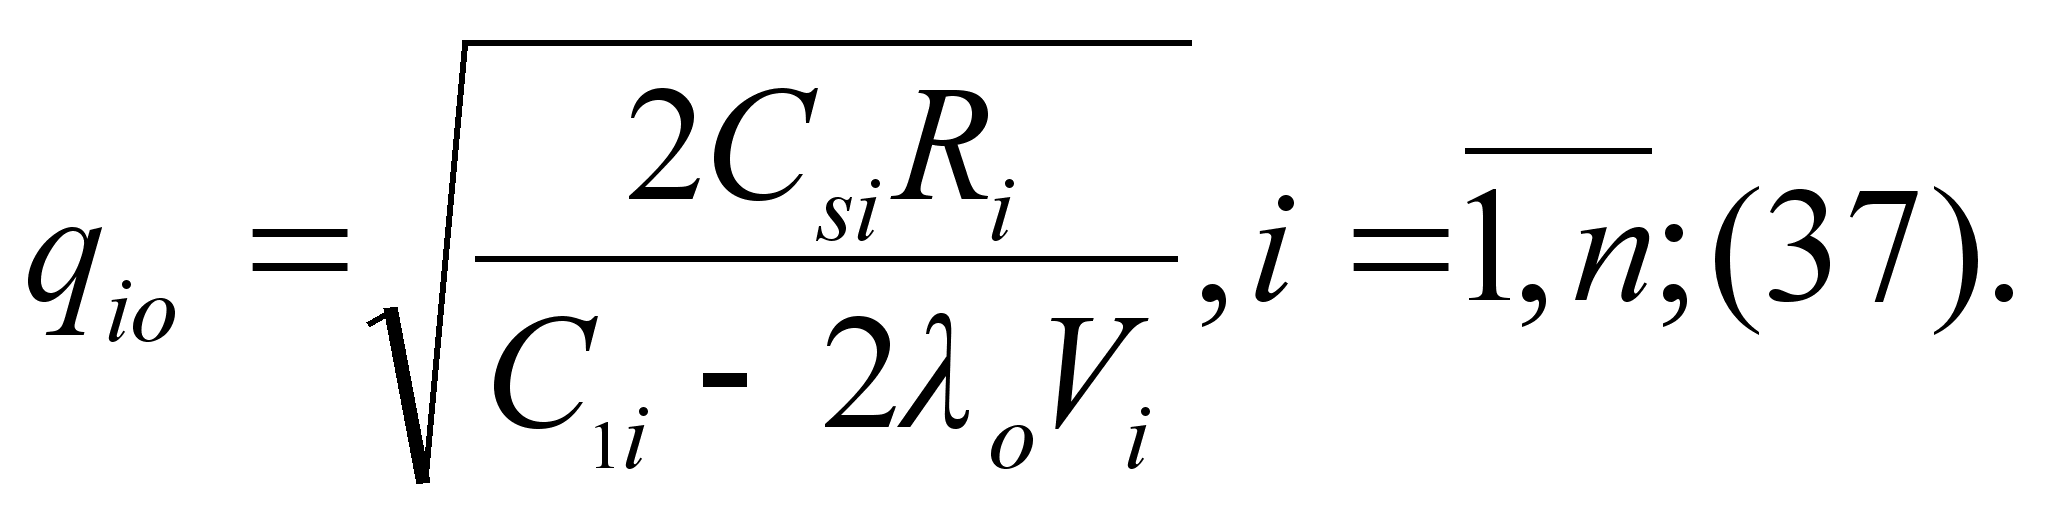
соотношении
(36) все величины,
кроме ,
заранее известны,
т.е. оно является
иррациональным
уравнением
с одним неизвестным.
Его всегда
можно разрешить
относительно
множителя .
Найдя значения
= 0,
можно определить
оптимальные
величины поставок
каждого из
товаров по
формулам:
Теперь можно рассматривать конкретный пример.
Пусть торговое предприятие намерено завести и реализовать товар трех видов (n = 3) объемами соответственно 24 тыс. ед, 20 тыс. ед. и 16 тыс. ед. Весь объем складских помещений составляет 18 000 куб. м. Стоимость хранения одной единицы первого вида товара 6 руб., второго – 8 руб., третьего – 10 руб. Расходы по завозу одной партии первого вида товара 1200 руб., второго – 1600 руб., третьего – 2000 руб. При этом одна единица первого вида товара занимает 3 куб. м., второго – 4 куб. м., третьего – 5 куб. м. Найти оптимальные размеры поставок каждого из видов товара. По условию имеем:
R1 = 24000, R2 = 20000, R3 = 16000;
C11 = 6, C12 = 8, C13 = 10;
Cs1 = 1200, Cs2 = 1600, Cs3 = 2000;
V1 = 3, V2 = 4, V3 = 5;
V = 18000;
С
оставляем
уравнение вида
(36) для определения
значения множителя
;
и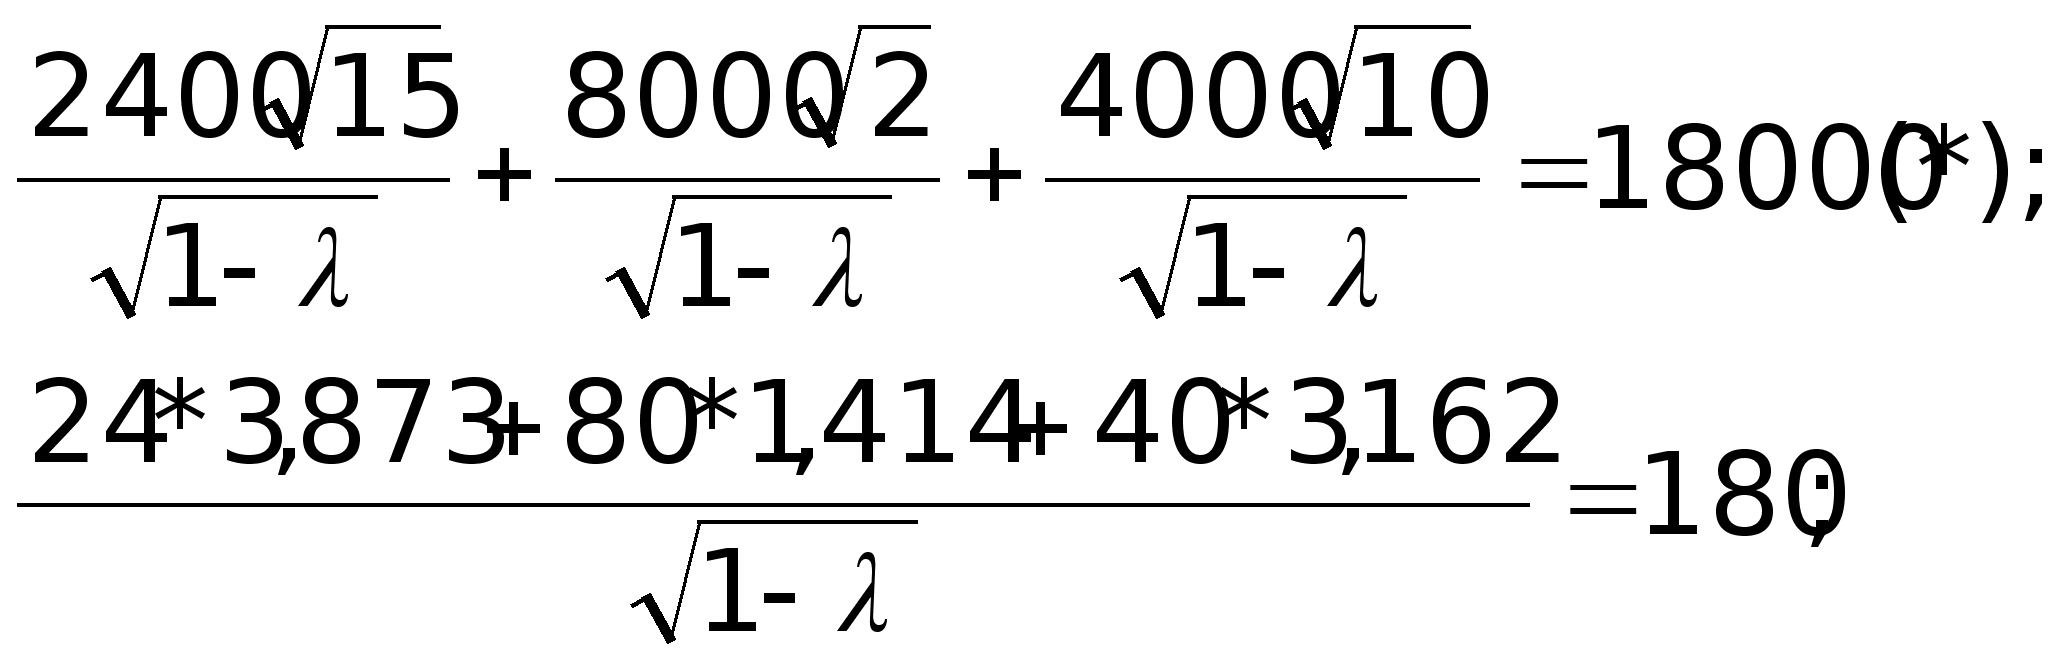
ли
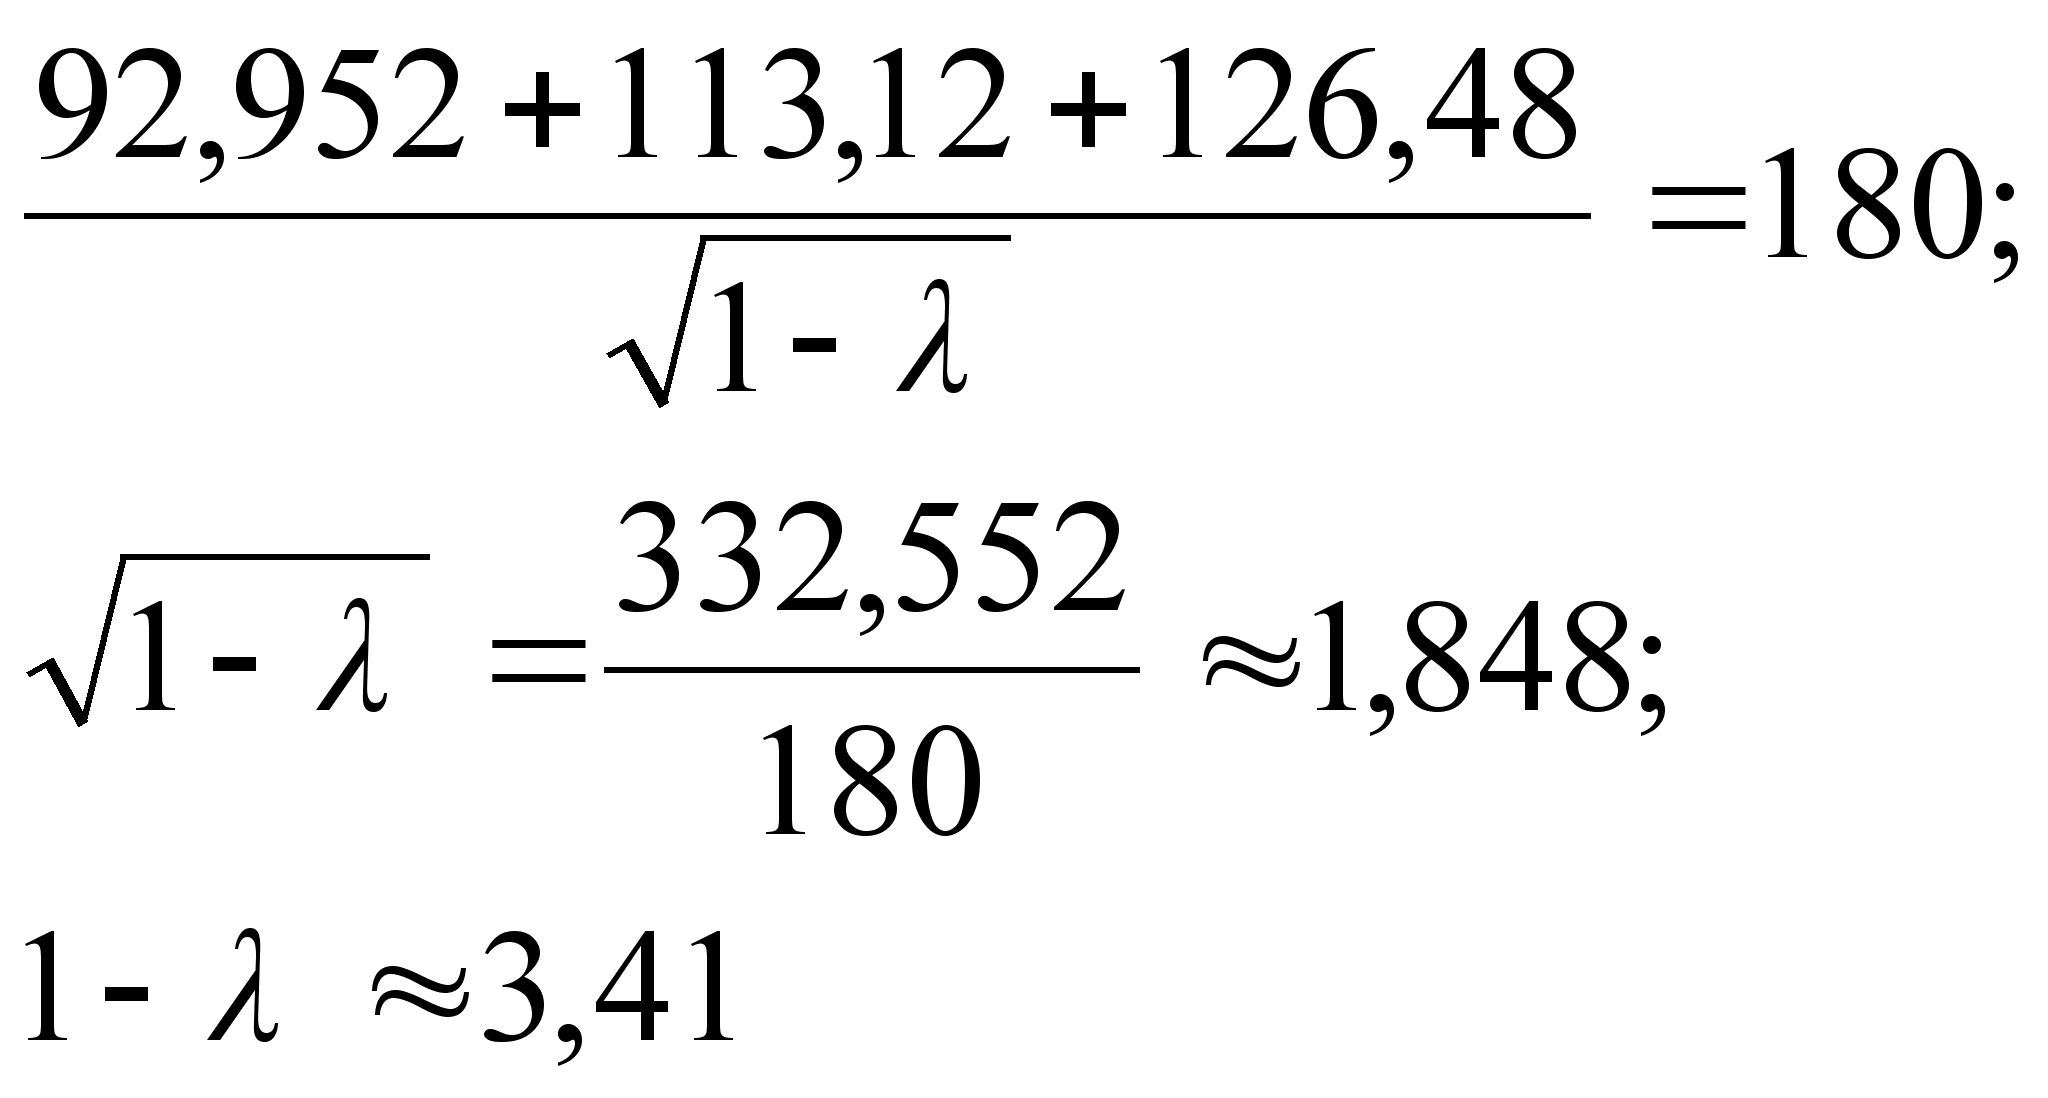
откуда о = - 2,41.
Н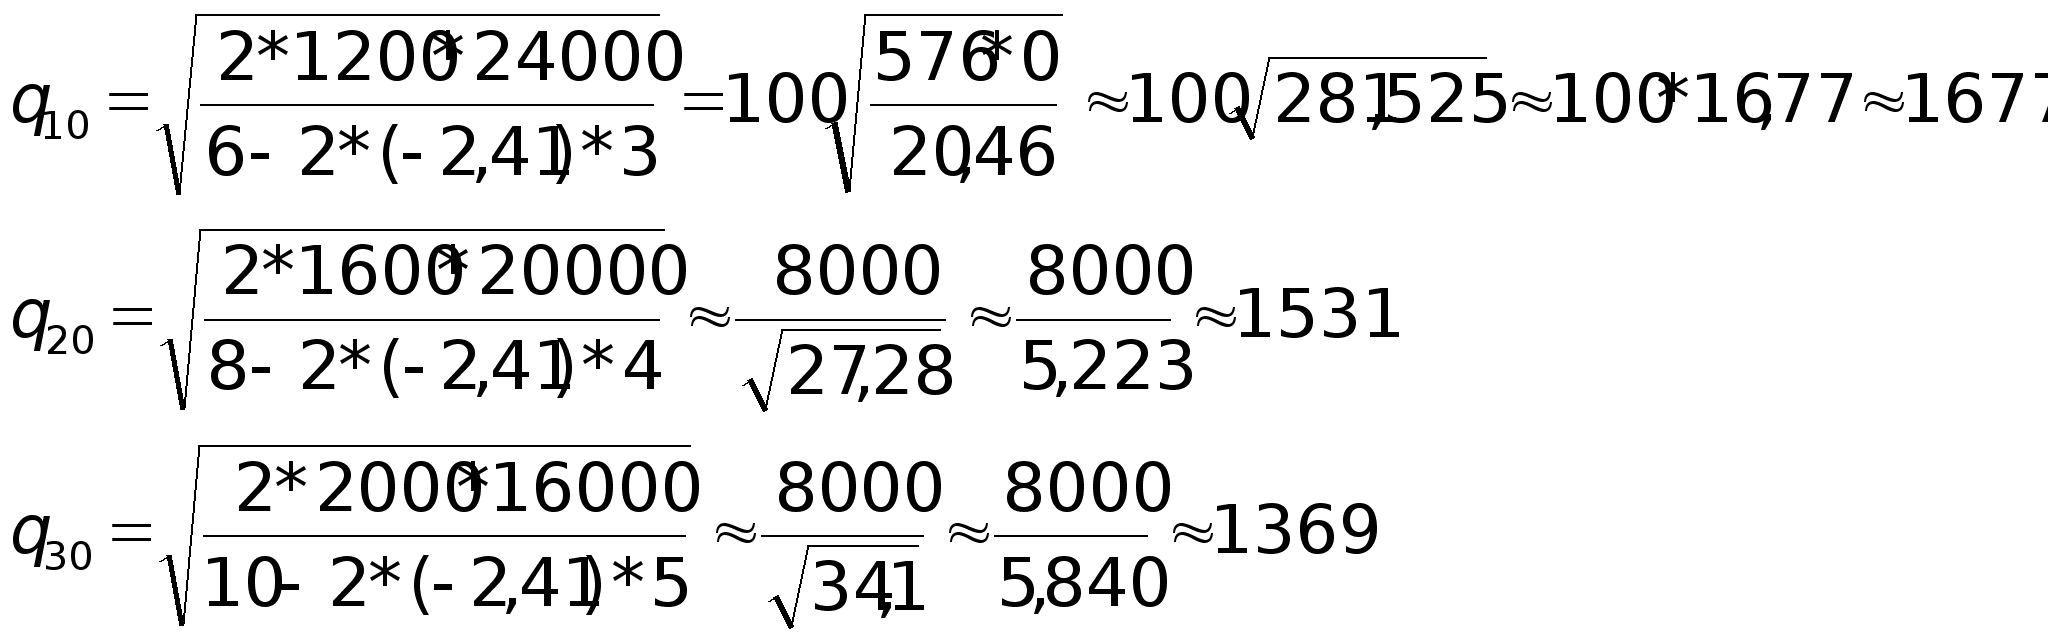
айдем
величины оптимальных
поставок каждого
из товаров по
формулам (37):
Проверим выполнимость условия (29) при найденных объемах оптимальных поставок. Должно выполняться:
V1 * q1о + V2 * q2о + V3 * q3о V = 18000.
Имеем:
3 * 1677 + 4 * 1531 + 5 * 1369 = 5031 + 6124 + 6845 = 18000.
Выполнимость неравенства (29) служит подтверждением того, что объемы оптимальных поставок определены верно. Более того. Неравенство (29) в нашем примере выполнилось как равенство, что говорит о том, что при первом завозе товара все складские помещения будут заполнены максимально полно. С течением времени, при последующих завозах товара, картина будет конечно же не столь идеальной и какая та часть складских помещений будет не заполнена.
Здесь можем заметить одну небольшую “уловку” в этом примере исходные данные в примере подобраны так, что иррациональное уравнение (*) вида (36) имеет во всех трех слагаемых один и тот же знаменатель, что конечно же упрощает решение уравнения. Эта “уловка” использована для облегчения рассмотрения примера, поскольку нашей главной целью в настоящий момент не является возможность разрешения иррационального уравнения. И тем не менее, возникает вопрос: а что же делать, когда при использовании этой модели на практике исходные данные будут таковы, что нашей “уловкой” воспользоваться будет невозможно. Ответ на этот вопрос достаточно прост: в современной математике разработаны десятки методов приближенных решений уравнений и потому значения множителя можно определить из уравнения (36) приближенно с любой степенью точности. К тому же несмотря на нашу “уловку” облегчающую нахождения значения , тем не менее мы определили его приближение. С учетом выше сказанного, можем прийти к выводу, что использованная “уловка” не сужается общностью рассмотрения модели.
8. Рацион Робинзона
Обратимся теперь к задаче о потреблении примерно в таком виде, в каком ее ставил Госсен.
Человек может потреблять блага n видов в количествах хi, i = 1, …, n. Общая полезность потребления i-того блага описывается функцией TUi(xi). Предельная полезность MUi(хi) = dTUi(хi)/dxi убывает с ростом хi - в этом состоит закон Госсена. Полезность потребления всех: благ суммируется по отдельным благам, так что
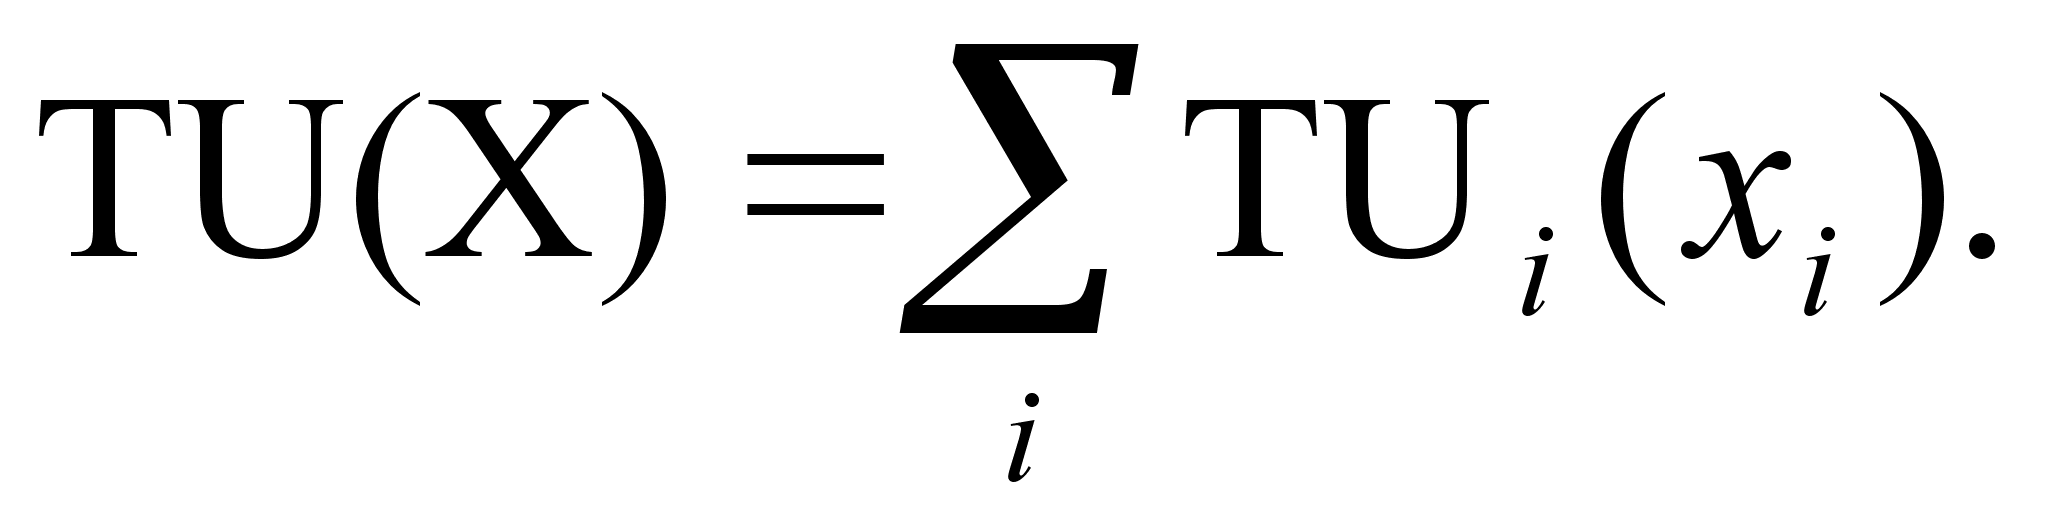
Будем считать, опять-таки следуя Госсену, что потребительские возможности человека ограничены лишь временем, которое он может затачивать на добывание и потребление благ, как это имело место у Робинзона Крузо. Если на единицу i-того блага ему приходится тратить ti единиц времени, то ресурсное ограничение выражается равенством
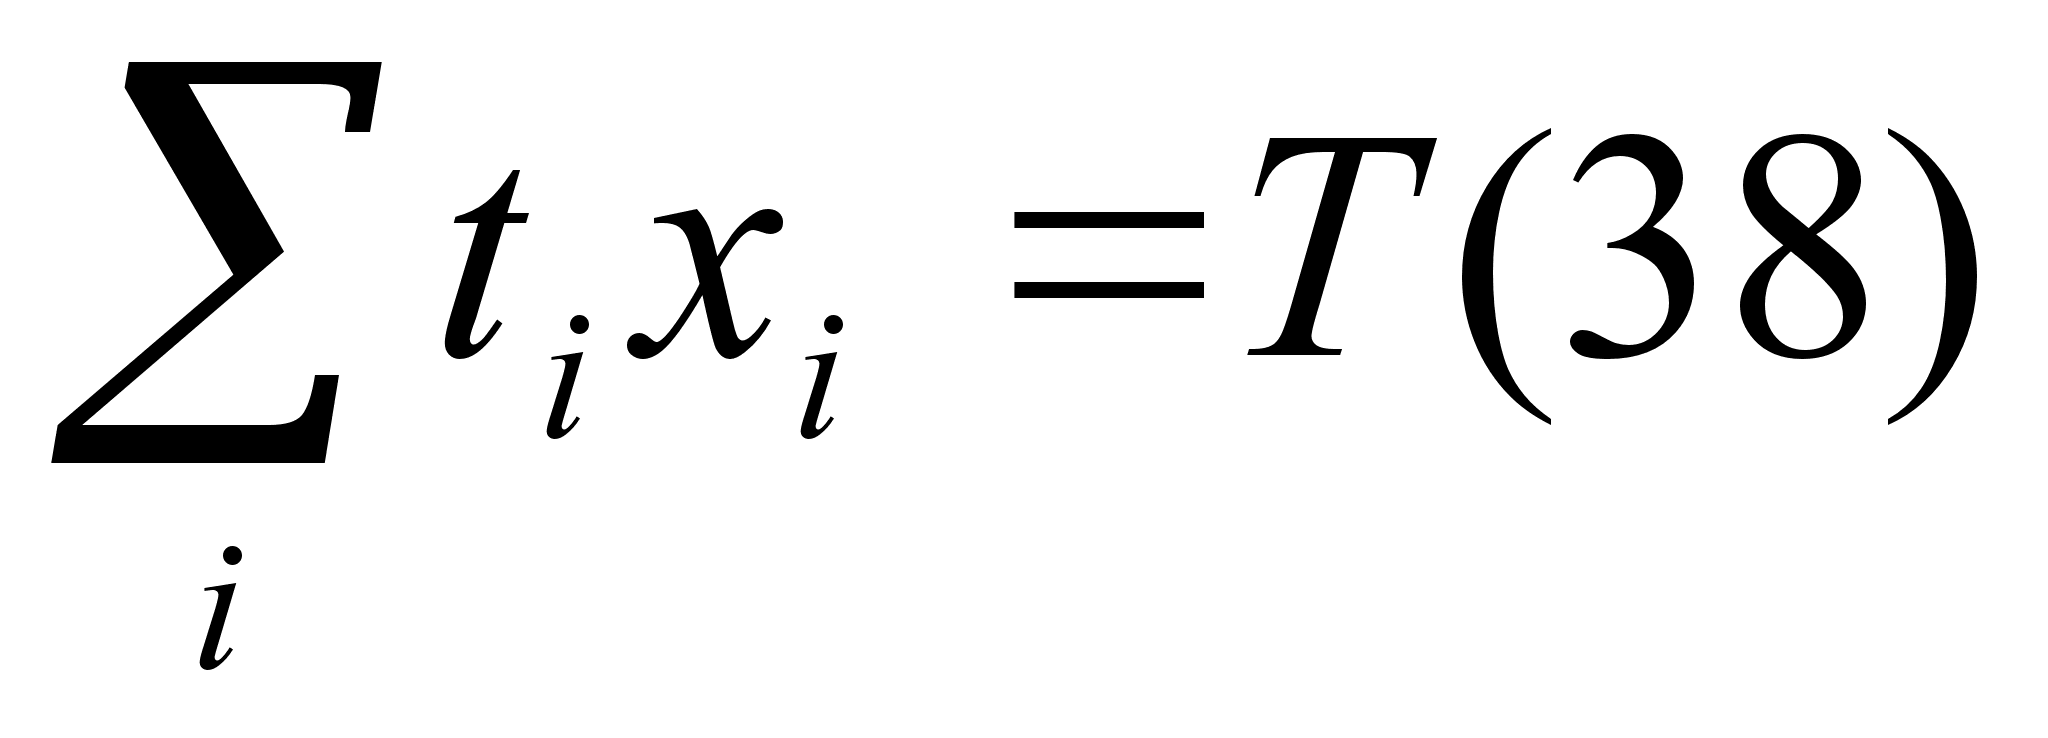
где Т — фонд времени, выделяемый на потребление благ.
Задача рационального потребления теперь сводится к определению такого “рациона” - набора благ Х = (х1,…,хn), - который доставляет максимум TU(X) при ограничении (38).
Лагранжиан этой задачи:
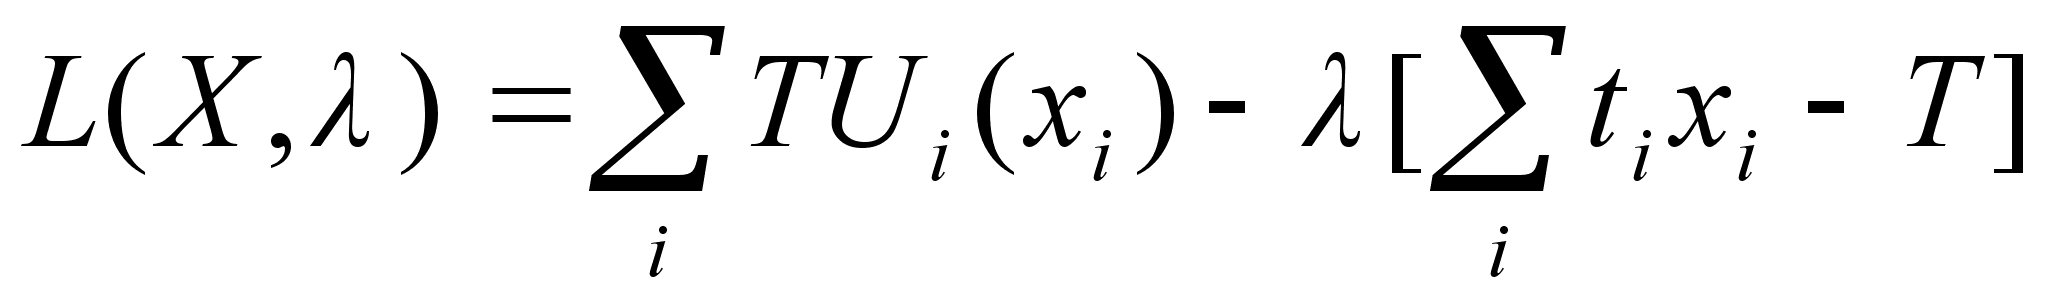 .
Условия оптимума выражается системой
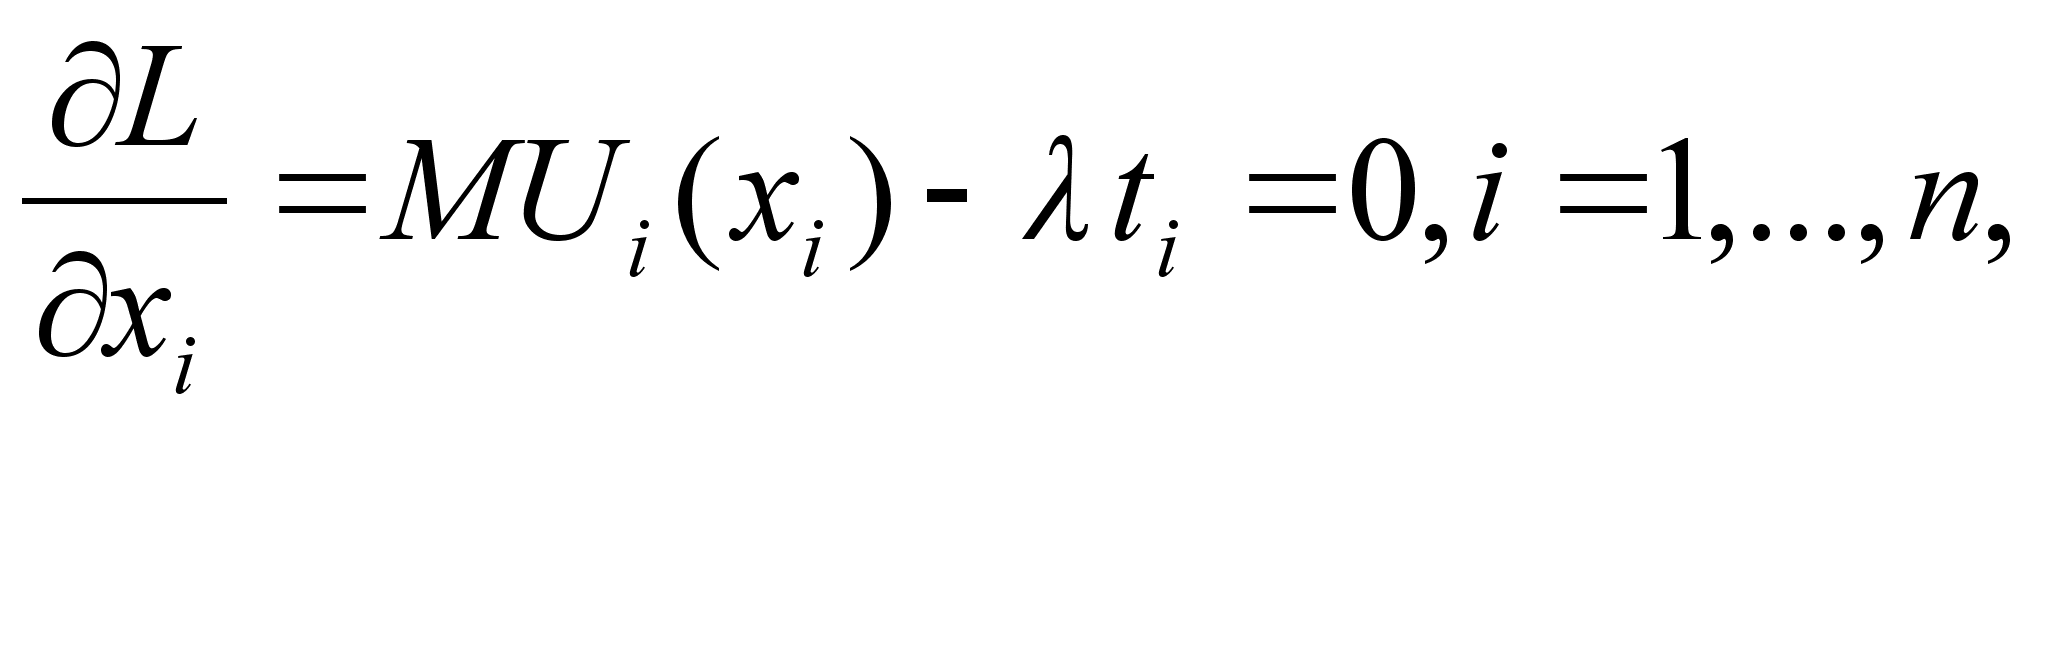
или
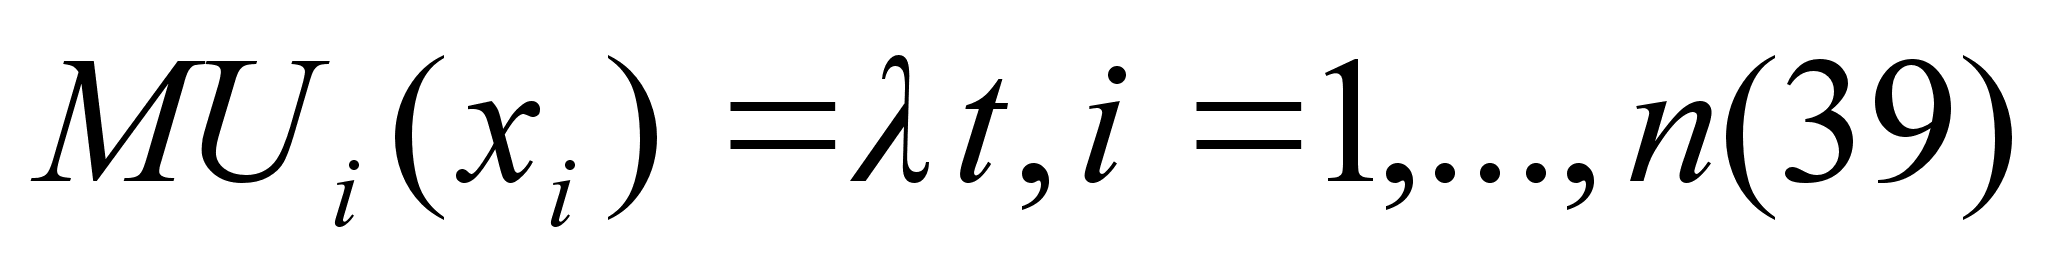
Итак, предельные полезности различных благ в точке оптимума пропорциональны удельным затратам времени. Это значит, что для любой пары благ (i, j) отношение их предельных полезностей равно отношению удельных затрат времени:
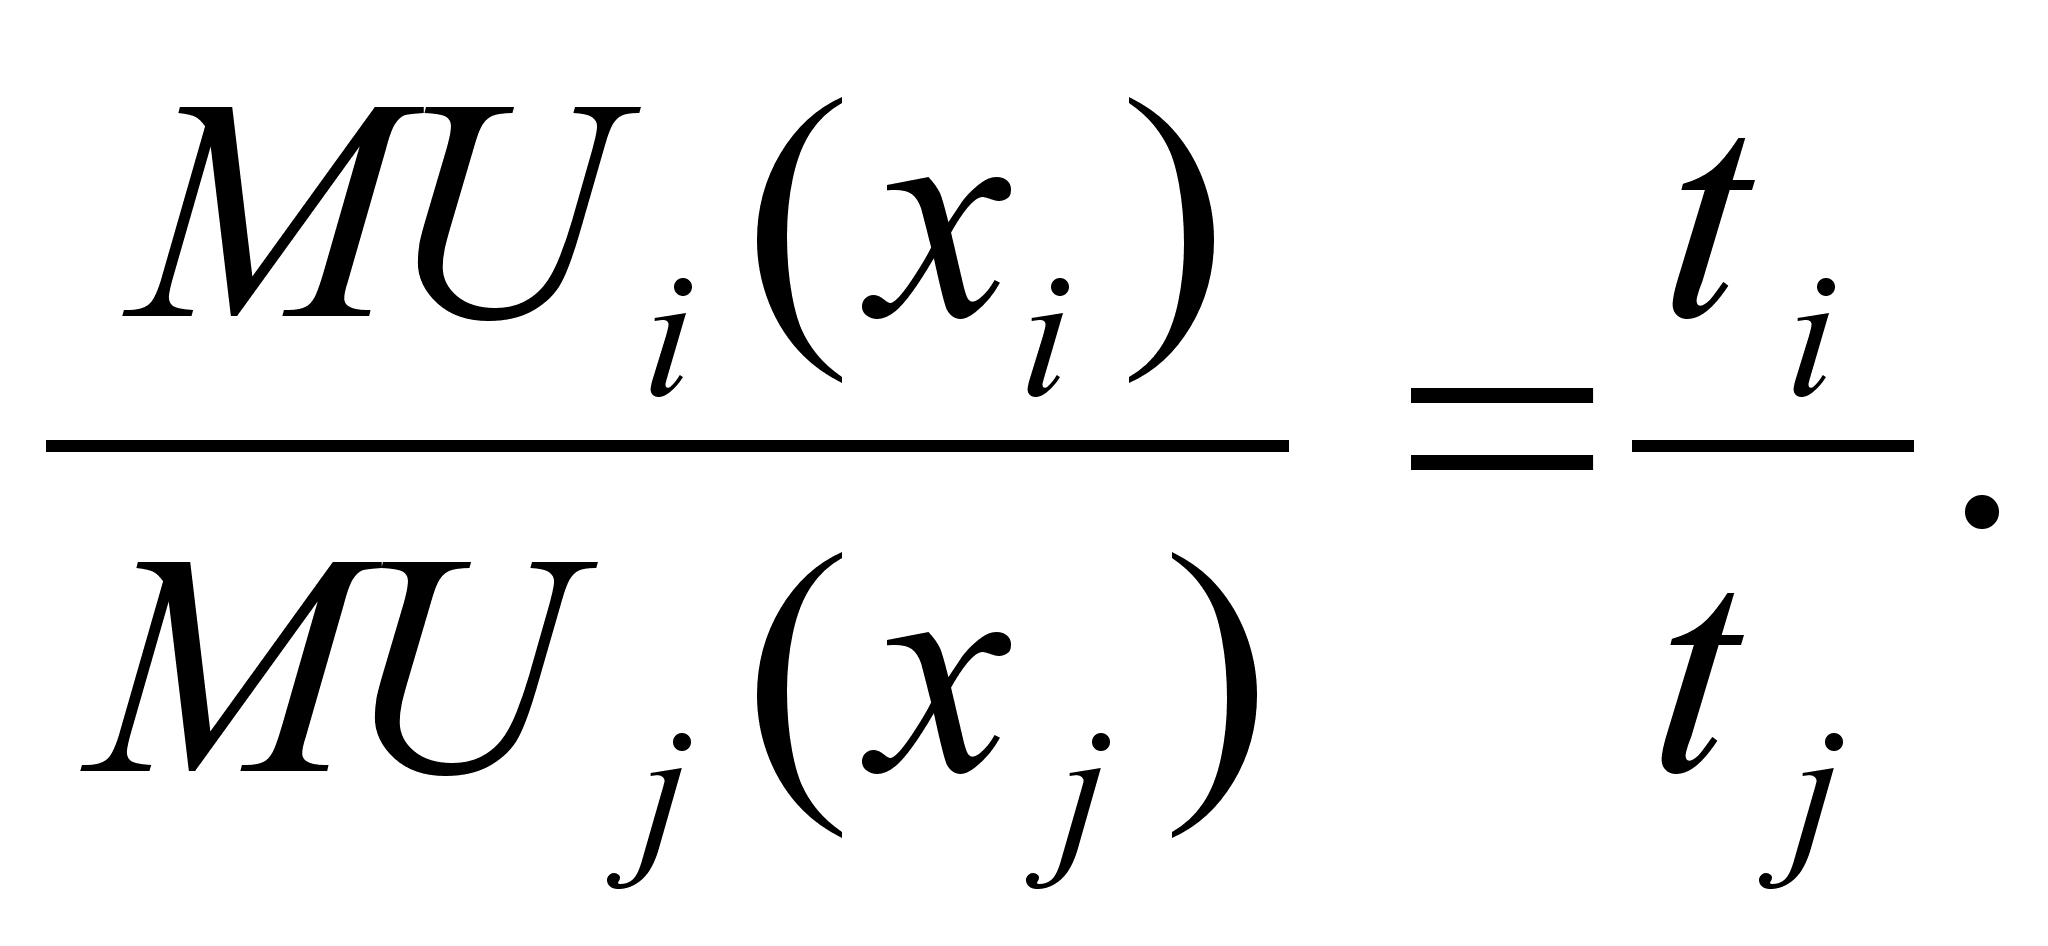
А отсюда следует, что дополнительная малая порция времени (скажем, минута), затрачиваемая на любое из благ, дает один и тот же прирост полезности.
Величина этого прироста, определяется коэффициентом : если Робинзон сможет выделить на потребление благ дополнительно Т единиц времени, то общая полезность возрастет при этом на величину
TU T. (40)
Заметим, что убывание предельной полезности гарантирует единственность оптимума. Если взять другие значения хi, (обозначим их хi'), также удовлетворяющие условиям, пропорциональности предельных полезностей удельным затратам времени:
MUi(xi') = i' ti
то либо ’ , тогда xi' xi. для всех продуктов (предельная полезность убывает с ростом xi); либо ’ < - для всех i. В первом случаи потребное количество времени меньше Т, во втором – больше, но ни в одном из них не ограничений будет выполнено.
Попутно отметим следующее обстоятельство. Система уравнений (40) определяет наилучший набор благ при любом фиксированном количестве Т выделенного времени; с величиной Т связано лишь численное значение . Считая величину Т переменной, введем как в предыдущем пункте, функцию.
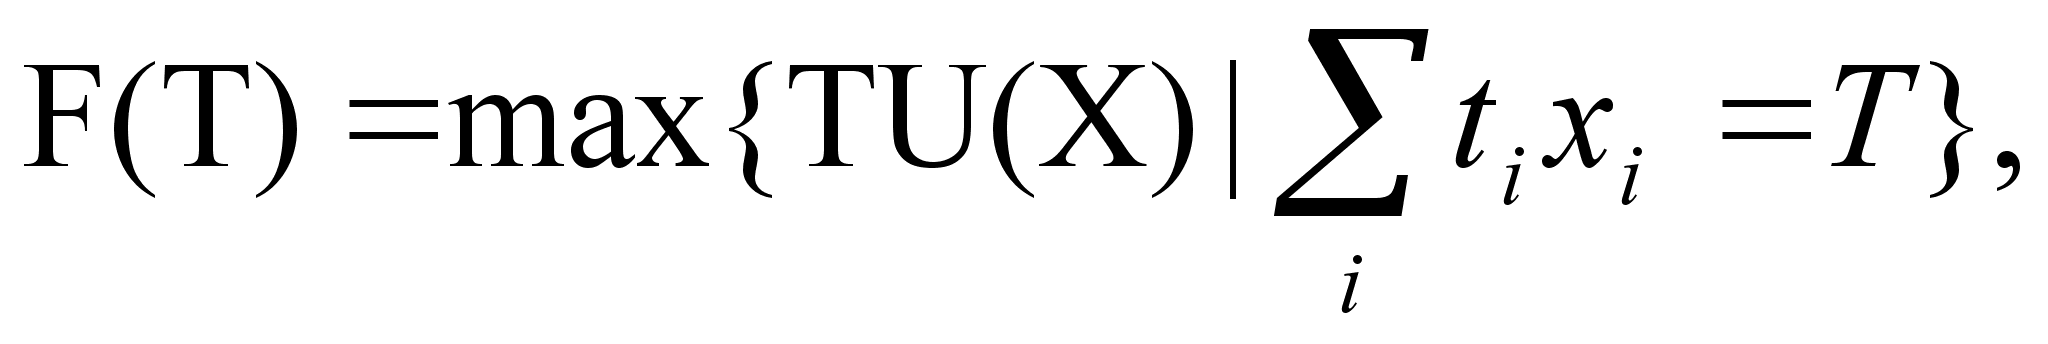
которую можно трактовать как общую полезность времени. Это – “вторичная” полезность: её величина определяется максимальной полезностью набора благ, достижимой при данном количестве выделенного времени. Точный смысл приближенного равенства (31) состоит в том что
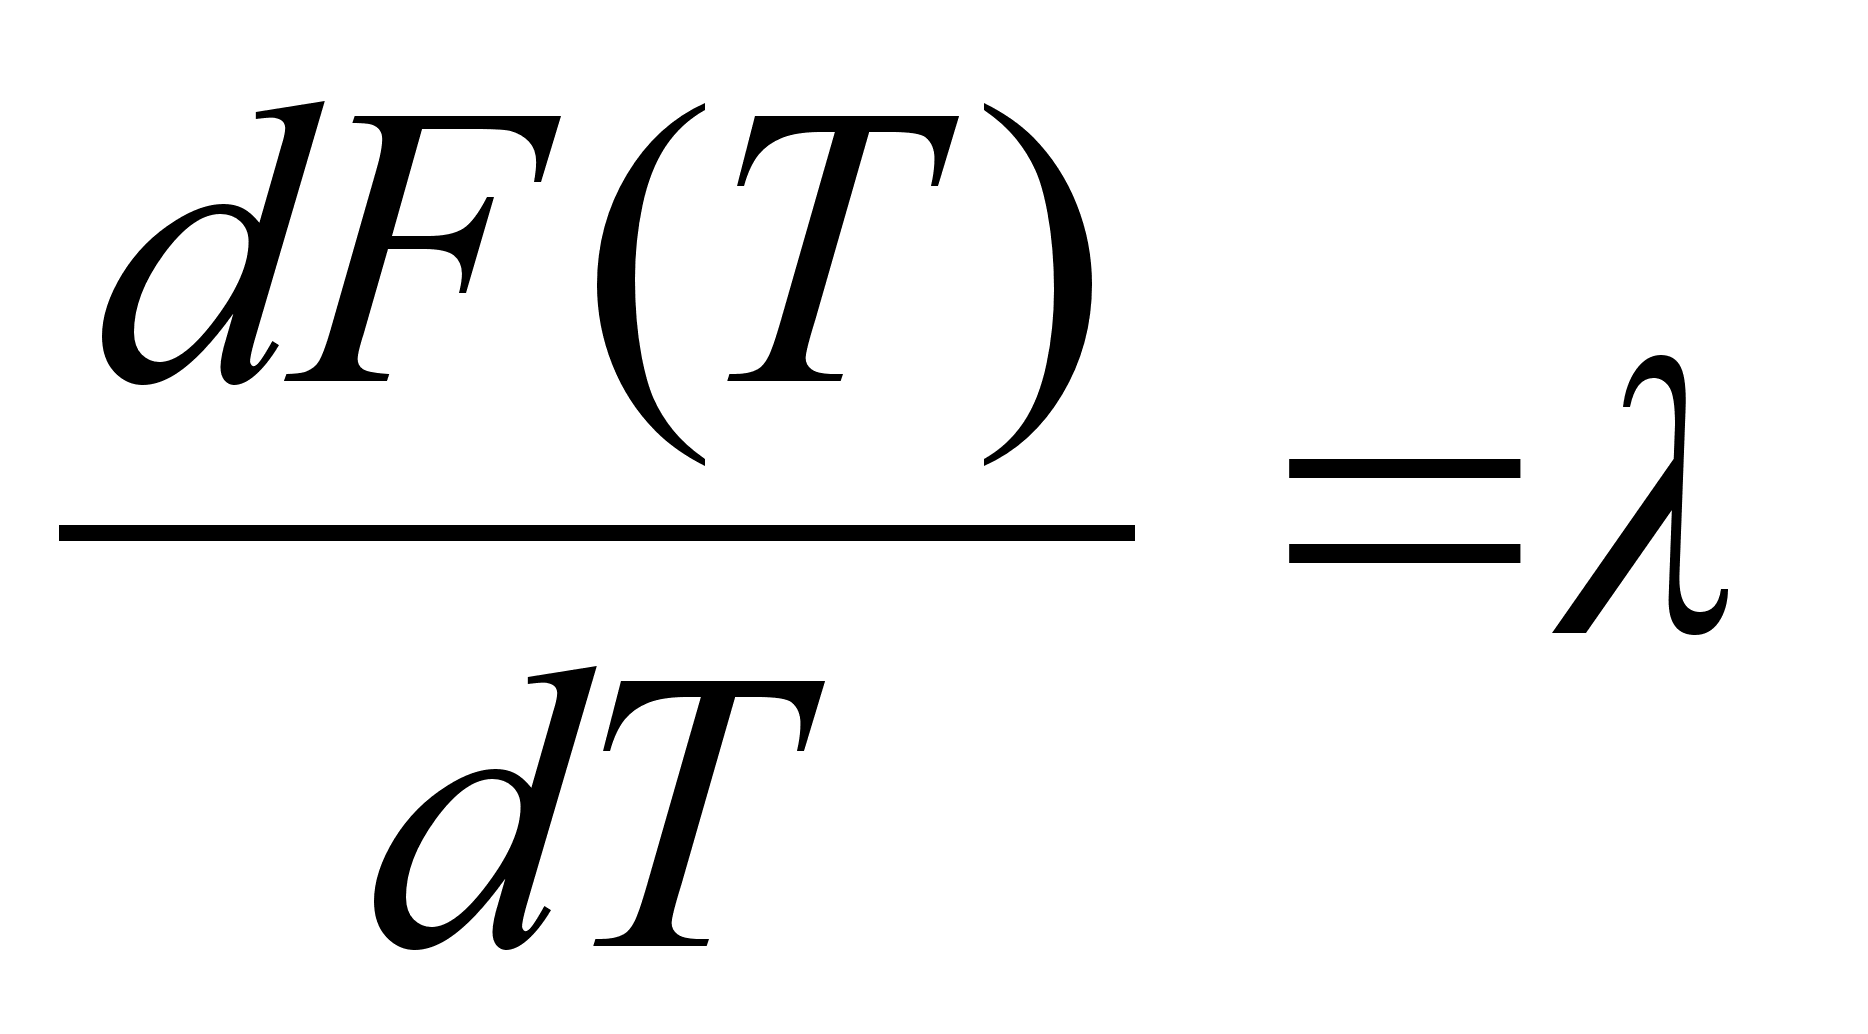
то есть - предельная полезность времени для Робинзона.
Как мы только что видели, сравнивая и ' для различных наборов благ, чем больше Т, тем меньше . Поскольку природа выделяемого ресурса несущественна, мы можем сделать следующий общий вывод:
если предельная полезность каждого блага снижается с ростом объема его потребления, а затраты ресурса пропорциональны объему, то предельная полезность ресурса падает с увеличением количества используемого ресурса.
Проиллюстрируем эти результаты числовым примером. Допустим, что Робинзон потребляет 3 вида благ, причем все частные функции полезности имеют один и тот же вид
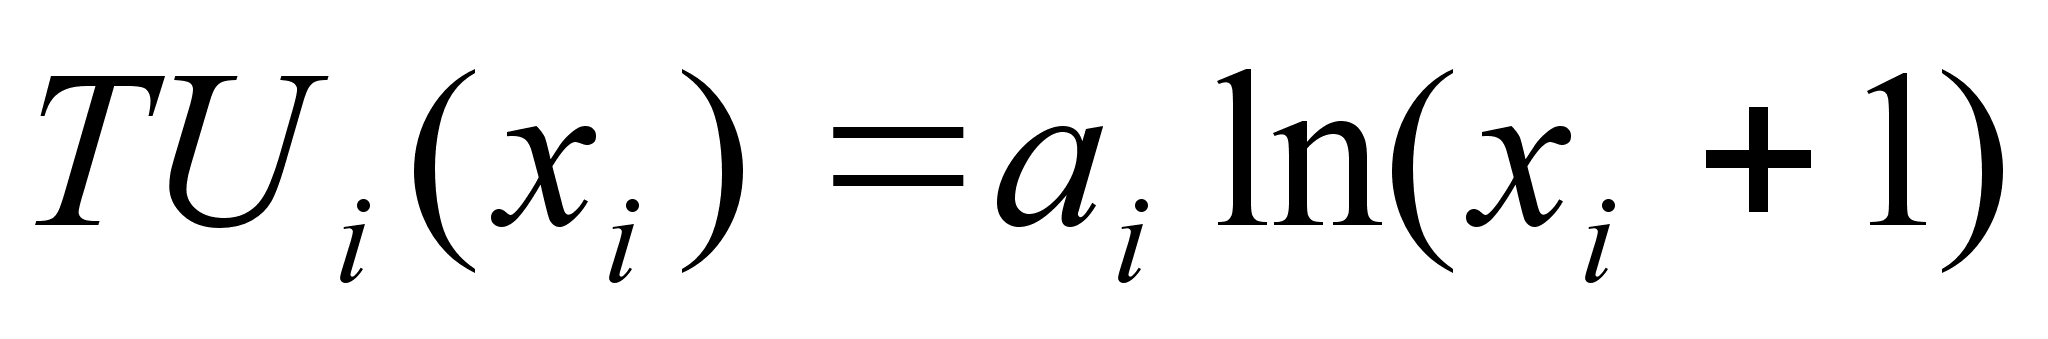
с различными коэффициентами ai. Он может выделить на потребление 15 часов в сутки; остальные данные приведены в таблице:
-
t ai ti 1 50 1 2 100 2 3 50 2
Воспользуемся системой (30):
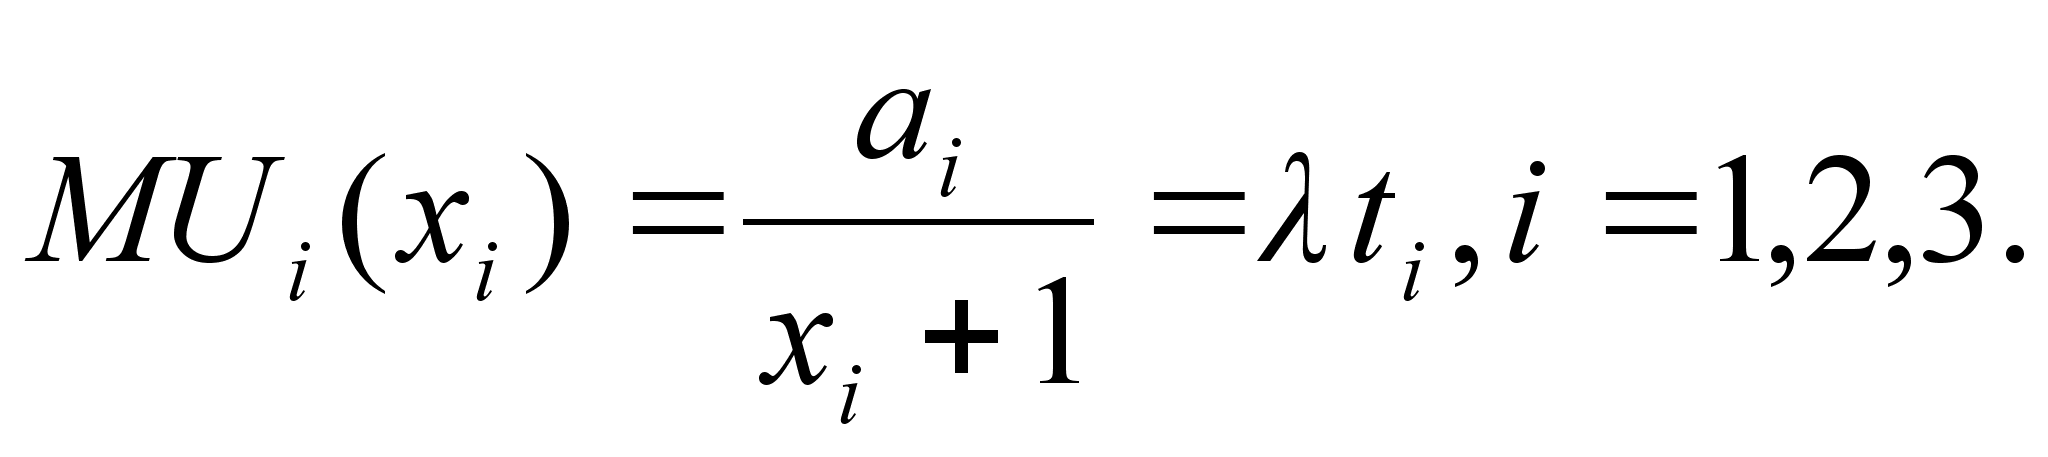
Отсюда
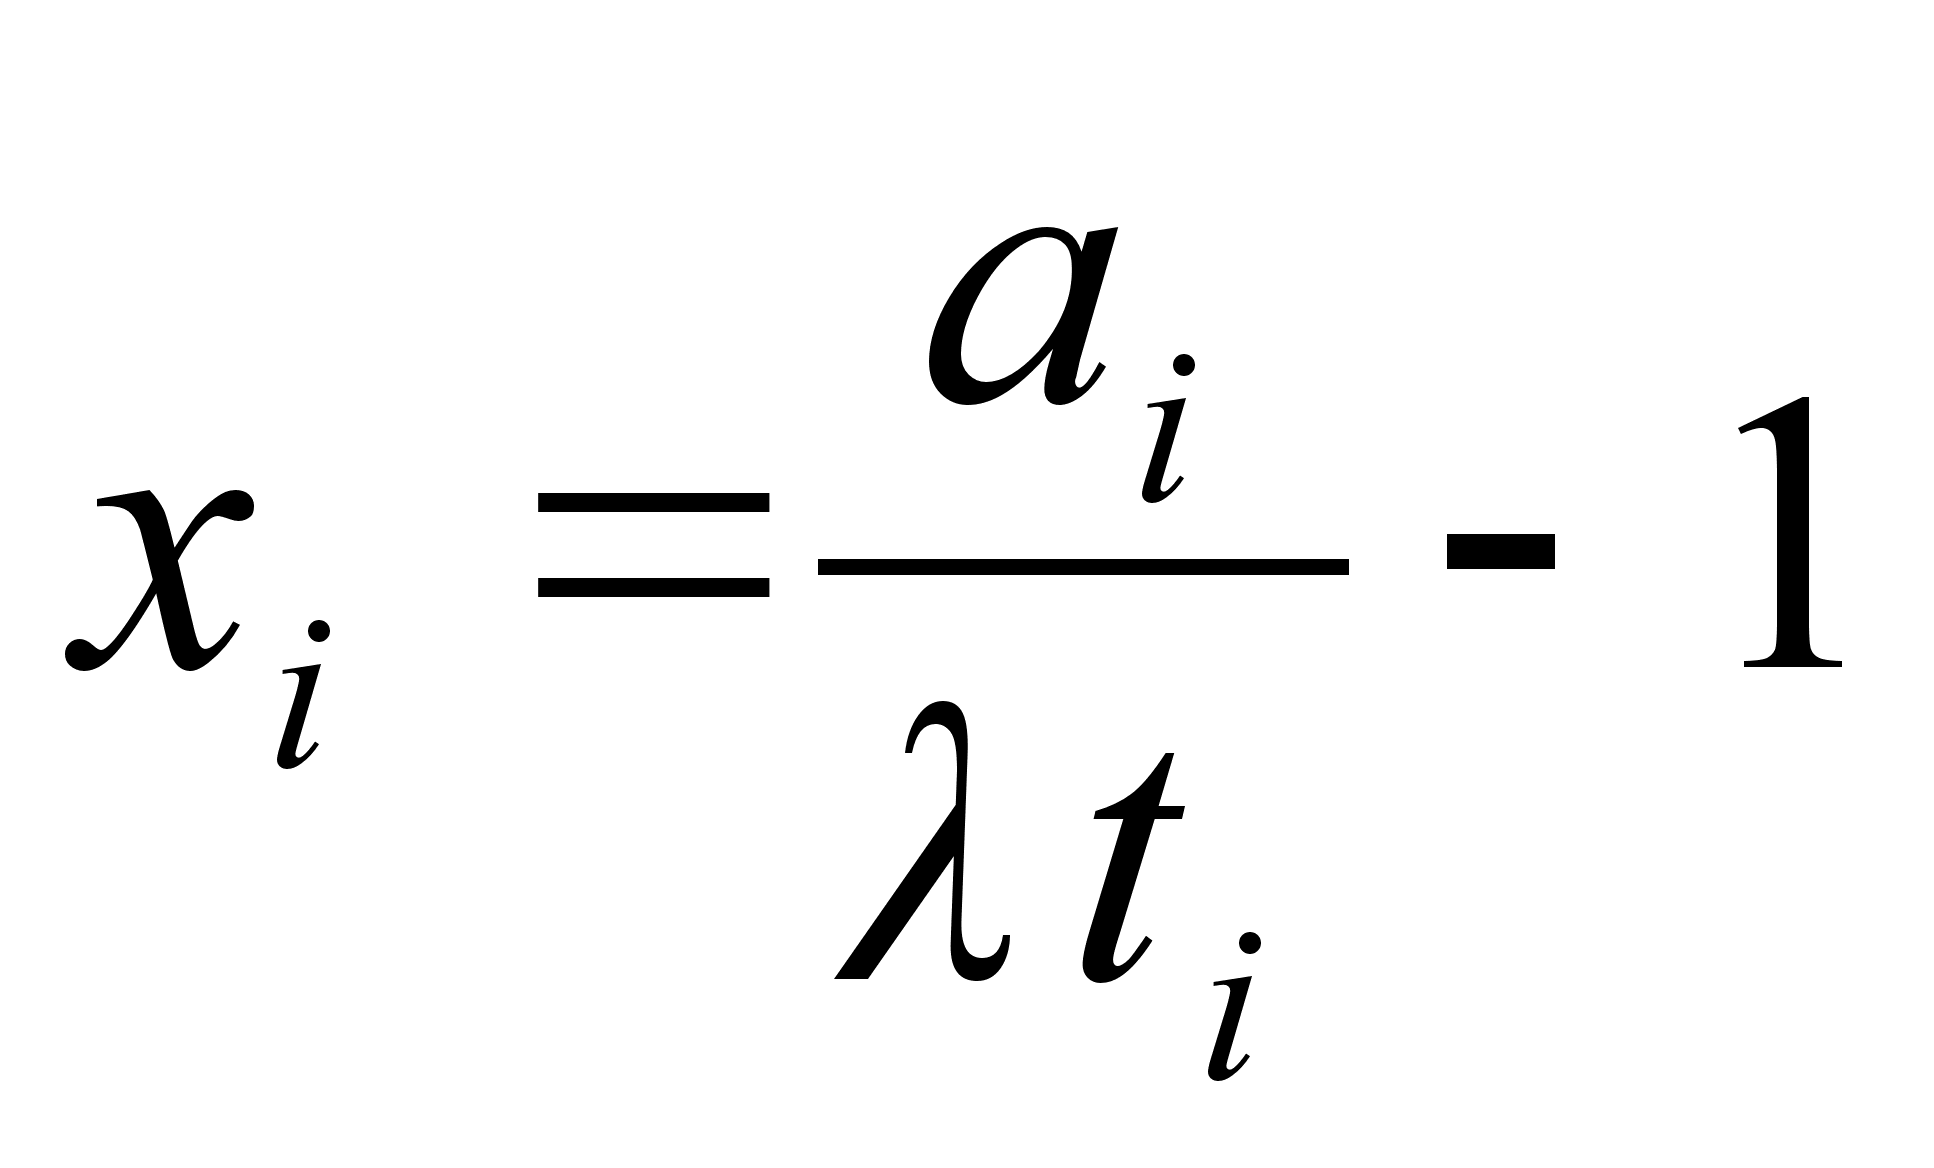
Подставим числовые значения известных параметров:
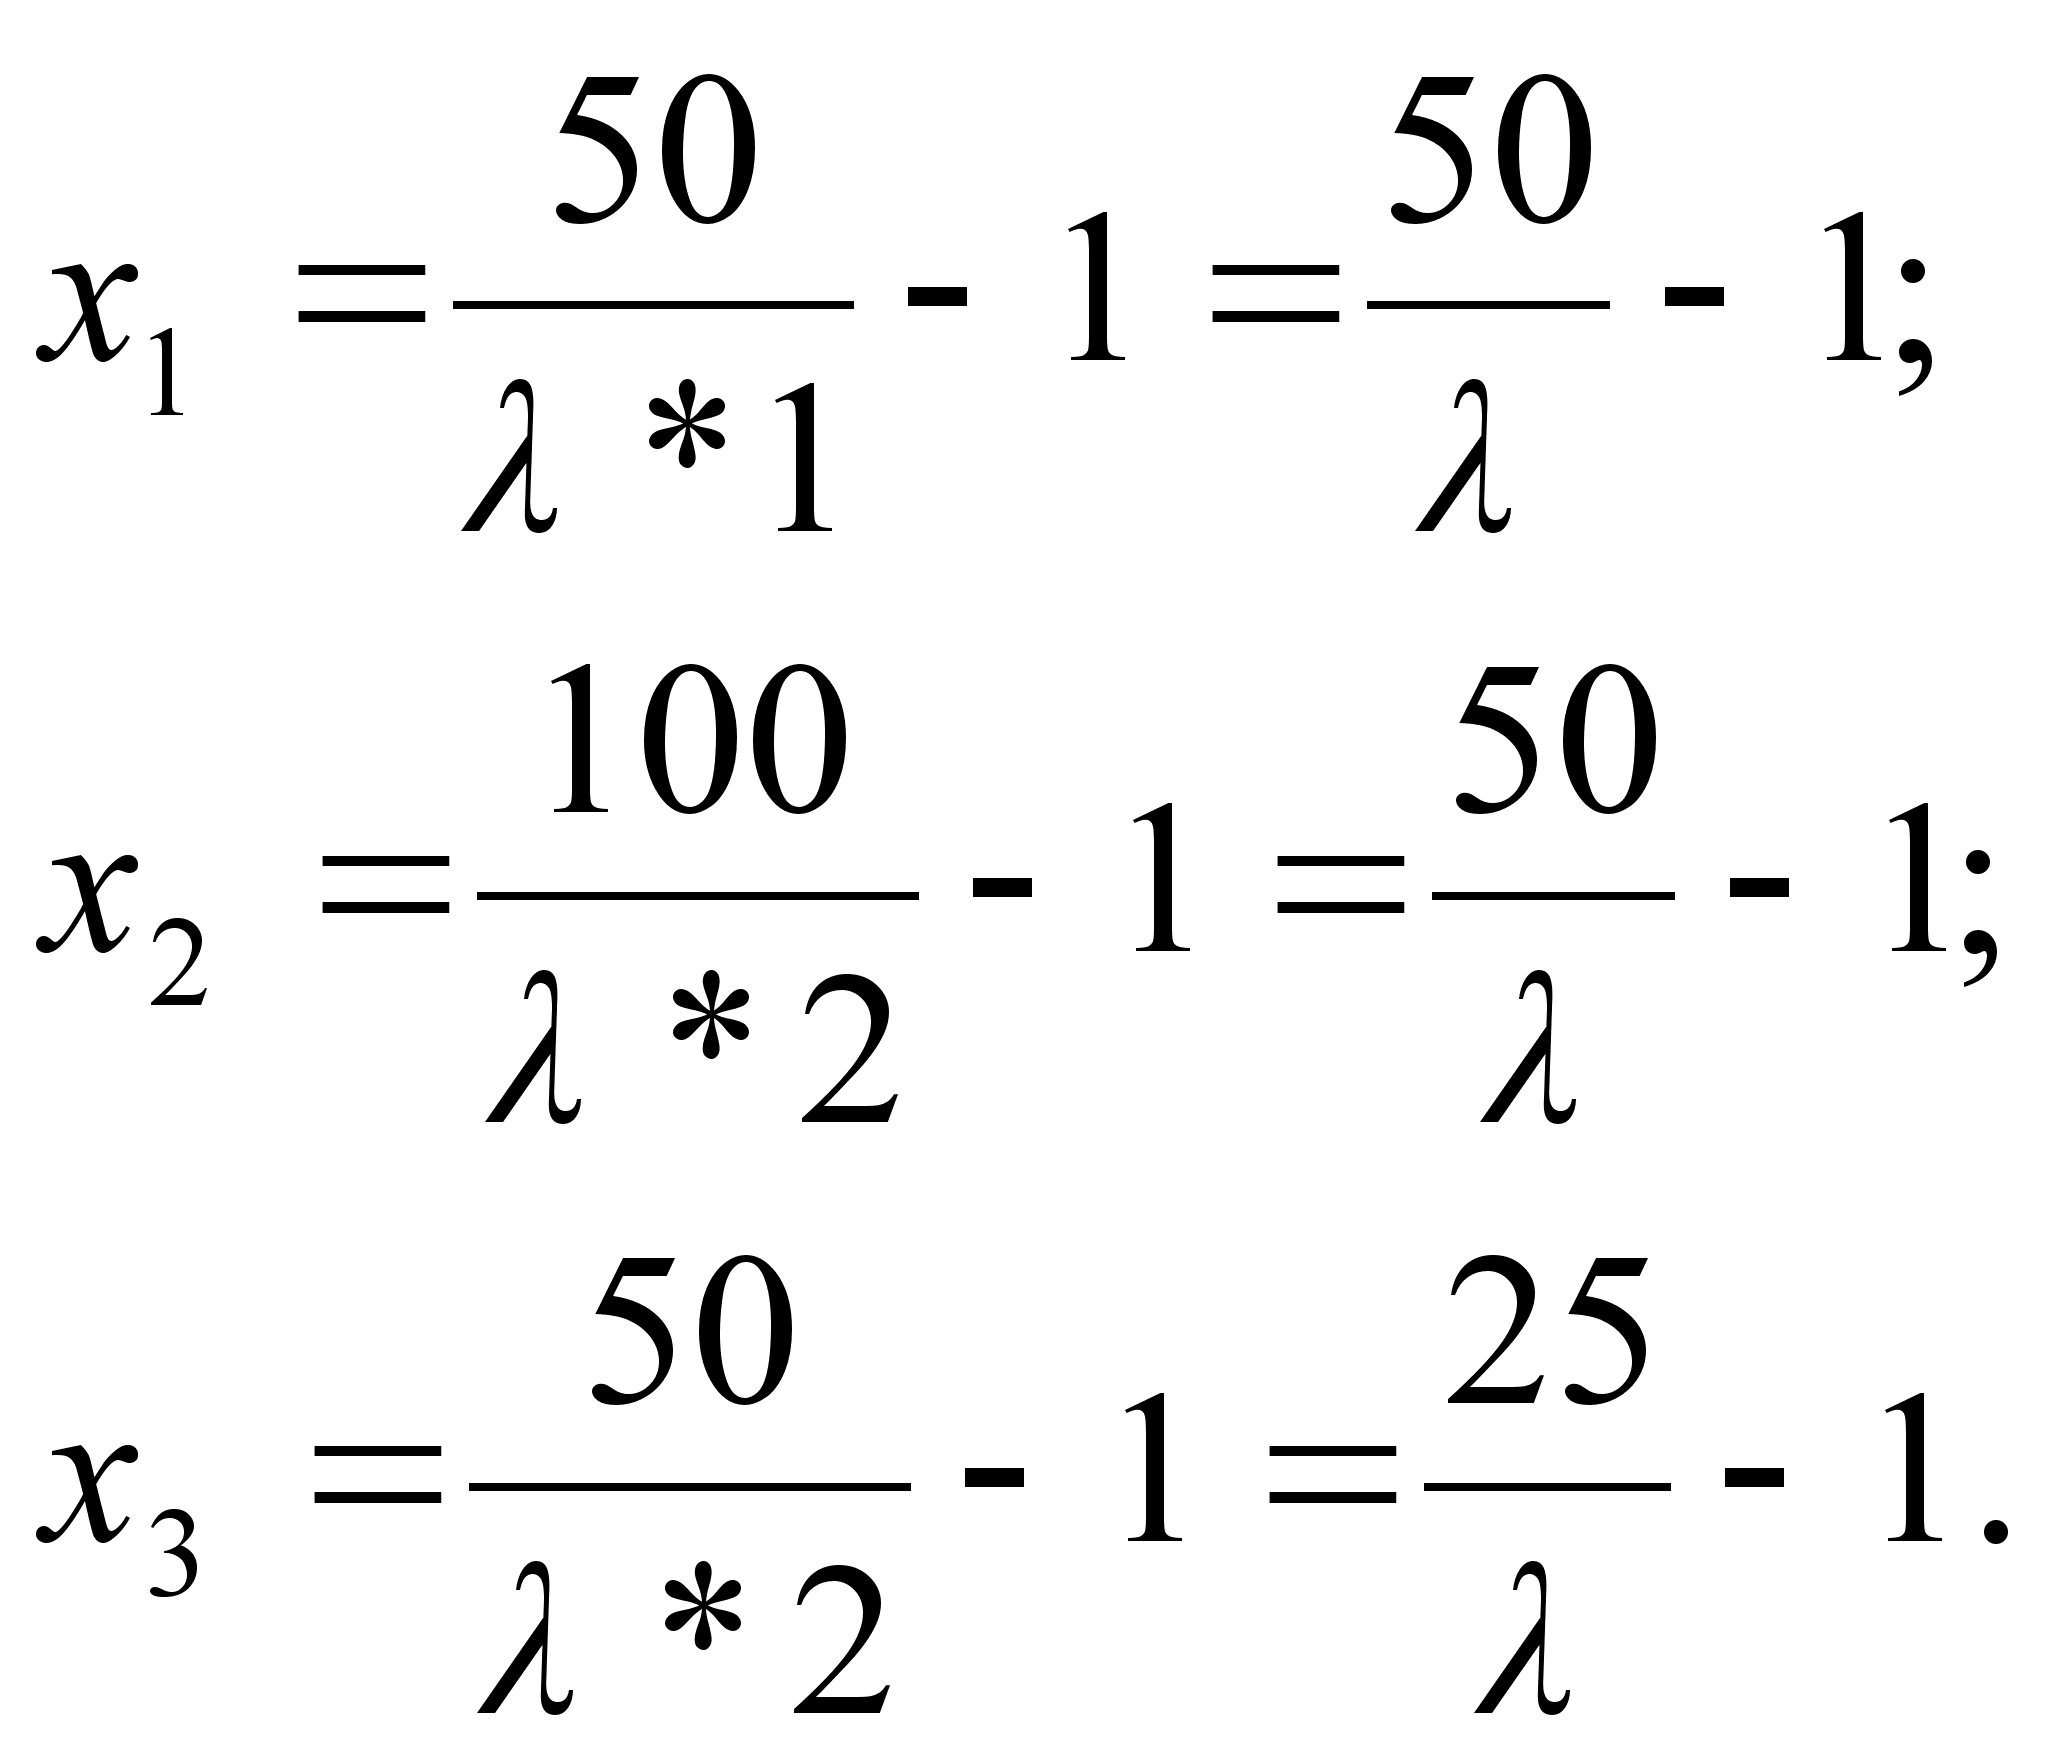
Используем теперь ресурсное ограничение:
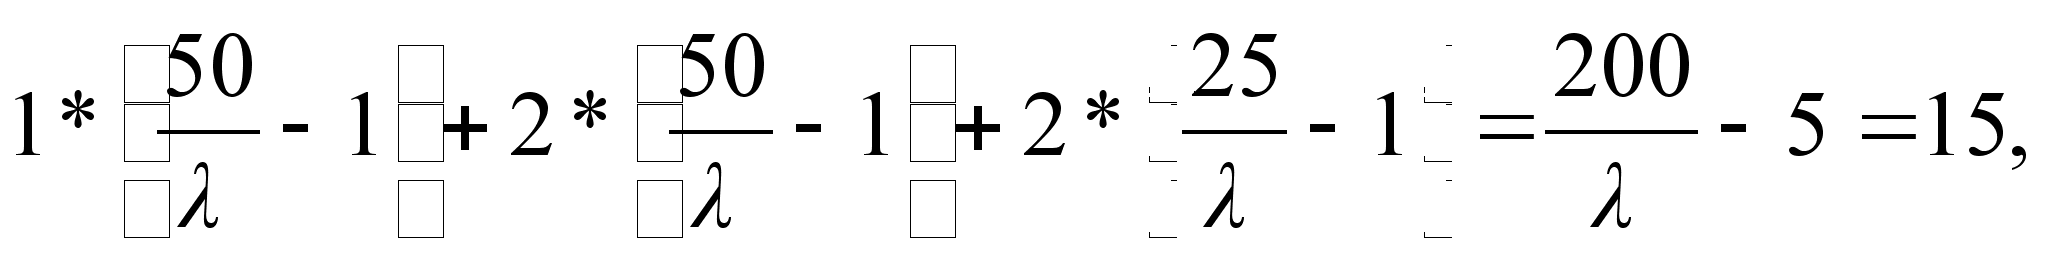
откуда l = 200 / (15 + 5) = 10. Теперь найдем количество каждого блага:
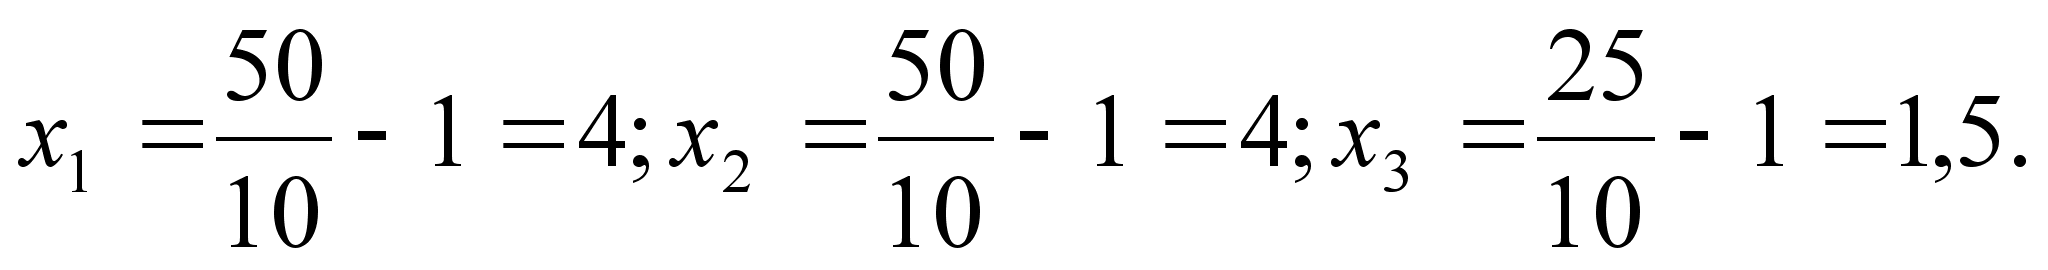
Остальные результаты расчета приведены в таблице:
| i | xi | tixi | TUi |
| 1 | 4 | 4 | 80,5 |
| 2 | 4 | 8 | 160,9 |
| 3 | 1,5 | 3 | 45,8 |
| | 15 | 287,2 |
9. Взаимные экстремальные задачи
Задачу Лагранжа с одним ограничением можно было бы записать в следующей форме:
f(X) – c max
при условии (41)
h(X) = r.
Вычитание константы с из целевой функции не изменяет положения оптимума. Лагранжиан этой задачи:
L(X; l) = f(X) - с - l[h(X) - r],
а условия оптимума имеют вид
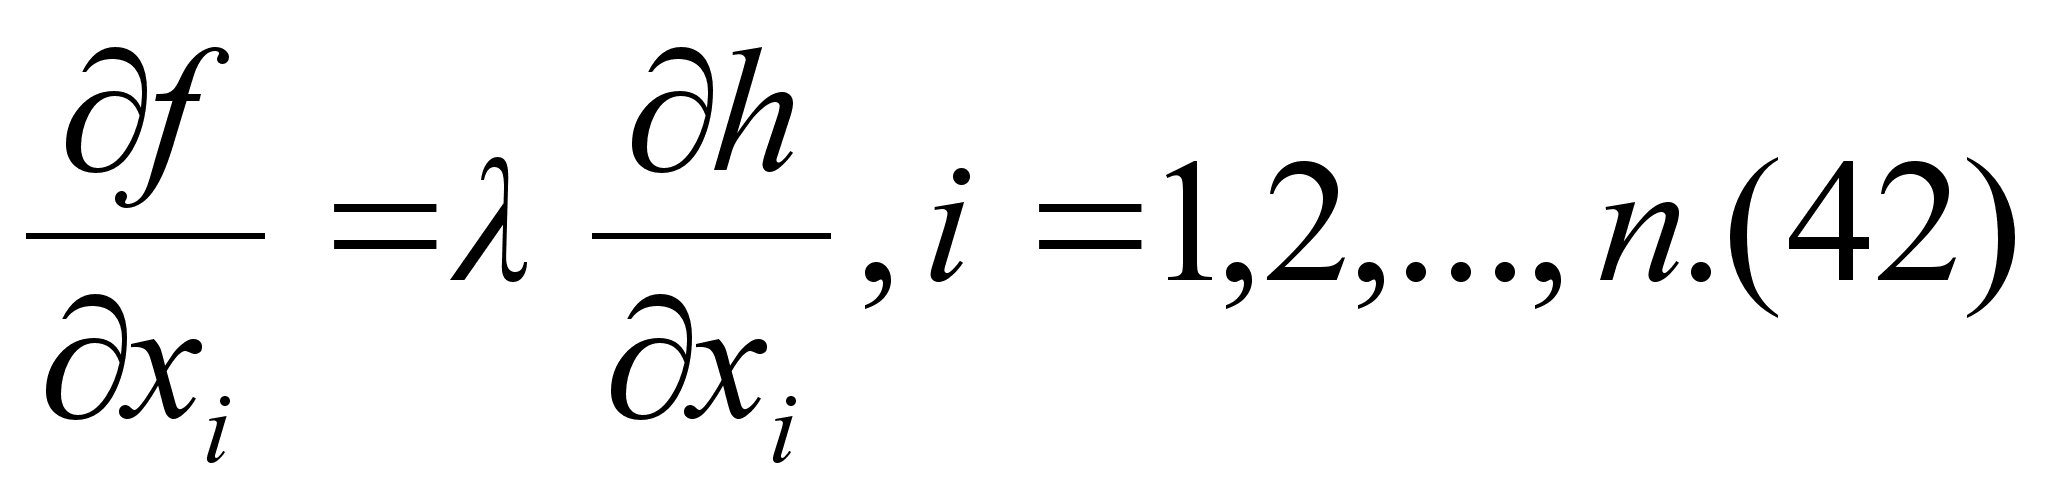
Рассмотрим теперь задачу, в которой целевая и ограничивающая функции поменялись ролями:
h(X) – r min
при условии (43)
f(X) = с.
Для новой задачи лагранжиан равен
L1(Х; ) = h(Х) - r - [f(X) - с],
а условие оптимальности –
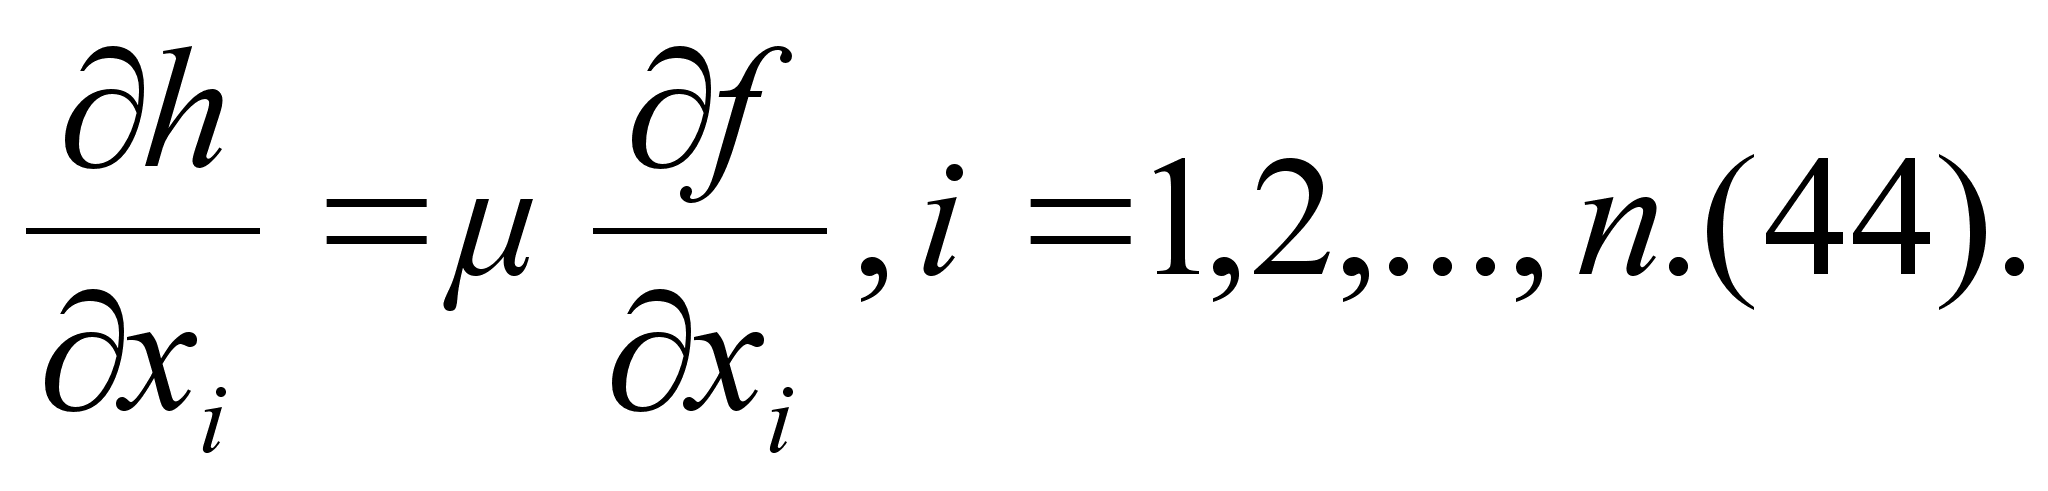
Задачи (41) и (43) называют взаимными по отношению друг к другу. Если, например, исходная задача состояла в максимизации полезности некоторого набора продуктов при заданном ресурсном ограничении, то взаимная задача состоит в минимизации расхода ресурса при обеспечении заданного уровня полезности.
Сравнение равенств (42) и (43) показывает, что условия оптимальности у обеих задач одни и те же: достаточно положить = 1/, чтобы в этом убедиться. Если l - предельная полезность ресурса, то можно было бы назвать “предельной ресурсоемкостью полезности”.
10. Модель потребительского выбора
Перейдем к рассмотрению рационального потребительского выбора в пространстве благ с теми же отношениями предпочтения. Введем в рассмотрение функцию полезности u(Х), согласованную с предпочтениями данного потребителя: u(Х) > u(у) тогда и только тогда, когда Х У. Функцию u(Х) будем считать непрерывно дифференцируемой.
При этих допущениях моделью потребительского оптимума служит задача Лагранжа
u(Х) max
при условии
рiхi = m,
где рi - цена i - го блага, а m - денежный доход потребителя. Условия оптимальности имеют вид
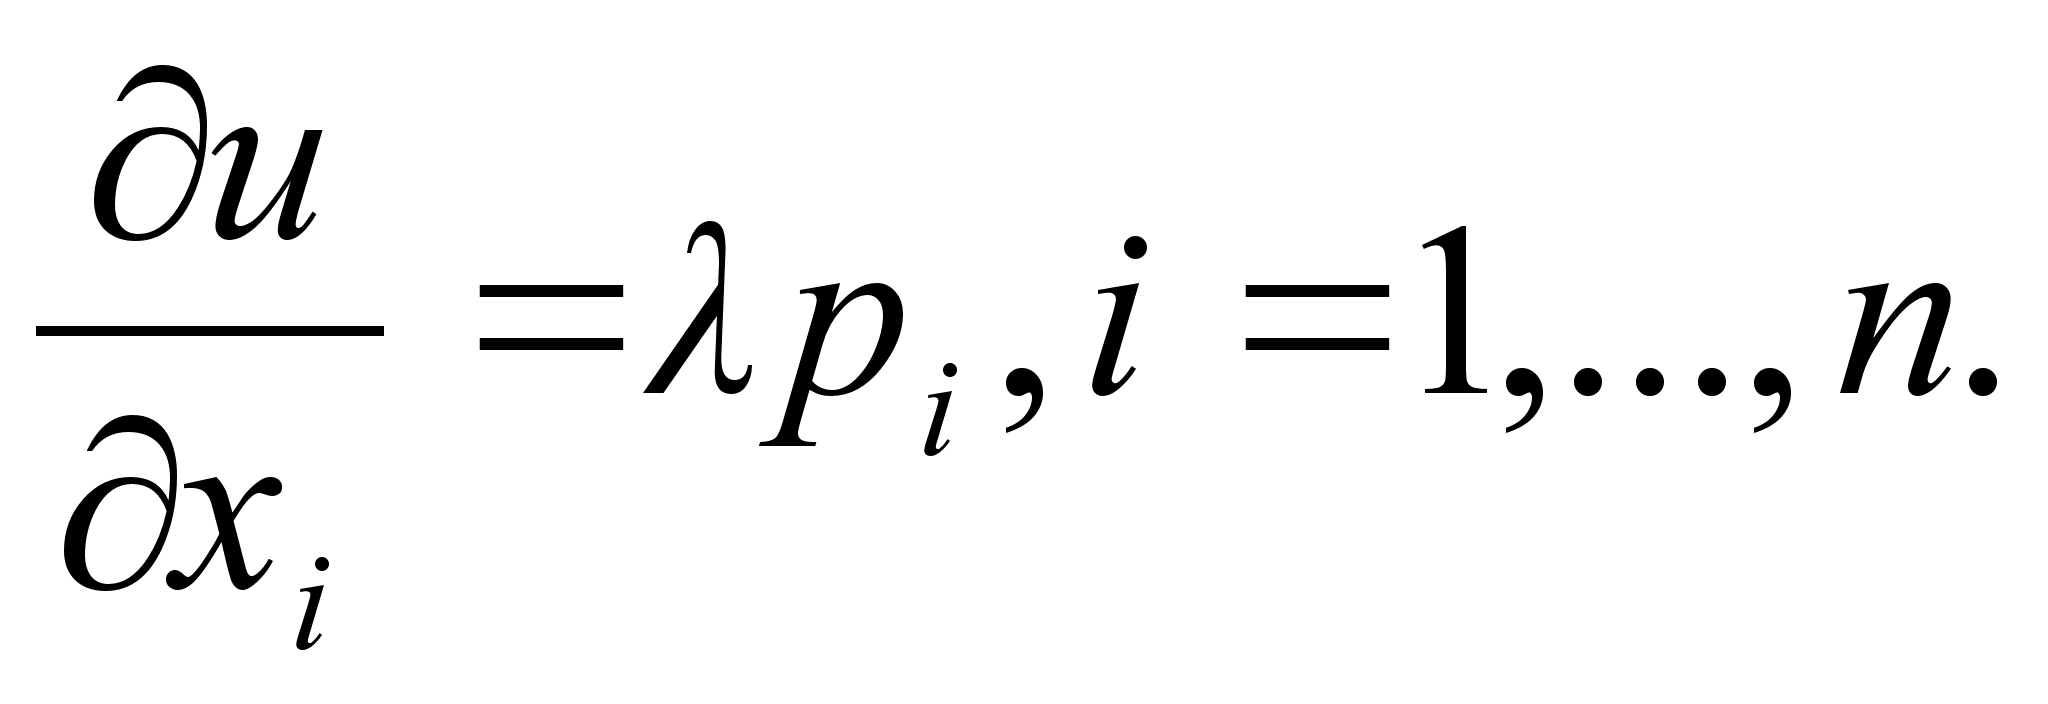
Введем для
удобства обозначение
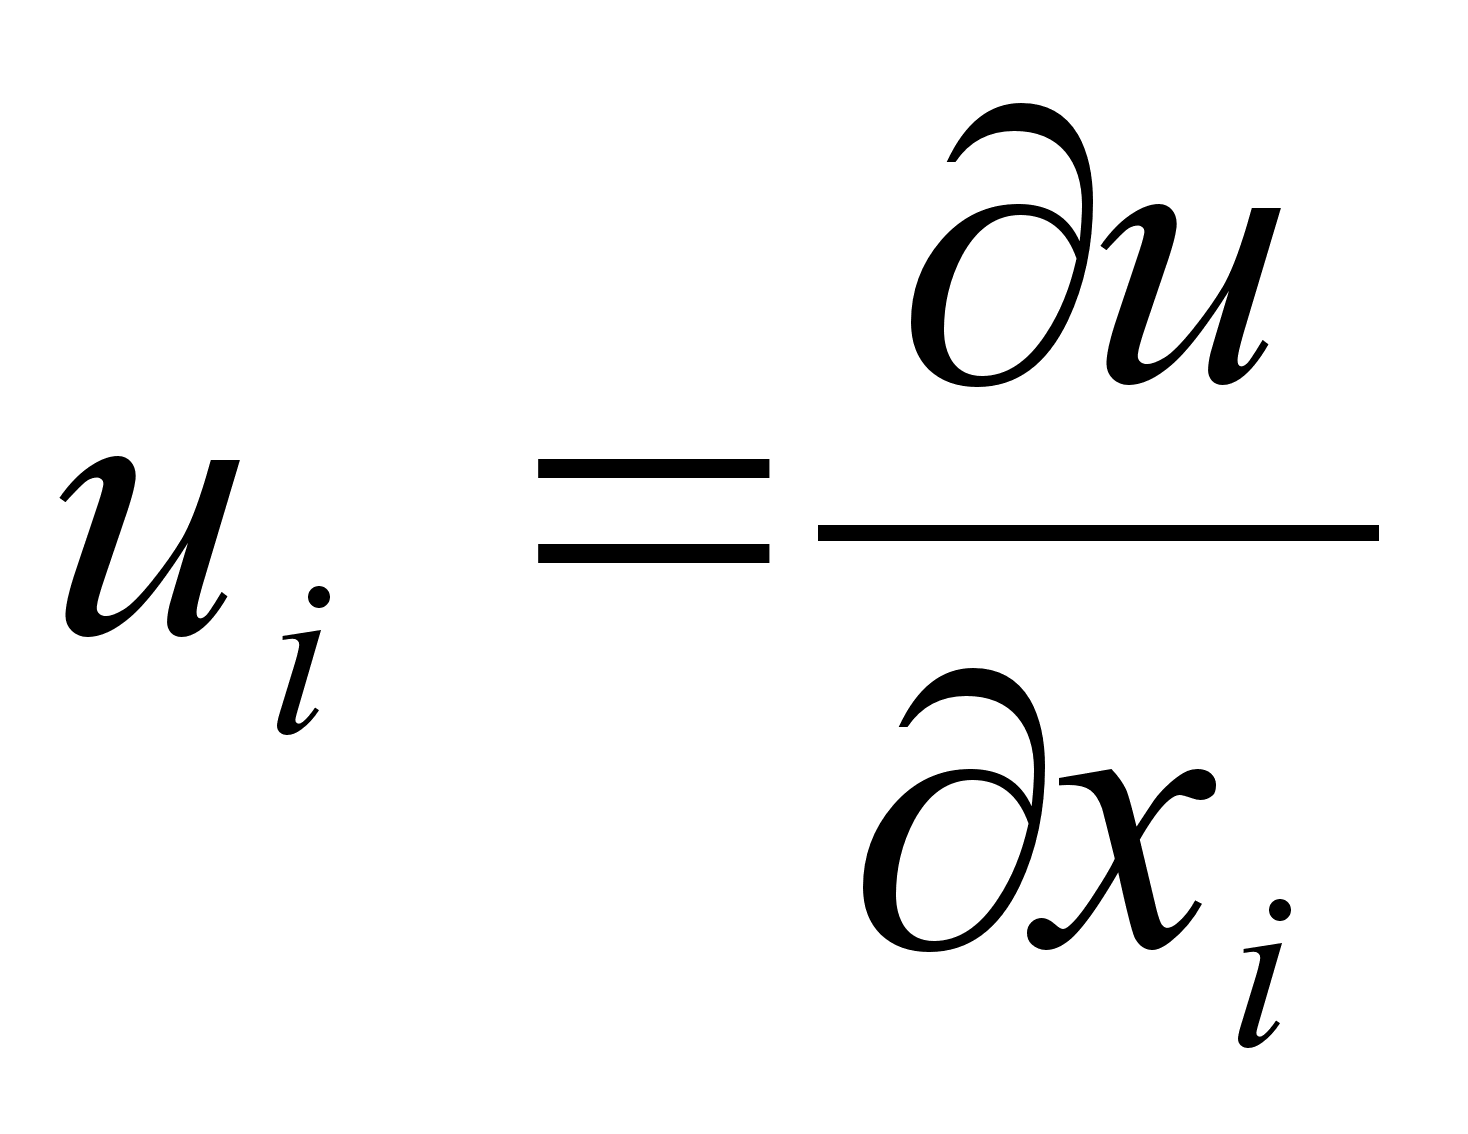 и представим
условия оптимальности
в форме
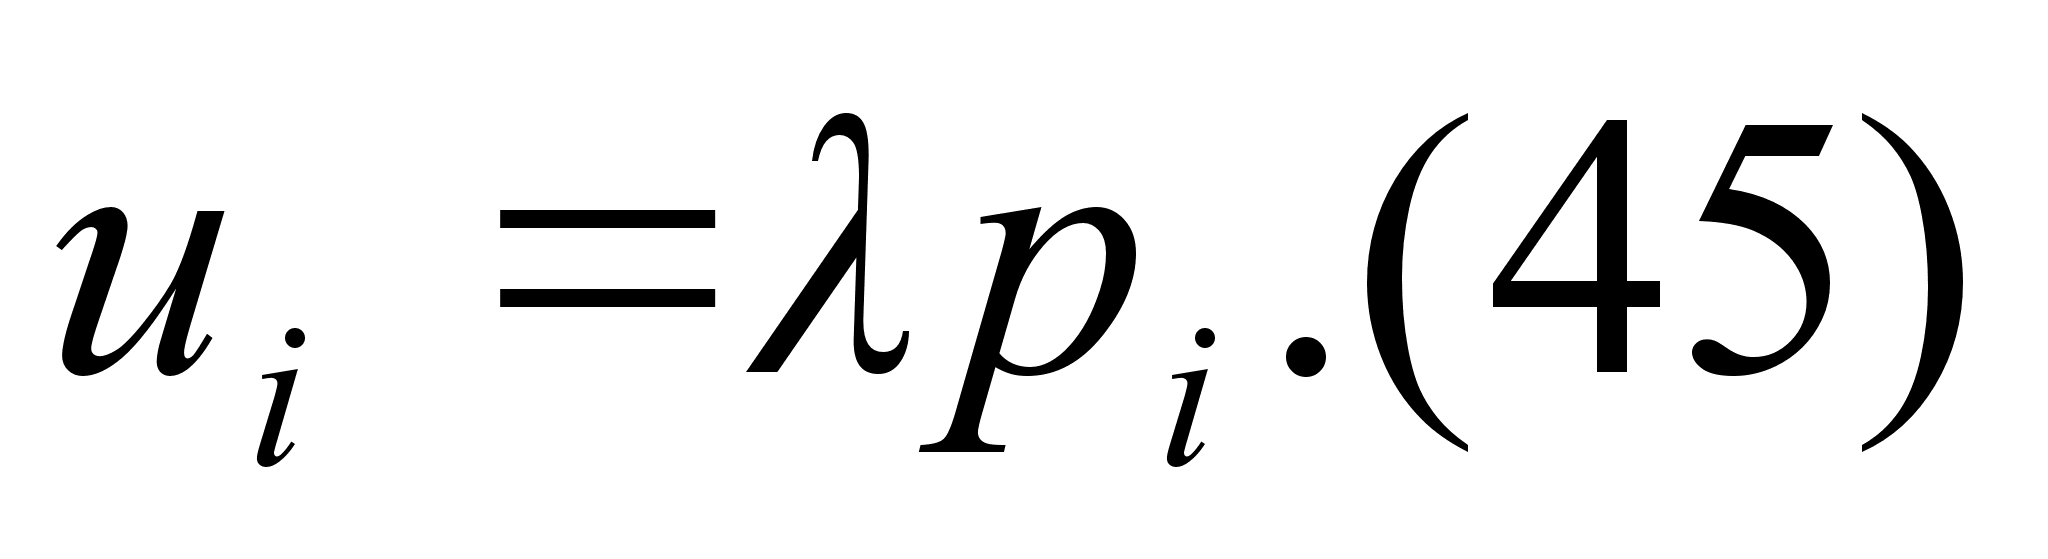
Формально эта система похожа на систему (39), описывающую оптимальность в задаче о рационе Робинзона. Но здесь имеются и существенные отличия. Во-первых, теперь мы отказались от предположения о суммируемости полезностей различных благ, и ui, - не производные полезностей отдельных благ, а лишь частные производные общей функции полезности. Во-вторых, u(Х) - это не полезность в некоторой абсолютной количественной шкале, а лишь функция, согласованная с предпочтениями и отражающая только порядковые отношения. Тем не менее, перечень аналогичных свойств можно продолжить. Для любой пары благ (i, j) в точке оптимума должны выполняться соотношения
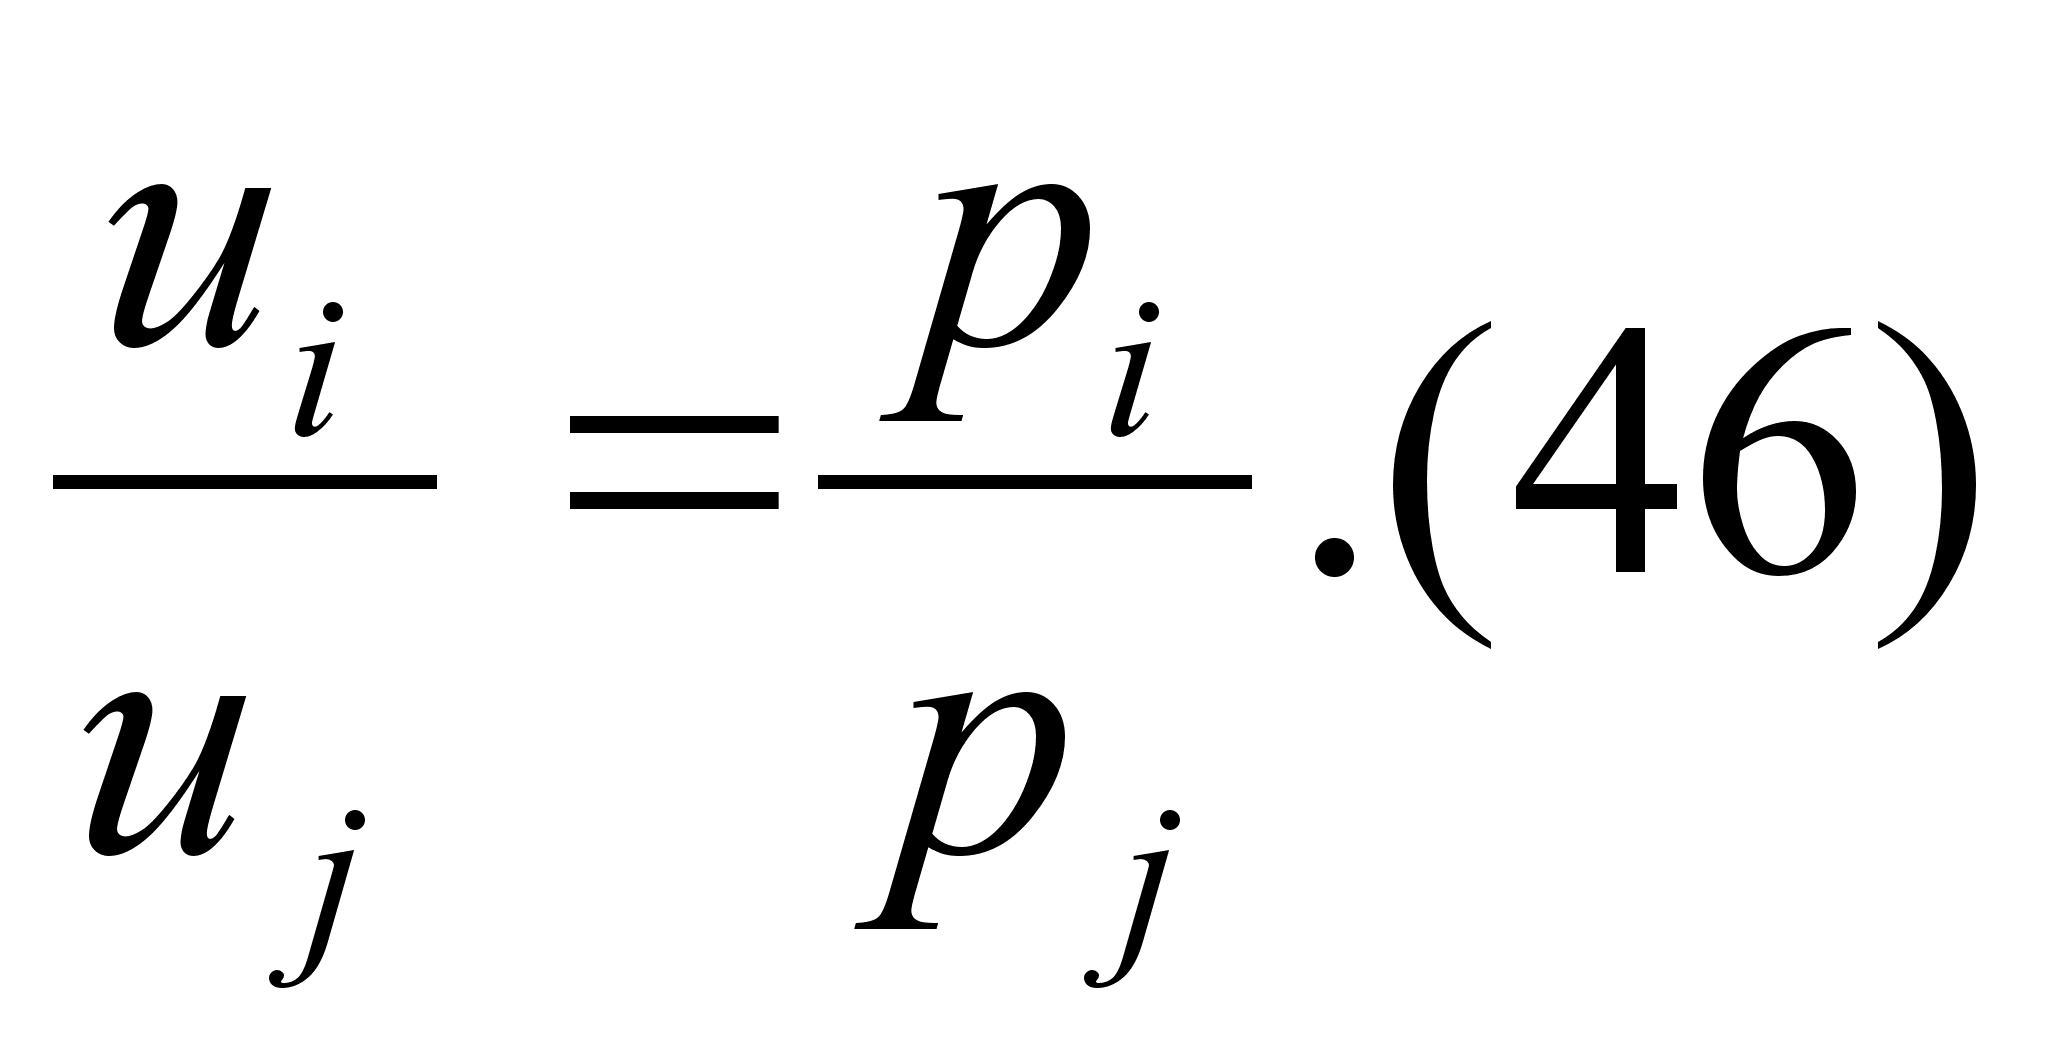
Отметим, что выражение в левой части — это норма замещения i-го блага j-м при постоянстве объемов всех остальных благ: в пределах поверхности безразличия должно выполняться равенство
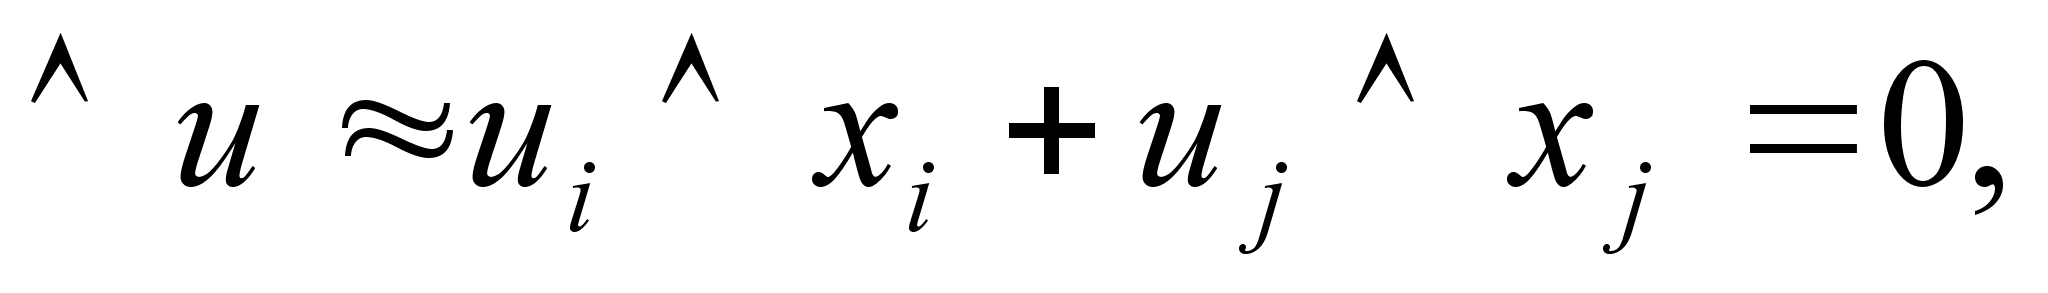
то есть
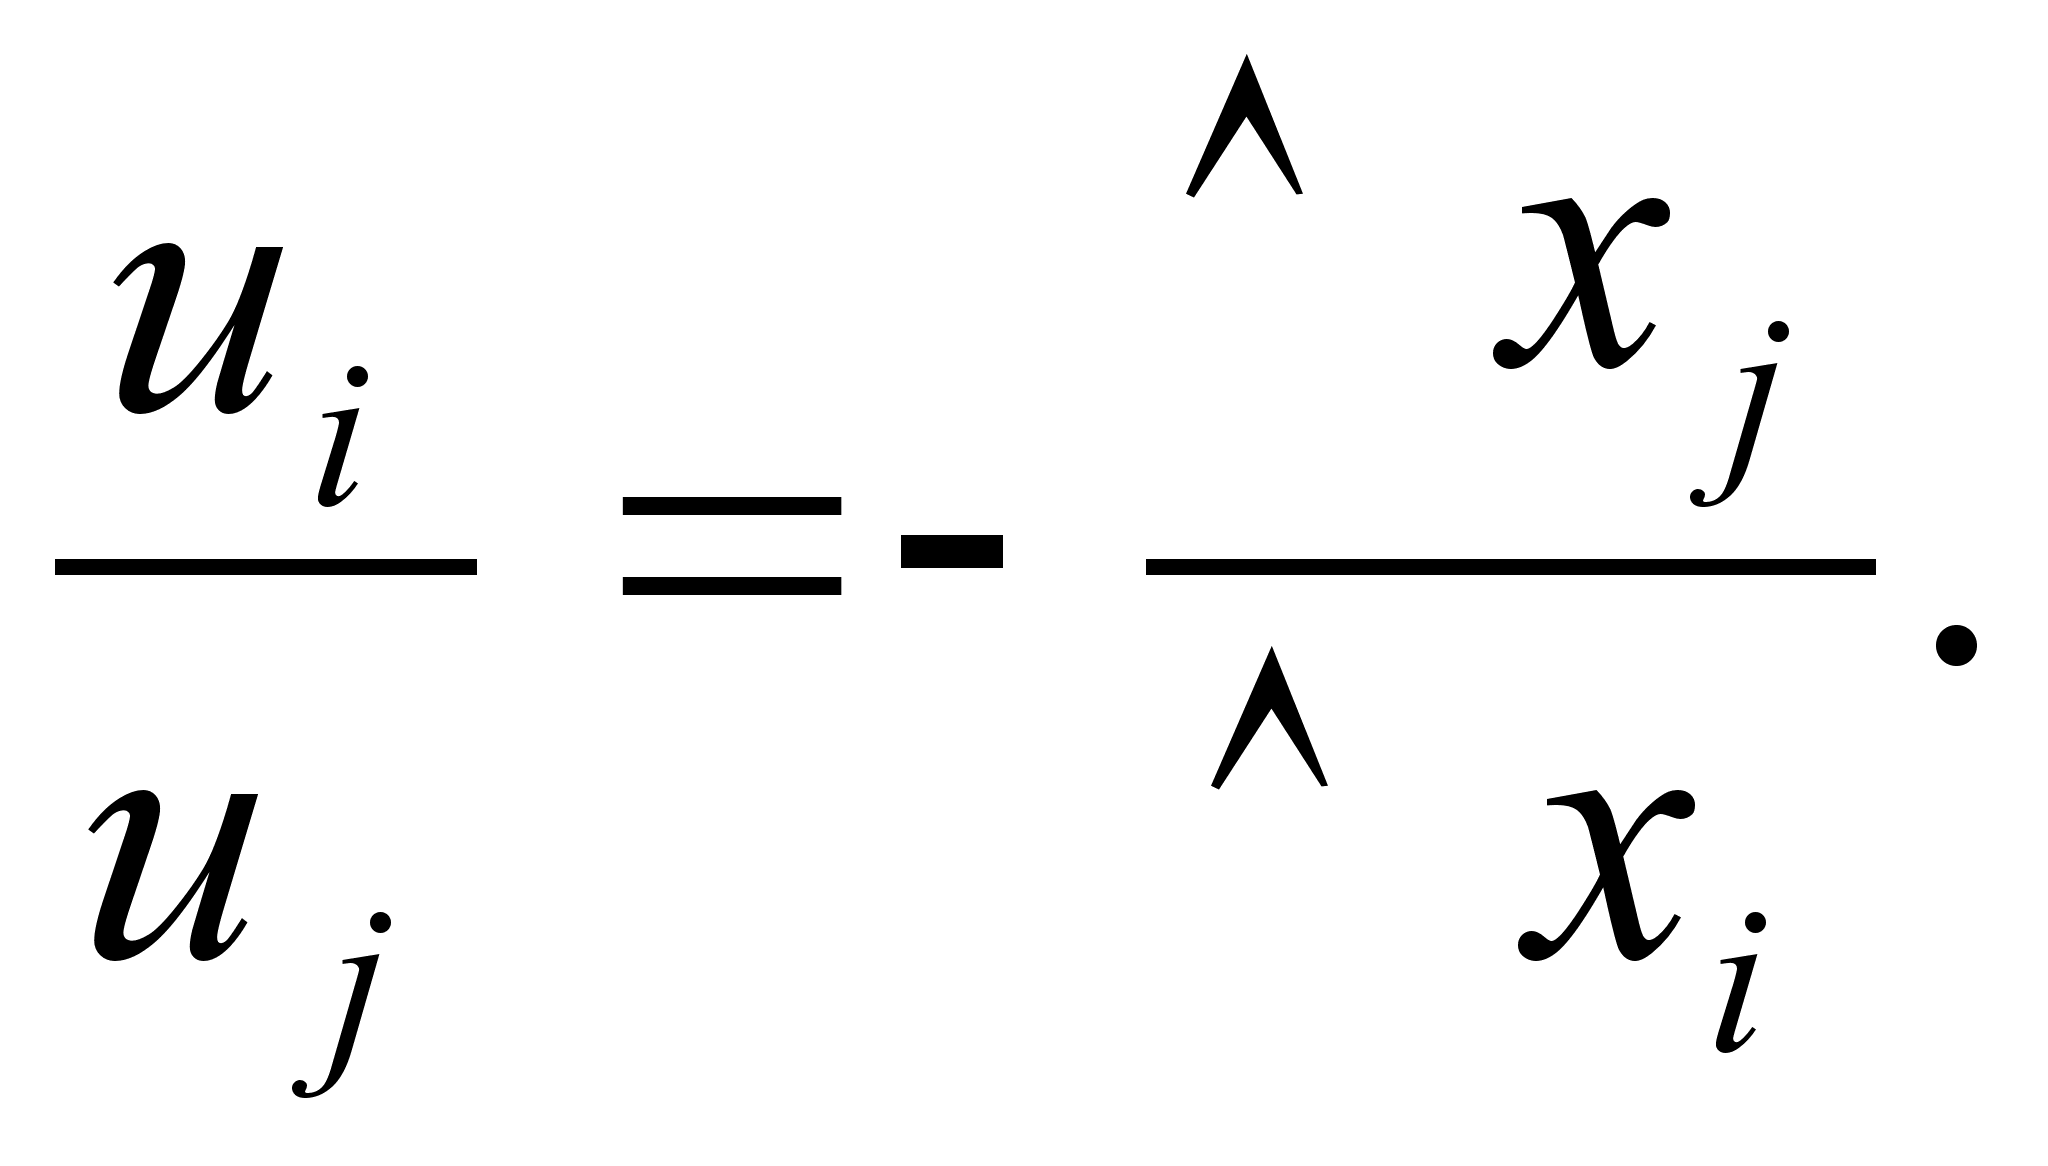
Как мы уже выяснили, значение множителя Лагранжа должно выражать предельную полезность лимитирующего ресурса, в данном случае - денежного дохода (или, проще, - предельную полезность денег). Но поскольку значения функции u(Х) не являются абсолютными значениями полезности, постольку и полная полезность денег
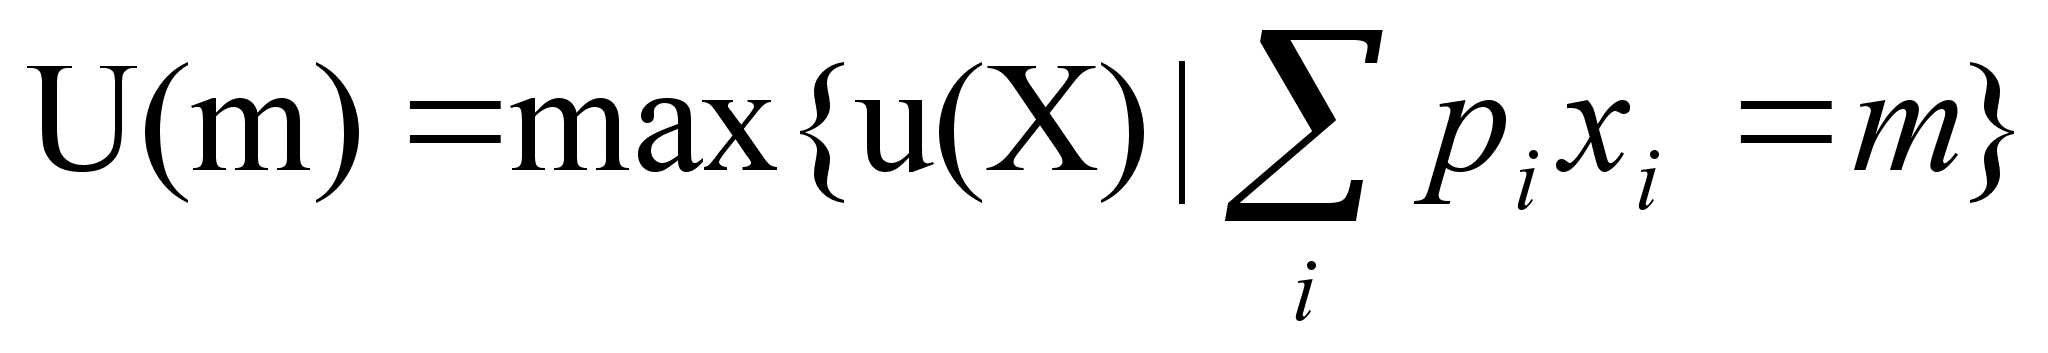
имеет смысл лишь по отношению к выбранной шкале полезностей. То же относится и к предельной полезности денег.
Что произойдет, если функцию полезности u(Х) заменить равносильной ей функцией u*(Х)? Отношение предпочтения сохранится, если u*(Х) = (u(Х)), где (u) - монотонно возрастающая функция. Правило дифференцирования сложной функции позволяет утверждать, что
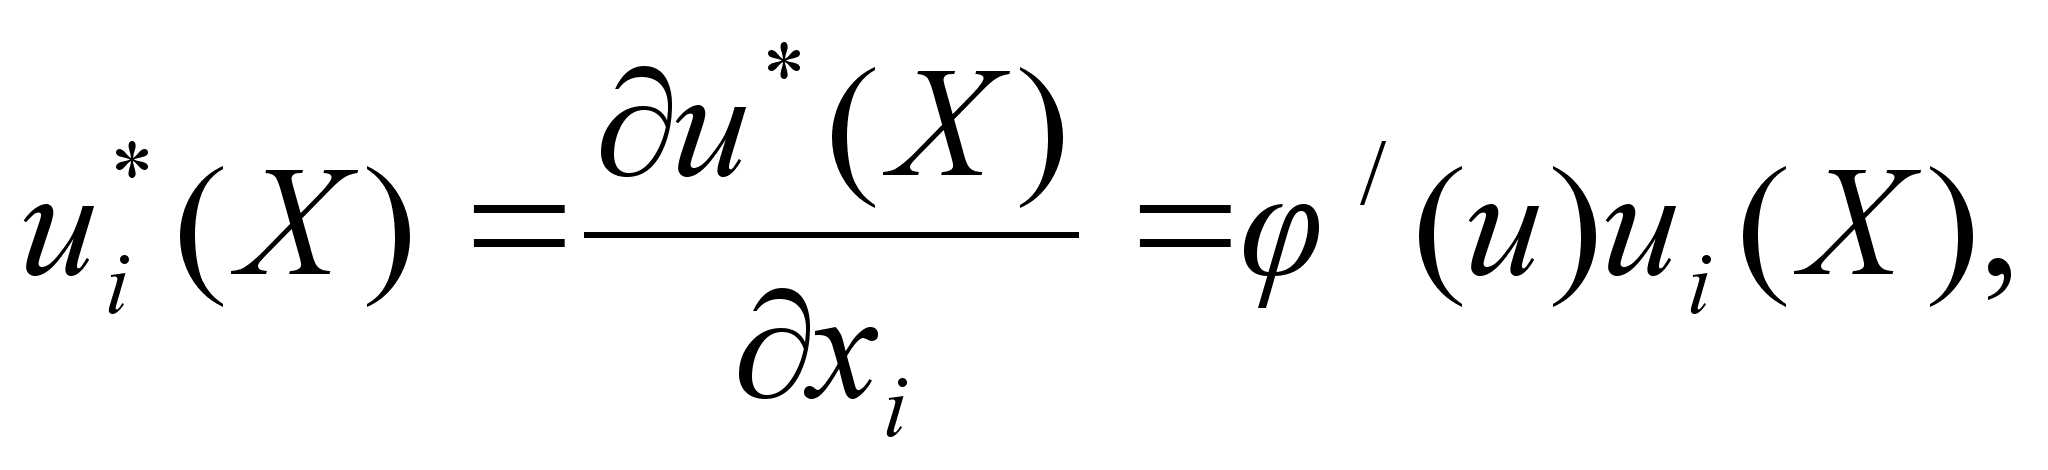
где '(u) - значение производной d (u)/du. Заметим, что множитель (u) является