Метод Рунге-Кутты четвертого порядка с автоматическим выбором шага интегрирования решения задачи Коши
Реферат
Решение многих технических, химических, а также биологических задач требует решения задачи Коши. Эту задачу можно решать разными способами, как аналитическими, так и численными, применяя ЭВМ. Очень часто бывает важно получить результат в сжатые сроки. В этом случае предпочтение отдается численным методам. Кроме того, встречаются такие сложные дифференциальные уравнения, найти аналитическое решение которых либо вообще не представляется возможным, либо для этого требуются очень большие затраты времени и сил.
В работе детально рассматривается метод Рунге-Кутты четвертого порядка с автоматическим выбором длины шага интегрирования (это обеспечивает гораздо более высокую точность вычислений по сравнению с методом, использующим шаг постоянной длины), приводится необходимая теоретическая сводка, описание метода, а также программа для ЭВМ, результаты ее выполнения и иллюстрации.
Ключевые слова: дифференциальное уравнение, метод Рунге-Кутты, метод Эйлера, порядок метода Рунге-Кутты, задача Коши, ряд Тейлора, отрезок, коэффициенты, шаг интегрирования, интегральная кривая.
Работа содержит 36 листов, включая 8 графиков, 4 иллюстрации и 12 таблиц.
Содержание
Введение
1. Теоретическая часть
1.1 Постановка задачи
1.2 Метод Эйлера
1.3 Общая формулировка методов Рунге-Кутты
1.4 Обсуждение методов порядка 4
1.5 «Оптимальные» формулы
1.6 Условия порядков для методов Рунге-Кутты
1.7 Оценка погрешности и сходимость методов Рунге-Кутты
1.7.1 Строгие оценки погрешности
1.7.2 Главный член погрешности
1.7.3 Оценка глобальной погрешности
1.8 Оптимальный выбор шага
2. Практическая часть
2.1 Описание программы «Ilya RK-4 версия 1.43»
Заключение
Список использованных источников
Приложение А. Графики функций
Приложение Б. Пример таблицы значений функции y(x)
Приложение В. Листинг программы «Ilya RK-4 версия 1.43»
Введение
Ввиду того, что для методов Рунге-Кутты не нужно вычислять дополнительные начальные значения, эти методы занимают особое место среди методов классического типа. Ниже будут рассмотрены их свойства, а также некоторые ограничения, присущие этим методам.
С увеличением числа этапов для больших задач, решаемых этими методами, возникли бы трудности с памятью ЭВМ, кроме того (и это важнее), для больших задач, как правило, всегда велики константы Липшица. В общем случае это делает методы Рунге-Кутты высокого порядка не пригодными для таких задач. Во всяком случае, другие методы обычно эффективнее и им следует отдавать предпочтение. Однако методы Рунге-Кутты четвертого порядка являются достаточно легко реализуемыми на ЭВМ, а наличие автоматического выбора шага дает возможность производить вычисления с хорошей точностью. Поэтому их целесообразно применять для довольно широкого множества задач.
Методы Рунге-Кутты имеют несколько весомых достоинств, определивших их популярность среди значительного числа исследователей. Эти методы легко программируются, обладают достаточными для широкого круга задач свойствами точности и устойчивости. Эти методы, как и все одношаговые методы, являются самостартующими и позволяют на любом этапе вычислений легко изменять шаг интегрирования.
В работе основное внимание сконцентрировано на вопросах точности и эффективности решения задач того типа, для которых методы Рунге-Кутты приемлемы.
Программная реализация методов Рунге-Кутты четвертого порядка с автоматическим выбором шага представлена в виде программы, написанной на языке высокого уровня Borland C++ 3.1. Программу можно запускать в среде MS-DOS или Windows® 95/98/Me/2k/XP. В качестве выхода программа пишет таблицу значений в файл на диск и рисует график на экране ЭВМ.
Для проверки результатов работы созданной программы одни и те же дифференциальные уравнения решались в математическом пакете Waterloo Maple 9.01 и при помощи созданного приложения (версия 1.43), проводился анализ таблиц значений и графиков решений.
1. Теоретическая часть
1.1 Постановка задачи
Дано дифференциальное уравнение и начальное условие, то есть поставлена задача Коши:
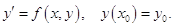 (2.1.1)
Требуется отыскать интегральную кривую,
удовлетворяющую поставленной задаче Коши с помощью метода Рунге-Кутты
четвертого порядка с автоматическим выбором шага на отрезке  . Задачу можно решить аналитически, найдя
решение дифференциального уравнения и подставив в него начальное условие, тем
самым, отыскав требуемую интегральную кривую. Но для нас интерес представляет
решение данной задачи с применением численного метода, а конкретнее – метода
Рунге-Кутты 4-го порядка с автоматическим выбором шага, то есть численное
решение. Автоматический выбор шага – необходимое условие адекватного поведения
программы при резко изменяющихся функциях, задающих интегральную кривую,
позволяющее отразить все моменты в поведении интегральной кривой и добиться
высокой точности.
1.2 Метод Эйлера
Метод Эйлера для решения начальной задачи (2.1.1) был
описан Эйлером в 1768 году. Этот метод весьма прост. Его глобальная погрешность
имеет вид  , где
 –
постоянная, зависящая от задачи, и
 – максимальная длина шага.
Если желательно, скажем, получить 6 точных десятичных знаков, то требуется,
следовательно, порядка миллиона шагов, что не слишком удовлетворительно. С
другой стороны, еще со времен Ньютона известно, что можно найти гораздо более
точные методы, если
 не зависит от
 , то есть если мы имеем задачу (2.1.1),
решаемую квадратурой
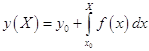 . (2.2.1)
В качестве примера можно рассмотреть первую квадратурную формулу Гаусса, также называемую «правилом средней точки»:
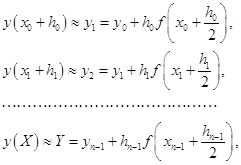 (2.2.2)
где  и
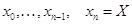 –
граничные точки подинтервалов, на которые разбит интервал интегрирования.
Известно, что оценка глобальной погрешности этой формулы
 имеет вид
 . Таким
образом, если желаемая точность составляет 6 десятичных знаков, ее обычно можно
получить приблизительно за 1000 шагов, то есть этот метод в тысячу раз быстрее.
Поэтому Рунге поставил следующий вопрос: нельзя ли распространить этот метод на
исходную задачу Коши? Первый шаг длины
 должен
иметь вид
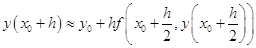 . (2.2.3)
Но какое значение взять для  ?
За неимение лучшего естественно использовать один малый шаг метода Эйлера длины
 . Тогда из предыдущей формулы получим:
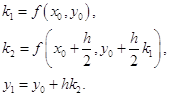 (2.2.4)
Решающим обстоятельством здесь является умножение  в третьем выражении на , в результате чего влияние погрешности
становится менее существенным. Точнее, вычислим для
 разложение
Тейлора по степеням :
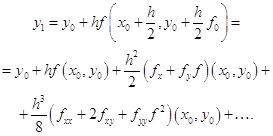 (2.2.5)
Его можно сравнить с рядом Тейлора для точного
решения, который получается из того, что 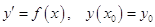 путем
повторного дифференцирования с заменой
 на каждый раз, когда оно появляется:
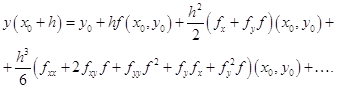 (2.2.6)
Вычитая из последнего равенства предыдущее, получим для погрешности первого шага выражение
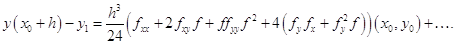 (2.2.7)
Таким образом, если все частные производные второго порядка ограничены, то
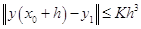 .
Чтобы получить приближенное значение решения исходной
задачи в конечной точке  , будем применять формулы
(2.2.4) последовательно к интервалам
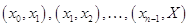 . Приведенные выше
формулы являются усовершенствованным методом Эйлера. Для вычислений с высокой
точностью, однако, следует пользоваться другими методами, одним из которых как
раз является метод Рунге-Кутты.
1.3 Общая формулировка методов Рунге-Кутты
Рунге и Хойн построили новые методы, включив в указанные формулы один или два добавочных шага по Эйлеру. Но именно Кутта сформулировал общую схему того, что теперь называется методом Рунге-Кутты.
Пусть  – целое положительное
число (число стадий, этапов) и
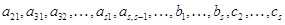 – вещественные
коэффициенты. Тогда метод
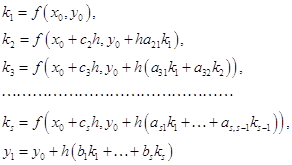 (2.3.1)
называется -стадийным явным методом
Рунге-Кутты для исходной задачи Коши (2.1.1)
Обычно коэффициенты  удовлетворяют
условиям
 . (2.3.2)
Эти условия были приняты Куттом без каких-либо
комментариев. Смысл их заключается в том, что все точки, в которых вычисляется , являются приближениями первого порядка к
решению. Эти условия сильно упрощают вывод условий, определяющих порядок
аппроксимации для методов высокого порядка. Однако для методов низких порядков
эти предположения необходимыми не являются.
Метод Рунге-Кутты имеет порядок  , если для достаточно гладких задач (2.1.1)
справедливо неравенство
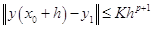 , (2.3.3)
то есть ряды Тейлора для точного решения  и для совпадают
до члена
 включительно.
После статьи Бутчера вошло в обычай символически представлять метод (2.3.1) по средствам следующей таблицы:
|
|
|
|
|
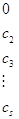
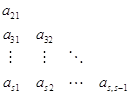
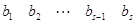
1.4 Обсуждение методов порядка 4
Подойдем теперь вплотную к определению 4-стадийных
методов Рунге-Кутты (2.3.1) с таким расчетом, чтобы они имели порядок 4. Для
этого необходимо вычислить производные порядков 1, 2, 3 и 4 от  при
 и сравнить
их с производными точного решения. Теоретически при известных правилах
дифференциального исчисления это совершенно тривиальная задача. Однако с
использованием (2.3.2) получаются следующие условия:
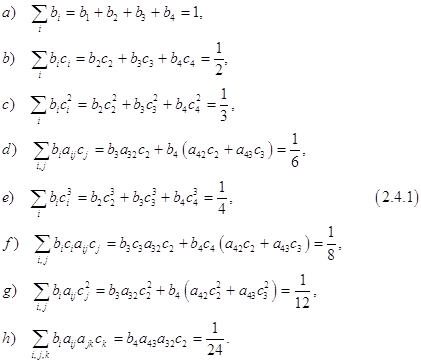
Эти вычисления очень утомительны и емки. Их громоздкость очень быстро растет для более высоких порядков.
Лемма 1.
Если
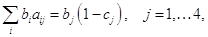 (2.4.2)
то уравнения d), g) и h) являются следствием остальных.
Доказательство.
Покажем это для g). C помощью уравнений c) и e) получим:
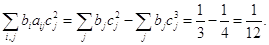
Для уравнений d) и h) процедура аналогична.
Покажем, что в нашем случае условие
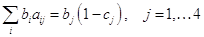
является и необходимым.
Лемма 2.
При  (2.4.2) следует из
уравнений (2.4.1) и уравнений (2.3.2).
Для доказательства потребуется следующая лемма 3.
Лемма 3.
Пусть  и
 суть
3x3-матрицы, такие что
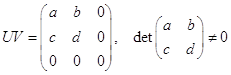 , (2.4.3)
тогда либо  , либо
 , где
 .
Доказательство.
Если  , то из
 следует . Если же
 , то существует вектор
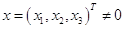 , такой, что
 , и
поэтому
 . Но тогда из (2.4.3) следует, что
 должен быть пропорционален вектору
 .
Докажем теперь предыдущую лемму. Введем величины 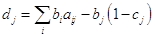 для
 . Итак,
надо доказать, что
 . Введем теперь матрицы
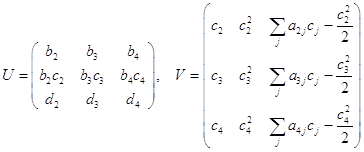 (2.4.4)
Перемножение этих матриц с использованием условий (2.4.1) дает
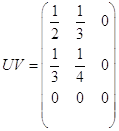 , (2.4.5)
причем
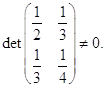
Далее последний столбец не может
быть нулевым, так как из того, что  , следует
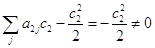
в силу условия h). Таким
образом, из последней леммы следует, что 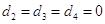 . Последнее
тождество
 вытекает из равенства
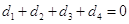 , которое является следствием условий a) и b).
Теорема.
Если выполнены предположения ,
то уравнения (2.4.1) эквивалентны следующим:
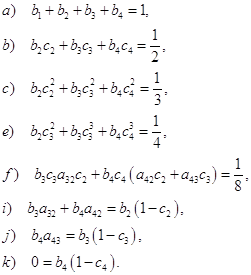 (2.4.6)
Доказательство.
Из j) и h) следует, что
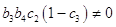 . (2.4.7)
Отсюда, в частности, вытекает, что в силу k)  .
Решение уравнений (2.4.6). Уравнения a)-e) и k)
выражают тот факт, что коэффициенты  и являются
весами и узлами квадратурной формулы четвертого порядка при и . В силу (2.4.7) возможны
следующие четыре случая:
1) 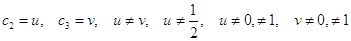 . (2.4.8)
Тогда уравнения a)-e)
образуют невырожденную линейную систему для определения  .
Эта система имеет решение:
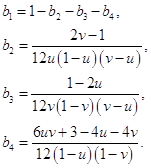
Остальные три случая с двойными узлами основаны на правиле Симпсона:
2) 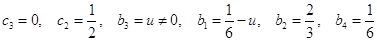 ;
3) 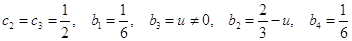 ;
4) 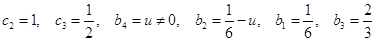 .
После того, как выбраны и , получаем  из
уравнения j), и тогда два уравнения f) и i)
образуют линейную систему для определения
 и
 .
Определитель этой системы
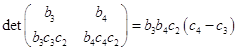 ,
согласно (2.4.7) не равен нулю. Наконец, из того, что находим  ,
 и
 .
Особенно популярными стали два варианта, которые
выбрал Кутта в 1901 году. Это случай 3) при  и случай
1) при
 . Оба метода обобщают классические
квадратурные формулы, сохраняя их порядок. Первый из них более популярен,
однако второй