Высшая математика для менеджеров
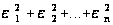 была минимальной.
Если эта сумма
квадратов
окажется минимальной,
то и сами погрешности
будут в среднем
малыми по абсолютной
величине. Подставим
в выражение
для u вместо
ei
их значения.
u = (ax1 + b - y1) 2 + (ax2 + b - y2) 2 +... + ( axn + b - yn)2, или u = u(a,b),
где xi, yi
известные
величины, a и
b - неизвестные,
подлежащие
определению.
Выберем a и b
так, чтобы u(a,b)
имело наименьшее
значение. Необходимые
условия экстремума
 ,
 .
Имеем:
 =
2(ax1 + b - y1)x1 +... +2 (ax1
+ b - y1)xn,
 =
2(ax1 + b - y1) +... + + 2 (ax1
+ b - y1). Получаем
систему:
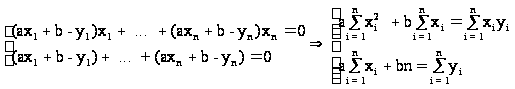 .
Эта система
называется
нормальной
системой метода
наименьших
квадратов.
Из нее находим
a и b и затем
подставляем
их в эмпирическую
формулу `y
= ax + b. Пусть теперь
точки на графике
располагаются
вблизи некоторой
параболы так,
что между x и
y можно предположить
квадратичную
зависимость:`y=ax2
+ bx + c, тогда
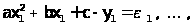
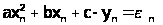 .
Тогда u =
=
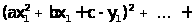
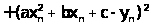 .
Здесь u = u(a, b, c) - функция
трех независимых
переменных
a, b, c. Необходимые
условия экстремума
,
,
 в этом случае
примут следующий
вид:
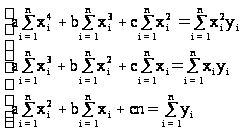 .
Получили нормальные уравнения способа наименьших квадратов для квадратичной зависимости `y = ax2 + bx + c, коэффициенты которой находим, решая систему трех линейных уравнений с тремя неизвестными.
Отыскание уравнения прямой по эмпирическим данным называется выравниванием по прямой, а отыскание уравнения параболы - выравниванием по параболе. В экономических расчетах могут встретиться также и другие функции. Довольно часто встречаются эмпирические формулы, выражающие обратно пропорциональную зависимость, графически изображаемую гиперболой. Тогда говорят о выравнивании по гиперболе и т.д.
Метод наименьших квадратов оказывается весьма эффективным при исследовании качества промышленной продукции в зависимости от определяющих его факторов на основе статистических данных текущего контроля качества продукции, в задачах моделирования потребительского спроса.
Пример 3.29. Темпы роста y производительности труда по годам в промышленности республики приведены в таблице.
| x | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| y | 100 | 156 | 170 | 184 | 194 | 295 | 220 | 229 |
Предполагая, что зависимость y от x линейная: y = ax + b, найти a и b.
Решение.
Вычислим
коэффициенты
нормальной
системы уравнений:
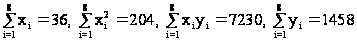 .
Следовательно,
имеем систему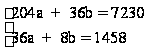 ,
решая которую,
получим: a »
15,93; b »
110,57. Итак, получили
уравнение
искомой прямой:
y = 15,93x + 110,57.
8. Интегралы
8.1 Основные методы интегрирования
Функция F(x), дифференцируемая в данном промежутке X, называется первообразной для функции f(x), или интегралом от f(x), если для всякого x О X справедливо равенство:
Fў (x) = f(x). (8.1)
Нахождение всех первообразных для данной функции называется ее интегрированием. Неопределенным интегралом функции f(x) на данном промежутке Х называется множество всех первообразных функций для функции f(x); обозначение -
т f(x) dx.
Если F(x) - какая-нибудь первобразная для функции f(x), то
т f(x)dx = F(x) + C, (8.2)
где С - произвольная постоянная.
Непосредственно из определения получаем основные свойства неопределенного интеграла и список табличных интегралов:
1) d т f(x)=f(x)dx,
2) т df(x)=f(x)+C,
3) т af(x)dx=aт f(x)dx (a=const),
4) т(f(x)+g(x))dx= т f(x)dx+ т g(x)dx.
Список табличных интегралов
1. т xm dx = xm+1/(m + 1) +C (m № -1).
2. =
ln кx
к
+C.
3. т ax dx = ax/ln a + C (a>0, a№1).
4. т ex dx = ex + C.
5. т sin x dx = cos x + C.
6. т cos x dx = - sin x + C.
7. = arctg x + C.
8. = arcsin x + C.
9. = tg x + C.
10. = - ctg x + C.
Для интегрирования многих функций применяют метод замены переменной, или подстановки, позволяющий приводить интегралы к табличной форме.
Если функция f(z) непрерывна на [a, b], функция z=g(x) имеет на [a,b] непрерывную производную и a Ј g(x) Јb, то
т f(g(x)) gў (x) dx = т f(z) dz, (8.3)
причем после интегрирования в правой части следует сделать подстановку z=g(x).
Для доказательства достаточно записать исходный интеграл в виде:
т f(g(x)) gў (x) dx = т f(g(x)) dg(x).
Например:
1)
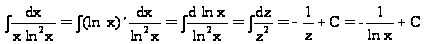 ;
2)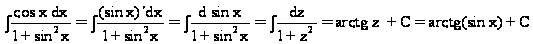 .
Пусть u = f(x) и v = g(x) - функции, имеющие непрерывные производные. Тогда, по правилу дифференцирования произведения,
d(uv)= udv + vdu или udv = d(uv) -vdu.
Для выражения d(uv) первообразной, очевидно, будет uv, поэтому имеет место формула:
т udv = uv - т vdu. (8.4)
Эта формула выражает правило интегрирования по частям. Оно приводит интегрирование выражения udv=uv'dx к интегрированию выражения vdu=vu'dx.
Пусть, например, требуется найти т x cosx dx. Положим u = x, dv = cos x dx, так что du=dx, v=sinx. Тогда
т x cos x dx = т x d(sin x) = x sin x - т sin x dx = x sin x + cos x + C.
Правило интегрирования по частям имеет более ограниченную область применения, чем замена переменной. Но есть целые классы интегралов, например,
т xk lnmx dx, т xk sin bx dx, т xk cos bx dx, т xk e ax dx
и другие, которые вычисляются именно с помощью интегрирования по частям.
Понятие
определенного
интеграла
вводится следующим
образом. Пусть
на отрезке [a,
b] определена
функция f(x). Разобьем
отрезок [a, b] на
n частей точками
a = x0 < x1 <...<xn = b. Из
каждого интервала
(xi-1,
xi) возьмем
произвольную
точку xi
и составим
сумму
 f(xi)D
xi, где D
xi = xi - xi-1.
Сумма вида
f(xi)D
xi называется
интегральной
суммой, а ее
предел при l
= max D xi
®0, если
он существует
и конечен, называется
определенным
интегралом
функции f(x) от
a до b и обозначается:

 f(xi)D
xi. (8.5)
Функция f(x) в этом случае называется интегрируемой на отрезке [a, b], числа a и b носят название нижнего и верхнего предела интеграла.
Для определенного интеграла справедливы следующие свойства:
1)

 ;
2)
 ;
3)
-
 ;
4)

 ,
(k = const, kОR);
5)
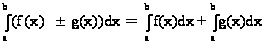 ;
6)
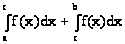 ;
7)
f(x)(b-a)
(xО[a,b]).
Последнее свойство называется теоремой о среднем значении.
Пусть f(x) непрерывна на [a, b]. Тогда на этом отрезке существует неопределенный интеграл
т f(x) dx = F(x) + C
и имеет место формула Ньютона-Лейбница, cвязывающая определенный интеграл с неопределенным:
F(b) - F(a). (8.6)
Геометрическая
интерпретация:
определенный
интеграл
 представляет
собой площадь
криволинейной
трапеции,
ограниченной
сверху кривой
y= f(x), прямыми x = a и
x = b и отрезком
оси Ox.
Интегралы с бесконечными пределами и интегралы от разрывных (неограниченных) функций называются несобственными. Несобственные интегралы I рода - это интегралы на бесконечном промежутке, определяемые следующим образом:
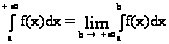 .
(8.7)
Если этот
предел существует
и конечен, то
 называется
сходящимся
несобственным
интегралом
от f(x) на интервале
[а,+Ґ),
а функцию f(x)
называют
интегрируемой
на бесконечном
промежутке
[а,+Ґ).
В противном
случае про
интеграл
говорят, что
он не существует,
или расходится.
Аналогично определяются несобственные интегралы на интервалах (-Ґ, b] и (-Ґ, +Ґ):
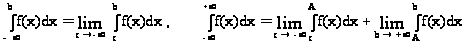 .
Определим понятие интеграла от неограниченной функции. Если f(x) непрерывна для всех значений x отрезка [a,b], кроме точки с, в которой f(x) имеет бесконечный разрыв, то несобственным интегралом II рода от f(x) в пределах от a до b называется сумма:
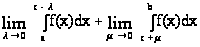 ,
если эти пределы существуют и конечны. Обозначение:
=
.
(8.8)
Пример 3.30. Вычислить т dx/(x+2).
Решение. Обозначим t=x+2, тогда dx=dt, т dx/(x+2) = т dt/t = lnпtп+C = = lnпx+2п+C.
Пример 3.31. Найти т tg x dx.
Решение. т tg x dx = т sin x/cos x dx = - т d(cos x)/ cos x. Пусть t=cos x, тогда т tg x dx = - т dt/t = - lnпtп+C = - lnпcos xп+C.
Пример3.32. Найти т dx/sin x.
Решение.
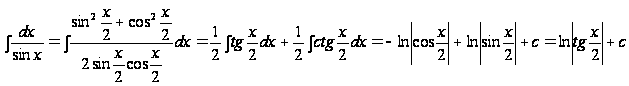
Пример3.33.
Найти
 .
Решение.
=
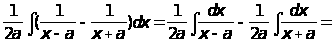
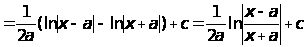
Пример3.34. Найти т arctg x dx.
Решение. Обозначим u=arctg x, dv=dx. Тогда du = dx/(x2+1), v=x, откуда т arctg x dx = x arctg x - т x dx/(x2+1) = x arctg x + 1/2 ln(x2+1) +C; так как т x dx/(x2+1) = 1/2 т d(x2+1)/(x2+1) = 1/2 ln(x2+1) +C.
Пример3.35. Вычислить т ln x dx.
Решение. Применяя формулу интегрирования по частям, получим: u=ln x, dv=dx, du= 1/x dx, v=x. Тогда т ln x dx = x lnx - т x 1/x dx = = x lnx - т dx = x lnx - x + C.
Пример3.36. Вычислить т ex sin x dx.
Решение. Обозначим u = ex, dv = sin x dx, тогда du = ex dx, v=т sin x dx= - cos x Ю т ex sin x dx = - ex cos x + т ex cos x dx. Интеграл т ex cos x dx также интегрируем по частям: u = ex, dv = cos x dx Ю du=exdx, v=sin x. Имеем: т ex cos x dx = ex sin x - т ex sin x dx. Получили соотношение т ex sin x dx = - ex cos x + ex sin x - т ex sin x dx, откуда 2 т ex sin x dx = - ex cos x + ex sin x + С.
Пример3.37. Вычислить J = т cos(ln x)dx/x.
Решение. Так как dx/x = d(ln x), то J= т cos(ln x)d(ln x). Заменяя ln x через t, приходим к табличному интегралу J = т cos t dt = sin t + C = sin(ln x) + C.
Пример3.38.
Вычислить J =
 .
Решение.
Учитывая, что
 = d(ln x), производим
подстановку
ln x = t. Тогда J =
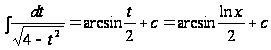 .
Пример3.39.
Вычислить
интеграл J =
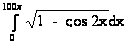 .
Решение.
Имеем:
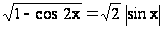 .
Поэтому
=
=
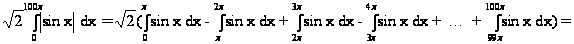 =
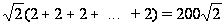 .
Пример3.40.
Можно ли применить
формулу Ньютона-Лейбница
к интегралу
 ?
Решение.
Нет, нельзя.
Если формально
вычислять этот
интеграл по
формуле Ньютона-Лейбница,
то получим
неверный результат.
Действительно,
=
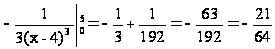 .
Но подынтегральная
функция f(x) =
 > 0 и, следовательно,
интеграл не
может равняться
отрицательному
числу. Суть
дела заключается
в том, что подынтегральная
функция f(x) =
имеет бесконечный
разрыв в точке
x = 4, принадлежащей
промежутку
интегрирования.
Следовательно,
здесь формула
Ньютона-Лейбница
неприменима.
Пример3.41.
Вычислить
интеграл
 .
Решение.
Подынтегральная
функция определена
и непрерывна
при всех значениях
х и, следовательно,
имеет первообразную
F(x)=
 .
По определению
имеем:
=
 .
По формуле Ньютона-Лейбница,
 =
F(b) - F(0) =
 +
 =
 ;
=
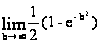 =
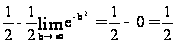 .
8.2Использование интегралов в экономических расчетах
Пример 3.42. Определить объем продукции, произведенной рабочим за третий час рабочего дня, если производительность труда характеризуется функцией
f(t) = 3/(3t +1) + 4.
Решение. Если непрерывная функция f(t) характеризует производительность труда рабочего в зависимости от времени t, то объем продукции, произведенной рабочим за промежуток времени от t1 до t2 будет выражаться формулой
V = .
В нашем случае
V =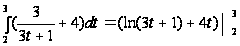 = ln 10 + 12 - ln 7 - 8 = ln 10/7 + 4.
Пример 3.43. Определить запас товаров в магазине, образуемый за три дня, если поступление товаров характеризуется функцией f(t) = 2t + 5.
Решение. Имеем:
V =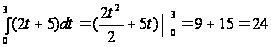 .
Пример 3.44. Пусть сила роста (см.6.1) описывается некоторой непрерывной функцией времени d t =