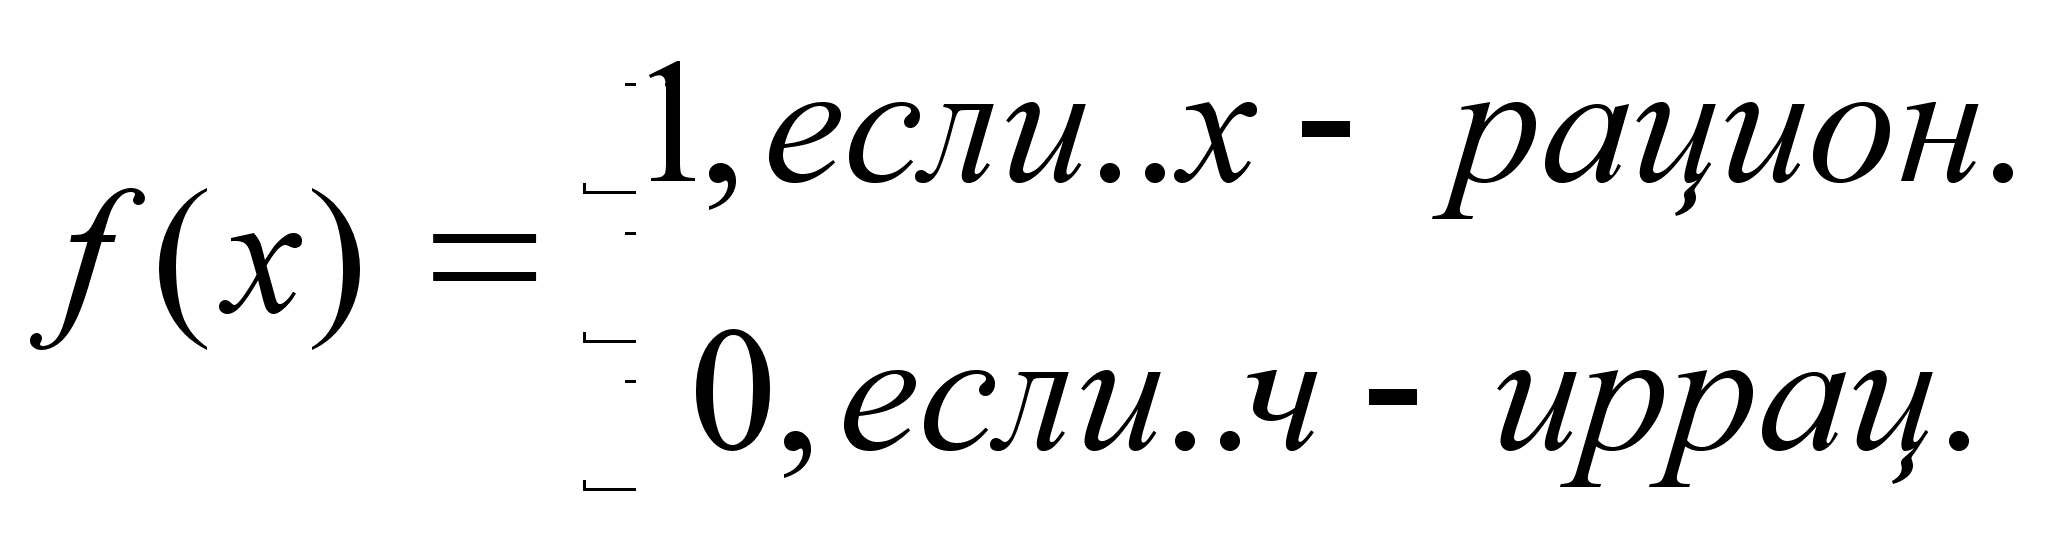Математика. Интегралы
*1. Говорят,
что функция
f(x)
не убывает (не
возрастает)
на (a,b),
если для любых
точек x1
*2. Говорят,
что функция
f(x)
возрастает
(убывает) на
(a,b),
если x1
Т1. Дифференцируемая на (a,b) функция f(x) тогда и только тогда не убывает (не возрастает) на (a,b), когда f(x)0 (0) при любом x(a,b).
Док-во: 1) Достаточность.
Пусть f(x)0
(0)
всюду на (a,b).
Рассмотрим
любые x1
Т2. Для возрастания (убывания) f(x) на (a,b) достаточно, чтобы f(x)>0 (<0) при любом x(a,b). Док-во: Тоже что и в Т2.
Замечание1. Обратное к теореме 2 не имеет места, т.е. если f(x) возрастает (убывает) на (a,b), то не всегда f(x)>0 (<0) при любом x(a,b).
*3. Прямая х=а
называется
вертикальной
асимптотой
графика функций
y=f(x),
если хотя бы
одно из предельных
значений
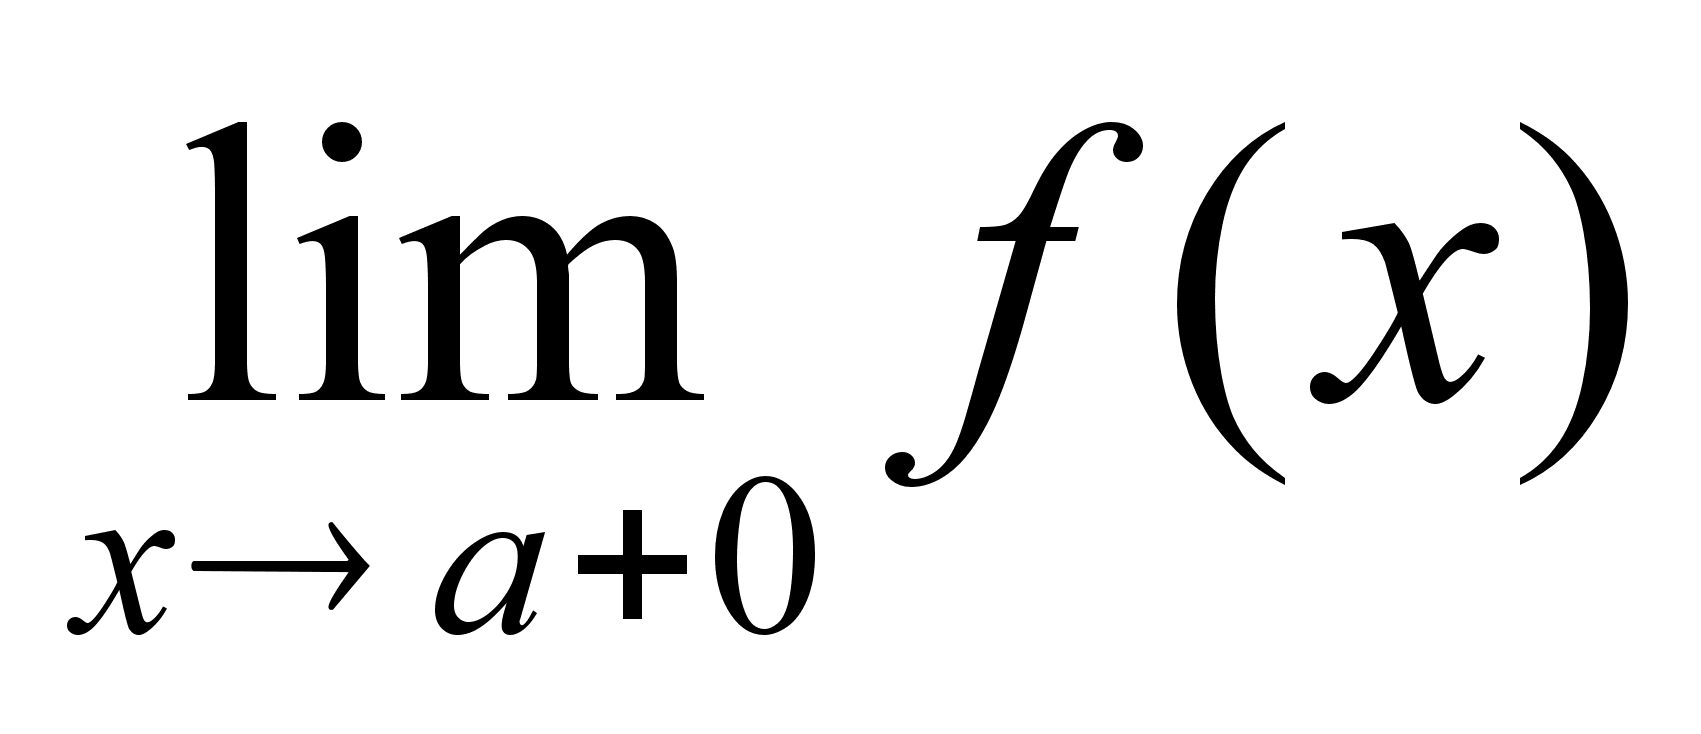 или
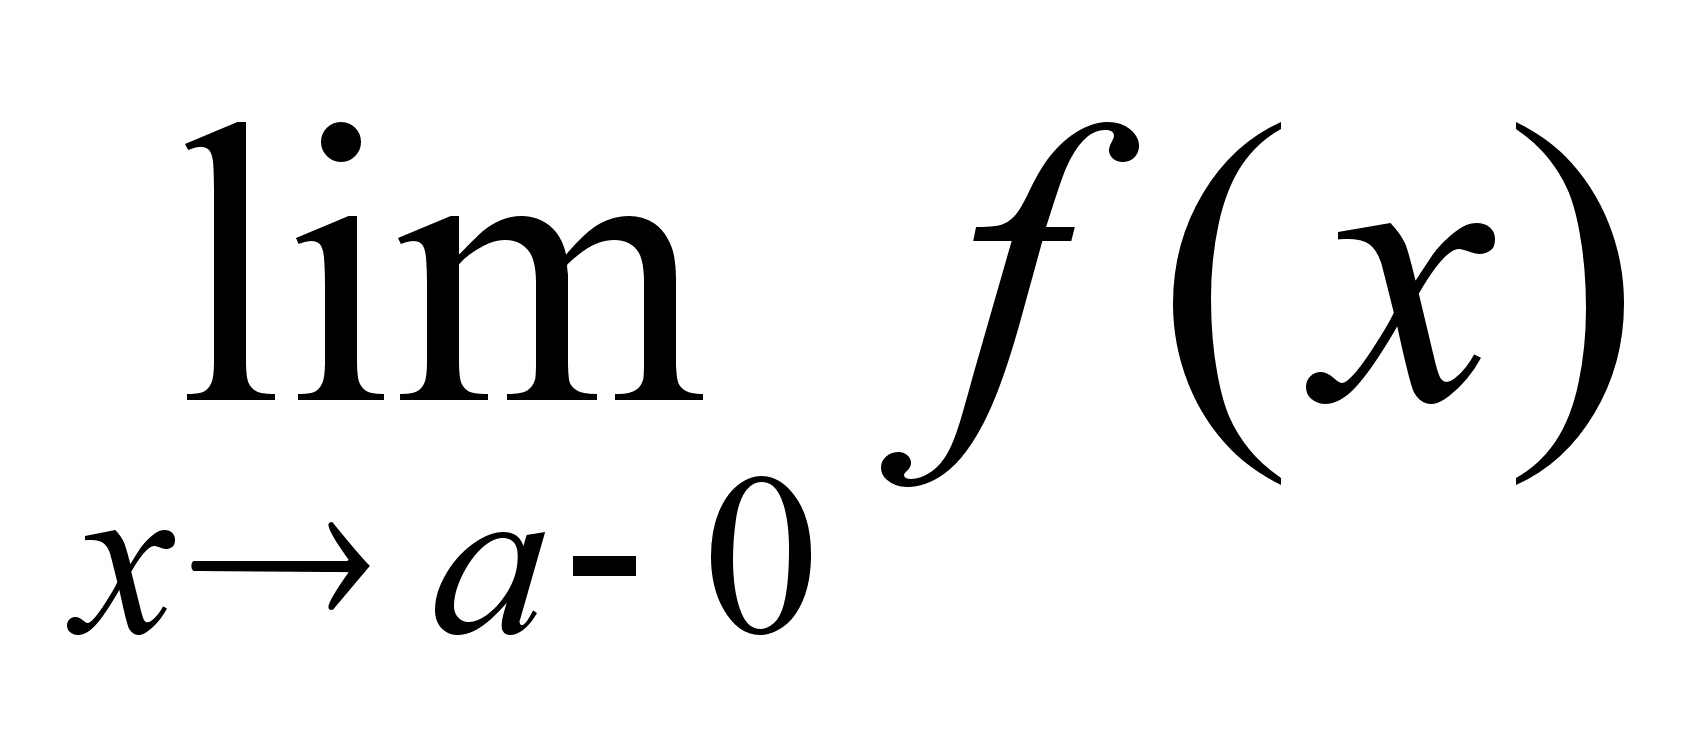 равно +Ґ
или –Ґ.
Замечание 2. Непрерывные функции вертикальных асимптот не имеют.
*4. Прямая y=kx+b
называется
наклонной
асимптотой
графика функции
y=f(x)
при xа+Ґ(–Ґ),
если f(x)=kx+b+a(x),
где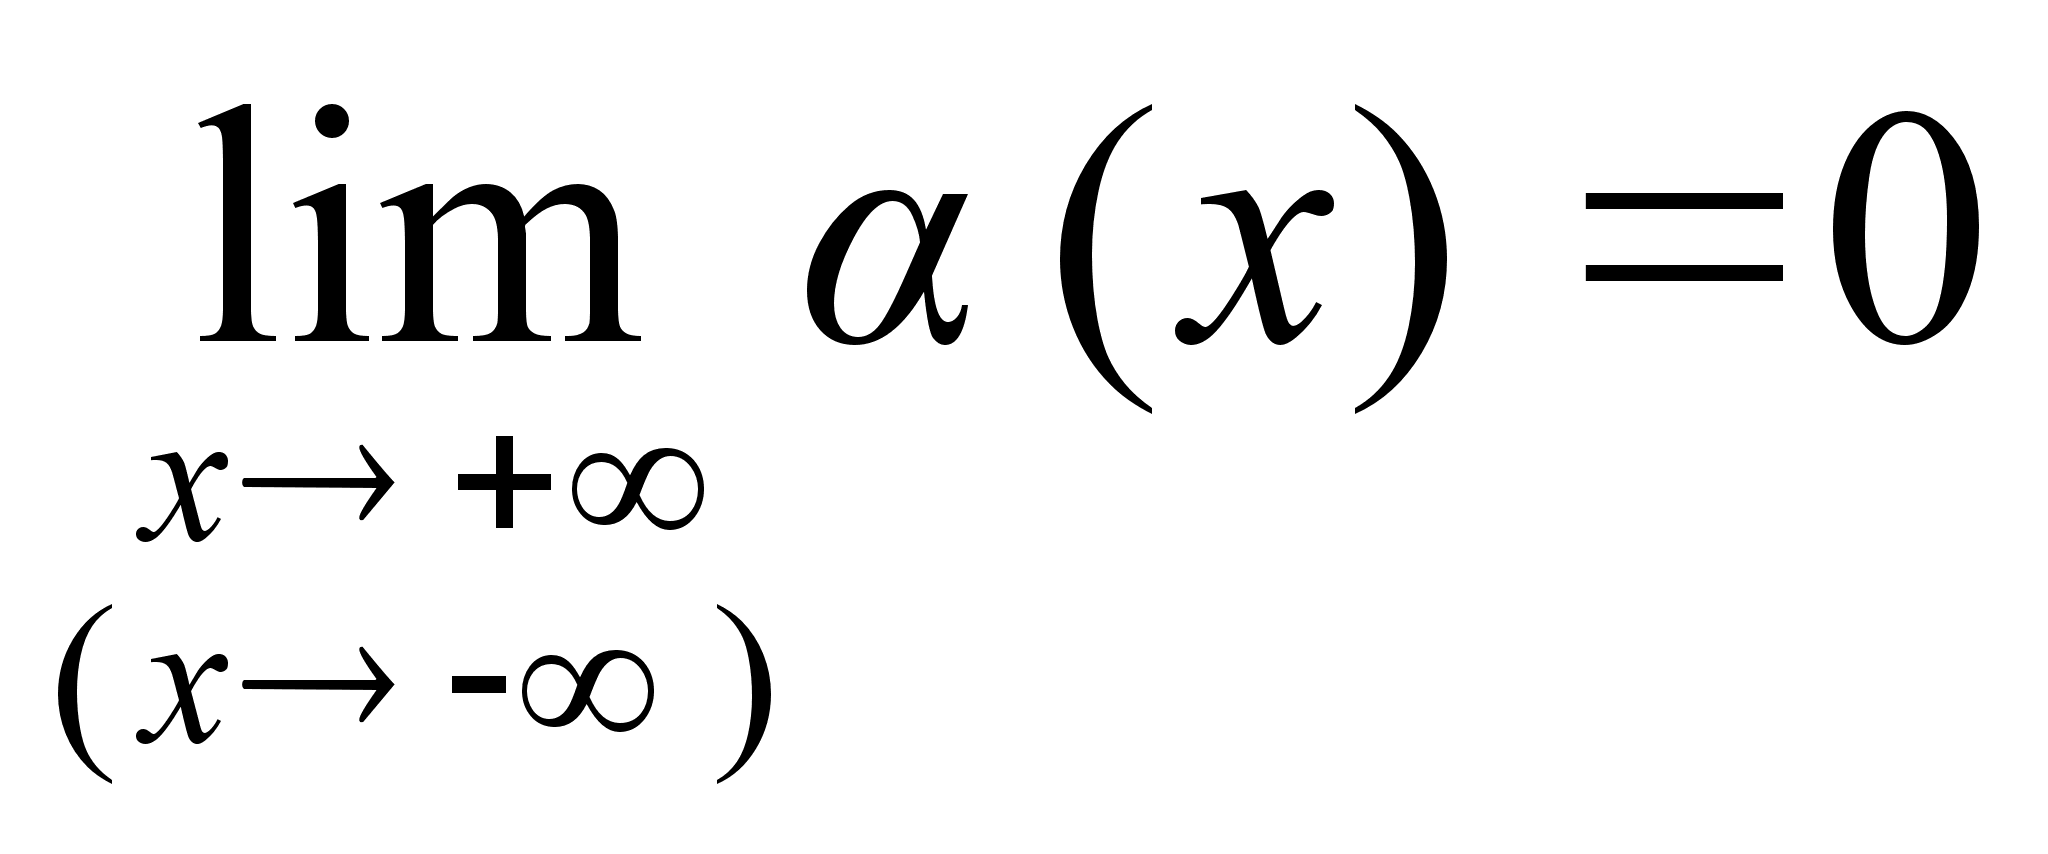
Т3. Прямая
y=kx+b
называется
наклонной
асимптотой
графика функции
y=f(x)
при xа+Ґ(–Ґ),
тогда и только
тогда, когда
существуют
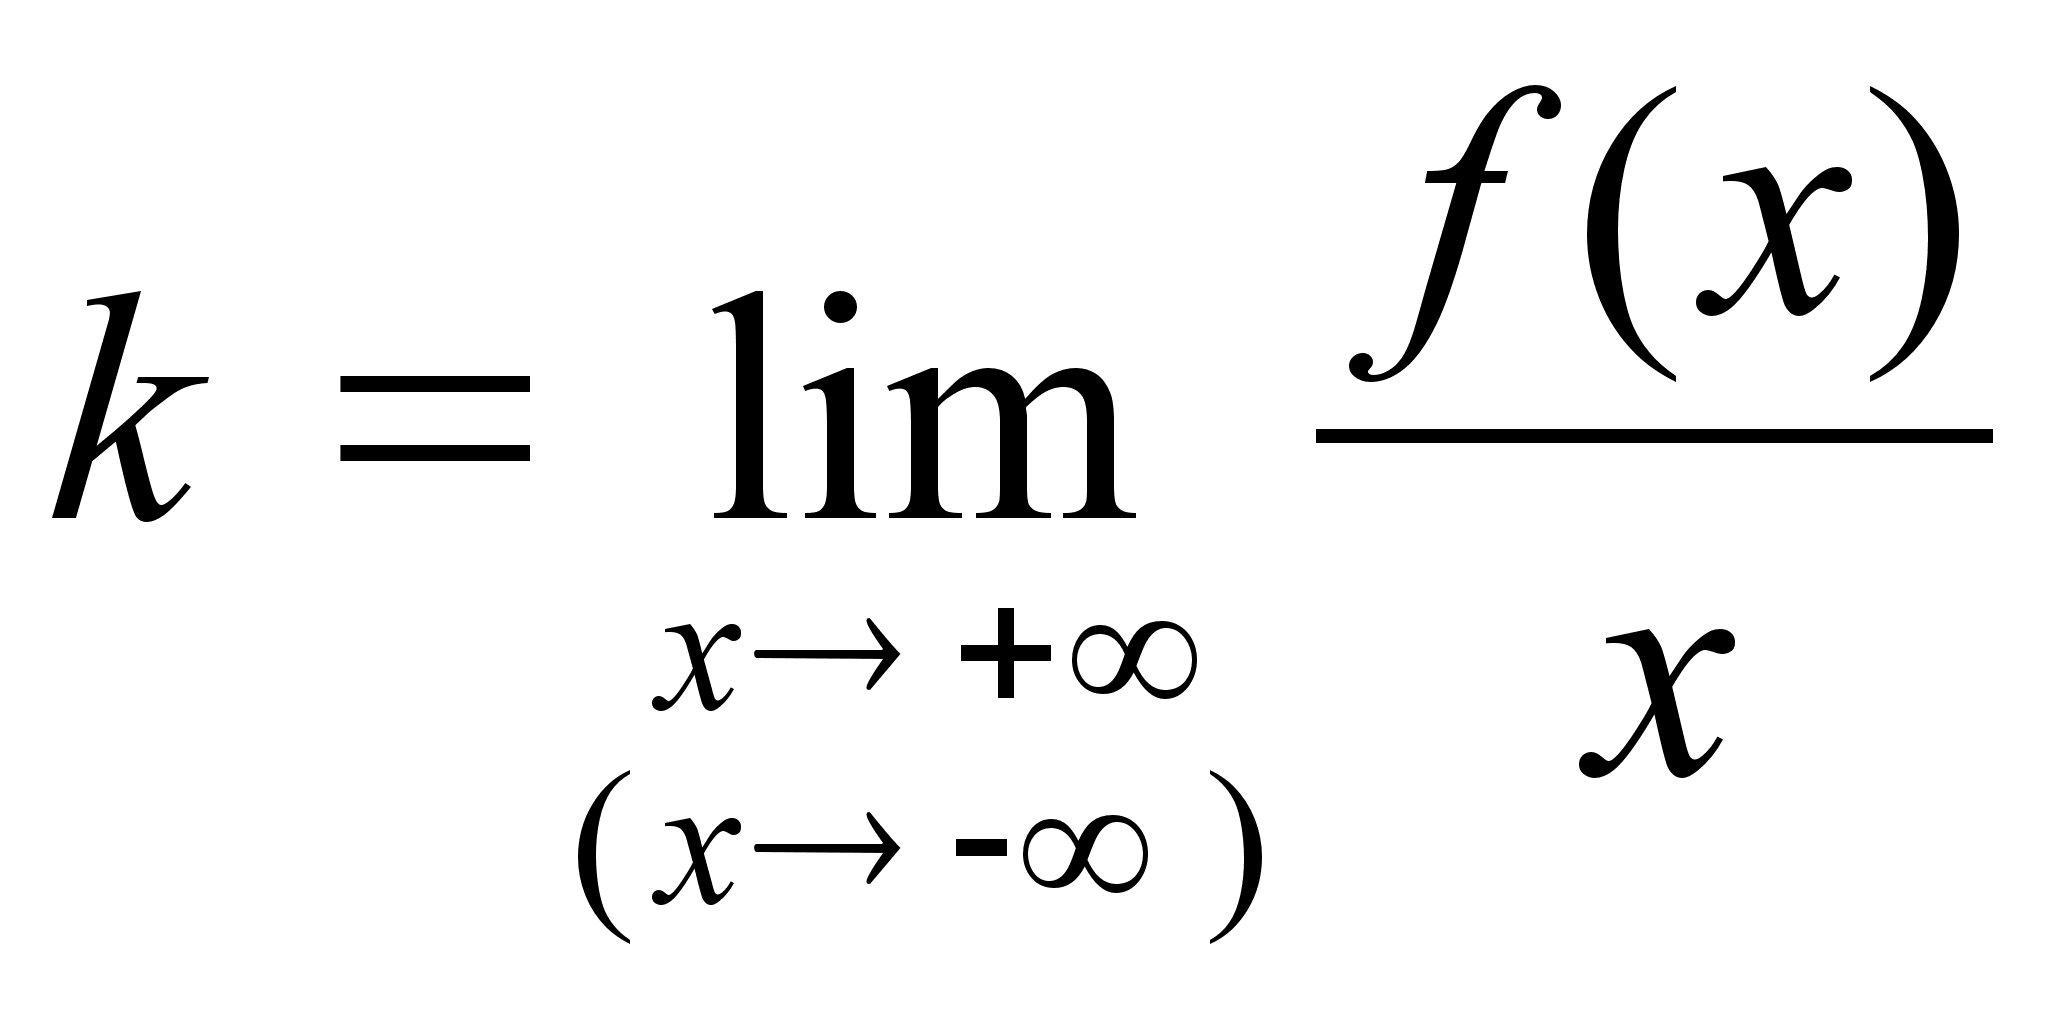 ,
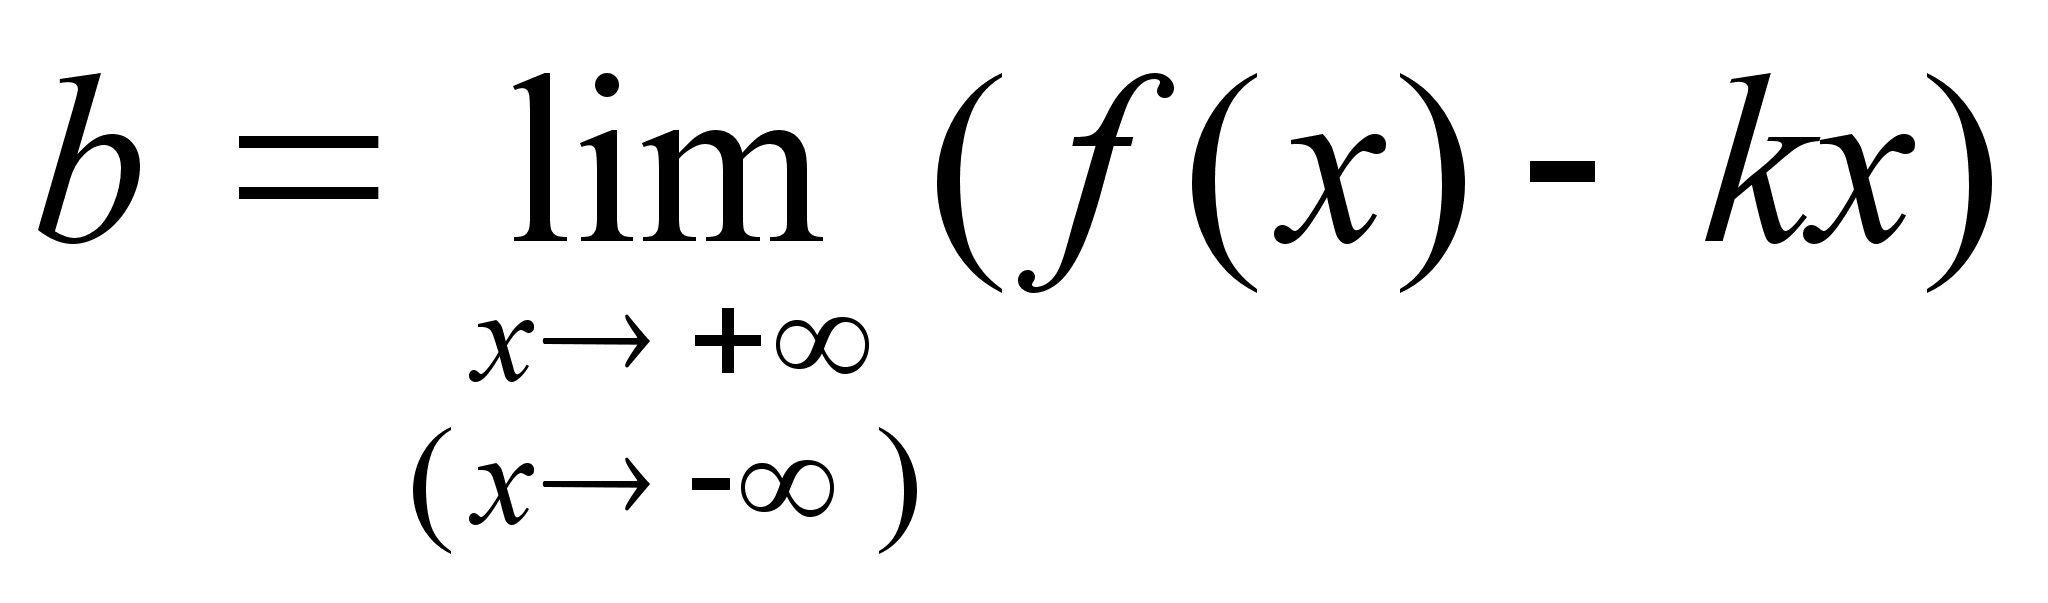 ,
причем при
xа+Ґ(–Ґ)
наклонная
асимптота
называется
правой (левой).
Док-во: Предположим,
что кривая
y=f(x)
имеет наклонную
асимптоту
y=kx+b
при xа+Ґ,
т.е. имеет место
равенство
f(x)=kx+b+a(x).
Тогда
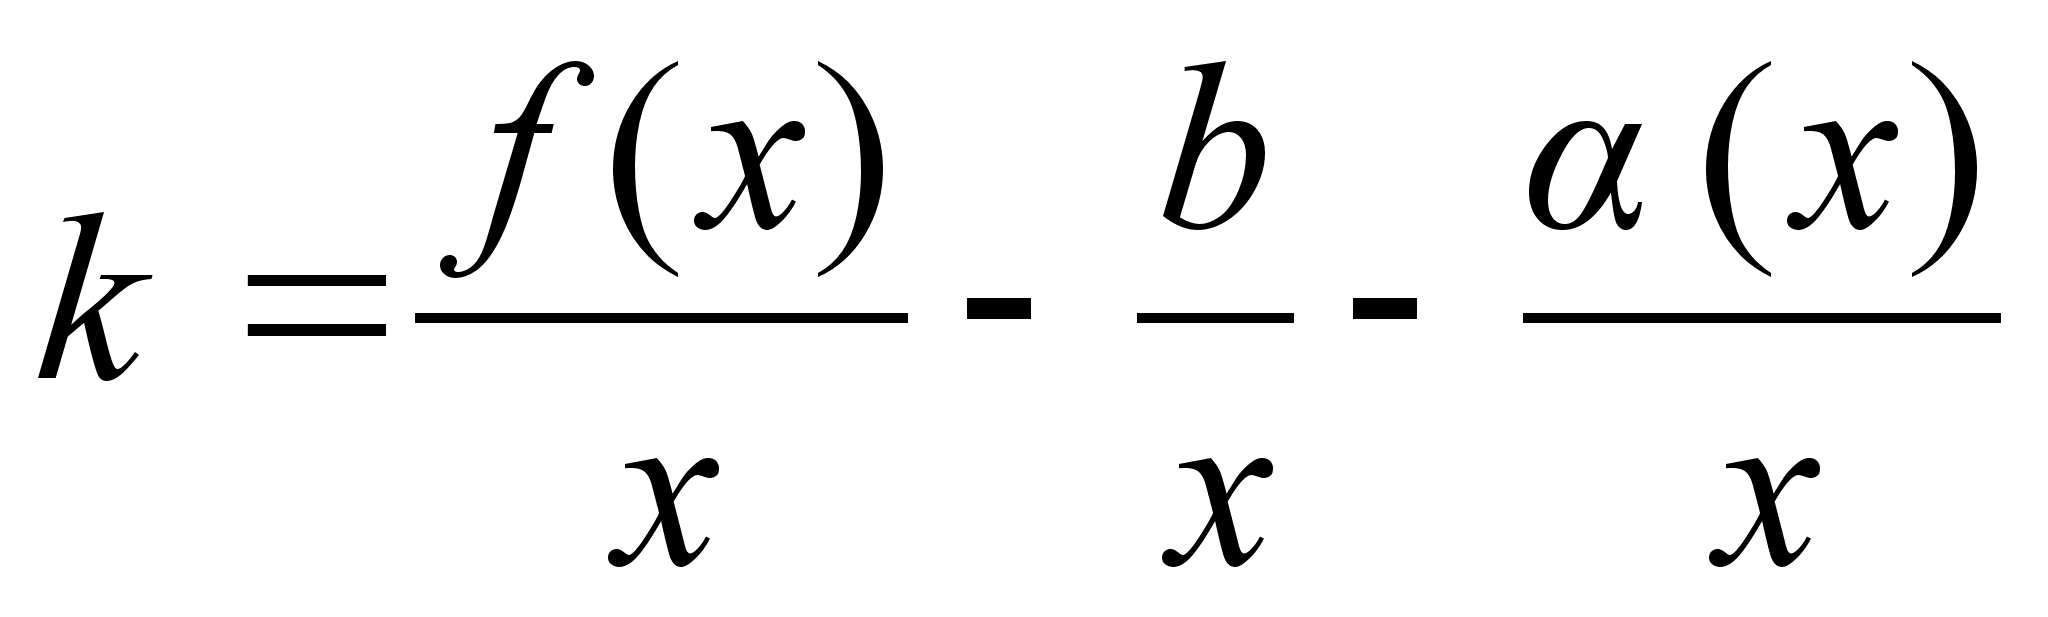 .
Переходя к
пределу при
xа+Ґ,
получаем
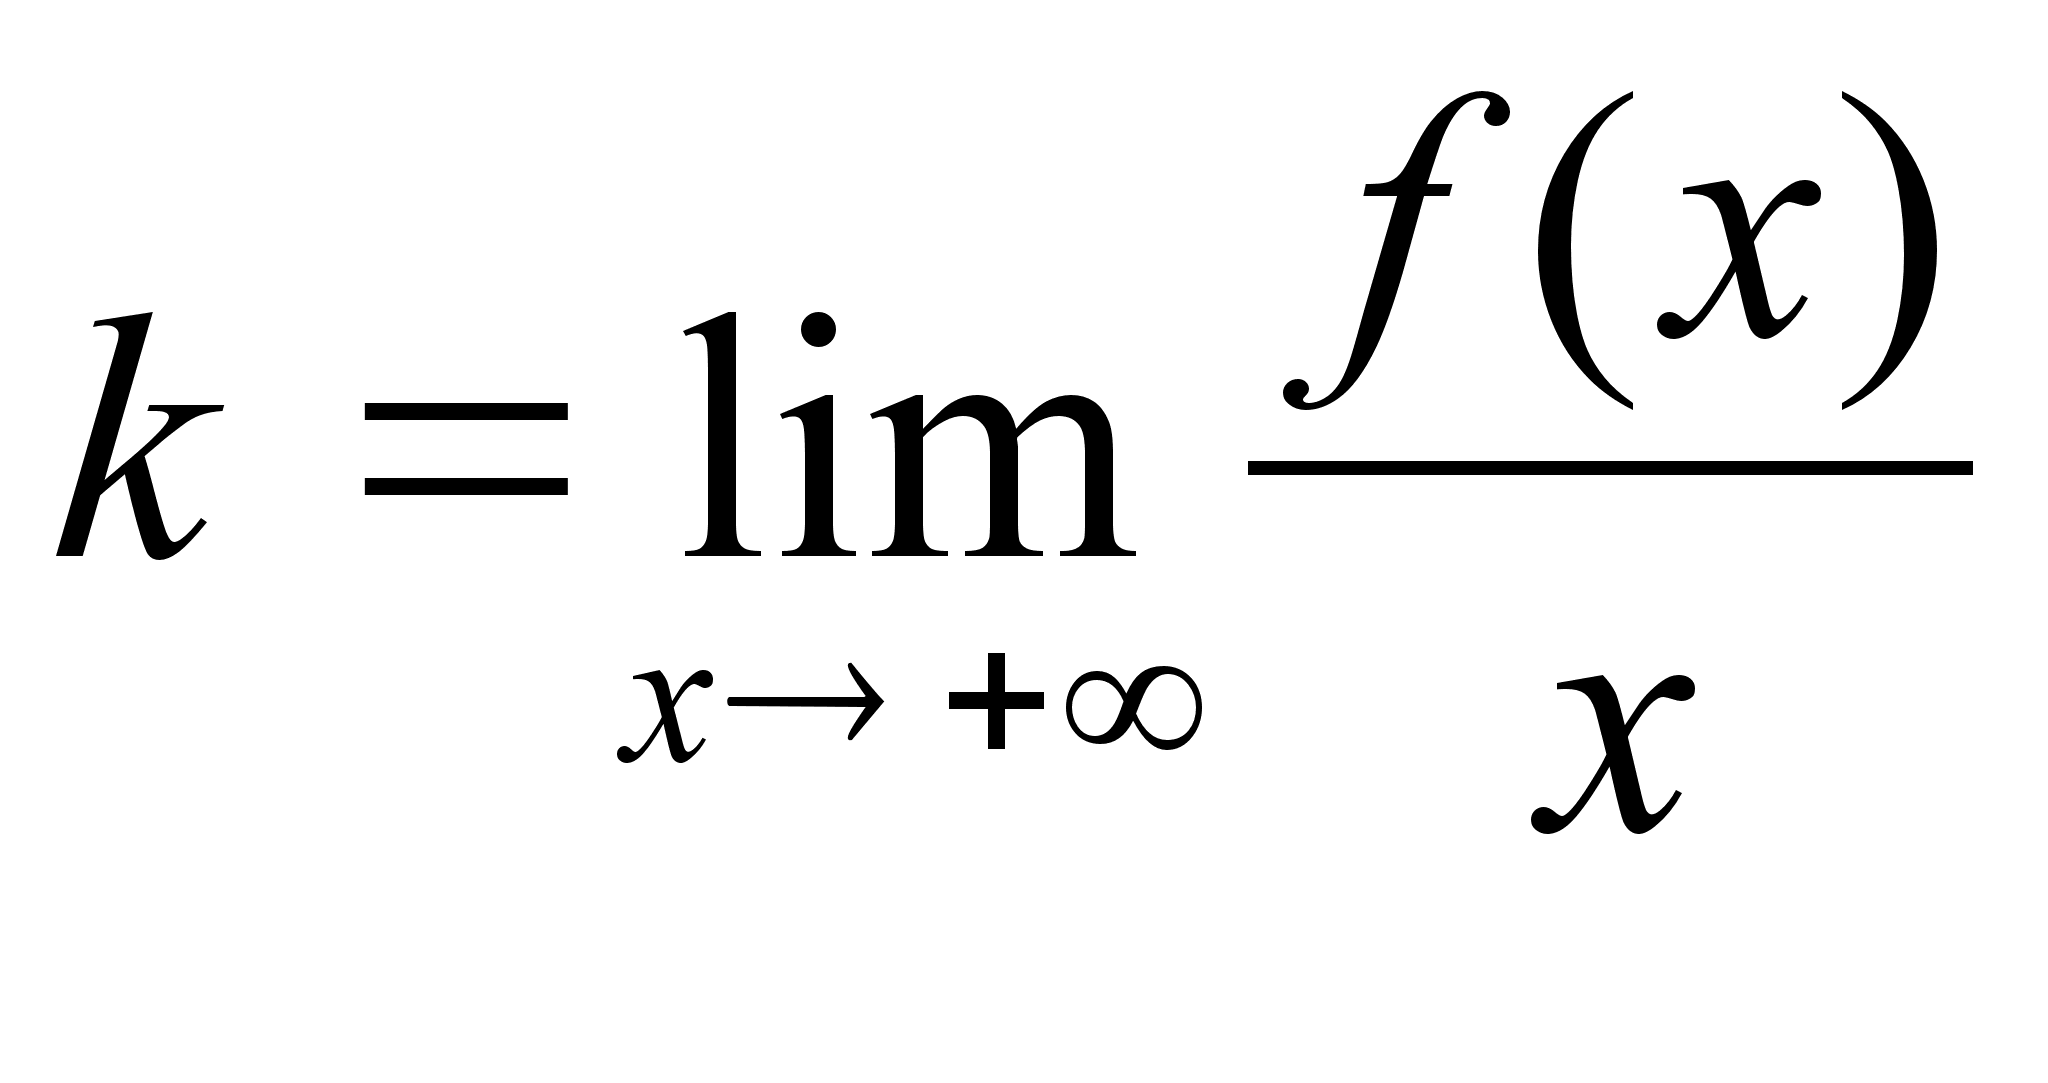 .
Далее из f(x)=kx+b+a(x)
b=f(x)-kx-a(x).
Переходя к
пределу при
xа+Ґ,
получаем
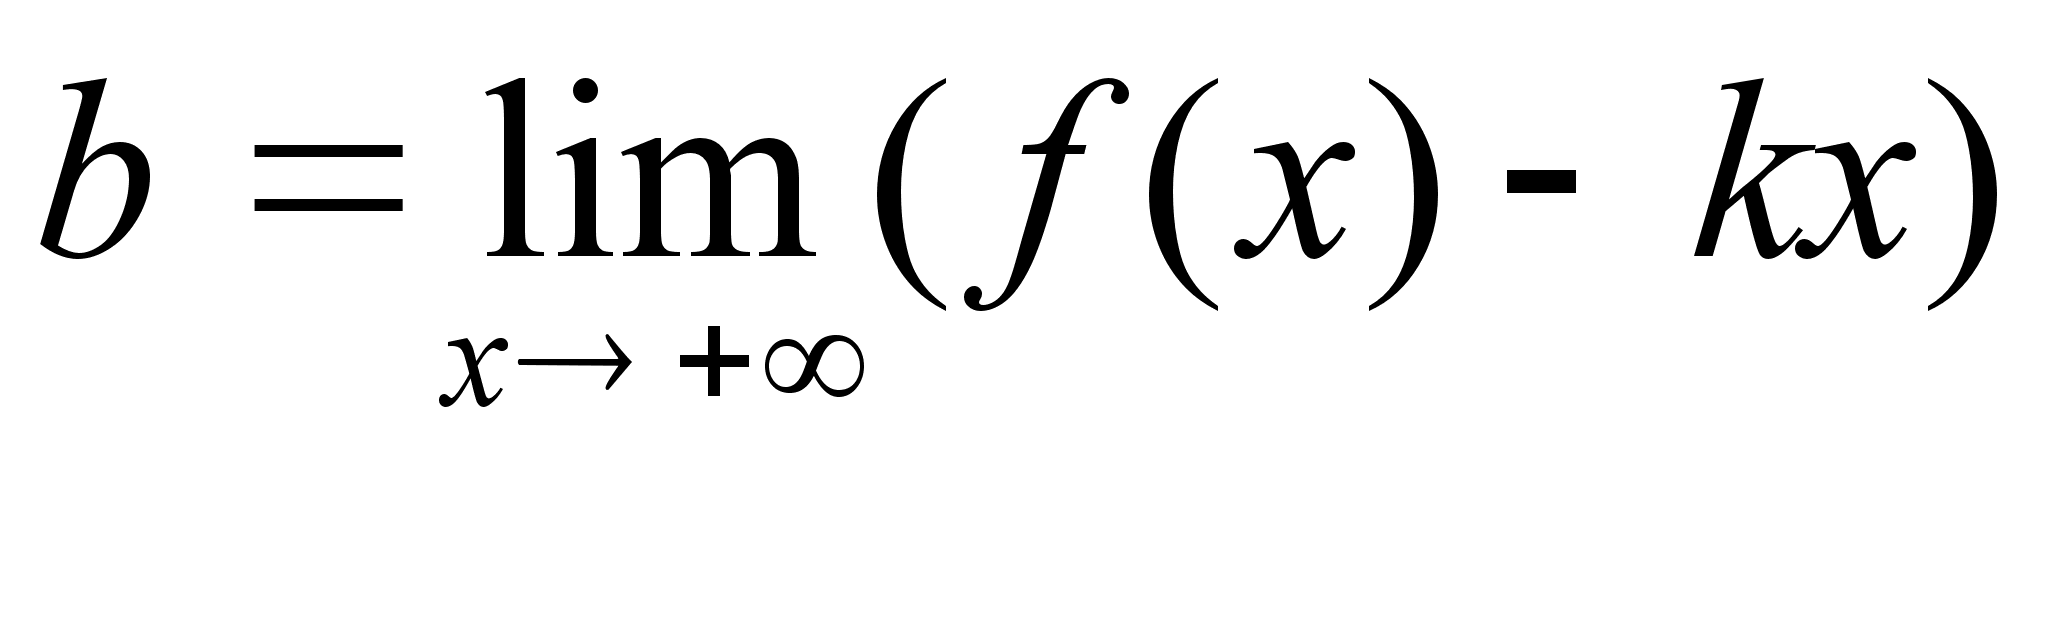 .
Докажем обратное
утверждение.
Пусть пределы,
указанные в
теореме, существуют
и конечны.
Следовательно,
f(x)–kx=b+a(x),
где a(x)а0,
при xа+Ґ(–Ґ).
Отсюда и получаем
представление
f(x)=kx+b+a(x).
Теорема доказана.
Замечание3. При k=0 прямая y=b называется горизонтальной асимптотой, причем при xа+Ґ(–Ґ) – правой (левой).
2.
*1. Точку х0 назовем стандартной для функции f(x), если f(x) дифференцируема в точке x0 и f(x0)=0.
*2. Необходимое условие экстремума. Если функция y=f(x) имеет в точке x0 локальный экстремум, то либо x0 – стационарная точка, либо f не является дифференцируемой в точке x0.
Замечание 1. Необходимое условие экстремума не является достаточным.
Т1. (Первое достаточное условие экстремума). Пусть y=f(x) дифференцируема в некоторой окрестности точки x0, кроме, быть может, самой точки x0, в которой она является непрерывной. Если при переходе x через x0 слева направо f(x) меняет знак с + на –, то точка x0 является точкой максимума, при перемене знака с – на + точка x0 является точкой минимума. Док-во: Пусть x(a,b), xx0, (a,b) – достаточно малая окрестность точки x0. И пусть, например, производная меняет знак с + на –. Покажем что f(x0)>f(x). По теореме Лагранжа (применительно к отрезку [x,x0] или [x0,x]) f(x)–f(x0)=(x- x0)f(), где лежит между x0 или x: а) x< x0x- x0<0, f()>0f(x)–f(x0)<0f(x0)>f(x); б) x>x0x–x0>0, f()<0f(x)–f(x0)<0f(x0)>f(x).
Замечание 2. Если f(x) не меняет знака при переходе через точку х0, то х0 не является точкой экстремума.
Т2. (Второе достаточное условие экстремума). Пусть x0 – стационарная точка функции y=f(x), которая имеет в точке x0 вторую производную. Тогда: 1) f( x0)>0f имеет в точке x0 локальный минимум. 2) f( x0)<0f имеет в точке x0 локальный максимум.
3.
*1. График функции y=f(x) называется выпуклым вниз (или вогнутым вверх) в промежутке (a,b), если соответствующая дуга кривой расположена выше касательной в любой точке этой дуги.
*2. График функции y=f(x) называется выпуклым вверх (или вогнутым вниз) в промежутке (a,b), если соответствующая дуга кривой расположена ниже касательной в любой точке этой дуги.
Т1. Пусть y=f(x) имеет на (a,b) конечную 2-ю производную. Тогда: 1) f(x)>0, x(a,b)график f(x) имеет на (a,b) выпуклость, направленную вниз; 2) ) f(x)<0, x(a,b)график f(x) имеет на (a,b) выпуклость, направленную вверх
*3. Точка (c,f(с)) графика функций f(x) называется точкой перегиба, если на (a,c) и (c,b) кривая y=f(x) имеет разные направления выпуклости ((a,b) – достаточно малая окрестность точки c).
Т2. (Необходимое условие перегиба). Если кривая y=f(x) имеет перегиб в точке (c, f(c)) и функция y=f(x) имеет в точке c непрерывную вторую производную, то f(c)=0.
Замечание1. Необходимое условие перегиба не является достаточным.
Замечание2. В точке перегиба вторая производная может не существовать.
Т3. (Первое достаточное условие перегиба). Пусть y=f(x) имеет вторую производную на c(a,b), f(c)=0. Если f(x) имеет на (a,c), (c,b) разные знаки, то (c, f(c)) – точка перегиба графика f(x).
Т4. (Второе условие перегиба). Если y=f(x) имеет в точке конечную третью производную и f(c)=0, а f(c)0, тогда (c, f(c)) – точка перегиба графика f(x).
4.
*1. Первообразная от функции f(x) в данном интервале называется функция F(x), производная которой равна данной функции: F(x)=f(x).
T1. Всякая непрерывная функция имеет бесчисленное множество первообразных, причем любые две из них отличаются друг от друга только постоянным слагаемым. Док-во: F(x) и Ф(х) – две первообразные от f(x), тождественно не равные между собой. Имеем F(x)=f(x), Ф(х)=f(x). Вычитая одно равенство из другого, получим [F(x)–Ф(х)]=0. Но если производная от некоторой функции (в нашем случае от F(x)–Ф(х)) тождественно равна нулю, то сама функция есть постоянная; F(x)–Ф(х)=С.
*2.
Неопределенным
интегралом
от данной функции
f(x)
называется
множество всех
его первообразных
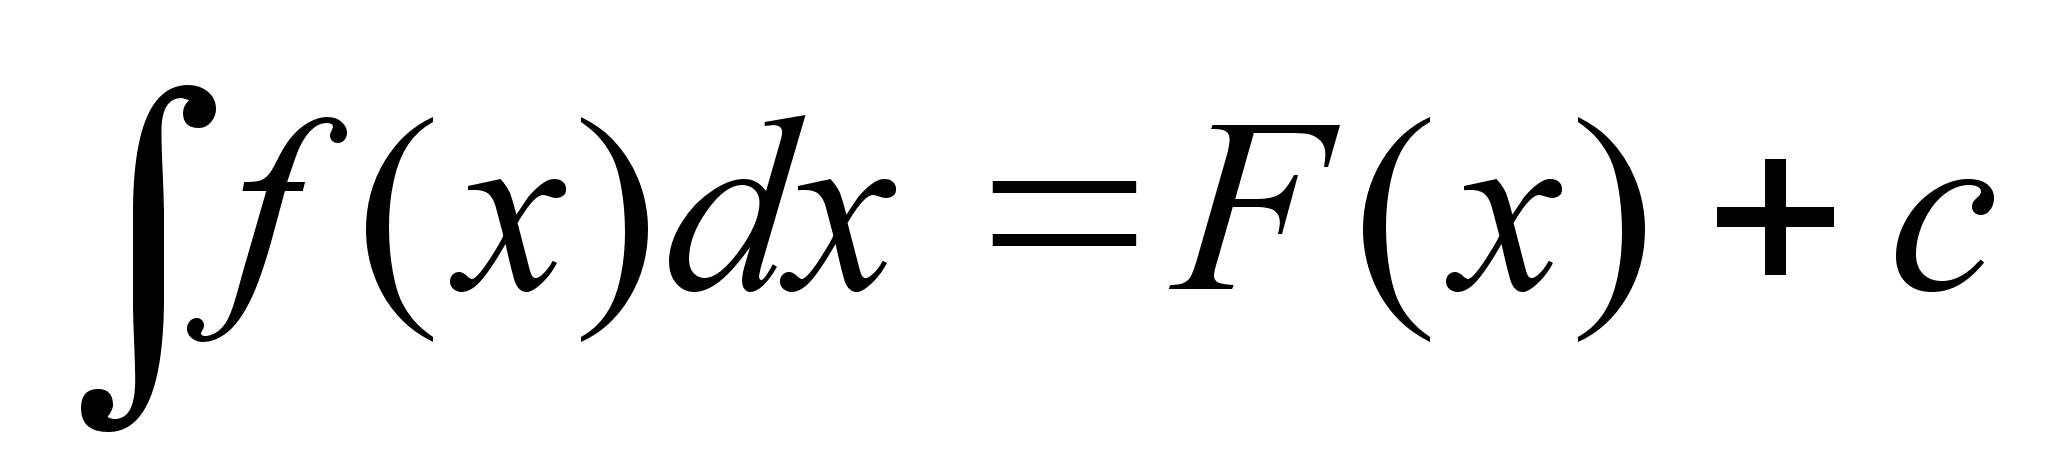 ,где
F(x)=f(x).
5.
Свойства неопределенного интеграла:
Производная НИ =подынтегральной функции; дифференциал от НИ равен подынтегральному выражению:
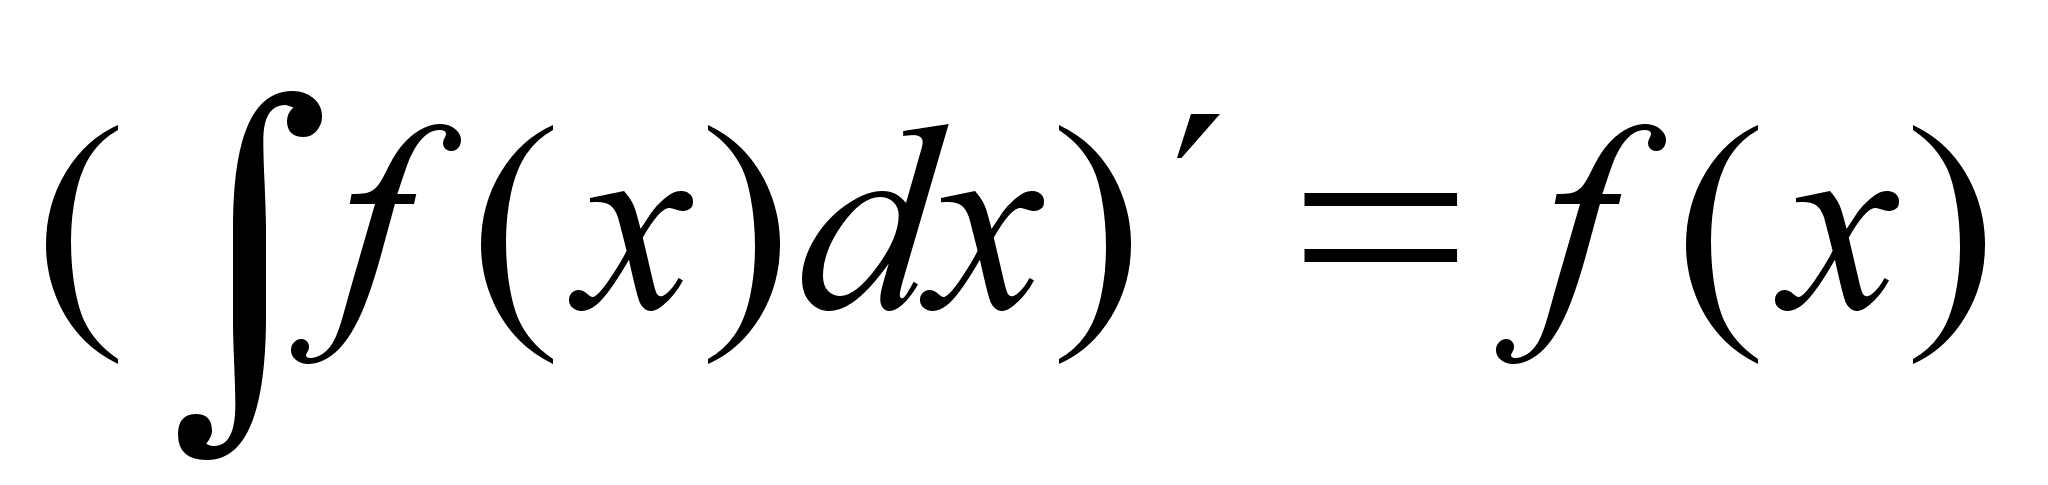 ;
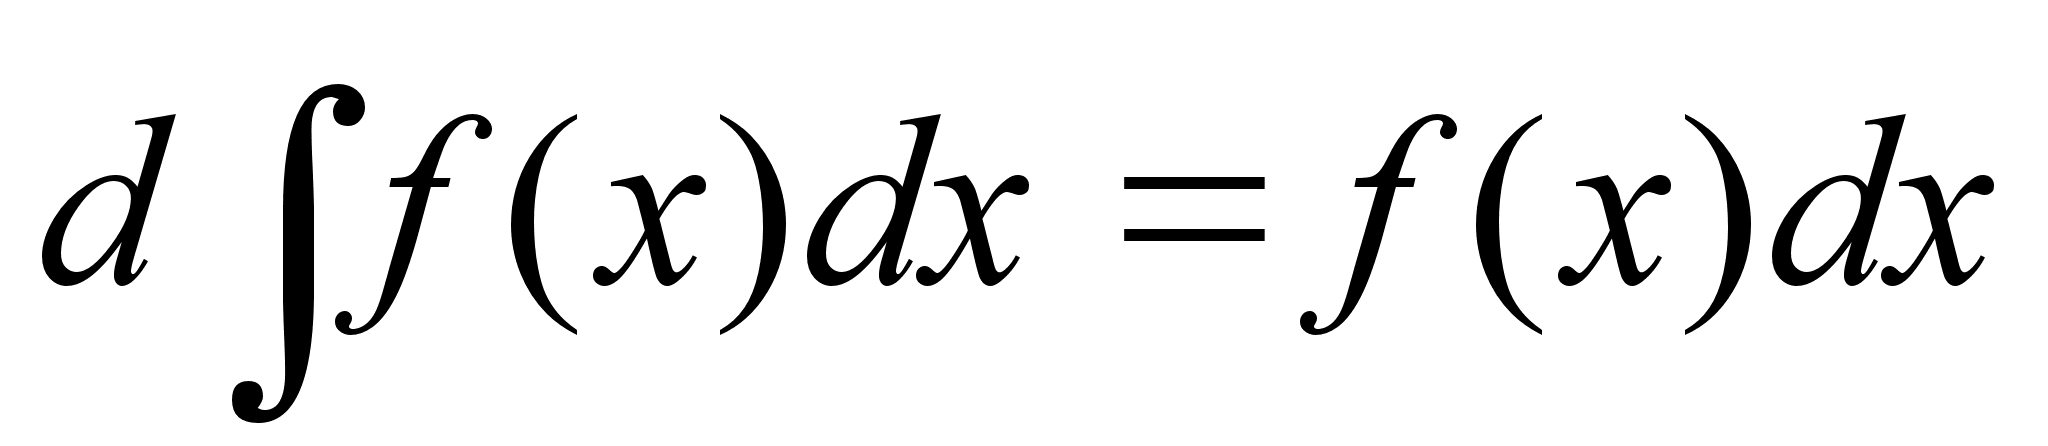 .
Док-во:
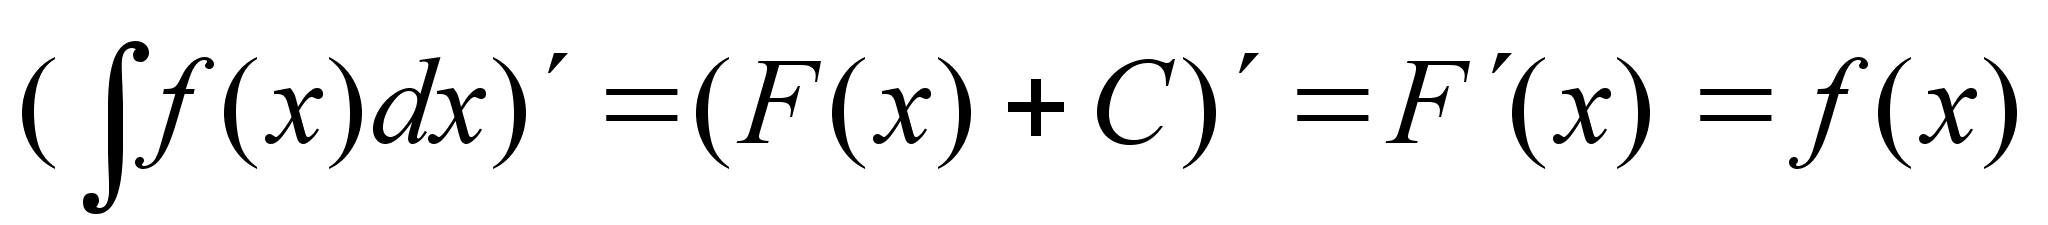 ;
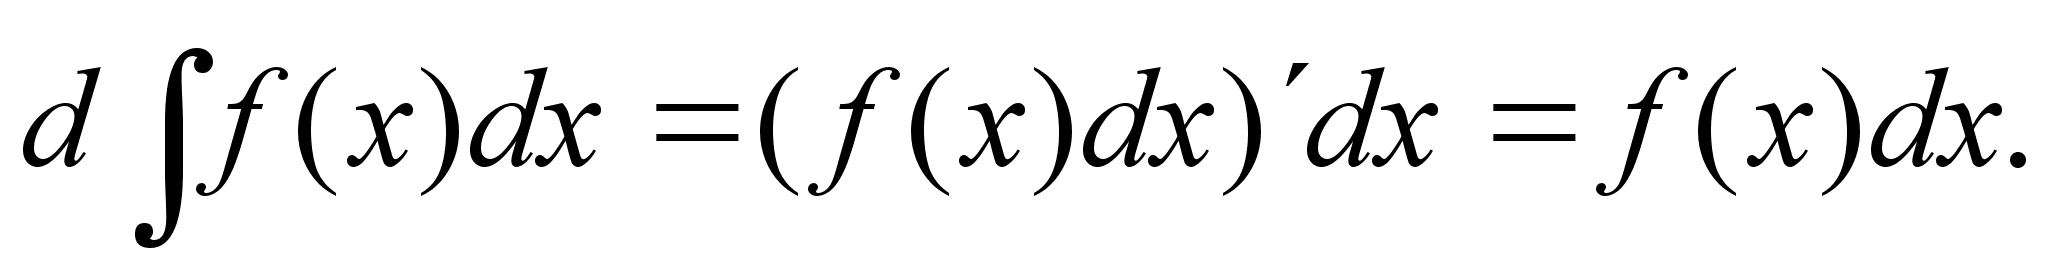
НИ от дифференциала некоторой функции равен этой функции с точностью до постоянного слагаемого:
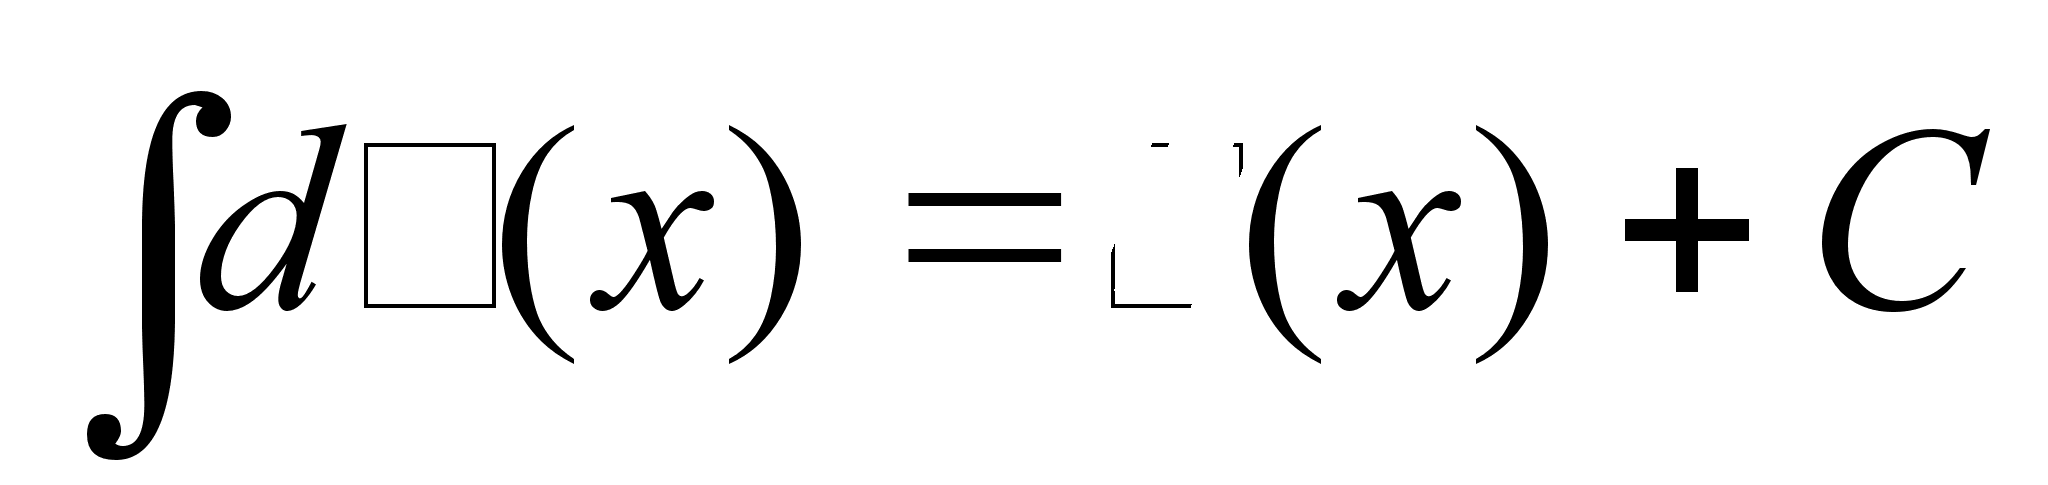 .
Док-во: Обозначим
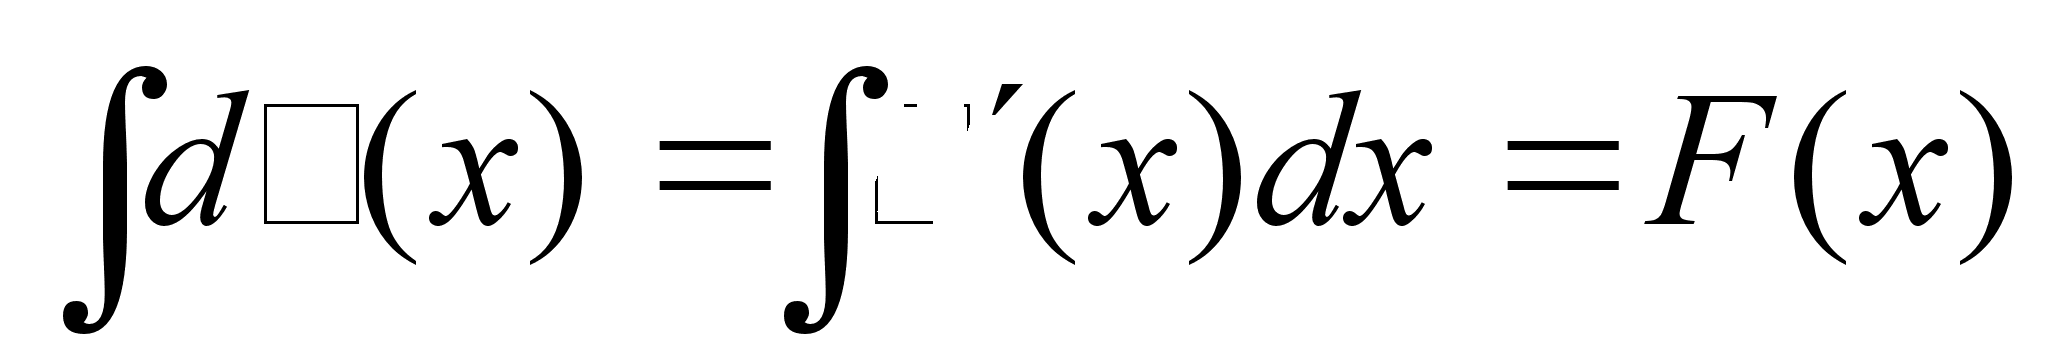 .
На основании
первого св-ва:
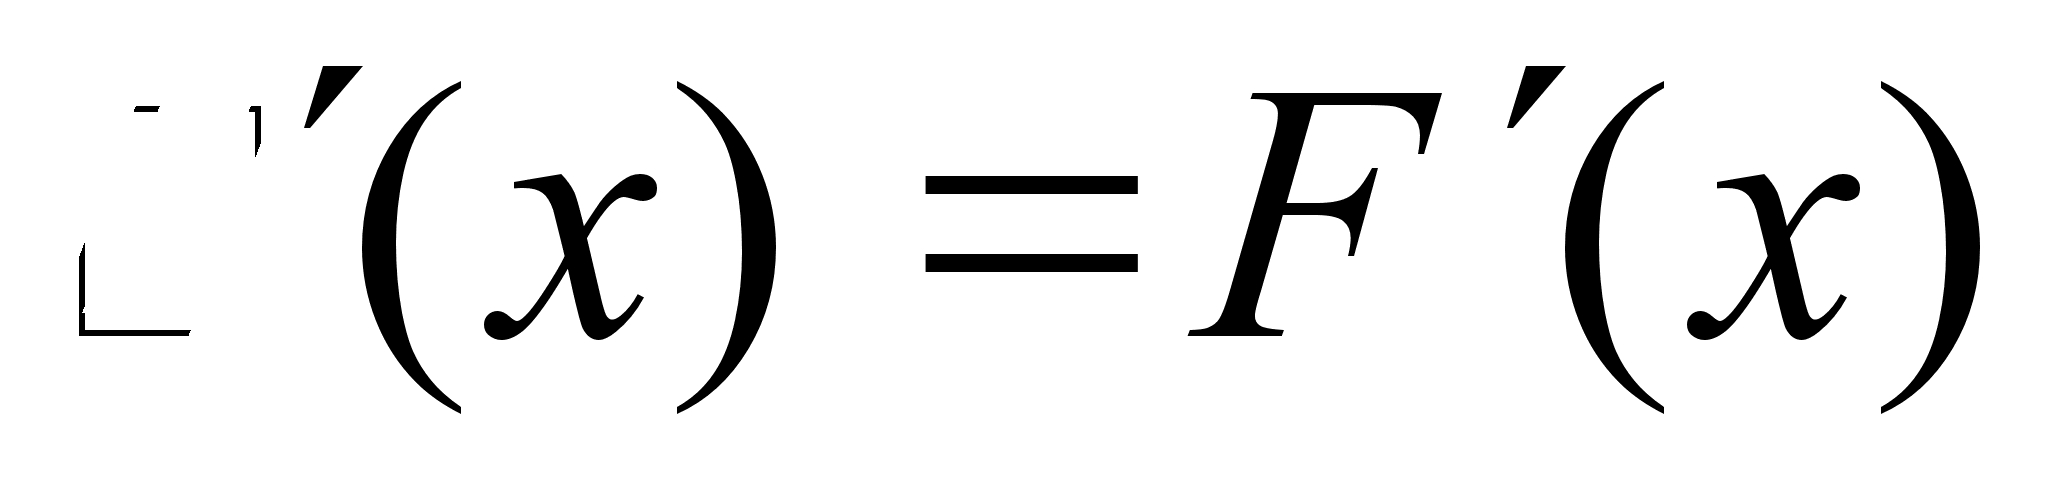 ,
откуда
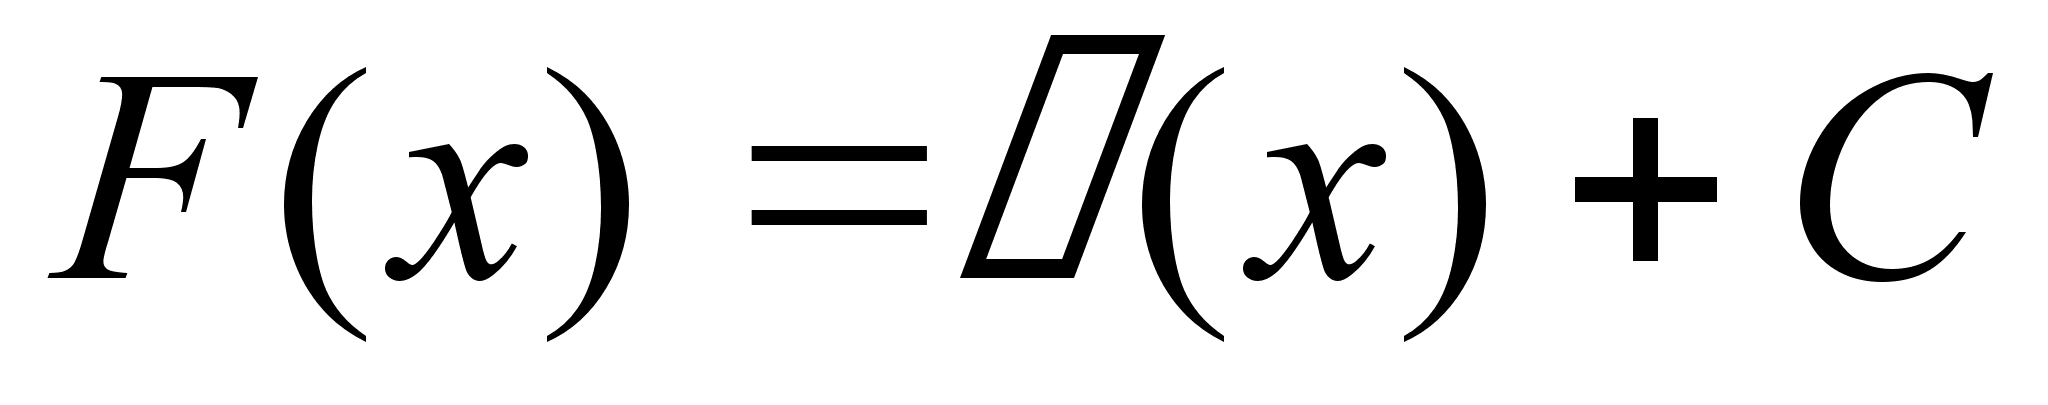 ,
т.е.
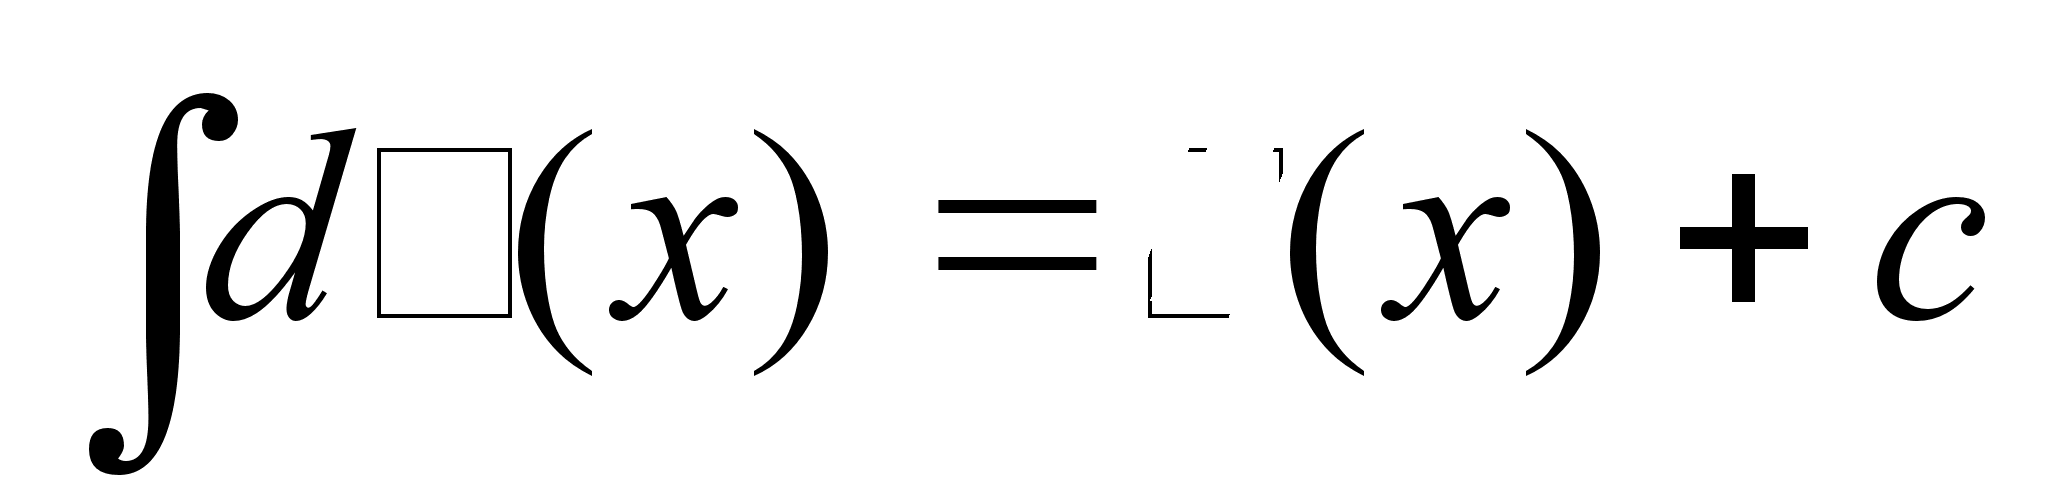 .
НИ от суммы конечного числа функций равен сумме интегралов от слагаемых функций:
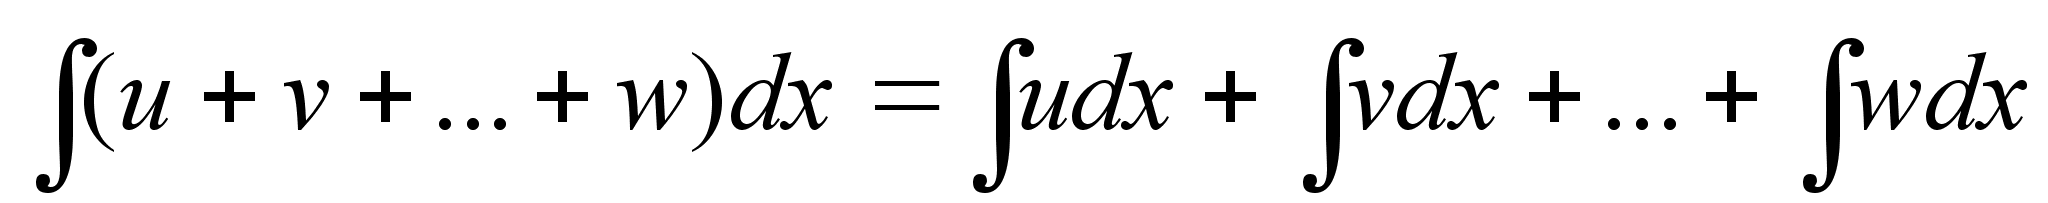 ,
где u,
v,
…,w-функции
независимой
переменной
х. Док-во:
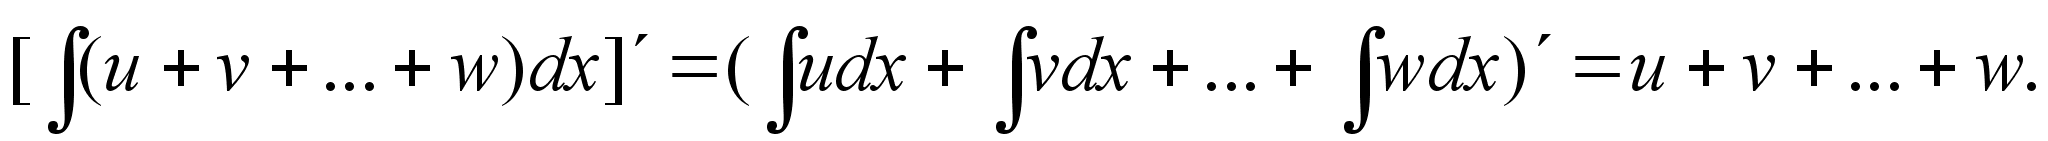
Постоянный множитель можно выносить за знак НИ:
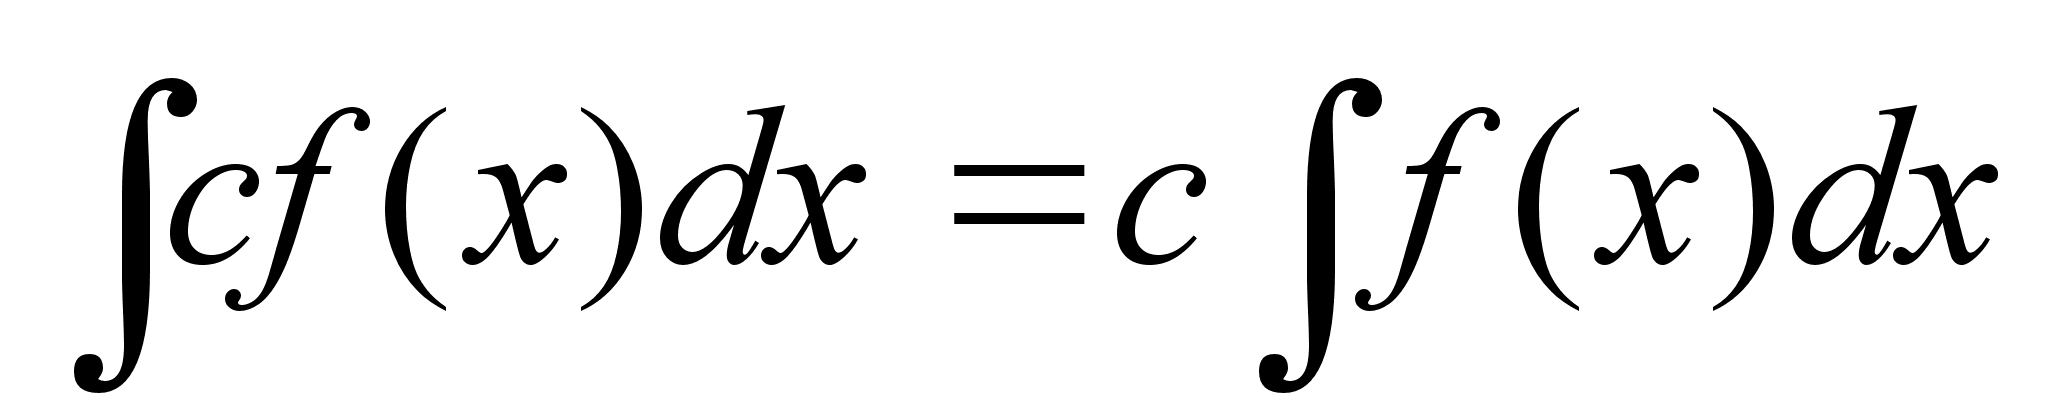 ,
где с – константа.
Док-во
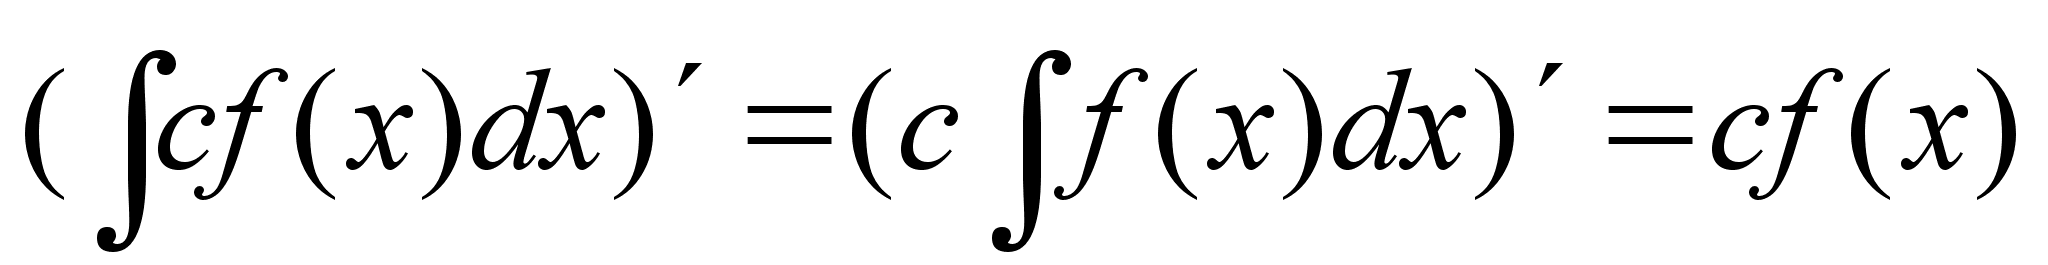 .
Т2. (об инвариантности формул интегрирования): Пусть f(x)dx=F(x)+C – какая-либо известная формула интегрирования и u=ф(х) – любая функция, имеющая непрерывную производную. Тогда f(u)du=F(u)+C. Док-во: Из того, что f(x)dx=F(x)+C, следует F(x)=f(x). Возьмем функцию F(u)=F[ф(x)]; для её дифференциала, в силу теоремы об инвариантности вида первого дифференциала функции, имеем: dF(u)=F(u)du=f(u)du. Отсюда f(u)du=dF(u)=f(u)+C.
6.
Метод замены переменных.
1)
Подведение
под знак дифференциала.
Т1. Пусть функция
y=f(x)
определена
и дифференцируема,
пусть также
существует
f(x)=f((t))
тогда если
функция f(x)
имеет первообразную
то справедлива
формула:
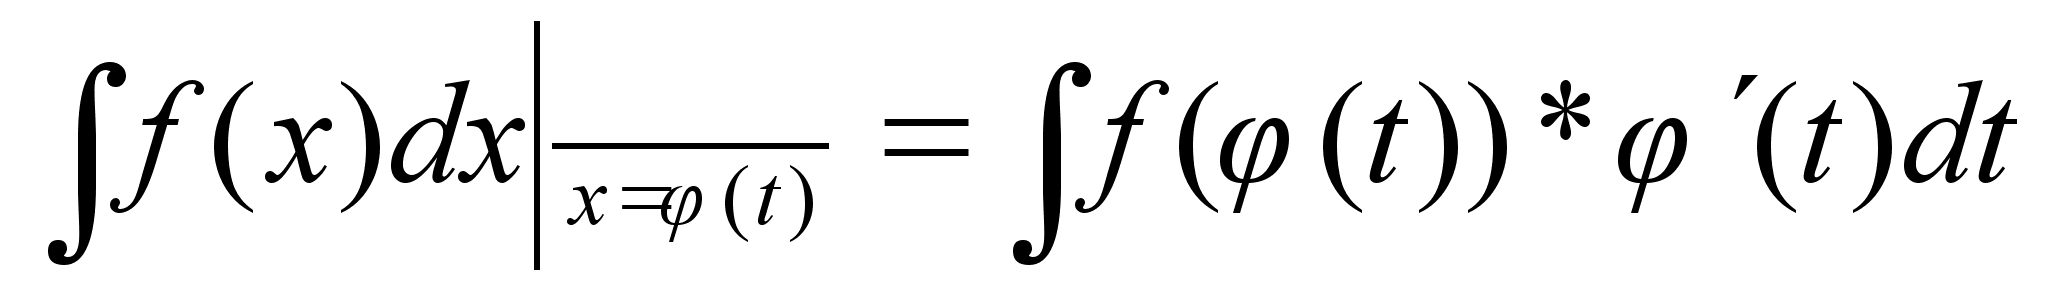 –формула
замены переменных.
Док-во: пусть
F(x)
для функции
f(x),
т.е. F(x)=f(x).
Найдем первообразную
для f((t)),
[F((t))]t=F(x)((t))
(t)=F(x)
(t)=f(x)
(t).
f(x)
(t)dt=f((t))+C.
F((t))+C=[F(x)+C]|x=(t)=f(x)dx|x=(t).
Замечание1. При интегрировании иногда целесообразно подбирать подстановку не в виде x=(t), а в виде t=(x).
2) Подведение под знак дифференциала. F(x)dx=g((x)) (x)dx=g(u)du. f(x)dx=g((x)) (x)dx=g(u)du.
dx=d(x+b), где b=const;
dx=1/ad(ax), a0;
dx=1/ad(ax+b), a0;
ф(х)dx=dф(x);
xdx=1/2 d(x2+b);
sinxdx=d(-cosx);
cosxdx=d(sinx);
Интегрирование по частям: udv=uv-vdu. До-во: Пусть u(x) и v(x) – функции от х с непрерывными производными. D(uv)=udv+vdu,udv=d(uv)-vdu(интегрируем) udv=d(uv)-vdu или udv=uv-vdu.
7.
Интегрирование по частям: udv=uv-vdu. До-во: Пусть u(x) и v(x) – функции от х с непрерывными производными. D(uv)=udv+vdu,udv=d(uv)-vdu(интегрируем) udv=d(uv)-vdu или udv=uv-vdu.
Интегрирование функций, содержащих квадратный трехчлен:
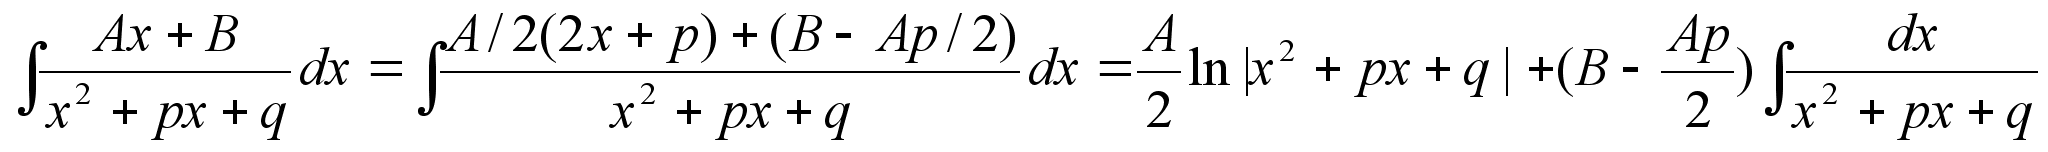
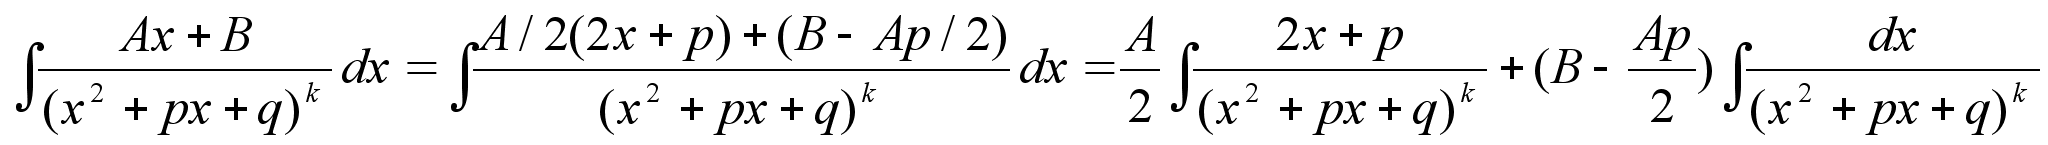
Первый
интеграл табличного
вида: du/uk: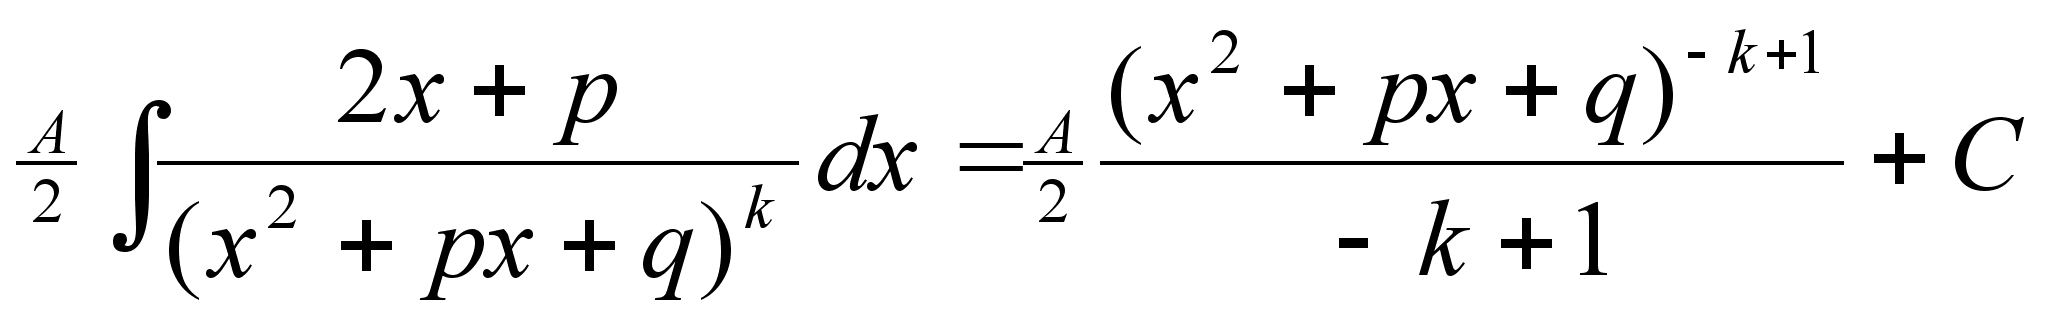
Второй
интеграл сводится
к нахождению
интеграла: где
u=x+p/2,
a=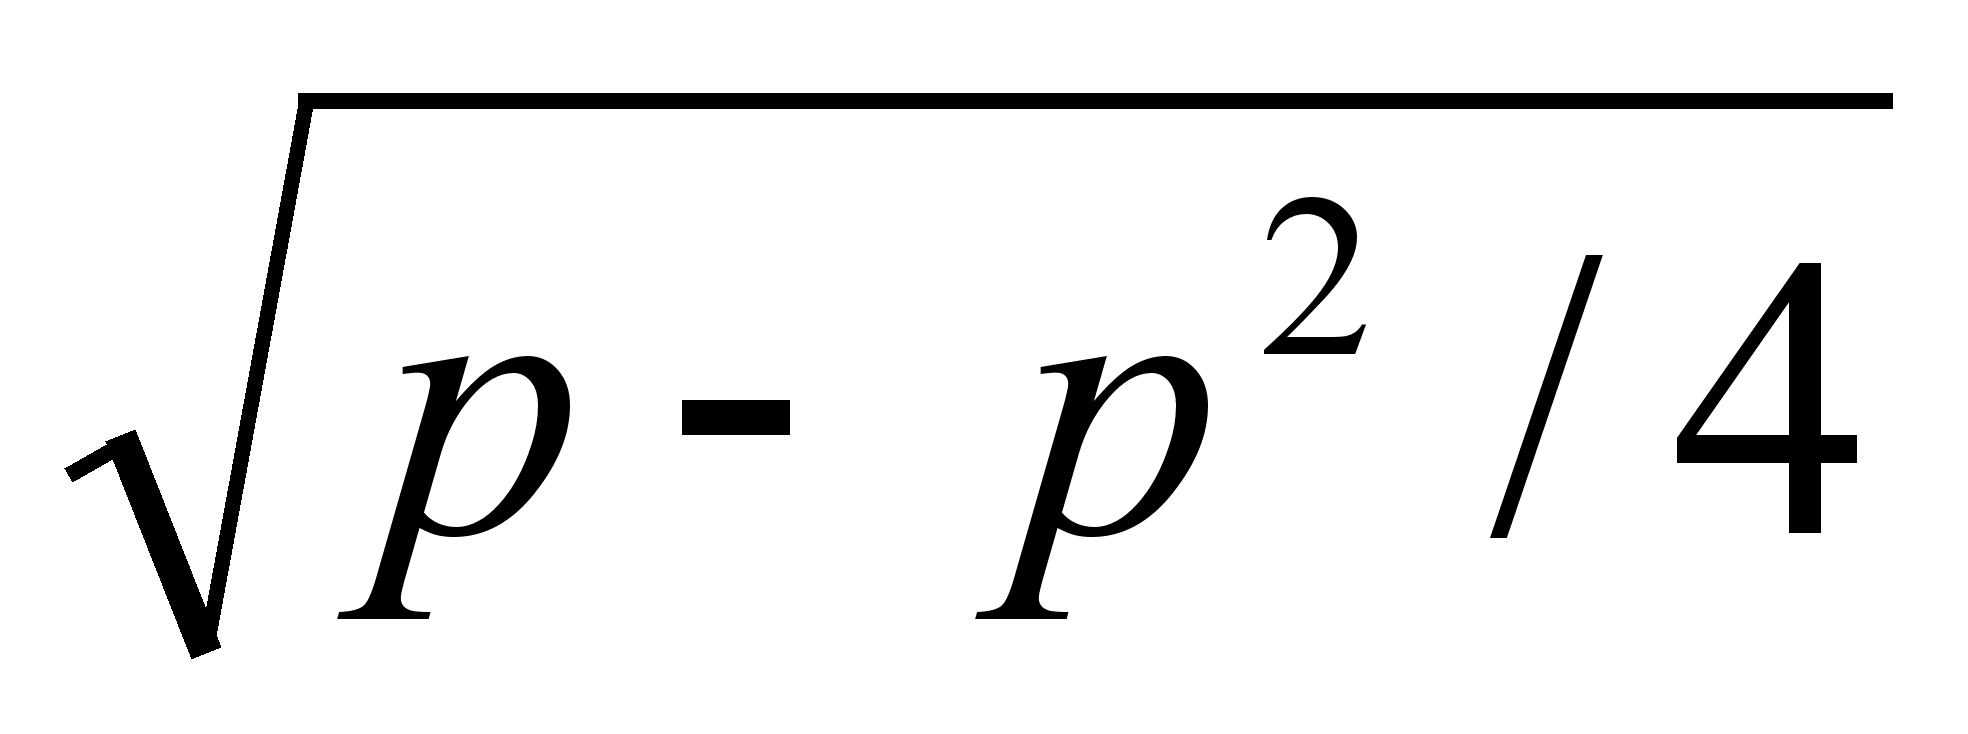 ,
q-p2/4>0
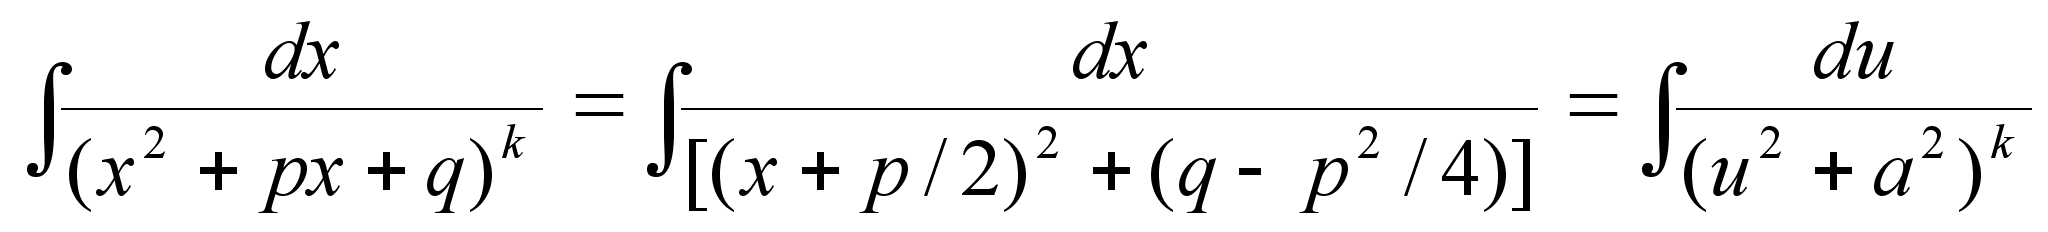
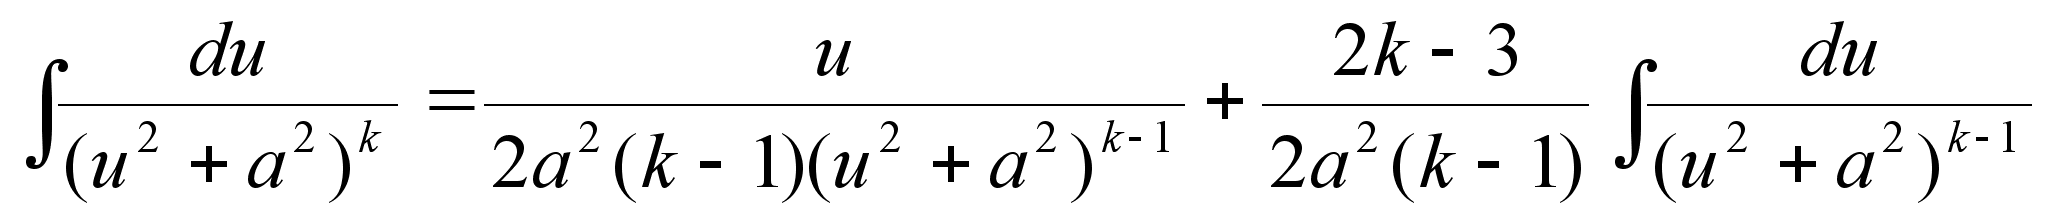
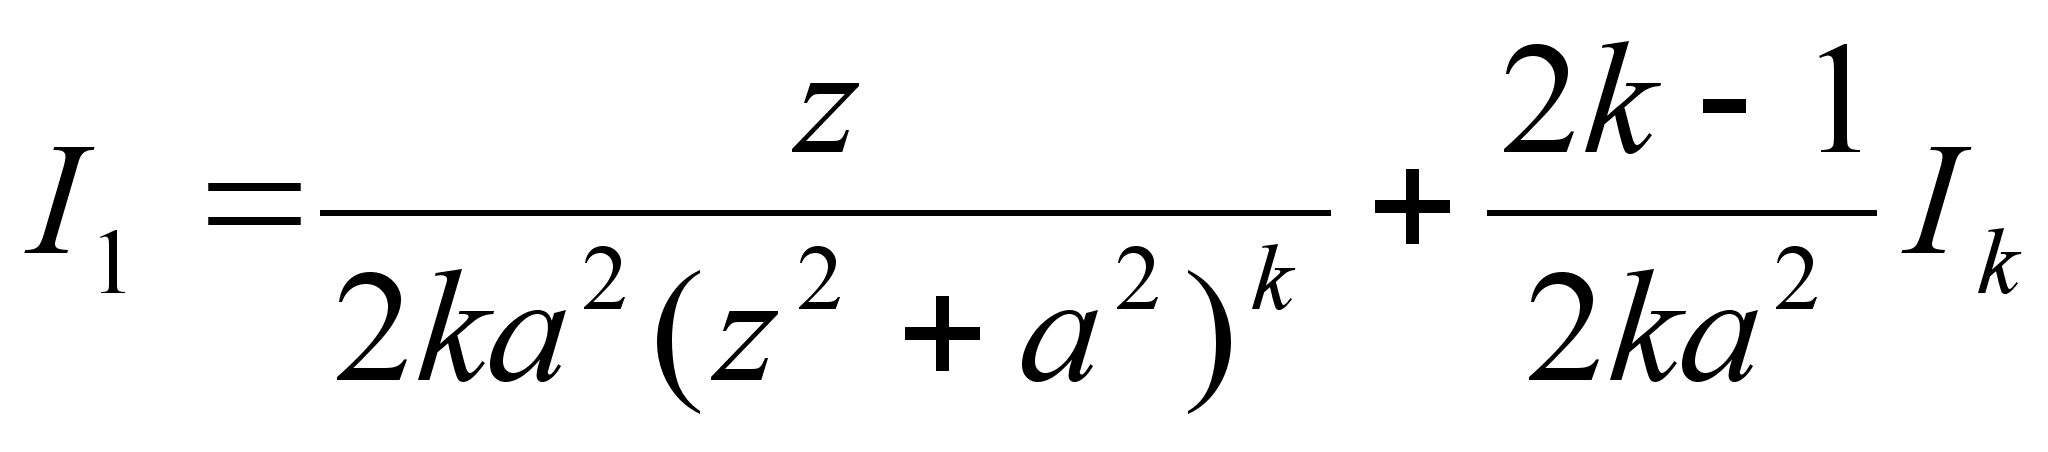 – рекуррентная
формула.
Интегрирование
рациональных
функций: R(x)=P(x)/Q(x),
R(x)-рациональная
функция, P(x)
и Q(x)-многочлены.
Дробь P(x)/Q(x)
можно разложить
в сумму простейших
дробей, где Ai,
Bi,
Ci
– постоянные,
а именно: каждому
множителю
(x-a)k
в представлении
знаменателя
Q(x)
соответствует
в разложении
дроби P(x)/Q(x)
на слагаемые
сумма k
простейших
дробей типа
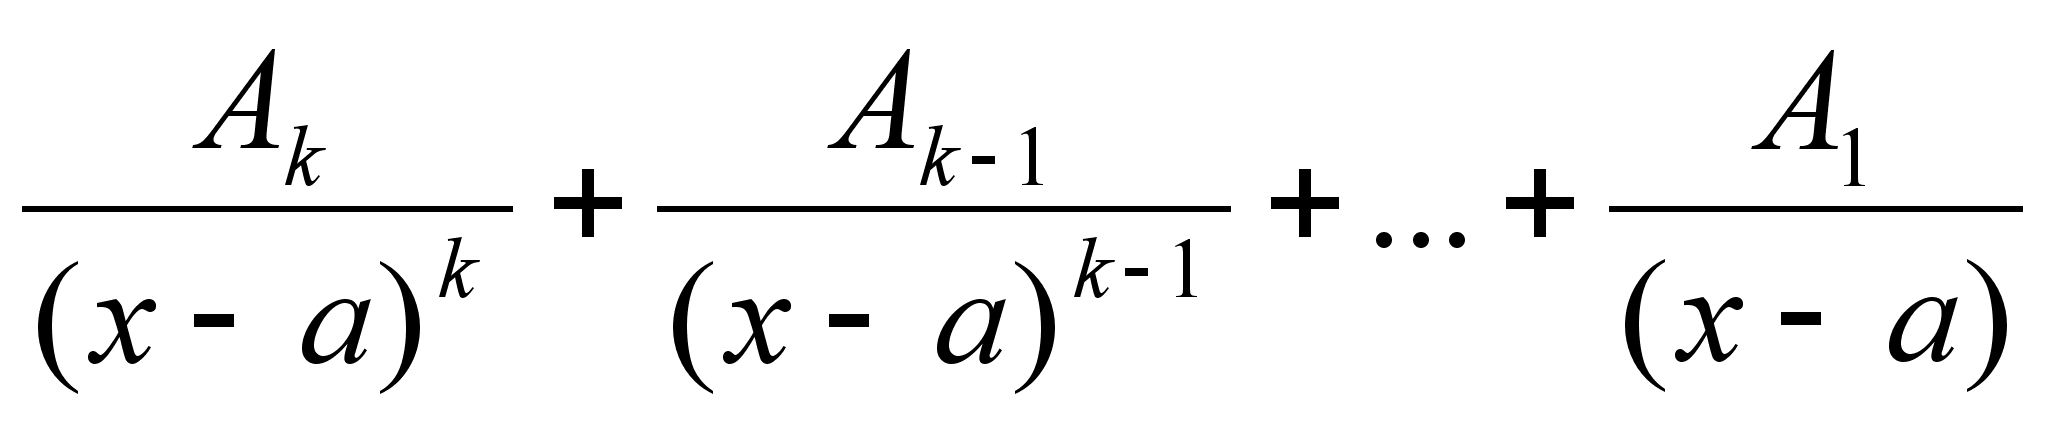 а каждому множителю
(x2+px+q)t
соответствует
сумма t
простейших
дробей типа
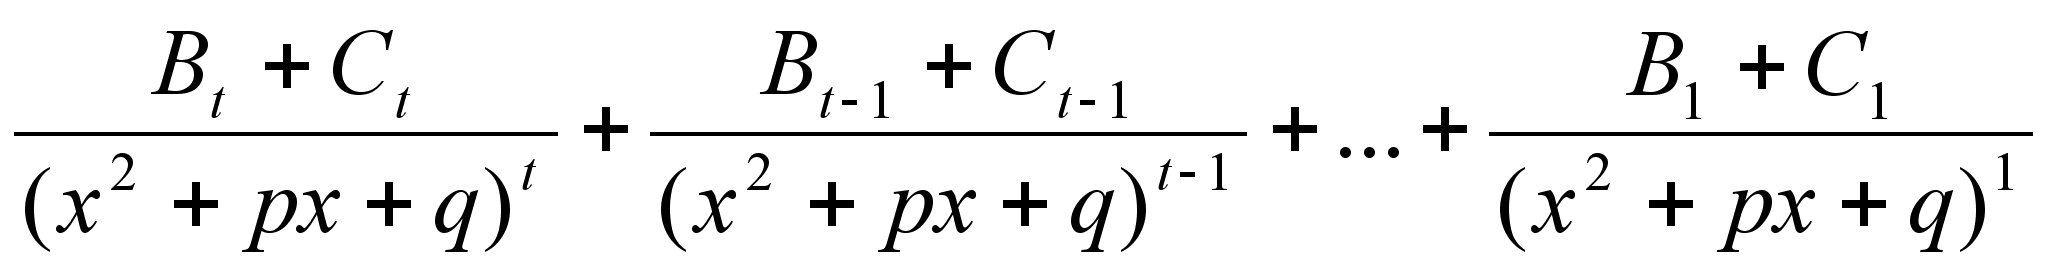 .
Таким образом
при разложении
знаменателя
Q(x)
на множители
имеет место
разложение
дроби P(x)/Q(x)
на слагаемые.
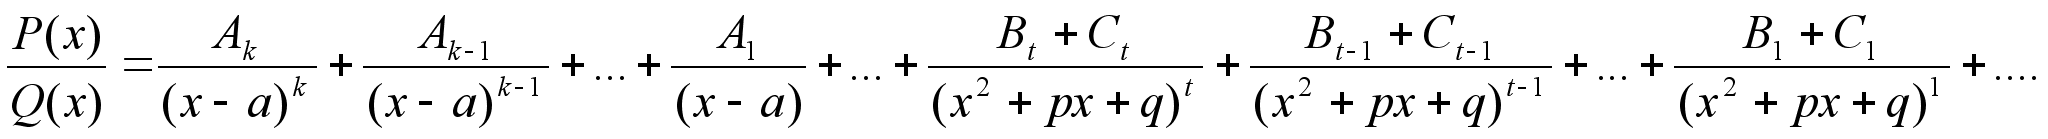
Правила интегрирования рациональных дробей:
Если рац. дробь неправильная, то её представляют в виде суммы многочлена и неправильной дроби.
Разлагают знаменатель правильной дроби на множетели.
Правую рац. дробь разлагают на сумму простейших дробей. Этим самым интегрирование правильной рац. дроби сводят к интегрированию простейших дробей.
8.
Интегрирование тригонометрических функций:
1 Интеграл вида:
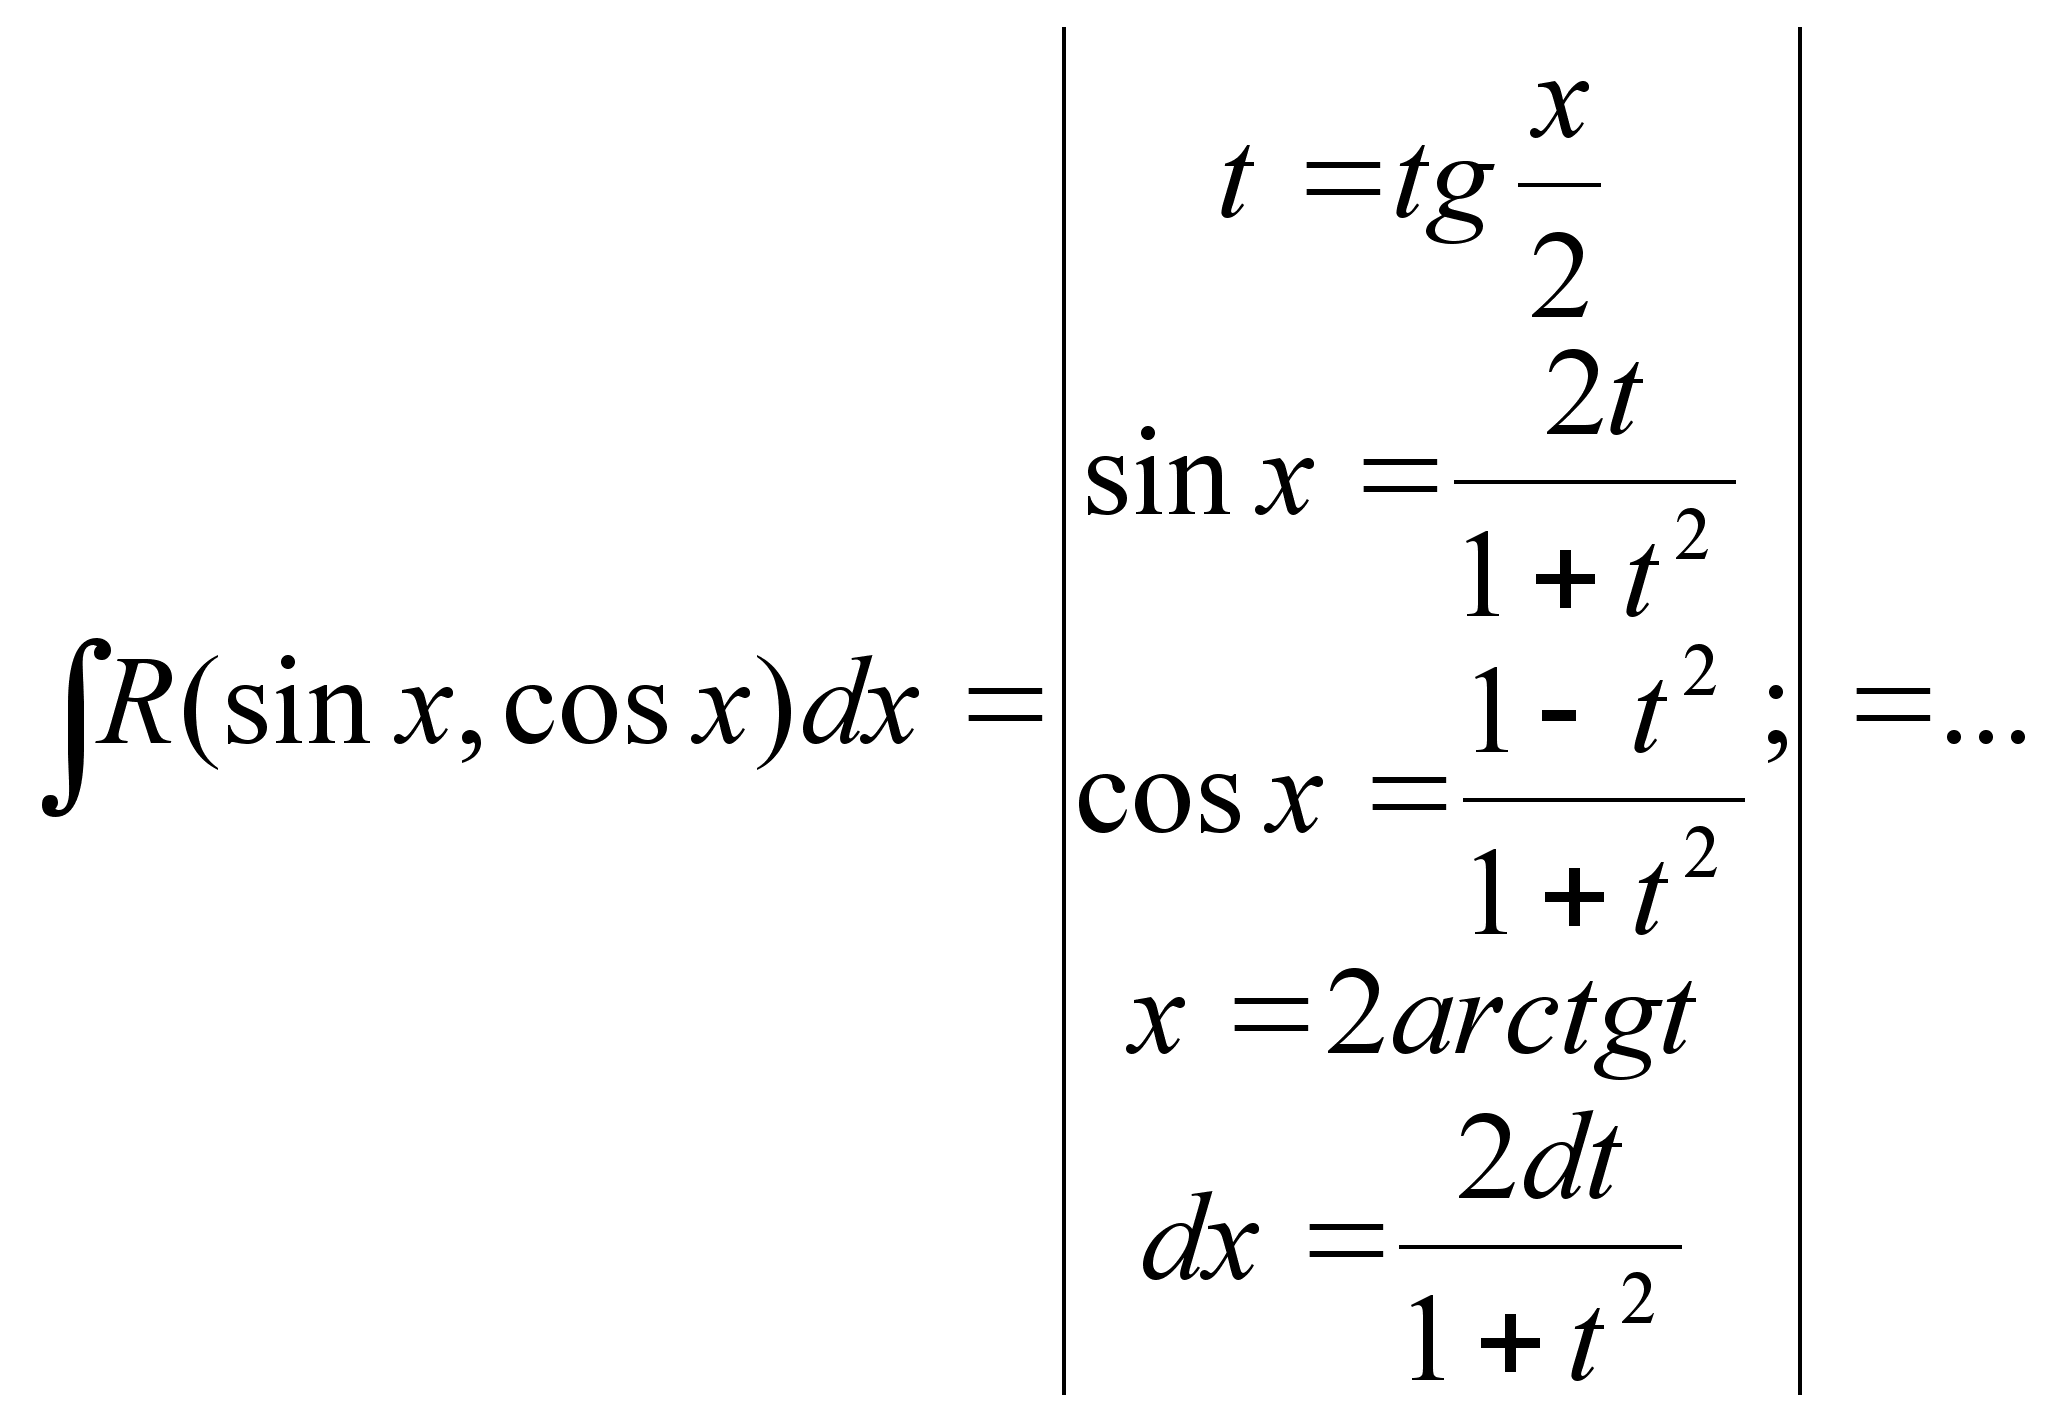
R(sinx, cosx) – нечетная функция относительно sinx, то cosx=t.
R(sinx, cosx) – нечетная функция относительно cosx, то sinx=t.
R(sinx, cosx) – нечетная функция относительно sinx и cosx, то tgx=t.
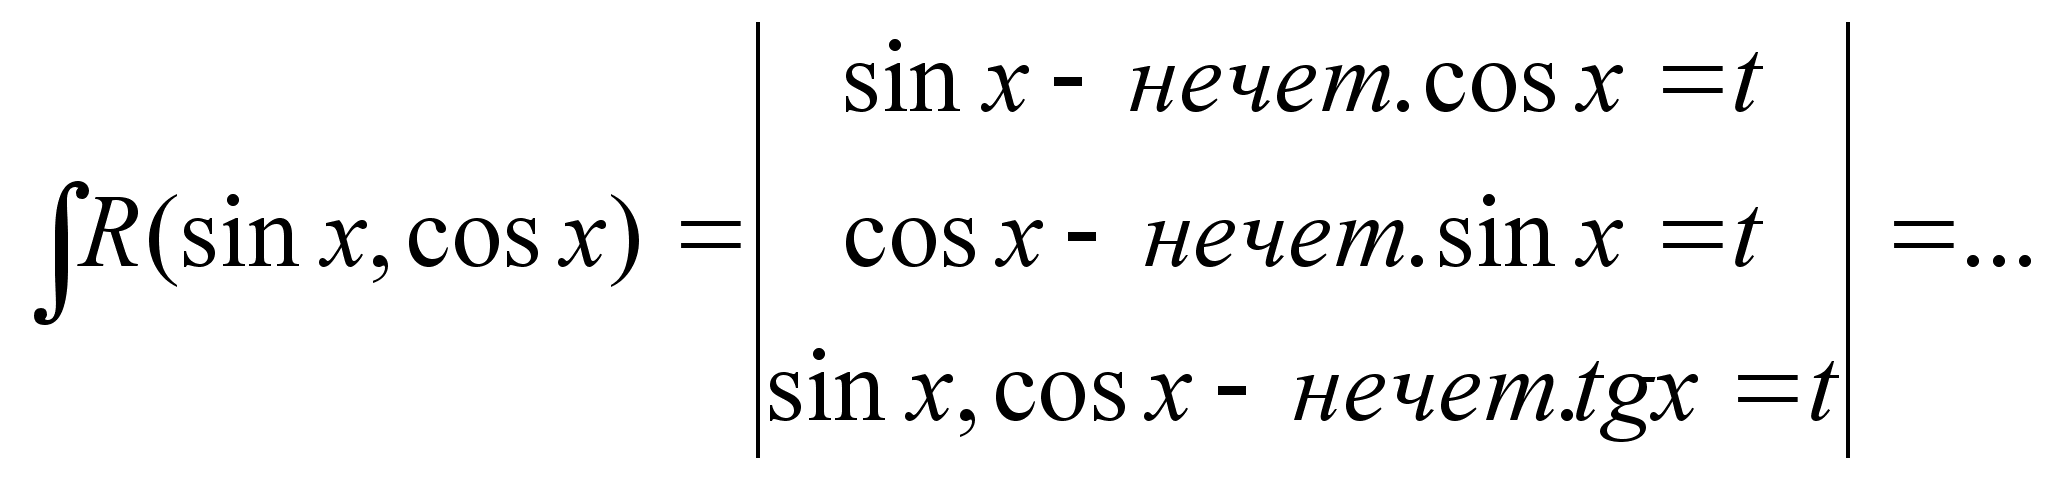
1
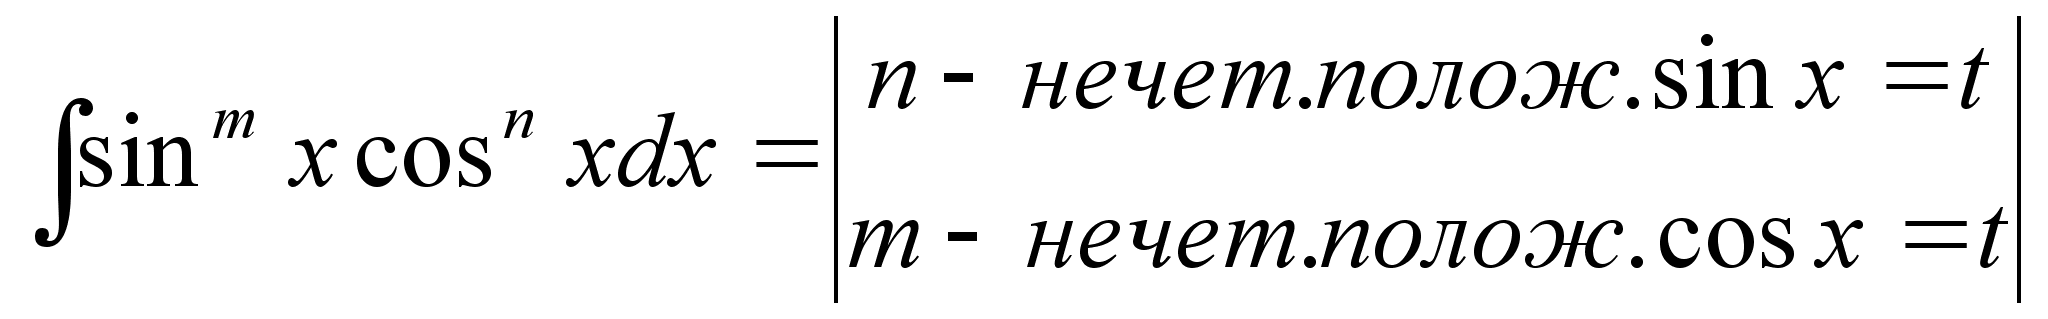
Оба показателя степени m и n – четные положительные числа: sinxcosx=1/2 sin2x; sin2x=1/2(1-cos2x); cos2x=1/2(1+cos2x).
тtgmxdx и тctgmxdx, где m-целое положительное число. tg2x=sec2x-1 или ctg2x=cosec2x –1.
тtgmxsecnxdx и тctgmxcosecnxdx, где n – четное положительное число. sec2x=1+tg2x или cosec2x=1+ctg2x.
тsinmx*cosnxdx, тcosmx*cosnxdx, тsinmx*sinnxdx; sinacosb=1/2(sin(a+b)+sin(a-b)); cosacosb=1/2(cos(a+b)+cos(a-b)); sinasinb=1/2(cos(a-b)-cos(a+b));
9.
Интегрирование иррациональных функций:
1 R(x,
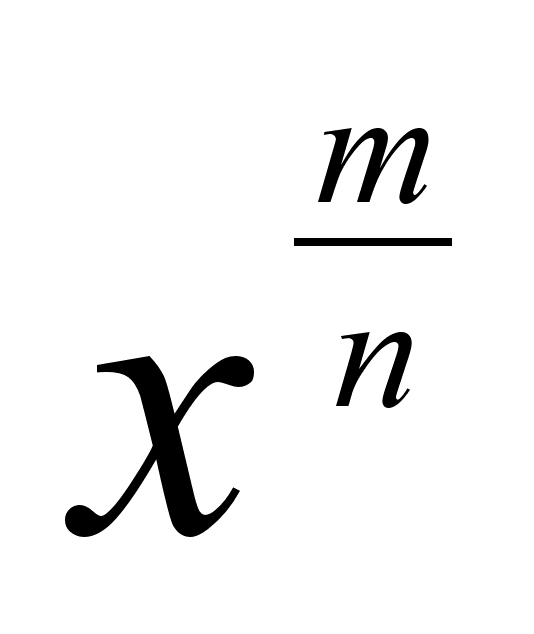 ,
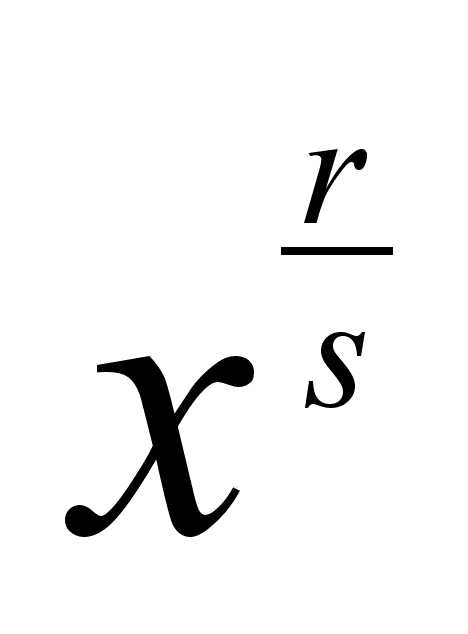 ,…)dx,
k-общий
знаменатель
дробей m/n,
r/s….
x=tk,
dx=ktk–1dt
R(x,
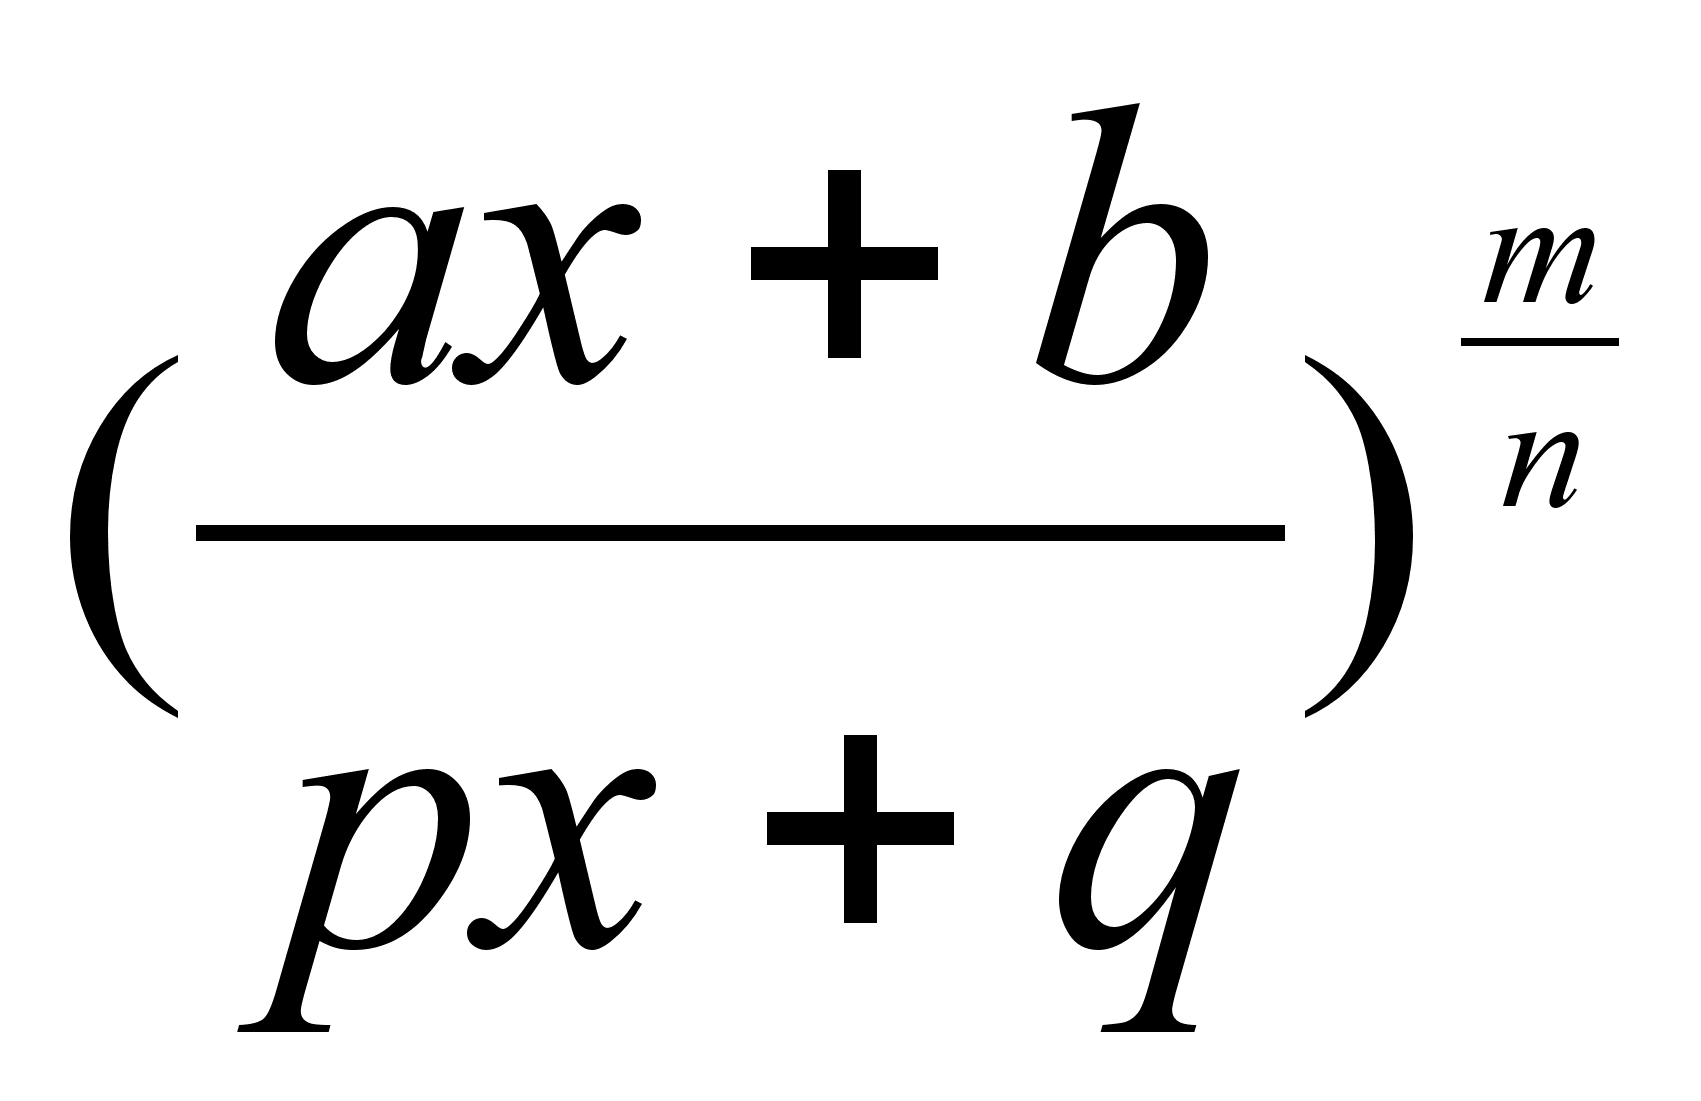 ,
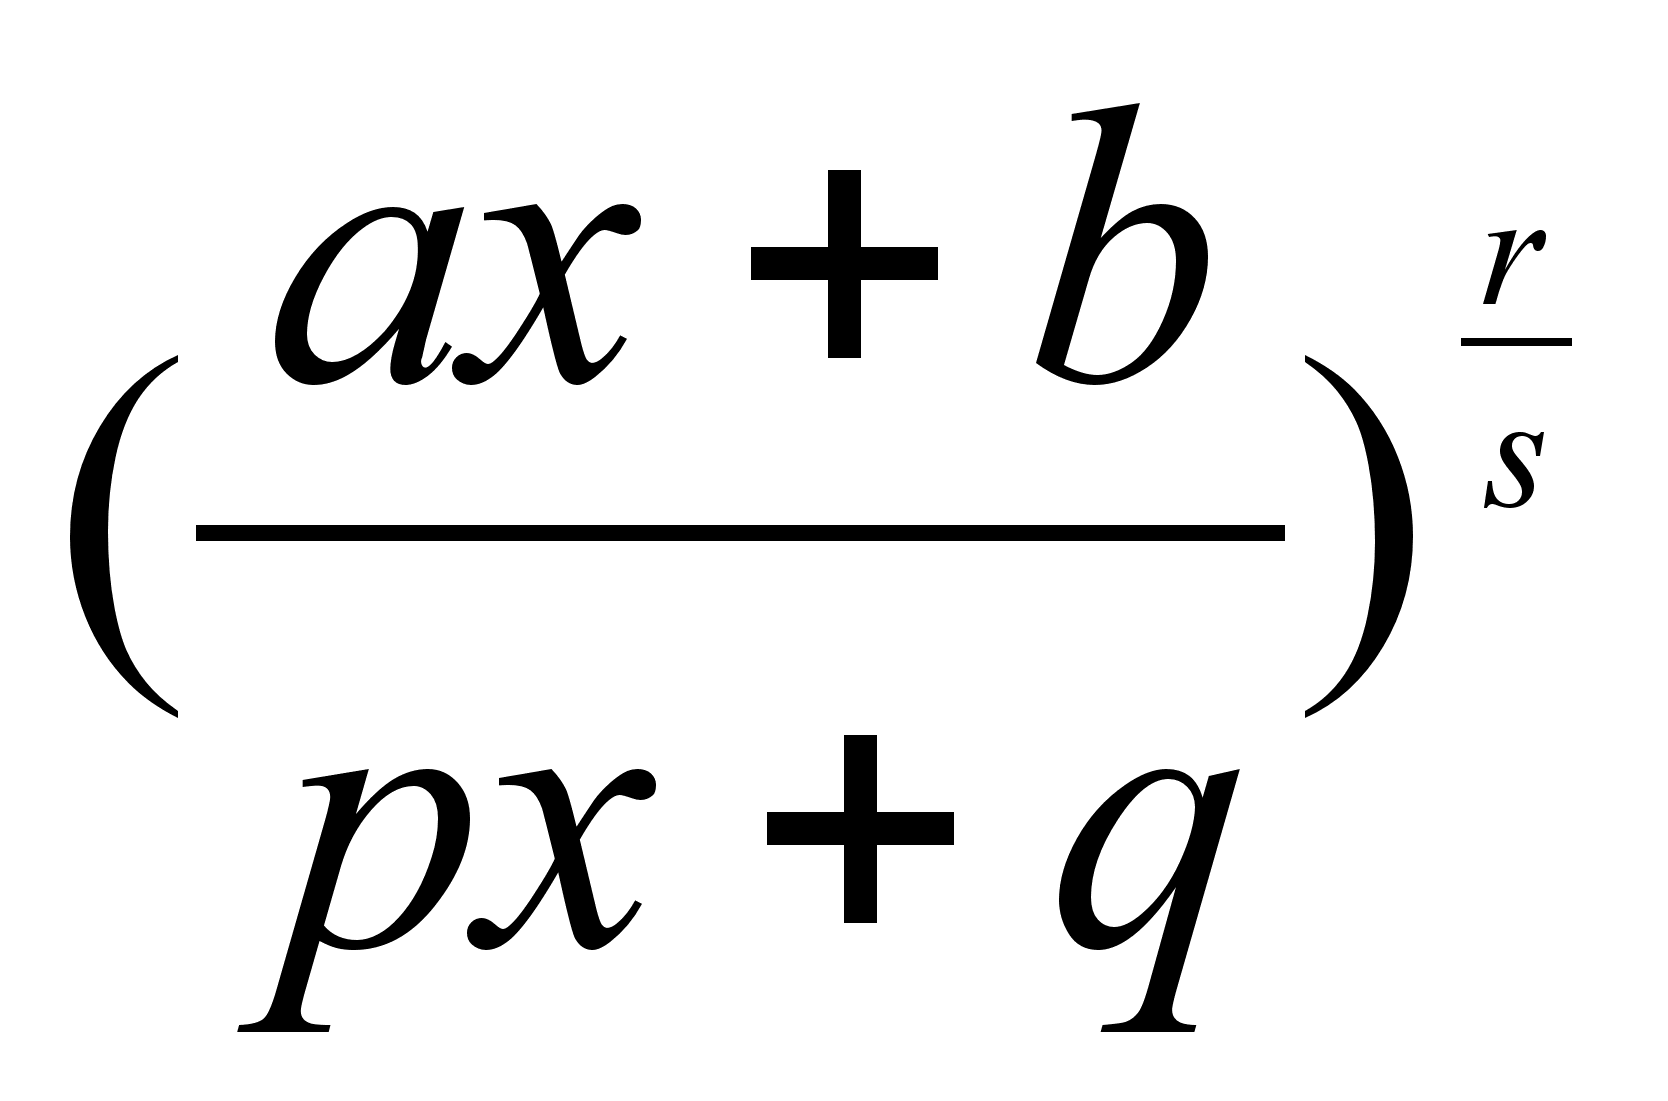 …)dx,
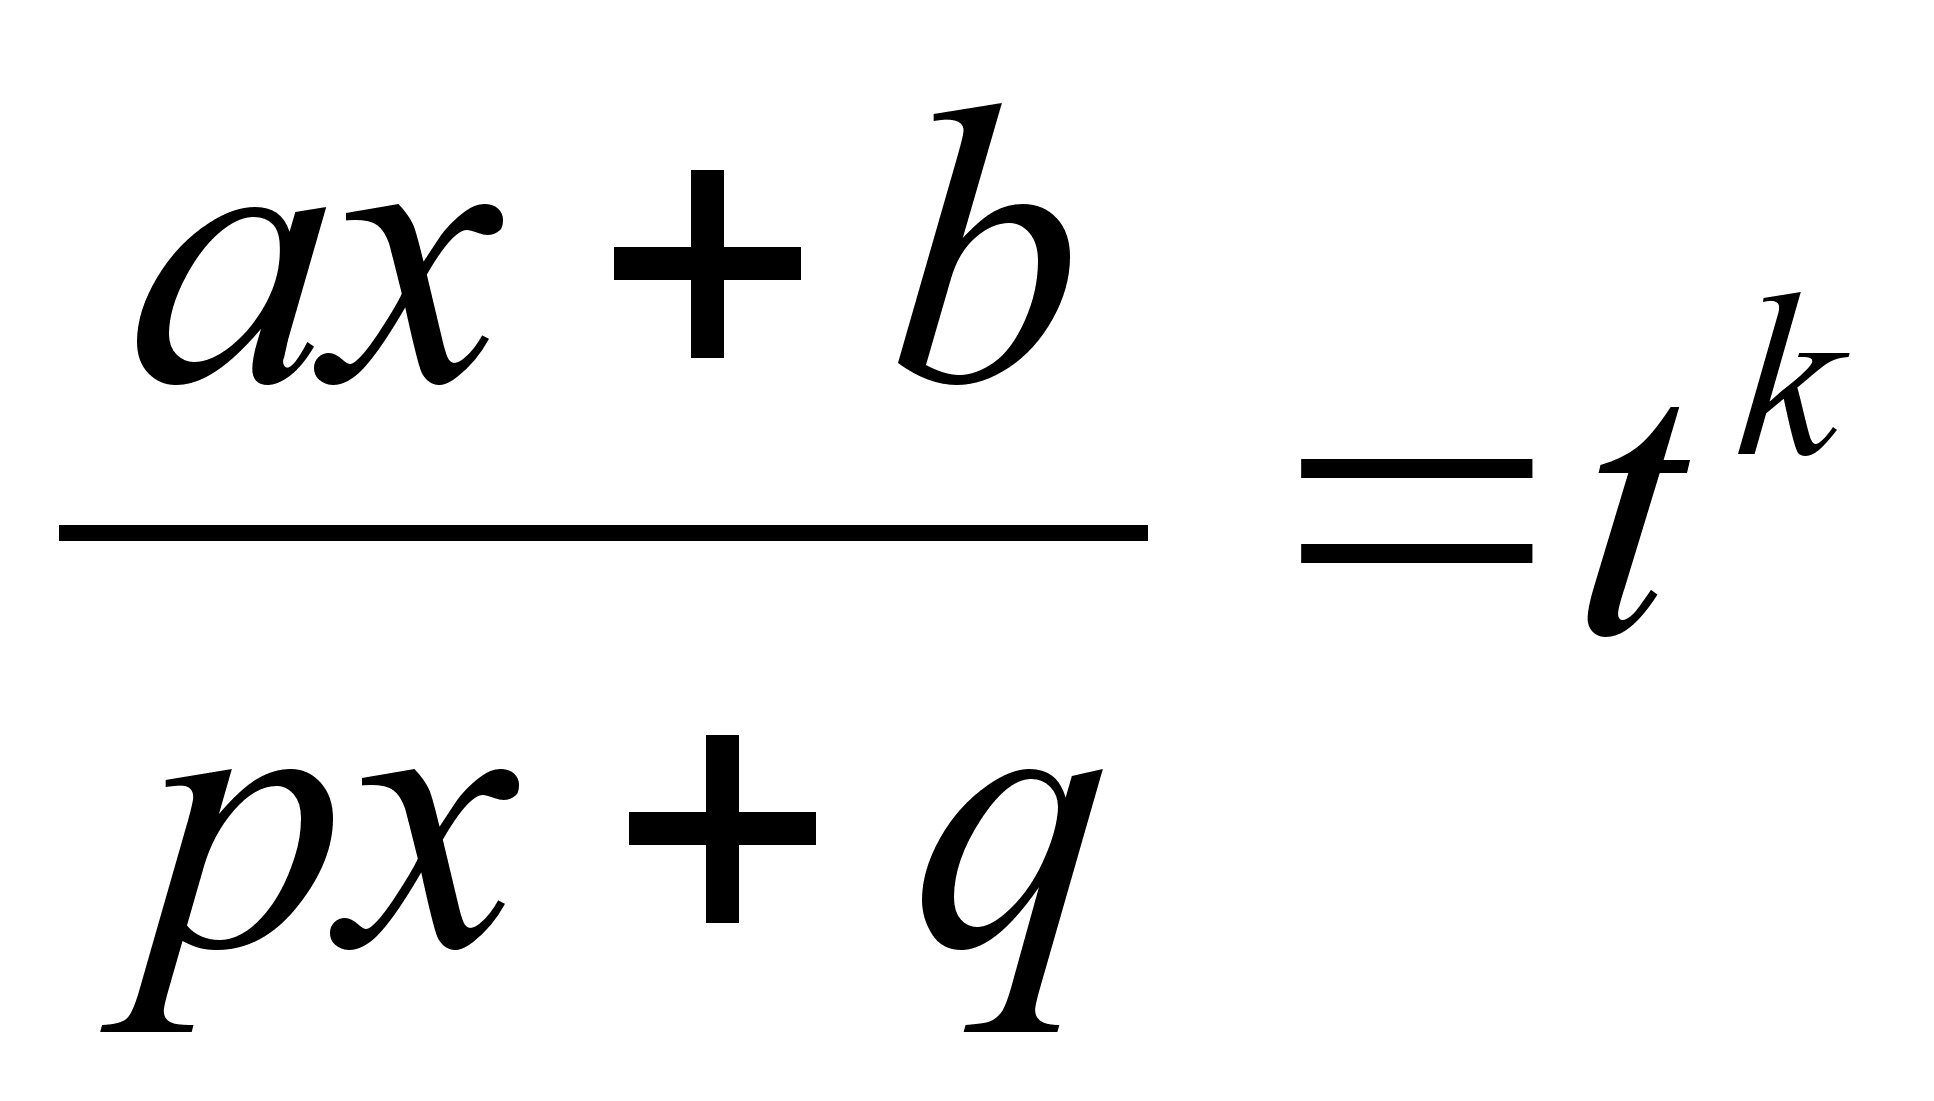 ,
x=
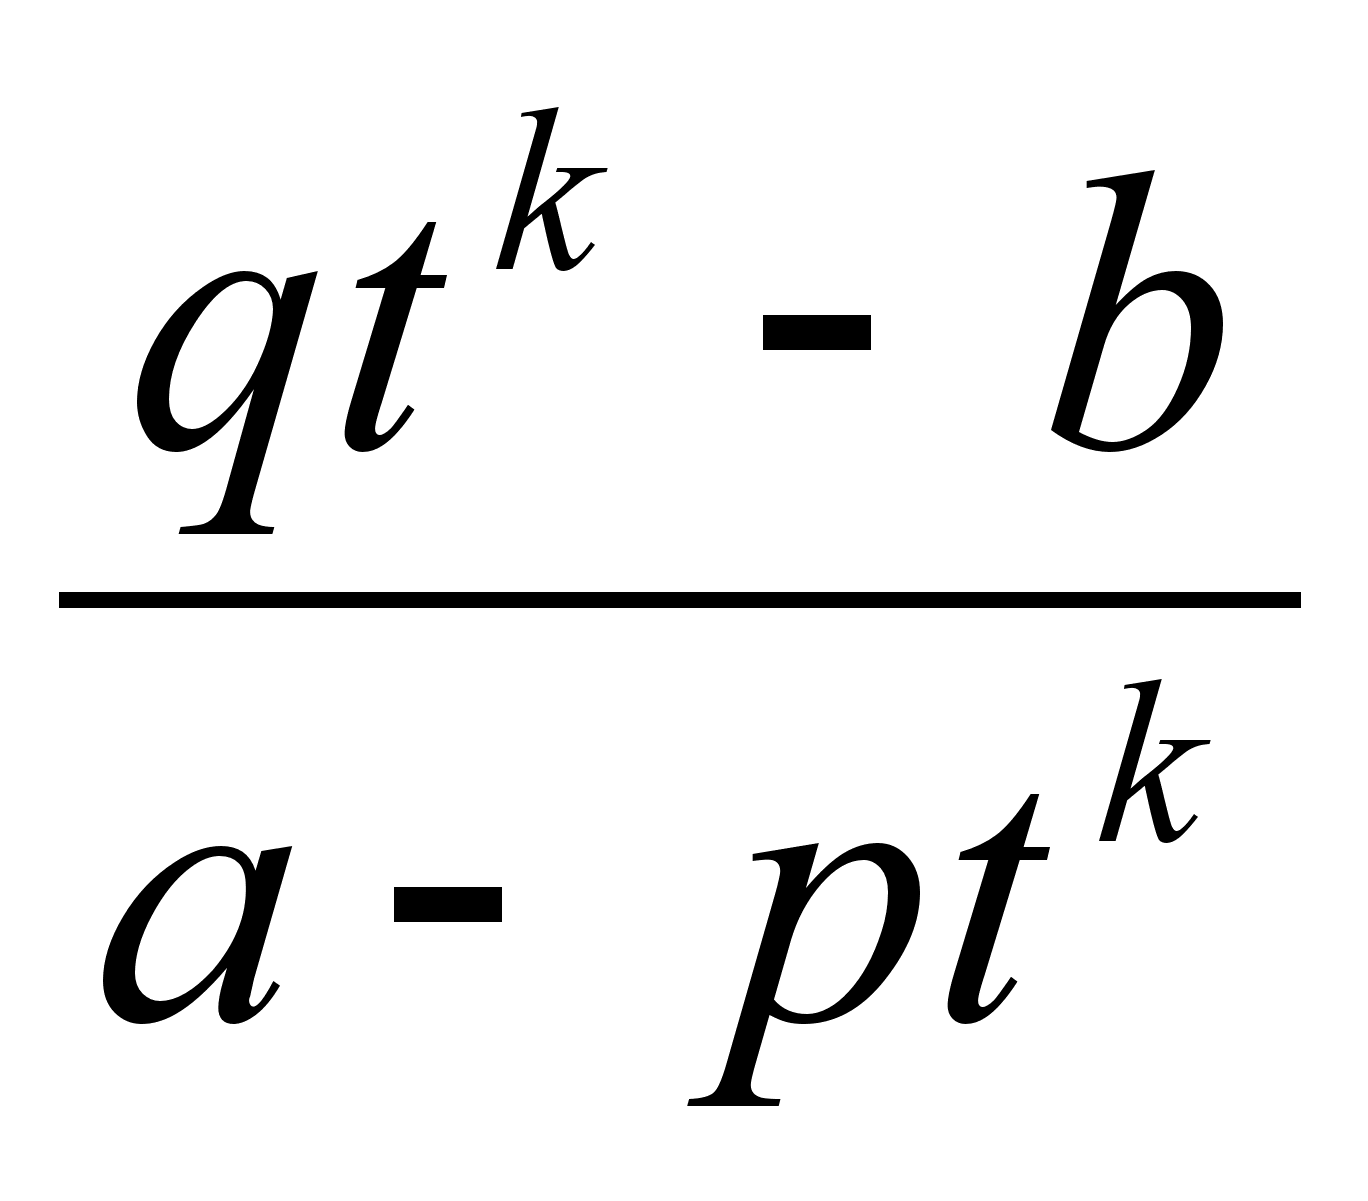 ,
dx=
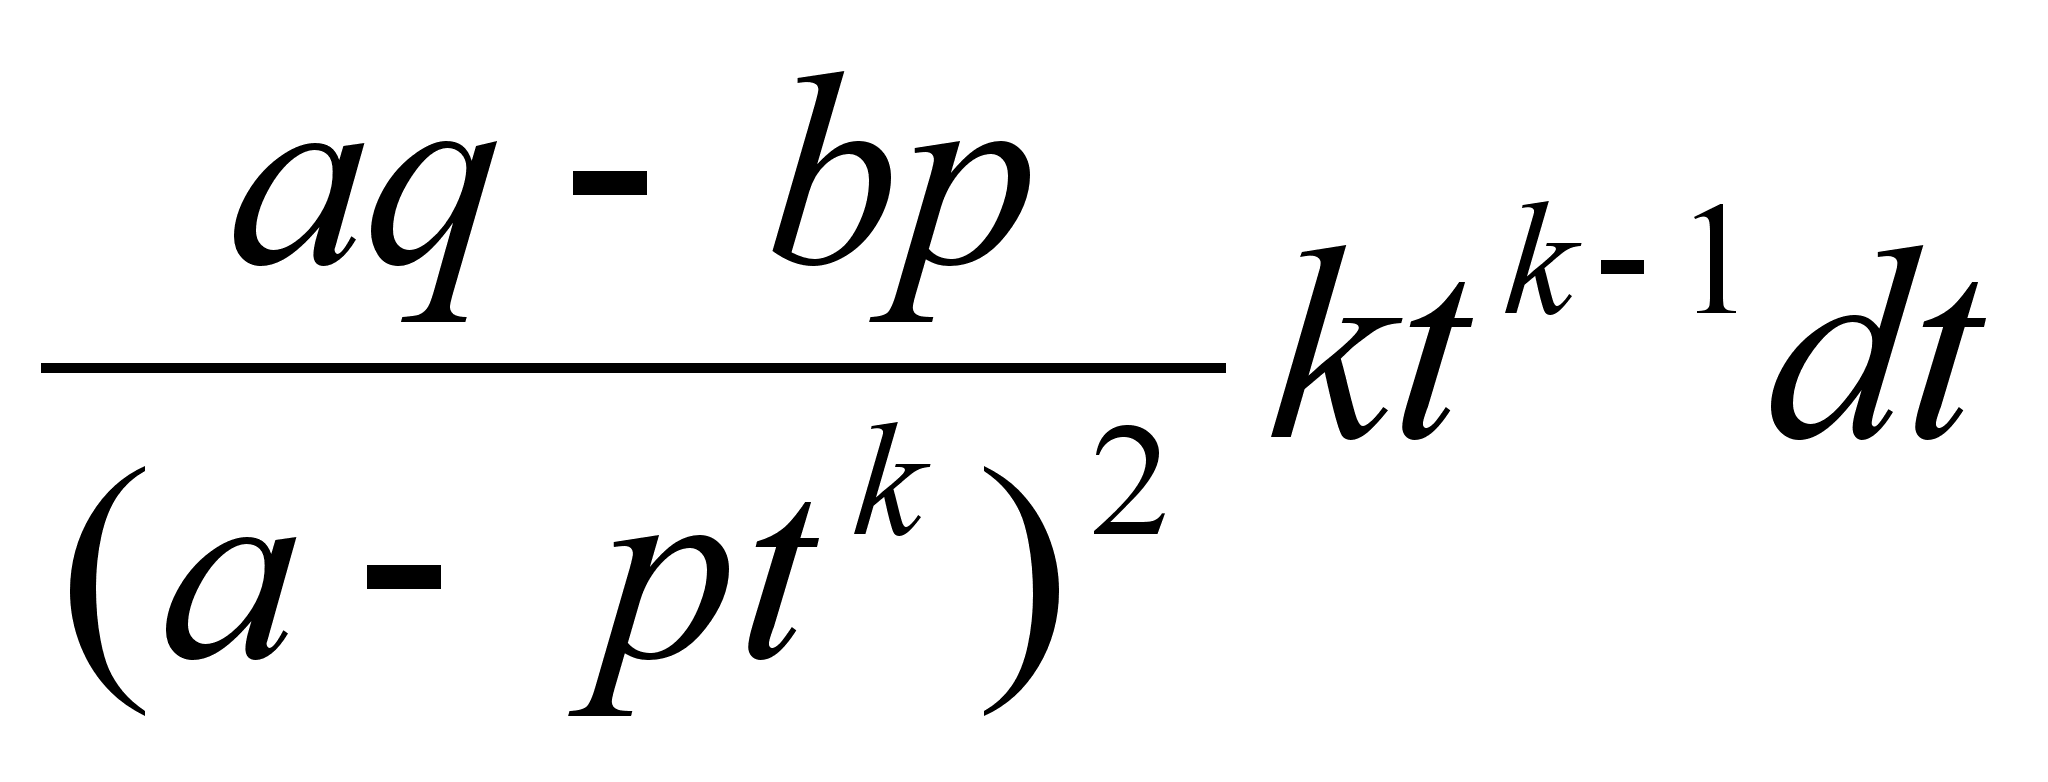
1
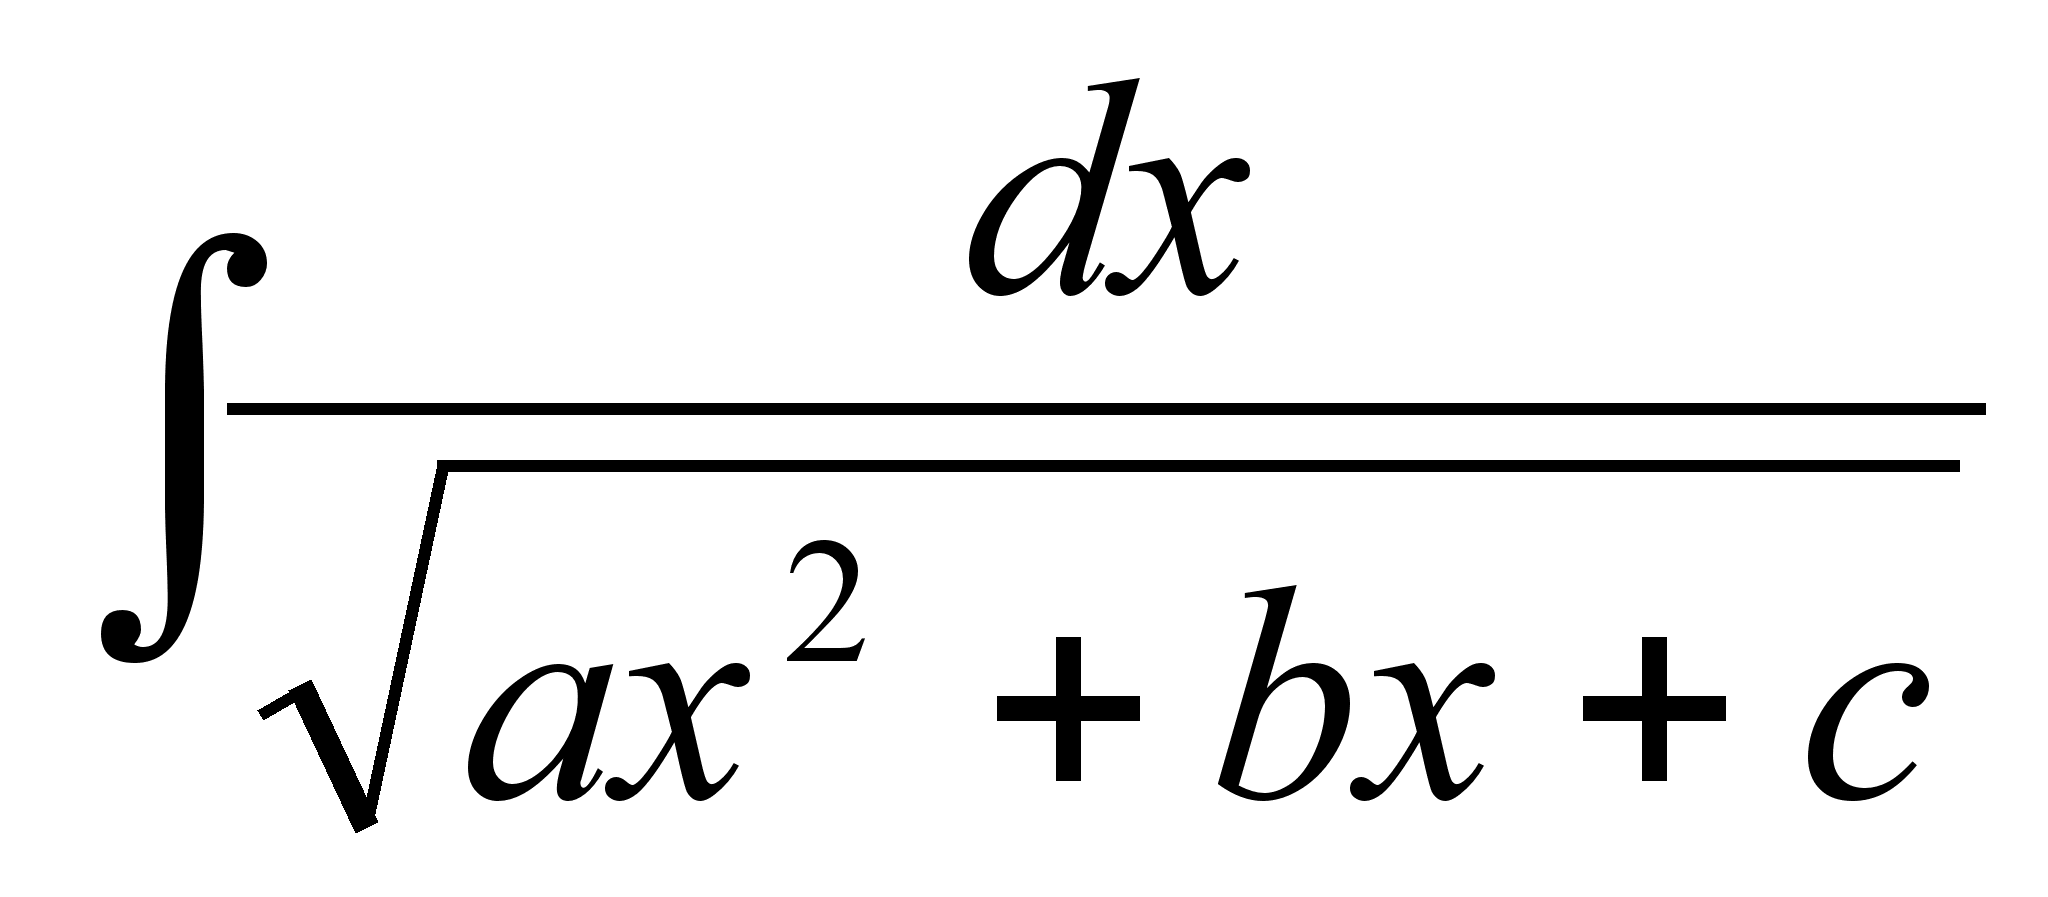 Вынести 1/a
или 1/-a.
И выделим полные
квадраты.
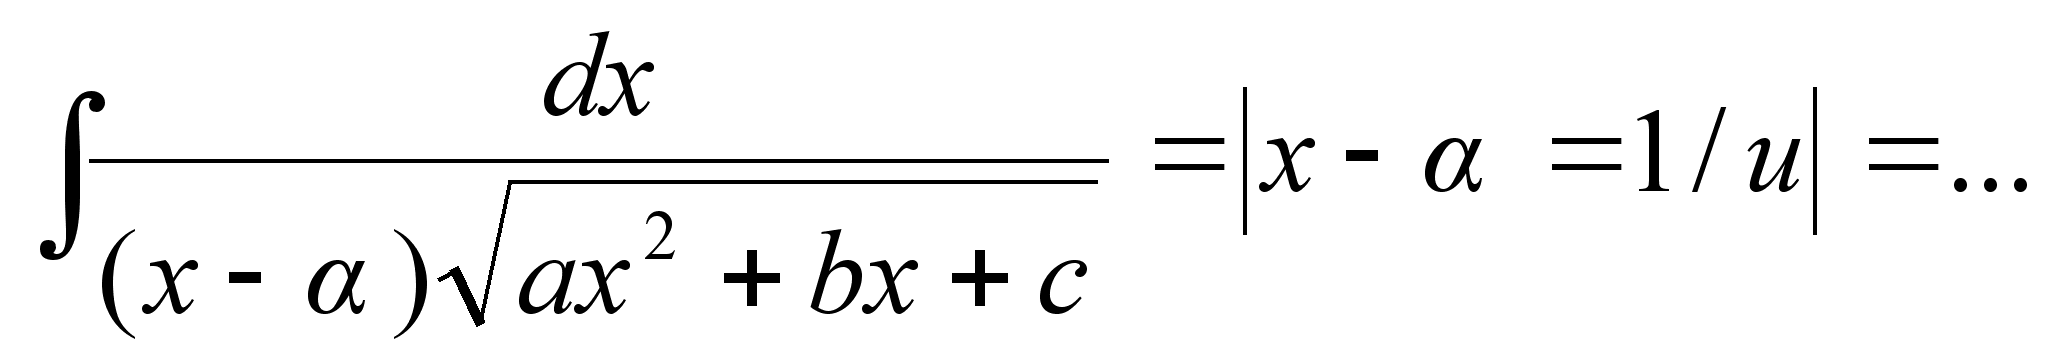
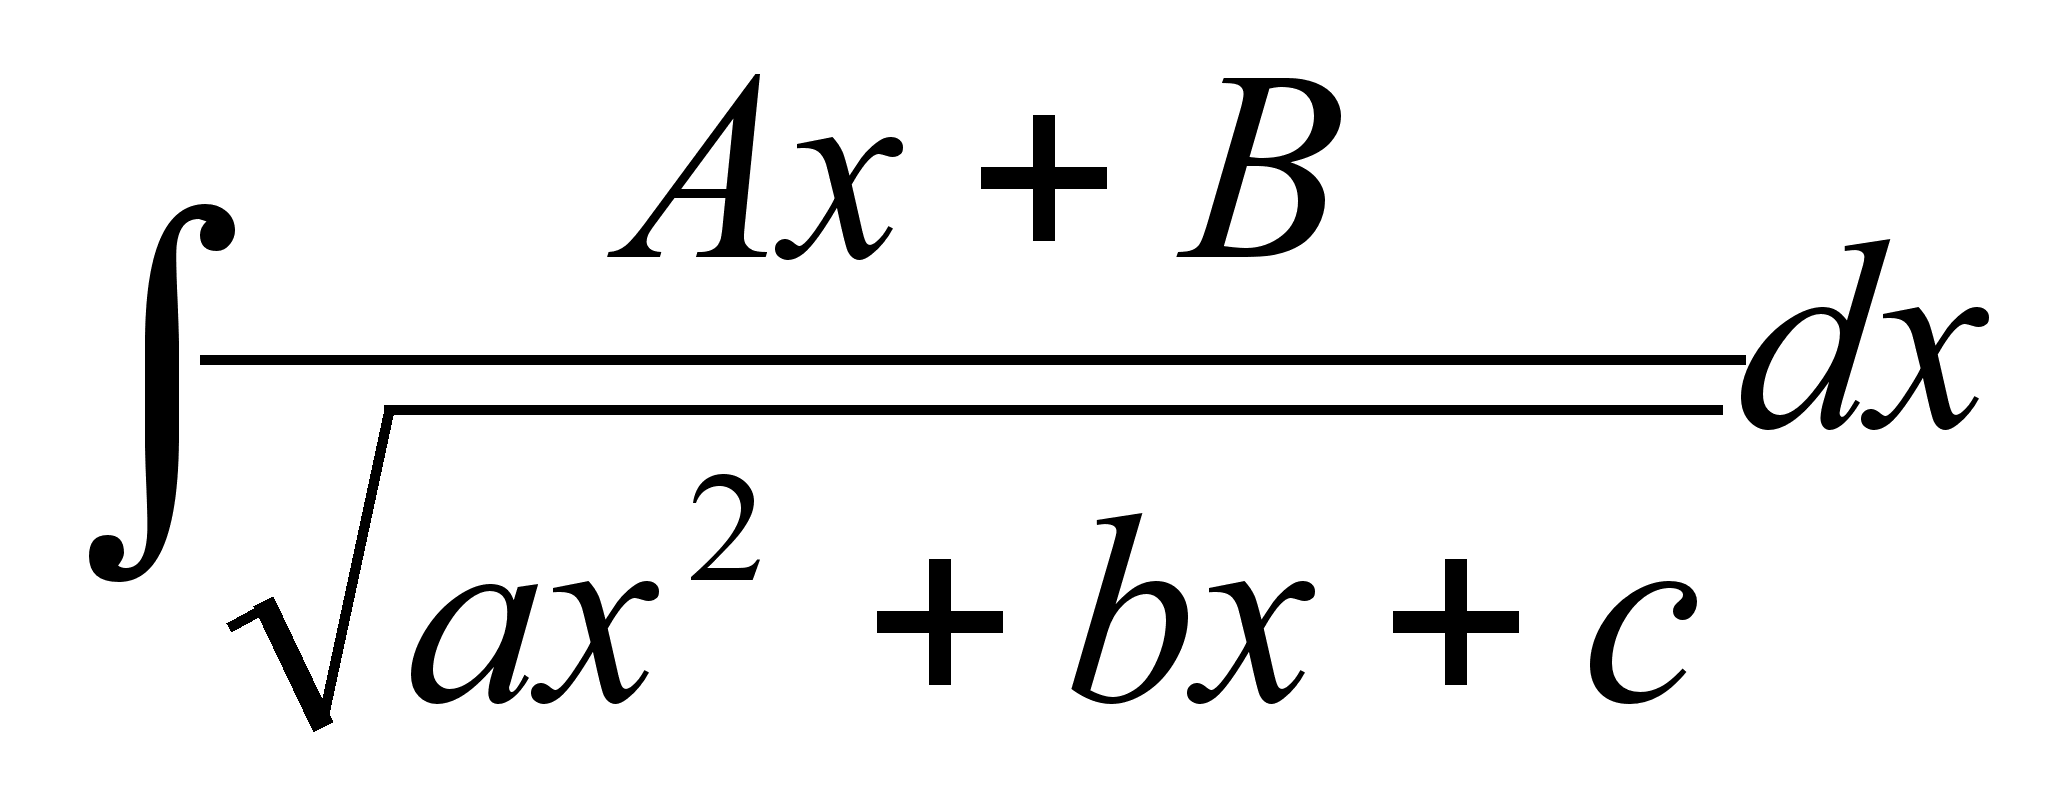 Разбить на
два интеграла.
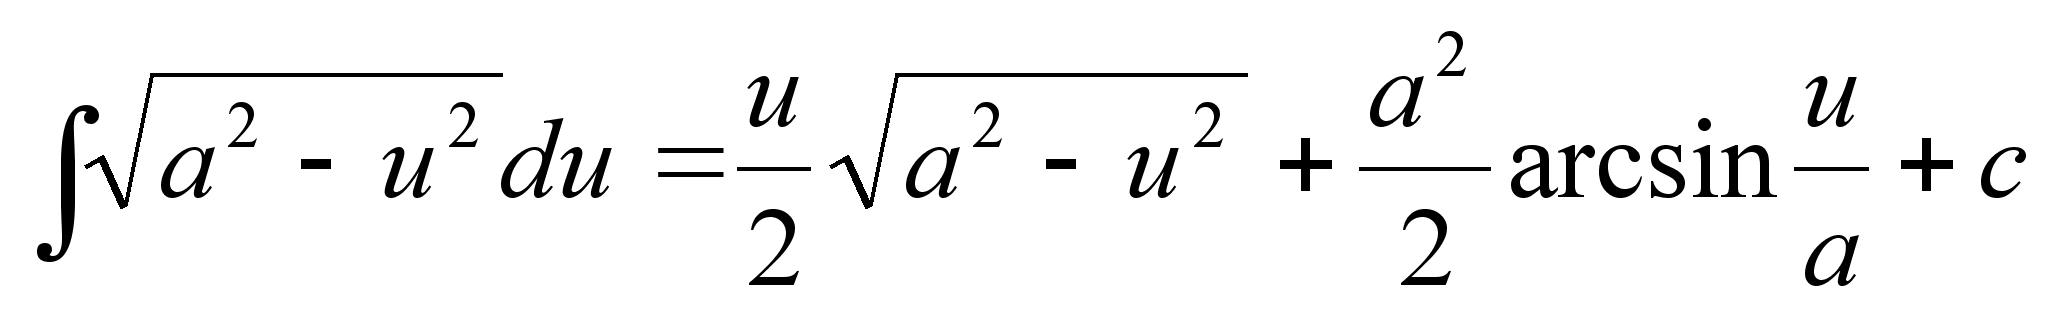
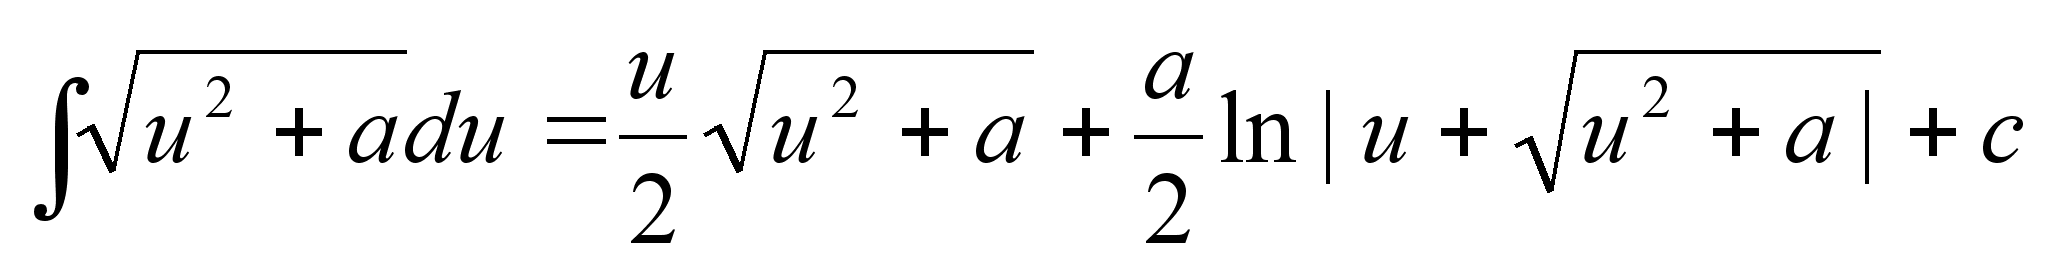
1
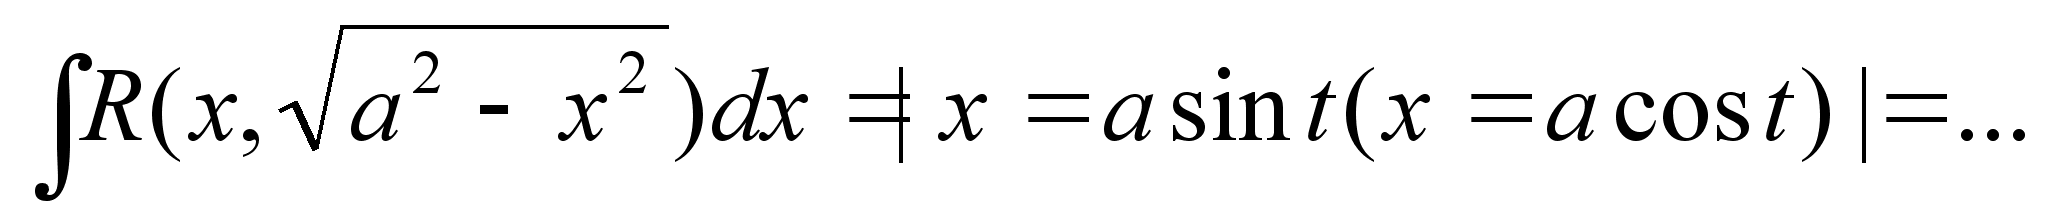
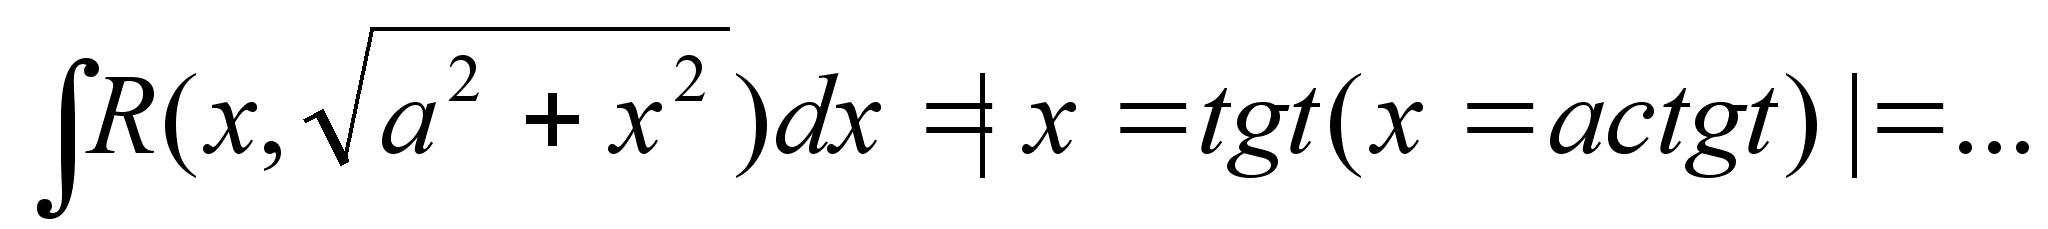
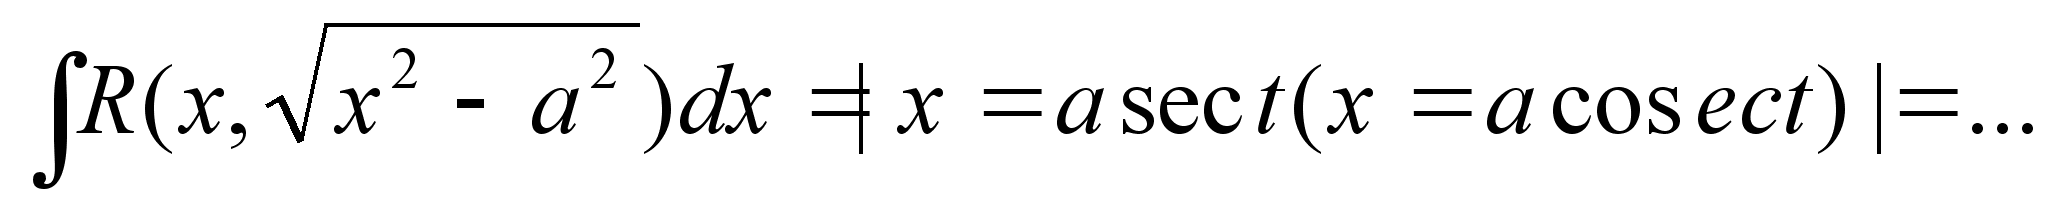
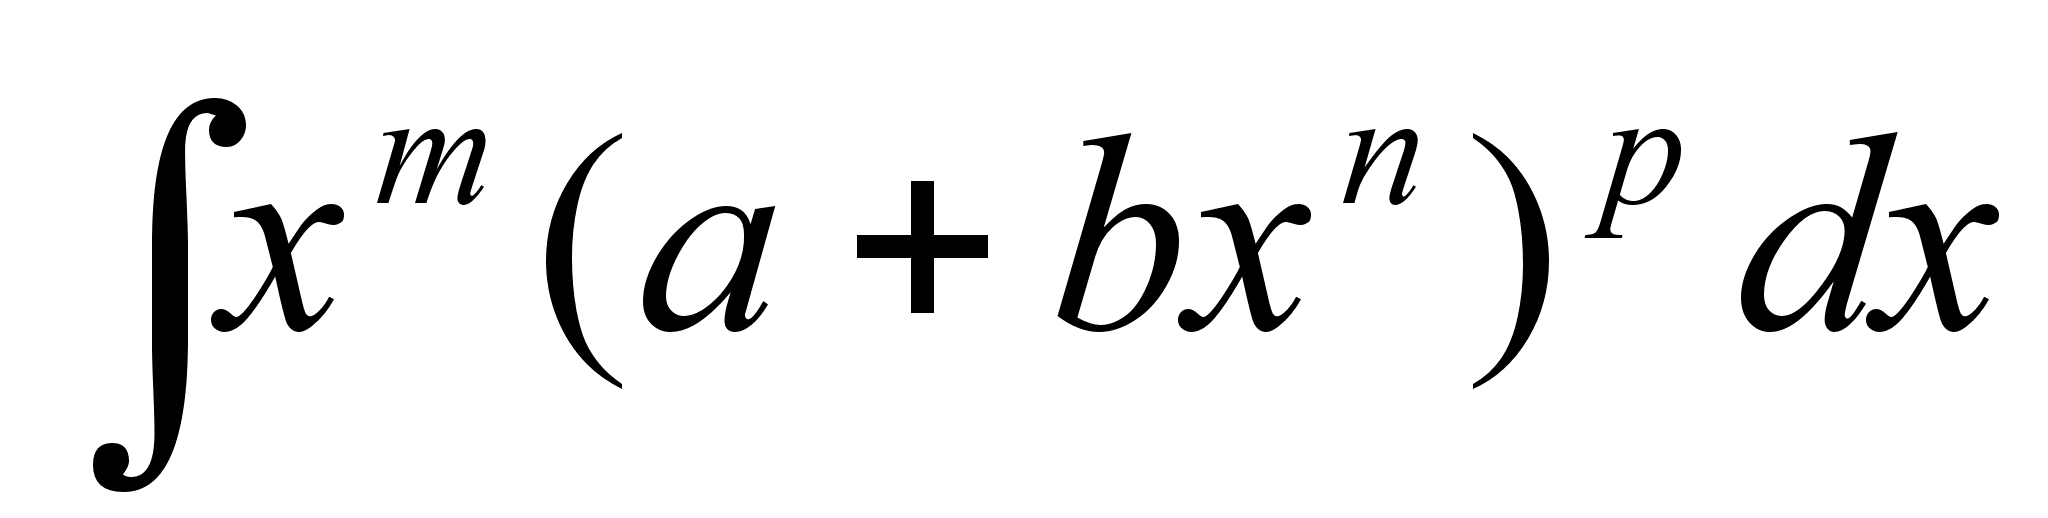 1)p-целое
число x=tS,
где s-
наименьшее
общее кратное
знаменателей
у дробей m
и n.
2) (m+1)/n
–целое число:
a+bxn=tS;
3) p+(m+1)/n-целое
число: a-n+b=tS
и где s-
знаменатель
дроби p.
10.
Определенный интеграл:
интервал [a,b], в котором задана функция f(x), разбивается на n частичных интервалов при помощи точек a=x0
Значение функции f(I) в какой нибудь точке i[xi–xi–1] умножается на длину этого интервала xi–xi–1, т.е. составляется произведение f(i)(xi–xi–1);
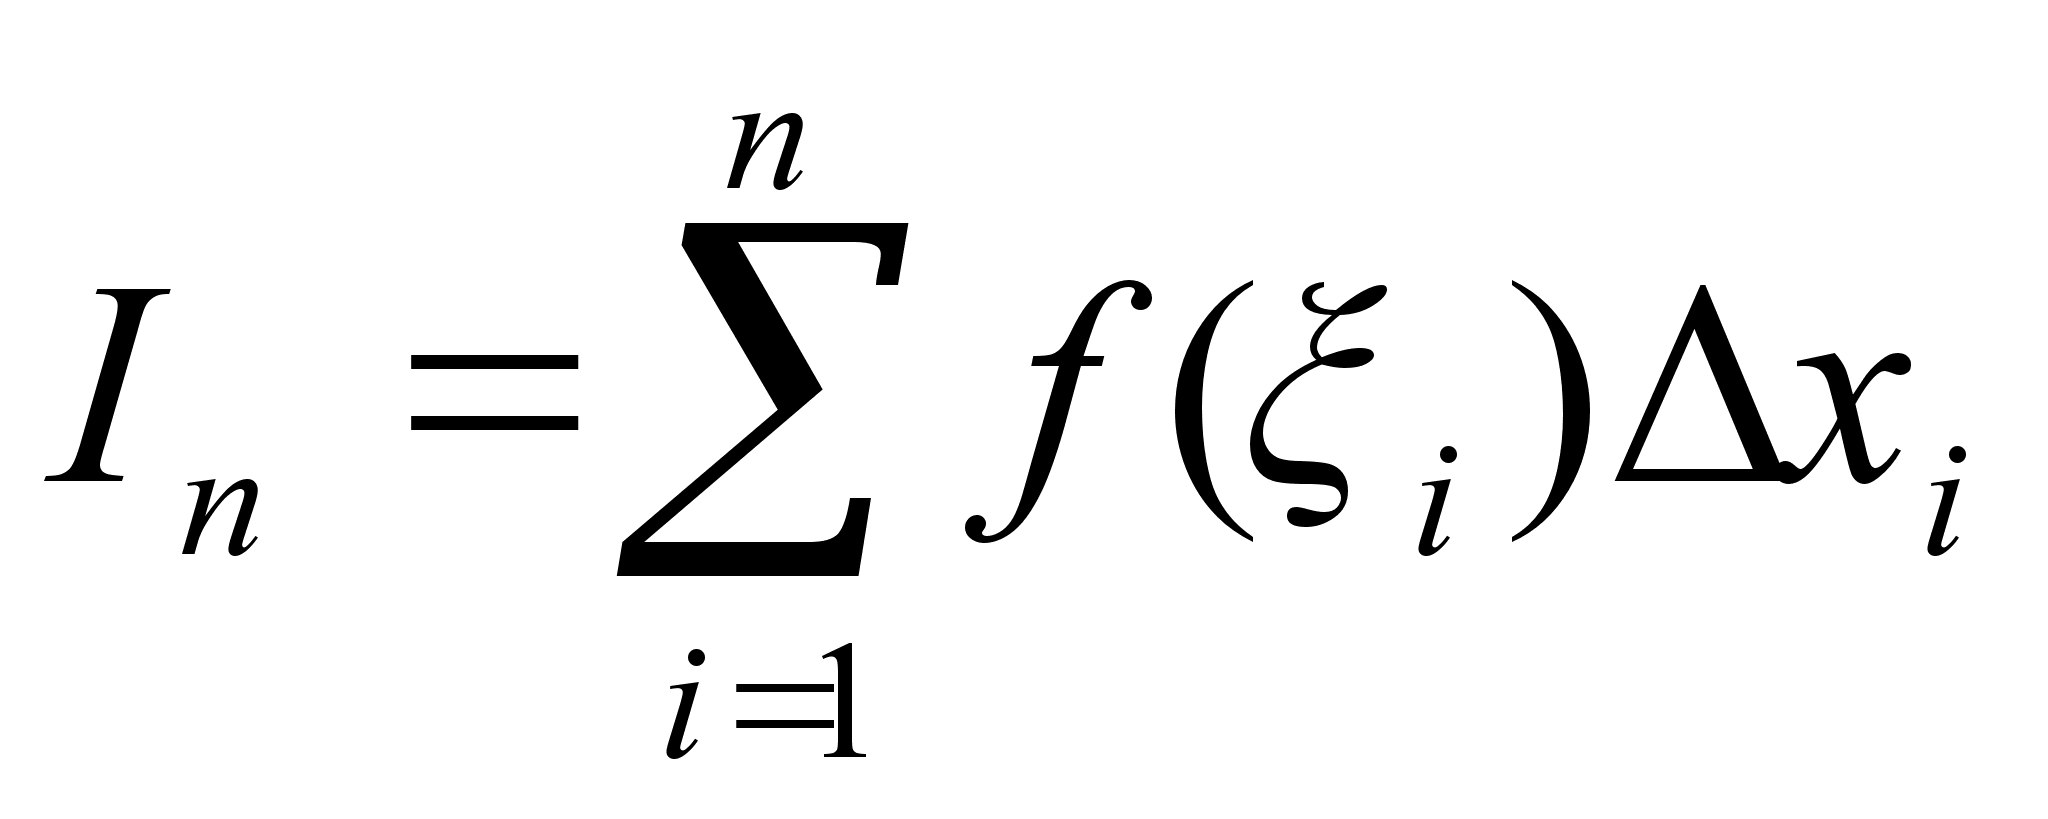 ,
где xi–xi–1=xi;
I=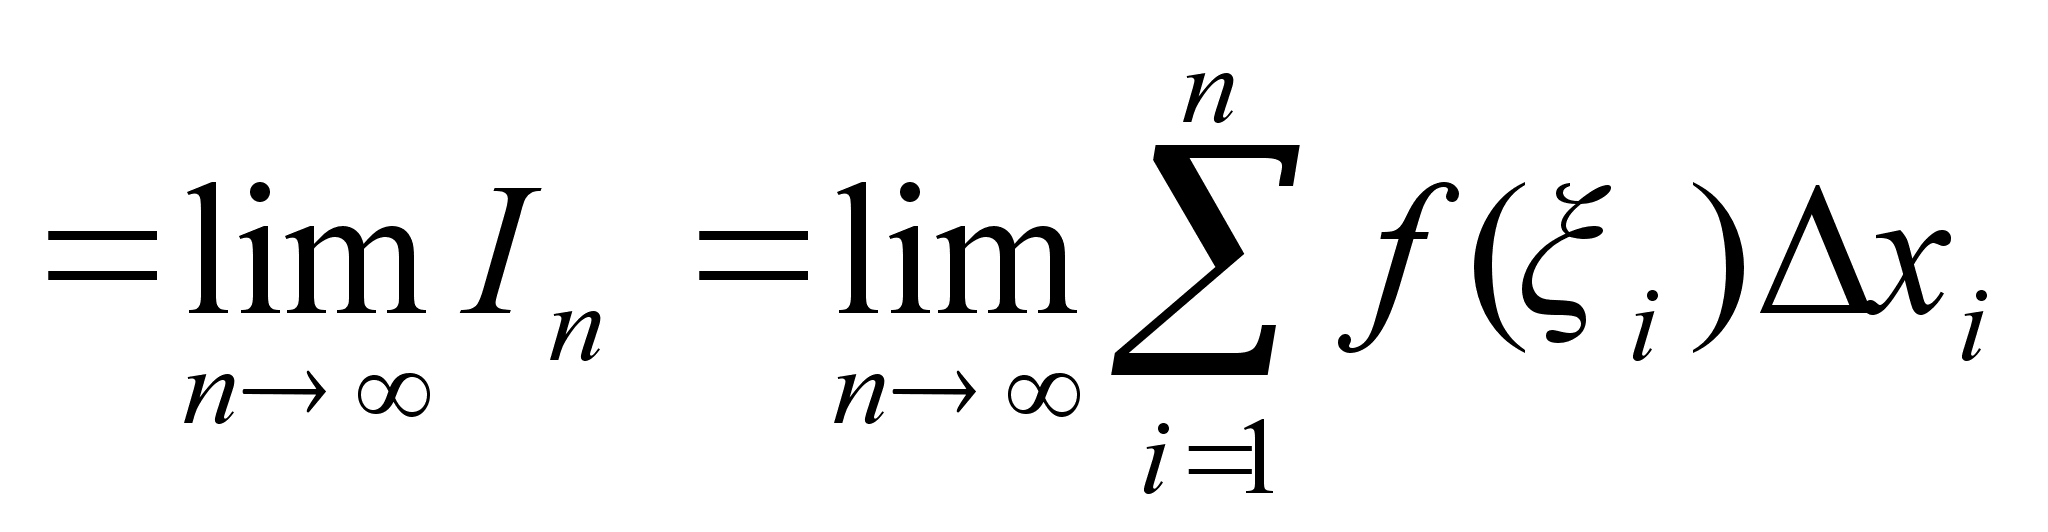 –
этот предел
(если он существует)
называется
определенным
интегралом,
или интегралом
от функции f(x)
на интервале
[a,b],
обозначается
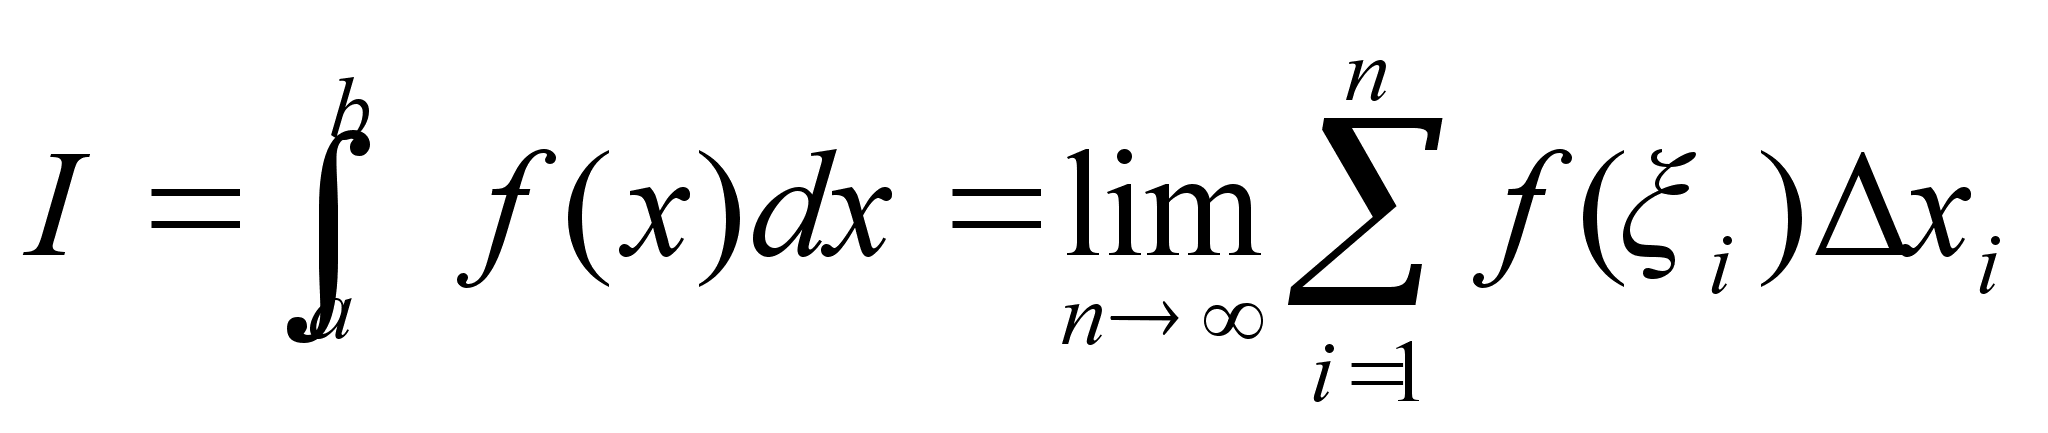
*1.
Определенным
интегралом
называется
предел интегральной
суммы
при стремлении
к нулю длинны
наибольшего
частичного
интеграла (в
предположении,
что предел
существует).
Т1.
(Необходимое
условие существования
интеграла):
Если ОИ существует,
т.е. функция
f(x)
интегрируема
не [a,b],
то f(x)
ограничена
на этом отрезке.
Но этого не
достаточно.
Док-во: Функция
Дирихле: