Курс лекций по теории вероятностей
б) два числа k0 = np + p и k0 -1= np + p -1, если число np + p целое.
Пример 19. Если p = q = 1/2, то при четном числе испытаний n число np + p = n/2 + 1 /2— не целое, так что наиболее вероятным является единственное число успехов [n/2 + 1 /2] = n/2. Что совершенно понятно, так как есть нечетное число возможностей — получить 0, 1, …n успехов, причем вероятности получить k и n-k успехов одинаковы.
При нечетном же числе испытаний n число np + p = n/2 + 1 /2 — целое, так что наиболее вероятными (и одинаково вероятными) являются два числа успехов n/2 + 1 /2 и n/2 - 1 /2.
5.3 Номер первого успешного испытания
Рассмотрим схему Бернулли с вероятностью успеха p в одном испытании. Испытания проводятся до появления первого успеха. Введем величину τ , равную номеру первого успешного испытания.
Теорема 13. Вероятность того, что первый успех произойдет в испытании с номером k, равна
P(τ = k) = p qk-1.
Д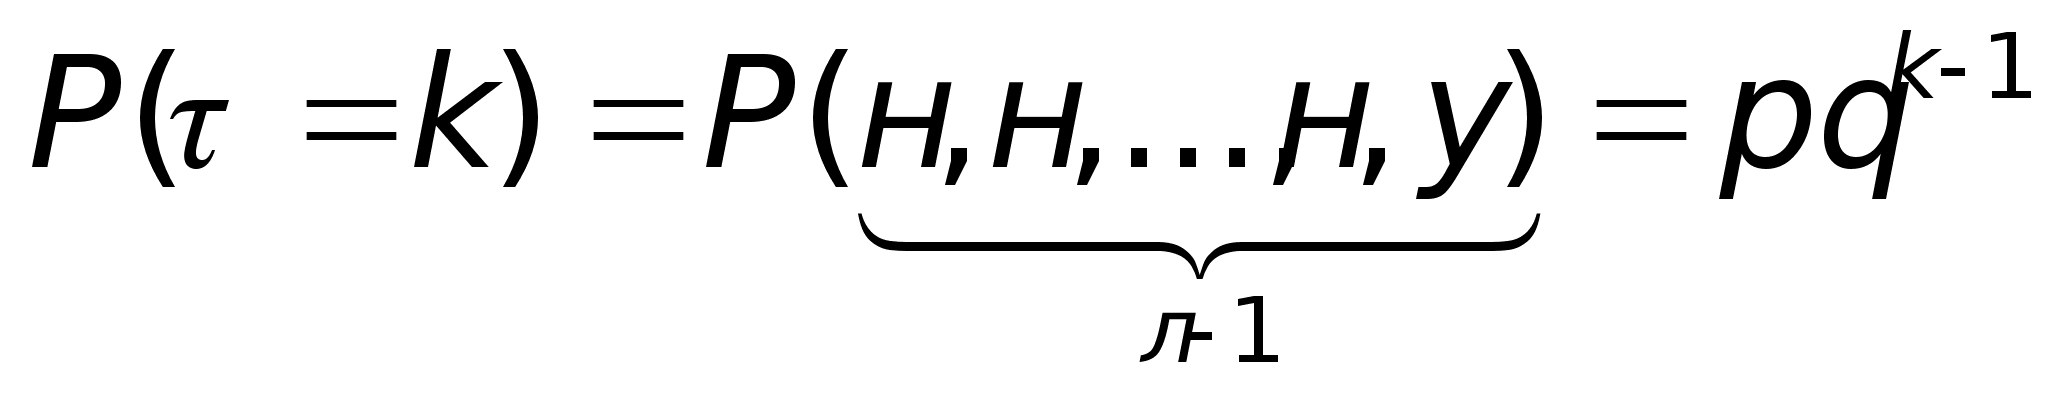
оказательство.
Действительно,
Определение 21. Набор чисел {p qk-1 } называется геометрическим распределением вероятностей и обозначается Gp или G(p).
Геометрическое распределение вероятностей обладает интересным свойством, которое можно назвать свойством «нестарения». Пусть величина τ обозначает, скажем, время безотказной работы (измеряемое целым числом часов) некоторого устройства. Предположим, что для величины τ вероятность принять любое свое значение k в точности равна pqk-1. Справедливо следующее утверждение.
Теорема 14. Пусть P(τ = k) = p qk-1. Тогда для произвольных n, k 0
P(τ > n+k τ > n) = P(τ > k)
Данному равенству можно придать следующее звучание: если известно, что устройство проработало без отказов n часов, то вероятность ему работать еще не менее k часов точно такая же, как вероятность проработать не менее k часов для нового устройства.
Можно прочесть эту формулу и так: вероятность работающему устройству проработать еще сколько-то часов не зависит от того момента, когда мы начали отсчет времени, или от того, сколько уже работает устройство.
Доказательство. По определению условной вероятности,
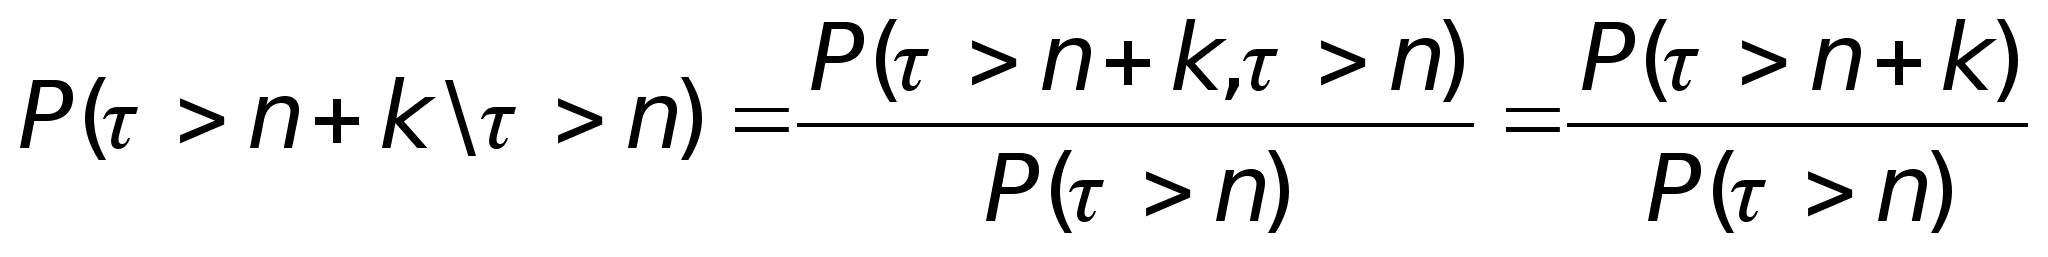 (4)
Последнее равенство следует из того, что событие {τ > n+k} влечет событие {τ > n}, так что пересечение этих событий есть {τ > n+k}. Найдем для произвольного m 0 вероятность P(τ > m).
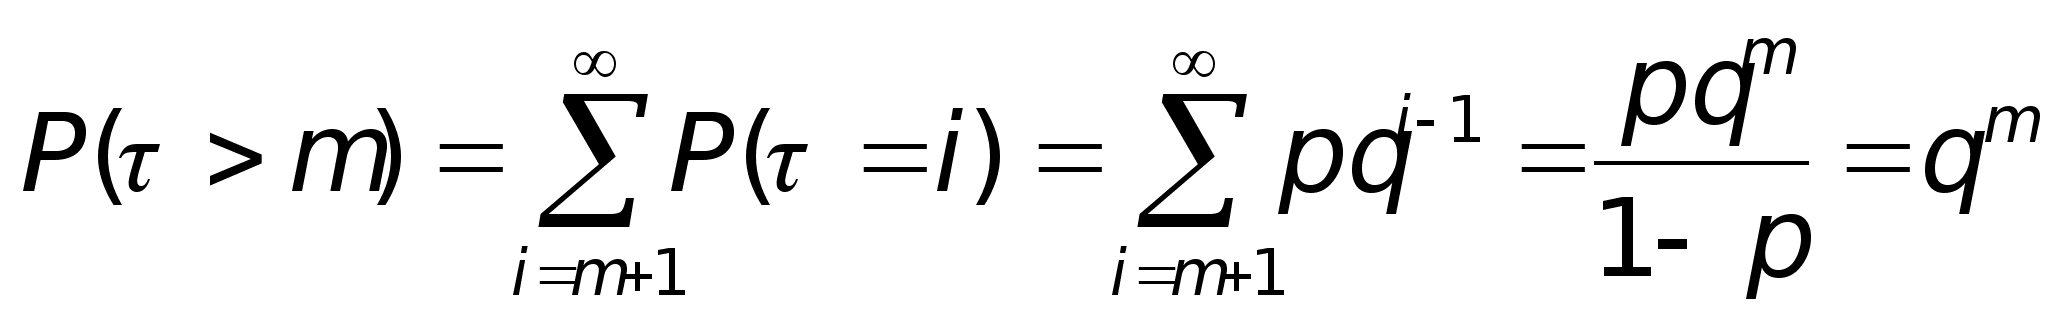
Можно также заметить, что событие {τ > m} означает, что в схеме Бернулли первые m испытаний завершились «неудачами», а это событие имеет вероятность как раз qm.
Возвращаясь к (4), получим
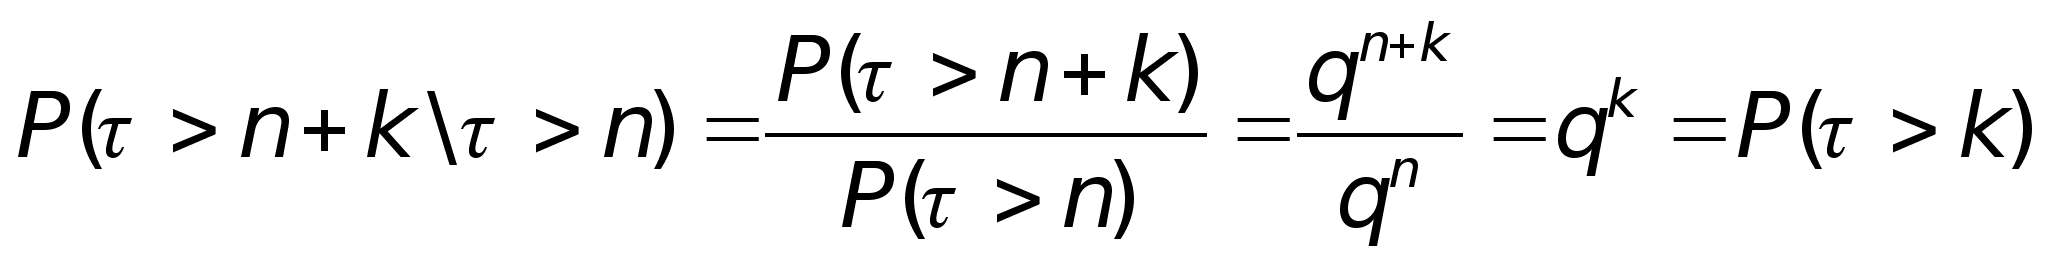
5.4 Приближение гипергеометрического распределения биномиальным
Рассмотрим урну, содержащую N шаров, из которых K шаров — белые, а оставшиеся N-K шаров — черные. Из урны наудачу (без возвращения) выбираются n шаров. Вероятность PN,K(n, k) того, что будет выбрано ровно k белых и n-k черных шаров, находится по формуле (см. определение 8 гипергеометрического распределения вероятностей):
Е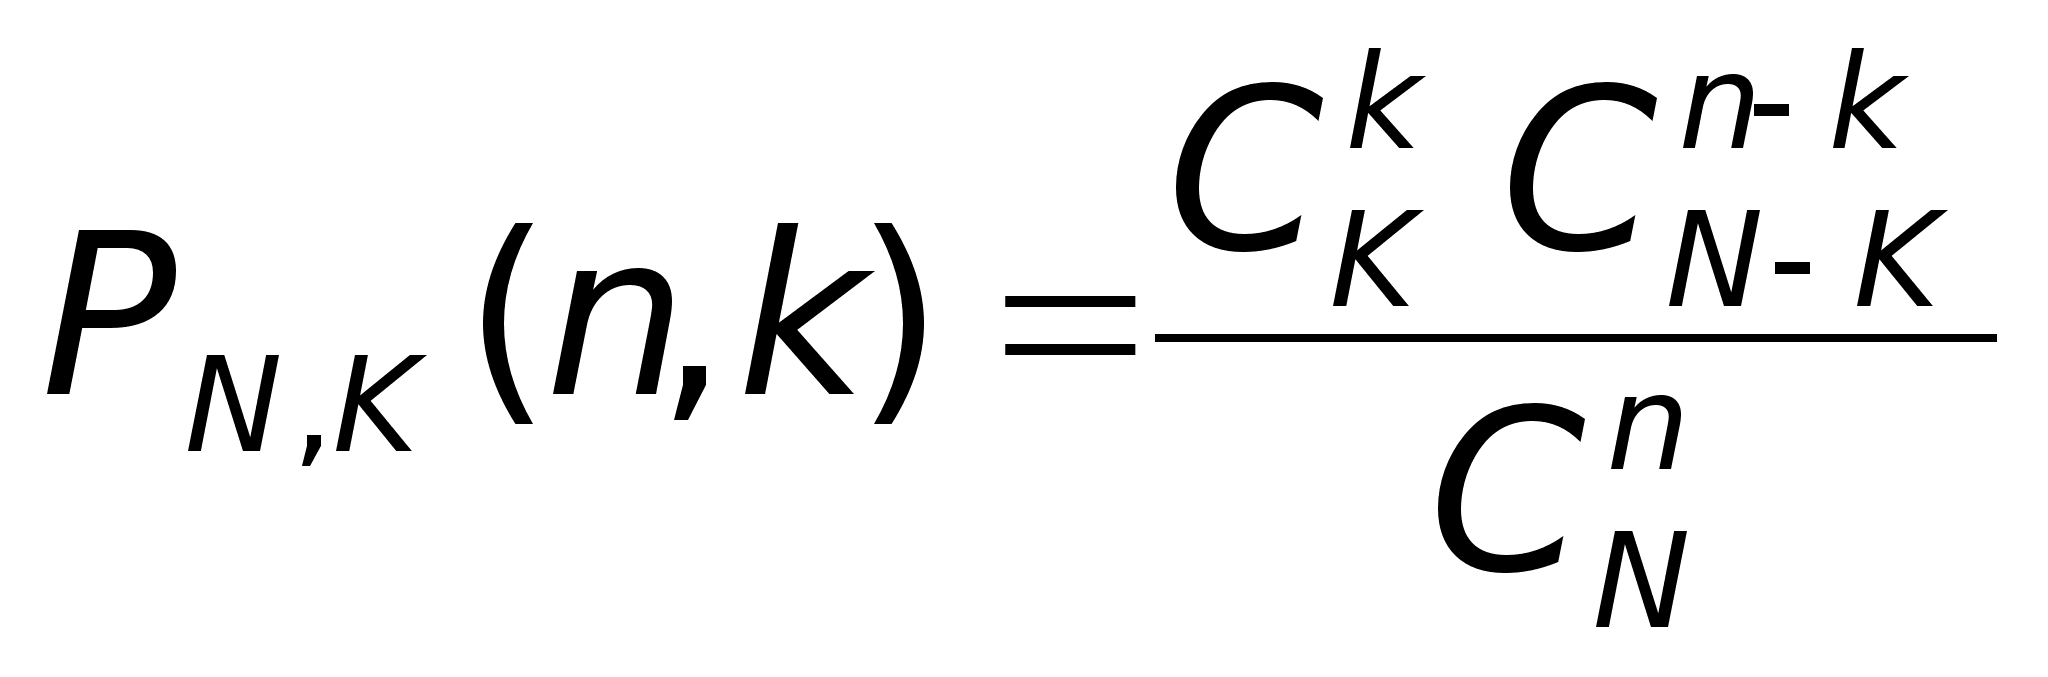
сли
число шаров
в урне очень
велико, то извлечение
одного, двух,
трех шаров
почти не меняет
пропорцию белых
и черных шаров
в урне, так что
вероятности
PN,K(n,
k)
не очень отличаются
от вероятностей
в процедуре
выбора с возвращением
P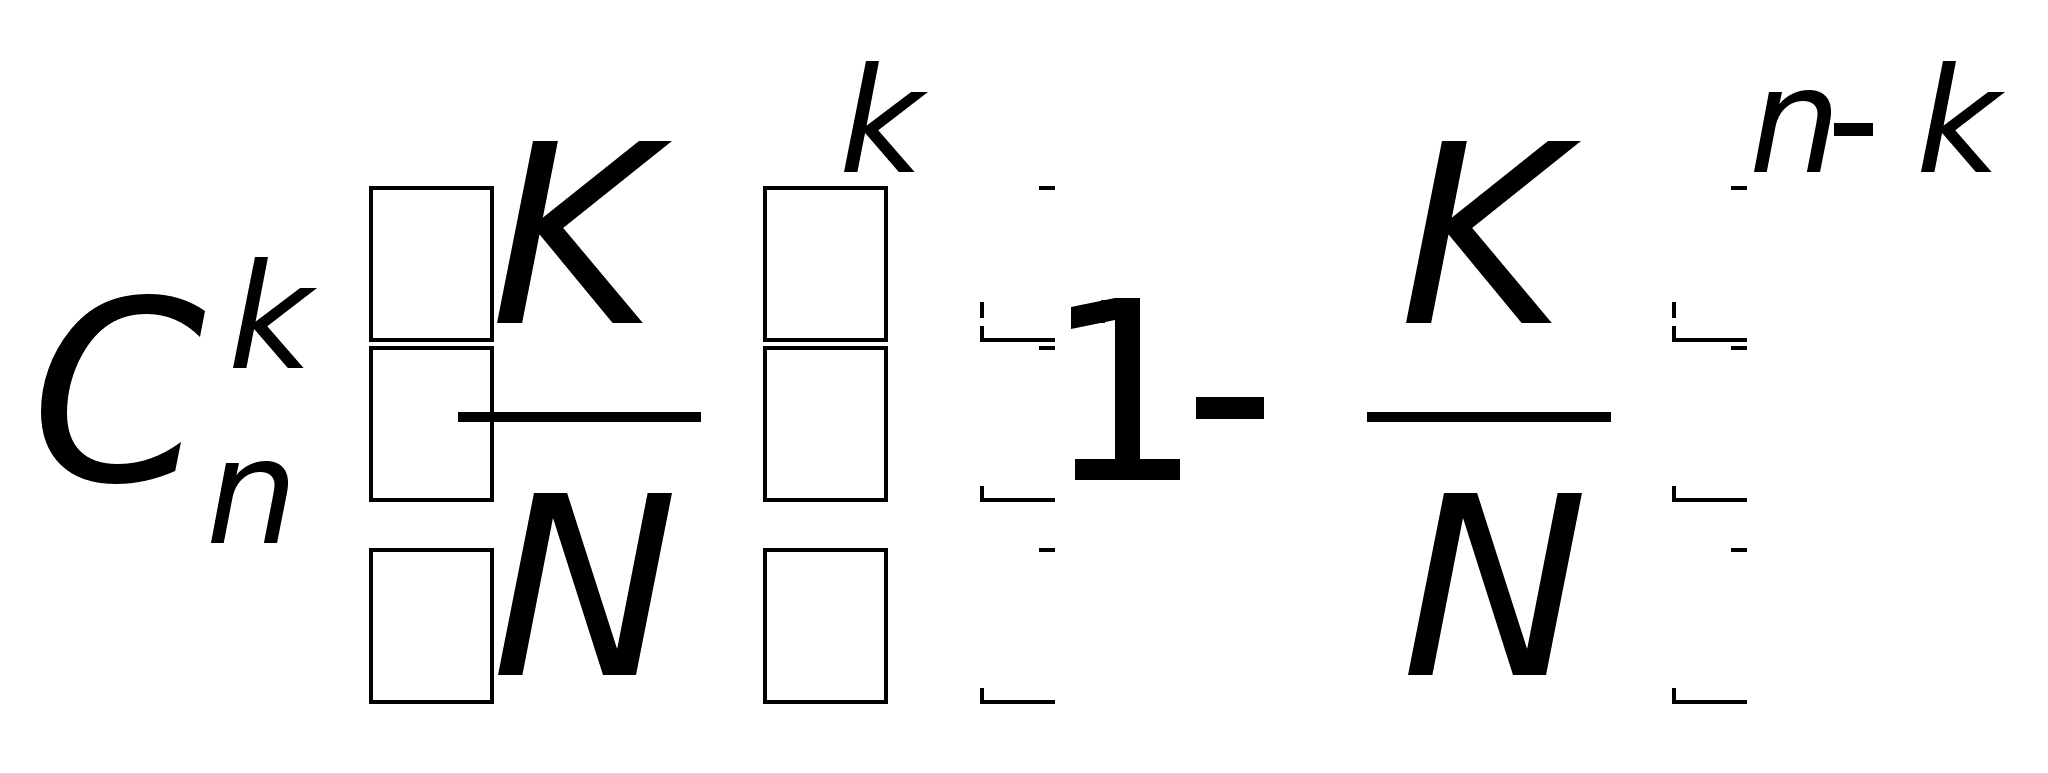
(получить
ровно k
белых шаров
при выборе n
шаров с возвращением)
=
Сформулируем нашу первую предельную теорему.
Т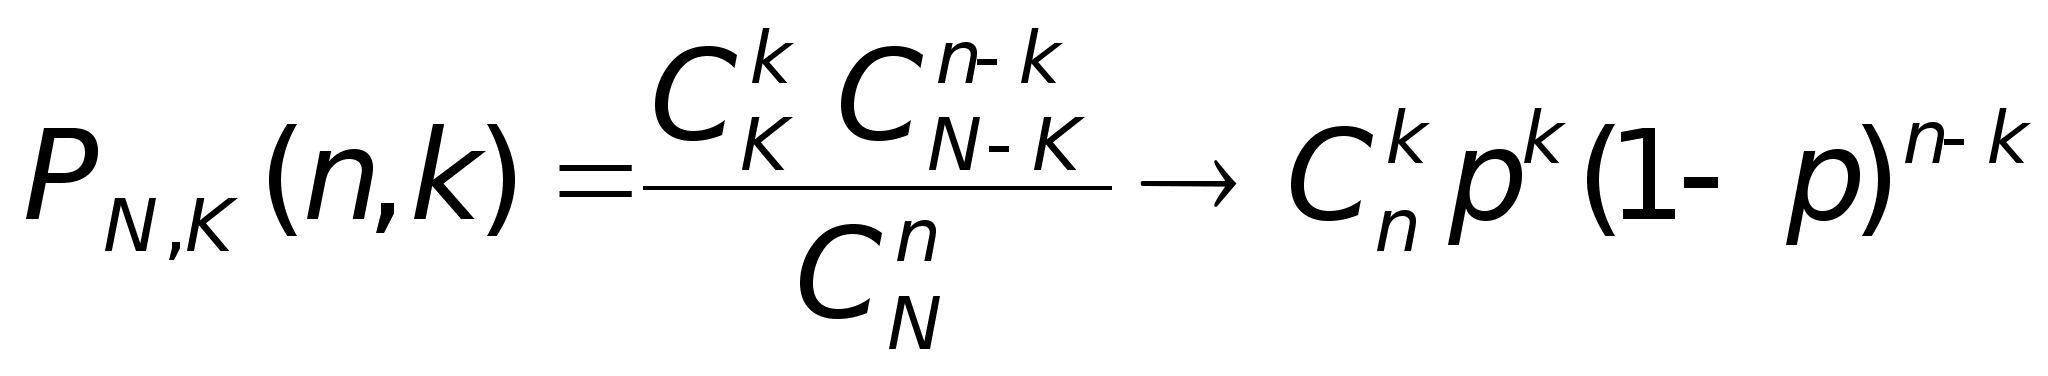
еорема
15. Если N
→ ∞ и K
→ ∞ так, что
K/N
→ p
(0, 1) то для любых
фиксированных
n,
0<=k<=n
5.5 Независимые испытания с несколькими исходами
Рассмотрим следующий пример, когда из двух очень похожих вопросов на один можно ответить, пользуясь формулой Бернулли, а для другого этой формулы оказывается недостаточно:
Пример 20. Игральная кость подбрасывается 15 раз. Найти вероятности следующих событий:
а) выпадет ровно 10 шестерок; б) выпадет ровно 10 шестерок и три единицы.
а) есть 15 испытаний схемы Бернулли с вероятностью успеха 1/6 (выпадение шестерки). Вероятность десяти успехов в 15 испытаниях равна
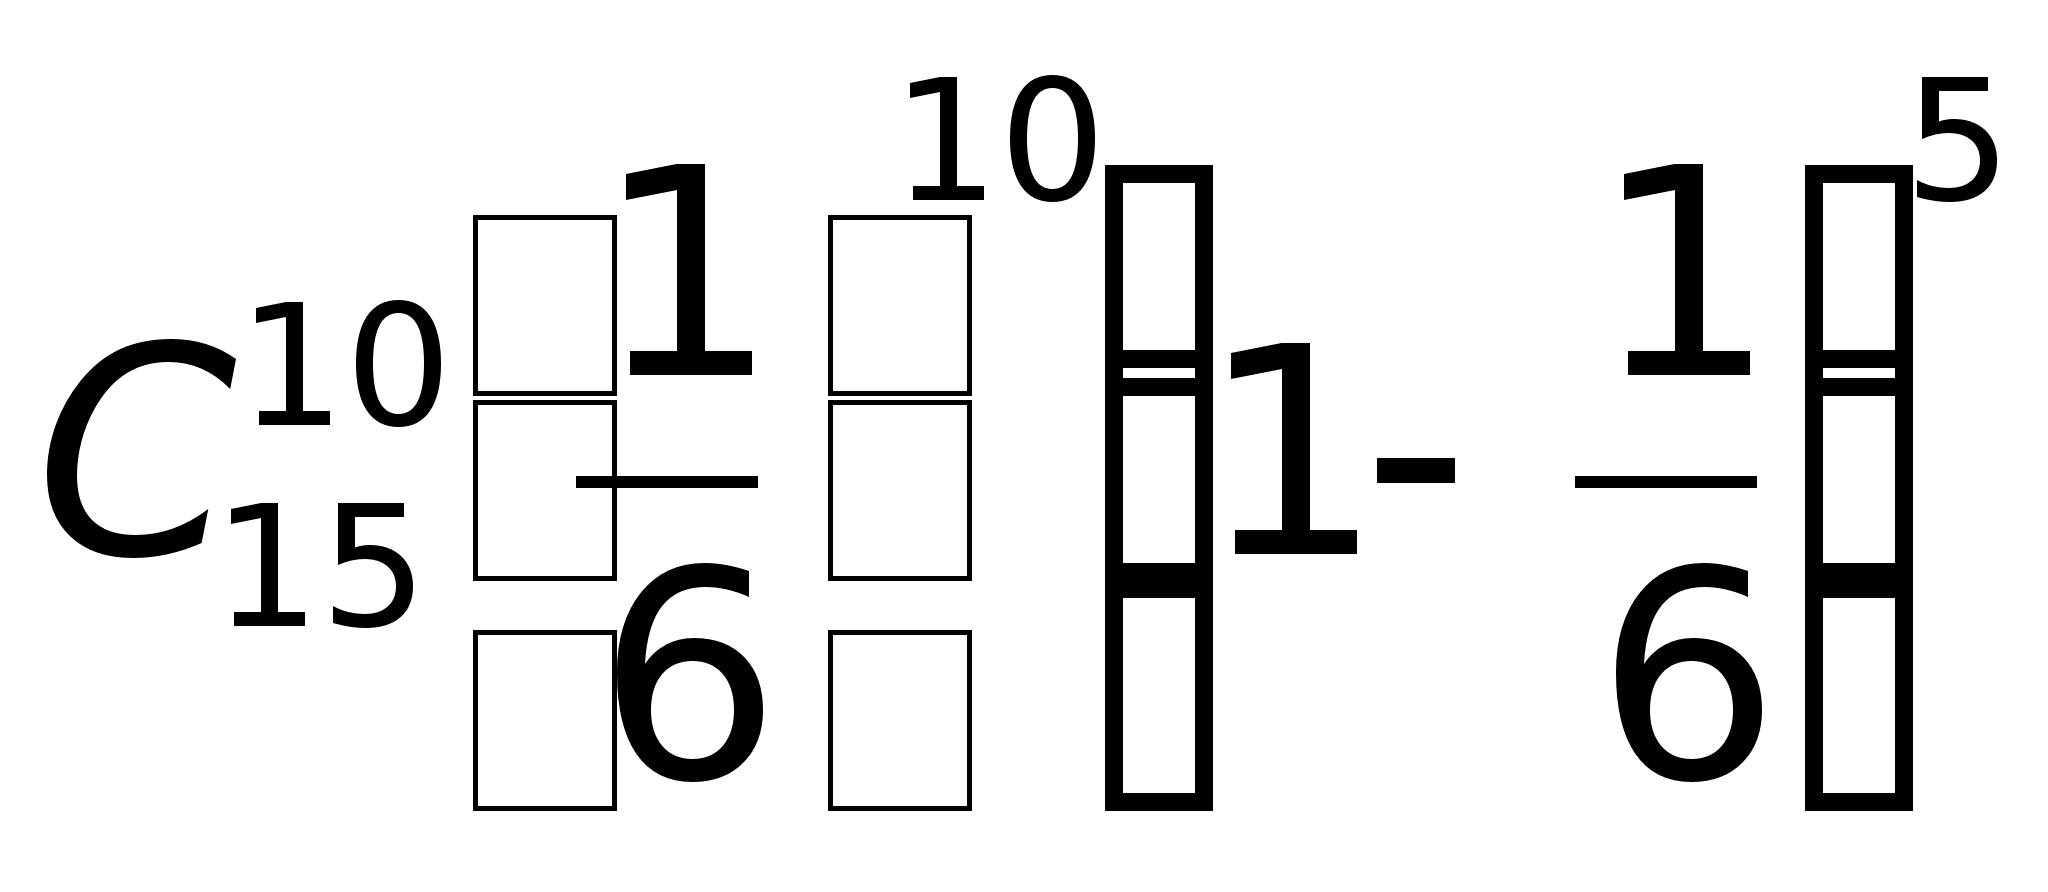
б) здесь каждое испытание имеет три, а не два исхода: выпадение шестерки, выпадение единицы, выпадение остальных граней. Воспользоваться формулой для числа успехов в схеме Бернулли не удается — перед нами уже не схема Бернулли.
Осталось изобрести формулу для подсчета вероятности каждому исходу в нескольких независимых испытаниях выпасть нужное число раз, если в одном испытании возможно не два, а более исходов.
Пусть в одном испытании возможны m исходов. Обозначим их цифрами 1, 2, …m. Пусть исход i в одном испытании случается с вероятностью рi, 1 ≤ i ≤ m и
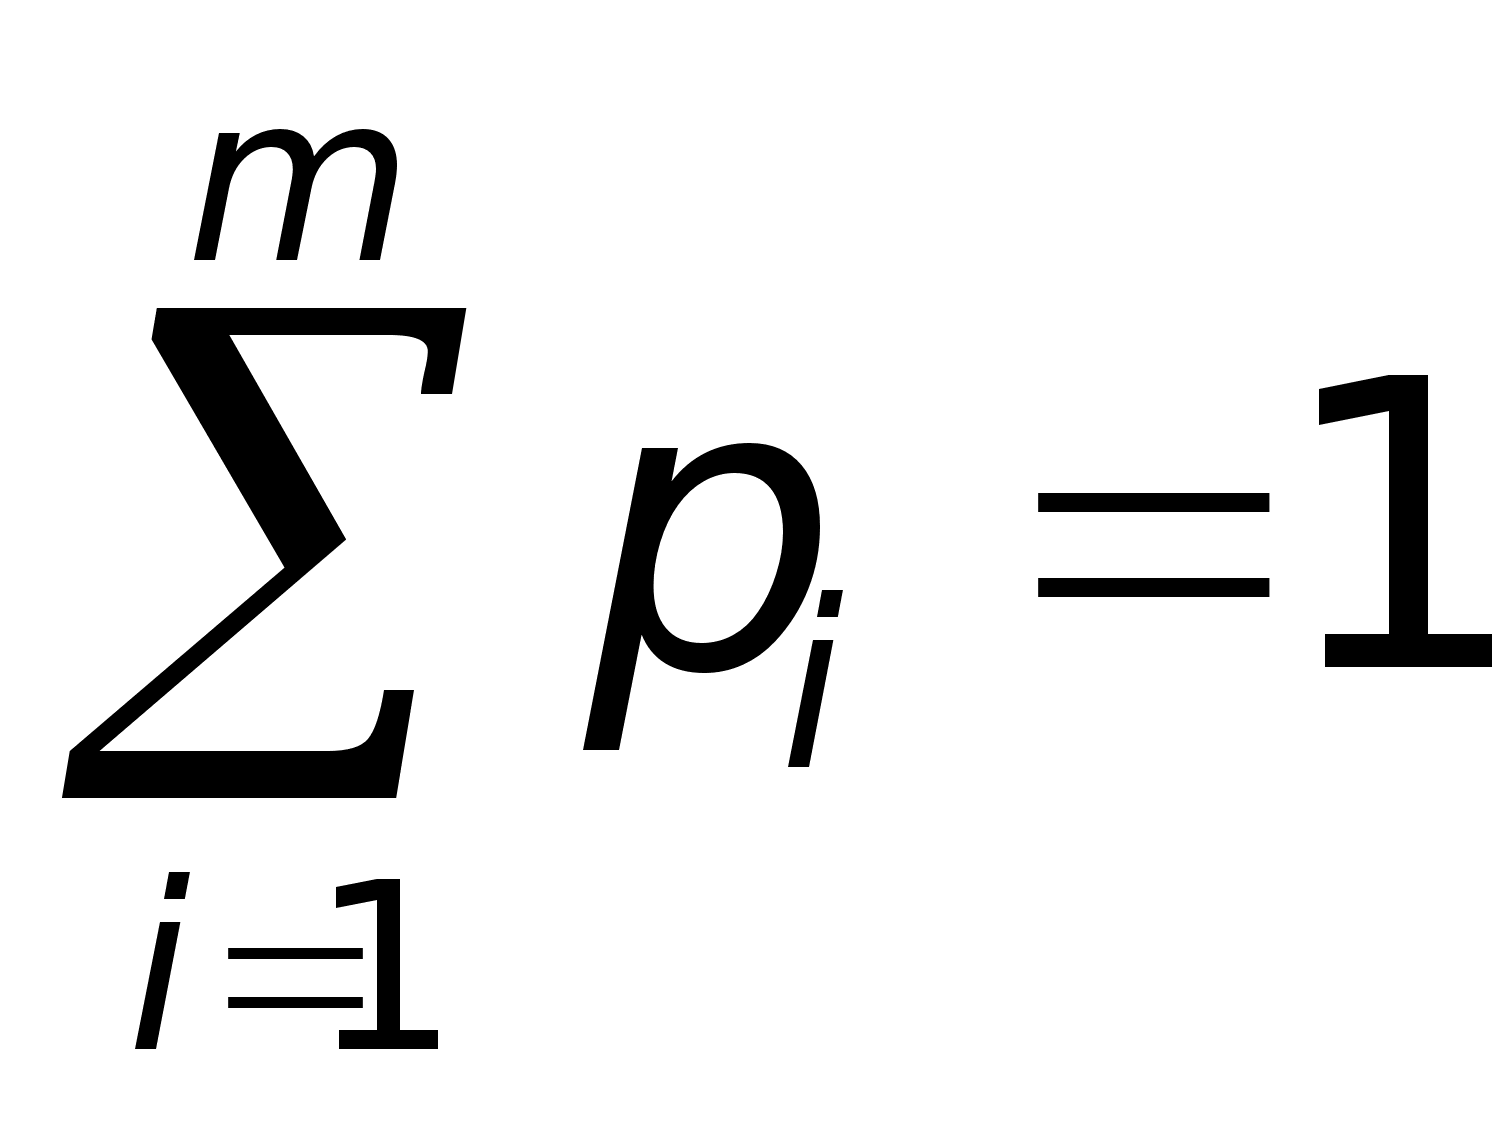
Обозначим через Р(n1,n2,…,nm) вероятность того, что в n = n1+ n2+ …+nm независимых испытаний исход 1 появился n1, раз, исход 2 – n2 раз,…
Теорема 16. Для любого n и любых целых n1 ≥ 0… nm ≥ 0 таких, что n1+ n2+ …+nm = n, верна формула:
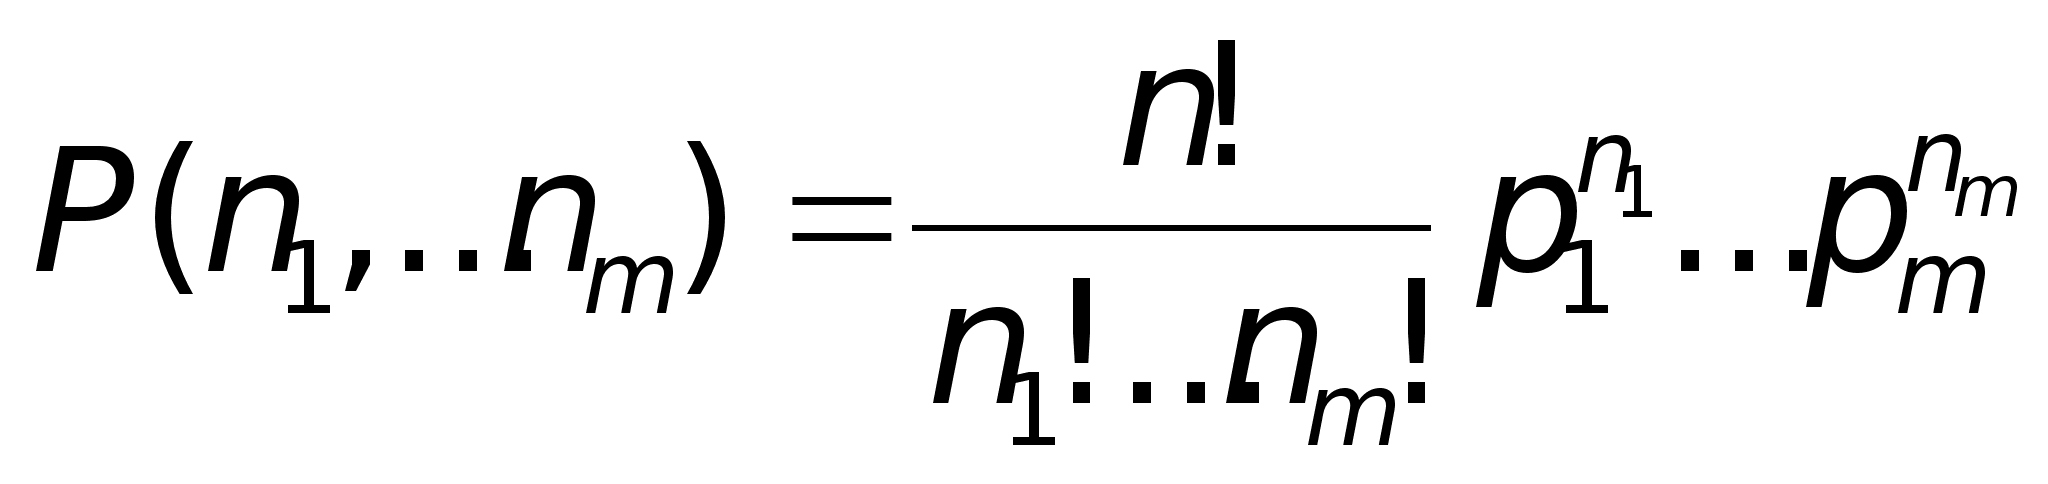
Доказательство. Рассмотрим один элементарный исход, благоприятствующий выпадению n1 единиц, n2 двоек, … , nm раз m-ок:
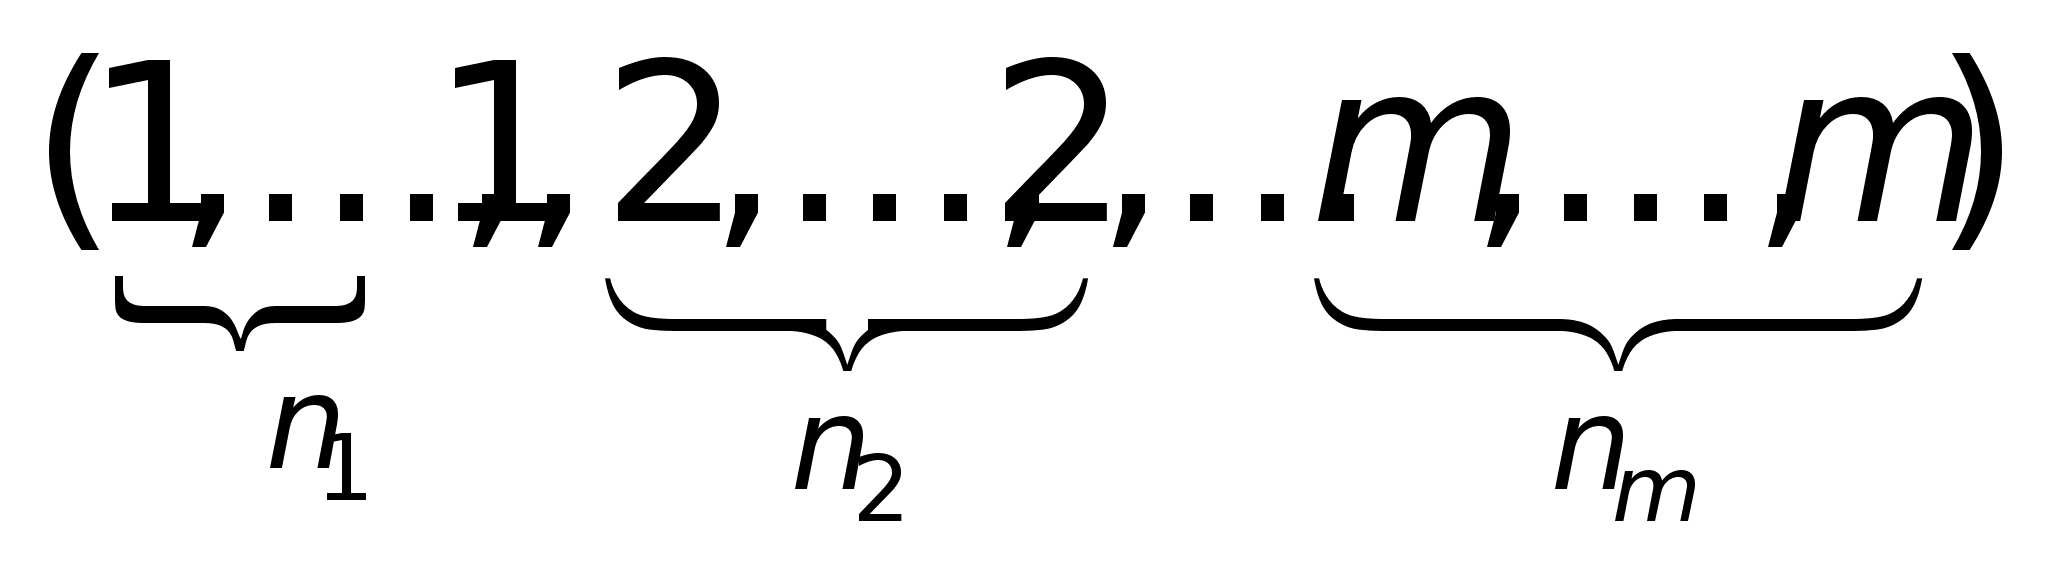
Это результат n экспериментов, когда все нужные исходы появились в некотором заранее заданном порядке. Вероятность такого результата n независимых испытаний равна
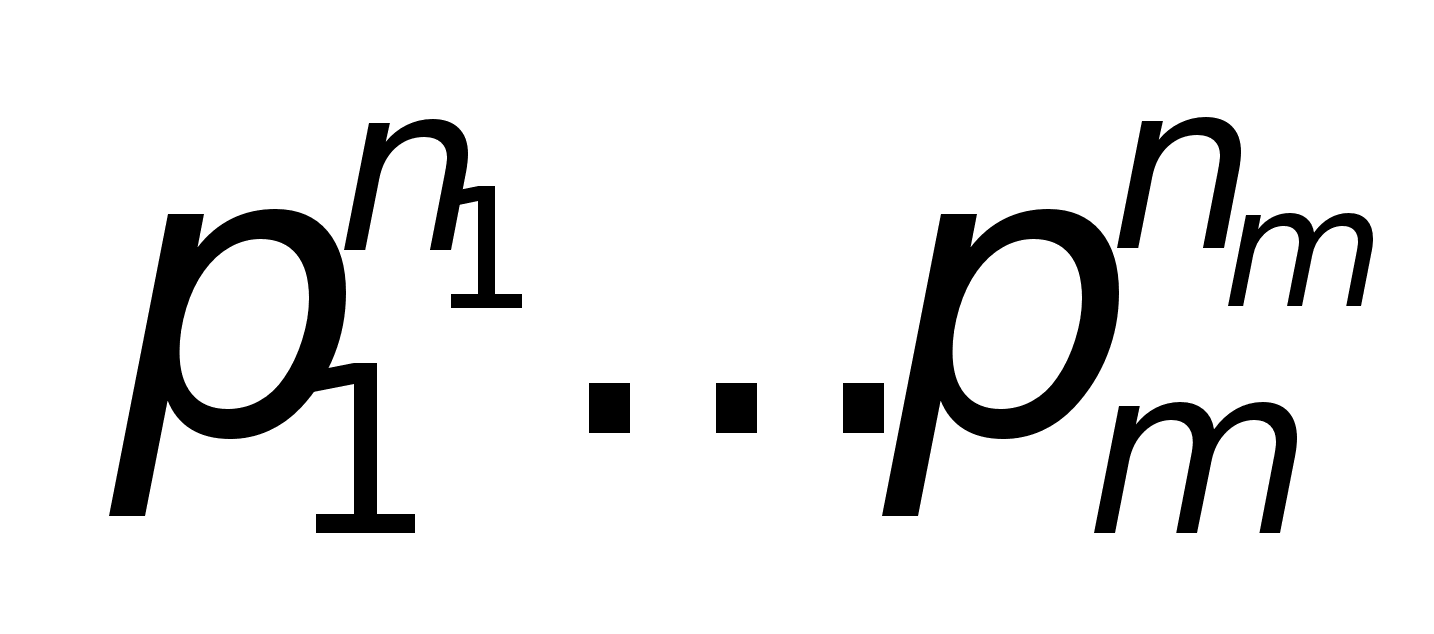
Все остальные благоприятные исходы отличаются лишь расположением чисел 1, 2, …m на n местах. Число таких исходов равно числу способов расставить на n местах n1 единиц, n2 двоек, , … , nm раз чисел m, то есть
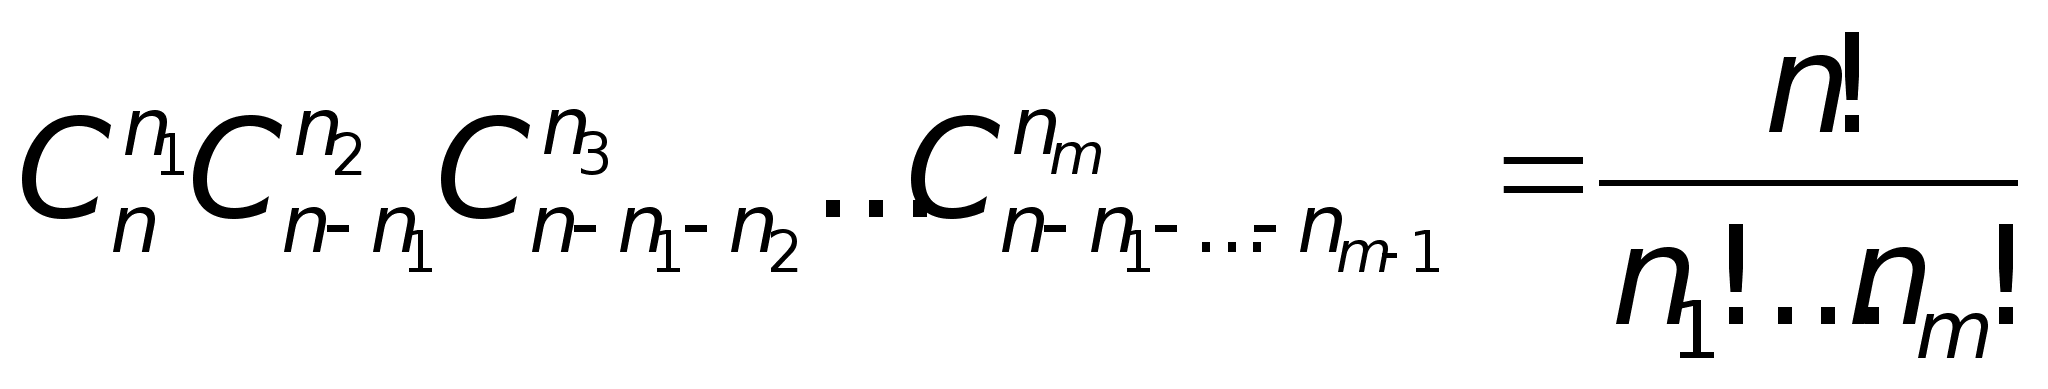
Теперь мы можем вернуться к примеру 20(б) и выписать ответ: так как вероятности выпадения шестерки и единицы равны 1/6, а вероятность третьего исхода (выпали любые другие грани) равна 4/6, то вероятность получить 10 шестерок, 3 единицы и еще 2 других очка равна
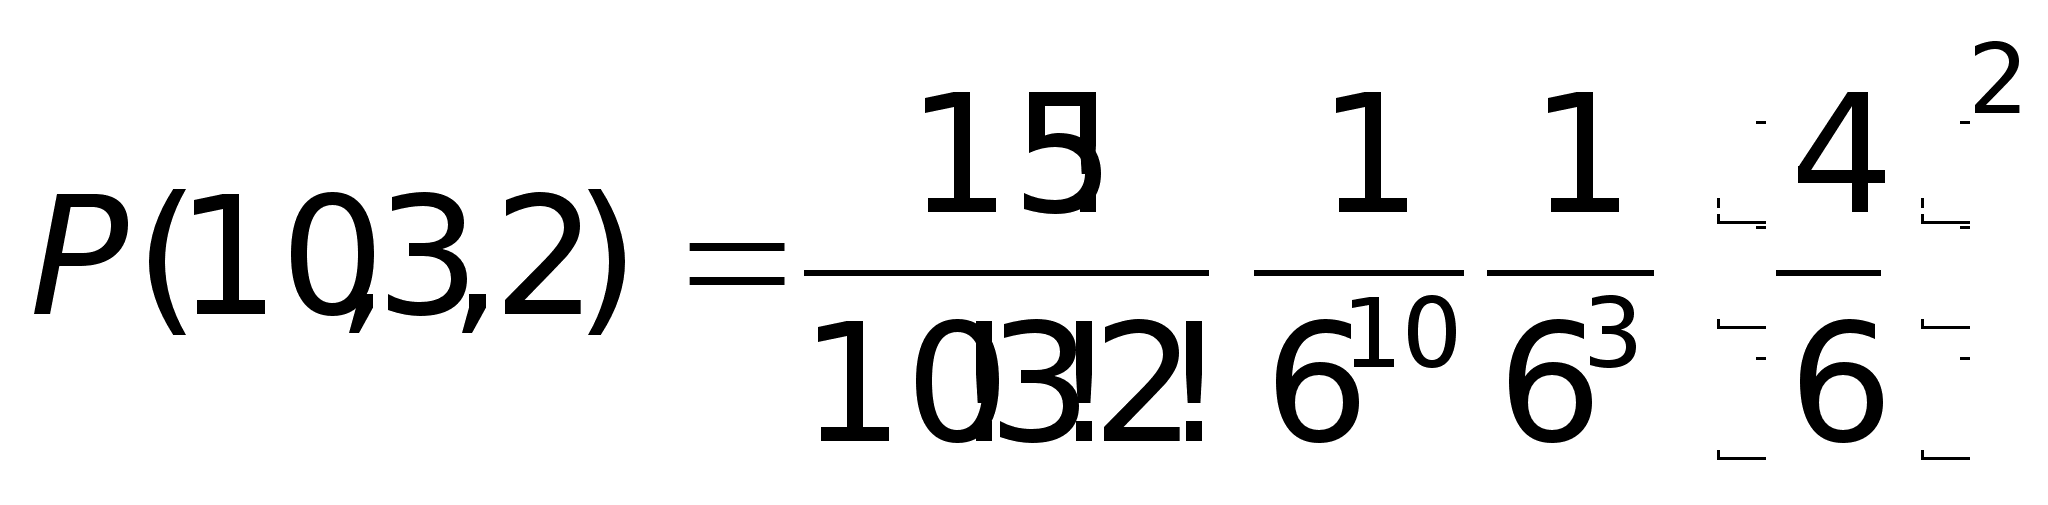
5.6 Теорема Пуассона для схемы Бернулли
Предположим, нам нужна вероятность получить не менее десяти успехов в 1000 испытаний схемы Бернулли с вероятностью успеха 0.003. Вероятность этого события равна любому из следующих выражений:
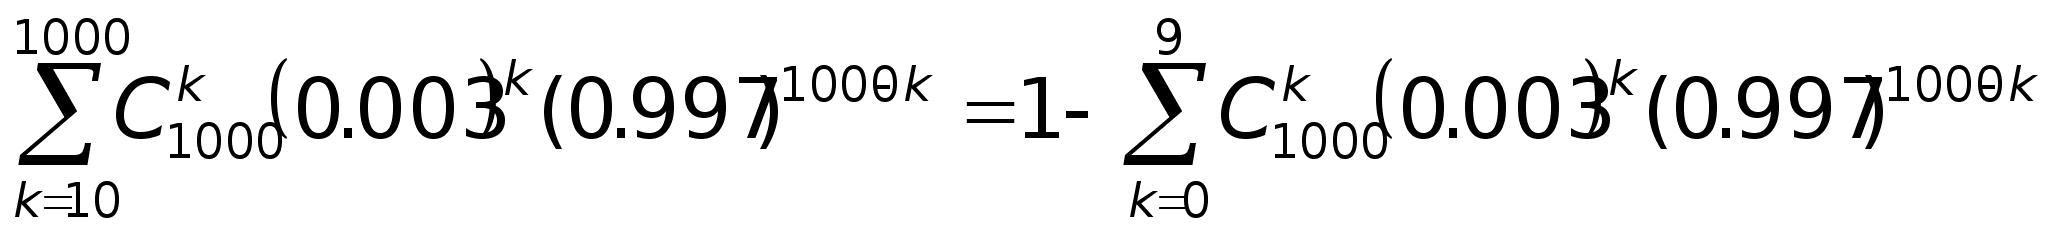
и вычисление даже одного слагаемого в каждом из этих выражений весьма проблематично.
Сформулируем теорему о приближенном вычислении вероятности какого-либо числа успехов в большом числе испытаний схемы Бернулли с маленькой вероятностью успеха. Термин «большое число» должен означать n → ∞. Если при этом p = pn→ 0,то, очевидно, вероятность получить любое конечное число успехов при растущем числе испытаний стремится к нулю. Необходимо чтобы вероятность успеха p = pn→ 0 одновременно с ростом числа испытаний. Но от испытания к испытанию вероятность успеха меняться не может (см. определение схемы Бернулли).
Поэтому рассмотрим «схему серий»: есть
одно испытание ○ с вероятностью успеха p1
два испытания ○ , ○ с вероятностью успеха p2
…
n испытаний ○ , … , ○ с вероятностью успеха pn
…
Вероятность успеха меняется не внутри одной серии испытаний, а от серии к серии, когда меняется общее число испытаний. Обозначим через vn число успехов в n-той серии испытаний.
Теорема 17 (Теорема Пуассона).
Пусть n → ∞ , pn→ 0 так, что n pn→ λ > 0. Тогда для любого k ≥ 0 вероятность получить k успехов в n испытаниях схемы Бернулли с вероятностью успеха pn стремится к величине
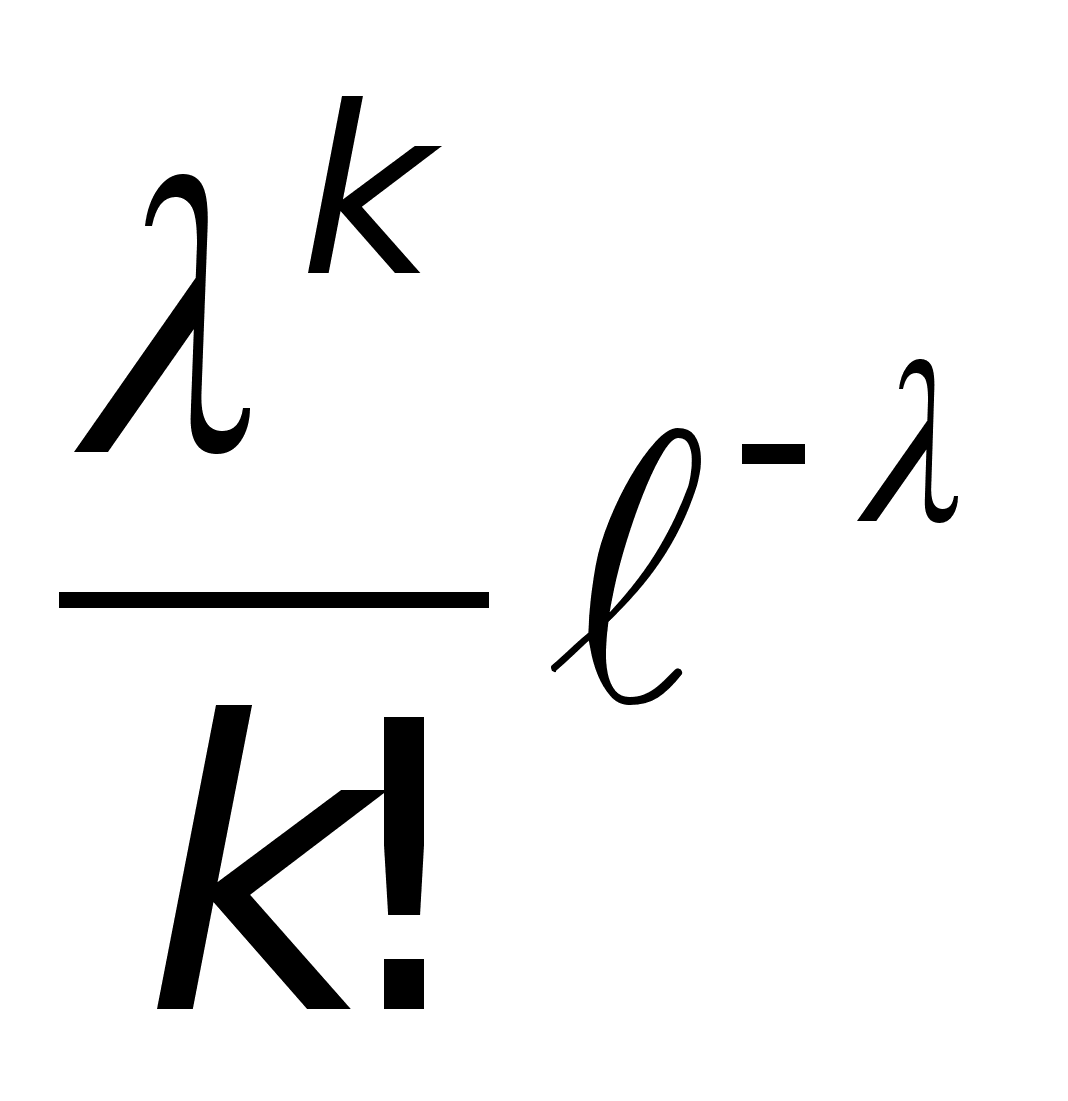 (5)
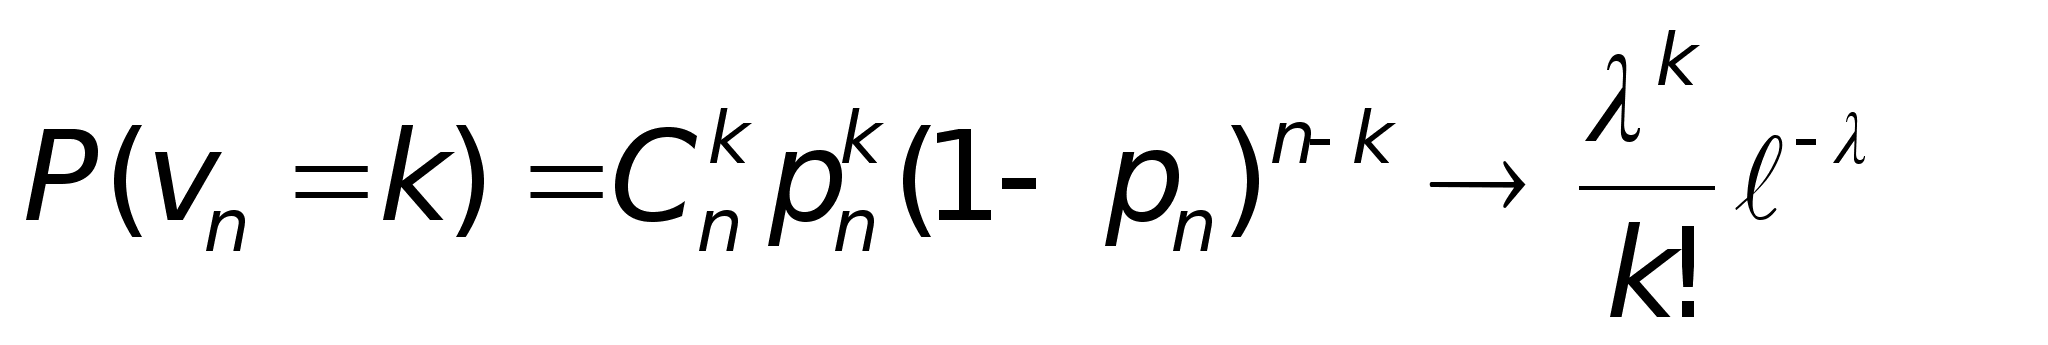 для
n
→ ∞ , pn→
0 так, что n
pn→
λ
Определение
22. Пусть λ
> 0— некоторая
постоянная.
Набор чисел
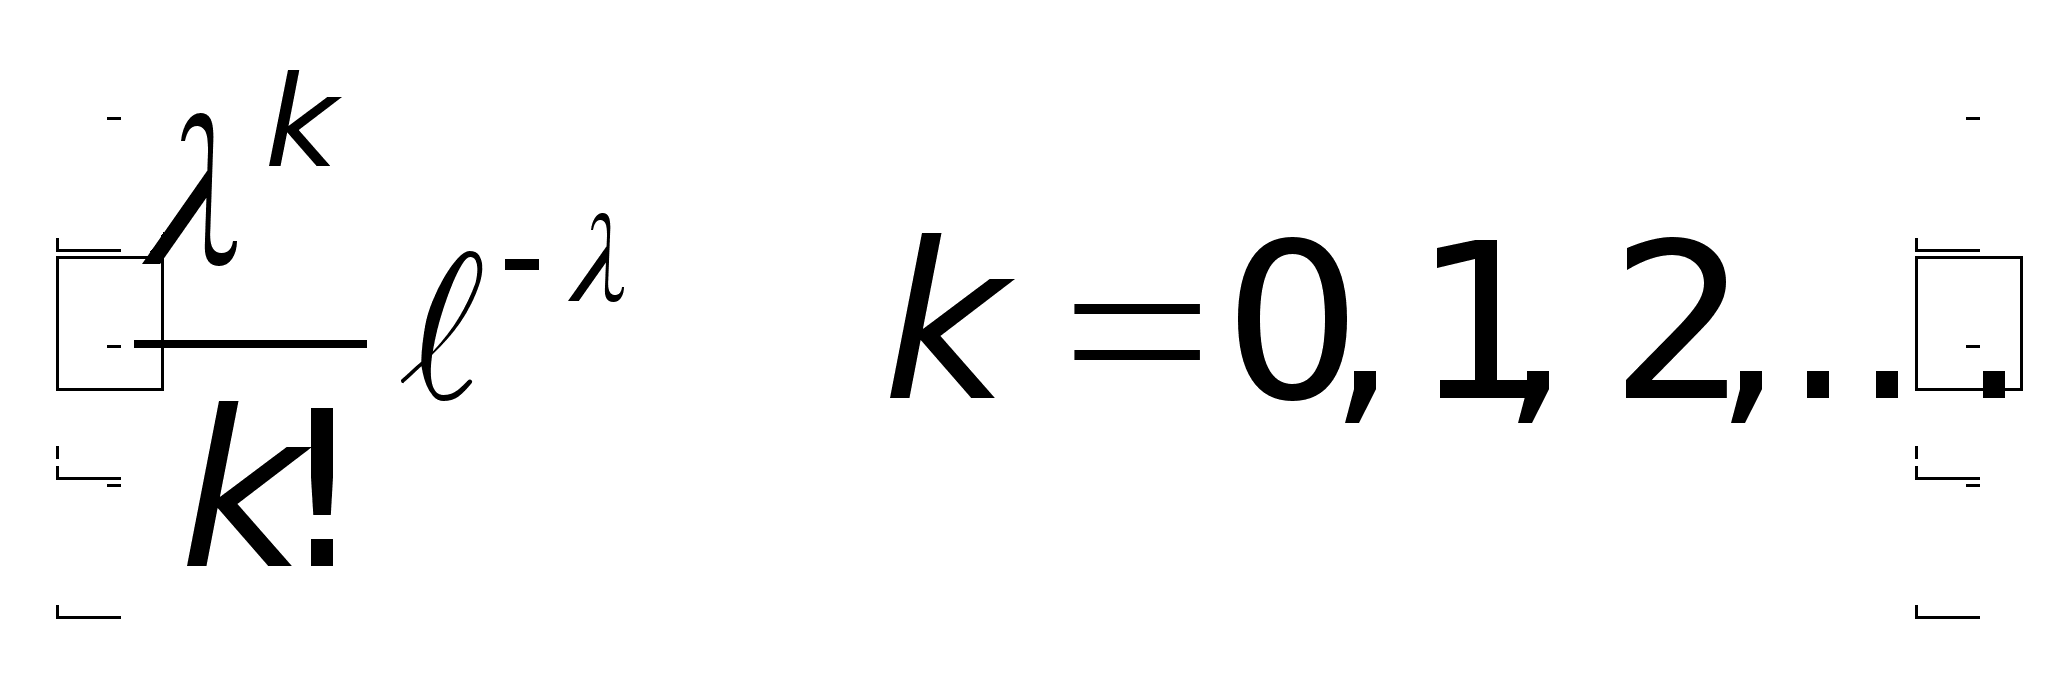 называется
распределением
Пуассона с
параметром
λ.
Пользуясь теоремой 17, можно приближенно посчитать вероятность получить не менее десяти успехов в 1000 испытаний схемы Бернулли с вероятностью успеха 0.003, с вычисления которой мы начали. Поскольку n = 1000 «велико», а pn = 0.003 «мало», то, взяв λ = n pn = 3 , можно написать приближенное равенство
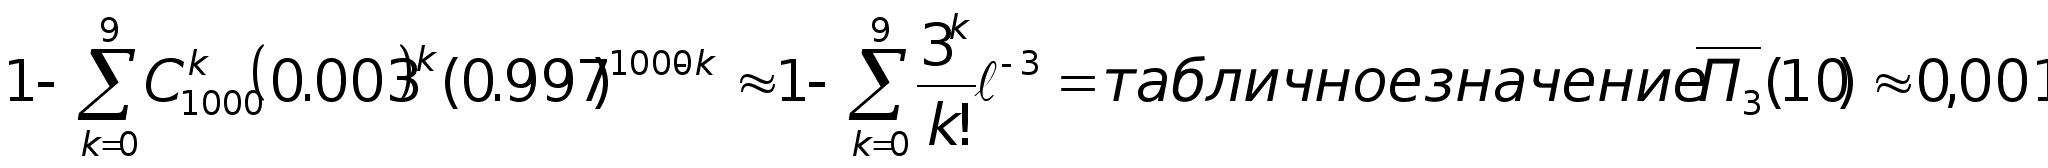 (6)
Осталось решить, а достаточно ли n=103 «велико», а pn = 0.003 «мало», чтобы заменить точную вероятность P(vn = k) на приближенное значение
Для этого нужно уметь оценивать разницу между этими двумя вероятностями.
Теорема 18 (Теорема Пуассона с оценкой погрешности).
Пусть A {0, 1, …, n} — произвольное множество целых неотрицательных чисел, vn — число успехов в n испытаниях схемы Бернулли с вероятностью успеха p, λ = n p. Тогда
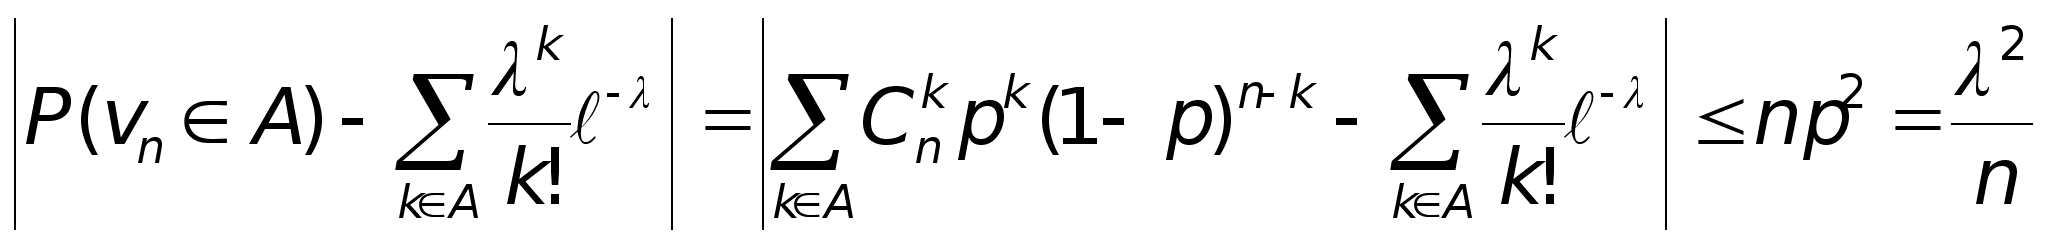
Таким образом, теорема 18 предоставляет нам возможность самим решать, достаточно ли n «велико», а p «мало», руководствуясь полученной величиной погрешности.
Какова же погрешность в формуле (6)?
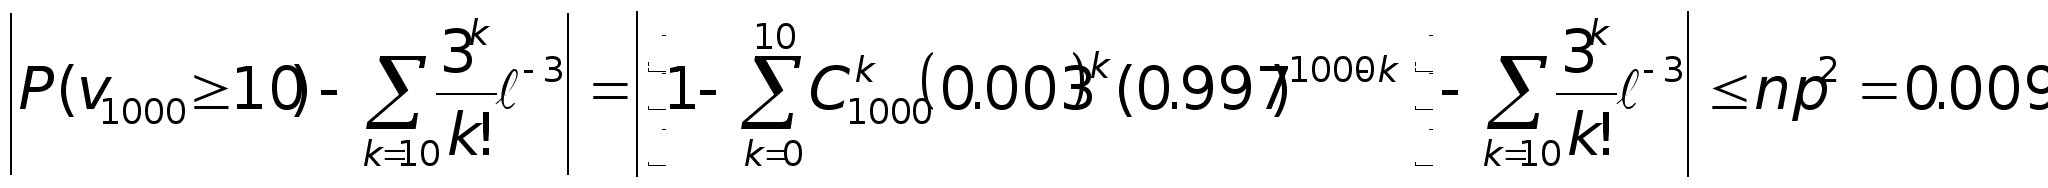
Погрешность не более 0,009 (при вероятности около 0,001). Во всяком случае, можно утверждать, что искомая вероятность никак не больше, чем 0,01=0,001+0,009.
Рассмотрим еще одну формулу приближенного вычисления pn (m) когда n велико. В отличии от предыдущего результата число успехов m в этом случае тоже растет с ростом n, а вероятность успеха постоянна.
Локальная теорема Муавра – Лапласа
Пусть
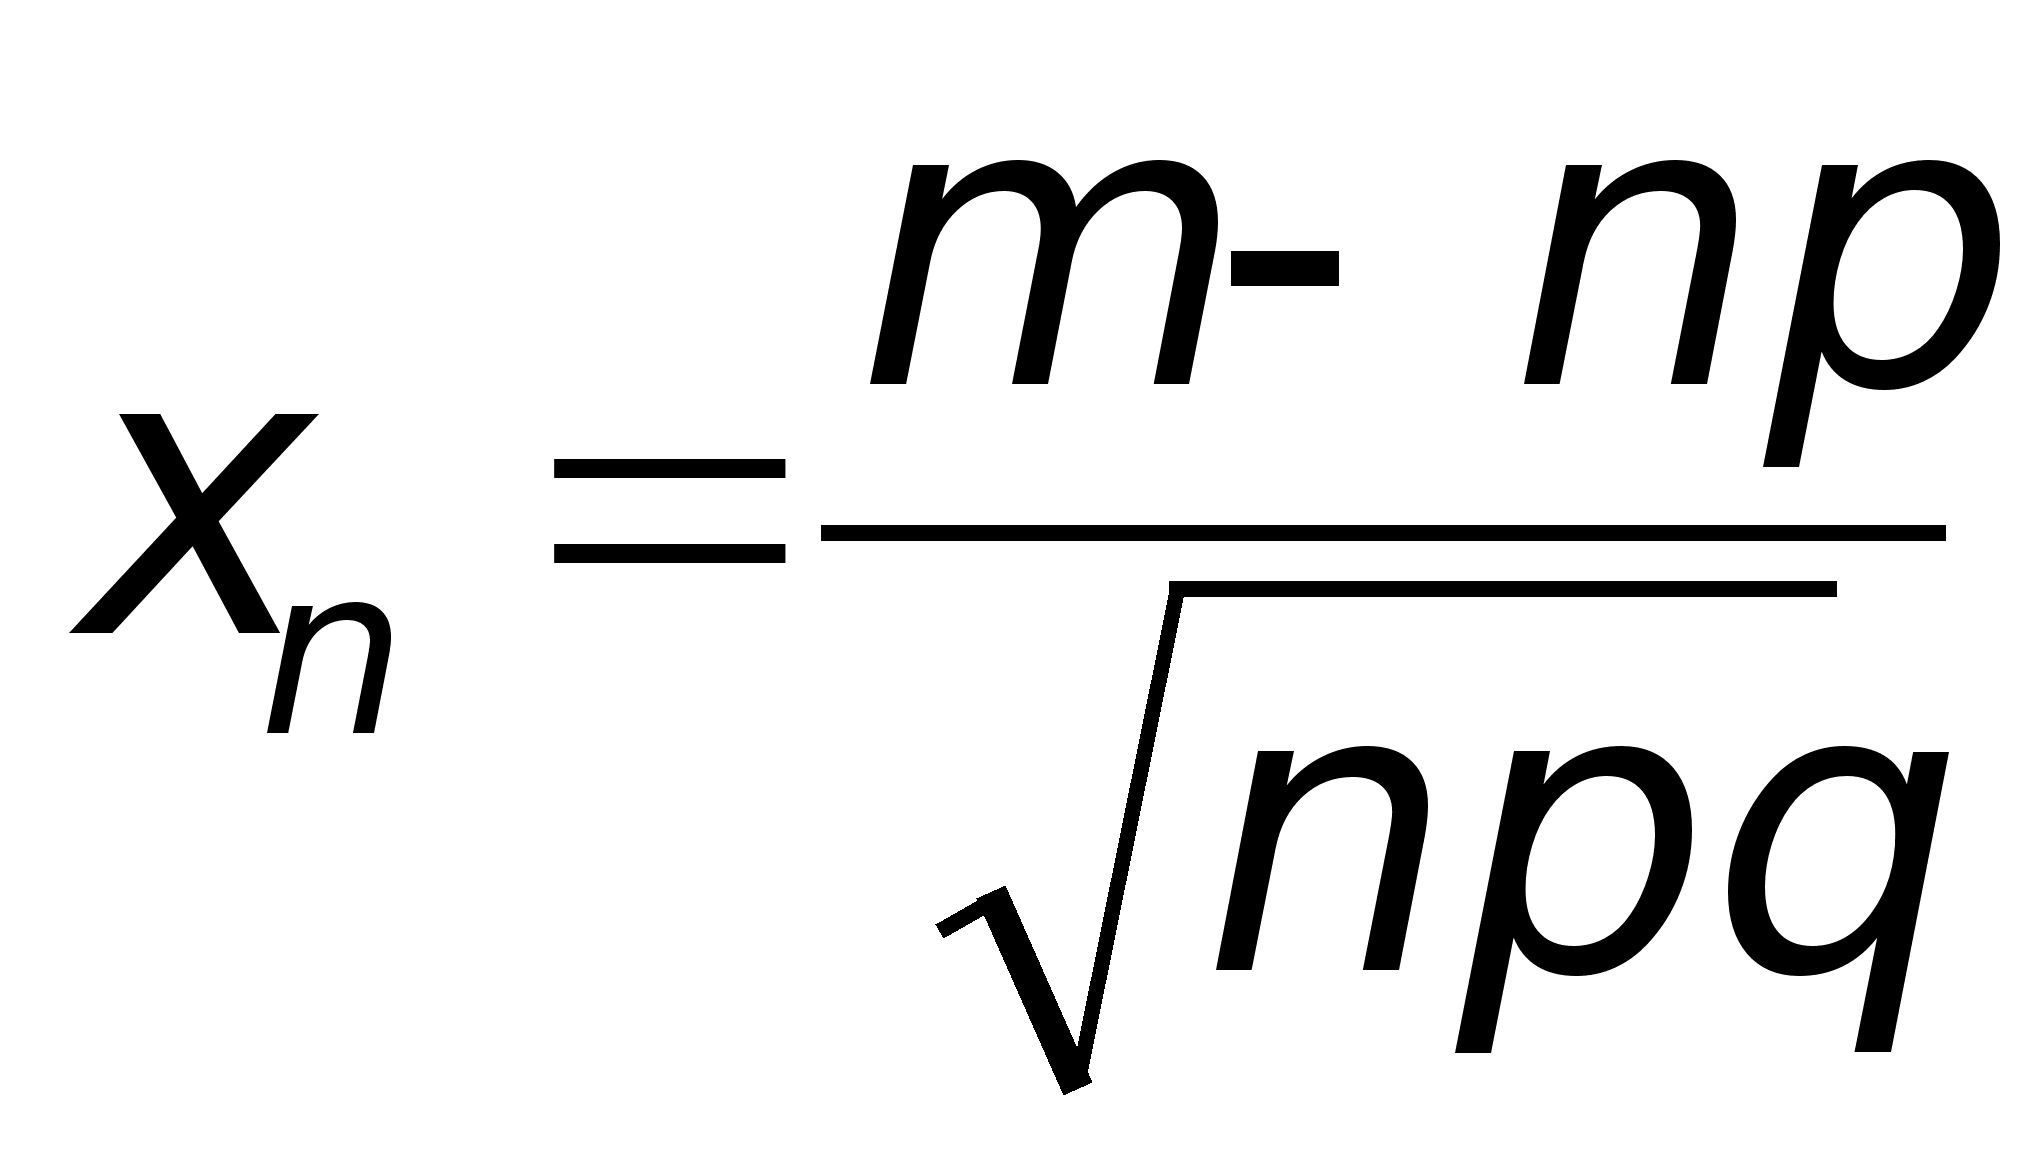 .Предположим,
что
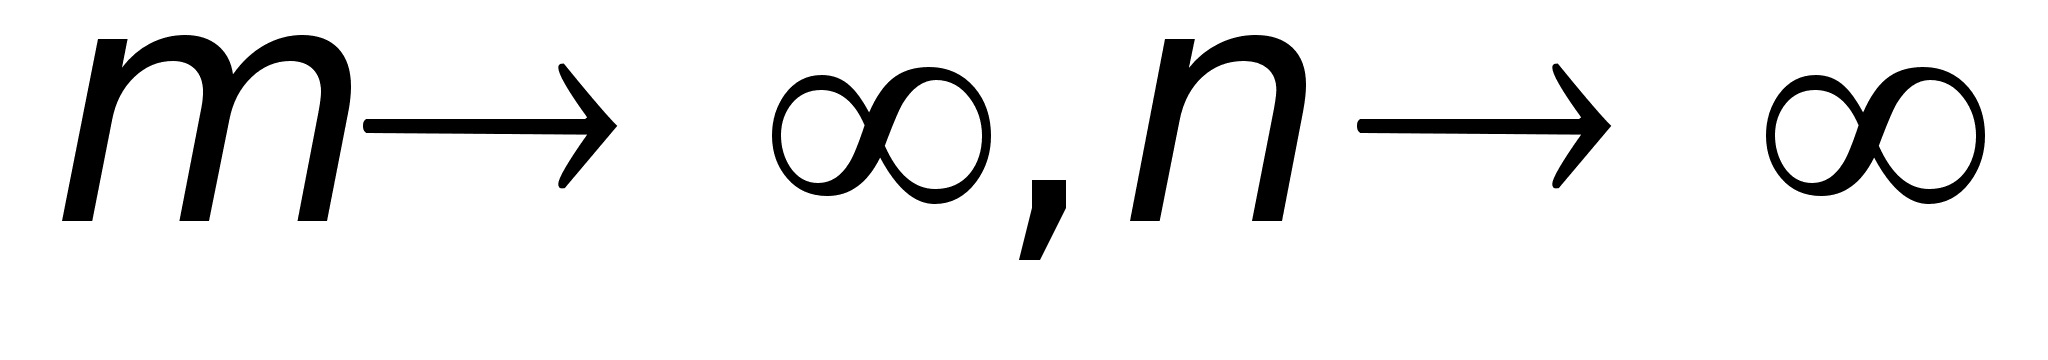 и
величины
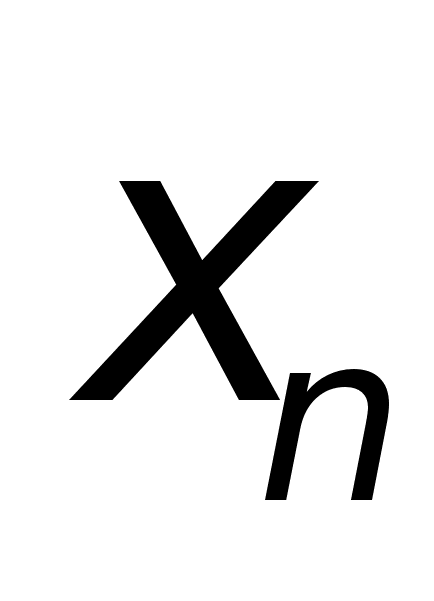 являются
ограниченными.
Тогда
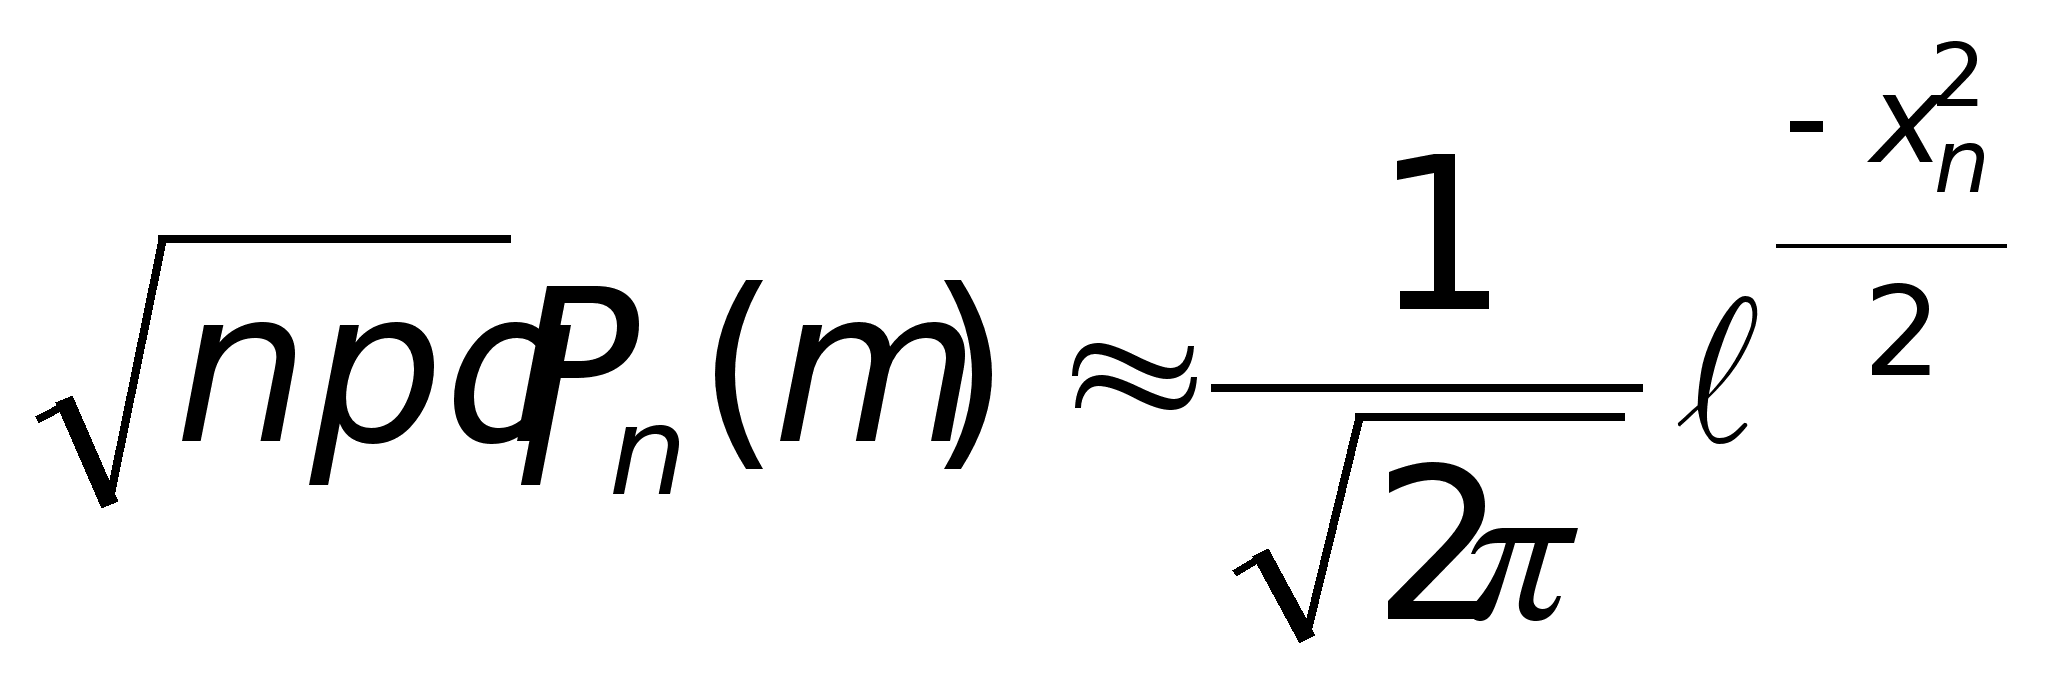
В частности,
если
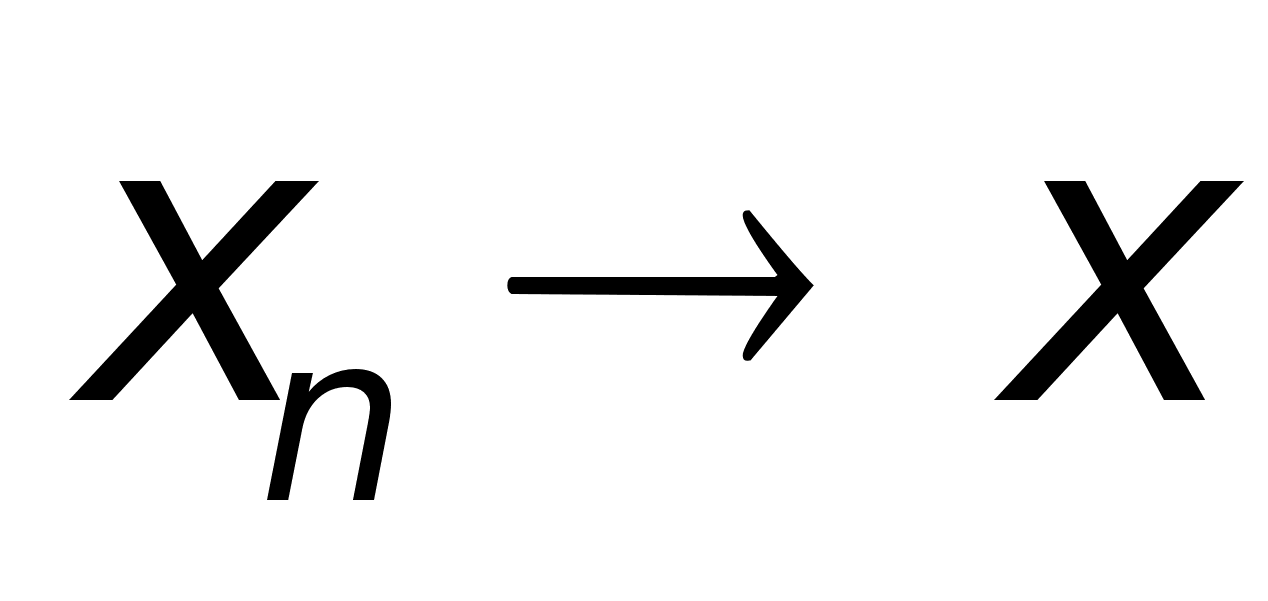 ,
то
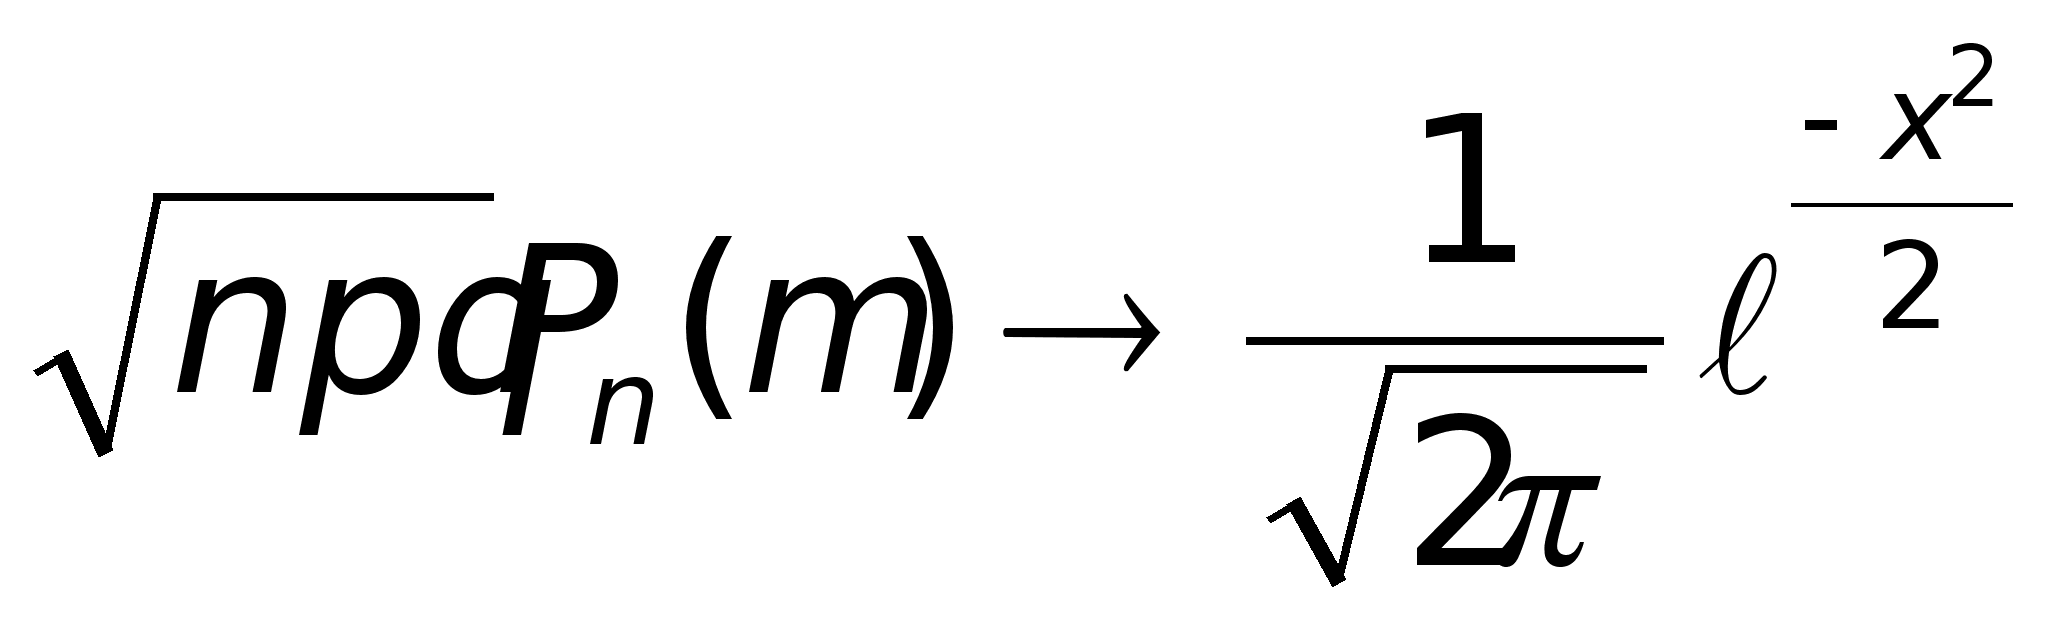
Доказательство:
В силу ограниченности
величин
разность
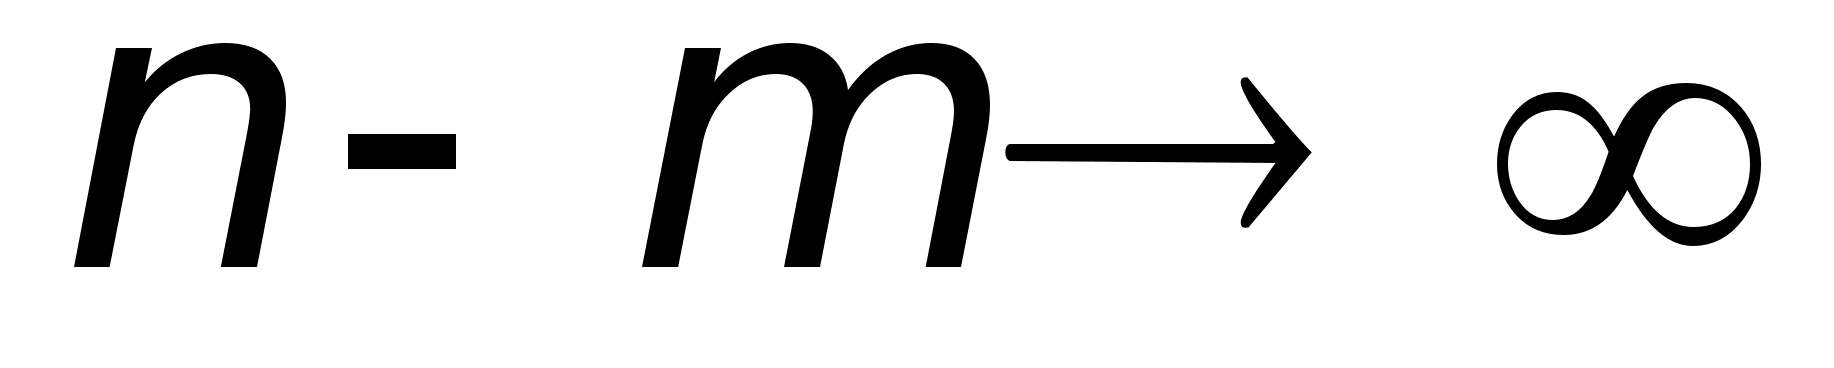 вместе
с n и
m
Воспользуемся
формулой Стирлинга
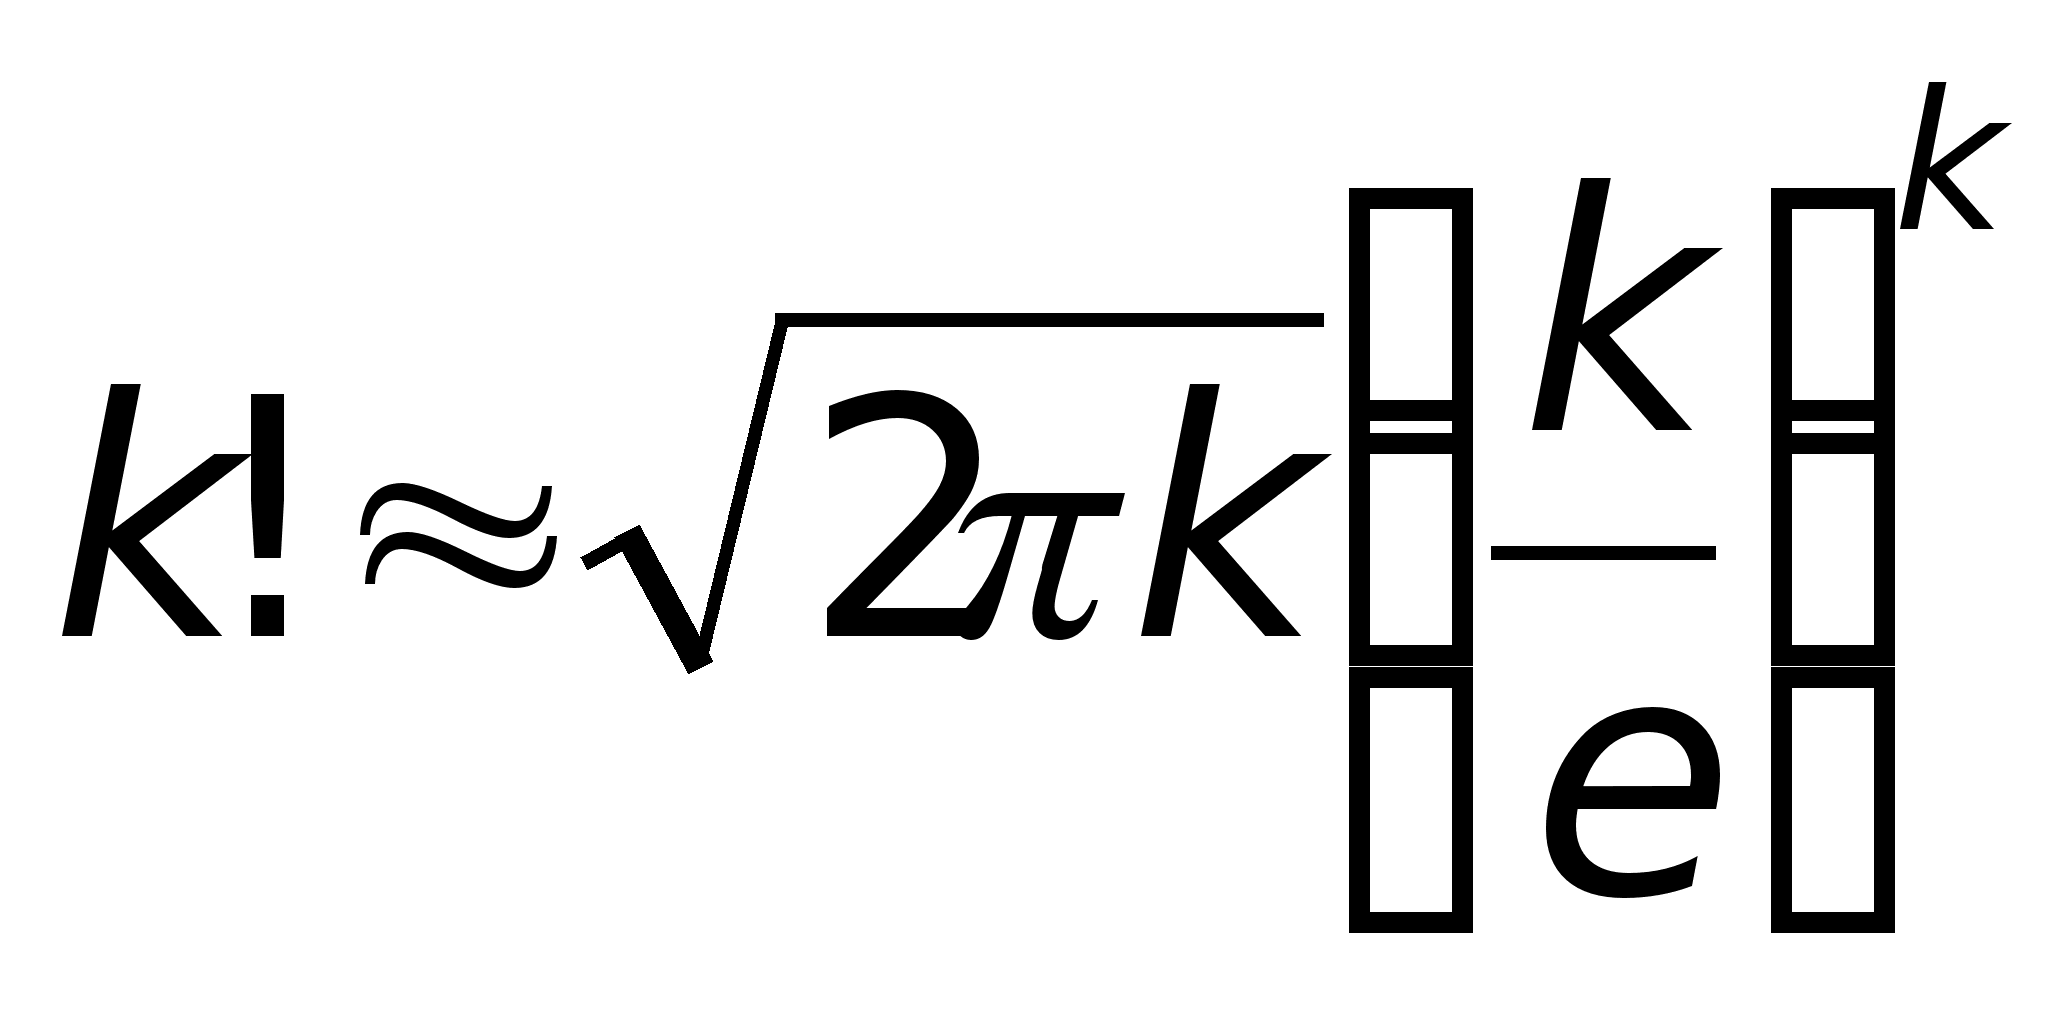
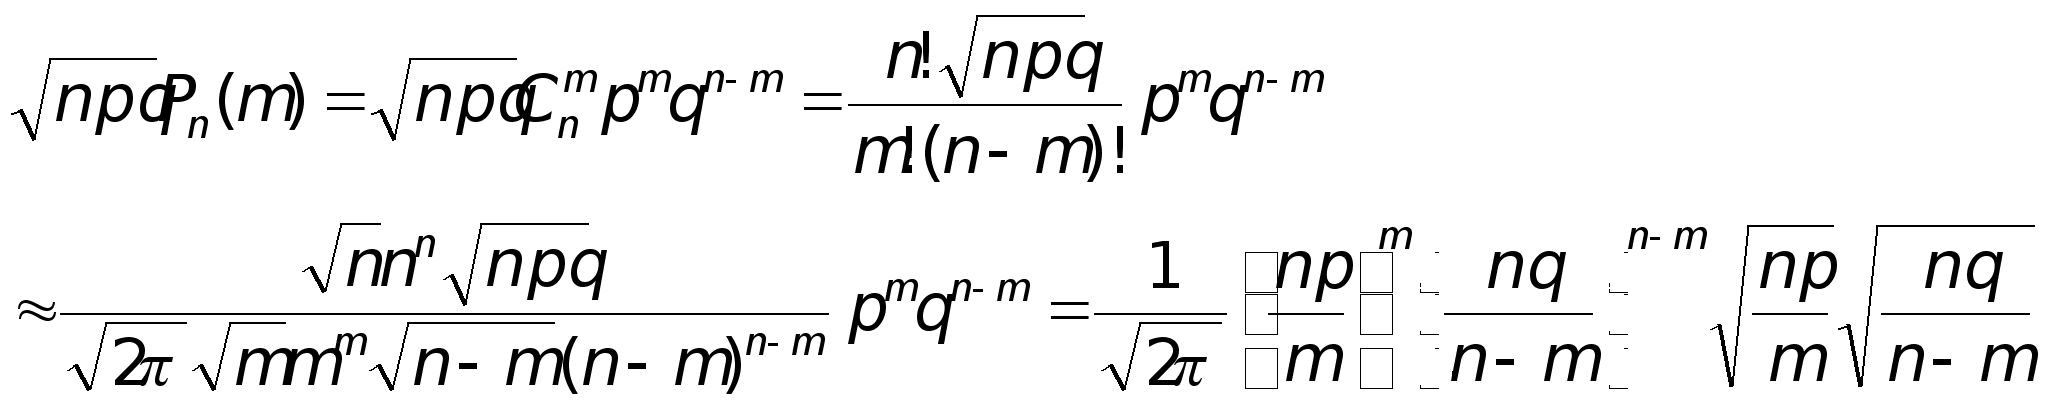
В силу определения
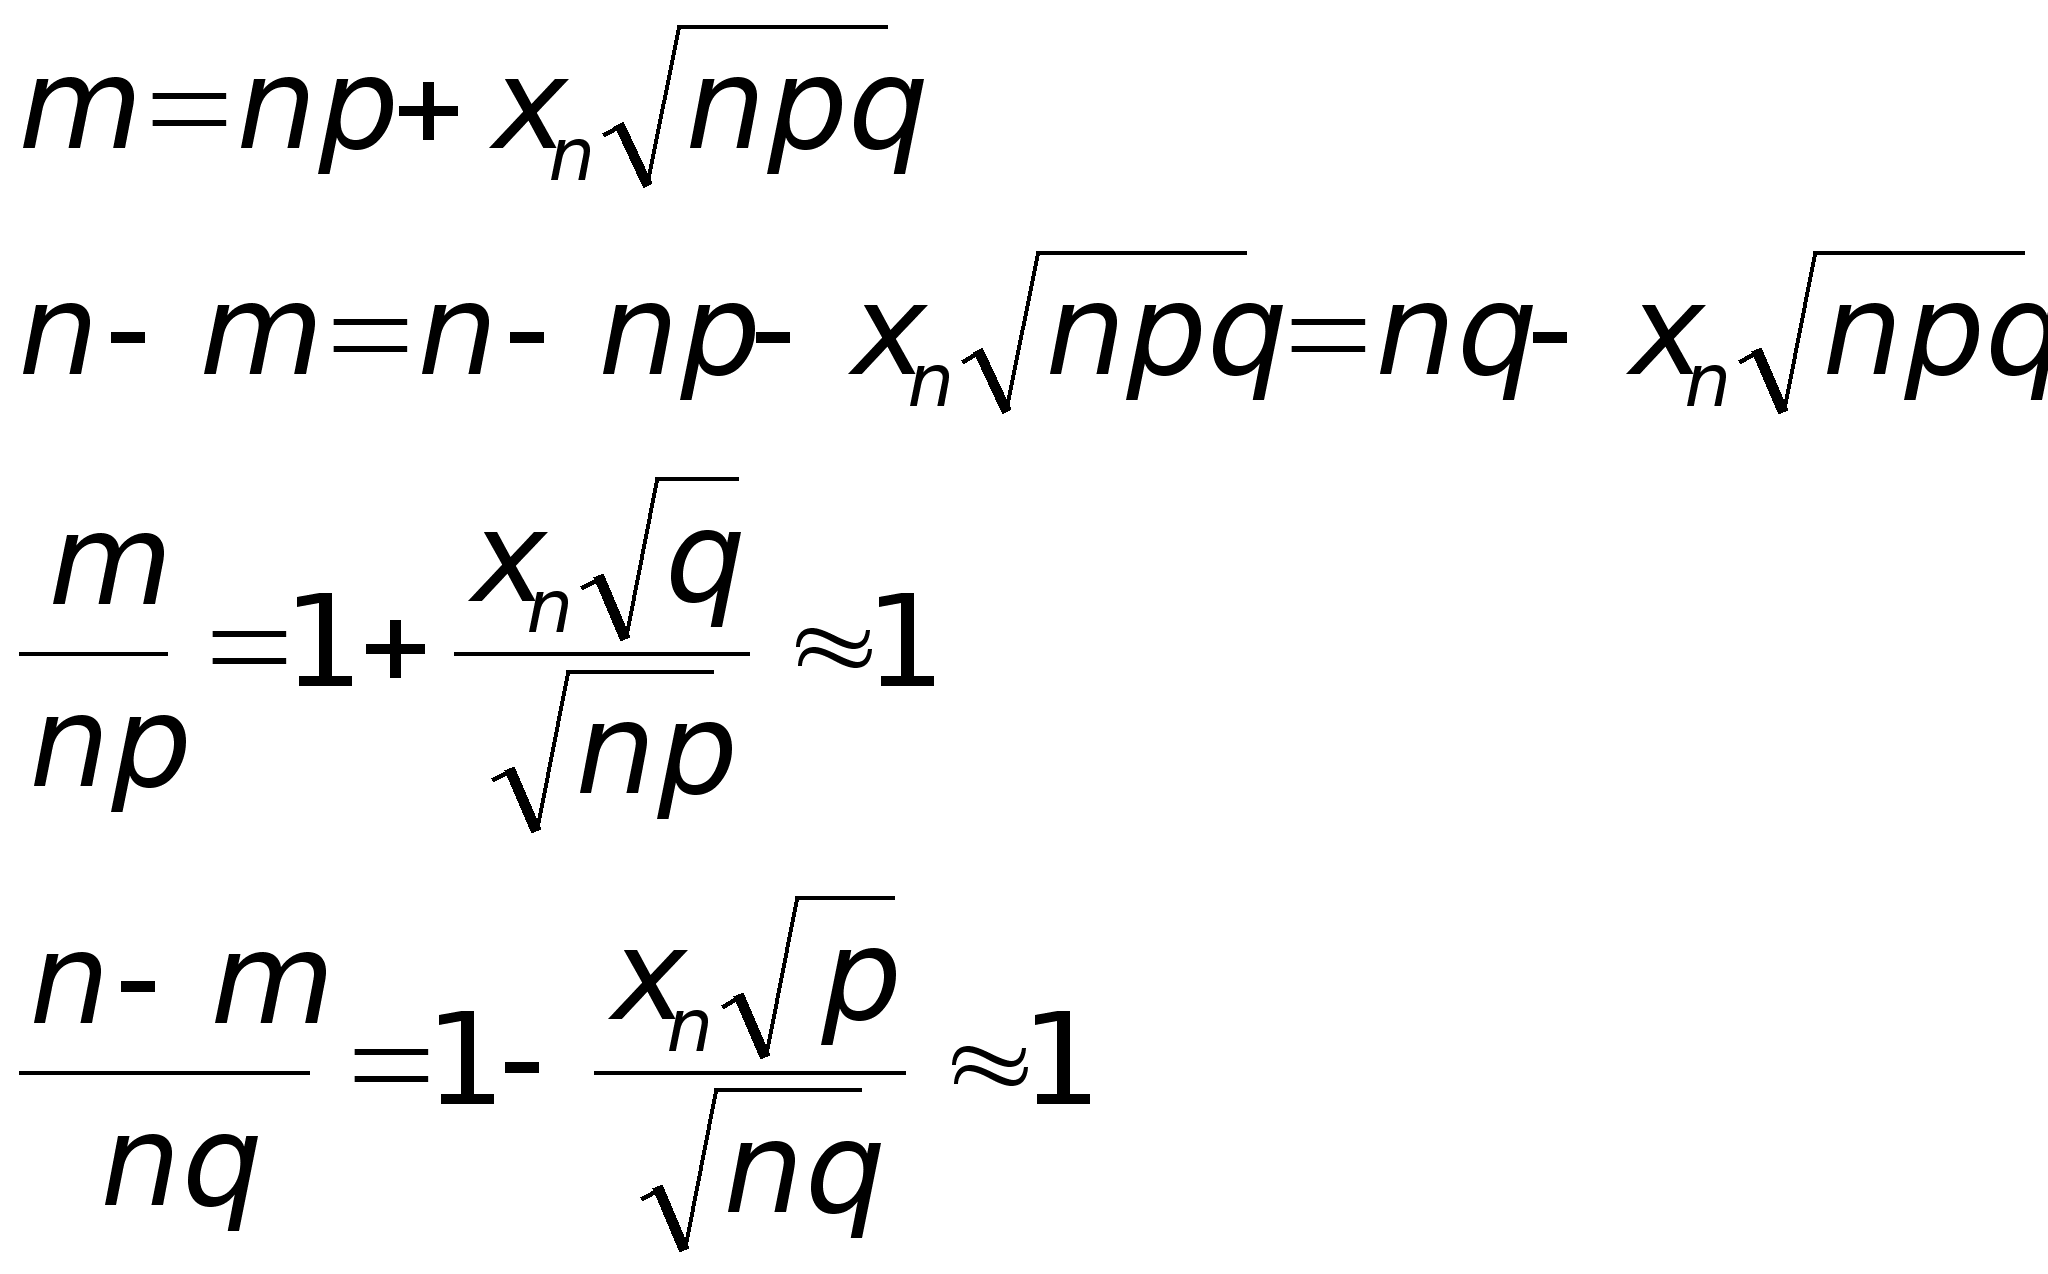
Раздел 6. Случайные величины и их распределения
6.1 Случайные величины
Мы уже видели, что для очень многих экспериментов нет никаких различий в подсчете вероятностей событий, тогда как элементарные исходы в этих экспериментах очень различаются. Но нас и должны интересовать именно вероятности событий, а не структура пространства элементарных исходов. Поэтому пора во всех таких «похожих» экспериментах вместо самых разных элементарных исходов использовать, например, числа. То есть ввести соответствие (иначе говоря, отображение) между элементарными исходами и вещественными числами (с ними удобно работать).
Пусть имеется случайный эксперимент и задано вероятностное пространство (Ω, Ψ,Р).
Определение 23. Функция ξ: Ω →R называется случайной величиной, если для любого х R множество { ξ < x} = {ω: ξ(ω) < x} является событием, то есть принадлежит σ-алгебре событий Ψ.
Замечание 10. Можно смело считать, что любое множество элементарных исходов есть событие, и, следовательно, случайная величина есть произвольная функция из Ω в R. Никаких неприятностей на практике это обычно не влечет.
Определение 24. Будем говорить, что функция ξ: Ω →R является Ψ -измеримой, если {ω: ξ(ω) < x} принадлежит Ψ для любого х R.
Итак, случайная величина есть Ψ - измеримая функция, ставящая в соответствие каждому элементарному исходу ω Ω число ξ(ω) R.
Пример 21. Подбрасываем 1 раз кубик. Пусть Ω = {1, 2, 3, 4, 5, 6} , и две функции из Ω в заданы так: ξ(ω)= ω , η(ω)= ω2.
Если Ψ есть множество всех подмножеств Ω, то ξ и η являются случайными величинами, поскольку любое множество элементарных исходов принадлежит Ψ, в том числе и {ω: ξ(ω) < x} или {ω: η (ω) < x} . Можно записать соответствие между значениями случайных величин ξ и η вероятностями принимать эти значения в виде «таблицы распределения вероятностей» или, коротко, «таблицы распределения»:
-
ξ
1
2
3
4
5
6
Р
1/6 1/6 1/6 1/6 1/6 1/6
-
η
1
4
9
16
25
36
Р
1/6 1/6 1/6 1/6 1/6 1/6
Здесь 1/6 = Р(ξ=1)=…= Р(ξ=6) = Р(η =1)= …= Р(η =36)
Пусть σ -алгебра событий Ψ состоит всего из четырех множеств:
Ψ = { Ω ,, {1,3,5},{2,4,6} }
то есть событием является, кроме достоверного и невозможного событий, выпадение четного (соответственно, нечетного) числа очков. Убедимся, что при такой «бедной» σ -алгебре ни ξ, ни η не являются случайными величинами, так как эти функции не Ψ - измеримы. Возьмем (например) x = 3,967. Видим, что
{ω Ω: ξ(ω) < 3,967}= {1, 2, 3} Ψ и {ω Ω: η (ω) < 3,967}= {1} Ψ
Теперь попробуем понять, зачем нужна Ψ - измеримость и почему требуется, чтобы {ω: ξ(ω) < x} являлось событием.
Если задана случайная величина ξ, нам может потребоваться вычислить вероятности типа
P(ξ = 5) = P{ω: ξ(ω) = 5},
P (ξ [-3,7]),
P(ξ 3,2),
P(ξ > 0)
(и вообще самые разные вероятности попадания в различные множества на прямой). Это возможно только если множества, стоящие под знаком вероятности, являются событиями (напомню, что вероятность есть функция из σ - алгебры событий в [0,1]).
Но если потребовать, чтобы Ax = {ω: ξ(ω) < x} было событием при любом x, то мы из свойств σ - алгебры сразу получим, что
и
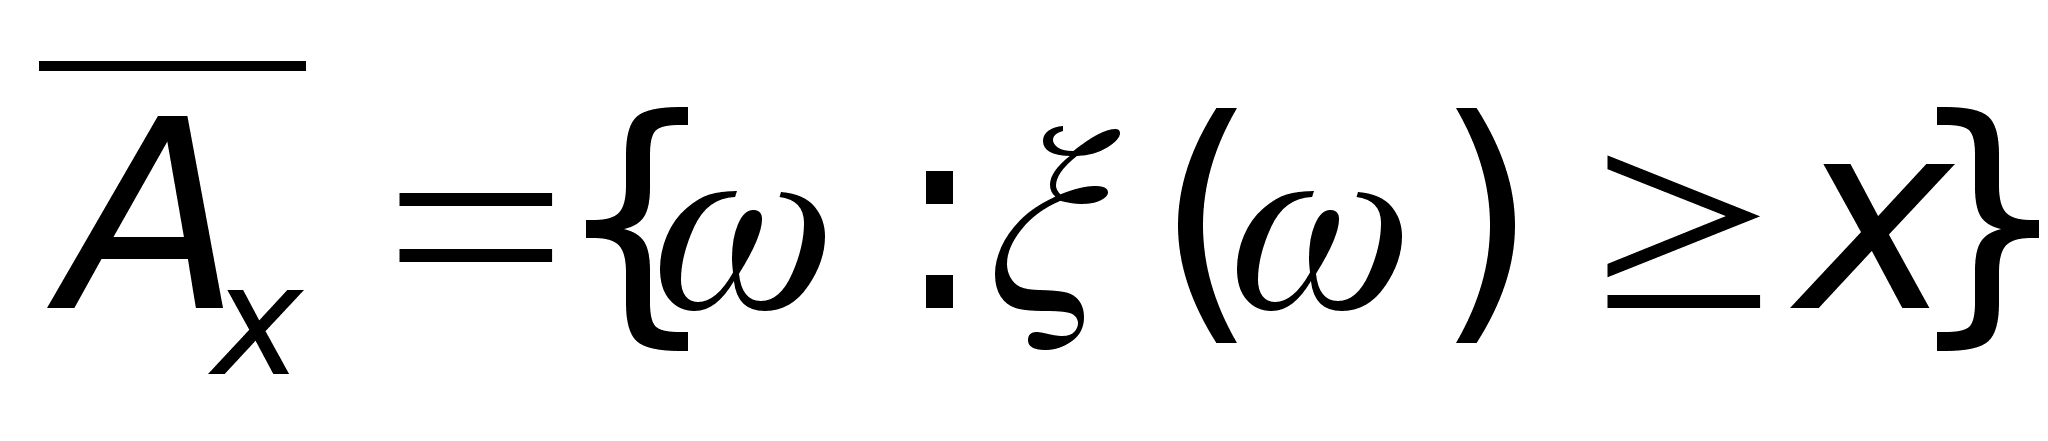 —
событие, и
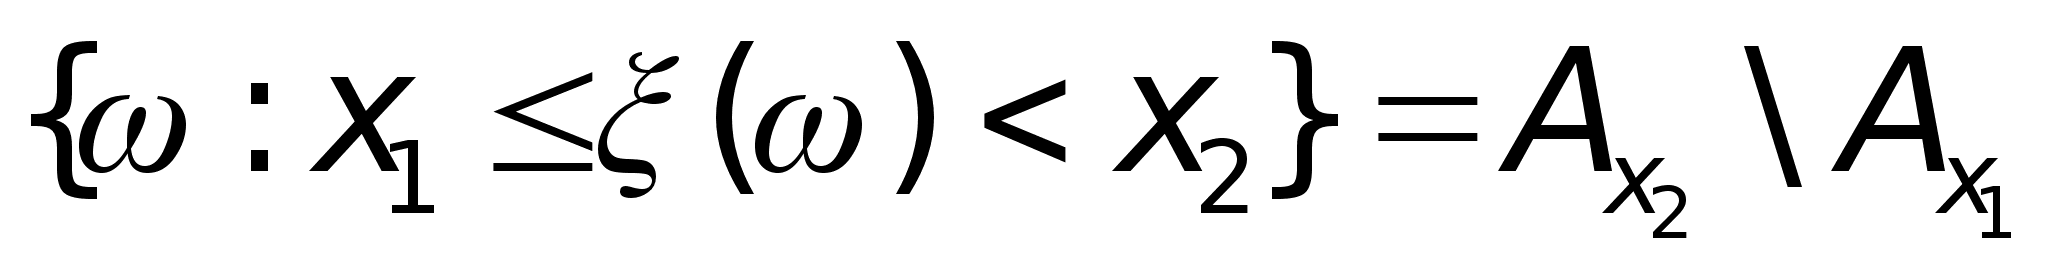 —
событие,
и
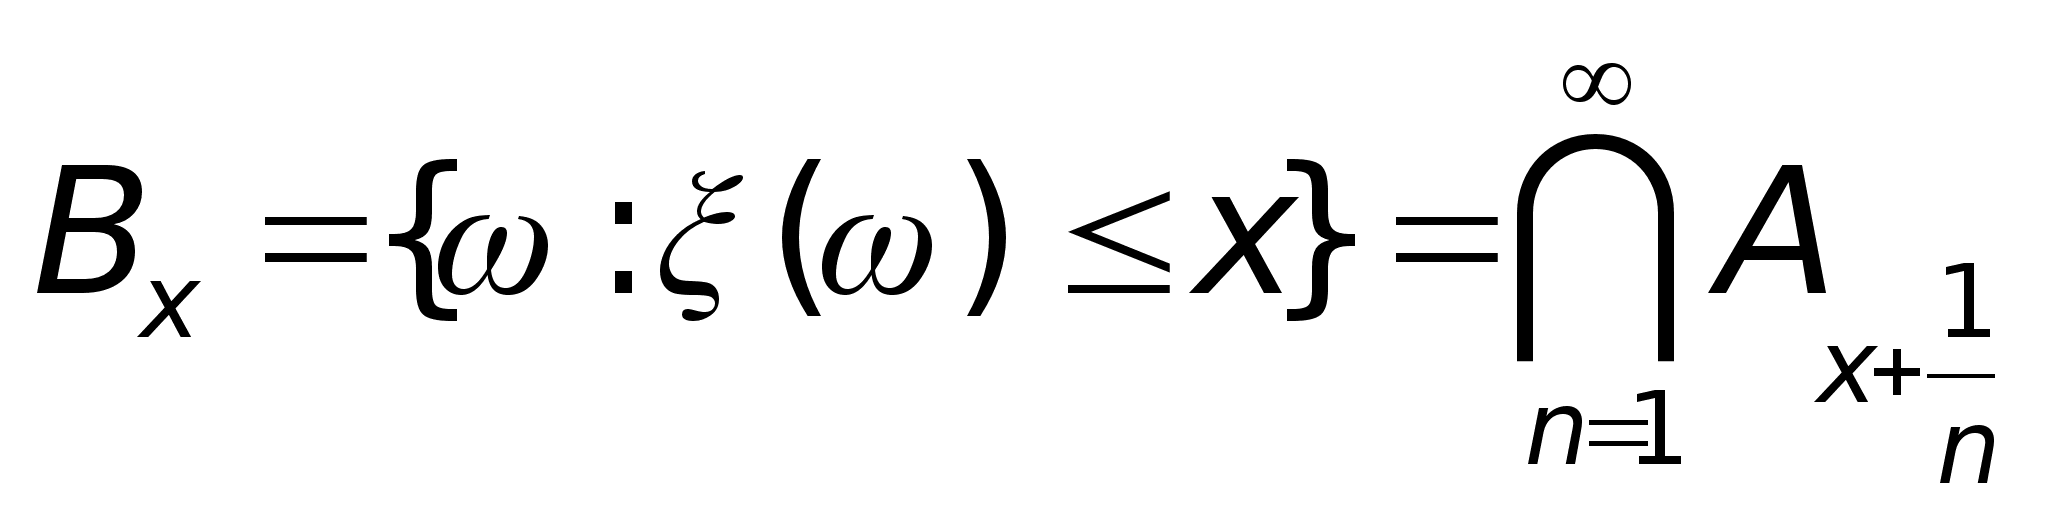 —
событие,
и {ω: ξ(ω) = x}= Bx Ax — событие, (7)
и т.д., и т.п. (операции пересечения, объединения, дополнения событий не выводят из класса событий).
Можно потребовать в определении 23 чего-нибудь другого. Например, чтобы событием было попадание в любой интервал: (ω: ξ(ω) [a, b]) для любых a < b.
Или чтобы {ω: ξ(ω) x} было событием для любого x. Любое такое определение эквивалентно исходному.
Опишем различные типы распределений случайных величин. Под распределением случайной величины мы будем понимать соответствие
«значение случайной величины ↔ вероятность принимать это значение»,
либо (чаще)
«множество на прямой ↔ вероятность случайной величине попасть в это множество».
6.2 Дискретные распределения
Определение 25. Говорят, что случайная величина ξ имеет дискретное распределение, если существует конечный или счетный набор чисел {a1, a2, …} такой, что:
а) pi = P{ ξ = ai} > 0 для всех i;
б)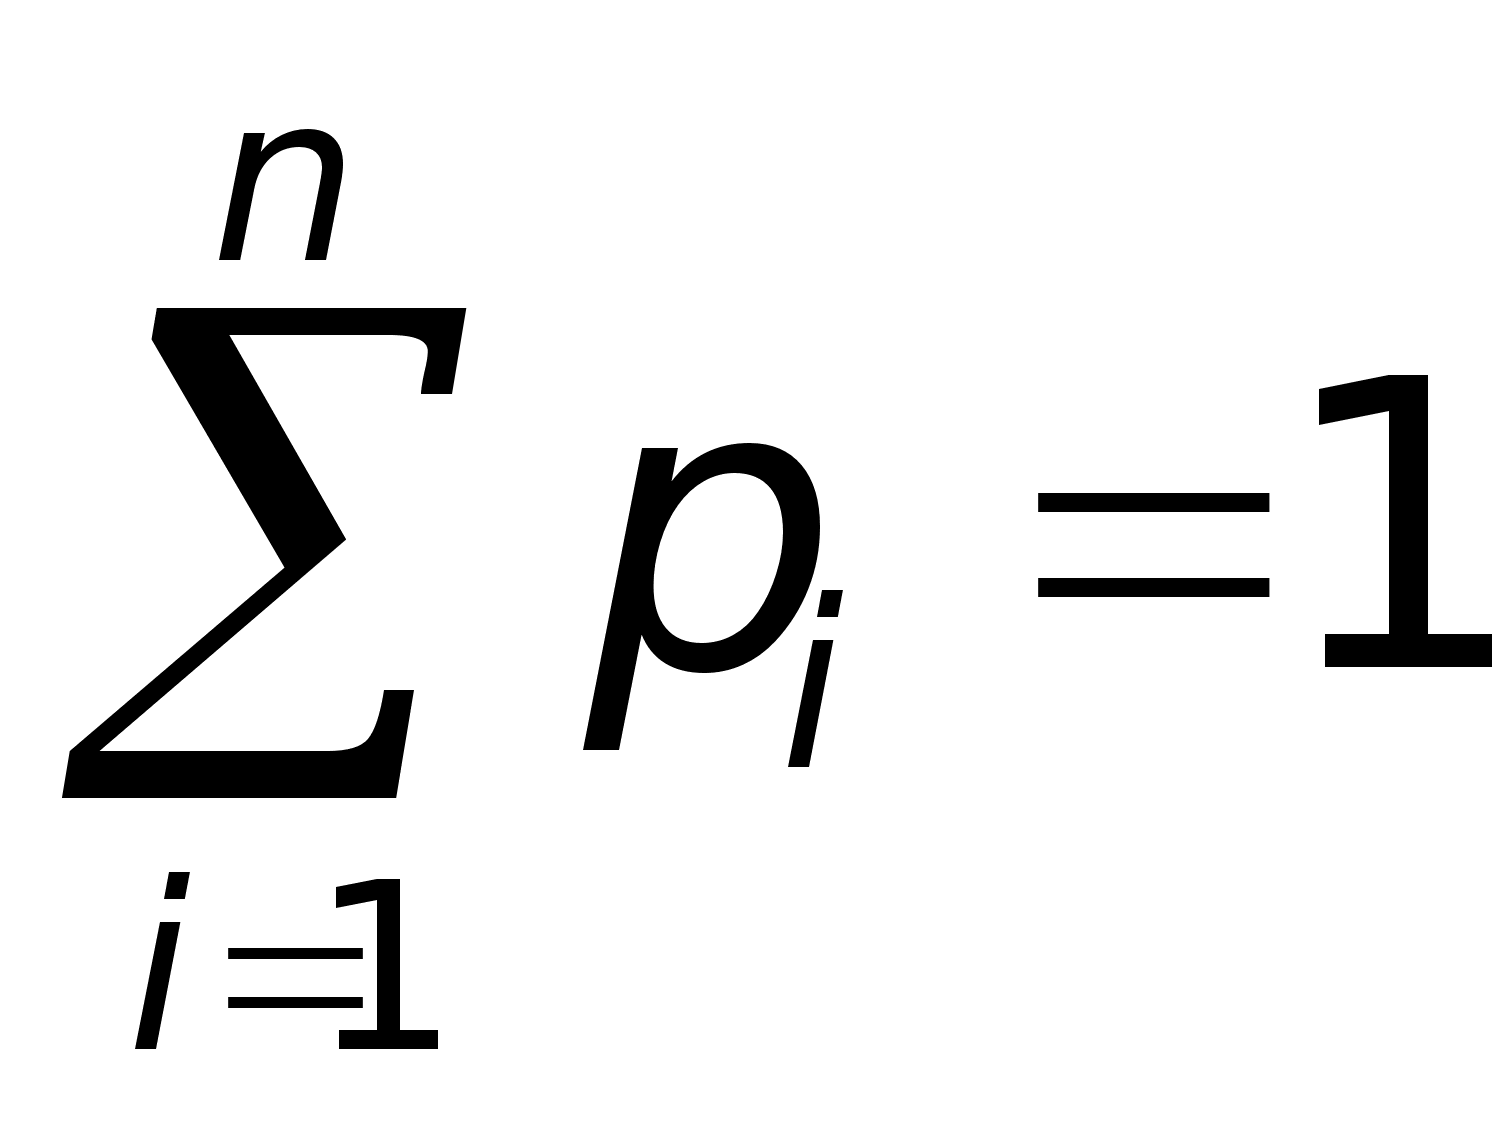 .
То есть случайная величина ξ имеет дискретное распределение, если она принимает не более чем счетное число значений.
Определение 26. Если случайная величина ξ имеет дискретное распределение, назовем таблицей распределения соответствие ai ↔ pi, которое чаще всего рисуют так:
-
ξ
а1
а2
а3
… Р
р1
р2
р3
…
6.3 Примеры дискретных распределений
Вырожденное распределение.
Говорят, что случайная величина ξ имеет вырожденное распределение с параметром а, и пишут ξ Ia если ξ принимает единственное значение а с вероятностью 1, то есть P(ξ = a) = 1. Таблица распределения ξ имеет вид
-
ξ
а
Р
1
Распределение Бернулли.
Говорят, что случайная величина ξ имеет распределение Бернулли с параметром р, и пишут ξ Вр, если ξ принимает значения 1 и 0 с вероятностями р и 1 - р, соответственно. Случайная величина ξ с таким распределением равна числу успехов в одном испытании схемы Бернулли с вероятностью успеха (0 успехов или 1 успех). Таблица распределения ξ имеет вид
-
ξ
0
1
Р
(1-p)
р
Биномиальное распределение.
Говорят, что случайная величина ξ имеет биномиальное распределение с параметрами n и p, где 0 p , n и пишут ξ Вn,р, если ξ принимает значения 0, 1, …,n с вероятностями P(ξ = k) = Cnk pk (1-p)n-k . Случайная величина ξ с таким распределением имеет смысл числа успехов в n испытаниях схемы Бернулли с вероятностью успеха р .
Таблица распределения ξ имеет вид
-
ξ
0
1
… k
… n
Р
(1-p)n
n p(1-p)n-1
… Cnk pk (1-p)n-k
… Pn
Геометрическое распределение.
Говорят, что случайная величина τ имеет геометрическое распределение с параметром р, где 0 p , n, и пишут τ Gр, если τ принимает значения 1, 2, 3, …с вероятностями P(τ = k) = p (1-p)k-1. Случайная величина τ с таким распределением имеет смысл номера первого успешного испытания в схеме Бернулли с вероятностью успеха р .
Таблица распределения τ имеет вид
-
τ
1
2
… k
… Р
p
Р (1 – р)
… p (1-p)k-1
…
Распределение Пуассона.
Говорят, что случайная величина ξ имеет распределение Пуассона с параметром λ, где λ > 0 , и ξ П λ, если ξ принимает значения 0, 1, 2 … с вероятностями
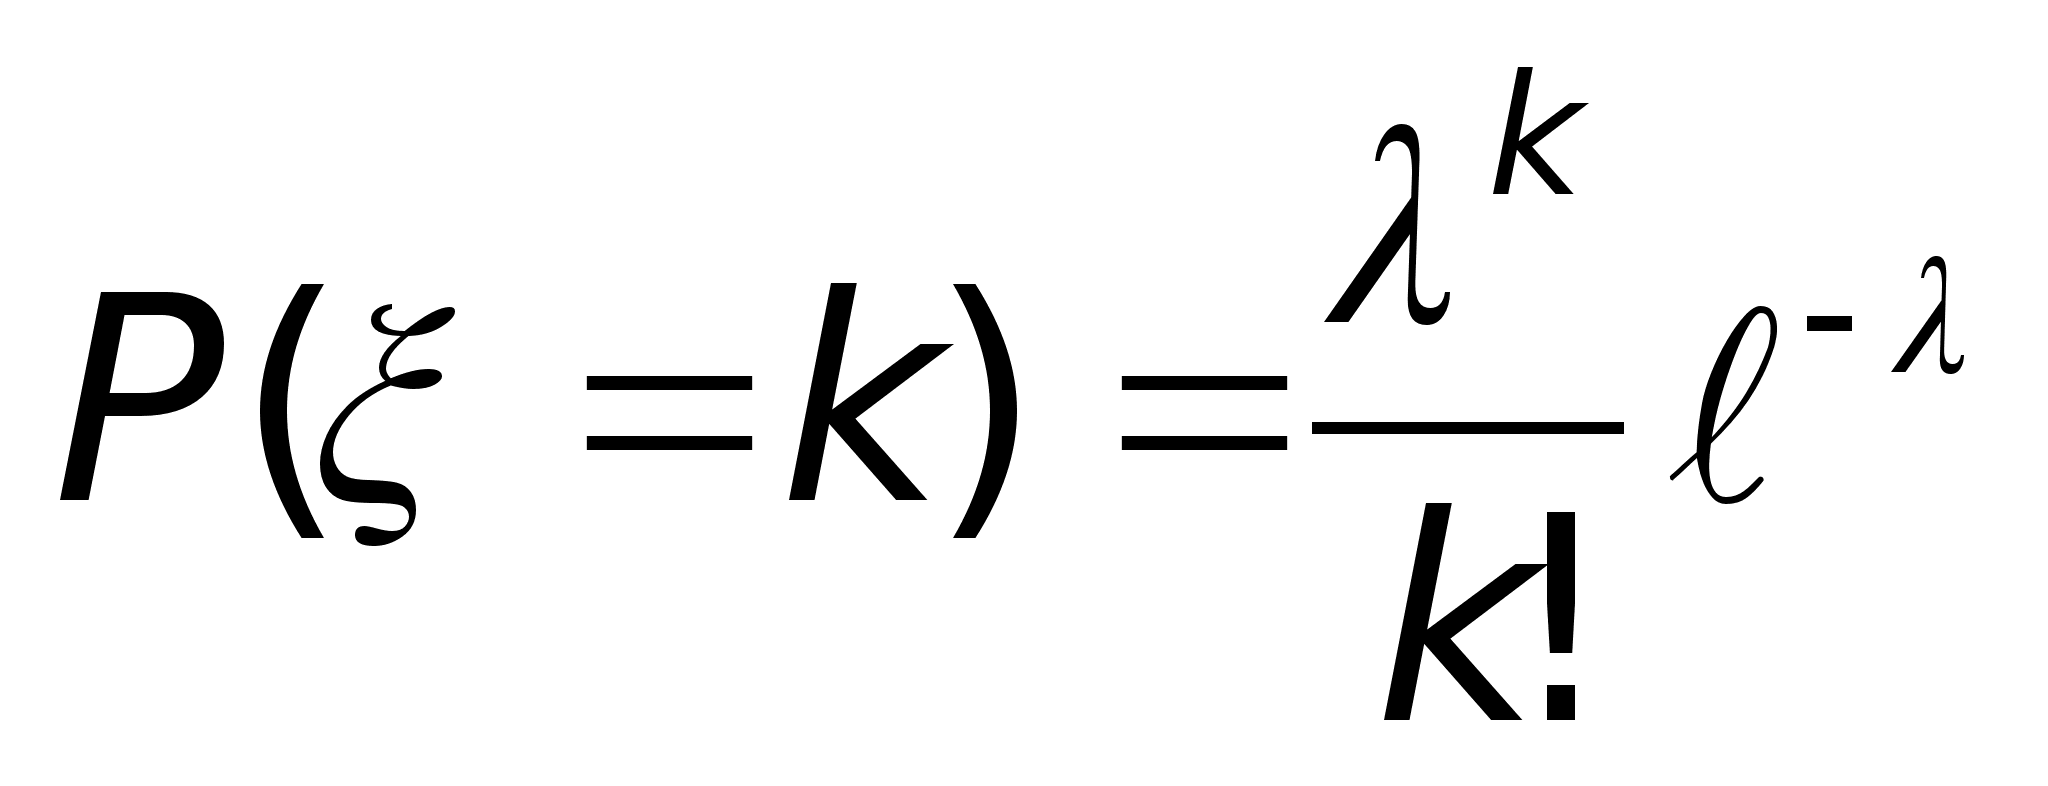
Таблица распределения ξ имеет вид
-
ξ
1
2
… k
… Р
е- λ
λ е- λ
… (λk /k!)е- λ
…
Гипергеометрическое распределение.
Говорят, что случайная величина ξ имеет гипергеометрическое распределение с параметрами n, N и K, K N, n N если ξ принимает целые значения от max (0, N - K – n ) до min (K ,n ) с вероятностями
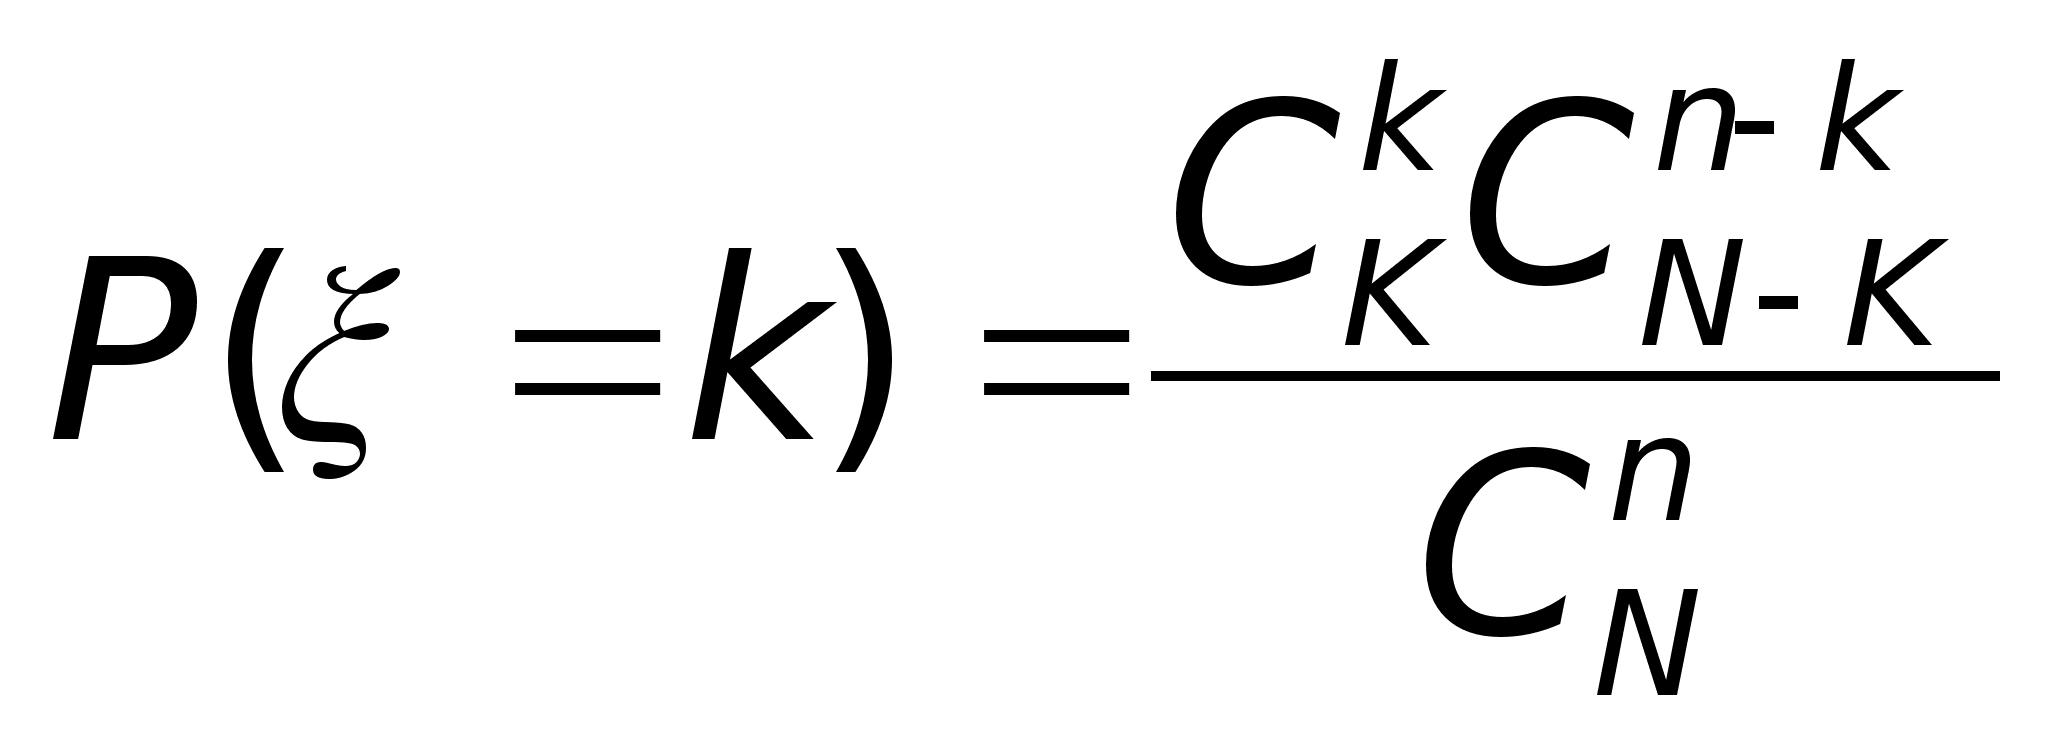
. Случайная величина ξ с таким распределением имеет смысл числа белых шаров среди n шаров выбранных наудачу и без возвращения из урны, содержащей К белых шаров и N-K не белых.
Заметьте, что со всеми этими распределениями мы уже хорошо знакомы.
Но распределения случайных величин далеко не исчерпываются дискретными распределениями. Так, например, если точка бросается наудачу на отрезок [0,1], то можно задать случайную величину, равную координате этой точки. Но число значений этой случайной величины несчетно, так что ее распределение дискретным не является. Да и вероятность этой случайной величине принять каждое из своих возможных значений (попасть в точку) равна нулю. Так что не только таблица распределения не существует, но и соответствие «значение величины вероятность его принять» ничего не говорит о распределении случайной величины.
Какими же характеристиками еще можно описать распределение?
Раздел 7. Функция распределения
Заметим, что на том же отрезке [0, 1] вероятности попадания в множества положительной меры совсем не нулевые. И термин «наудачу» мы когда-то описывали как раз в терминах вероятностей попадания в множество. Может быть, разумно описать распределение случайной величины, задав для любого множества, вероятность принять значения из этого множества? Это действительно полное описание распределения, но уж очень трудно с ней работать — слишком много множеств на прямой.
Нельзя ли обойтись заданием вероятностей попадания в какой-нибудь меньший набор множеств на прямой? Оказывается, что можно ограничиться только вероятностями попадания в интервалы (-, х) для всех х R, с помощью которых можно будет определить и вероятность попасть в любое другое множество.
Замечание 11. Можно с таким же успехом ограничиться набором вероятностей попадания в интервалы (-, х], или в (х ,), или в [х ,), или в (х1 ,x2). Впрочем, последних уже слишком много.
Определение 27.Функцией распределения случайной величины ξ называется функция Fξ(x) : R [0, 1], при каждом x R равная Fξ(x) = P(ξ < x) = P{ω: ξ(ω) < x}
Пример 22. Случайная величина ξ имеет вырожденное распределение Ic. Тогда
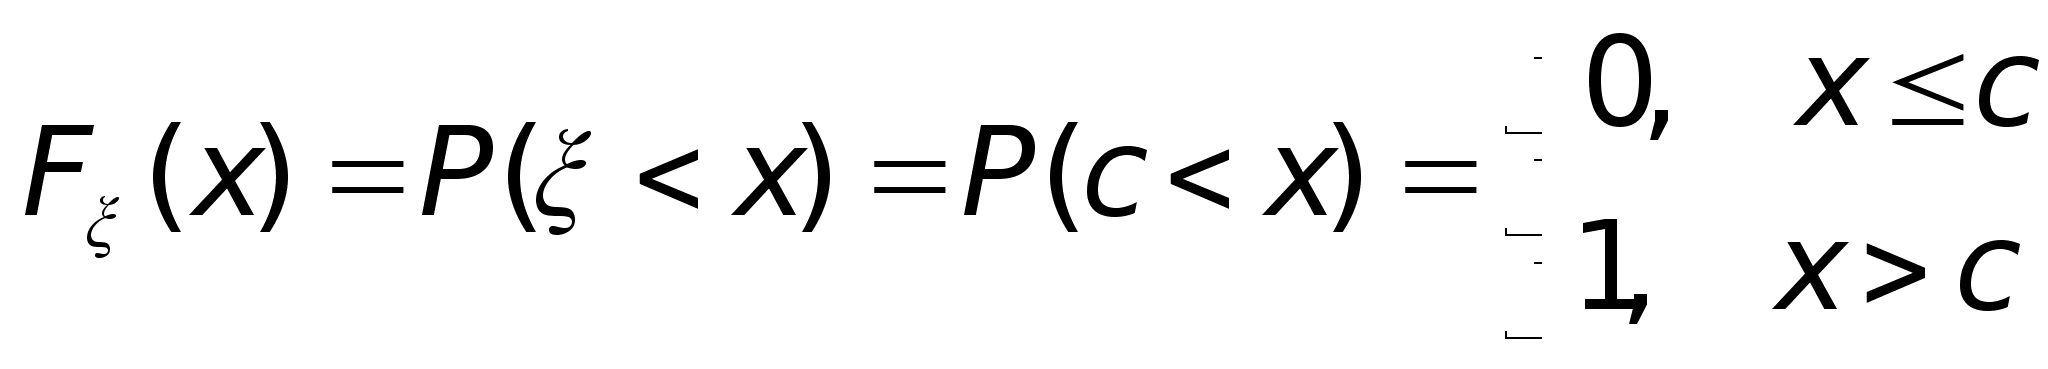
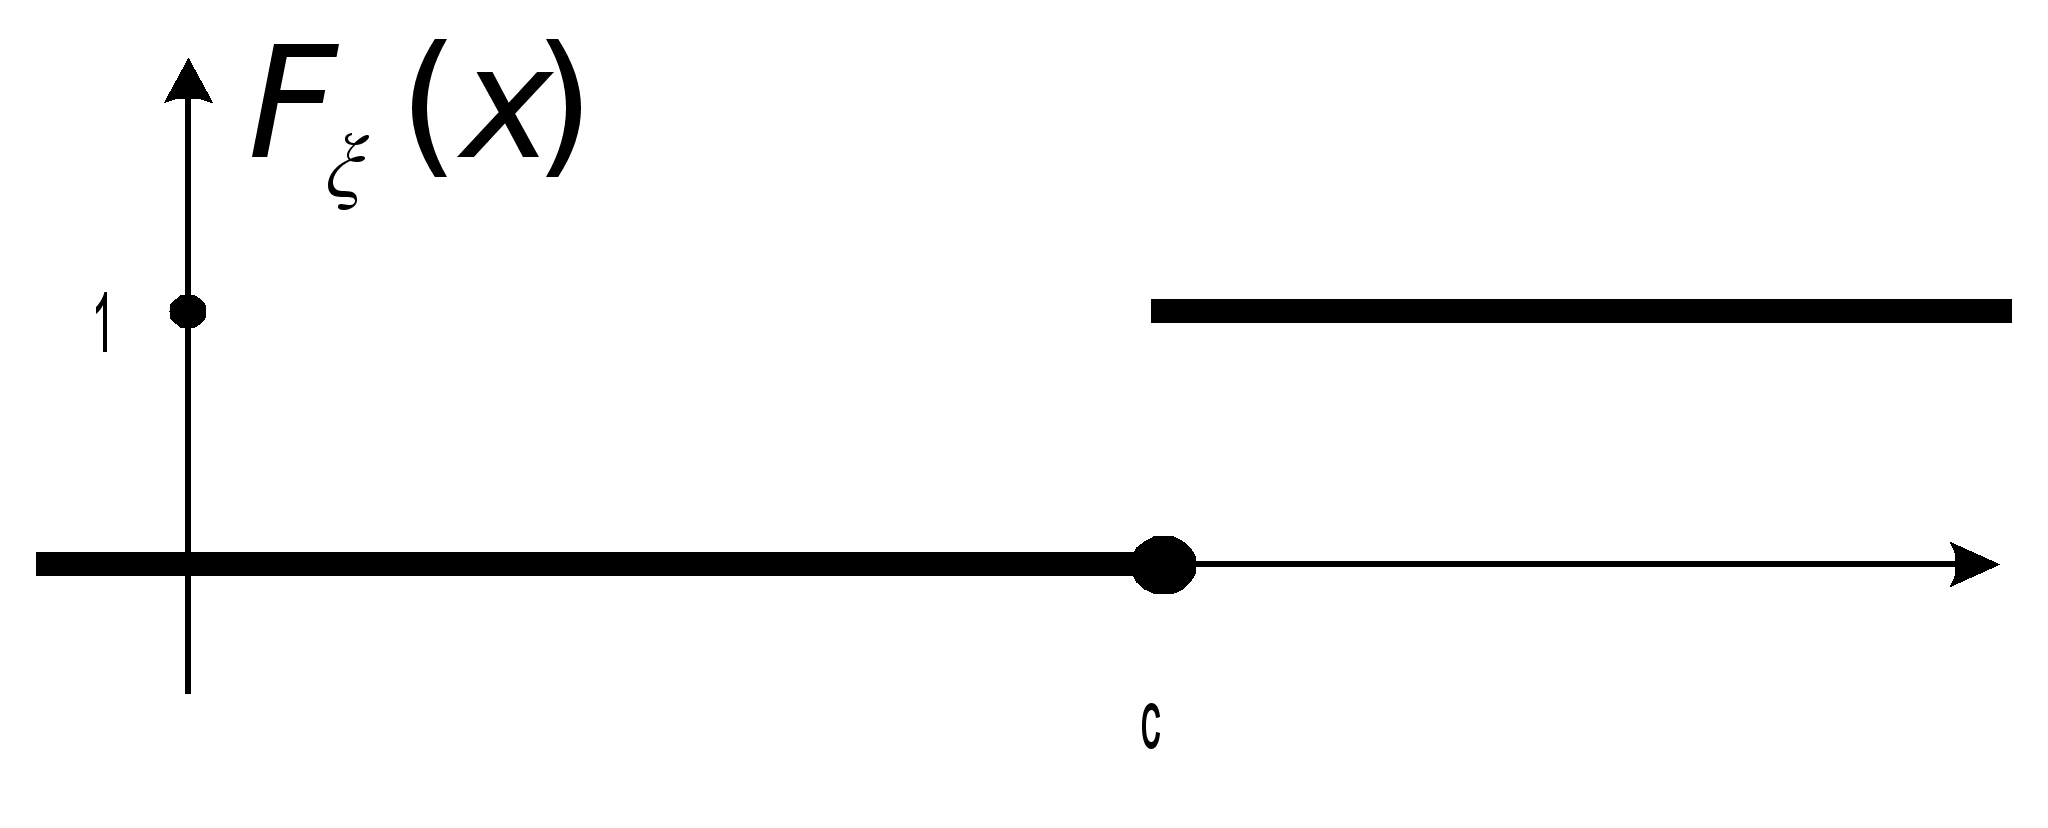
Пример 23. Случайная величина ξ имеет распределение Бернулли Вр. Тогда
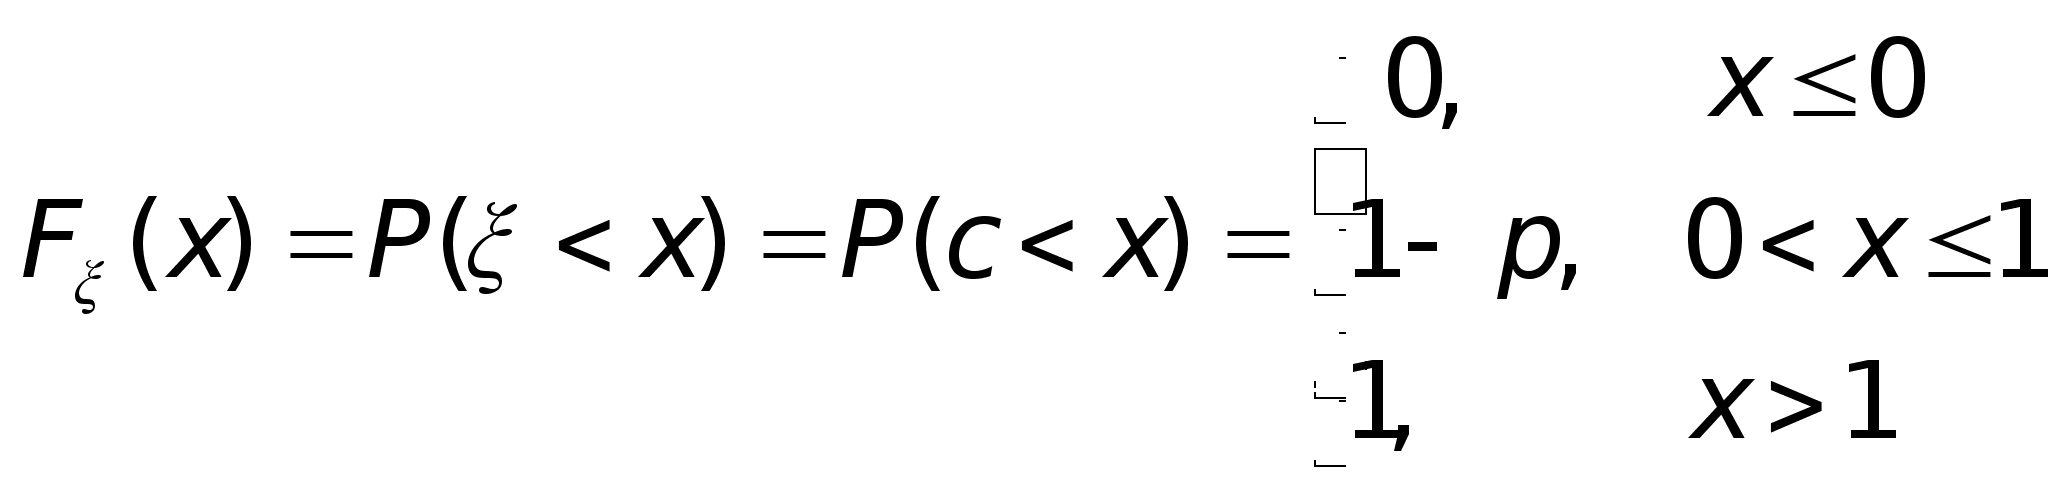
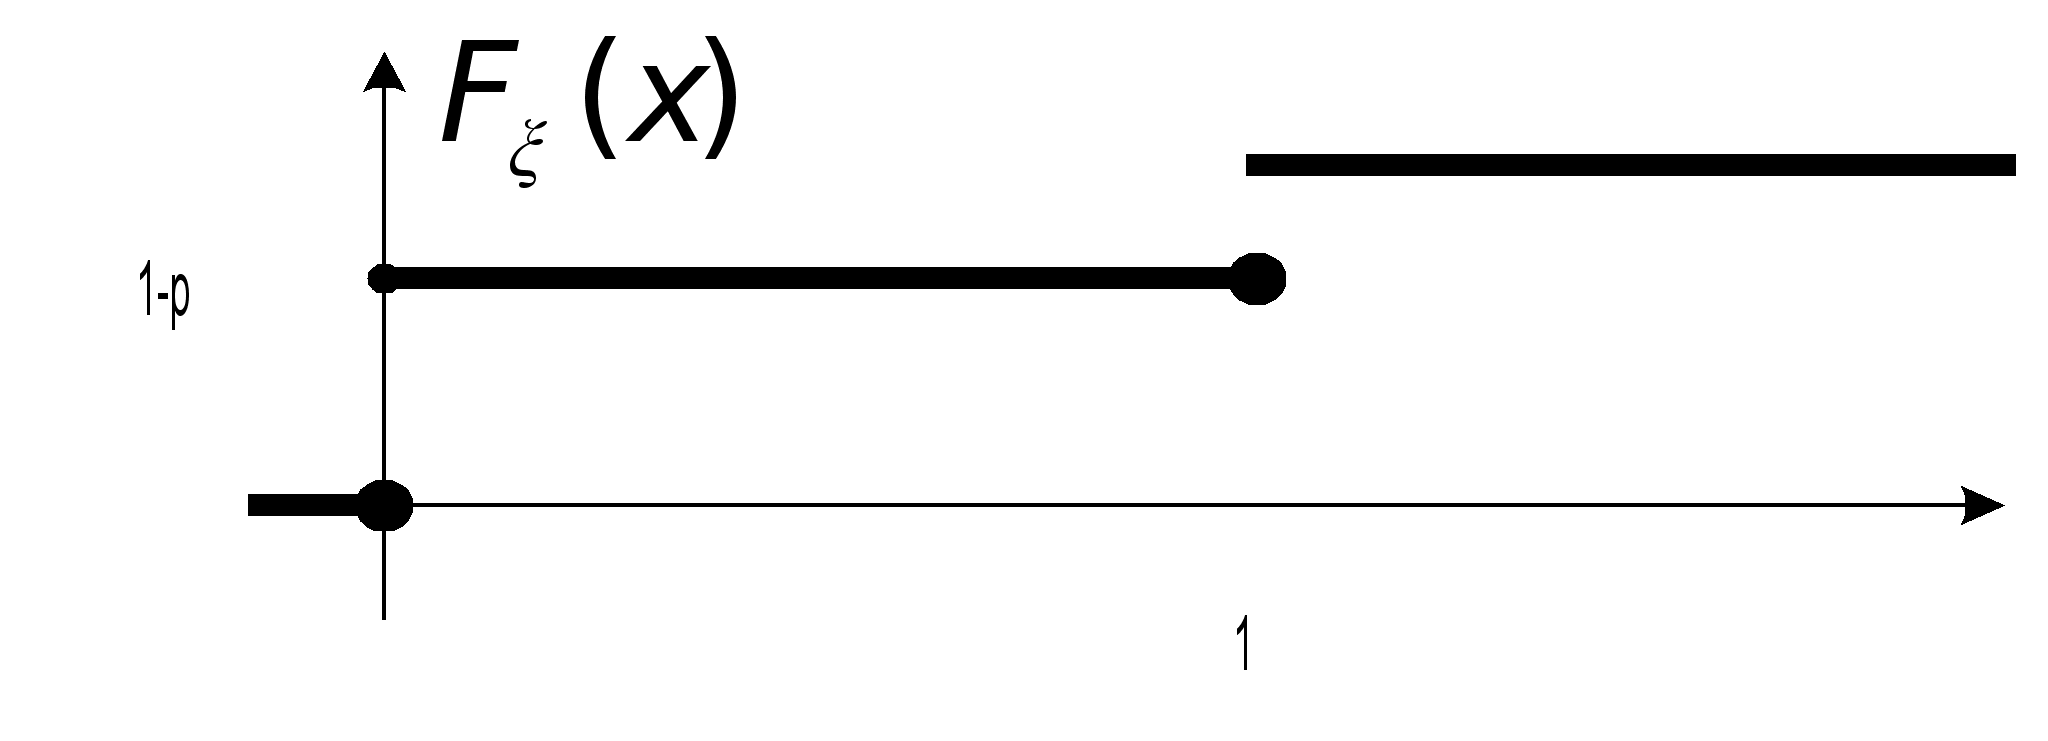
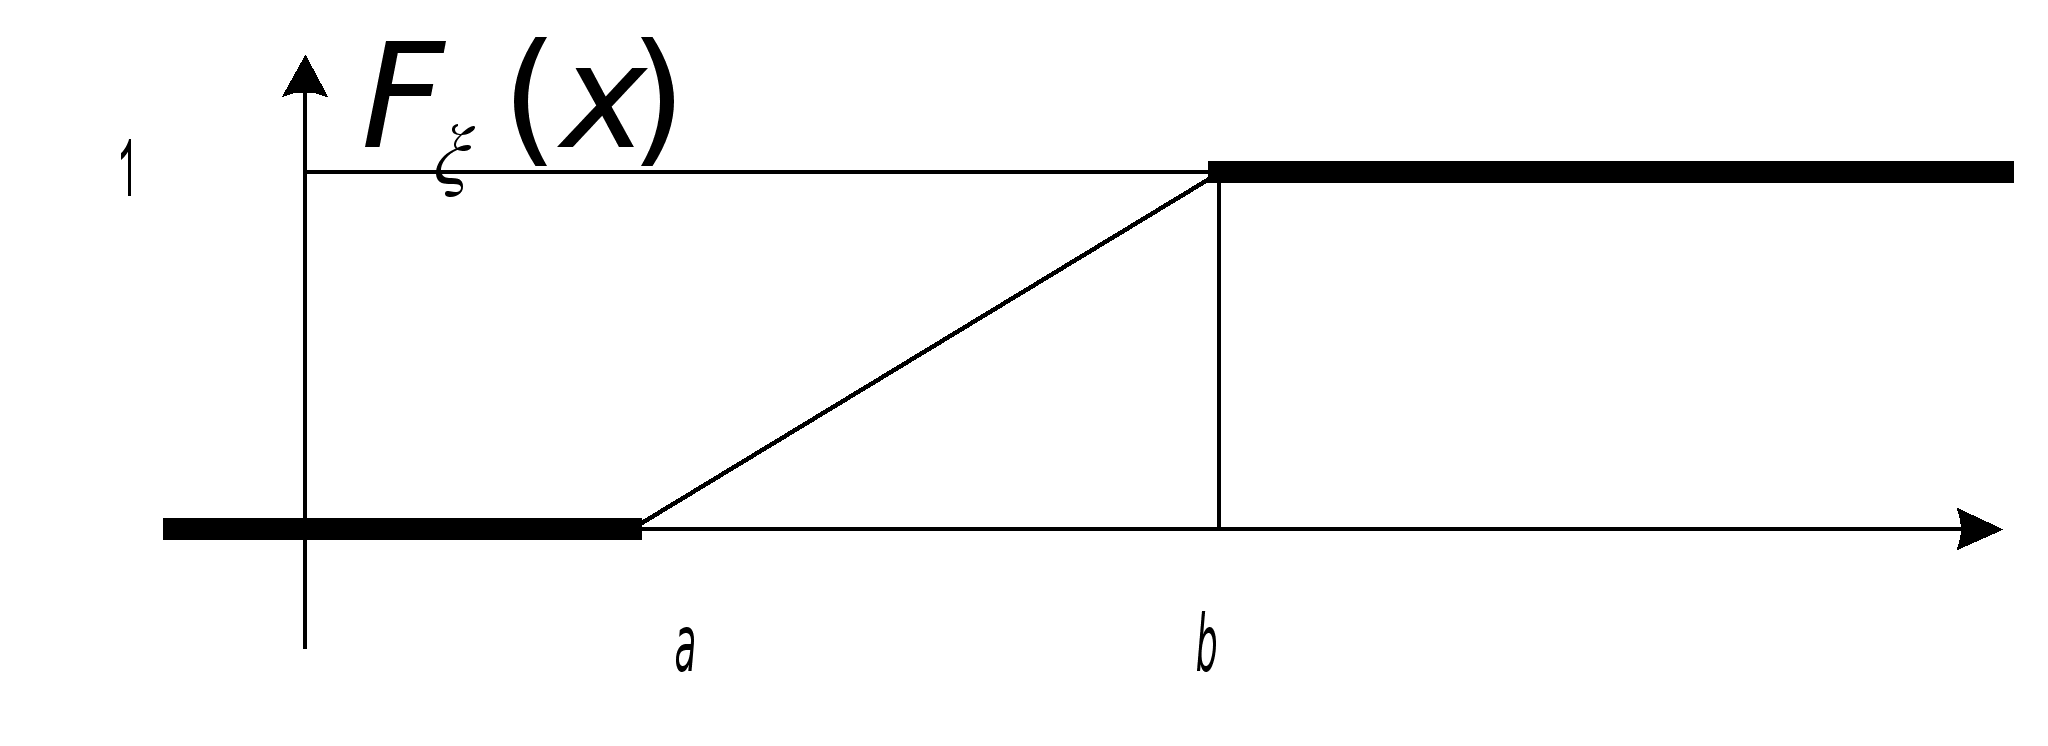
Пример 24. Будем говорить, что случайная величина ξ имеет равномерное распределение на отрезке [a, b] и писать ξ Ua,b (“ uniform”), если ξ — координата точки, брошенной наудачу на отрезок [a, b] числовой прямой. Это распределение можно задать и с помощью функции распределения:
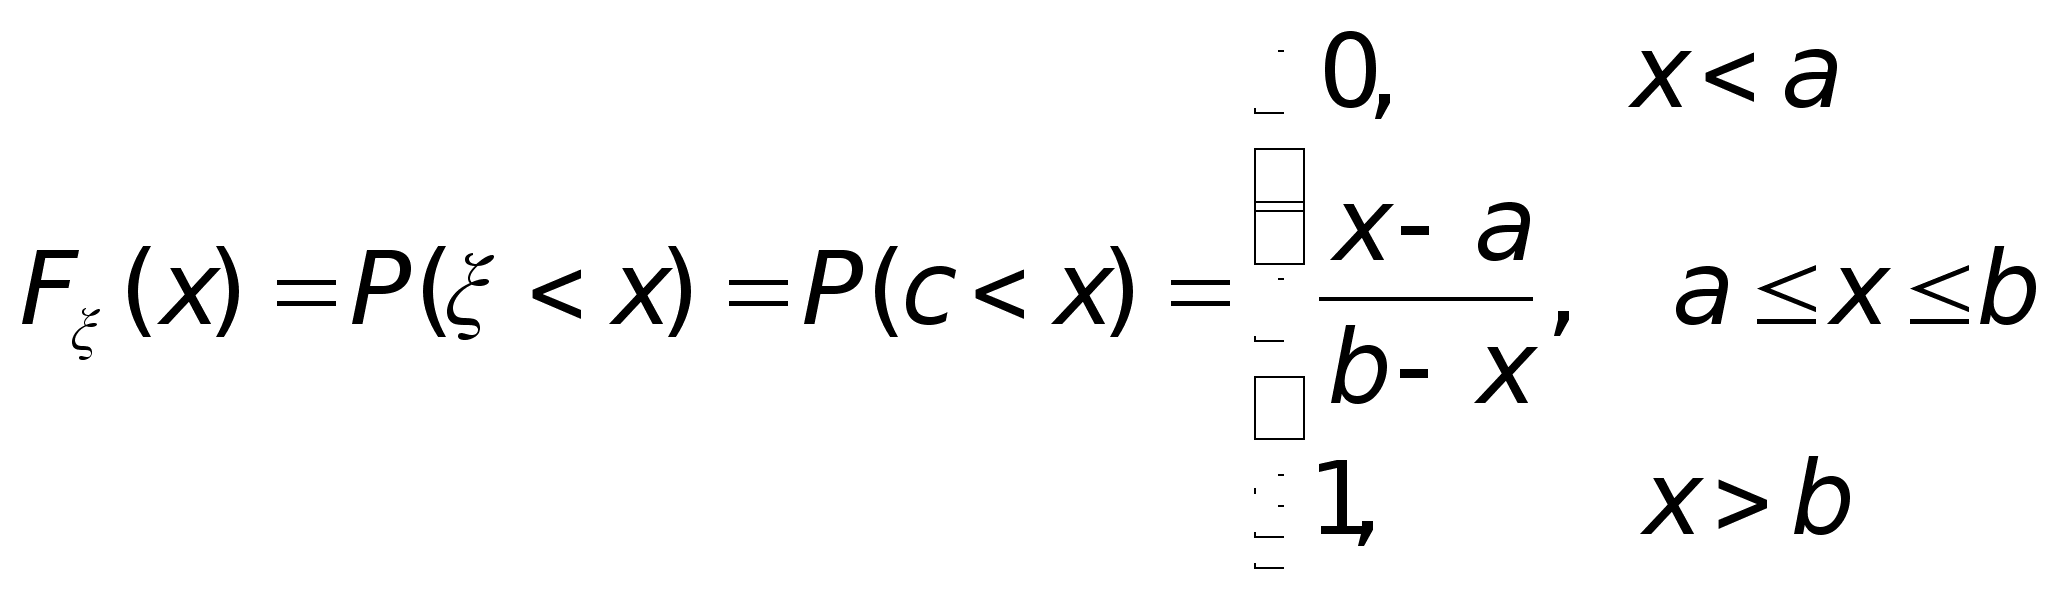
7.1 Свойства функции распределения
Теорема 19.
Функция распределения Fξ(x) обладает следующими свойствами:
F1) Функция распределения Fξ(x) не убывает: если х1 < x2 то Fξ(x1)< Fξ(x2);
F2) Существуют пределы
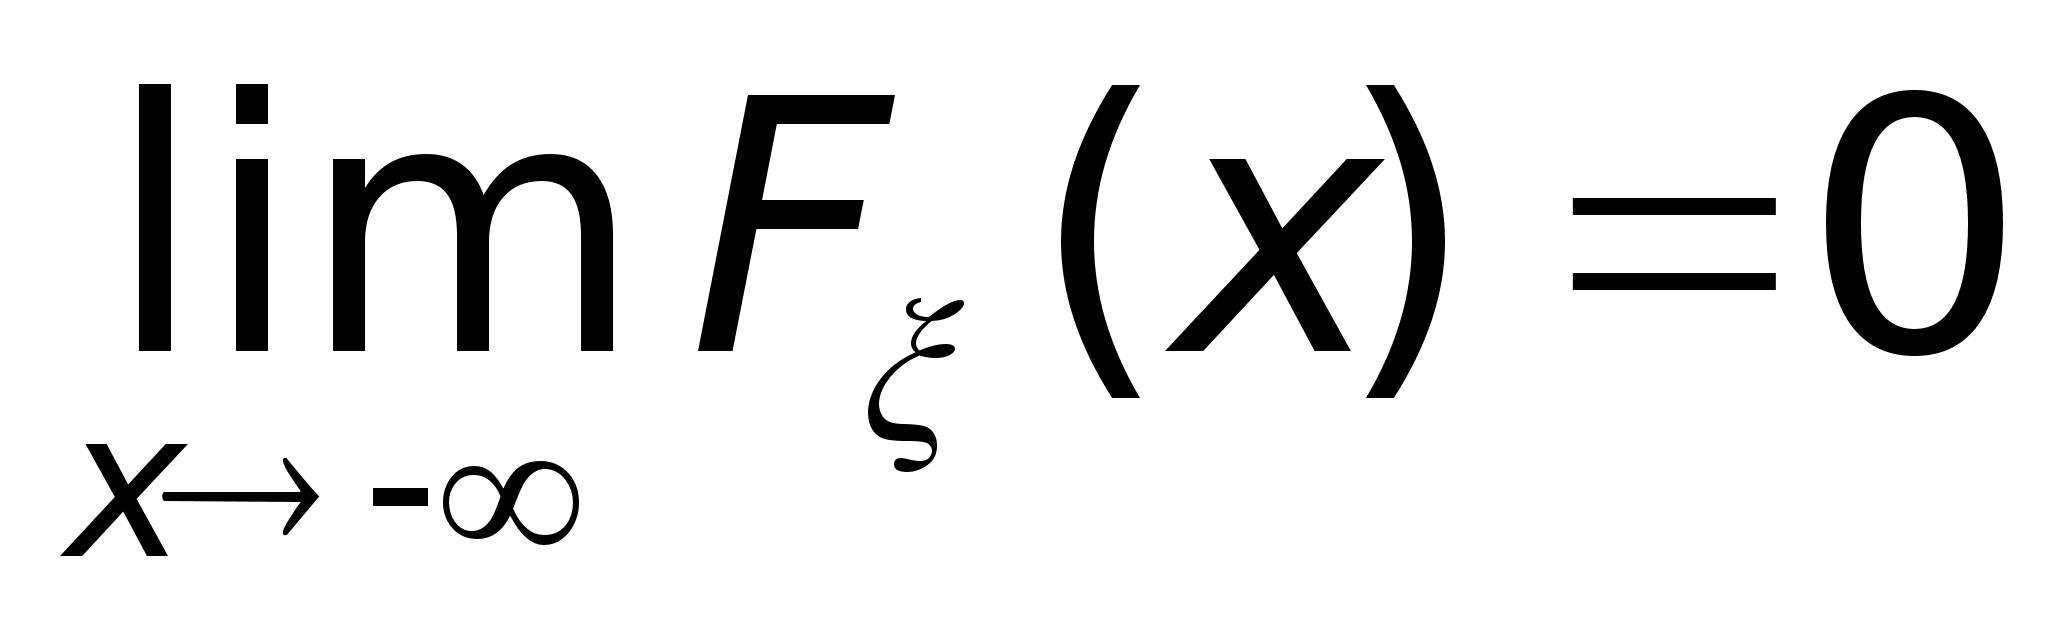 и
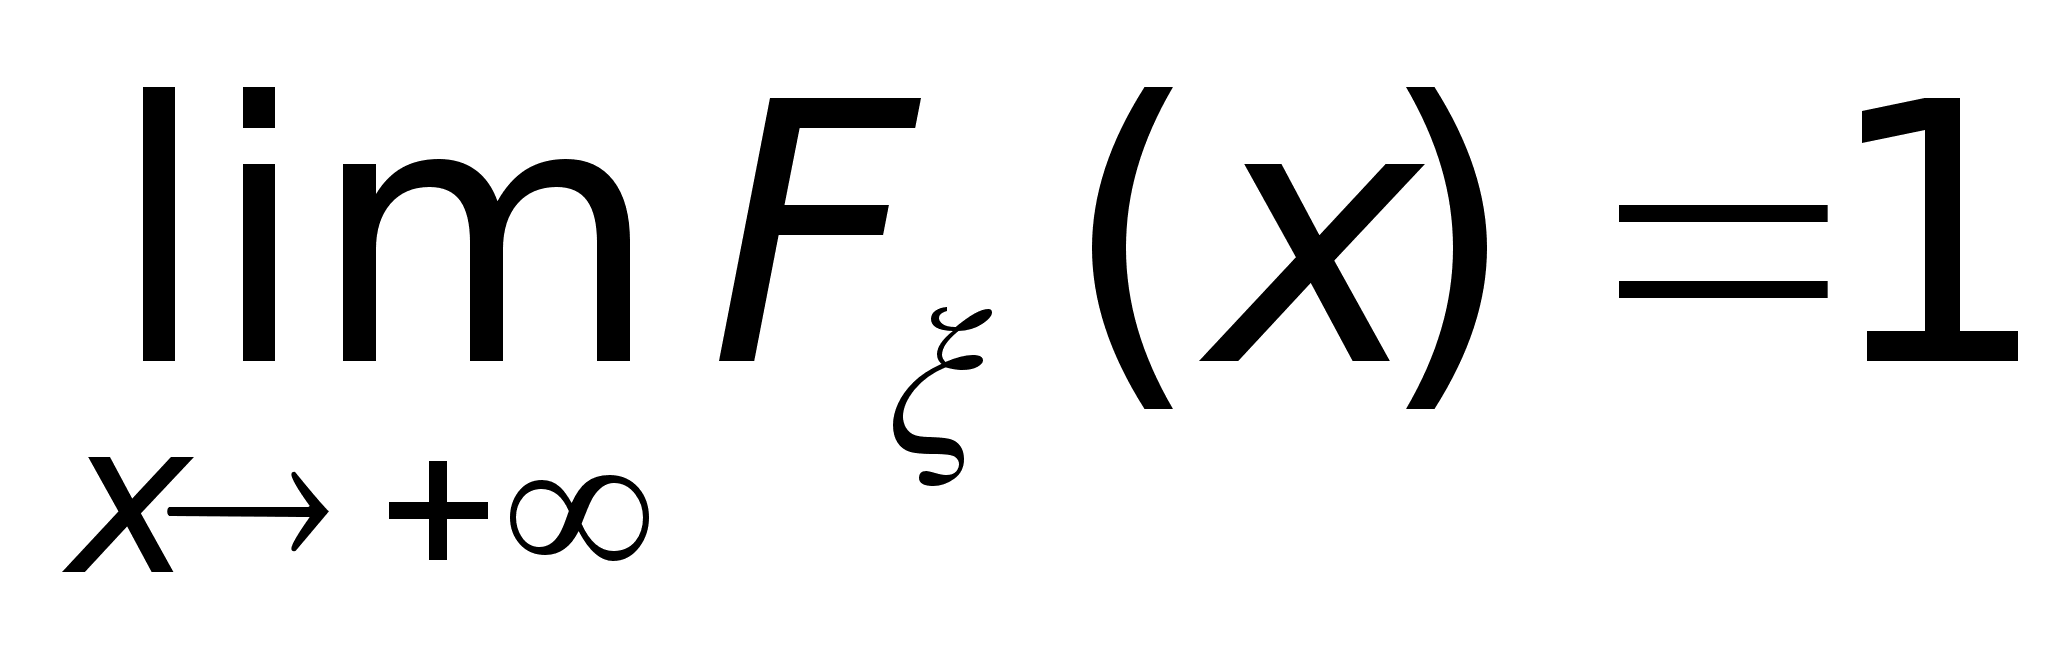
F3) Функция распределения Fξ(x) непрерывна слева:
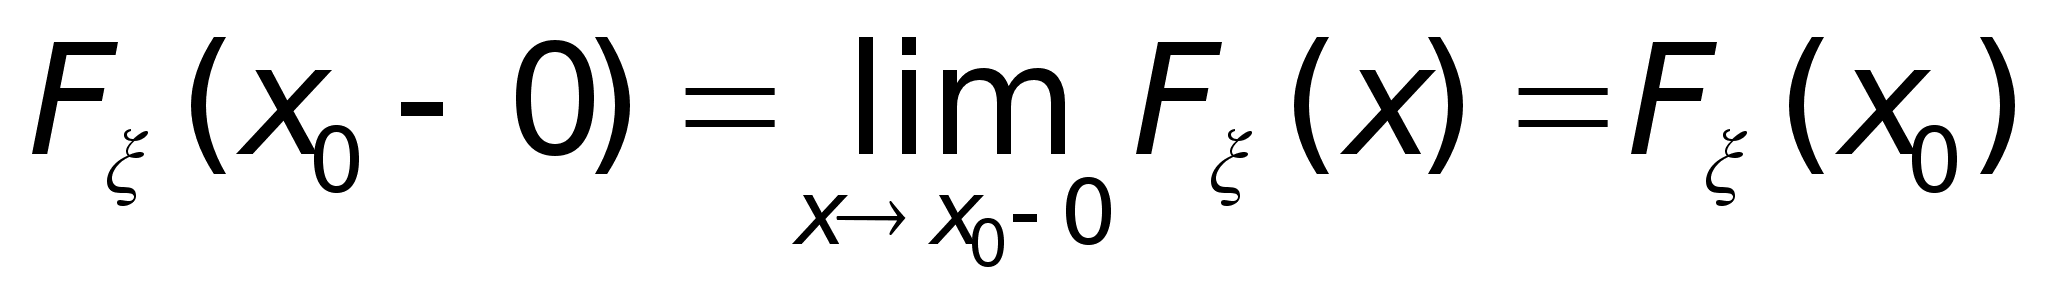
Теорема 20. Если функция F: R [0, 1] удовлетворяет свойствам (F1)–(F3), то F есть функция распределения некоторой случайной величины ξ, то есть найдется вероятностное пространство (Ω, Ψ, Р) и случайная величина ξ на этом пространстве, что F(х) = Fξ(x).
Прочие полезные свойства функций распределения
F4) В любой точке х0 разница Fξ(х0+0) - Fξ(х0) равна P(ξ = х0):
Следствие 3. Если функция распределения Fξ(x) непрерывна в точке х0, то
P(ξ = х0) = 0
F5) Для любой случайной величины ξ имеет место равенство P(а ξ < b) = Fξ(a) - Fξ(b).
Если же функция распределения Fξ(x) непрерывна (для любого x, или только в точках a и b), то
P(а ξ < b) = P(а < ξ < b) = P(а ξ b) = P(а < ξ b) = Fξ(a) - Fξ(b)
Функция распределения дискретного распределения
Мы уже видели, как выглядят функции распределения некоторых дискретных распределений. Из свойств (F4), (F5) следует
Свойство 4. Случайная величина ξ имеет дискретное распределение тогда и только тогда, когда функция распределения Fξ — ступенчатая функция. При этом возможные значения ξ — точки ai скачков Fξ, и
pi = P(ξ = ai ) = Fξ (ai + 0) - Fξ (ai )— величины скачков.
В следующей главе мы рассмотрим случайные величины, функции распределения которых не удовлетворяют свойству 4 хотя бы потому, что они вовсе не имеют разрывов. Более того, мы выделим класс функций распределения, которые «восстанавливаются по своей производной» с помощью интегрирования (так называемые абсолютно непрерывные функции).
Раздел 8. Абсолютно непрерывные распределения
Определение 28.Случайная величина ξ имеет называемые абсолютно непрерывное распределение, если существует неотрицательная функция fξ(x) такая, что для любого х R функция распределения Fξ(x) представима в виде
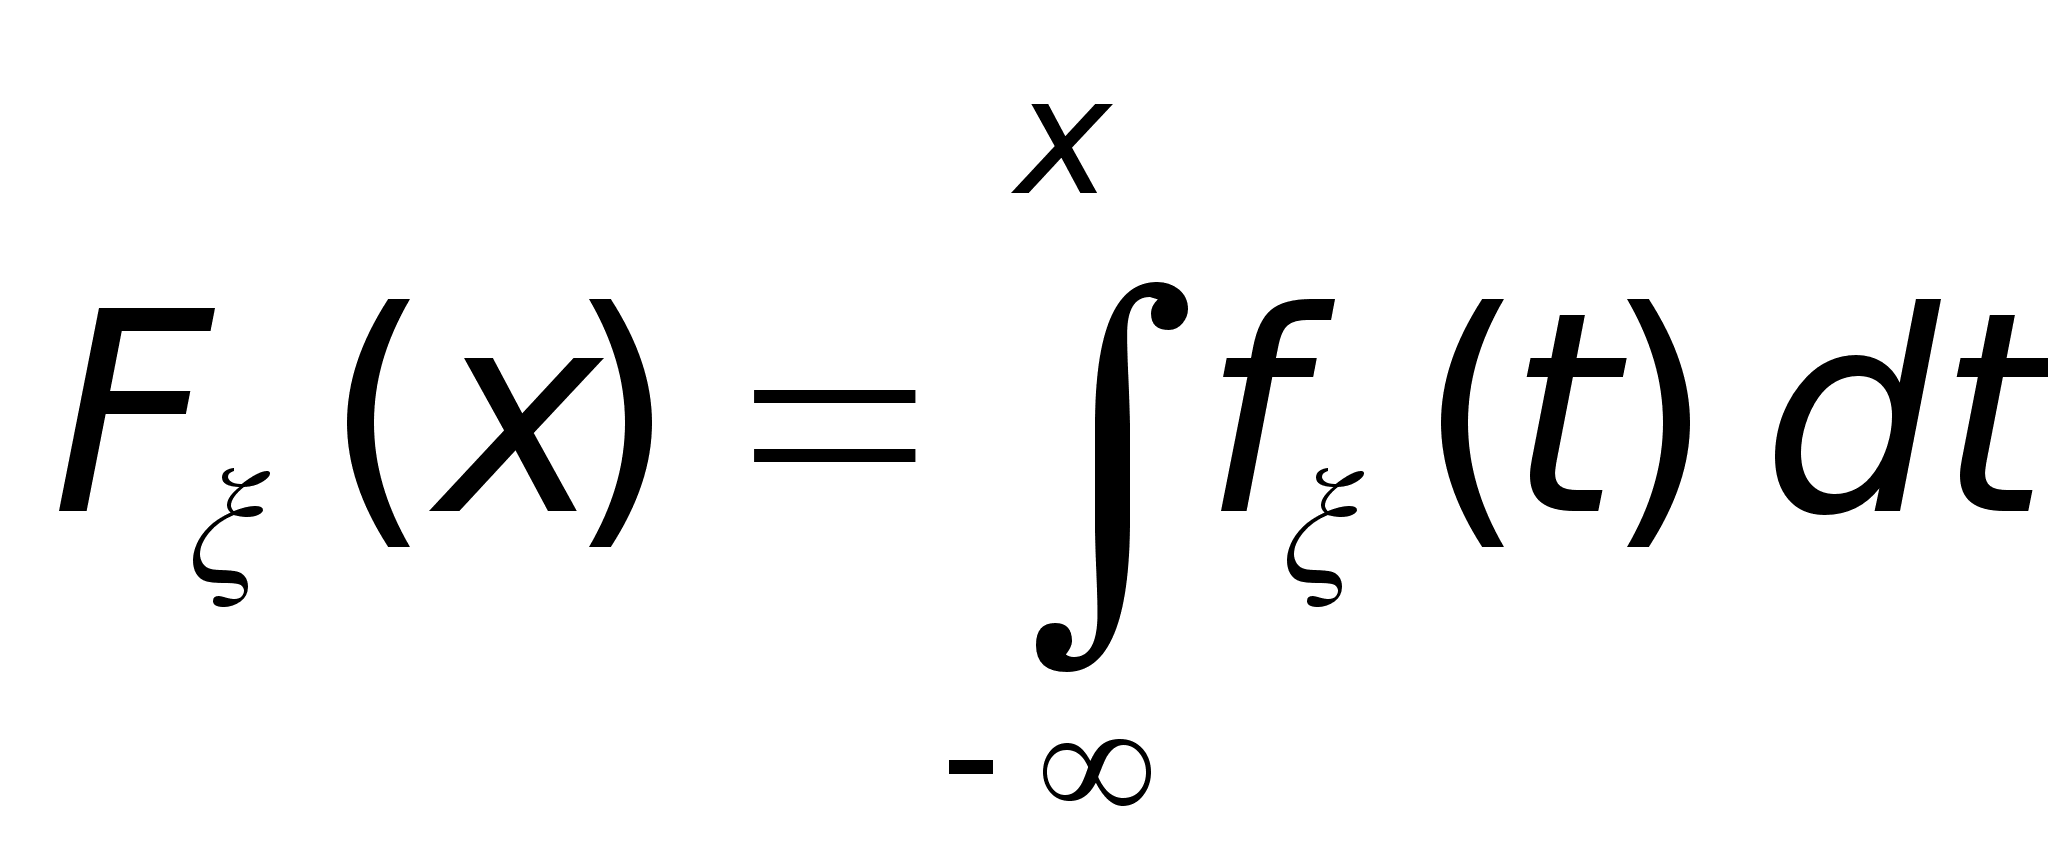
При этом функция fξ(x) называется плотностью распределения случайной величины ξ.
Теорема 21.Плотность распределения обладает свойствами:
(f1) fξ(x) 0 для любого x;
(f2)
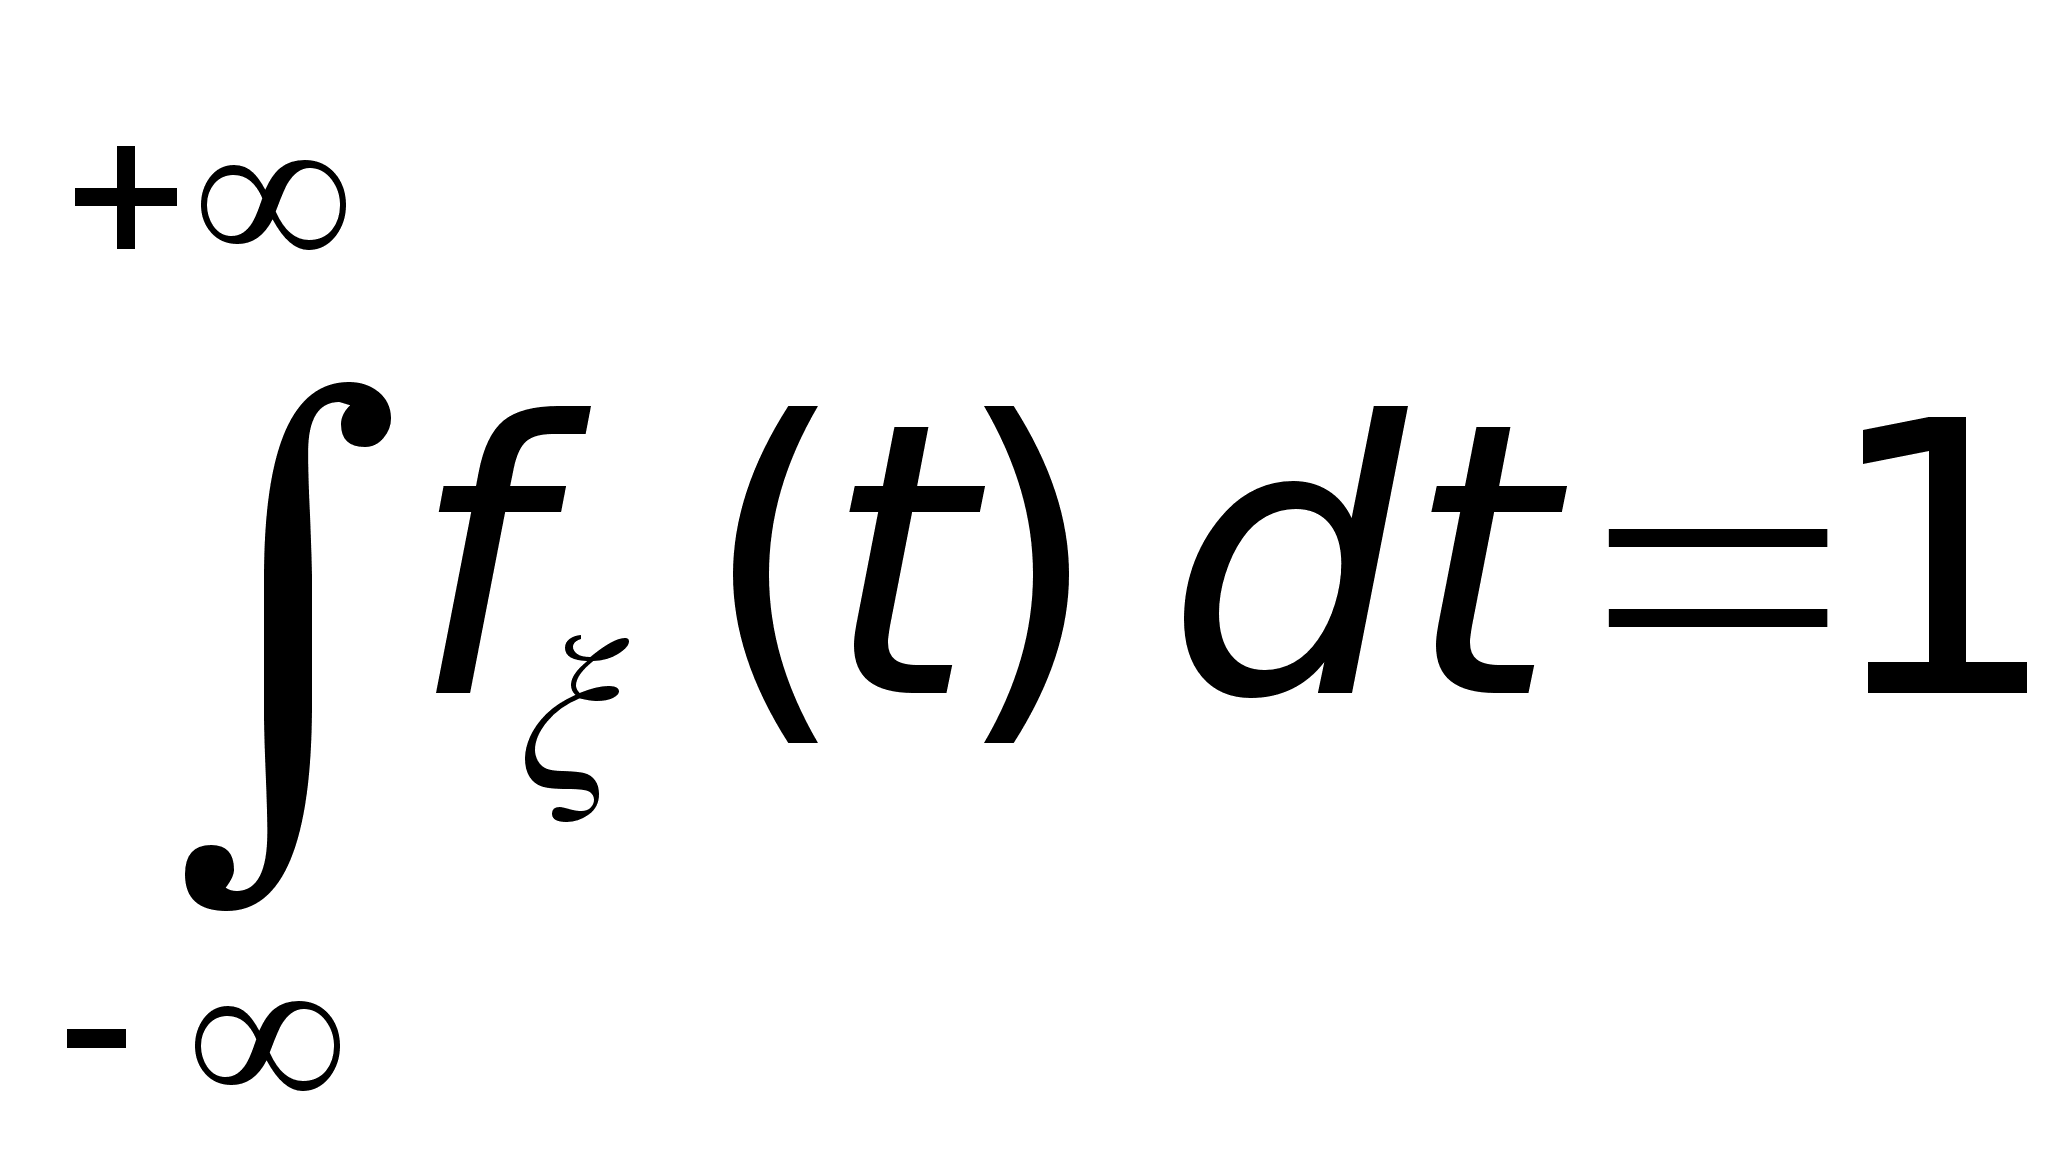
Эти два свойства полностью характеризуют класс плотностей:
Лемма 2. Если функция f обладает свойствами (f1) и (f2), то существует вероятностное пространство и случайная величина ξ на нем, для которой f является плотностью распределения.
Доказательство. Пусть Ω есть область, заключенная между осью абсцисс и графиком функции f (« подграфик» функции f). Площадь области Ω равна 1 по свойству (f2). И пусть случайная величина ξ есть абсцисса точки, наудачу брошенной в эту область.
Тогда (вспомнить геометрическую вероятность) для любого х R
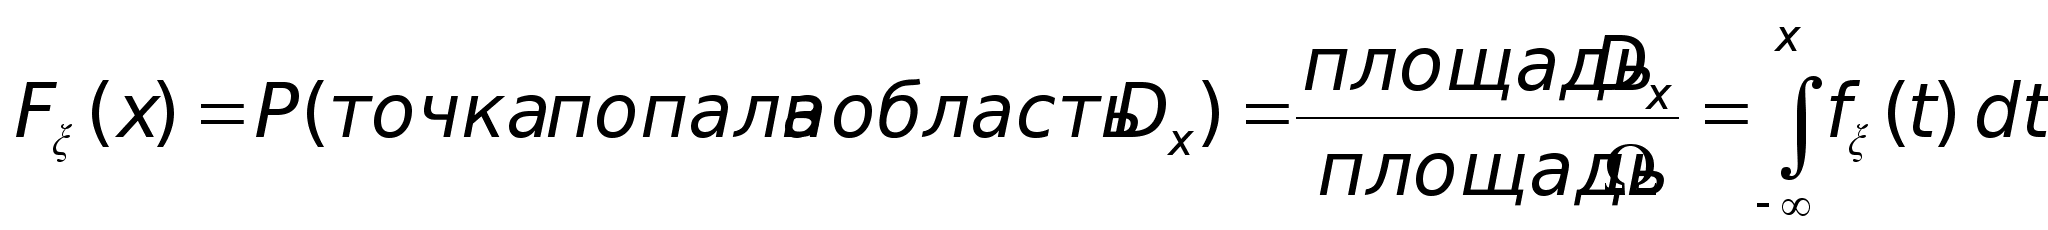
т