Линейное и динамическое программирование
1/3
1/3
1/6
1/6
Q1=01/3+11/3+21/6+81/6=2
M[Q12]= 02 1/3+12 1/3+22 1/6+82 1/6=11,7
D[Q1]= 11,7-22=7,7
r1=2,77
|
Q2: |
2 | 3 | 4 | 10 |
|
1/3 |
1/3 |
1/6 |
1/6 |
Q2=4
M[Q22]=23,7
D[Q2]=7,7
r2=2,77
|
Q3: |
0 | 4 | 6 | 10 |
|
1/5 |
1/5 |
1/5 |
2/5 |
Q3=6
M[Q32]=50,4
D[Q3]=14,4
r3=3,8
|
Q4: |
2 | 6 | 8 | 12 |
|
1/5 |
1/5 |
1/5 |
2/5 |
Q4=8
M[Q42]=78,4
D[Q4]=14,4
r4=3,8
Нанесем средние ожидаемые доходы Q и риски r на плоскость - доход откладываем по горизонтали, а риски по вертикали (см. график 3);
Получили
4 точки. Чем правее
точка (Q,r),
тем более доходная
операция, чем
точка выше -
тем более она
рисковая. Значит,
нужно выбирать
точку правее
и ниже. Точка
(Q',r')
доминирует
над точкой
(Q,r)
если Q'>Q и r' Точка,
не доминируемая
никакой другой,
называется
оптимальной
по Парето, а
множество всех
таких точек
называется
множеством
оптимальности
по Парето. Легко
видеть, что
если из рассмотренных
операций надо
выбирать лучшую,
то ее обязательно
надо выбрать
из операций,
оптимальных
по Парето.
Для
нахождения
лучшей операции
применяют
взвешивающую
формулу
(Qi)=2Qi-ri,
которая для
пар (Q,r)
дает одно число,
по которому
и определяют
лучшую операцию.
(Q1)=22-2,8=1,2 (Q2)=6,2
(Q3)=8,2 (Q4)=12,2
Наибольшее
значение
соответствует
лучшей операции,
наименьшее
– худшей. В нашем
случае наилучшей
является операция
№4, худшей – операция
№1.
Рассмотрим
игру для двух
лиц с нулевой
суммой. Пусть
П и В – первый
и второй игроки
соответственно,
а матрица А –
платежная
матрица, каждый
элемент которой
по абсолютной
величине является
выигрышем/
проигрышем,
уплачиваемым
игроками друг
другу в соответствии
с их договоренностью.
Цель игроков
– максимизировать
выигрыш. При
этом предполагается,
что будет сыграно
достаточно
много партий,
так что задача
заключается
в получении
максимального
выигрыша в
среднем за
партию. Каждый
из игроков
использует
наилучшие для
себя стратегии.
Стратегия
называется
чистой, если
выбор игрока
неизменен от
партии к партии,
и смешанной,
если выбор i-ой
строки производится
с некоторой
вероятностью
pi.
Рассмотрим
графическое
решение игры
2х4 с матрицей
В
П
Седловой
точки в чистых
стратегиях
нет.
В строках
доминирования
нет.
3-ий столбец
доминирует
над 1-ым.
Обозначим
искомую оптимальную
стратегию
первого игрока
П - (х, 1-х), где
х – вероятность
выбора первой
строки
(1-х) – вероятность
выбора второй
строки
0
x
1
Пусть П играет
в смешанных
стратегиях,
а В отвечает
чистыми:
1(х)=
2х-2(1-х) (1)
2(х)=
-2х+(1-х) (2)
4(х)=
-5х+3(1-х) (4)
1(х)=
3х-2
2(х)=
-3х+1
4(х)=
-8х+3
т. В(х*,
*)
т. В:
1=4
3х-2= -8х+3
11х=5
х*=5/11
(х*)=15/11-2=
-7/11
р*(5/11;
1-5/11)=р*(5/11;
6/11)
– оптимальная
смешанная
стратегия для
П
Ищем оптимальную
смешанную
стратегию для
В.
q(y, 0, 0, 1-y)
p1*
= 5/11>0
Рассматриваем
вариант, когда
В играет в смешанных
стратегиях,
а П – в чистых
стратегиях
выбирает первую
строку.
-7/11=
2y-5(1-y)
y*=
48/77
q*=(48/77,
0, 0, 29/77)
– оптимальная
смешанная
стратегия В
В страховой
компании застраховано
N1=900 человек
в возрасте 45
лет и N2=550
человек в возрасте
55 лет сроком
на один год.
Компания выплачивает
наследникам:
100000 руб., в случае
смерти застрахованного
от несчастного
случая, и 25000 руб.,
в случае смерти
от естественных
причин в течение
года. Компания
не платит ничего,
если человек
проживет этот
год. Предположим,
что смертность
описывается
моделью Мейкхама
и рассчитаем
нетто-премию,
цену полиса,
страховую
надбавку, чтобы
вероятность
неразорения
компании составляла
0,95.
Индивидуальные
иски x
0 ј 1 (1)
x
x
Здесь вероятности
смерти от несчастного
случая примем
равными 0,0005, а
вероятности
смерти от
естественных
причин возьмем
из Таблицы
продолжительности
жизни.
Средние
индивидуальные
иски Мx
Р
Р
Сначала
рассмотрим
решение, основанное
на распределении
Пуассона. Чтобы
свести задачу
к схеме опытов
Бернулли можно
приближенно
заменить ряды
распределения
(1) следующими
таблицами:
x
а затем
в качестве
условной денежной
единицы принять
условные
математические
ожидания М(x
Вычислим
условные
математические
ожидания:
М(x
=ј*13/18+1*5/49
= 5/18
»
0,458=45800 руб. – денежная
единица для
клиентов 1-ой
группы.
М(x
=ј*0,0044/(0,0044+0,0005)+1*0,0005/(0,0044+0,0005)=
=. ј*44/49+1*5/49
= 16/49
»
0,327=32700 руб – денежная
единица для
клиентов 2-ой
группы.
С учетом всех
замечаний
вместо рядов
распределения
(3) имеем:
x
0,9982 0,0018 0,9962 0,0049
откуда
получаем: Мx
Мx
Подсчитаем
сумму исков
от застрахованных
1-ой группы:
l
2-ой группы:
l
Общая
сумма исков
может рассматриваться,
как случайная
пуассоновская
величина с
параметром
l
Так как вероятность
не разорения
компании должна
быть не меньше
0,95, необходимо
чтобы для общей
суммы исков
от застрахованных
x
=
выполнялось
соотношение: Р(x
Ј
x) і
0,95 , где х – капитал
компании.
Очевидно,
что х = х
5,6=0,7*45800 руб. + 4,9*32700 руб.
= 32060 руб.+1060230 руб. =
192290руб.
Поэтому
страховая
надбавка компании
должна составлять:
R=(10-5,6)/5,6
100%
»78,6%
= 0,786*192290 руб.»1511400руб., (5)
а капитал
компании:
х = 192290
руб. + 151140 руб. »
343430 руб. (6)
Таким
образом, индивидуальные
страховые
надбавки r
r
r
(7)
Р
Р
Теперь решим
задачу с помощью
гауссовского
приближения.
Среднее значение
общего суммарного
иска от застрахованных
x
=
с учетом
средних индивидуальных
исков (2) равно:
Мx
= N1*Mx
= 0,332 + 1,6 »
1,9 = 190000 руб. (8)
Дисперсию
x
в виду независимости
x
Dx
=
=0,23 + 0,78 = 1,01. (9)
Здесь:
Dx
(10)
Dx
где с помощью
рядов распределения
(1) имеем:
М(x
(11)
М(x
На основании
центральной
предельной
теоремы функция
распределения
нормированной
случайной
величины:
при
N1 + N2 ®
Ґ
имеет предел
F(x) = (1/
Для
гауссовского
приближения
случайной
величины x
верна следующая
цепочка равенств:
Р(x
< x) = Р((x
- Мx)/
где х – капитал
компании.
Для того чтобы
вероятность
неразорения
компании не
превосходила
0,95, т.е.
F((x - Mx)/
(х -
Mx)/
здесь
х
Нетрудно
убедиться в
том, что минимально
необходимый
капитал компании
должен составлять:
х=Мx+х
а относительная
страховая
надбавка составляет:
х
Индивидуальные
страховые
надбавки r
r
r
(15)
Р
Р
Проанализируем
результаты,
полученные
в п.п. I
и II. Очевидно
расхождение
результатов,
полученных
при использовании
пуассоновского
и гауссовского
приближений.
Попытаемся
разобраться,
в чем причина
этого различия.
Дело
в том, что при
использовании
закона Пуассона
замена рядов
распределения
(1) на ряды распределения
(3) привела к тому,
что не изменились
лишь математические
ожидания Мx
Вычислим
дисперсию x
по рядам распределения
(3), т.е.
Матричная
игра 2х4
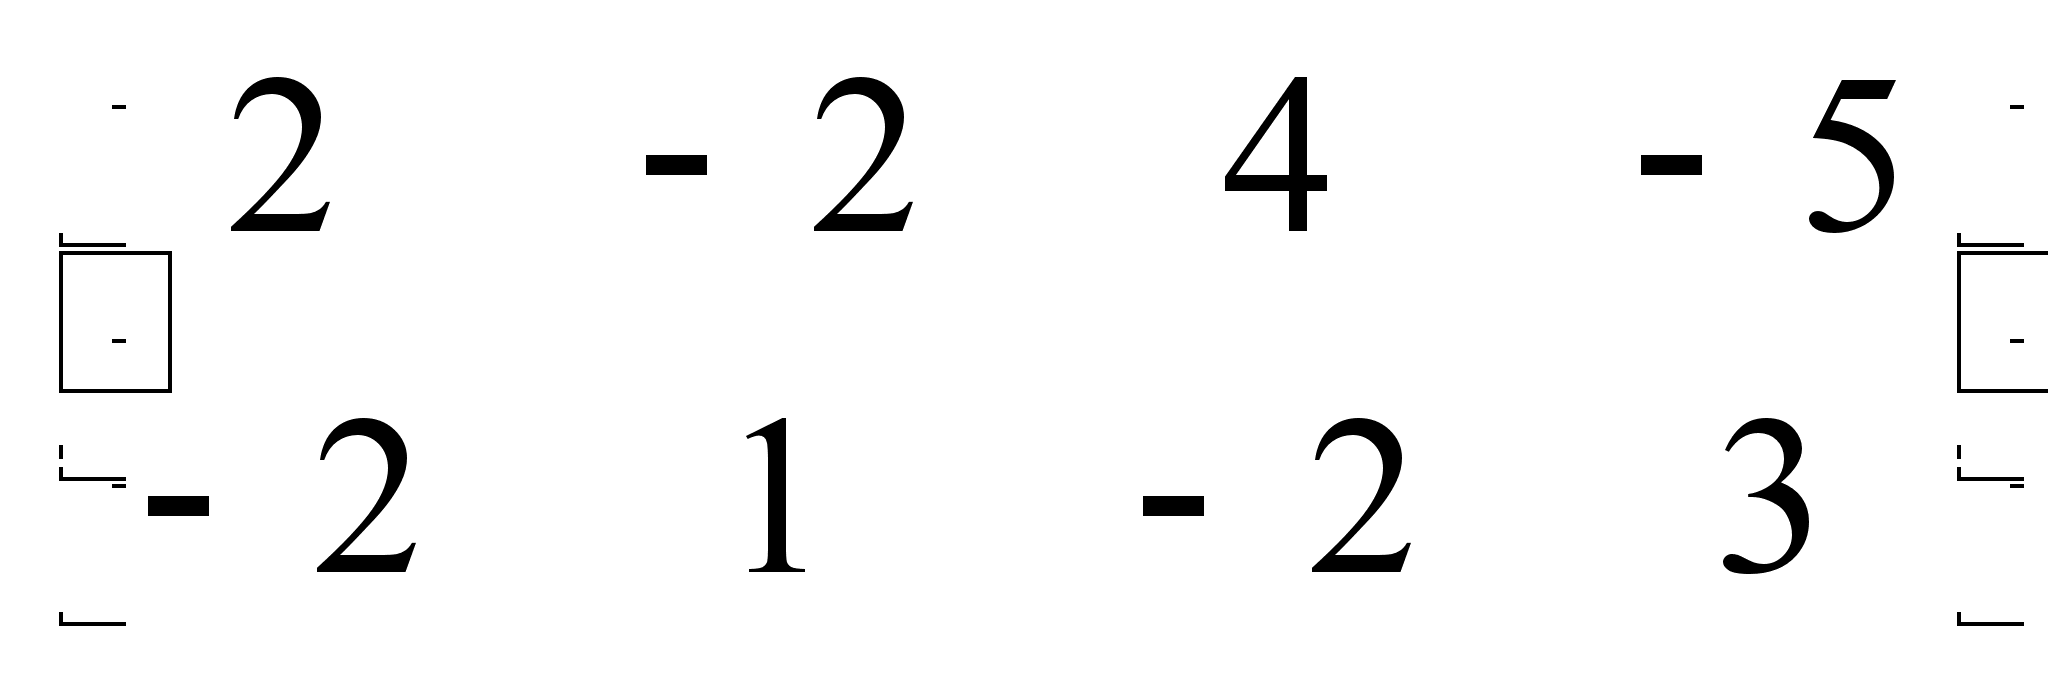
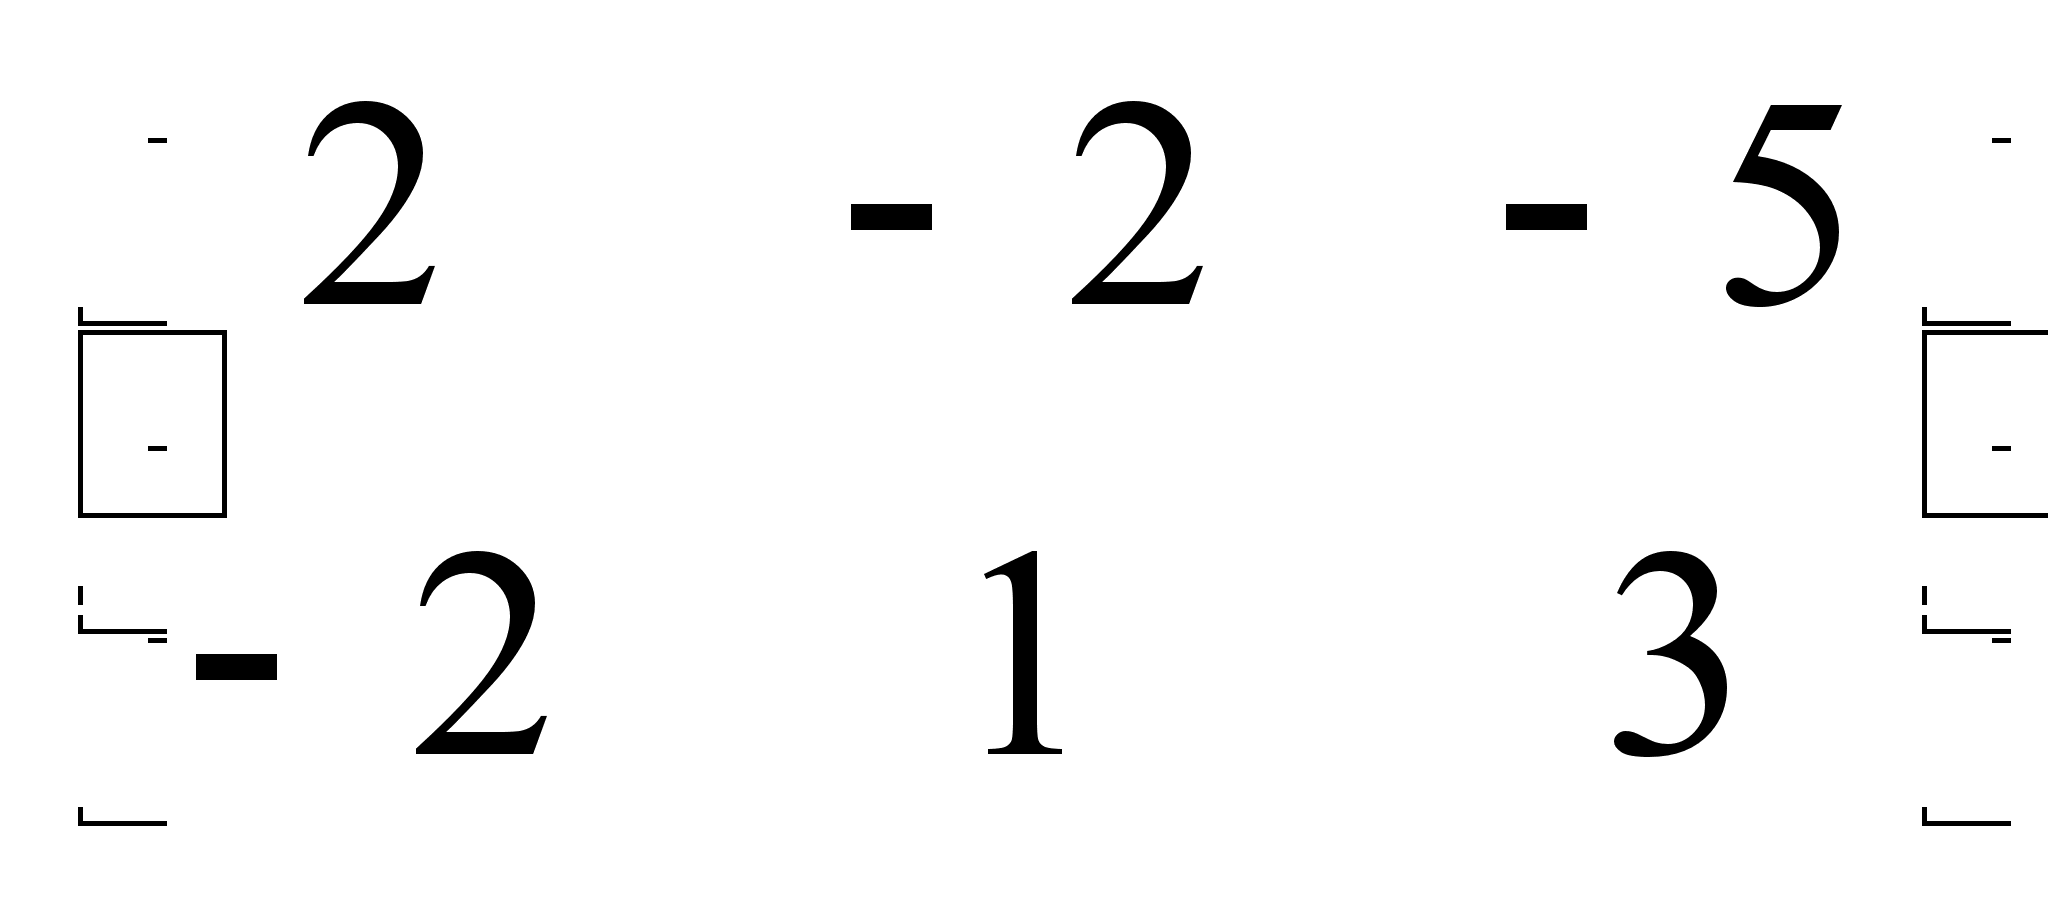
Анализ
модели краткосрочного
страхования
жизни
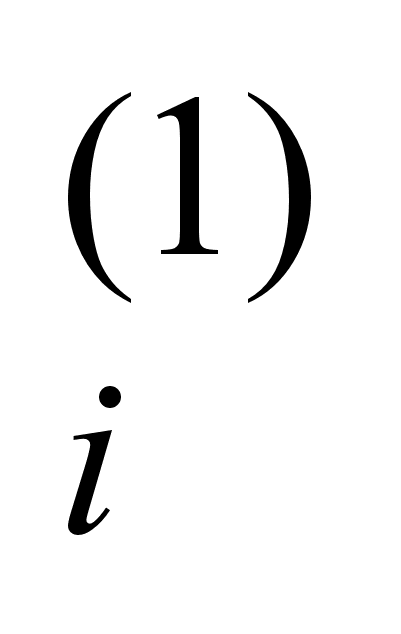 и x
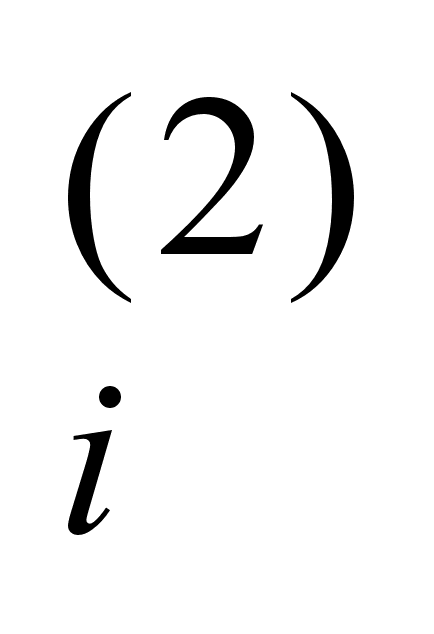 каждого из
застрахованных
1-ой и 2-ой групп
определяются,
соответственно,
рядами распределения
(для удобства
за денежную
единицу примем
100000 руб.).


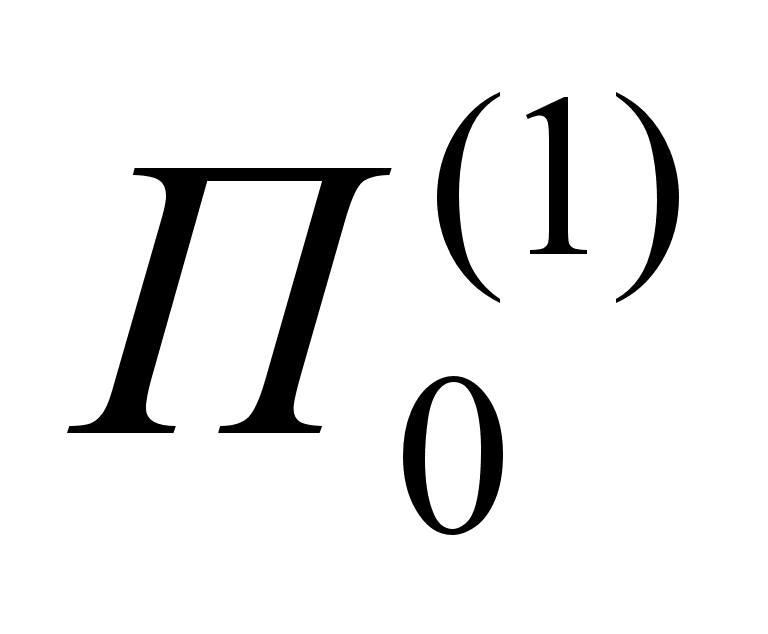 =0,9982
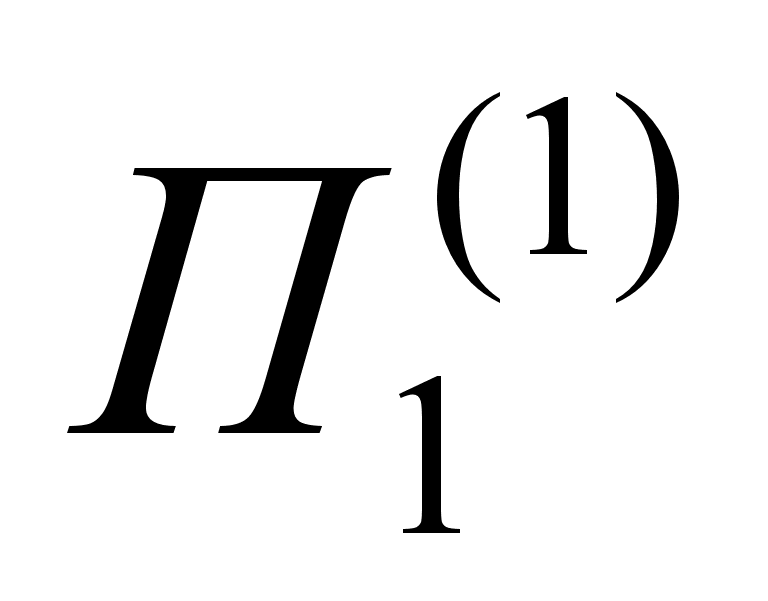 =0,0013
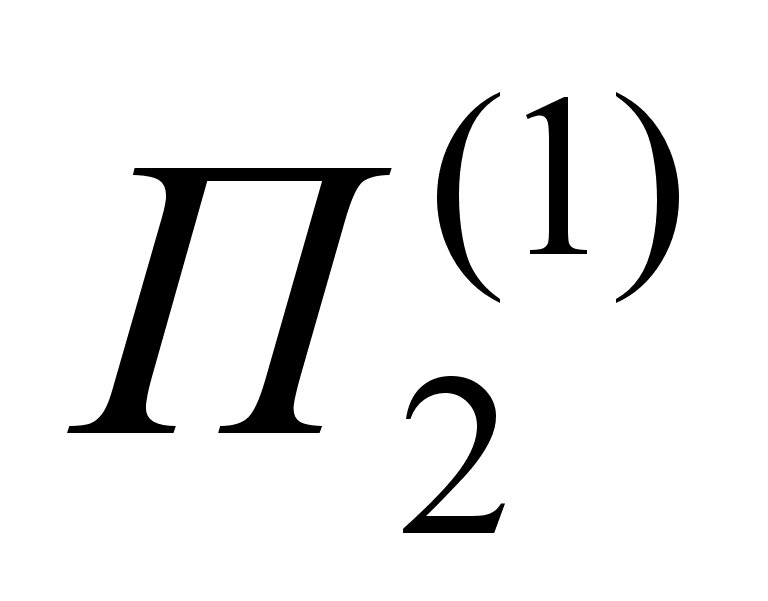 =0,0005

 0 ј 1

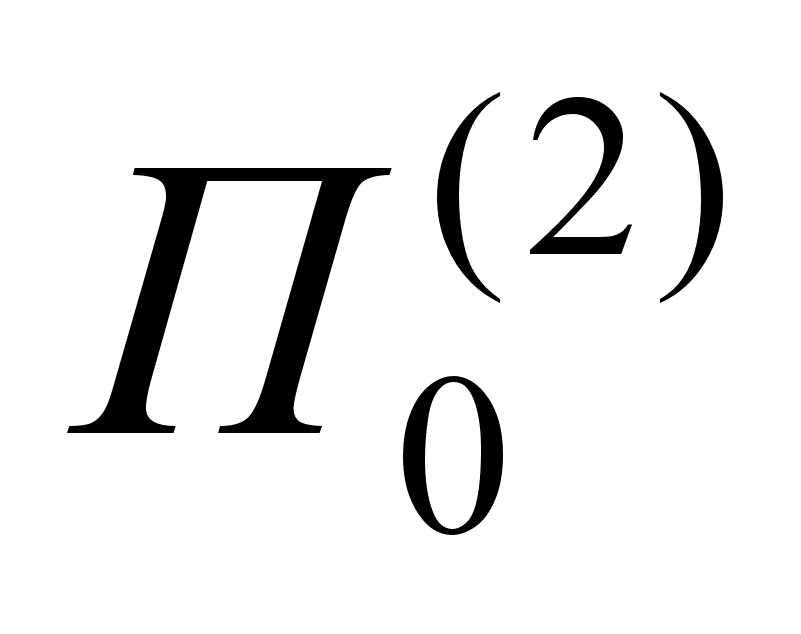 =0,9962
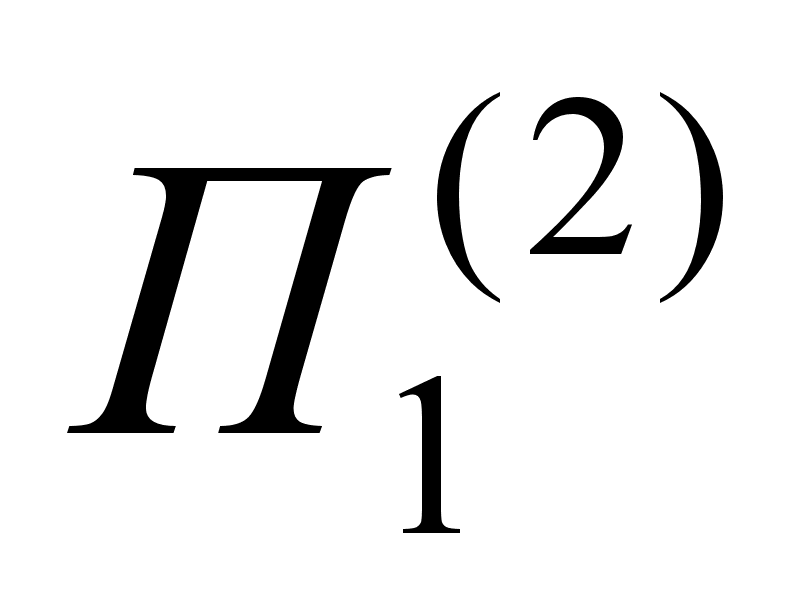 =0,0044
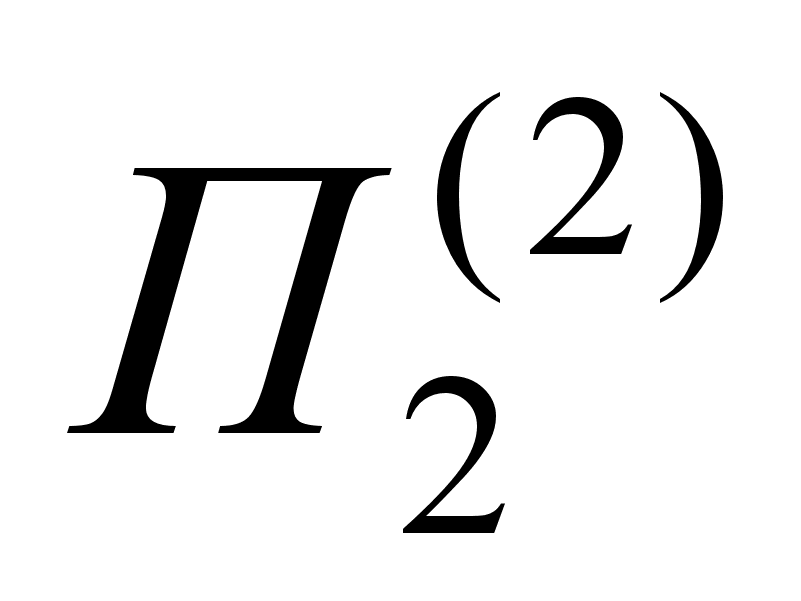 =0,0005
и Мx
равны соответствующим
нетто-премиям
Р
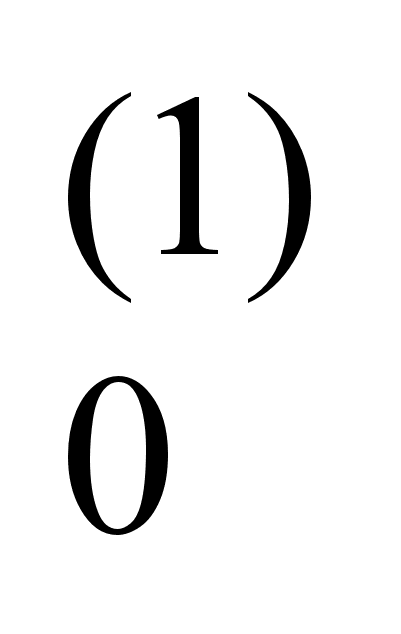 и Р
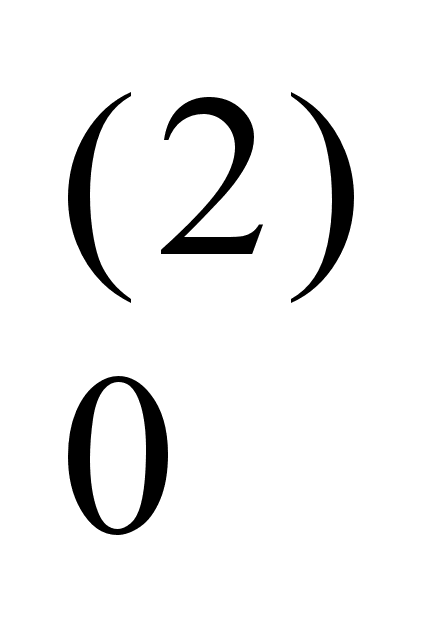 для клиентов
компании 1-ой
и 2-ой групп.
= Мx
= ј*0,0013 + 1*0,0005 »
0,00083 = 83 руб. (2)
= Мx
= ј*0,0044 + 1*0,0005 »
0,0016 = 160 руб.
0 М(x/x№0) 0 М(x/x№0)
 : x: (3)
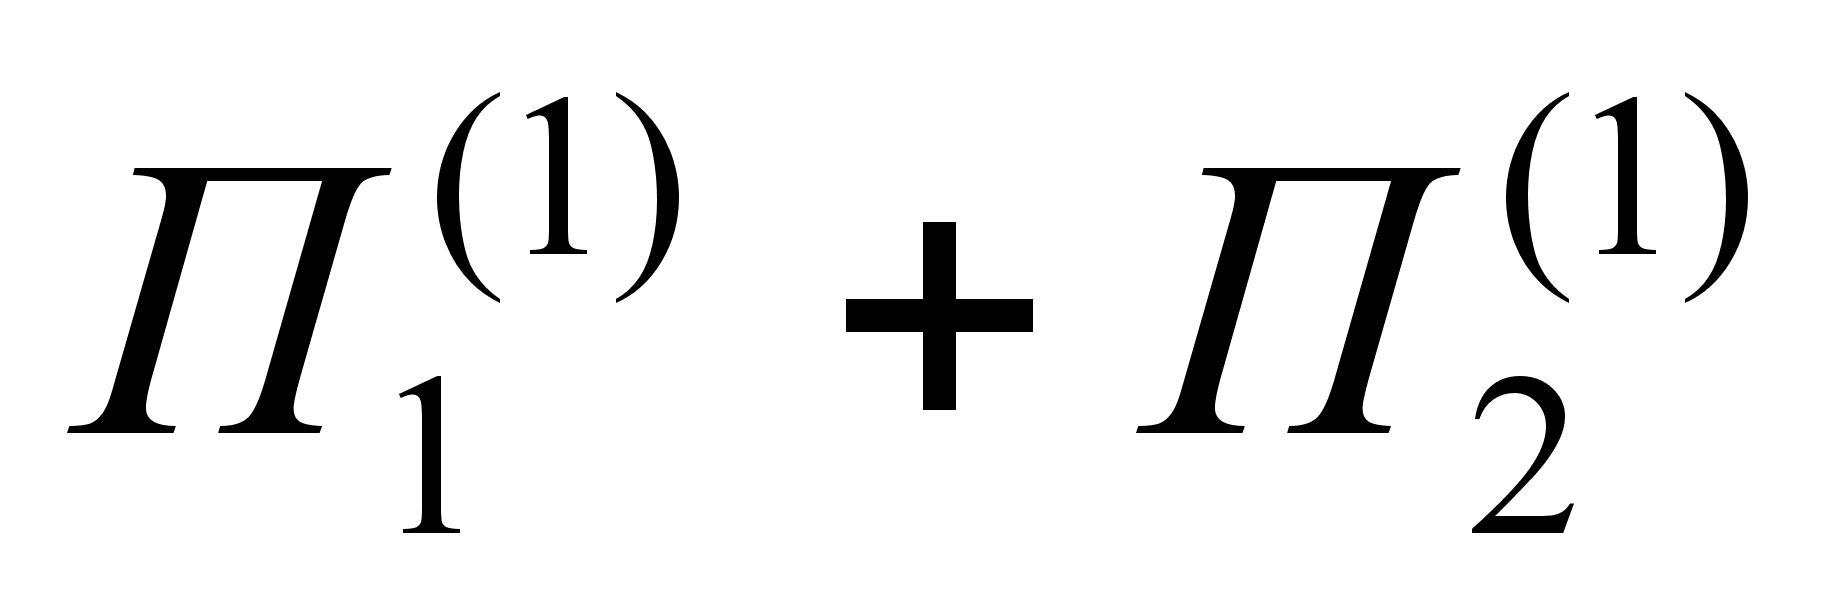
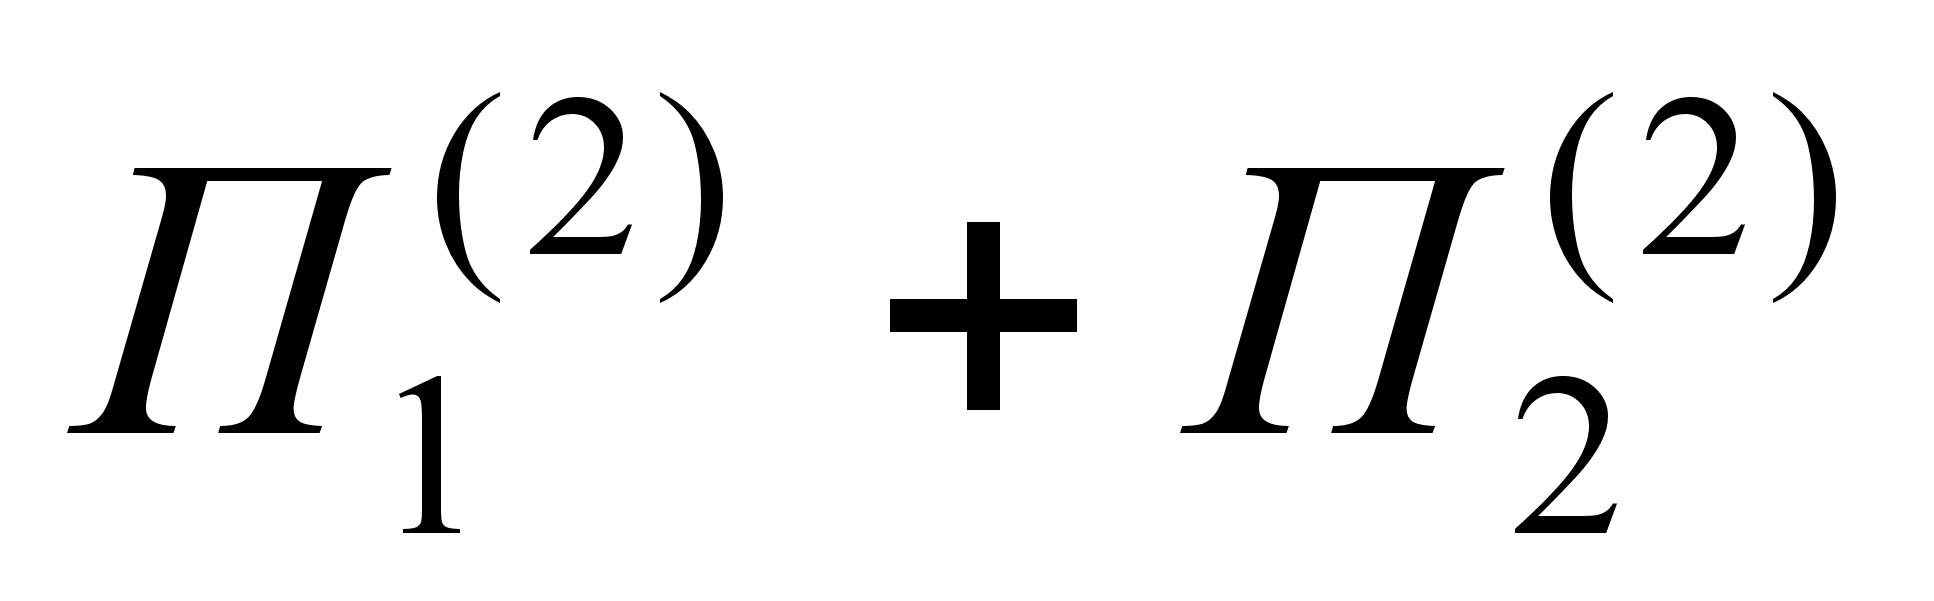 /x№0)
в 1-ой таблице
и М(x/x№0)
– во 2-ой./x№0)=ј*Р(x=ј/x№0)+1*Р(x=1/x№0)
= =ј*/()+1*
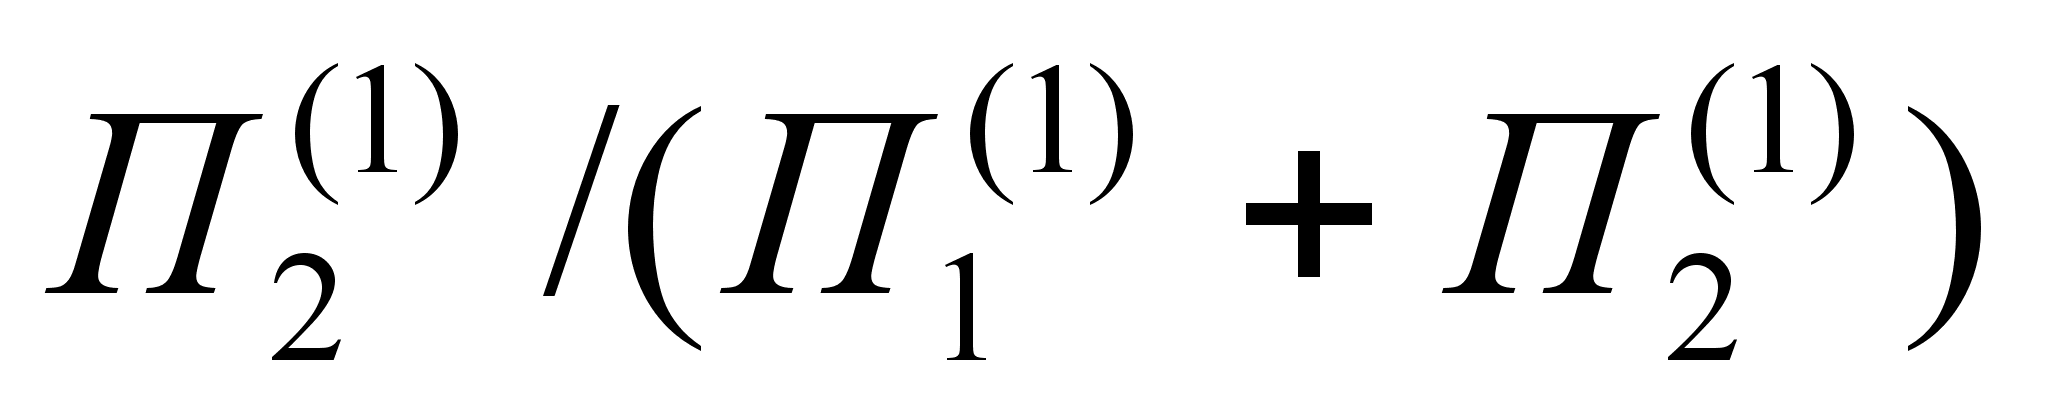 =
=ј*0,0044/(0,0044+0,0005)+1*0,0005/(0,0044+0,0005)=
/x№0=ј*
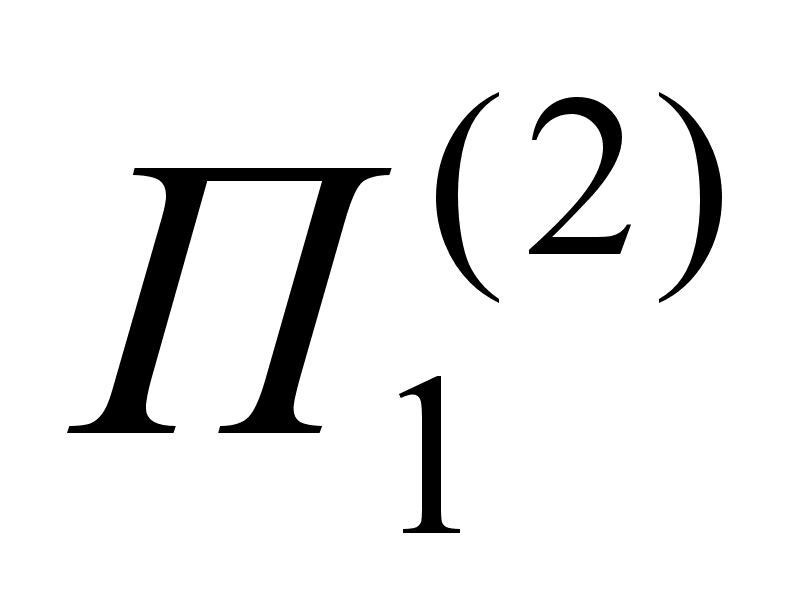 /()+1*
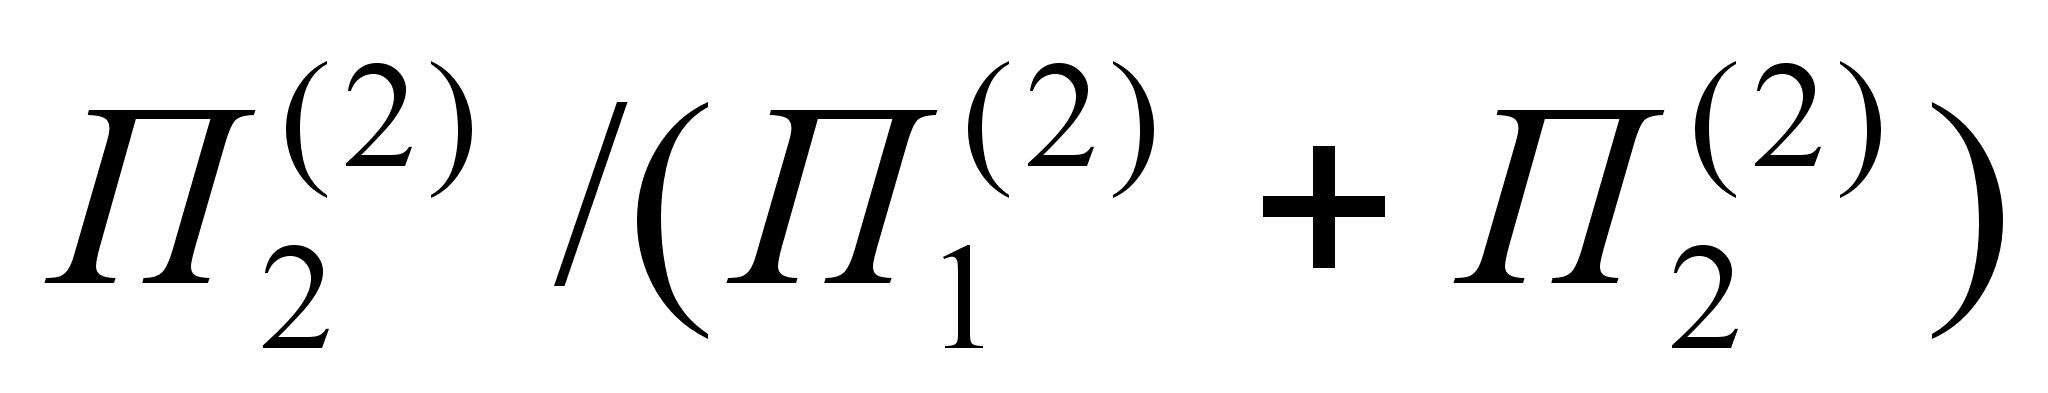 =0 1 0 1
: x:
(4)
= 0,0018
= 0,0049.
 =
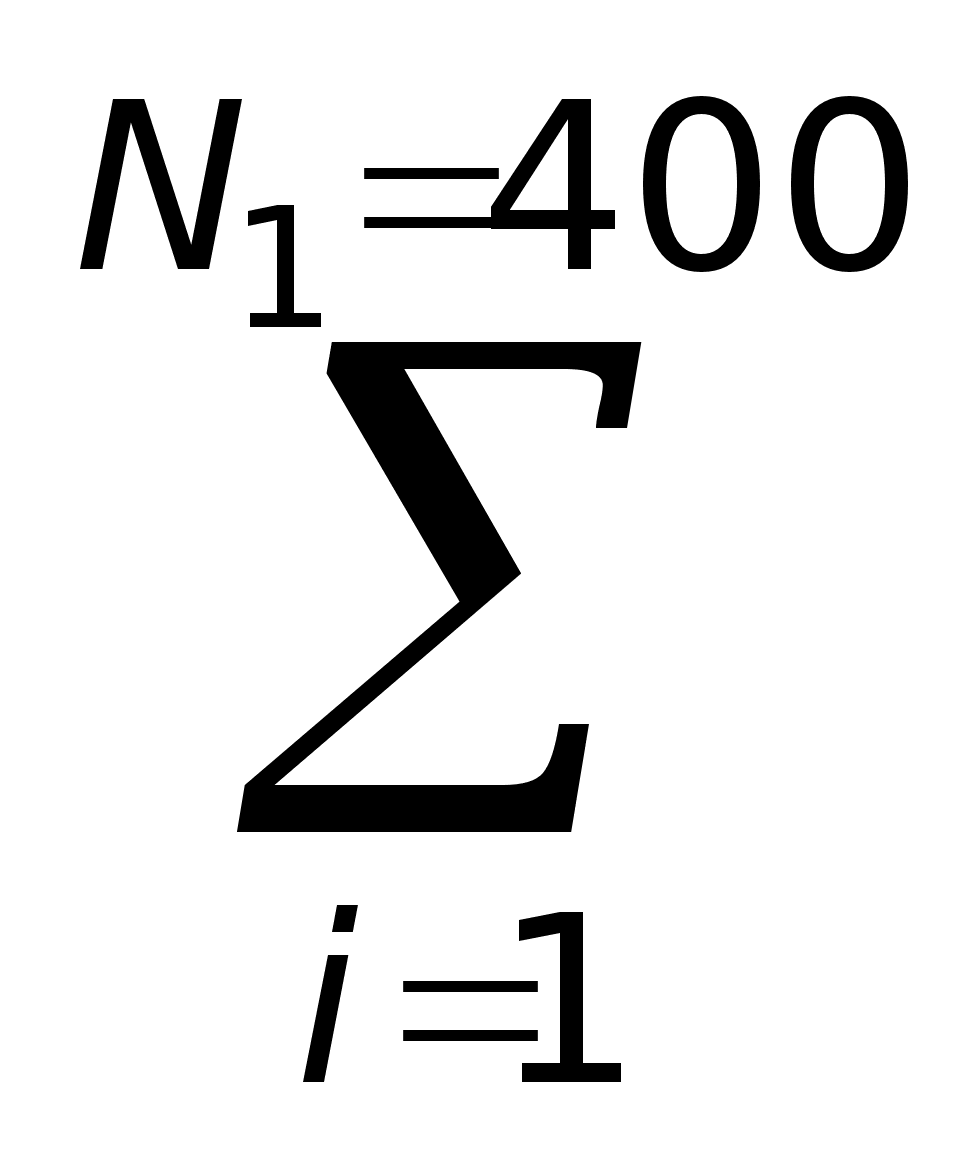 Мx
= N1* Мx
= 400*0,0018 = 0,7
 =
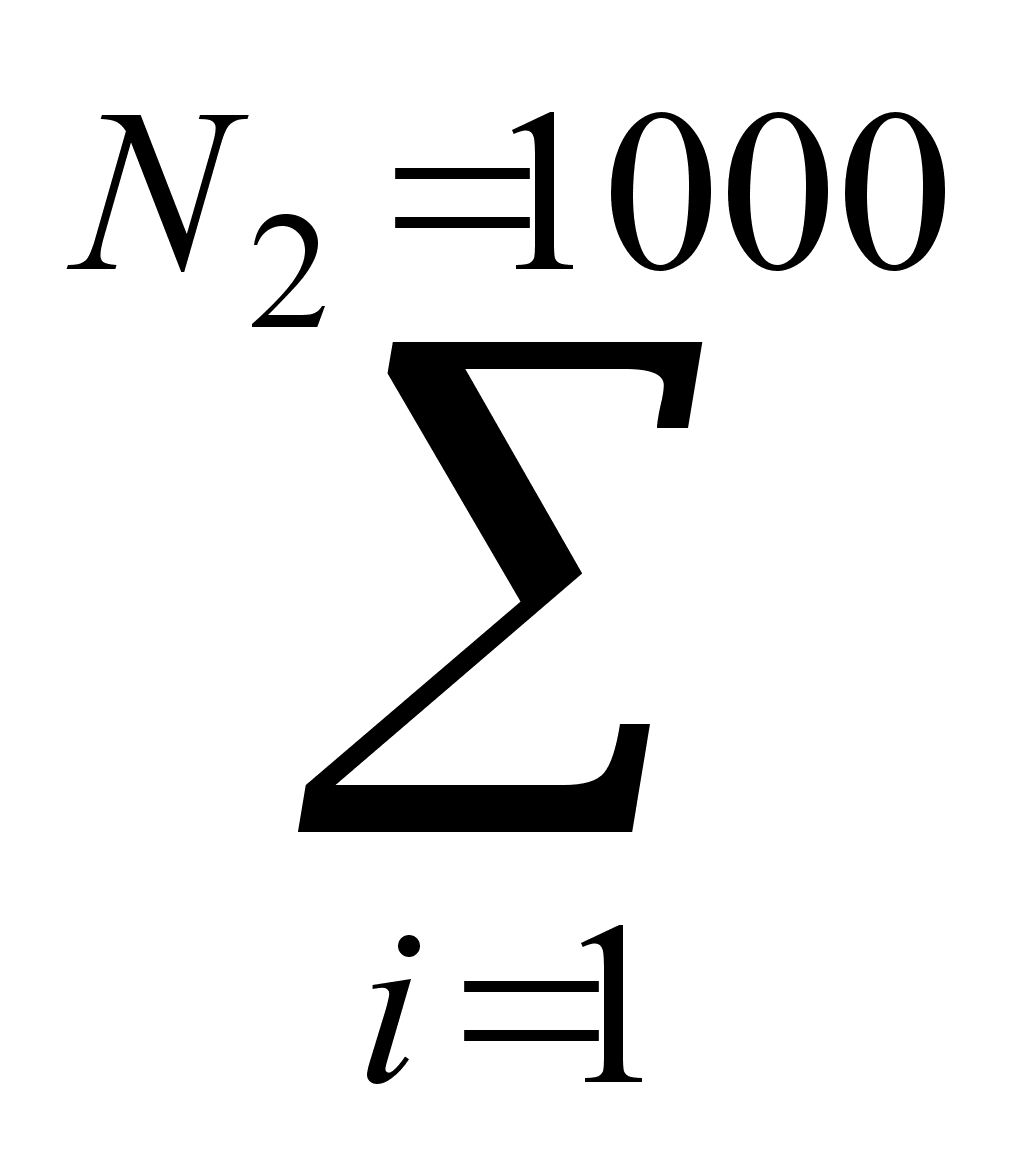 Мx
= N2* Мx
= 1000*0,0049 = 4,9
 +l
 = 5,6
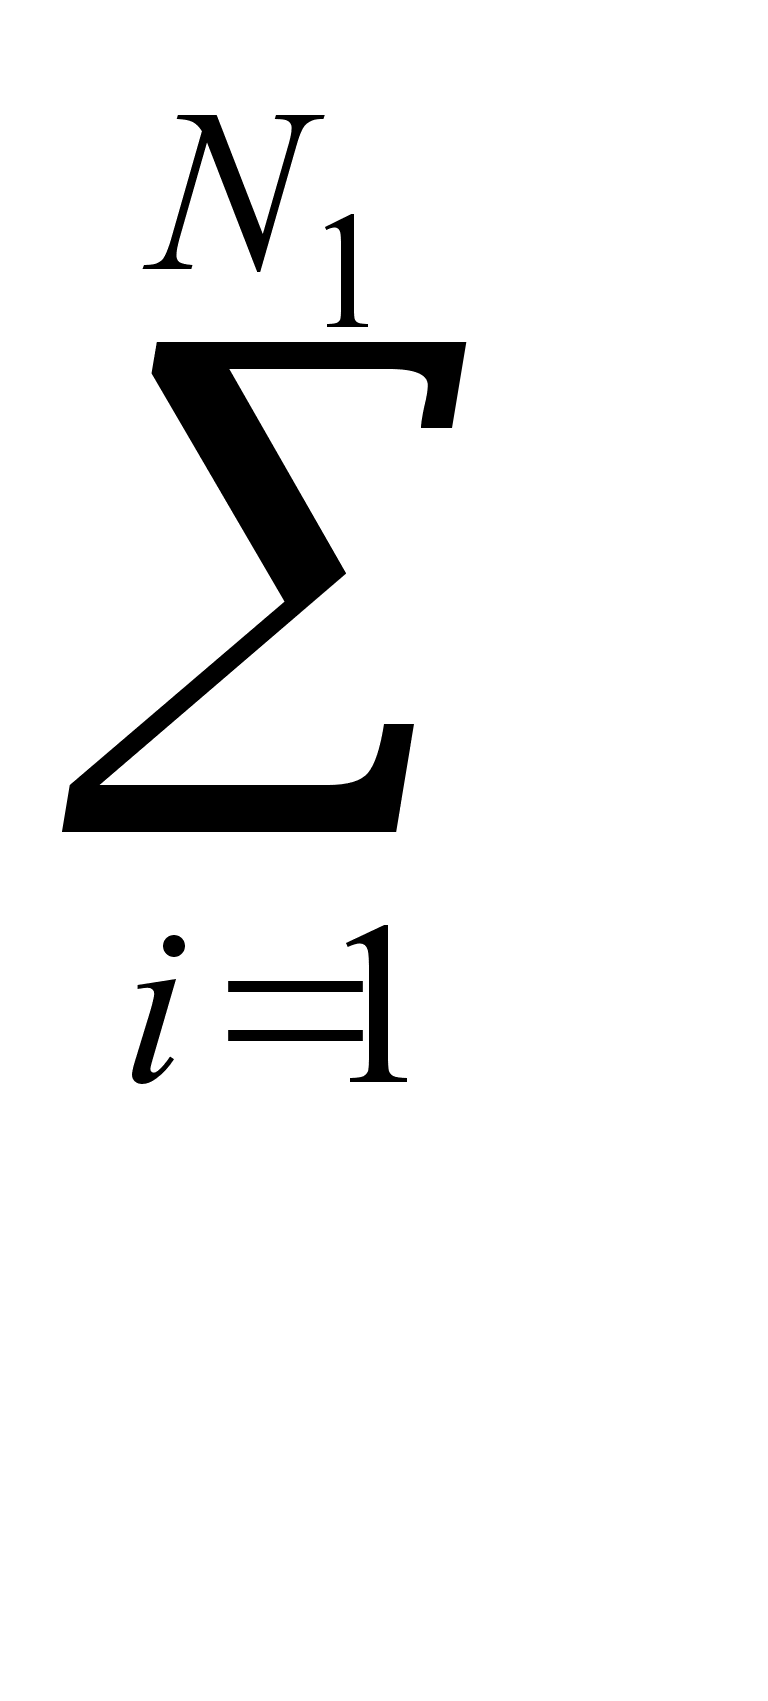 x
+
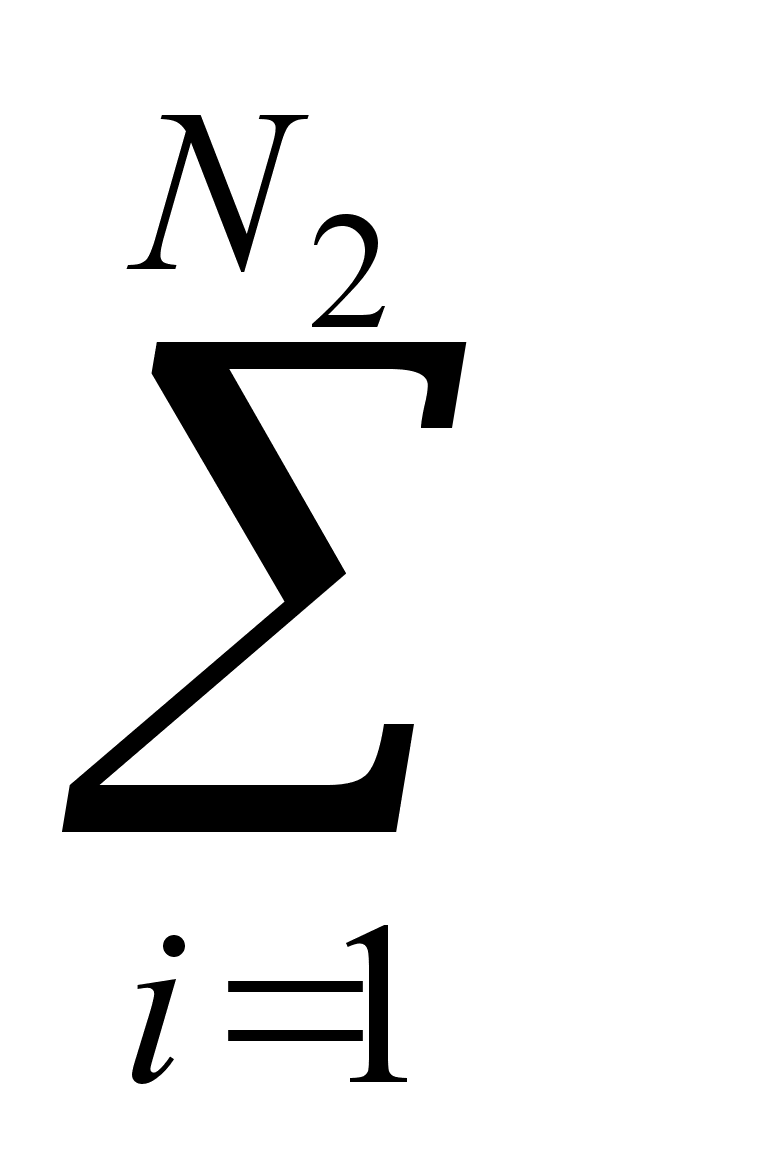 x
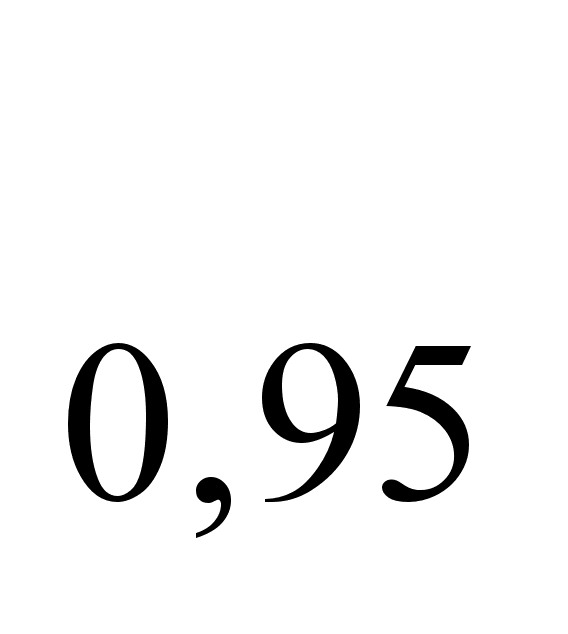 ,
здесь х»
10– квантиль
уровня 0,95 для
распределения
Пуассона. За
счет нетто-премий
компания может
получить только
сумму:
и r,
цены полисов
Р
и Р
для каждого
из клиентов
1-ой и 2-ой группы
соответственно
равны (они
пропорциональны
нетто-премиям):
= 0,52*Р
= 0,52*83 руб. »
43 руб.,
= 0,52*Р
= 0,52*160 руб. »
83 руб.,
= Р
+ r
»
43 руб. + 83 руб. = 126 руб.,
= Р
+ r
»160
руб. + 83 руб. = 243 руб.
Мx
+
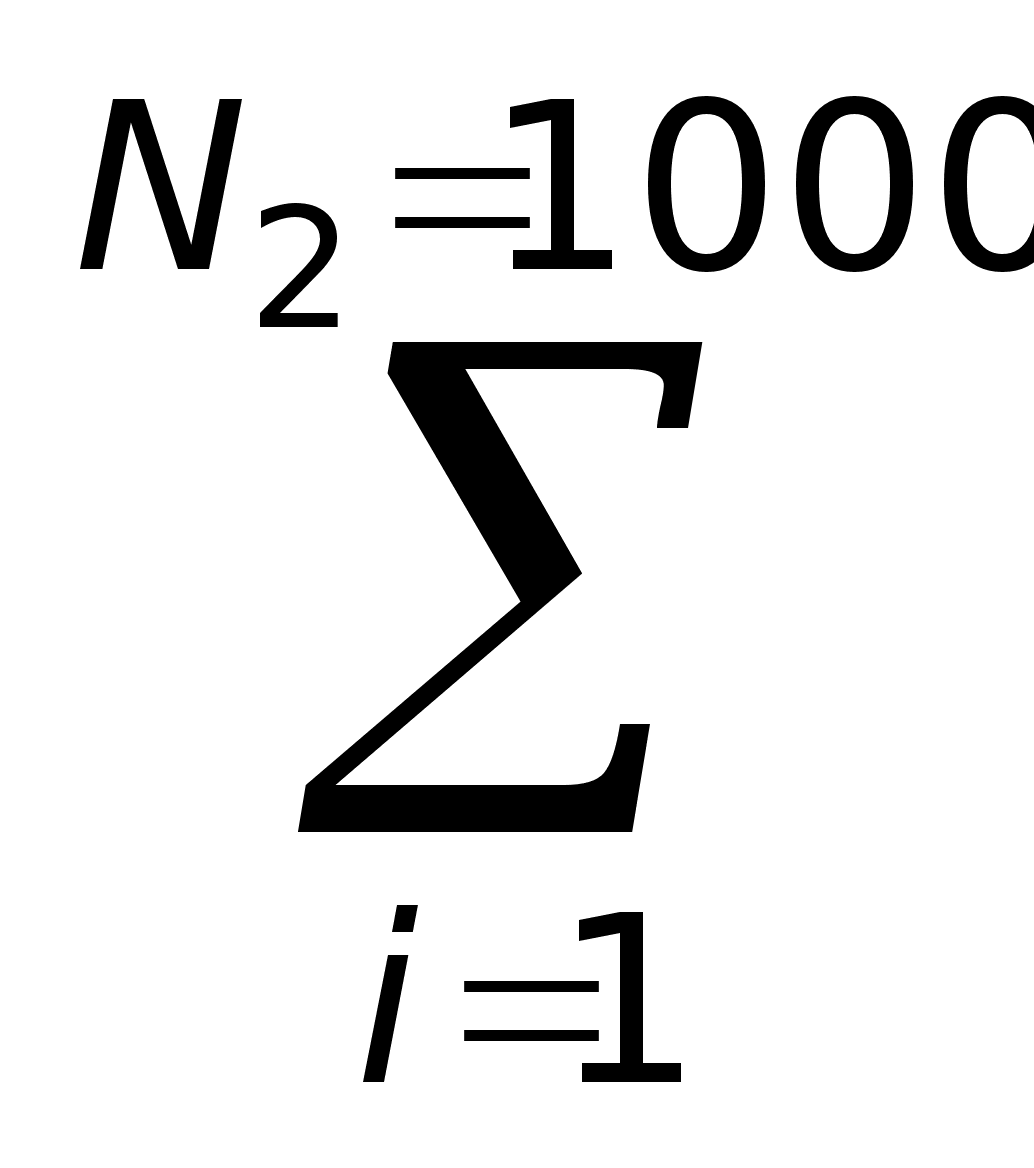 Мx+
N2* Мx=400*0,00083+1000*0,0016=
и x
вычислим по
формуле:Dx
+
Dx
»
400*0,00058 + 1000*0,00078=
= М(x)
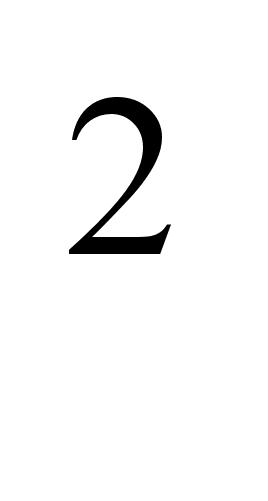 - Мx
= 0,00058 – (0,00083)
»
0,00058 ,
= М(x)
- Мx
= 0,00078 – (0,0016)
»
0,00078 ,)
= 1/16*0,0013 + 1*0,0005 »
0,00058 ,)
= 1/16*0,0044 +1*0,0005 »
0,00078.
 S
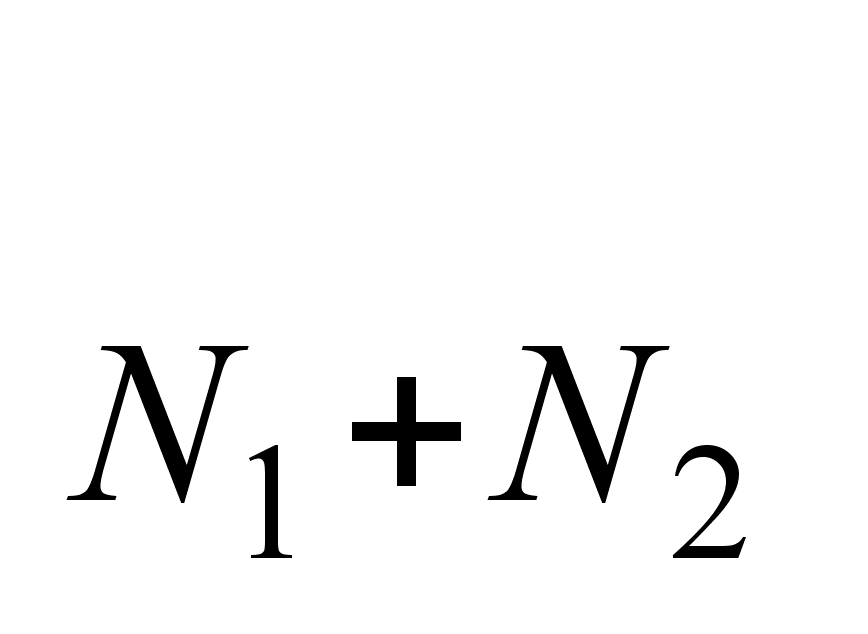 =
(x
- Mx)/
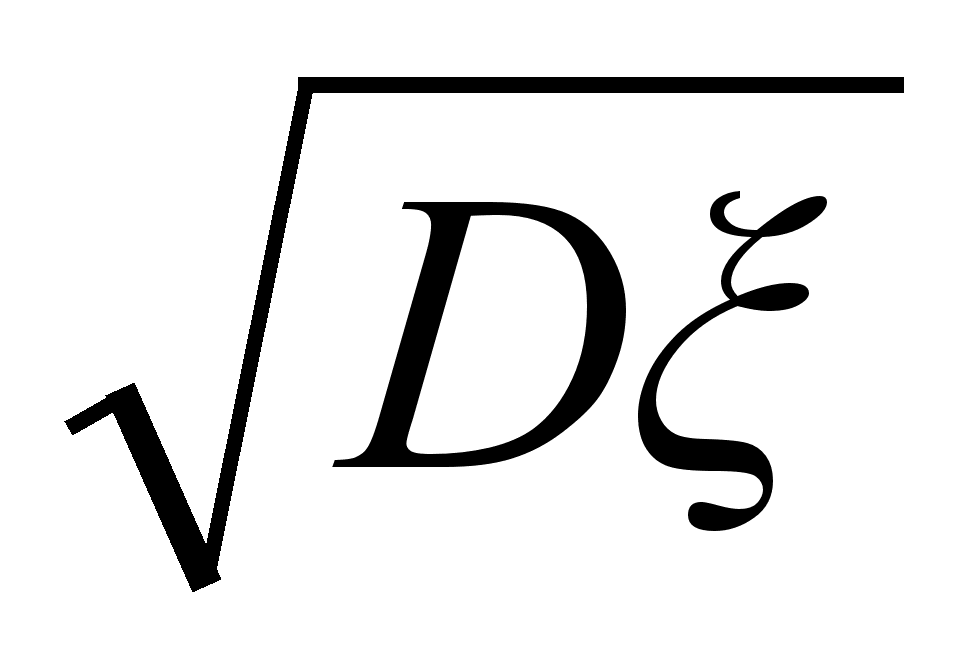 ,
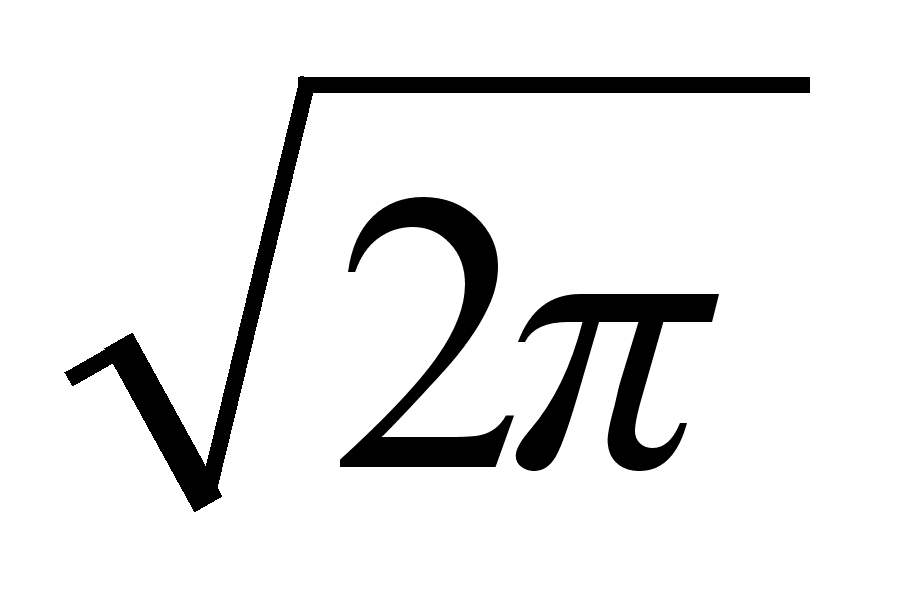 )*
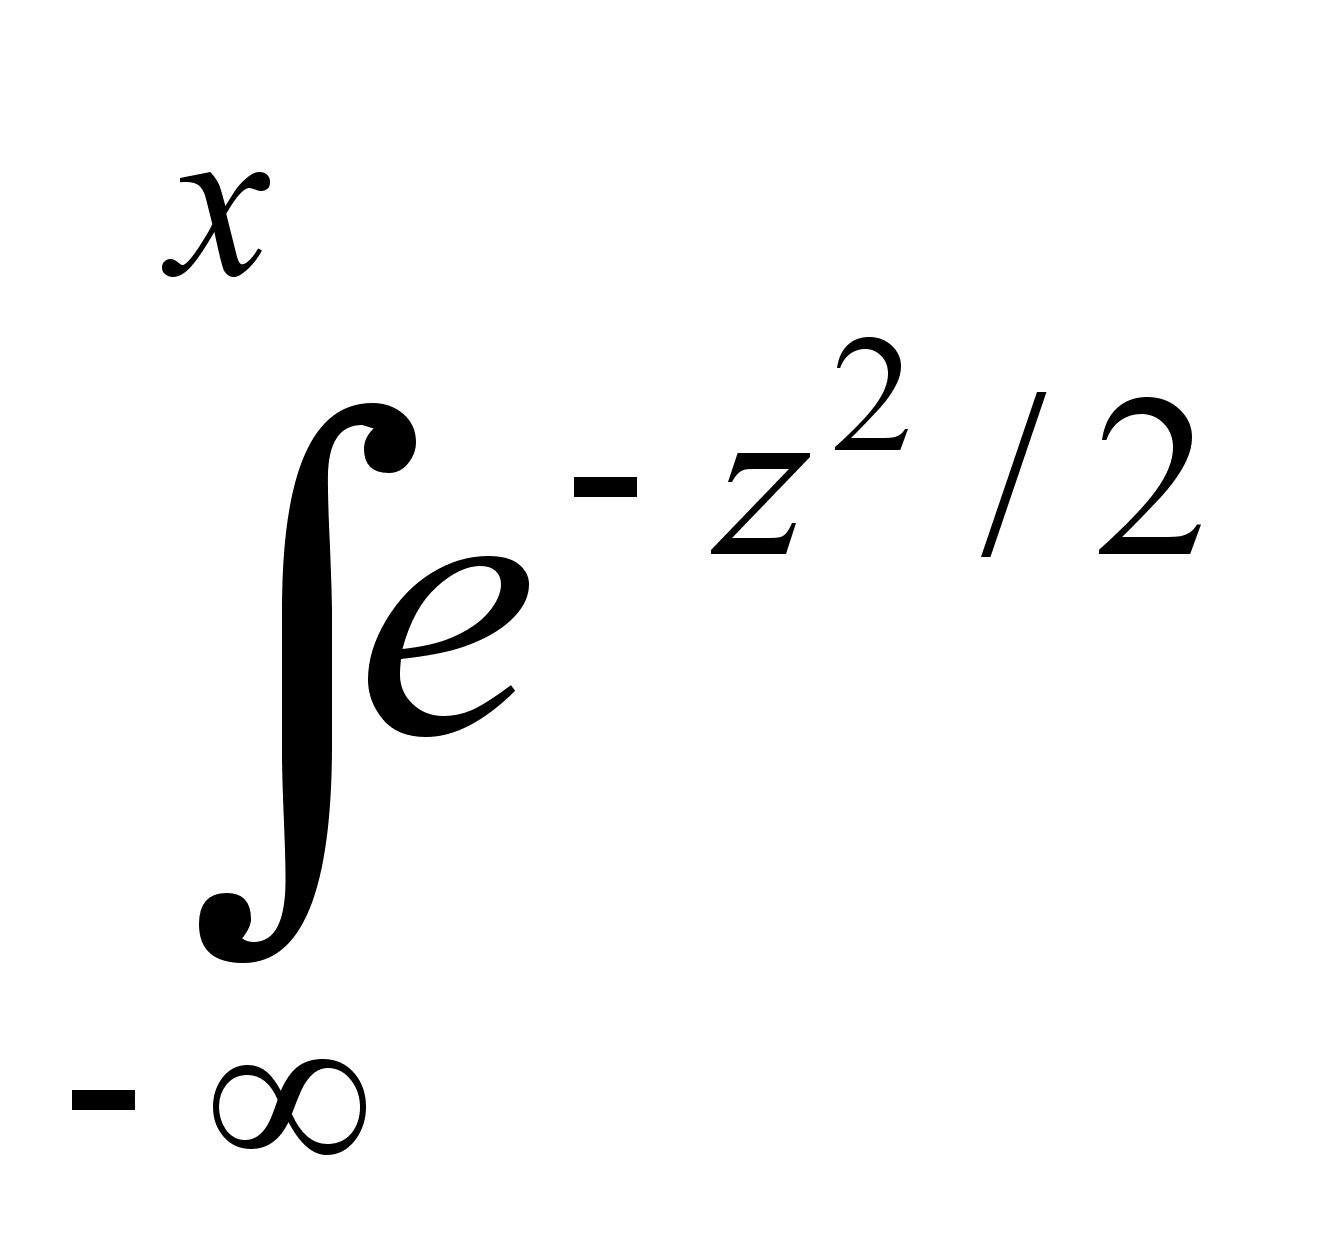 dz
Ј
(х - Мx)/)
»
F((x - Mx)/)
,)
і
0,95 должно быть
выполнено
соотношение
і
х, (12)»
1,645 – квантиль
уровня 0,95 стандартного
гауссовского
распределения.*»1,9+1,645*1,005=1,9+1,65=3,55=355000руб., (13)*/Мx*100%=1,65/1,9*100%»86,8% (14)
и r,
цены полисов
Р
и Р
для клиентов
1-ой и 2-ой групп
с учетом (2), очевидно
будут равны
(страховые
надбавки
пропорциональны
нетто-премиям):
= 0,68*83 руб. »
56 руб.;
= 0,68*160 руб. »
109 руб.;
= Р
+ r
»83
руб. + 56 руб. = 139 руб.;
= Р
+ r
»160
руб. + 109 руб. = 269 руб.
и
Мx.
В то же время
дисперсии Dx
и Dx,
свидетельствующие
о степени рассеяния
случайных исков
x
и x,
найденных по
рядам распределения
(1) и (3), различны.
Следовательно,
различны и
дисперсии Dx,
найденные по
рядам распределения
(1) и (3). Действительно,
дисперсия
общего суммарного
иска x
по рядам (1) подсчитана:
Dx
= 1,24 (см. соотношение
(9)
).