Теория Вероятностей
Пусть имеем те же урны с теми же наборами шаров, как и в задаче (5.1). Снова из выбранной наугад урны выбрали наугад шар. Оказалось, что вынули черный шар.
Какова вероятность, что его вынули из третьей урны?
Решение:
Пусть В – событие, состоящее в том, что вынули черный шар. События Ei те же, что и в решении задачи (5.1). Интересующая нас вероятность есть условная вероятность Р(E3|B). По формуле Бейеса (4.5) имеем
Р(Е3|B)=P(B|E3)·P(E3)/(P(B|E1)·P(E1)+P(B|E2)·P(E2)+P(B|E3)·P(E3)) (6.1)
У нас: Р(Ei)=1/3, i=1,2,3, P(B|E1)=3/10, P(B|E2)=1/2, P(B|E3)=7/10. Таким образом, получаем
Р(Е3|B)=(7/10)·(1/3)/((1/3)·(7/10+5/10+3/10))=(7/10)/(15/10)=7/15 (6.2)
Ответ:Вероятность того, что вынули шар из третьей урны, при условии, что шар оказался черным равна 7/15.
7.Геометрические вероятности.Как сказано выше, вычисление вероятности на основе несовместимых равновозможных событий по формуле (2.1) называют обычно классическим определением вероятности. Однако применяют и другие способы вычисления вероятностей. Рассмотрим здесь геометрический способ вычисления вероятностей. При этом способе случайные события трактуются, как такие события, которые осуществляются, когда случайная точка попадает в ту или иную область на некоторой прямой или на плоскости или в пространстве. Поясним это подробнее на примере плоскости.
Достоверное событие  представляется некоторой областью
 на плоскости. При этом полагается, что случайная точка
 обязательно попадает в эту область, т.е. обязательно
 . Невозможное событие
 представляется пустым множеством точек, т.е. таким множеством точек, которое не содержит ни одной точки. Т.е. случайная точка никак не может оказаться точкой из этого пустого множества. Каждое случайное событие А из рассматриваемой алгебры событий L представляется некоторой областью
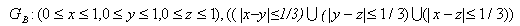 , т.е. областью
 , которая содержится в области . Случайное событие А осуществляется тогда и только тогда, когда случайная точка
 , т.е. тогда и только тогда, когда точка попадает в область . При такой трактовке объединение событий
 представляется областью
 , которая складывается из точек, каждая из которых лежит хотя бы в одной из областей и
 . Пересечение событий
 представляется областью
 , которая является общей частью областей и . Противоположное событие А* представляется областью
 , которая является дополнением к области до области . См. например фиг.7.1.-7.4.
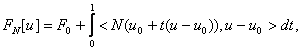
Фиг.7.1.
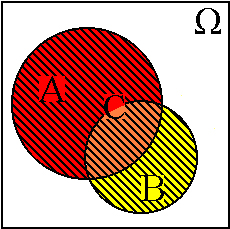
Фиг. 7.2.
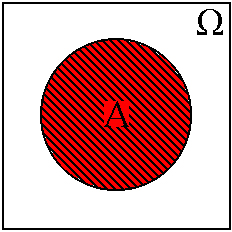
Фиг.7.3.
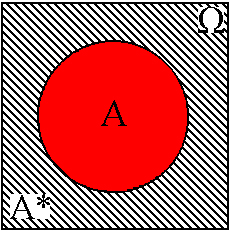
Фиг. 7.4
Предполагая, что для каждой области при любом событии А из алгебры событий L можно определить площадь S этой области полагают вероятность события А равной
Р(А)=S/S (7.1)
Смысл этого определения состоит в том, что для шансов попадания случайной точки в ту или иную точку из области не отдается никакого предпочтения.
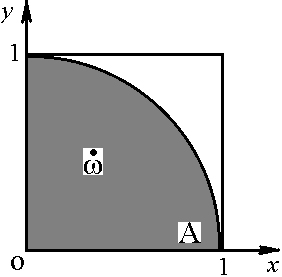
Например, пусть область есть квадрат со стороной единица. Событие А состоит в том, что случайная точка попадает в четверть круга с радиусом, равным единице, и вписанного в квадрат . См. фиг.7.5.
Фиг.7.5.
Тогда по формуле (7.1) получаем
Р(А)=π/4(7.2)
Аналогичные построения делаются, когда за основу берутся области на прямой или области в пространстве. При этом только в случае прямой площади заменяются суммарными длинами соответствующих отрезков, составляющих . А в случае пространства вероятности оцениваются через суммарные объемы соответствующих областей, составляющих .
Задача 8.1.
Мария и Иван хотят встретиться в промежутке времени от 0 до 1 часа пополудни. Они люди безалаберные и каждый из них появится на месте встречи в свой случайный момент времени  или соответственно
 из отрезка
 . Они условились, что каждый пришедший ждет своего товарища в течение 15 минут или до момента времени t=1, если от момента прихода до момента времени t=1 остается меньше 15 минут.
Какова вероятность, что Мария и Иван встретятся?
Решение:
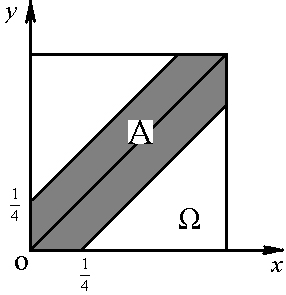
Сделаем следующее построение. Введем прямоугольную систему координат X0Y. Полагаем х=, y=. Тогда точка с координатами х и у соответствует приходу Марии в момент х= и приходу Ивана в момент y=. Достоверному событию соответствует на плоскости ХОУ квадрат :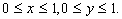 Событию А, которое осуществляется тогда и только тогда, когда Мария и Иван встретятся соответствует область , которая состоит из точек, лежащих в квадрате и к тому же удовлетворяющих условию
 , т.е. :
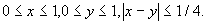 См. фиг.8.1.
Фиг.8.1.
По формуле (7.1) получаем
Р(А)=S/S=1–2∙(1/2)∙(3/4) =1–9/16=7/16(8.1)
Ответ: Вероятность встречи Марии и Ивана равна 7/16.
9.Случайные величины.Очень важным в теории вероятностей является понятие случайной величины x. Это величина, для которой тот факт, что она принимает то или иное значение, является случайным событием. Например, когда компьютеру на одной из версий языка Pascal, дается команда x=random(1000)/1000, то компьютер выдает случайным образом значение случайной величины х, 0≤x≤1. При этом вероятность Р(A) события A={α≤x≤β, 0≤α≤β≤1} определяется равенством
Р(А)=Р(α≤x≤β)=β–α (9.1)
Иначе говоря, здесь как раз вероятность того, что случайная величина х принимает то или иное значение в пределах отрезка {α≤x≤β,0≤α≤β≤1}, определяется геометрически через длину этого отрезка.
Рассмотрим случайную величину х, которая может принять конечное число n различных значений  с вероятностями Р
 Р
 .
Например, если мы бросаем один раз игральную кость, то случайной величиной х будет выпавшее количество очков, т.е.k=6,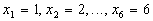 , Р
 Р
 Р
 .
Математическим ожиданием E(x) для случайной величины x, которая может принимать значения x
 и только такие значения с вероятностями Р(x
 )=Р, называют число, которое определяется равенством
i=k i=k
E(x)=∑xi·Рi, ∑ Рi=1, Рi≥0, i=1,…,k(10.1)
i=1 i=1
Например, в случае с игральной костью математическое ожидание количества очков x, которое выпадет, будет согласно (10.1) числом
E(x)=(1/6)∙(1+2+3+4+5+6)=(1/6)∙21=7/2= (10.2)
Смысл понятия математического ожидания раскрывается в законе больших чисел. Этот закон проявляется следующим образом. Если сделать подряд очень большое число n независимых испытаний при одинаковых условиях, и таких, что каждый раз осуществляется одно из значений рассматриваемой случайной величины х, то с вероятностью очень близкой к единице, то есть практически наверняка и с большой степенью точности будет выполняться приближенное равенство
(x(1)+x(2)+…+x(n))/n ≈ E(x)(10.3)
Здесь x(i)–значение случайной величины x, которое появляется в i-том испытании. Закон больших чисел обоснован теоретически при определенных аксиомах теории вероятностей и многократно подтвержден на практике.
Пусть некоторая случайная величина х* является суммой случайных величин 
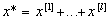 (10.4)
тогда математическое ожидание E(x*) равно сумме математических ожиданий Е(х )
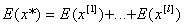 (10.5)
11.Дисперсия случайной величины.
Дисперсией D(x) случайной величины х называют число, которое определяется по формуле
D(x)=E(x–E(x))(11.1)
Поэтому дисперсия D(x) случайной величины х, которая может принимать значения с вероятностями Р ,…Р
 определяется, как число i=k i=k j=k
D(x)=∑(x –E(x))∙P=∑(x–
 )∙P (11.2)
i=1 i=1 j=1
Например, в случае с игральной костью для дисперсии D(x) получаем следующее число
D(x)=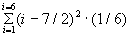 =(1/6)∙((1-7/2)+(2-7/2)+(3-7/2)+(4-7/2)+(5-7/2)+(6-7/2))=(1/6)∙(25/4+9/4+1/4+1/4+9/4+25/4)=(1/6)∙(35/2)=35/12(11.3)
Пусть некоторая случайная величина х* является суммой (10.4) случайных величин . Пусть эти случайные величины независимы. Это означает, что вероятность, с которой может осуществиться то или иное значение случайной величины  не зависит от того, какое значение принимают другие случайные величины
 . Тогда доказывается, что дисперсия случайной величины х* является суммой дисперсии случайных величин

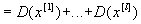 (11.4)
Важно заметить, что если случайные величины не являются независимыми, то дисперсия их суммы не обязательно равна сумме их дисперсий.
12.Закон больших чисел. В этом разделе приведу аккуратную формулировку закона больших чисел, которая восходит к замечательному математику нашей страны П.Л.Чебышеву. Пусть имеем некоторую случайную величину х. Выберем какое-нибудь положительное число М. Отберем те значения  случайной величины х, для которых выполняется условие
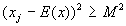 (12.1)
Из выражения для дисперсии (11.2) и из неравенства (12.1) вытекает следующее неравенство
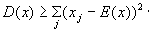 Р

 Р