Теория Вероятностей
 Р
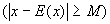 (12.2)
Здесь суммирование в (12.2) выполняется по тем индексам j, для которых выполнено неравенство.
Предположим теперь, что произведено n независимых испытаний. Пусть в i-том испытании осуществляется значение случайной величины  . Пусть математические ожидания и дисперсии всех этих независимых случайных величин одинаковы. Тогда согласно материалу из разделов 10,11 для суммы
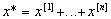 (12.3)
этих случайных величин и из (12.2) получаем следующее неравенство
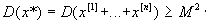 Р
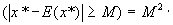
·Р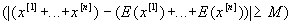 (12.4)
Так как случайные величины независимы, то дисперсия их суммы равна сумме их дисперсий. Кроме того, все дисперсии  равны друг другу
 и все математические ожидания
 тоже равны друг другу
 . Поэтому из (12.4) получаем неравенство
 Р
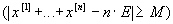 (12.5)
Введем число ε=M/n. Тогда из (12.5) получаем неравенство
Р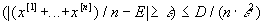 (12.6)
Отсюда для противоположного события
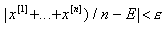 (12.7)
из (12.6) получаем следующее неравенство П.Л.Чебышева
Р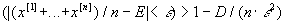 (12.8)
Таким образом, из (12.8) получается закон больших чисел П.Л.Чебышева:
Для любого сколь угодно малого положительного числа ε и числа β<1 найдется такое число N, что при числе испытаний n>N, будет справедливо неравенство
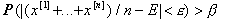 (12.9)
В самом деле, согласно (12.8) достаточно выбрать в качестве числа N наименьшее из натуральных чисел, удовлетворяющих неравенству 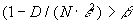 , то есть
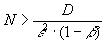 (12.10)
Это означает следующее. Какие бы числа  и
 мы ни выбрали, если сделать количество n независимых испытаний больше, чем число N, то среднее значение случайной величины будет отличаться от математического ожидания меньше, чем на ε с вероятностью большей, чем β. Иначе говоря, при неограниченном увеличении числа независимых испытаний среднее значение случайной величины стремится к математическому ожиданию Е с вероятностью, приближающейся к единице.
Так называется следующая серия независимых испытаний. Пусть производится n испытаний. В i-том испытании может осуществиться случайное событие Ai с вероятностью Рi,i=1,…,n. Все события Аi независимы в совокупности. То есть вероятность события Аi не зависит от того, осуществляются или нет события Аj,j=1,…,n, j i. Рассмотрим здесь такой частный случай, когда все вероятности Рi равны друг другу и равны p,0‹p‹1. То есть
Р(Аi)=p, P(Ai*)=q, q=1-p, 0‹p‹1, 0‹q‹1, i=1,…,n(13.1)
Например, пусть испытания состоят в том, что случайная точка  в i-том испытании обязательно появляется в квадрате со стороной равной единице. Событие Аi состоит в том, что точка оказывается в четверти круга, вписанного в квадрат и имеющего радиус равный единице (см.раздел7). Согласно (7.2) имеем
Р(Ai)=p= (13.2)
Справедливо следующее утверждение.
Теорема Бернулли: Пусть производится n испытаний по схеме Бернулли. Пусть события Аi осуществились в m испытаниях.
Для любых чисел и найдется такое натуральное число N, что при числе испытаний n>N будет справедливо неравенство
P(|m/n–p|< )>
 (13.3)
В самом деле, свяжем с i-тым испытанием случайную величину  . Пусть эта величина принимает значение равное единице, если осуществляется событие Аi, и принимает значение равное нулю, если событие Аi не осуществляется, т.е. осуществляется противоположное событие Аi*. Вычислим математическое ожидание Еi и дисперсию Di случайной величины . Имеем
 p
 q=p(13.4)
 p
 p
 pq
 q
 ∙p+p∙q=p∙q∙(q+p)=p∙q∙1=p∙q(13.5)
Так как в нашем случае
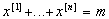 (13.6)
то из закона больших чисел (12.9),(12.10) получаем неравенство (13.3), если только
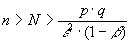 (13.7)
Это и доказывает теорему Бернулли.
Например, если мы хотим проверить теорему Бернулли на примере вычисления числа π с точностью до  с вероятностью большей, чем
 , то нам надо сделать испытания по схеме Бернулли в соответствии с разделом 7, т.е. получить согласно текущему разделу неравенство
P(|m/n–π/4|<0.01)>0.99(13.8)
Для этого согласно (13.7) достаточно выбрать число
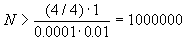 (13.9)
с большим запасом.
Такое испытание было сделано на компьютере по программе, приведенной в следующем разделе. Получилось
4∙m/n=3.1424 (13.10)
Мы знаем, что число π=3.1415925626…. То есть действительно получилось число с точностью по крайней мере до 0.01.
14.Программа вычисления числа π по схеме Бернулли.CLS
INPUT "Введите n=", n
RANDOMIZE
FOR i = 1 TO n
x = RND
y = RND
IF (x * x + y * y) < 1 THEN m = m + 1 ELSE m = m
NEXT i
pi = 4 * m / n
PRINT "pi = ", pi
15.Метод Монте-Карло.Испытания по схеме Бернулли составляют основу вычислительного метода, который предложил Фон-Нейман для расчета сложных процессов. Например, для расчетов при создании атомной бомбы. Этот метод он назвал методом Монте-Карло в честь города, в котором идет игра в рулетку. Суть этого метода состоит в том, что подбираются такие испытания по схеме Бернулли, в которых вероятности событий Аi и определяют интересующую вычислителя величину. Простейший пример вычисления по методу Монте-Карло и приведен в разделах 13,14 для числа π. Особенно удобно вычислять методом Монте-Карло площади и объемы сложных фигур и тел.
16.Стрельба по вепрю.Задача 16.1.:
Три охотника стреляют по вепрю. Известно, что первый охотник попадает в цель с вероятностью 0.7. Второй – с вероятностью 0.5. Третий – с вероятностью 0.3. Результат стрельбы каждого из них не зависит от результатов стрельбы других. Все три охотника дали один залп.
Какова вероятность, что в вепря попали 2 пули?
Решение:
Назовем попадание первого охотника событием А1, попадание второго – А2, попадание третьего – А3.
Для того, чтобы попали две пули необходимо и достаточно, чтобы осуществилось одно и только одно из следующих трех несовместных событий:
В1-первый попал, второй попал, третий промазал, В1=А1 А2А3*
В2-первый попал, второй промазал, третий попал, В2=А1А2*А3
В3-первый промазал, второй попал, третий попал, В3=А1*А2А3
Так как события попадания для разных стрелков независимы, то вероятности попадания равны произведению вероятностей. Поэтому
Р(В1)=Р(А1)∙Р(А2)∙Р(А3*)=0.7∙0.5∙0.7=0.245
Р(В2)=Р(А1)∙Р(А2*)∙Р(А3)=0.7∙0.5∙0.3=0.105
Р(В3)=Р(А1*)∙Р(А2)∙Р(А3)=0.3∙0.5∙0.7=0.105
Интересующее нас событие С=В1 В2В3. Так как события В1,В2 и В3 несовместны, то вероятность объединения равна сумме вероятностей событий Вi,i=1,2,3
Р(С)=Р(В1)+Р(В2)+Р(В3)=0.245+0.105+0.105=0.455(16.1)
Ответ:Вероятность, что попали 2 пули равна 0.455.
Задача 16.2.:
Те же охотники дали залп по другому вепрю. Известно, что попали 2 пули.
Какова вероятность, что попал первый охотник?
Решение:
Интересующая нас вероятность есть условная вероятность Р(А1|С) события А1 при условии, что произошло событие С. По формуле Бейеса имеем
Р(А1|C)=P(C|A1)∙P(A1)/P(C)(16.2)
По определению условной вероятности P(C|A1) (3.1) и (3.2) имеем
P(C|A1)∙P(A1)=Р(СА1)(16.3)
Но событие СА1 происходит тогда и только тогда, когда происходит одно из двух несовместимых событий
С2=А2А3*А1(16.4)
С3=А3А2*А1(16.5)
То есть имеем
(СА1)=(А2А3*А1)(А3А2*А1)(16.6)
Р(СА1)=Р(А2А3*А1)+Р(А3А2*А1)=0.5∙0.7∙0.7+0.3∙0.5∙0.7=
=0.245+0.105=0.35(16.7)
Таким образом, согласно (16.2) для искомой условной вероятности Р(A1|C) получим значение
Р(A1|C)=P(C|A1)∙P(A1)/P(C)=0.35/0.455=0.769(16.8)
Ответ:Вероятность того, что попал первый охотник при условии, что попало в вепря две пули равна 0.769.
17.Решение задач о встрече методом Монте-Карло.Рассматриваемые в этом разделе задачи являются обобщением задачи 8.1. по встрече из раздела 8.
Задача 17.1.:
Мария, Иван и Петр хотят встретиться в промежутке времени от 0 до 1 часа пополудни. Каждый из них появится на месте встречи в свой случайный момент времени  или соответственно
 или
 из отрезка
 . Каждый пришедший ждет своего товарища в течение 20 минут или до момента времени t=1, если от момента прихода до момента времени t=1 остается меньше 20 минут.
Какова вероятность, что они все трое встретятся?
Решение:
Сделаем построение подобное построению из раздела 8. Только теперь построение будет в пространстве. Введем прямоугольную систему координат XYZ. Полагаем х=,у=,z=. Тогда точка с координатами х,у и z соответствует приходу Марии в момент времени х=, Ивана – в момент у= и Петра – в момент z=. Достоверному событию Ω соответствует в пространстве XYZ куб 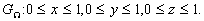 Событию А, которое осуществляется, если Мария, Иван и Петр все встретятся соответствует тело
 . Это тело состоит из точек, лежащих в кубе
 и к тому же удовлетворяющих условиям
|x–y|≤1/3, |y–z|≤1/3, |x–z|≤1/3 (17.1)
Поэтому
Р(А)= (17.2)
Здесь  есть объем куба ,
 есть объем тела . Вычислить объем тела
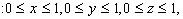 |x–y|≤1/3,|y–z|≤1/3,|x–z|≤1/3(17.3)
затруднительно. Вычислим его методом Монте-Карло по схеме Бернулли. При этом будем работать со случайными величинами , которые принимают значение равное единице, когда точка оказывается в теле , и принимают значение равное нулю, когда точка оказывается вне тела . Тогда согласно геометрическому определению вероятности и закону больших чисел (см.разделы 7 и 12) полагаем
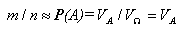 (17.4)
Здесь n – число испытаний по бросанию точки в куб , m – число попаданий в тело . Равенство (17.4) выполняется с большой точностью и с большой вероятностью, если число испытаний n достаточно велико.
Такие испытания, выполненные на компьютере при n=1000000 дали следующий результат
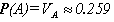 (17.5)
Ответ:Вероятность Р(А) того, что Мария, Иван и Петр все встретятся равна 0.259.
Задача 17.2.:
Условия задачи 17.2. повторяют условия задачи 17.1. Но вопрос в задаче 17.2. является таким.
Какова вероятность, что встретятся по крайней мере двое из трех?
Решение:
Назовем событием В событие, что встретятся по крайней мере двое из трех. Повторим построения по аналогии с построением для задачи 17.1. Только в