Обработка результатов эксперимента
Если  определяет заштрихованную область в соответствующих пределах, то
Из свойств интегрального распределения следует
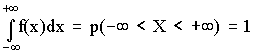 .
Зная дифференциальный закон распределения можно определить интегральный закон распределения
F (x) = .
2.2. Числовые характеристики случайных величин, заданных своими распределениями
Основными характеристиками случайной величины, заданной своими распределениями, является математическое ожидание ( или среднее значение ) и дисперсия.
Математическое ожидание случайной величины является центром ее распределения. Дисперсия характеризует отклонение случайной величины от ее среднего значения.
Если Х дискретная случайная величина, значения хi которой принимают с вероятностью pi, так, что  , то математическое ожидание М (Х) случайной величины Х определяется равенством
 ,
т.е. суммой произведений всех ее возможных значений на соответствующие вероятности.
Математическим ожиданием непрерывной случайной величины является аналог его дискретного выражения
M (X) =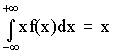 .
Действительно, все значения в интервале (х; х + Dх) можно считать примерно равными х, а вероятность таких значений равна ¦ (х) dx (см. ранее). Поэтому значения хi дискретного распределения заменяются х, а вероятности pi - на ¦ (х) dx, а сумма заменяется интегралом.
Дисперсией или рассеянием случайной величины Х называется математическое ожидание квадрата разности случайной величины и ее математического ожидания.
D (Х) = М [ Х - М (Х)] 2 = М (Х - х)2 = s 2 (х)Если случайная величина Х дискретна и принимает значения хi с вероятностями pi, то случайная величина (Х - х)2 принимает значения (хi - х)2 с вероятностями Рi. Поэтому для дискретной случайной величины имеем
D (X) =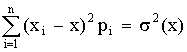
Аналогично для непрерывной случайной величины получаем
D (X) =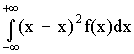 .
Чем меньше величина дисперсии, тем лучше значения случайной величины характеризуются ее математическим ожиданием.
2.3. Основные дискретные и непрерывные законы распределенияКак отмечалось ранее, очень часто случайная величина распределена по нормальному закону. Но существуют и другие распределения, имеющие практическое значение. Рассмотрим некоторые из них по условиям возникновения и основным параметрам их характеризующим.
Равномерное распределение вероятностей.Пусть плотность вероятности А равна нулю всюду, кроме интервала (a; b), на котором она постоянна (рис. 6). Тогда можно записать
p (a < X < b) =
 A =
 .
Тогда дифференциальный закон равномерного распределения определяется
¦ (x) =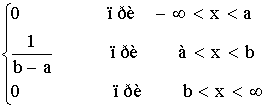

Интегральный закон распределения
F (x) =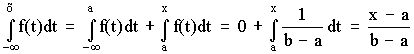 .
При х ³ b имеем
F (x) =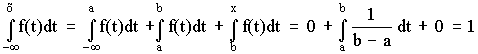
Таким образом интегральный закон равномерного распределения задается (рис. 6)
F (x) =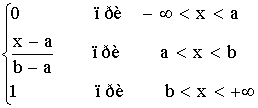
Основные характеристики распределения
М (X) =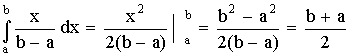 ;
D(X) =
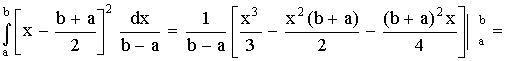 =
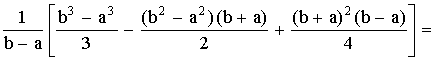 =
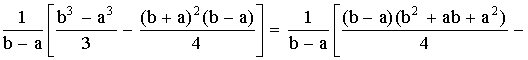
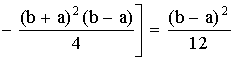 .
Биноминальное распределение
Пусть при некотором испытании событие А может наступить или не произойти (А). Обозначим вероятность А через р, а А через q = 1 -р ( других итогов испытания нет ). Тогда исходами двух последовательных независимых испытаний и их вероятностью будут:
АА - р2; АА - рq; АА - qр; АА - q2.Отсюда видно, что двукратное появление события А равно р2, вероятность однократного появления - 2 рq, а вероятность того, что А не наступит ни разу - q2. Эти результаты единственно возможные и поэтому
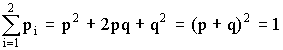 .
Это рассуждение можно перенести на любое число испытаний.
Например, при трех испытаниях получим
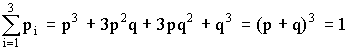 .
Подсчитаем вероятность того, что при n испытаниях событие А появится m раз. Это может произойти, например, в последовательности
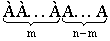
Ясно, что вероятность равна рmqn-
m. Но m событий А может быть и в другом сочетании. Число всех возможных сочетаний из n элементов по m (количество событий А) равно числу сочетаний  . Используя теорему сложения вероятностей получаем общую вероятность Рm,n наступления m событий А из n испытаний
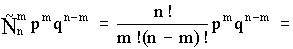 =
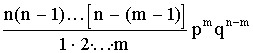 .
Из этой формулы видно, что вероятности Рm,n для различного исхода испытаний (появление или не появление определенного результата А) определяется
pn + npn-1q +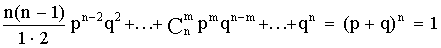 .
Коэффициенты перед вероятностями р, q являются биноминальными коэффициентами, а общая вероятность представляет слагаемые в разложении бинома ( р + q )n. Поэтому закон распределения случайной величины Х, в котором вероятность наступления событий А определяется коэффициентами бинома, называется биноминальным распределением дискретной случайной величины. Этот закон может быть задан в виде таблицы 1.
Таблица 1
Биноминальный закон распределения
|
хi
|
0 |
1 |
2 |
... |
m |
... |
n |
|
pi |
qn |
npqn-1 |
|
... |
|
... |
pn |
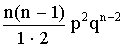

Биномиальные коэффициенты удобно получать с помощью треугольника Паскаля.
1 n = 0
1 1 n = 1
1 2 1 n = 2
1 3 3 1 n = 3
1 4 6 4 1 n = 4
1 5 10 10 5 1 n = 5
Все строки треугольника ( начинающегося с единицы ) начинаются и заканчиваются единицей. Промежуточные числа получаются сложением соседних чисел вышестоящей строки. Числа, стоящие в одной строке, являются биноминальными коэффициентами соответствующей степени.
Из описания биномиального распределения становится ясно, что область его действия там, где возможно многократное проведение испытаний с известной вероятностью.
Определим основные характеристики этого распределения.
Математическое ожидание
М (Х) =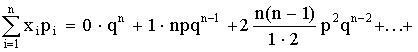 +
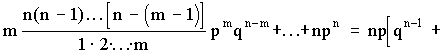 +
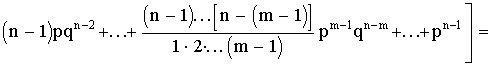 = np (q + p)n-1 = np.
Дисперсия распределения может быть определена из общего выражения
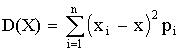 ,
но это приводит к громоздким вычислениям. В то же время случайная величина Х принимает в каждом опыте только два значения: 1, если событие А произошло и 0, если оно не произошло с вероятностями, соответственно, р или q. Тогда математическое ожидание одного опыта определится
М (Х1) = 0× q + 1×р = р = хи соответственно дисперсия одного опыта
D (Х1) = (0 - р)2× q + (1 - р)2× р = р2q + q2р = рq (р + q) = рq.Тогда дисперсия всех n опытов составит
D (X) = n× p× q. Закон ПуассонаВ случае малых р ( или, наоборот, близких к 1 ) биноминальный закон распределения можно преобразовать следующим образом
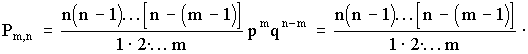
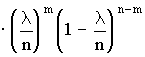 ,
где  .
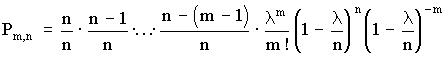
Определим предел Рm,n при n ® ¥ и постоянном m. Тогда пределы
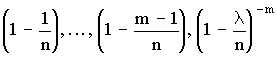 равны единице, а
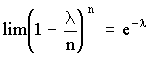 .
Окончательно имеем
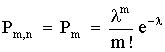 .
Это распределение называется законом Пуассона, где l - интенсивность распределения. Используется в задачах с редкими событиями.
Определим его основные характеристики и смысл величины l .
Запишем закон распределения в виде таблицы.
|
хi
|
0 |
1 |
2 |
... |
m |
... |
|
pi |
e-l |
|
|
... |
|
... |


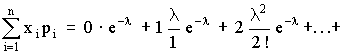 +
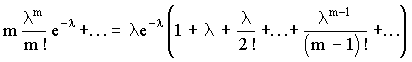 .
Выражение в скобках есть разложение функции еl в ряд Маклорена.
Поэтому
М (Х) = lе- l еl = l .Не рассматривая вывод отметим, что
D (Х) = l ,т.е. дисперсия равна математическому ожиданию.
Рассмотренные виды распределений случайной величины, конечно, не исчерпывают всех существующих распределений. Можно назвать еще несколько: распределение Бернулли, экспоненциальное распределение, гамма - распределение, распределение Вейбула, гипергеометрические распределения и др. При определенных условиях и параметрах один вид распределения может переходить в другой. Поэтому при решении практических задач по законам распределения случайных величин следует обращаться к специальной литературе.
2.4. Понятие статистической гипотезы и статистического критерияСтатистической гипотезой называют любое утверждение о виде или свойствах распределения наблюдаемых в эксперименте случайных величин. Такие утверждения можно делать на основе теоретических соображений или статистических исследований других наблюдений. Например, при многократном измерении некоторой физической величины, точное значение Х которой не известно, но в процессе измерений оно меняется. На результат измерений влияют многие случайные факторы, поэтому результат i - го измерения можно записать в виде аi = Х + e i, где e i - случайная погрешность измерения. Если e i складывается из большого числа ошибок, каждая из которых не велика, то на основании центральной предельной теоремы можно предположить, что случайные величины аi имеют нормальное распределение. Такое предположение является статистической гипотезой о виде распределения наблюдаемой случайной величины.
Если для исследуемого явления сформулирована та или иная гипотеза ( обычно ее называют основной или нулевой гипотезой и обозначают символом