Математическая статистика
Доказано, что значение Z является СВ с математическим ожиданием 0 , дисперсией 1 и имеет нормальное распределение.
Теперь важно правильно построить альтернативную гипотезу Њ1. Здесь чаще всего применяется два подхода.
Выбор одного из них зависит от того – большое или малое (по модулю) значение Z у нас получилось. Иными словами – как далеко от расчетного Mx мы выбрали гипотетическое m ..
· При малых отличиях между Mx и m разумно строить гипотезы в виде
Њ0: m = Mx;
Њ1: неизвестное нам значение m лежит в пределах
Mx –  ·
Z 2k £
m
£
Mx +
 ·
Z 2k {5–4}
Критическое (соответствующее уровню значимости в 5%) значение критерия составляет при этом = 1.96 (двухсторонний критерий). Если оказывается, что выборочное значение критерия ½ Z½ < 1.96, то гипотеза Њ0: m =Mx принимается, данные наблюдений не противоречат ей.
Если же это не так, то мы “в утешение” получаем информацию другого вида – где, на каком интервале находится искомое значение m .
· При больших отличиях (в большую или меньшую сторону) между m и Mx гипотезы строятся иначе Њ0: m = Mx; Њ1: неизвестное нам значение m лежит вне пределов, указанных в {5–4}.
Теперь критическое (соответствующее уровню значимости в 5%) значение критерия составляет Z 1k = 1.645 (односторонний критерий). Если оказывается, что выборочное значение критерия½ Z½ ³ 1.645, то гипотеза Њ0: m =Mx отвергается, данные наблюдений противоречат ей.
Если же это не так, то мы получаем информацию другого вида – где, на каком крае интервале находится искомое значение m . Разумеется, для других (не 5%) значений уровня значимости Z1k и Z 2k являются другими.
Чуть сложнее путь проверки гипотез о математическом ожидании m в случаях, когда s нам неизвестна и приходится довольствоваться выборочным значением среднеквадратичного отклонения по данным наблюдений.
В этом случае вместо “z –критерия” используется т.н. “t–критерий” или критерий Стьюдента
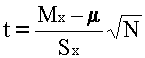 , {5–5} в котором используется значение “несмещенной” оценки для дисперсии s
2
(Sx)2 =  S
(Xi – Mx)2 ·
ni . {5–6}
Далее используется доказанное в теории положение – случайная величина t имеет специальное распределение Стьюдента с m=N–1 степенями свободы.
Существуют таблицы для этого распределения по которым можно найти вероятность ошибки первого рода или, что более удобно, – граничное значение этой величины при заданных заранее a и m. Таким образом, если вычисленное нами значение ½ t½ ³ t(a ,m), то Њ0 отвергается, если же это не так – Њ0 принимается. Конечно, при большом количестве наблюдений (N>100…120) различие между z– и t–критериями несущественно. Значения критерия Стьюдента для a =0.05 при разных количествах наблюдений составляют:
Таблица 5–3
|
m |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
20 |
30 |
40 |
120 |
|
t |
12.7 |
4.30 |
3.18 |
2.78 |
2.57 |
2.45 |
2.36 |
2.31 |
2.26 |
2.23 |
2.09 |
2.04 |
2.02 |
1.98 |
Оценка параметров дискретных распределений
В ряде случаев работы с некоторой дискретной СВ нам удается построить вероятностную схему событий, приводящих к изменению значений данной величины. Иными словами – закон распределения нам известен, но неизвестны его параметры. И наша задача – научиться оценивать эти параметры по данным наблюдений.
Начнем с наиболее простого случая. Пусть у нас есть основания считать, что случайная величина X может принимать целочисленные значения на интервале [0…k…n] с вероятностями
P(X=k)=
 pk(1– p)n-k,
т.е. распределена по биномиальному закону. Так вот, – единственный параметр p этого распределения нас как раз и интересует.
Примером подобной задачи является чисто практический вопрос о контроле качества товара.
Пусть мы решили оценить качество одной игральной кости из партии, закупленной для казино. Проведя n=200 бросаний мы обнаружили появлений цифры 6 в X = 25 случаях.
Выдвинем нулевую гипотезу Њ0: кость симметрична, то есть p= 1/6.
Вроде бы по наблюдениям частота выпадения цифры 6, составившая 25/200 не совпадает с гипотетическим значением вероятности 1/6. Но это чисто умозрительное, дилетантское заключение.
Теория прикладной статистики рекомендует вычислить значение непрерывной СВ
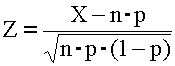 , {5–7} т.е. использовать z–критерий (см. {5–3}).
В нашем примере наблюдаемое значение Z составит около –1.58. Следовательно, при пороговой вероятности в 5% условие ½ Z½ < 1.96 выполняется и у нас нет оснований отбрасывать нулевую гипотезу о симметрии игральной кости.
Отметим, что z–критерий позволяет решать еще одну важную задачу – о достаточном числе испытаний.
Пусть нам требуется проверить качество товара – некоторых изделий, каждое из которых может быть годным или негодным (бракованным). Пусть допустимый процент брака составляет p=5%. Ясно, что чем больше испытаний мы проведем, тем надежнее будет наш статистический вывод – браковать партию товара (например, – 10000 штук) или считать её пригодной.
Если мы провели n=500 проверок и обнаружили X=30 бракованных изделий, то выдвинув гипотезу Њ0: p=5% , мы найдем выборочное значение критерия по {5–7}. Оно составит около 1.03, что меньше “контрольного” 1.96 . Значит, у нас нет оснований браковать всю партию.
Но возникает вопрос – сколько проверок достаточно для принятия решения с уровнем значимости в 5%? Для этого достаточно учесть допустимый процент брака (т.е. задать p), указать допустимое расхождение между ним и наблюдаемым процентом брака в выборке (d= p–X/n) и воспользоваться выражением
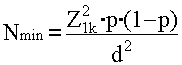 {5–8}
Если мы примем d=± 0.02, то получим ответ – вполне достаточно 456 проверок, чтобы убедиться в том, что реальный процент брака отличается от допустимого не более чем на 2%.
Выборочные распределения на шкале NomНапомним, что случайная величина X, принимающая одно из n допустимых значений A, B, C и т.д. имеет номинальную шкалу тогда, когда для любой пары этих значений применимы только понятия “равно” или “неравно”.
Для подобных СВ не существует понятий математического ожидания, как и других моментов распределения. Но понятие закона распределения имеет смысл – это ряд вероятностей PA = P(X=A) для каждого из допустимых значений. Соответственно, итоги наблюдения над такой СВ дадут нам частоты fA. Если у нас имеется всего N наблюдений за такой величиной, то иногда имеется возможность выдвинуть и проверить гипотезы о природе такой случайной величины, ее законе распределения и параметрах этого закона. Ситуации, когда это возможно сделать, не так уж и редки – всё зависит от понимания нами природы, сути случайных событий, от многозначности случайной величины и, конечно же, от количества наблюдений.
Случай двухзначной случайной величины, N<50Пусть нам крайне важно оценить "симметричность" некоторой случайной величины на номинальной двухпозиционной шкале со значениями "+" и "–" по наблюдениям за этой величиной. Если таких наблюдений было N+ =15 и N– = 25 соответственно, то это вся информация, которая у нас есть. Что же можно узнать из нее? Оказывается – достаточно много и иногда … даже надёжно!
В конце концов, мы можем полагать вероятность значения "+" на данной номинальной шкале равной p и тогда q = (1 – p) даст нам вероятность положения "–" на этой же шкале. Таким образом, мы уже построили закон распределения и дело остается за оценкой его единственного параметра p.
По сути дела у нас есть одна дискретная случайная величина – число появлений X на "первой" позиции своей номинальной шкалы и это число составляет S = N+ .
Но совершенно ясно, что новая случайная величина S имеет биномиальный закон распределения и вероятность наблюдения N+ =15 вполне можно вычислить, если знать или задаться значением p.