Построение математических моделей
Содержание
Задание 1
Задание 2
Список литературы
Вариант 6
Задание 1
Имеются данные, характеризующие выручку (у, млн. руб.) предприятия «АВС» в зависимости от капиталовложений (х, млн. руб.) за последние 10 лет (табл. 1).
Таблица 1
| Время, t | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 |
| Выручка, у | 3,0 | 2,9 | 3,0 | 3,1 | 3,2 | 2,8 | 2,9 | 3,4 | 3,5 | 3,6 |
|
Объем
капитало- |
1,1 | 1,1 | 1,2 | 1,4 | 1,4 | 1,4 | 1,3 | 1,6 | 1,3 | 1,4 |
Построить поле корреляции.
Найти
параметры
уравнения
линейной регрессии
 ;
дать экономическую
интерпретацию
параметров
а и b.
Составить уравнения нелинейных регрессий:
гиперболической
 ;
степной
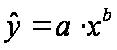 ;
показательной

Для каждой из моделей:
найти коэффициент парной корреляции (для нелинейных регрессий – индекс корреляции);
найти коэффициент детерминации;
проверить значимость уравнения регрессии в целом с помощью F – критерия Фишера;
найти среднюю относительную ошибку аппроксимации.
Составить сводную таблицу вычислений; выбрать лучшую модель; дать интерпретацию рассчитанных характеристик.
По лучшей модели составить прогноз на следующие два года показателя у (выручка), если х (объем капиталовложений) увеличивается на 10% по сравнению с последним годом.
Построить графики уравнений регрессии; отметить точки прогноза.
РЕШЕНИЕ:
ПОСТРОИМ ПОЛЕ КОРРЕЛЯЦИИ
Поле корреляции – точечный график, осями X и Y которого сопоставлены изучаемые признаки (рис. 1).
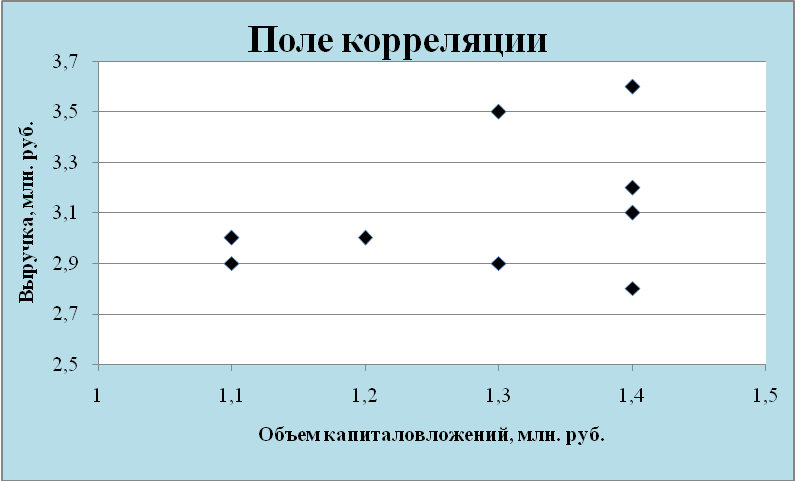
Рис. 1
Точки на графике поля корреляции находятся довольно хаотично, что говорит о слабой зависимости объема капиталовложений Х и выручки Y.
НАЙДЕМ
ПАРАМЕТРЫ
ЛИНЕЙНОЙ РЕГРЕССИИ
Расчет неизвестных параметров выполним методом наименьших квадратов (МНК), построив систему нормальных уравнений и решая ее, относительно неизвестных параметров а и b.
Система нормальных уравнений имеет вид:

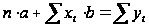
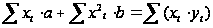
Необходимые расчеты представлены в таблице 2.
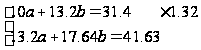
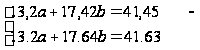
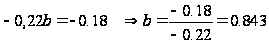
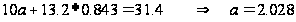
Построена линейная модель зависимости выручки предприятия «АВС» от объема капиталовложений:
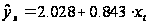
В линейном регрессии коэффициент регрессии показывает направление связи между переменной Y и фактором X. А также, указывает насколько в среднем изменяется значение результативного признака Y, если фактор увеличить на единицу измерения.
b = 0,843, т.е. при увеличении объема капиталовложений (Х) на 1 млн. руб. выручка предприятия (Y) в среднем увеличится на 0,843 млн. руб.
Таблица 2
Вспомогательные вычисления для нахождения параметров линейной модели
| t | Y | X | X2 | X*Y |
| 1998 | 3,0 | 1,1 | 1,21 | 3,3 |
| 1999 | 2,9 | 1,1 | 1,21 | 3,19 |
| 2000 | 3,0 | 1,2 | 1,44 | 3,6 |
| 2001 | 3,1 | 1,4 | 1,96 | 4,34 |
| 2002 | 3,2 | 1,4 | 1,96 | 4,48 |
| 2003 | 2,8 | 1,4 | 1,96 | 3,92 |
| 2004 | 2,9 | 1,3 | 1,69 | 3,77 |
| 2005 | 3,4 | 1,6 | 2,56 | 5,44 |
| 2006 | 3,5 | 1,3 | 1,69 | 4,55 |
| 2007 | 3,6 | 1,4 | 1,96 | 5,04 |
| Σ | 31,4 | 13,2 | 17,64 | 41,63 |
РАССЧИТАЕМ:
коэффициент парной корреляции.
Коэффициент парной корреляции показывает направление и тесноту линейной связи.
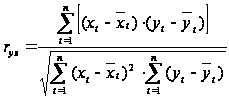
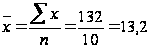
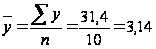
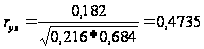
Т. е. связь между объемом капиталовложений и выручкой предприятия прямая и слабая.
Таблица 3
Вспомогательная таблица для расчета коэффициента парной корреляции, средней относительной ошибки аппроксимации
| t | Y | X |
|
|
|
|
A |
| 1998 | 3,0 | 1,1 | 0,048 | 0,020 | 0,031 | 2,955 | 0,015 |
| 1999 | 2,9 | 1,1 | 0,048 | 0,058 | 0,053 | 2,955 | 0,019 |
| 2000 | 3,0 | 1,2 | 0,014 | 0,020 | 0,017 | 3,039 | 0,013 |
| 2001 | 3,1 | 1,4 | 0,006 | 0,002 | -0,003 | 3,207 | 0,035 |
| 2002 | 3,2 | 1,4 | 0,006 | 0,004 | 0,005 | 3,207 | 0,002 |
| 2003 | 2,8 | 1,4 | 0,006 | 0,116 | -0,027 | 3,207 | 0,146 |
| 2004 | 2,9 | 1,3 | 0,000 | 0,058 | 0,005 | 3,123 | 0,077 |
| 2005 | 3,4 | 1,6 | 0,078 | 0,068 | 0,073 | 3,376 | 0,007 |
| 2006 | 3,5 | 1,3 | 0,000 | 0,130 | -0,007 | 3,123 | 0,108 |
| 2007 | 3,6 | 1,4 | 0,006 | 0,212 | 0,037 | 3,207 | 0,109 |
| Σ | 31,4 | 13,2 | 0,216 | 0,684 | 0,182 | 0,530 |


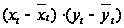

коэффициент детерминации
Коэффициент детерминации показывает долю вариации результативного признака Y под влиянием фактора Х, включенного в модель.
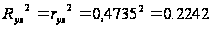
22,42% изменения выручки предприятия обусловлено изменением объема капиталовложений, на 77,58% влиянием прочих факторов, не учтенных в модели.
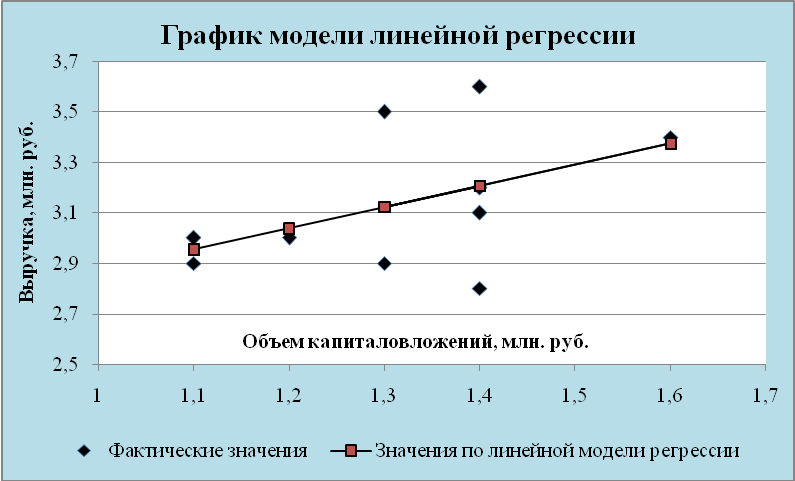
Рис. 2
F – критерий Фишера
Для проверки значимости уравнения регрессии в целом найдем расчетное значение критерия Фишера:
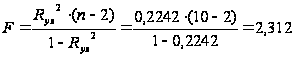
Расчетное значение статистики Фишера сравниваем с табличным
F(α; d.f.1; d.f.2), где
α – уровень значимости (для большей надежности примем его равным 0,05);
Число степеней свободы d.f.1 = k = 1, где k – число факторов в модели;
Число степеней свободы d.f.2 = n – k – 1 = 10 – 1 – 1 = 8
F (0.05; 1; 8) = 5,318.
В силу того, что F(расч.) = 2,312 < F(табл.)= 5,318, то уравнение в целом можно считать статистически незначимым.
Среднюю относительную ошибку аппроксимации:
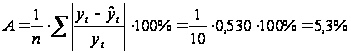
Фактические значения выручки отличаются от расчетных, полученных по модели на 5,3%. Ошибка небольшая, модель считается точной
НАЙДЕМ
ПАРАМЕТРЫ
ГИПЕРБОЛИЧЕСКОЙ
МОДЕЛИ РЕГРЕССИИ
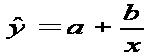
Расчет неизвестных параметров выполним методом наименьших квадратов (МНК).
Система нормальных уравнений имеет вид:

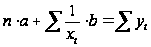
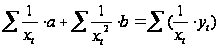
Необходимые расчеты представлены в таблице 4.
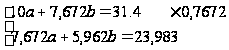
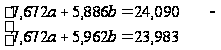
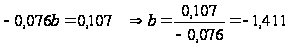
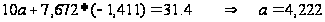
Таблица 4
Вспомогательная таблица для расчетов показателей по гиперболической модели
| t | Y | X | 1/Х | 1/Х^2 | Y/X |
|
|
A |
| 1998 | 3,0 | 1,1 | 0,909 | 0,826 | 2,727 | 2,940 | 0,004 | 0,020 |
| 1999 | 2,9 | 1,1 | 0,909 | 0,826 | 2,636 | 2,940 | 0,002 | 0,014 |
| 2000 | 3,0 | 1,2 | 0,833 | 0,694 | 2,500 | 3,047 | 0,002 | 0,016 |
| 2001 | 3,1 | 1,4 | 0,714 | 0,510 | 2,214 | 3,215 | 0,013 | 0,037 |
| 2002 | 3,2 | 1,4 | 0,714 | 0,510 | 2,286 | 3,215 | 0,000 | 0,005 |
| 2003 | 2,8 | 1,4 | 0,714 | 0,510 | 2,000 | 3,215 | 0,172 | 0,148 |
| 2004 | 2,9 | 1,3 | 0,769 | 0,592 | 2,231 | 3,137 | 0,056 | 0,082 |
| 2005 | 3,4 | 1,6 | 0,625 | 0,391 | 2,125 | 3,341 | 0,004 | 0,017 |
| 2006 | 3,5 | 1,3 | 0,769 | 0,592 | 2,692 | 3,137 | 0,132 | 0,104 |
| 2007 | 3,6 | 1,4 | 0,714 | 0,510 | 2,571 | 3,215 | 0,148 | 0,107 |
| Σ | 31,4 | 13,2 | 7,672 | 5,962 | 23,983 | 0,533 | 0,549 |

Построена гиперболическая модель зависимости выручки предприятия «АВС» от объема капиталовложений:
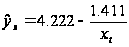
РАССЧИТАЕМ:
индекс корреляции:
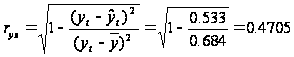
Связь между объемом капиталовложений и выручкой предприятия в гиперболической модели слабая
коэффициент детерминации
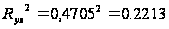
22,13% изменения выручки предприятия в гиперболической модели происходит под влиянием изменением объема капиталовложений и на 77,87% под влиянием факторов, не включенных в модель.
F – критерий Фишера
Проверим значимость уравнения
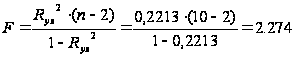
F(расч.) = 2,274< F(табл.)= 5,318, т.е. уравнение в целом можно считать статистически незначимым.
Среднюю относительную ошибку аппроксимации:
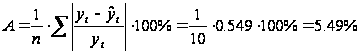
Ошибка меньше 7%, модель можно считать точной.
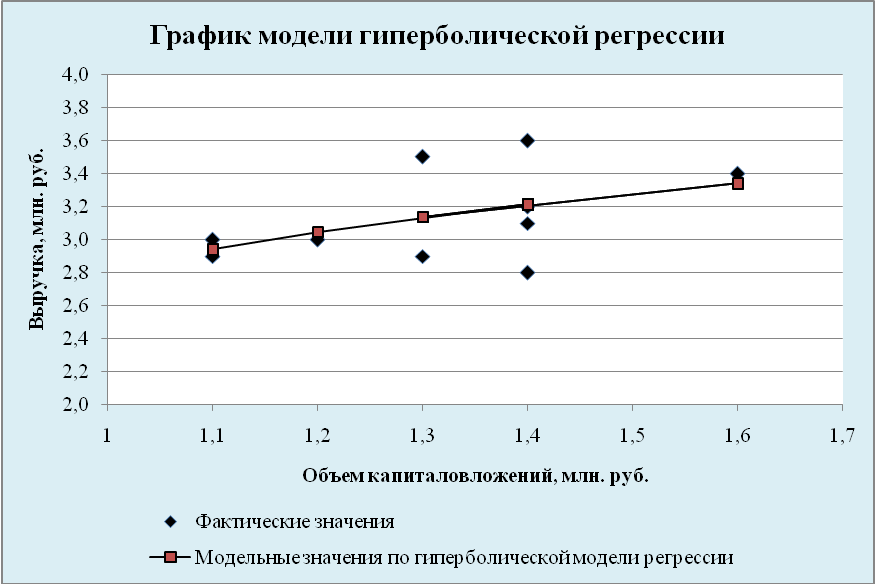
Рис. 3
НАЙДЕМ ПАРАМЕТРЫ СТЕПЕННОЙ МОДЕЛИ РЕГРЕССИИ
Произведем линеаризацию переменных путем логарифмирования обеих частей уравнения.
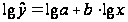
Сделаем замену переменной Y = lg y, A = lg a, X = lg x. Тогда Y = A + b ∙ X – линейная модель парной регрессии. Можно применить МНК.

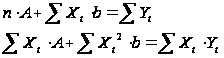
Необходимые расчеты представлены в таблице 5.
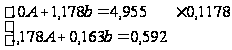
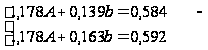
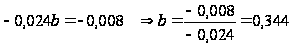
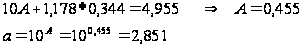
Построена
степенная
модель зависимости
выручки предприятия
«АВС» от объема
капиталовложений:
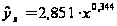
Таблица 5
Вспомогательная таблица для расчетов показателей по степенной модель
| t | y | x | Y = lg y | X = lg x |
X2
= |
X*Y = |
|
|
A |
| 1998 | 3,0 | 1,1 | 0,477 | 0,041 | 0,002 | 0,020 | 2,946 | 0,003 | 0,018 |
| 1999 | 2,9 | 1,1 | 0,462 | 0,041 | 0,002 | 0,019 | 2,946 | 0,002 | 0,016 |
| 2000 | 3,0 | 1,2 | 0,477 | 0,079 | 0,006 | 0,038 | 3,035 | 0,001 | 0,012 |
| 2001 | 3,1 | 1,4 | 0,491 | 0,146 | 0,021 | 0,072 | 3,200 | 0,010 | 0,032 |
| 2002 | 3,2 | 1,4 | 0,505 | 0,146 | 0,021 | 0,074 | 3,200 | 0,000 | 0,000 |
| 2003 | 2,8 | 1,4 | 0,447 | 0,146 | 0,021 | 0,065 | 3,200 | 0,160 | 0,143 |
| 2004 | 2,9 | 1,3 | 0,462 | 0,114 | 0,013 | 0,053 | 3,120 | 0,048 | 0,076 |
| 2005 | 3,4 | 1,6 | 0,531 | 0,204 | 0,042 | 0,108 | 3,350 | 0,002 | 0,015 |
| 2006 | 3,5 | 1,3 | 0,544 | 0,114 | 0,013 | 0,062 | 3,120 | 0,145 | 0,109 |
| 2007 | 3,6 | 1,4 | 0,556 | 0,146 | 0,021 | 0,081 | 3,200 | 0,160 | 0,111 |
| Σ | 31,4 | 13,2 | 4,955 | 1,178 | 0,163 | 0,592 | 0,532 | 0,531 |
РАССЧИТАЕМ:
индекс корреляции:
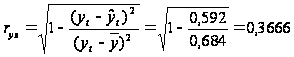
Связь между объемом капиталовложений и выручкой предприятия в степенной модели слабая.
коэффициент детерминации
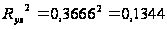
Степенная модель всего на 13,44% детерминирует зависимость выручки предприятия от объема капиталовложений. 86,56% детерминации происходит под влиянием факторов не учтенных в модели.
F – критерий Фишера
Проверим значимость уравнения
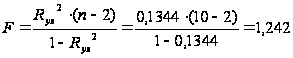
F(расч.) = 1,242 < F(табл.)= 5,318, т.е. уравнение степенной модели в целом можно считать статистически незначимым.
Среднюю относительную ошибку аппроксимации:
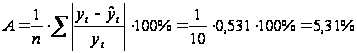
Ошибка меньше 7%, степенную модель можно считать точной.
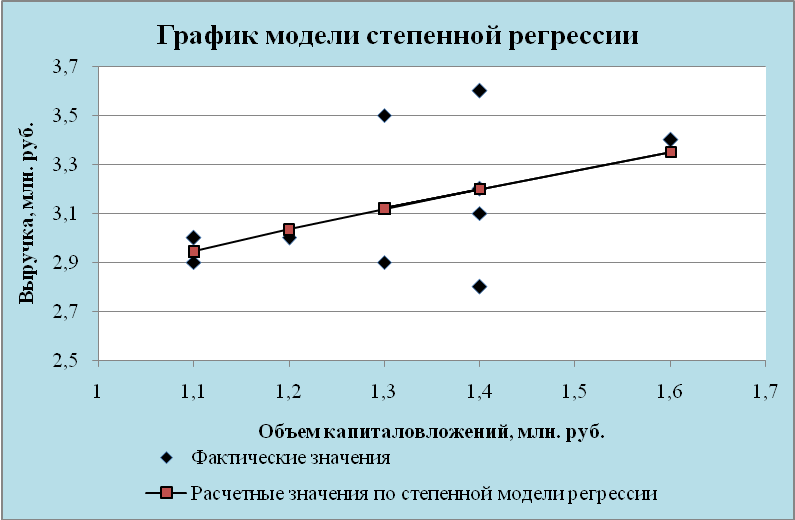
Рис. 4
НАЙДЕМ
ПАРАМЕТРЫ
ПОКАЗАТЕЛЬНОЙ
МОДЕЛИ РЕГРЕССИИ

Произведем линеаризацию переменных путем логарифмирования обеих частей уравнения.
Сделаем замену переменной Y = lg y, A = lg a, В = lg b. Тогда Y = A + B ∙ x – линейная модель парной регрессии. Можно применить МНК.
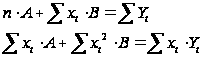
Необходимые расчеты представлены в таблице 6.
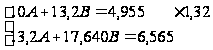
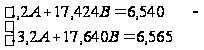
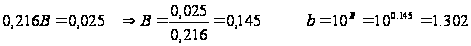
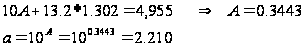
Таблица 6
Вспомогательная таблица для расчетов показателей по показательной модели
| t | y | x | Y = lg y | x2 |
x*Y = |
|
|
A |
| 1998 | 3,0 | 1,1 | 0,477 | 1,21 | 0,525 | 2,953 | 0,002 | 0,016 |
| 1999 | 2,9 | 1,1 | 0,462 | 1,21 | 0,509 | 2,953 | 0,003 | 0,018 |
| 2000 | 3,0 | 1,2 | 0,477 | 1,44 | 0,573 | 3,032 | 0,001 | 0,011 |
| 2001 | 3,1 | 1,4 | 0,491 | 1,96 | 0,688 | 3,196 | 0,009 | 0,031 |
| 2002 | 3,2 | 1,4 | 0,505 | 1,96 | 0,707 | 3,196 | 0,000 | 0,001 |
| 2003 | 2,8 | 1,4 | 0,447 | 1,96 | 0,626 | 3,196 | 0,157 | 0,141 |
| 2004 | 2,9 | 1,3 | 0,462 | 1,69 | 0,601 | 3,113 | 0,045 | 0,073 |
| 2005 | 3,4 | 1,6 | 0,531 | 2,56 | 0,850 | 3,369 | 0,001 | 0,009 |
| 2006 | 3,5 | 1,3 | 0,544 | 1,69 | 0,707 | 3,113 | 0,150 | 0,111 |
| 2007 | 3,6 | 1,4 | 0,556 | 1,96 | 0,779 | 3,196 | 0,163 | 0,112 |
| Σ | 31,4 | 13,2 | 4,955 | 17,640 | 6,565 | 0,531 | 0,524 |
Построена
показательная
модель зависимости
выручки предприятия
«АВС» от объема
капиталовложений:
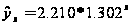
РАССЧИТАЕМ:
индекс корреляции:
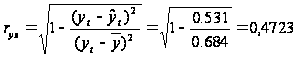
Связь между объемом капиталовложений и выручкой предприятия в степенной модели очень слабая.
коэффициент детерминации
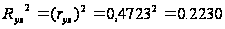
В показательной модели изменение выручки на 22,30% обусловлено изменением объема капиталовложений, на 77,70% - влиянием факторов, не включенных в модель.
F – критерий Фишера
Проверим значимость уравнения
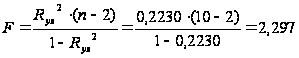
F(расч.) = 2,297 < F(табл.) = 5,318, т.е. показательное уравнение в целом можно считать статистически незначимым.
Среднюю относительную ошибку аппроксимации:
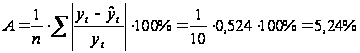
Ошибка меньше 7%, показательную модель можно считать точной.
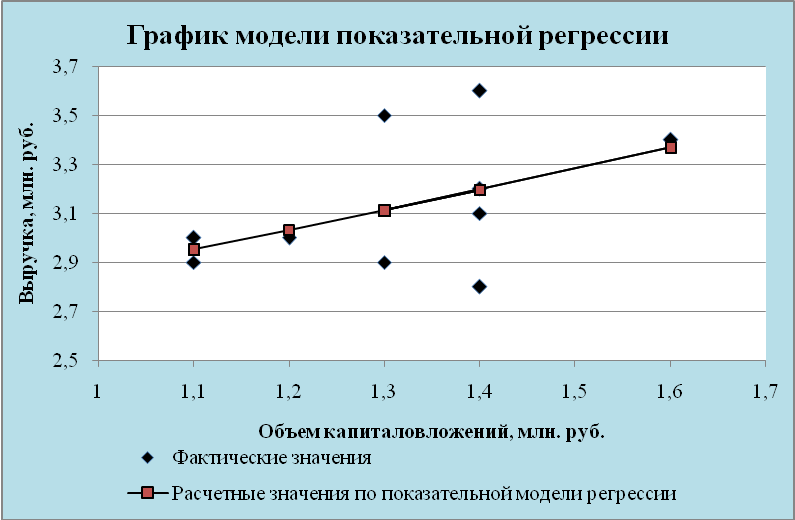
Рис. 5
СОСТАВИМ СВОДНУЮ ТАБЛИЦУ ВЫЧИСЛЕНИЙ (таблица 7)
Таблица 7
|
Пар- аметры |
Модель | |||
| линейная | гиперболическая | степенная | показательная | |
|
|
|
|
|
|
| Ryx | 0,4735 | 0,4705 | 0,3666 | 0,4723 |
| Ryx2 | 0,2242 | 0,2213 | 0,1344 | 0,2230 |
| Fрасч | 2,31 | 2,27 | 1,24 | 0,78 |
| A, % | 5,30 | 5,49 | 5,31 | 5,24 |
Все модели имеют примерно одинаковые характеристики. Но большее значение индекса корреляции, коэффициента детерминации, F – критерия Фишера и меньшее значение средней относительной ошибки аппроксимации имеет линейная модель. Т.е. она лучше и точнее из всех построенных моделей описывает зависимость выручки от объема капиталовложений.
Ее можно взять в качестве лучшей для построения прогноза.
СДЕЛАЕМ ПРОГНОЗ НА СЛЕДУЮЩИЕ ДВА ГОДА показателя у
(выручка), если х (объем капиталовложений) увеличивается на 10 % по сравнению с последним годом.
Лучшей
является линейная
модель вида
Сначала найдем прогнозные значения показателя х (объем капиталовложений). В 2007 году объем капиталовложений составил 1,4 млн. руб. Следовательно, в 2008 году он составит – 1,4 ∙ 1,1 = 1,54 млн. руб., а в 2009 году - 1,54 ∙ 1,1 = 1,69 млн. руб.
Подставим
прогнозные
значения х в
уравнение
регрессии
Это будут точечные прогнозы результата у (выручка предприятия).
В 2008 году выручка предприятия составит: 2,028+0,843*1,54 = 3,33 (млн. руб.)
В 2009 году: 2,028+0,843*1,69 = 3,46 (млн. руб.)
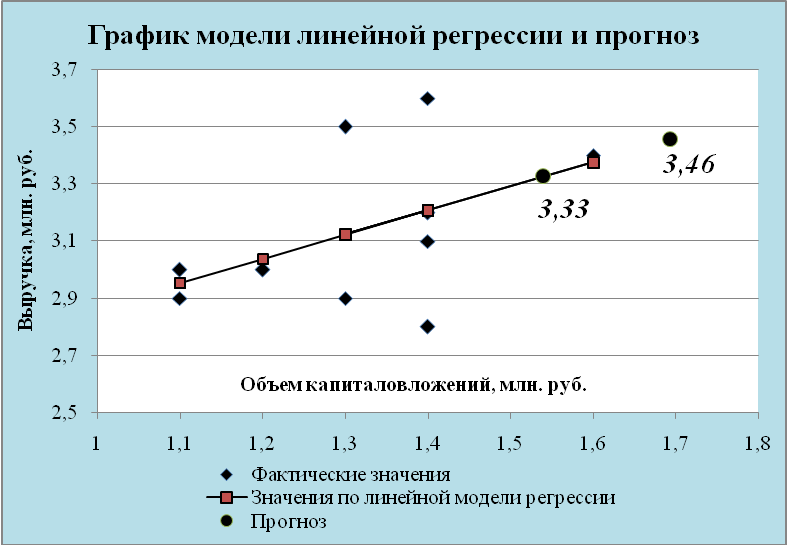
Рис. 6
Задание 2
Имеются данные, характеризующие выручку (у, млн. руб.) предприятия «АВС» в зависимости от капиталовложений (х1, млн. руб.) и основных производственных фондов (х2, млн. руб.) за последние 10 лет (табл. 8)
Таблица 8
| Время, t | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 |
| Выручка, у | 3,0 | 2,9 | 3,0 | 3,1 | 3,2 | 2,8 | 2,9 | 3,4 | 3,5 | 3,6 |
|
Объем
капитало- |
1,1 | 1,1 | 1,2 | 1,4 | 1,4 | 1,4 | 1,3 | 1,6 | 1,3 | 1,4 |
|
Основные |
0,4 | 0,4 | 0,7 | 0,9 | 0,9 | 0,8 | 0,8 | 1,1 | 0,4 | 0,5 |
Построить матрицу коэффициентов парной корреляции. Сделать соответствующие выводы о тесноте связи результата у и факторов х1 и х2. Установить, проявляется ли в модели мультиколлинеарность.
Построить
линейную модель
множественной
регрессии
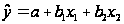 ;
дать экономическую
интерпретацию
параметров
b1 и b2.
Построить
степенную
модель множественной
регрессии
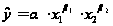 ;
дать экономическую
интерпретацию
параметров
β1
и β2.
Для каждой из моделей:
найти коэффициент множественной корреляции;
найти коэффициент детерминации;
проверить значимость уравнения регрессии в целом с помощью F – критерия Фишера;
найти среднюю относительную ошибку аппроксимации.
Составить сводную таблицу вычислений; выбрать лучшую модель.
Пояснить экономический смысл всех рассчитанных характеристик.
Найти частные коэффициенты эластичности и β – коэффициенты.
По линейной модели регрессии сделать прогноз на следующие два года показателя у (выручка), в зависимости от х1 (объема капиталовложений) и х2 (основных производственных фондов).
РЕШЕНИЕ:
ПОСТРОИМ МАТРИЦУ КОЭФФИЦИЕНТОВ ПАРНОЙ КОРРЕЛЯЦИИ.
Для этого рассчитаем коэффициенты парной корреляции по формуле:
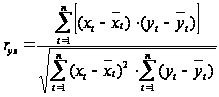
Необходимые расчеты представлены в таблице 9.
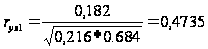 -
связь между выручкой предприятия Y и объемом капиталовложений Х1 слабая и прямая;
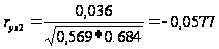 -
связи между выручкой предприятия Y и основными производственными фондами Х2 практически нет;
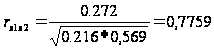 -
связь между объемом капиталовложений Х1 и основными производственными фондами Х2 тесная и прямая;
Таблица 9
Вспомогательная таблица для расчета коэффициентов парных корреляций
| t | Y | X1 | X2 | (y-yср)2 | (х1-х1ср)2 | (x2-x2ср)2 |
(y-yср)* |
(y-yср)* |
(х1-х1ср)* |
| 1998 | 3,0 | 1,1 | 0,4 | 0,0196 | 0,0484 | 0,0841 | 0,0308 | 0,0406 | 0,0638 |
| 1999 | 2,9 | 1,1 | 0,4 | 0,0576 | 0,0484 | 0,0841 | 0,0528 | 0,0696 | 0,0638 |
| 2000 | 3,0 | 1,2 | 0,7 | 0,0196 | 0,0144 | 1E-04 | 0,0168 | -0,0014 | -0,0012 |
| 2001 | 3,1 | 1,4 | 0,9 | 0,0016 | 0,0064 | 0,0441 | -0,0032 | -0,0084 | 0,0168 |
| 2002 | 3,2 | 1,4 | 0,9 | 0,0036 | 0,0064 | 0,0441 | 0,0048 | 0,0126 | 0,0168 |
| 2003 | 2,8 | 1,4 | 0,8 | 0,1156 | 0,0064 | 0,0121 | -0,0272 | -0,0374 | 0,0088 |
| 2004 | 2,9 | 1,3 | 0,8 | 0,0576 | 0,0004 | 0,0121 | 0,0048 | -0,0264 | -0,0022 |
| 2005 | 3,4 | 1,6 | 1,1 | 0,0676 | 0,0784 | 0,1681 | 0,0728 | 0,1066 | 0,1148 |
| 2006 | 3,5 | 1,3 | 0,4 | 0,1296 | 0,0004 | 0,0841 | -0,0072 | -0,1044 | 0,0058 |
| 2007 | 3,6 | 1,4 | 0,5 | 0,2116 | 0,0064 | 0,0361 | 0,0368 | -0,0874 | -0,0152 |
| Σ | 31,4 | 13,2 | 6,9 | 0,684 | 0,216 | 0,569 | 0,182 | -0,036 | 0,272 |
| Средн. | 3,14 | 1,32 | 0,69 |
Также матрицу коэффициентов парных корреляций можно найти в среде Excel с помощью надстройки АНАЛИЗ ДАННЫХ, инструмента КОРРЕЛЯЦИЯ.
Матрица коэффициентов парной корреляции имеет вид:
| Y | X1 | X2 | |
| Y | 1 | ||
| X1 | 0,4735 | 1 | |
| X2 | -0,0577 | 0,7759 | 1 |
Матрица парных коэффициентов корреляции показывает, что результативный признак у (выручка) имеет слабую связь с объемом капиталовложений х1, а с Размером ОПФ связи практически нет. Связь между факторами в модели оценивается как тесная, что говорит о их линейной зависимости, мультиколлинеарности.
ПОСТРОИТЬ
ЛИНЕЙНУЮ МОДЕЛЬ
МНОЖЕСТВЕННОЙ
РЕГРЕССИИ
Параметры модели найдем с помощью МНК. Для этого составим систему нормальных уравнений.

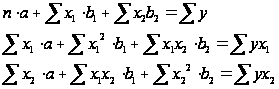
Расчеты представлены в таблице 10.

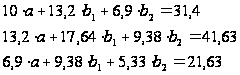
Решим систему уравнений, используя метод Крамера:
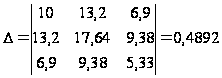
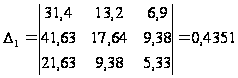
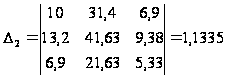
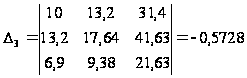
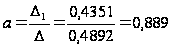
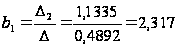
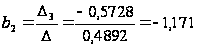
Таблица 10
Вспомогательные вычисления для нахождения параметров линейной модели множественной регрессии
| y | x1 | x2 | x12 | x1*x2 | x22 | y*x1 | y*x2 |
| 3,0 | 1,1 | 0,4 | 1,21 | 0,44 | 0,16 | 3,3 | 1,2 |
| 2,9 | 1,1 | 0,4 | 1,21 | 0,44 | 0,16 | 3,19 | 1,16 |
| 3,0 | 1,2 | 0,7 | 1,44 | 0,84 | 0,49 | 3,6 | 2,1 |
| 3,1 | 1,4 | 0,9 | 1,96 | 1,26 | 0,81 | 4,34 | 2,79 |
| 3,2 | 1,4 | 0,9 | 1,96 | 1,26 | 0,81 | 4,48 | 2,88 |
| 2,8 | 1,4 | 0,8 | 1,96 | 1,12 | 0,64 | 3,92 | 2,24 |
| 2,9 | 1,3 | 0,8 | 1,69 | 1,04 | 0,64 | 3,77 | 2,32 |
| 3,4 | 1,6 | 1,1 | 2,56 | 1,76 | 1,21 | 5,44 | 3,74 |
| 3,5 | 1,3 | 0,4 | 1,69 | 0,52 | 0,16 | 4,55 | 1,4 |
| 3,6 | 1,4 | 0,5 | 1,96 | 0,7 | 0,25 | 5,04 | 1,8 |
| 31,4 | 13,2 | 6,9 | 17,64 | 9,38 | 5,33 | 41,63 | 21,63 |
Линейная модель множественной регрессии имеет вид:
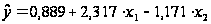
Если объем капиталовложений увеличить на 1 млн. руб., то выручка предприятия увеличиться в среднем на 2,317 млн. руб. при неизменных размерах основных производственных фондов.
Если основные производственные фонды увеличить на 1 млн. руб., то выручка предприятия уменьшиться в среднем на 1,171 млн. руб. при неизменном объеме капиталовложений.
РАССЧИТАЕМ:
коэффициент множественной корреляции:
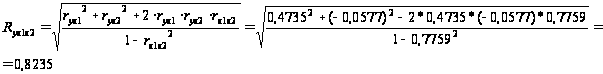
Связь выручки предприятия с объемом капиталовложений и основными производственными фондами тесная.
коэффициент детерминации:
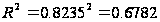
67,82% изменения выручки предприятия обусловлено изменением объема капиталовложений и основных производственных фондов, на 32,18% - влиянием факторов, не включенных в модель.
F – критерий Фишера
Проверим значимость уравнения
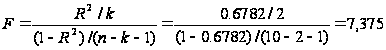
Табличное значение F – критерия при уровне значимости α = 0,05 и числе степеней свободы d.f.1 = k = 2 (количество факторов), числе степеней свободы d.f.2 = (n – k – 1) = (10 – 2 – 1) = 7 составит 4,74.
Так как Fрасч. = 7,375 > Fтабл. = 4.74, то уравнение регрессии в целом можно считать статистически значимым.
Рассчитанные показатели можно найти в среде Excel с помощью надстройки АНАЛИЗА ДАННЫХ, инструмента РЕГРЕССИЯ.
Таблица 11
Вспомогательные вычисления для нахождения средней относительной ошибки аппроксимации
| y | x1 | x2 | yрасч. | y-yрасч | А |
| 3,0 | 1,1 | 0,4 | 2,97 | 0,03 | 0,010 |
| 2,9 | 1,1 | 0,4 | 2,97 | -0,07 | 0,024 |
| 3,0 | 1,2 | 0,7 | 2,85 | 0,15 | 0,050 |
| 3,1 | 1,4 | 0,9 | 3,08 | 0,02 | 0,007 |
| 3,2 | 1,4 | 0,9 | 3,08 | 0,12 | 0,038 |
| 2,8 | 1,4 | 0,8 | 3,20 | -0,40 | 0,142 |
| 2,9 | 1,3 | 0,8 | 2,96 | -0,06 | 0,022 |
| 3,4 | 1,6 | 1,1 | 3,31 | 0,09 | 0,027 |
| 3,5 | 1,3 | 0,4 | 3,43 | 0,07 | 0,019 |
| 3,6 | 1,4 | 0,5 | 3,55 | 0,05 | 0,014 |
| 0,353 |
среднюю относительную ошибку аппроксимации
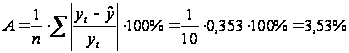
В