Построение математических моделей
Построить
степенную
модель множественной
регрессии
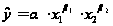
Для построения данной модели прологарифмируем обе части равенства
lg y = lg a + β1 ∙ lg x1 + β2 ∙ lg x2.
Сделаем замену Y = lg y, A = lg a, X1 = lg x1, X2 = lg x2.
Тогда Y = A + β1 ∙ X1 + β2 ∙ X2 – линейная двухфакторная модель регрессии. Можно применить МНК.

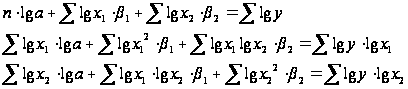
Расчеты представлены в таблице 12.

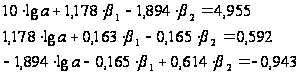
Таблица 12
Вспомогательные вычисления для нахождения параметров степенной модели множественной регрессии
| y | x1 | x2 | lg x1 | lg x2 | lg y | lg2 x1 |
lg x1* lg x2 |
lg y*lg x1 | lg2 x2 |
lg y* lg x2 |
| 3,0 | 1,1 | 0,4 | 0,041 | -0,398 | 0,477 | 0,002 | -0,016 | 0,020 | 0,158 | -0,190 |
| 2,9 | 1,1 | 0,4 | 0,041 | -0,398 | 0,462 | 0,002 | -0,016 | 0,019 | 0,158 | -0,184 |
| 3,0 | 1,2 | 0,7 | 0,079 | -0,155 | 0,477 | 0,006 | -0,012 | 0,038 | 0,024 | -0,074 |
| 3,1 | 1,4 | 0,9 | 0,146 | -0,046 | 0,491 | 0,021 | -0,007 | 0,072 | 0,002 | -0,022 |
| 3,2 | 1,4 | 0,9 | 0,146 | -0,046 | 0,505 | 0,021 | -0,007 | 0,074 | 0,002 | -0,023 |
| 2,8 | 1,4 | 0,8 | 0,146 | -0,097 | 0,447 | 0,021 | -0,014 | 0,065 | 0,009 | -0,043 |
| 2,9 | 1,3 | 0,8 | 0,114 | -0,097 | 0,462 | 0,013 | -0,011 | 0,053 | 0,009 | -0,045 |
| 3,4 | 1,6 | 1,1 | 0,204 | 0,041 | 0,531 | 0,042 | 0,008 | 0,108 | 0,002 | 0,022 |
| 3,5 | 1,3 | 0,4 | 0,114 | -0,398 | 0,544 | 0,013 | -0,045 | 0,062 | 0,158 | -0,217 |
| 3,6 | 1,4 | 0,5 | 0,146 | -0,301 | 0,556 | 0,021 | -0,044 | 0,081 | 0,091 | -0,167 |
| 31,4 | 13,2 | 6,9 | 1,178 | -1,894 | 4,955 | 0,163 | -0,165 | 0,592 | 0,614 | -0,943 |
Решаем систему уравнений применяя метод Крамера.
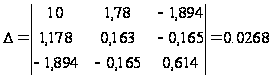
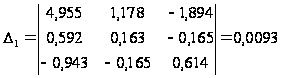
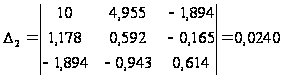
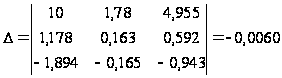
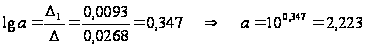
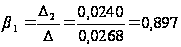
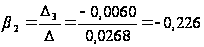
Степенная модель множественной регрессии имеет вид:
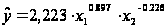
В степенной функции коэффициенты при факторах являются коэффициентами эластичности. Коэффициент эластичности показывает на сколько процентов измениться в среднем значение результативного признака у, если один из факторов увеличить на 1 % при неизменном значении других факторов.
Если объем капиталовложений увеличить на 1%, то выручка предприятия увеличиться в среднем на 0,897% при неизменных размерах основных производственных фондов.
Если основные производственные фонды увеличить на 1%, то выручка предприятия уменьшиться на 0,226% при неизменных капиталовложениях.
РАССЧИТАЕМ:
коэффициент множественной корреляции:
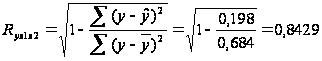
Связь выручки предприятия с объемом капиталовложений и основными производственными фондами тесная.
Таблица 13
Вспомогательные вычисления для нахождения коэффициента множественной корреляции, коэффициента детерминации, ср.относ.ошибки аппроксимации степенной модели множественной регрессии
| Y | X1 | X2 | Y расч. | (Y-Yрасч.)2 | (Y-Yср)2 | A |
| 3,0 | 1,1 | 0,4 | 2,978 | 0,000 | 0,020 | 0,007 |
| 2,9 | 1,1 | 0,4 | 2,978 | 0,006 | 0,058 | 0,027 |
| 3,0 | 1,2 | 0,7 | 2,838 | 0,026 | 0,020 | 0,054 |
| 3,1 | 1,4 | 0,9 | 3,079 | 0,000 | 0,002 | 0,007 |
| 3,2 | 1,4 | 0,9 | 3,079 | 0,015 | 0,004 | 0,038 |
| 2,8 | 1,4 | 0,8 | 3,162 | 0,131 | 0,116 | 0,129 |
| 2,9 | 1,3 | 0,8 | 2,959 | 0,003 | 0,058 | 0,020 |
| 3,4 | 1,6 | 1,1 | 3,317 | 0,007 | 0,068 | 0,024 |
| 3,5 | 1,3 | 0,4 | 3,460 | 0,002 | 0,130 | 0,012 |
| 3,6 | 1,4 | 0,5 | 3,516 | 0,007 | 0,212 | 0,023 |
| 31,4 | 13,2 | 6,9 | 0,198 | 0,684 | 0,342 |
коэффициент детерминации:
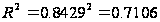
71,06% изменения выручки предприятия в степенной модели обусловлено изменением объема капиталовложений и основных производственных фондов, на 28,94 % - влиянием факторов, не включенных в модель.
F – критерий Фишера
Проверим значимость уравнения
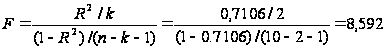
Табличное значение F – критерия при уровне значимости α = 0,05 и числе степеней свободы d.f.1 = k = 2, числе степеней свободы d.f.2 = (n – k – 1) = (10 – 2 – 1) = 7 составит 4,74.
Так как Fрасч. = 8,592 > Fтабл. = 4.74, то уравнение степенной регрессии в целом можно считать статистически значимым.
среднюю относительную ошибку аппроксимации
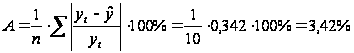
В среднем в степенной модели расчетные значения отличаются от фактических на 3,42 %. Ошибка небольшая, модель можно считать точной.
СОСТАВИМ СВОДНУЮ ТАБЛИЦУ ВЫЧИСЛЕНИЙ (табл. 14)
Таблица 14
| Параметры | Модель | |
| линейная | степенная | |
|
|
|
|
|
Коэффициент множественной корреляции |
0,8235 | 0,8429 |
|
Коэффициент детерминации |
0,6782 | 0,7106 |
|
F – критерий Фишера |
7,375 | 8,592 |
|
Средняя относительная ошибка аппроксимации, % |
3,53 | 3,42 |
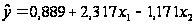
В целом модели имеют примерно одинаковые характеристики. Но лучшей считается степенная модель, т.к значение коэффициента корреляции, индекса детерминации, F – критерия Фишера немного больше, а средняя относительная ошибка аппроксимации немного меньше, чем у линейной модели.
НАЙДЕМ ЧАСТНЫЕ КОЭФФИЦИЕНТЫ ЭЛАСТИЧНОСТИ И β – КОЭФФИЦИЕНТЫ
Для нахождения частных коэффициентов эластичности составим частные уравнения регрессии, т.е. уравнения регрессии, которые связывают результативный признак с соответствующим фактором х при закреплении других учитываемых во множественной регрессии на среднем уровне.
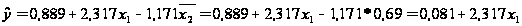
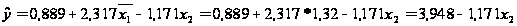
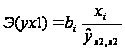
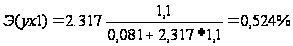
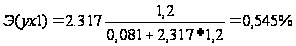
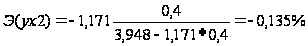
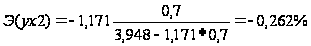 и т.д.
Результаты расчетов представлены в таблице 15.
Таблица 15
Вспомогательная таблица для вычисления частных коэффициентов эластичности
| Y | X1 | X2 | Э(ух1) | Э(ух2) |
| 3,0 | 1,1 | 0,4 | 0,524 | -0,135 |
| 2,9 | 1,1 | 0,4 | 0,524 | -0,135 |
| 3,0 | 1,2 | 0,7 | 0,545 | -0,262 |
| 3,1 | 1,4 | 0,9 | 0,583 | -0,364 |
| 3,2 | 1,4 | 0,9 | 0,583 | -0,364 |
| 2,8 | 1,4 | 0,8 | 0,583 | -0,311 |
| 2,9 | 1,3 | 0,8 | 0,565 | -0,311 |
| 3,4 | 1,6 | 1,1 | 0,615 | -0,484 |
| 3,5 | 1,3 | 0,4 | 0,565 | -0,135 |
| 3,6 | 1,4 | 0,5 | 0,583 | -0,174 |
Бета коэффициент рассчитываем по формуле:
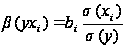
 - среднее
квадратическое
отклонение.
Необходимые вычисления для расчета СКО представлены в таблице 9.
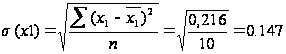
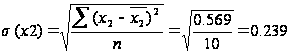
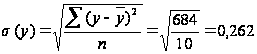
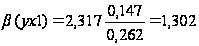
Если объем капиталовложений увеличить на величину своего СКО, т.е. 0,147 млн. руб., то выручка предприятия увеличится на 1,302 величины своего СКО, т.е. на 1,302 * 0,262 = 0,341 млн. руб.
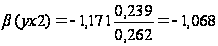
Если основные производственные фонды увеличить на величину своего СКО, т.е. на 0,239 млн. руб., то выручка предприятия уменьшится на 1,068 своего СКО, т.е. на 1,068 * 0,262 = 0,280 млн. руб.
ПО ЛИНЕЙНОЙ МОДЕЛИ РЕГРЕССИИ СДЕЛАЕМ ПРОГНОЗ НА СЛЕДУЮЩИЕ ДВА ГОДА показателя у (выручка), в зависимости от х1 (объема капиталовложений) и х2 (основных производственных фондов).
Прогнозные значения факторов можно получить, используя метод прогнозирования с помощью среднего абсолютного прироста:
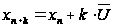 ,
где
 - средний абсолютный
прирост, рассчитываемый
по формуле:
 ;
k – период упреждения;
n – количество наблюдений.
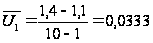 ,
тогда
Х1, 11 = 1,4 + 1 ∙ 0,0333 = 1,4333 (млн.руб.)
Х1, 12 = 1,4 + 2 ∙ 0,0333 = 1,4667(млн.руб.)
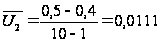
Х2, 11 = 0,5 + 1 ∙ 0,0111 = 0,5111
Х2, 12 = 0,5 + 2 ∙0,0111 = 0,5222
Составляем вектор прогнозных значений факторов:
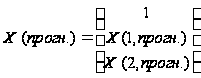
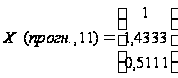
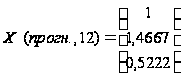 .
Вычислим точечные прогнозы поведения выручки предприятия на моменты времени t = 11 и t = 12. Для этого подставим прогнозные значения факторов в уравнение регрессии.
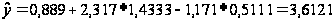 (млн. руб.)
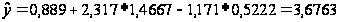 (млн. руб.)
Для получения
интервального
прогноза
 рассчитываем
доверительные
интервалы,
используя
величину отклонения
от линии регрессии
(U):
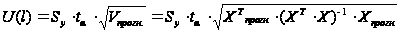 ,
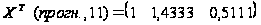
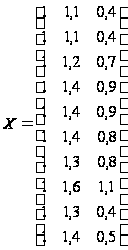
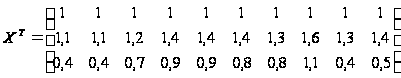
Операции с матрицами осуществим в среде Excel с помощью встроенных математических функций МУНОЖ и МОБР.
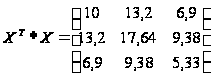
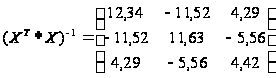
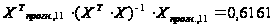
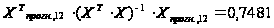
Среднее квадратическое отклонение расчетных значений от фактических:
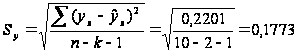
Коэффициент Стьюдента tα для m = 10 – 2 – 1 = 7 степеней свободы и уровня значимости α = 0,05 равен 2,36.
U(11) = 0,1773 ∙ 2.36 ∙ 0,61610,5 = 0,329
U(11) = 0,1773 ∙ 2.36 ∙ 0.74810,5 = 0,362
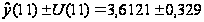
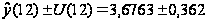
Результаты вычислений представим в виде таблицы.
Таблица 16
| Шаг |
Точечный прогноз, млн. руб. |
Нижняя граница, млн. руб. |
Верхняя граница, млн. руб. |
| 11 | 3,6121 | 3,2829 | 3,9412 |
| 12 | 3,6763 | 3,3136 | 4,0390 |
Список литературы:
Доугерти К. Введение в эконометрику. – М.: Инфра – М, 2001. – 402 с.
Катышев П. К., Пересецкий А. А. Сборник задач к начальному курсу эконометрики. – М.: Дело, 1999. – 72 с.
Практикум по эконометрике: Учеб. пособие; Под ред. И. И. Елисеевой. – М.: Финансы и статистика, 2001. – 192 с.
Тутыгин А.Г., Амбросевич М.А., Третьяков В.И. Эконометрика. Краткий курс лекций. Учебное пособие. – М.-Архангельск, Издательский дом «Юпитер», 2004. – 54 с.
Эконометрика: Учеб. пособие; Под ред. И. И. Елисеевой. – М.: Финансы и статистика, 2001. –245 с.