Методы решения краевых задач, в том числе "жестких" краевых задач
 )
.
И получаем
U ∙
[ K(x
 ←x)
∙ Y(x)
+ Y*(x←x)
] = u
,
[ U∙
K(x←x)
] ∙ Y(x)
= u
- U∙
Y*(x←x)
,
Или получаем
краевые условия,
перенесенные
в точку x:
U∙
Y(x)
= u
,
где U=
[ U∙
K(x←x)
] и u
= u
- U∙
Y*(x←x)
.
Теперь уже к этой группе линейных алгебраических уравнений применяем построчное ортонормирование и получаем эквивалентное матричное краевое условие:
U ∙
Y(x)
= u.
И так далее.
И аналогично поступаем с промежуточными матричными краевыми условиями, переносимыми с правого края в рассматриваемую точку.
В итоге получаем
систему линейных
алгебраических
уравнений с
квадратной
матрицей
коэффициентов,
состоящую из
двух независимо
друг от друга
поэтапно
проортонормированных
матричных
краевых условий,
которая решается
любым известным
методом для
получения
решения Y(x )
в рассматриваемой
точке x:
 ∙ Y(x)
=
 .
5 Второй вариант метода «переноса краевых условий» в произвольную точку интервала интегрирования
Этот вариант метода еще не обсчитан на компьютерах.
Предложено выполнять интегрирование по формулам теории матриц [Гантмахер] сразу от некоторой внутренней точки интервала интегрирования к краям:
Y(0) = K(0←x) ∙ Y(x) + Y*(0←x) ,
Y(1) = K(1←x) ∙ Y(x) + Y*(1←x) .
Подставим эти формулы в краевые условия и получим:
U∙Y(0) = u,
U∙[ K(0←x) ∙ Y(x) + Y*(0←x) ] = u,
[ U∙ K(0←x) ] ∙ Y(x) = u - U∙Y*(0←x) .
и
V∙Y(1) = v,
V∙[ K(1←x) ∙ Y(x) + Y*(1←x) ] = v,
[ V∙ K(1←x) ] ∙ Y(x) = v - V∙Y*(1←x) .
То есть получаем два матричных уравнения краевых условий, перенесенные в рассматриваемую точку x:
[ U∙ K(0←x) ] ∙ Y(x) = u - U∙Y*(0←x) ,
[ V∙ K(1←x) ] ∙ Y(x) = v - V∙Y*(1←x) .
Эти уравнения аналогично объединяются в одну систему линейных алгебраических уравнений с квадратной матрицей коэффициентов для нахождения решения Y(x) в любой рассматриваемой точке x:
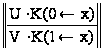 ∙ Y(x)
=
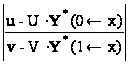 .
В случае «жестких» дифференциальных уравнений предлагается следующий алгоритм.
Используем свойство перемножаемости матриц Коши:
K(x ←x)
= K(x←x
 )
∙ K(x←x
 )
∙ … ∙ K(x←x)
∙ K(x←x)
и запишем выражения для матриц Коши, например, в виде:
K(0←x)
= K(0←x )
∙ K(x←x
 )
∙ K(x
 ←x),
K(1←x)
= K(1←x )
∙ K(x←x
 )
∙ K(x←x
 )
∙ K(x←x),
Тогда перенесенные краевые условия можно записать в виде:
[ U∙ K(0←x)
∙ K(x←x)
∙ K(x←x)
] ∙ Y(x) =
u - U∙Y*(0←x)
,
[ V∙ K(1←x)
∙ K(x←x)
∙ K(x←x)
∙ K(x←x)
] ∙ Y(x) =
v - V∙Y*(1←x)
или в виде:
[ U∙ K(0←x)
∙ K(x←x)
∙ K(x←x)
] ∙ Y(x) =
u* ,
[ V∙ K(1←x)
∙ K(x←x)
∙ K(x←x)
∙ K(x←x)
] ∙ Y(x) =
v* .
Тогда рассмотрим левое перенесенное краевое условие:
[ U∙ K(0←x)
∙ K(x←x)
∙ K(x←x)
] ∙ Y(x) =
u* ,
[ U∙ K(0←x)
] ∙ { K(x←x)
∙ K(x←x)
∙ Y(x) } =
u* ,
[ матрица ] ∙ { вектор } = вектор .
Эту группу линейных алгебраических уравнений можно подвергнуть построчному ортонормированию, которое сделает строчки [матрицы] ортонормированными, {вектор} затронут не будет, а вектор получит преобразование. То есть получим:
[ U∙ K(0←x)
] ∙ { K(x←x)
∙ K(x←x)
∙ Y(x) } =
u*
.
Далее последовательно можно записать:
[[ U∙ K(0←x)
]
∙ K(x←x)
] ∙ { K(x←x)
∙ Y(x) } =
u*