Методы решения краевых задач, в том числе "жестких" краевых задач
U ∙
М
 = 0 и остается
только найти
Y*(0) из выражения:
U∙
Y*(0) = u.
Но матрица
U
имеет размерность
4х8 и её надо
дополнить до
квадратной
невырожденной,
чтобы найти
вектор Y*(0)
из решения
соответствующей
системы линейных
алгебраических
уравнений:
 ∙
Y*(0) =
 ,
где 0 – любой вектор, в том числе вектор из нулей.
Отсюда получаем при помощи обратной матрицы:
Y*(0) =
 ∙
,
Тогда итоговая формула для начала вычислений методом прогонки С.К.Годунова имеет вид:
Y(0) = М∙с
+
∙
.
8 Второй алгоритм для начала счета методом прогонки С.К.Годунова
Этот алгоритм обсчитан на компьютерах в кандидатской диссертации.
Этот алгоритм требует дополнения матрицы краевых условий U до квадратной невырожденной:

Начальные
значения Y (0),
Y
 (0),
Y
 (0),
Y
 (0),
Y*(0) находятся
из решения
следующих
систем линейных
алгебраических
уравнений:
∙
Y*(0) =
 ,
∙
Y (0)
=
 ,
где i =
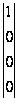 ,
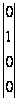 ,
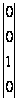 ,
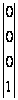 ,
где 0 – вектор из нулей размерности 4х1.
9 Замена метода численного интегрирования Рунге-Кутта в методе прогонки С.К.Годунова
Эта замена формул Рунге-Кутта на формулу теории матриц обсчитана на компьютерах в кандидатской диссертации.
В методе С.К.Годунова как показано выше решение ищется в виде:
Y(x)
= Y (x)
∙ c + Y*(x).
На каждом конкретном участке метода прогонки С.К.Годунова между точками ортогонализации можно вместо метода Рунге-Кутта пользоваться теорией матриц и выполнять расчет через матрицу Коши:
Y(x )
= K(x-
x)
∙Y(x).
Так выполнять вычисления быстрее, особенно для дифференциальных уравнений с постоянными коэффициентами.
И аналогично через теорию матриц можно вычислять и вектор Y*(x) частного решения неоднородной системы дифференциальных уравнений. Или для этого вектора отдельно можно использовать метод Рунге-Кутта, то есть можно комбинировать теорию матриц и метод Рунге-Кутта.
10 Метод половины констант
Этот метод пока не обсчитан на компьютерах.
Выше было показано, что решение системы линейных обыкновенных дифференциальных уравнений можно искать в виде только с половиной возможных векторов и констант. Была приведена формула для начала вычислений:
Y(0) = М∙с
+
∙
.
Из теории матриц известно, что если матрица ортонормирована, то её обратная матрица есть её транспонированная матрица. Тогда последняя формула приобретает вид:
Y(0) = М∙с
+ U∙u
или
Y(0) = U∙u
+ М∙с
или
Y(0) =
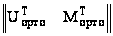 ∙
 ,
Таким образом записана в матричном виде формула для начала счета с левого края, когда на левом крае удовлетворены краевые условия.
Далее запишем V∙Y(1) = v и Y(1) = K(1←0) ∙Y(0) + Y*(1←0) совместно:
V∙ [ K(1←0) ∙Y(0) + Y*(1←0) ] = v
V∙ K(1←0) ∙Y(0) = v - V∙Y*(1←0)
и подставим в эту формулу выражение для Y(0):
V∙ K(1←0) ∙
∙
=
v - V∙Y*(1←0).
V∙ K(1←0) ∙
∙
=
p.
Таким образом мы получили выражение вида:
D ∙
=
p,
где матрица D имеет размерность 4х8 и может быть естественно представлена в виде двух квадратных блоков размерности 4х4:
 ∙
=
p.
Тогда можем записать:
D1∙ u
+ D2 ∙ c =
p.
Отсюда получаем, что:
c = D2 ∙ ( p - D1∙
u
)
Таким образом, искомые константы найдены.
Далее показано как применять этот метод для решения «жестких» краевых задач.
Запишем
V∙ K(1←0) ∙
∙
=
p.
совместно с K(1←0) = K(1←x2) ∙ K(x2←x1) ∙ K(x1←0) и получим:
V∙ K(1←x2)
∙ K(x2←x1)
∙ K(x1←0) ∙
∙
=
p.
Эту систему линейных алгебраических уравнений можно представить в виде:
[ V∙ K(1←x2)
] ∙ { K(x2←x1)
∙ K(x1←0) ∙
∙
} = p.
[ матрица ] ∙ { вектор } = вектор
Эту группу линейных алгебраических уравнений можно подвергнуть построчному ортонормированию, которое сделает строчки [матрицы] ортонормированными, {вектор} затронут не будет, а вектор получит преобразование. То есть получим:
[ V∙ K(1←x2)
]
{K(x2←x1)
∙ K(x1←0) ∙
} =p.
И так далее.
В итоге поочередного вычленений матриц слева из вектора и ортонормирования получим систему:
D ∙
=
p,
Отсюда получаем, что:
c = D2 ∙ (p
- D1∙
u)
Таким образом, искомые константы найдены.
11 Применяемые формулы ортонормирования
Эти формулы обсчитаны в кандидатской диссертации.
Взято из: Березин И.С., Жидков Н.П. Методы вычислений, том II, Государственное издательство физико-математической литературы, Москва, 1962 г. 635 стр.
Пусть дана система линейных алгебраических уравнений порядка n:
А =
 .
Здесь над векторами поставим черточки вместо их обозначения жирным шрифтом.
Будем рассматривать строки матрицы А системы как векторы:
 =(
 ,
 ,…,
 ).
Ортонормируем эту систему векторов.
Первое уравнение
системы А=
делим на
 .
При этом получим:

 +

 +…+

 =
 ,
 =(
 ,
 ,…,
 ),
где
