Прикладная математика
Дополним структурную матрицу А матрицей В коэффициентов прямых затрат, получаемых со стороны сырья, полуфабрикатов и т.п. Очевидно, затраты получаемых со стороны материалов определяются элементами матрицы S, где
В = (Е - А)-1У = S
Зная закупочные цены сырья и рыночные цены готовой продукции, можно подсчитать прибыль.
§11. Матричная игра как модель конкуренции и сотрудничестваПусть игроки – Первый и Второй, играют в матричную игру с матрицей  . Пусть стратегия Первого есть
 , а Второго –
 . Тогда выигрыш Первого есть случайная величина (с.в.)
 с рядом распределения:
|
|
a1j |
… |
|
… |
|
||||
|
|
… |
|
… |
|


Математическое ожидание этой с.в., т.е.  есть средний выигрыш Первого. Пусть
 есть дисперсия этой с.в. Естественно назвать среднее квадратическое отклонение с.в.
 , т.е.
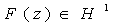 риском для Первого при игре со стратегиями
 . Поскольку выигрыш Первого есть проигрыш для Второго, то
 есть случайный проигрыш Второго и
 вполне естественно можно назвать риском игры с такими стратегиями и для Второго.
Предположим сначала, что игроки озабочены только максимизацией среднего дохода за партию игры – обычная цель в таких играх. Тогда игроки будут играть со своими оптимальными стратегиями: 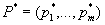 – Первый игрок и
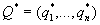 – Второй.
Математическое ожидание с. в.  называется ценой игры, обозначим ее
 .
Но что же назвать риском всей игры?
Вычислим дисперсию выигрыша Первого при оптимальных стратегиях игроков.
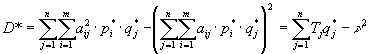 .
Так как 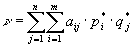 , а через
 сумма обозначена
 .
Заметим, что в сумме  можно оставить лишь те слагаемые, у которых

Заметим теперь, что если Первый играет со стратегией  , а Второй отвечает
 -й чистой стратегией, то выигрыш первого есть с.в. с рядом распределения:
|
|
a1j |
… |
|
… |
|
||||
|
|
… |
|
… |
|

Если  есть оптимальная стратегия Первого, а
 , то из теории матричных игр с нулевой суммой известно, что выигрыш Первого при таких стратегиях по-прежнему равен цене игры
 , а дисперсия выигрыша Первого при этом равна
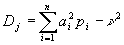 , то есть равна
 . Таким образом, что происходит с риском выигрыша Первого, можно понять, сравнив дисперсию при оптимальных стратегиях
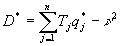 и дисперсию
 или величины
 и
 . Пусть
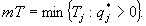 Как легко понять, если среди
 есть разные числа, то

Теперь можно сделать следующий вывод:
Чуть-чуть отойдя от своей оптимальной стратегии (смотрите ниже Пример) и таким образом почти не уменьшив свой выигрыш, Первый может значительно уменьшить свой риск. При этом уменьшается и риск Второго, что отвечает и его интересам.
Чисто математически можно сказать, что в описанной ситуации риск выигрыша Первого не зависит от его стратегии непрерывно.
Рассмотрим подробно пример матричной игры с матрицей  . Как известно, общий случай в окрестности оптимальных стратегий игроков сводится к анализу такой игры.
Пример. Пусть матрица игры есть  .
Графическое решение этой игры показано на рисунке 1.
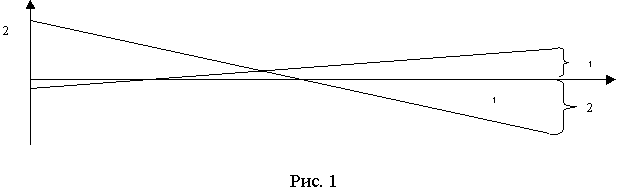
Цена игры  , оптимальные стратегии игроков есть
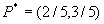 ,
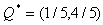 . Дисперсия выигрыша Первого при оптимальных стратегиях
 , т. е. риск игры равен примерно 1. Далее вычисления дают
 ,
 ;
 ,
 Примерная, но достаточно точная зависимость риска Первого в малой окрестности его оптимальной стратегии показана на рис. 2.
Как видно из рис. 2 при отходе Первого от своей оптимальной стратегии вправо, т. е. при увеличении вероятности x выбора им 1-й строки. Второй начинает отвечать 1-й чистой стратегией и риск Первого скачком увеличивается до , а при отходе Первого от своей оптимальной стратегии влево Второй переходит на свою 2-ю чистую стратегию и риск Первого скачком снижается до 
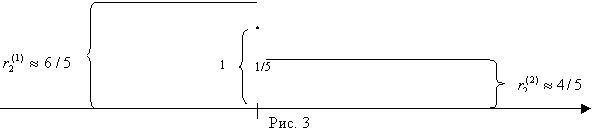
Аналогичное верно и в отношении Второго. Кратко повторим. Примерная, но достаточно точная зависимость риска Второго в малой окрестности его оптимальной стратегии показана на рис. 3. Как видно из рис. 3 при отходе второго от своей оптимальной стратегии вправо, т. е. при увеличении вероятности у выбора им 1-й строки Первый начинает отвечать 2-й чистой стратегией и риск Второго скачком уменьшается до  , а при отходе второго от своей оптимальной стратегии влево Первый переходит на свою 1-ю чистую стратегию и риск Второго скачком увеличивается до

Пусть 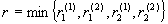 . Эту величину и можно назвать риском всей игры. Однако играть с таким риском можно лишь при согласии обеих сторон. Для анализируемой игры
 и игроки для достижения такого риска должны играть так: Первый играет со своей оптимальной стратегией
 3,5), а Второй должен использовать 2-ю чистую стратегию.
Финансовой называется операция, начальное и конечное состояния которой имеют денежную оценку и цель проведения которой заключается в максимизации дохода - разности между конечной и начальной оценками.
Почти всегда финансовые операции проводятся в условиях неопределенности и потому их результат невозможно предсказать заранее. Поэтому финансовые операции рискованны, т.е. при их проведении возможны как прибыль так и убыток (или не очень большая прибыль по сравнению с той, на что надеялись проводившие эту операцию).
Как оценить операцию с точки зрения ее доходности и риска?
Существует несколько разных способов. Наиболее распространенным является представление дохода операции как случайной величины и оценка риска операции как среднего квадратического отклонения этого случайного дохода.
Рассмотрим какую-нибудь операцию, доход которой есть случайная величина Q. Средний ожидаемый доход `
Q - это математическое ожидание с.в. Q:  , где pi есть вероятность получить доход qi. А среднее квадратическое отклонение (СКО)
 - это мера разбросанности возможных значений дохода вокруг среднего ожидаемого дохода. Вполне разумно считать s
количественной мерой риска операции и обозначить r. Напомним, что дисперсия
D[Q] = M [(Q - ` Q)2] = M [Q2] - ` Q2.
Рассмотрим четыре операции Q1, Q2, Q3, Q,4. Найдем средние ожидаемые доходы ` Qi и риски ri операций.
Ряды распределения, средние ожидаемые доходы и риски:
|
Q1 |
: |
5 |
2 |
8 |
4 |
` Q1 = 29/6 » 4.81 |
r1 » 1.77 |
|
1/2 |
1/6 |
1/6 |
1/6 |
||||
|
Q2 |
: |
2 |
3 |
4 |
12 |
` Q2 = 25/6 » 4.16 |
r2 » 3.57 |
|
1/2 |
1/6 |
1/6 |
1/6 |
||||
|
Q3 |
: |
8 |
5 |
3 |
10 |
` Q3 = 7 |
r3 » 2.30 |
|
1/2 |
1/6 |
1/6 |
1/6 |
||||
|
Q4 |
: |
1 |
4 |
2 |
8 |
` Q4 = 17/6 » 2.81 |
r4 » 2.54 |
|
1/2 |
1/6 |
1/6 |
1/6 |
Напомним, как находить Q и r.
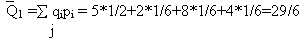
r1 = M [Q21 ] - (Q1)2; M [Q21] = 25*1/2+4*1/6+64*1/6+16*1/6=159/6;
Q21 = 841/36; D [Q1] = (159*6-841)/36 = 113/36; 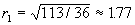
Нанесем средние ожидаемые доходы ` Q и риски r на плоскость - доход откладываем по горизонтали, а риски по вертикали (см. рис.):
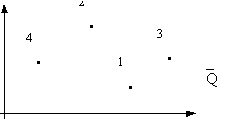
Получили 4 точки. Чем правее точка (` Q, r), тем более доходная операция, чем точка выше - тем более она рисковая. Значит, нужно выбирать точку правее и ниже. Точка (` Q¢ , r¢ ) доминирует точку (` Q, r) если ` Q¢ ³ ` Q и r¢ £ r. В нашем случае 1-я операция доминирует 2-ю, 3-я доминирует 2-ю и 3-я доминирует 4-ю. Но 1-я и 3-я операции несравнимы - доходность 3-й больше, но и риск ее тоже больше.
Точка, не доминируемая никакой другой называется оптимальной по Парето, а множество всех таких точек называется множеством оптимальности по Парето. Легко видеть, что если из рассмотренных операций надо выбирать лучшую, то ее обязательно надо выбрать из операций, оптимальных по Парето.
Для нахождения лучшей операции иногда применяют подходящую взвешивающую формулу, которая для пар (` Q, r) дает одно число, по которому и определяют лучшую операцию. Например, пусть взвешивающая формула есть j (Q)= 2× Q - r . Тогда получаем:
j (Q1)= 2*4.81-1.77 = 7.85; j (Q2)= 4.75; j (Q3)= 11.70; j (Q4)= 3.08
Видно, что 3-я операция - лучшая, а 4-я - худшая.
§ 13. Задача формирования оптимального портфеля ценных бумаг.На финансовом рынке обращается, как правило, множество ценных бумаг: государственные ценные бумаги, акции частных фирм, векселя и т.п. Ценная бумага удостоверяет возможность получения некоторого дохода. В общем случае владелец получит некоторый случайный доход.
Из характеристик ценных бумаг наиболее значимы две: эффективность и рискованность. Эффективность E есть некоторый обобщенный показатель дохода или прибыли. Будем считать E случайной величиной, ее математическое ожидание есть mЕ.
При исследовании финансового рынка дисперсию обычно называют вариацией V и рискованность обычно отождествляется со Средним Квадратическим Отклонением. Таким образом, V=D[E]= M[( E- mЕ )2 ] и s
= .
Рассмотрим общую задачу распределения капитала, который участник рынка хочет потратить на покупку ценных бумаг, по различным видам ценных бумаг.
Пусть xi - доля капитала, потраченная на закупку ценных бумаг i-го вида. Пусть Ei - эффективность (можно считать, доход за некоторый период времени) ценных бумаг i-го вида, стоящих одну денежную единицу. Через Vij будем обозначать ковариацию ценных бумаг i-го и j -го видов (или корреляционный момент Kij). Пусть mi - математическое ожидание эффективности Ei и s
i =  , где Vii - вариация или дисперсия этой эффективности Ei . Рискованность ценной бумаги i-го вида отождествим со средним квадратическим отклонением s
i.
Набор ценных бумаг, находящихся у участника рынка, называется его портфелем. Эффективность портфеля ( в простейшем случае это доход, приносимый ценными бумагами портфеля за какой-нибудь промежуток времени), вообще говоря, есть случайная величина, обозначим ее через Ep, тогда ожидаемое значение этой эффективности mp =M[Ep]= . Дисперсия портфеля есть D[Ep ]=
 . Величина
 может быть названа риском портфеля. Обычно D[Ep] обозначается Vp. Итак, мы выразили эффективность