Прикладная математика
|
|
… |
|
||
|
|
… |
|


Математическое ожидание  и есть средний ожидаемый доход, обозначаемый также
 . Итак, правило рекомендует принять решение, приносящее максимальный средний ожидаемый доход.
Предположим, что в схеме из предыдущего п. вероятности есть (1/2, 1/6, 1/6, 1/6). Тогда 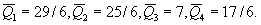
Максимальный средний ожидаемый доход равен 7, соответствует 3-у решению.
Правило минимизации среднего ожидаемого риска. Риск фирмы при реализации  -го решения, является случайной величиной
 с рядом распределения
|
|
… |
|
||
|
|
… |
|


Математическое ожидание  и есть средний ожидаемый риск, обозначаемый также
 . Правило рекомендует принять решение, влекущее минимальный средний ожидаемый риск.
Вычислим средние ожидаемые риски при указанных выше вероятностях. Получаем 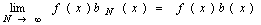 Минимальный средний ожидаемый риск равен 7/6, соответствует 3-у решению.
Нанесем средние ожидаемые доходы  и средние ожидаемые риски
 на плоскость – доход откладываем по вертикали, а риски по горизонтали (см.рис.):
Получили 4 точки. Чем выше точка  :
 ,
тем более доходная операция, .Q3 чем точка правее – тем более она
рисковая. Значит, нужно выбирать точку выше и левее. Точка
 Q1 доминирует точку
 ,
если
 Q2 и
 и хотя бы одно из этих .Q4 неравенств строгое. В нашем случае 3-я
операция доминирует все остальные.
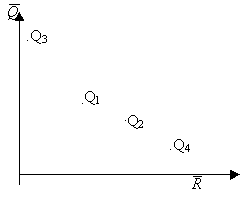
Точка, не доминируемая никакой другой называется оптимальной по Парето, а множество всех таких точек называется множеством оптимальности по Парето. Легко видеть, что если из рассмотренных операций надо выбрать лучшую, то ее обязательно надо выбрать из операций, оптимальных по Парето. В нашем случае, множество Парето, т.е. оптимальных по Парето операций, состоит только из одной 3-й операции.
Для нахождения лучшей операции иногда применяют подходящую взвешивающую формулу, которая для пар дает одно число, по которому и определяют лучшую операцию. Например, пусть взвешивающая формула есть 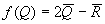 . Тогда получаем:
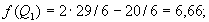
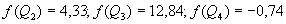 . Видно, что 3-я операция – лучшая, а 4-я – худшая.
С. Правило Лапласа.
Иногда в условиях полной неопределенности применяют правило Лапласа равновозможности, когда все вероятности  считают равными. После этого можно выбрать какое-нибудь из двух приведенных выше правил-рекомендаций принятия решений.
Цель математико-статистического анализа данных, характеризующих поведение исследуемого экономического объекта, состоит в том, чтобы выявить тенденции изменения выпуска продукции и используемых ресурсов, установить зависимость между выпуском и затратами ресурсов и по этим тенденциям и зависимостям найти прогнозы выпуска на ближайшую перспективу.
Выявление тенденций и установление зависимостей между выпуском и ресурсами осуществляется с помощью методов экстраполяции временных рядов и регрессионного анализа, изучаемых в курсе "Теория вероятностей и математическая статистика" [ ].
Расчеты по регрессионным моделям целесообразно выполнять на персональных ЭВМ с помощью пакетов прикладных программ, имеющих в своем составе программы множественной линейной регрессии (например, Statistica for Windows, Statgraf, SAS), однако возможно их выполнение на научном калькуляторе по формулам регрессионного анализа, приведенным в [ ].
Технику проведения расчетов и получения прогнозов покажем на примере исследования экономики США. Исходные данные для расчетов, взятые из следующих источников: Economic Report of the President, 1995,Wash,1995; Statistical Abstract of the USA, 1995, Wash, 1995, приведены в следующей таблице.
Валовой внутренний продукт, (в ценах 1987 г.), основные производственные фонды (в ценах 1987 г.) и число занятых в США в 1960-1995 г.г.
|
№ п.п. |
Год |
ВВП (млрд. долл.) Xt |
ОПФ (млрд. долл.) Kt |
Число занятых (млрд. чел.) Lt |
|
1 |
1960 |
1986,9 |
5596,9 |
65,8 |
|
2 |
1961 |
2035,7 |
5685,6 |
65,7 |
|
3 |
1962 |
2140,5 |
5849,8 |
66,7 |
|
4 |
1963 |
2234,2 |
6098,9 |
67,8 |
|
5 |
1964 |
2357,4 |
6336,1 |
69,3 |
|
6 |
1965 |
2493,3 |
6621,5 |
71,1 |
|
7 |
1966 |
2635,7 |
6921,8 |
72,9 |
|
8 |
1967 |
2705,6 |
7237,0 |
74,4 |
|
9 |
1968 |
2816,0 |
7434,0 |
75,9 |
|
10 |
1969 |
2891,0 |
8062,0 |
77,9 |
|
11 |
1970 |
2889,5 |
8416,8 |
78,7 |
|
12 |
1971 |
2978,2 |
8596,7 |
79,4 |
|
13 |
1972 |
3133,2 |
9533,6 |
82,2 |
|
14 |
1973 |
3298,5 |
9718,1 |
85,1 |
|
15 |
1974 |
3283,5 |
9455,7 |
86,8 |
|
16 |
1975 |
3250,2 |
9493,2 |
85,8 |
|
17 |
1976 |
3414,0 |
9620,9 |
88,8 |
|
18 |
1977 |
3568,2 |
9755,9 |
92,0 |
|
19 |
1978 |
3738,8 |
11217,1 |
96,0 |
|
20 |
1979 |
3848,6 |
12117,0 |
98,8 |
|
21 |
1980 |
3824,4 |
11691,4 |
99,3 |
|
22 |
1981 |
3883,1 |
11987,8 |
100,4 |
|
23 |
1982 |
3794,5 |
10717,1 |
99,5 |
|
24 |
1983 |
3938,5 |
10849,2 |
100,8 |
|
25 |
1984 |
4177,5 |
11989,2 |
105,0 |
|
28 |
1987 |
4544,5 |
13063,7 |
112,4 |
|
29 |
1988 |
4724,0 |
13382,5 |
115,0 |
|
30 |
1989 |
4854,2 |
13838,9 |
117,3 |
|
31 |
1990 |
5002,5 |
15411,8 |
117,9 |
|
32 |
1991 |
4881,6 |
14295,5 |
116,9 |
|
33 |
1992 |
4984,1 |
14252,1 |
117,6 |
|
34 |
1993 |
5139,9 |
14412,5 |
119,3 |
|
35 |
1994 |
5372,0 |
15319,8 |
123,1 |
|
36 |
1995 |
5604,1 |
15939,2 |
126,7 |
а) Анализ тенденций изменения и прогнозирование ВВП, ОПФ и числа занятых.
Анализ тенденции изменения и прогнозирование покажем на примере ВВП. Если имеет место линейный тренд, то модель изменения ВВП принимает вид
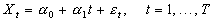 ,
где
 - линейный (относительно времени) тренд,
 - среднее значение ВВП (значение тренда) при t=0 ( »
x1 -
 ),
 - среднегодовой прирост ВВП,
e t – отклонение фактического значения ВВП от тренда.
Оценки коэффициентов тренда приведены в [ ] и имеют вид
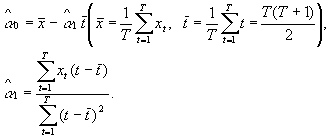
Выполнив расчеты на ЭВМ с помощью указанных ППП, либо непосредственно подставив значения временного ряда ВВП (взятые из таблицы) в последние две формулы, получаем оценки коэффициентов тренда
 = 1854,1 – оценка среднего значения ВВП в 1959 г. (млрд. долл.)
 = 96,66 – оценка среднегодового
прироста ВВП (млрд. долл.), тем самым и оценки тренда
Хt = 1854,1 + 96,66× t.
Прогноз осуществляем по следующей формуле (подставляем будущие значения времени в уравнение тренда)
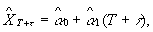
в частности,
(1996) = 1854,1 + 96,66×
37 = 5430,6;
(1997)  = 5527,3;
(1998)  = 5623,9.
Точно так же находим оценки трендов и прогнозируемые значения ОПФ и числа занятых
 = 5071,7 + 290,05t;
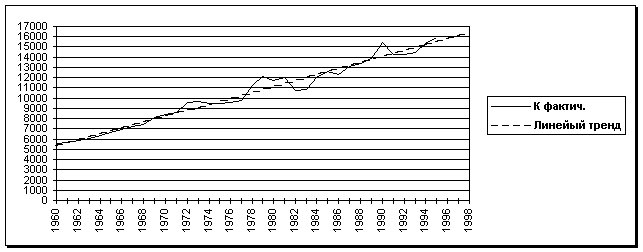
(1996)  = 5071,7 + 290,05×
37 = 15803,6;
(1997)  = 16093,6;
(1998)  = 16383,7;
 = 60,36 + 1,796t;
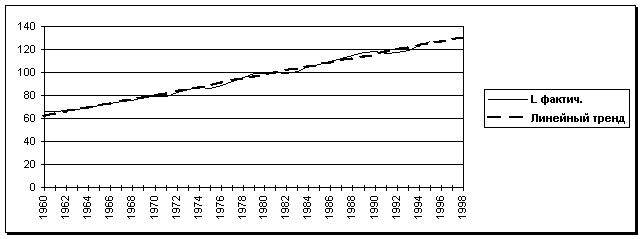
(1996)  = 60,36 + 1,796×
37 = 126,8;
(1997)  = 128,6;
(1998)  = 130,4.
Замечание. Полученные прогнозы основаны на данных 1960 – 1995 г.г. К настоящему времени уже известны фактические данные за 1996 – 1998 г.г., поэтому есть возможность сравнить прогнозируемые значения с фактическими.
На приводимых ниже рисунках показаны фактические, расчетные (по линейному тренду) и прогнозируемые значения.
Прогноз ОПФ на 1996 – 1998 г.г. (млрд. долл.)
Прогноз числа занятых на 1996-1998 г.г. (млн. чел.)
б) Установление зависимости ВВП от ресурсов (ОПФ и числа занятых) и прогнозирование ВВП с помощью найденной зависимости.
Зависимость ВВП от ОПФ и числа занятых постулируем в форме мультипликативной функции
 ,
где
А – коэффициент нейтрального технического прогресса,
a K, a L – коэффициенты эластичности по фондам и по труду.
При наложении этой гипотетической зависимости на реальные данные приходим к следующей модели
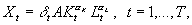
 - корректировочный коэффициент, который приводит расчетные (по модели) данные к фактическим.
В логарифмах эта модель приобретает вид уравнения регрессии с двумя независимыми переменными
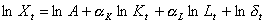 .
Вводя в программу линейной множественной регрессии в качестве значений зависимой переменной логарифмы ВВП (ln Xt, t = 1,…,T), а в качестве значений двух переменных логарифмы ОПФ (ln Kt, t = 1,…,T) и числа занятых (ln Lt, t = 1,…,T), получаем в результате работы программы оценки параметров регрессии
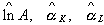 .
Так расчеты на ЭВМ с помощью ППП " Statistica for Windows" по логарифмам походных данных дали следующие результаты
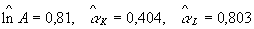 ,
поэтому ( = 2,248)
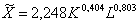 .
Используя прогнозируемые значения ресурсов, получаем прогноз ВВП с помощью найденной зависимости от ресурсов
(1996) 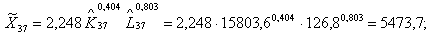
(1997)  = 5576,7;
(1998)  = 5680,1.
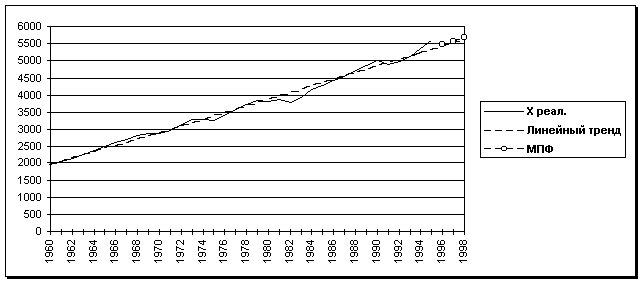
На приводимом ниже рисунке показаны фактические, расчетные (по линейному тренду и по мультипликативной функции) значения ВВП.
Прогноз ВВП на 1996-1998 г.г.(млрд. долл.)
в) Выводы из результатов расчетов.
Как видно из таблицы исходных данных экономика США в 1960-1995 г.г. находилась в состоянии экономического роста, прерываемого в 1960-1961 г.г., 1969-1970 г.г., 1974-1975 г.г., 1980-1982 г.г., 1990-1992 г.г. кризисами и спадами производства.
Этот экономический рост характеризуется среднегодовыми приростами: ВВП – на 96,7 млрд. долл., ОПФ – на 290,1 млрд. долл., числа занятых – на 1,8 млн. чел. Увеличение ОПФ на 1% приводит к увеличению ВВП на 0,404%, а увеличение числа занятых на 1% - на 0,803%, т.е. экономический рост являлся фондосберегающим.
Если бы тенденции сохранились, то к концу 1998 г. ОПФ составили бы 16383,7 млрд. долл. (рост по сравнению с 1995 г. на 2,8%), ВВП достиг бы в 1998 г. значений: при прогнозе по линейному тренду – 5623,9 млрд. долл. (рост на 0,35%), при прогнозе на мультипликативной зависимости – 5680,1 (рост на 1,4%).