Динамическое и линейное программирование
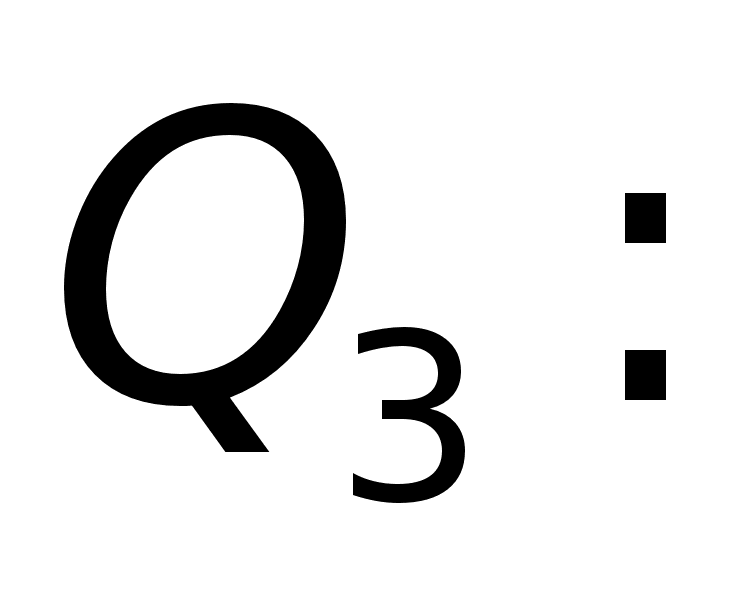
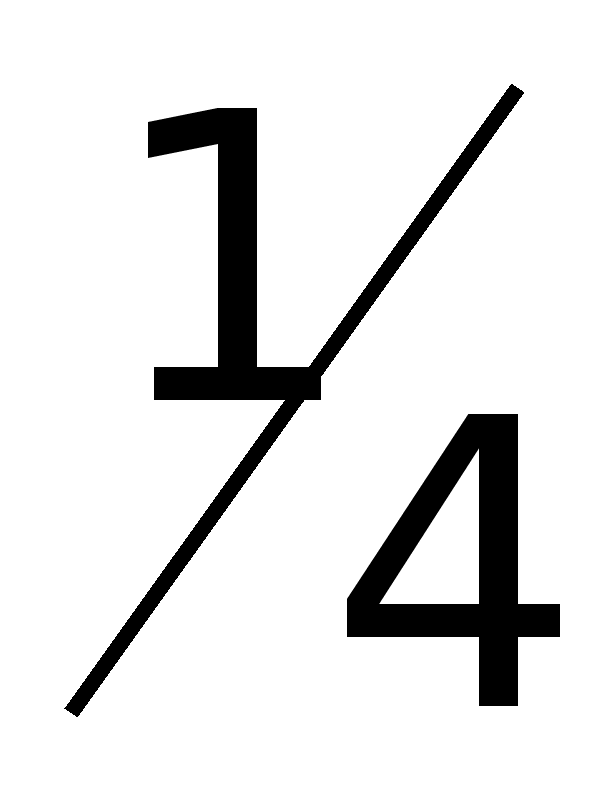
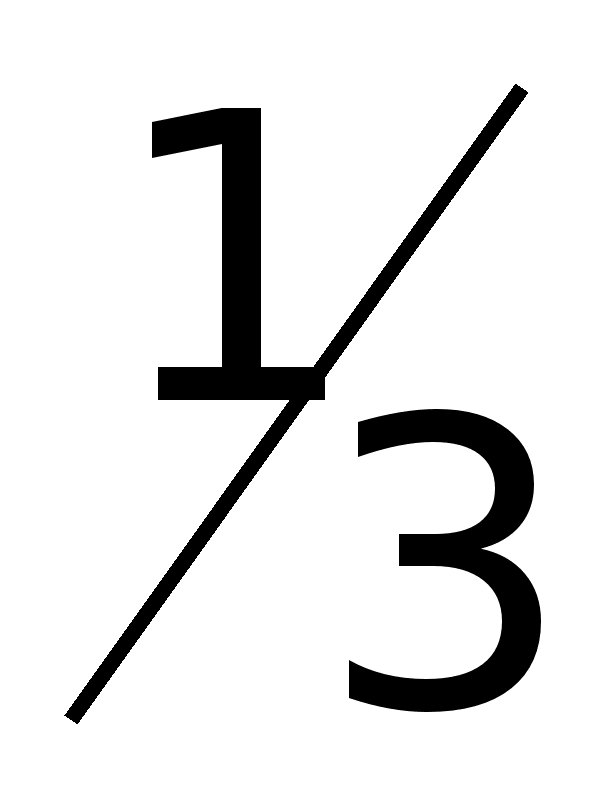
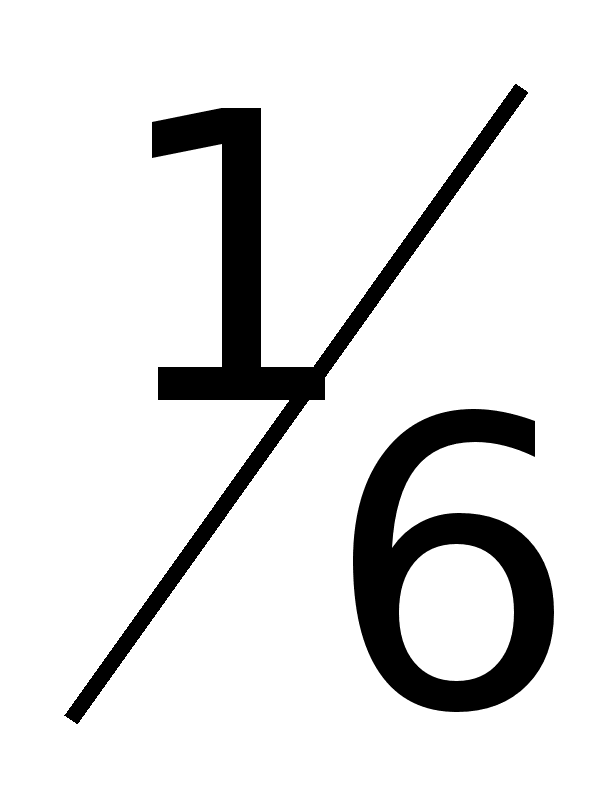
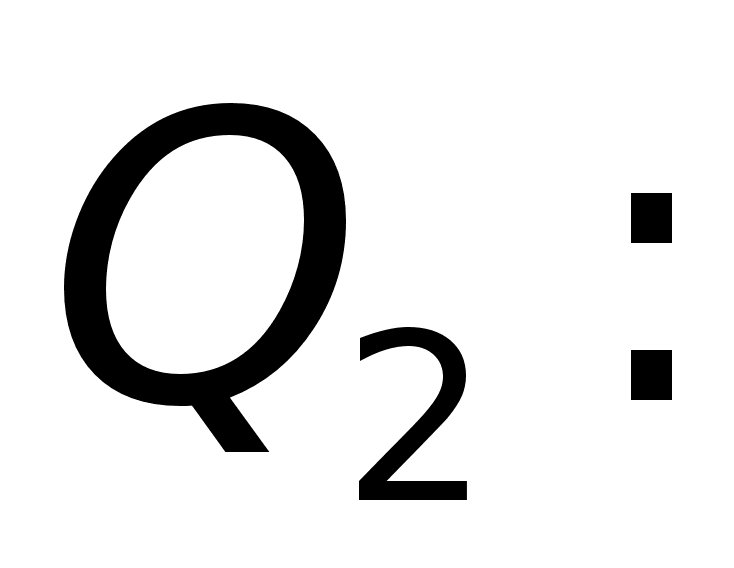
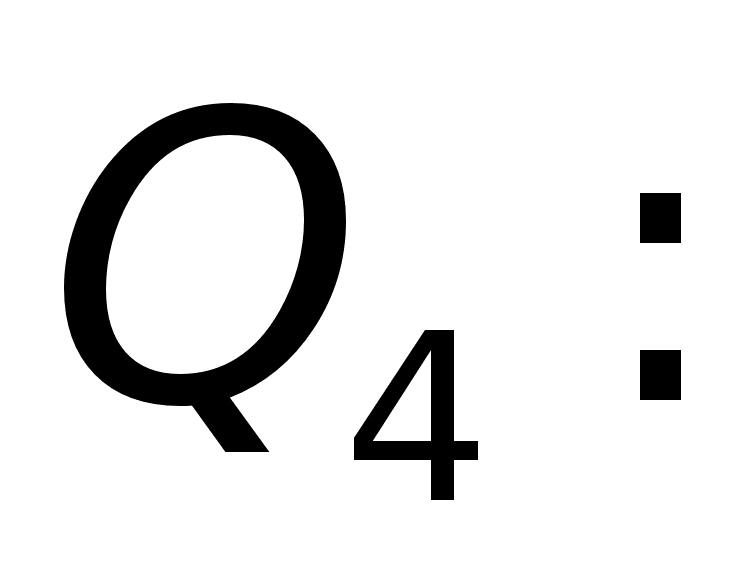
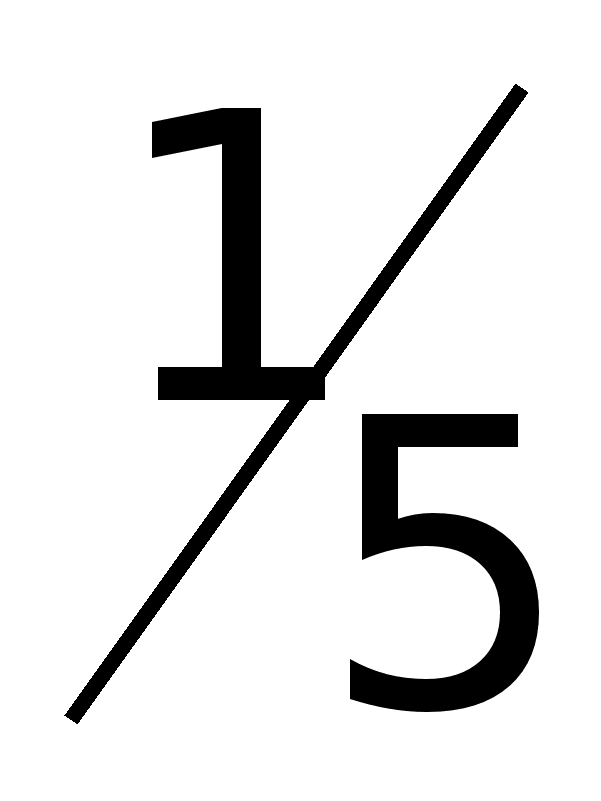
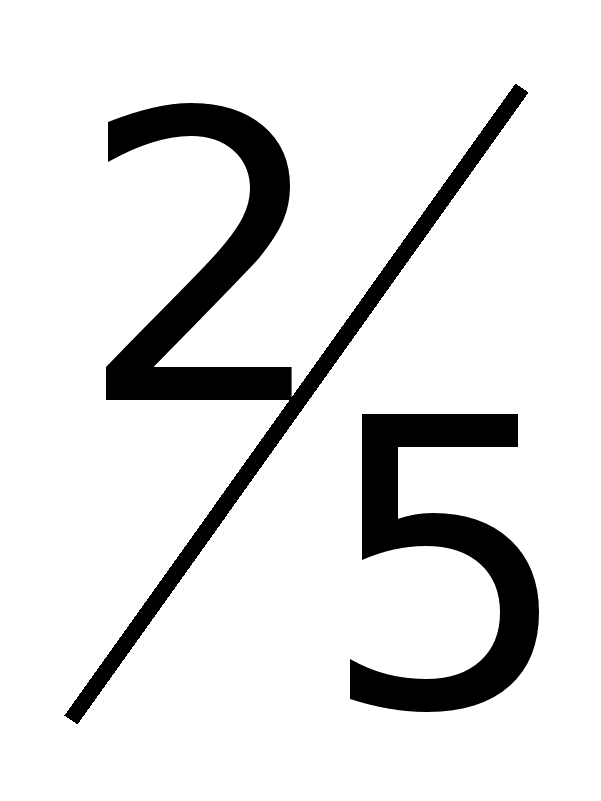
Тогда т.к.
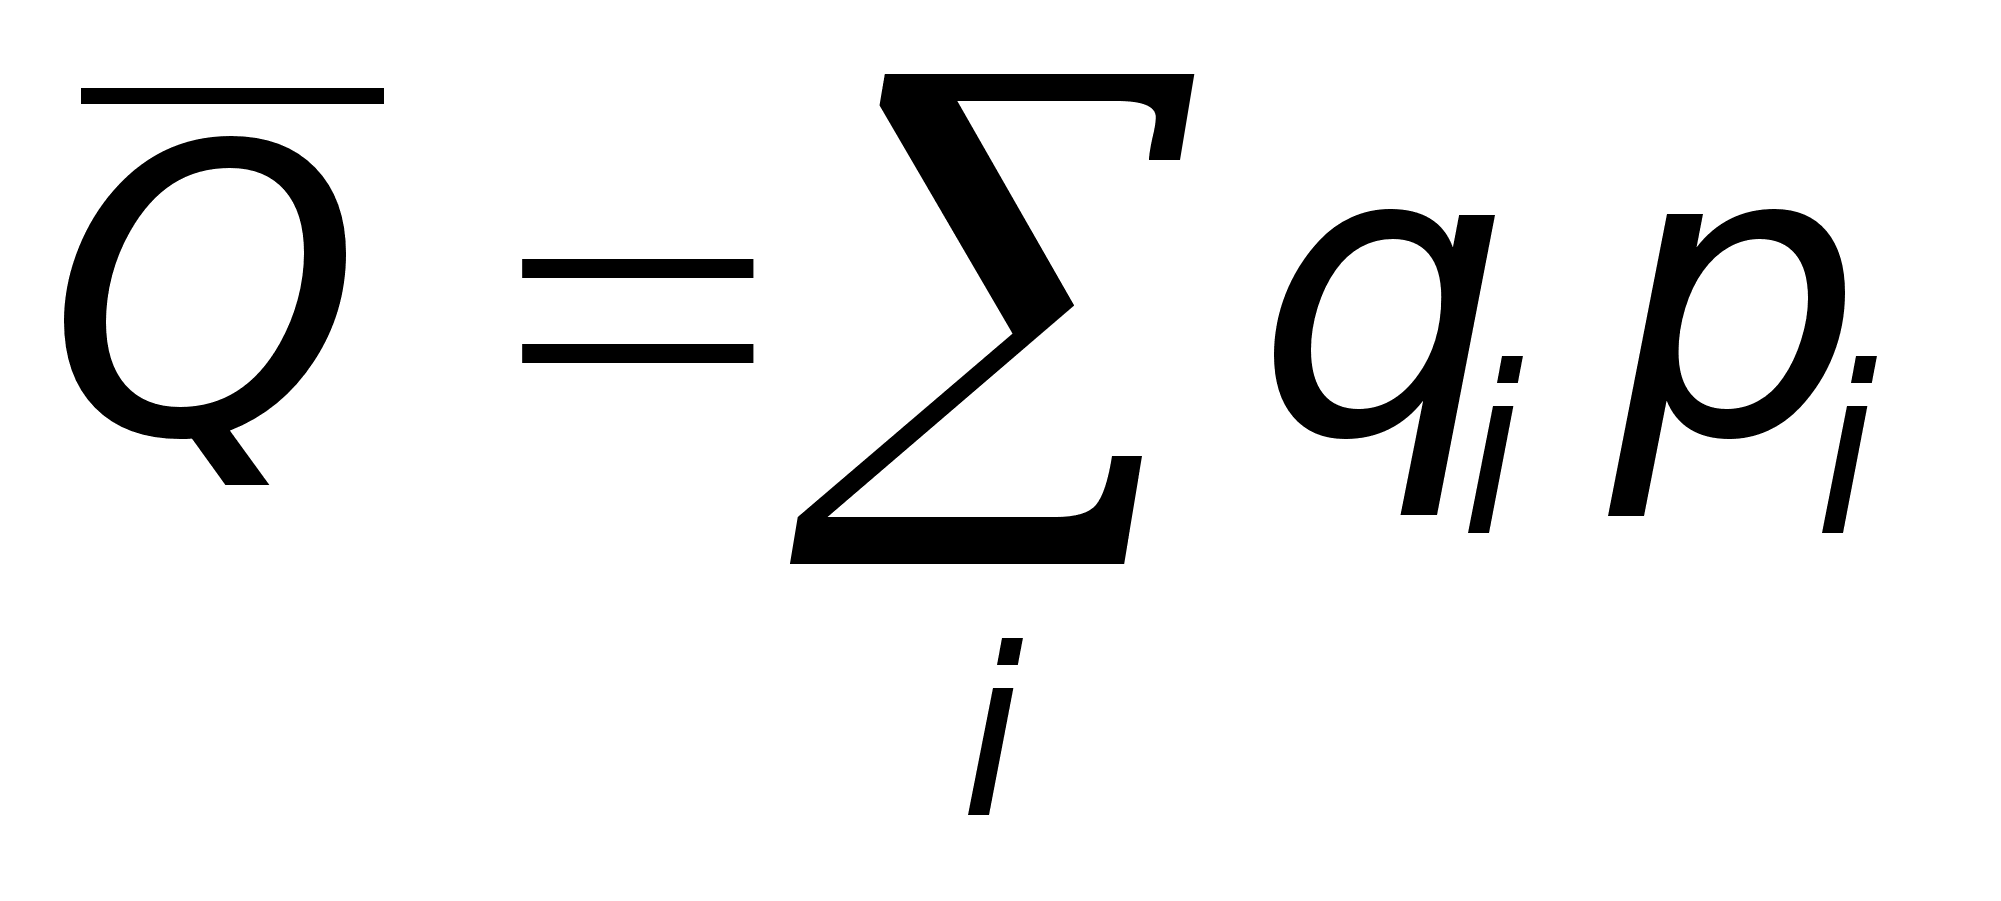 ,
то средний
ожидаемый доход
каждой операции
имеет вид:
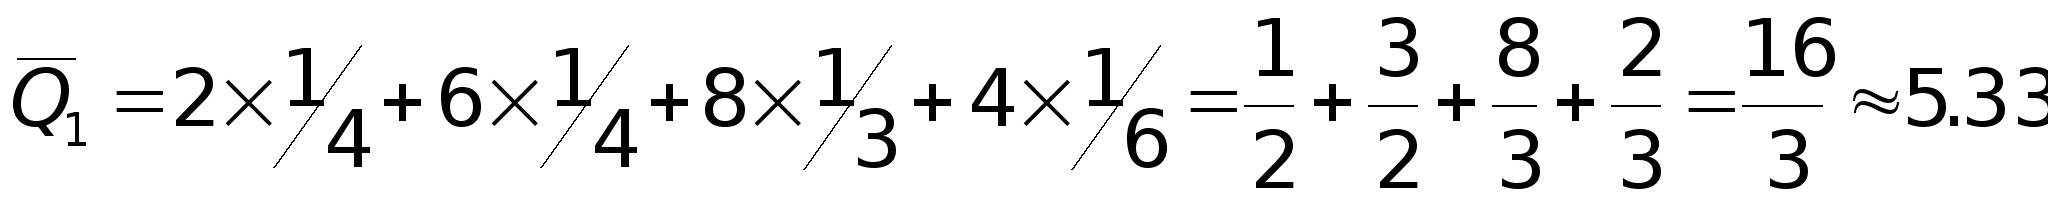
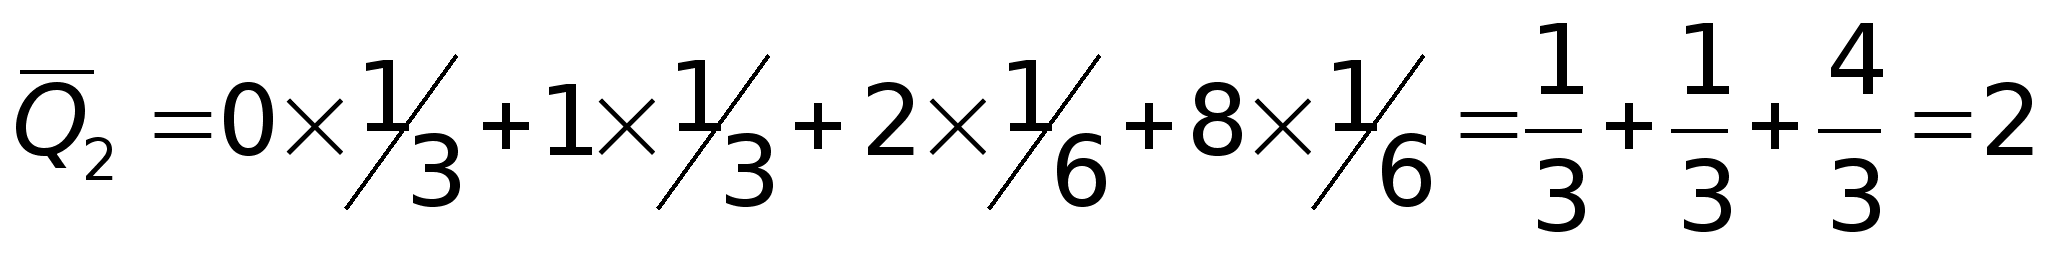
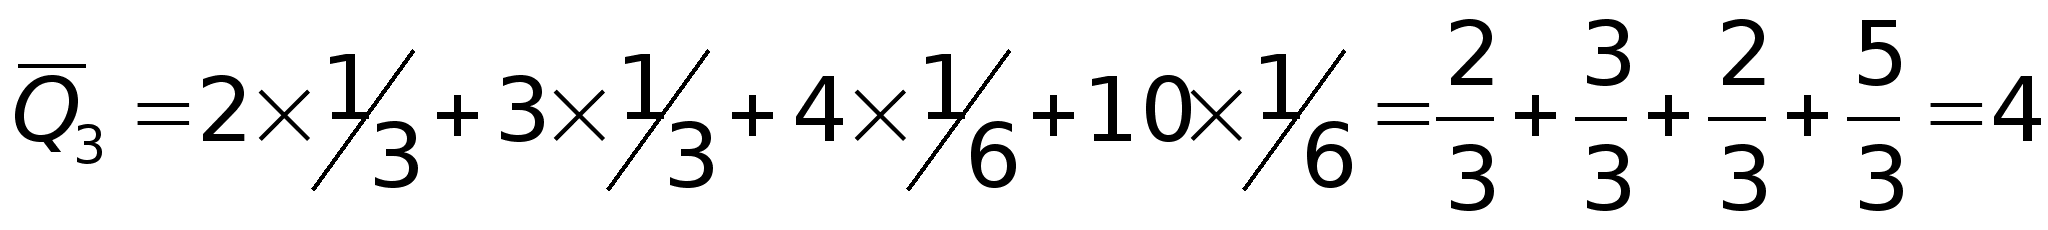
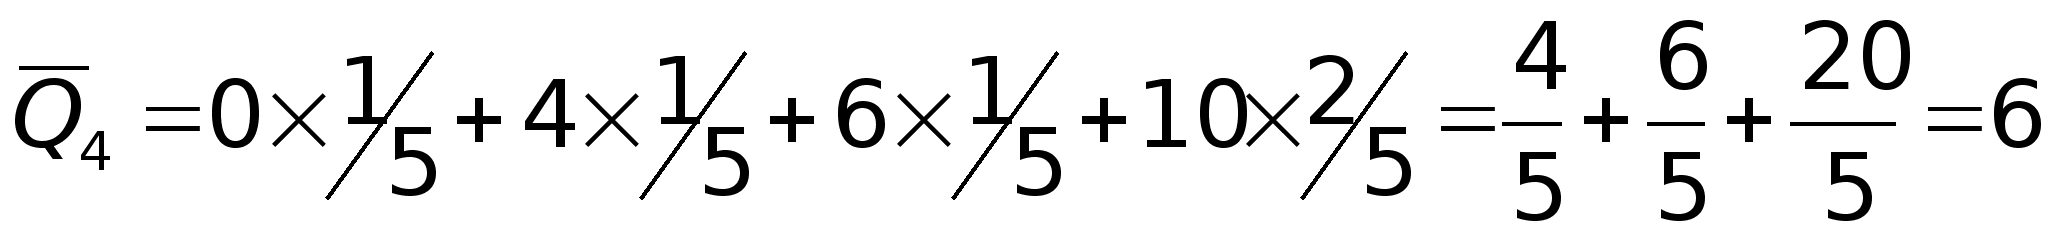
Т.к.
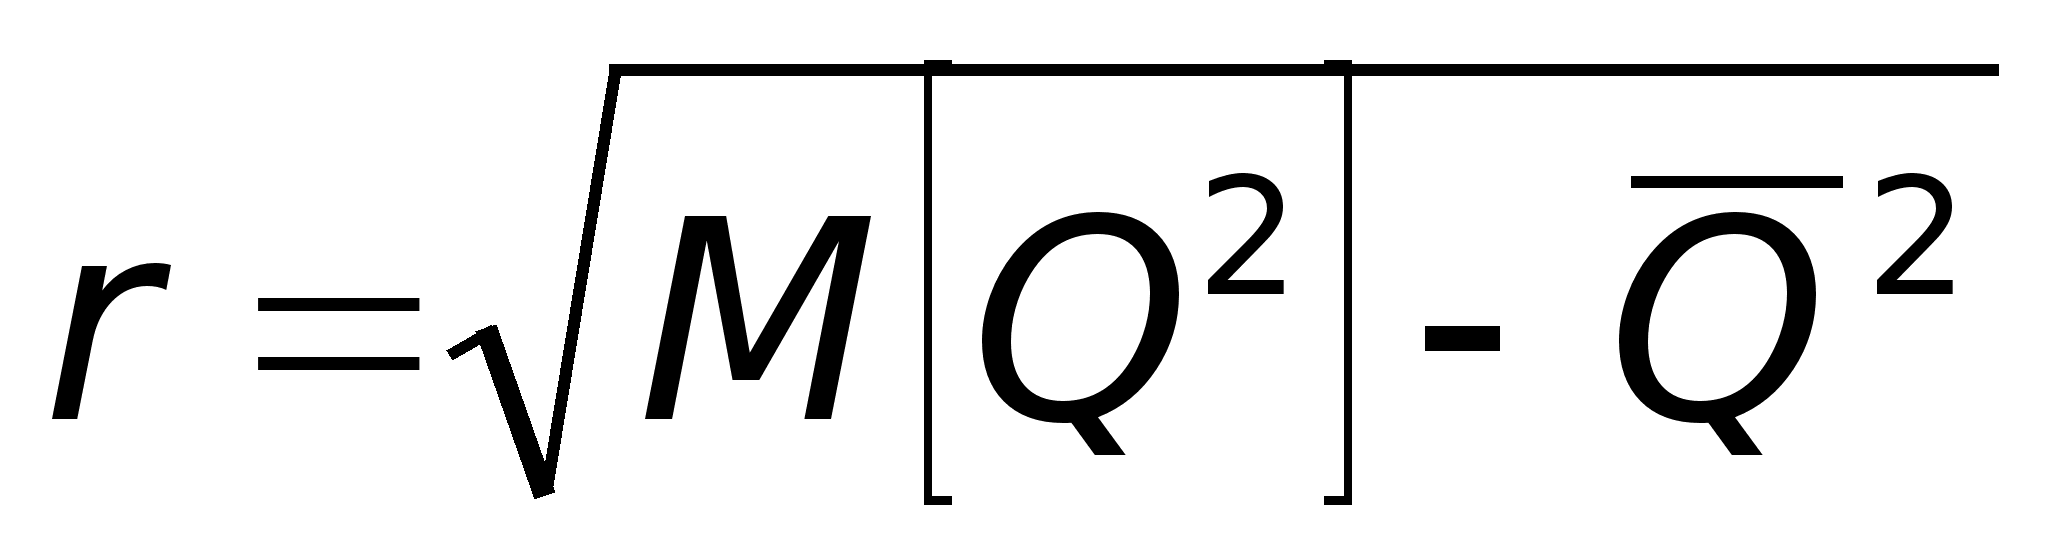 ,
то риски
каждой финансовой
операции имеют
вид:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
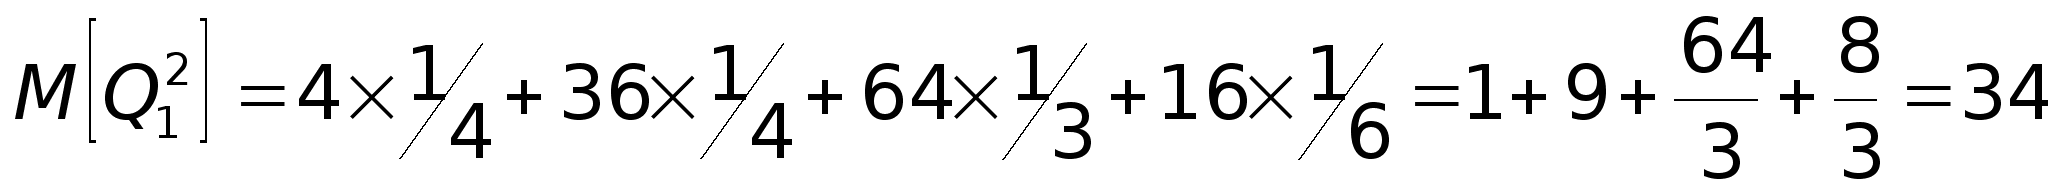
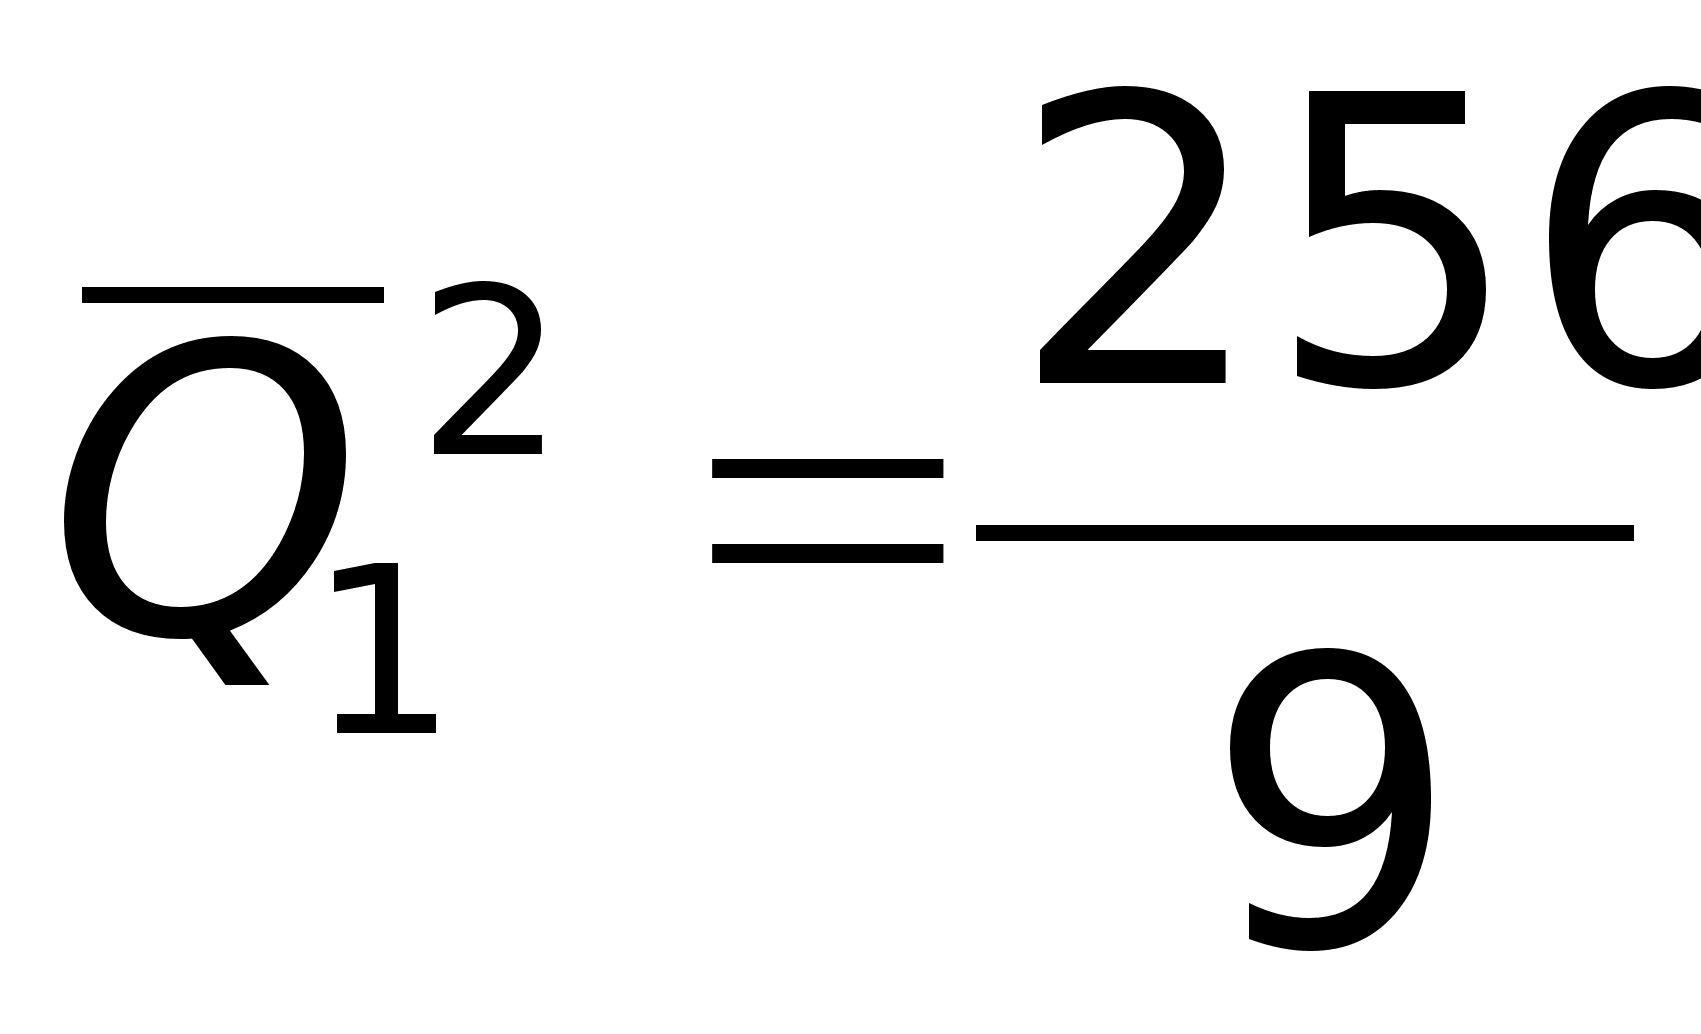
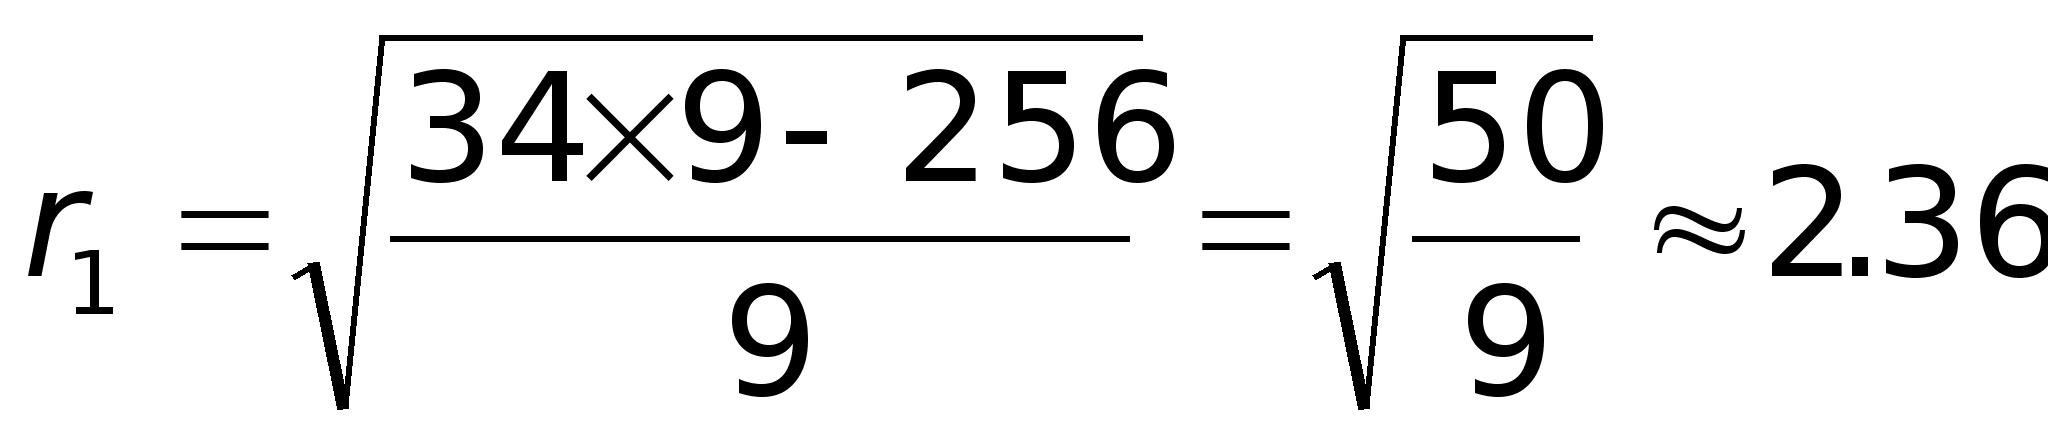
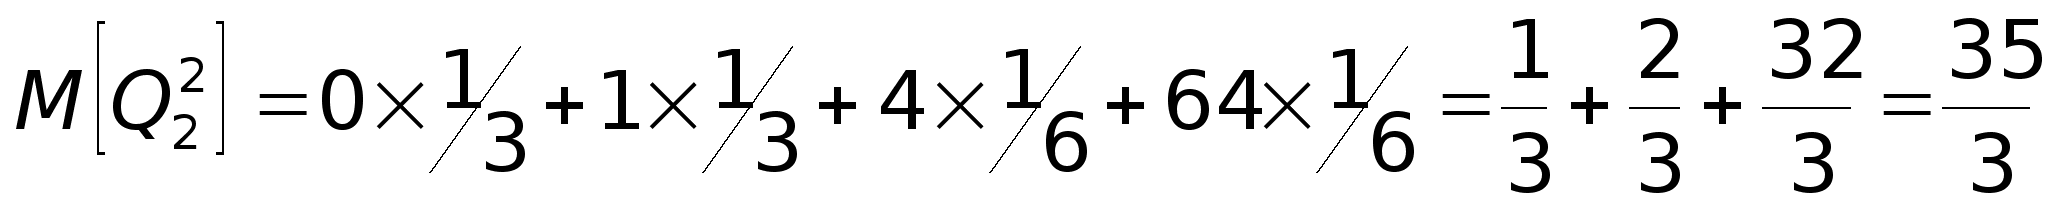
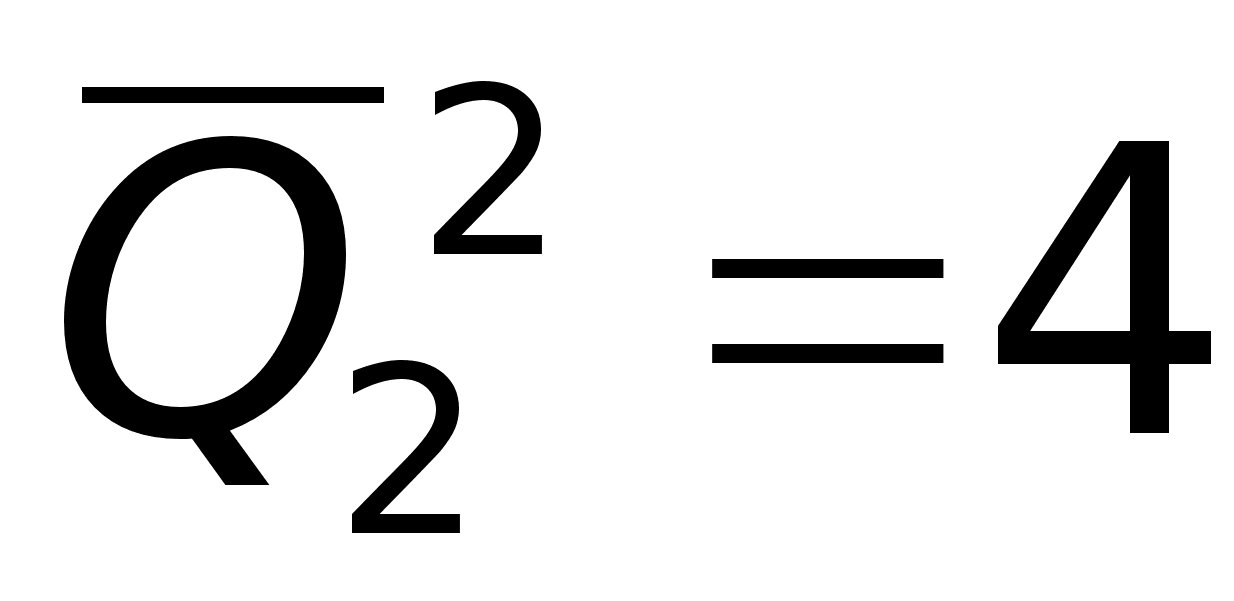
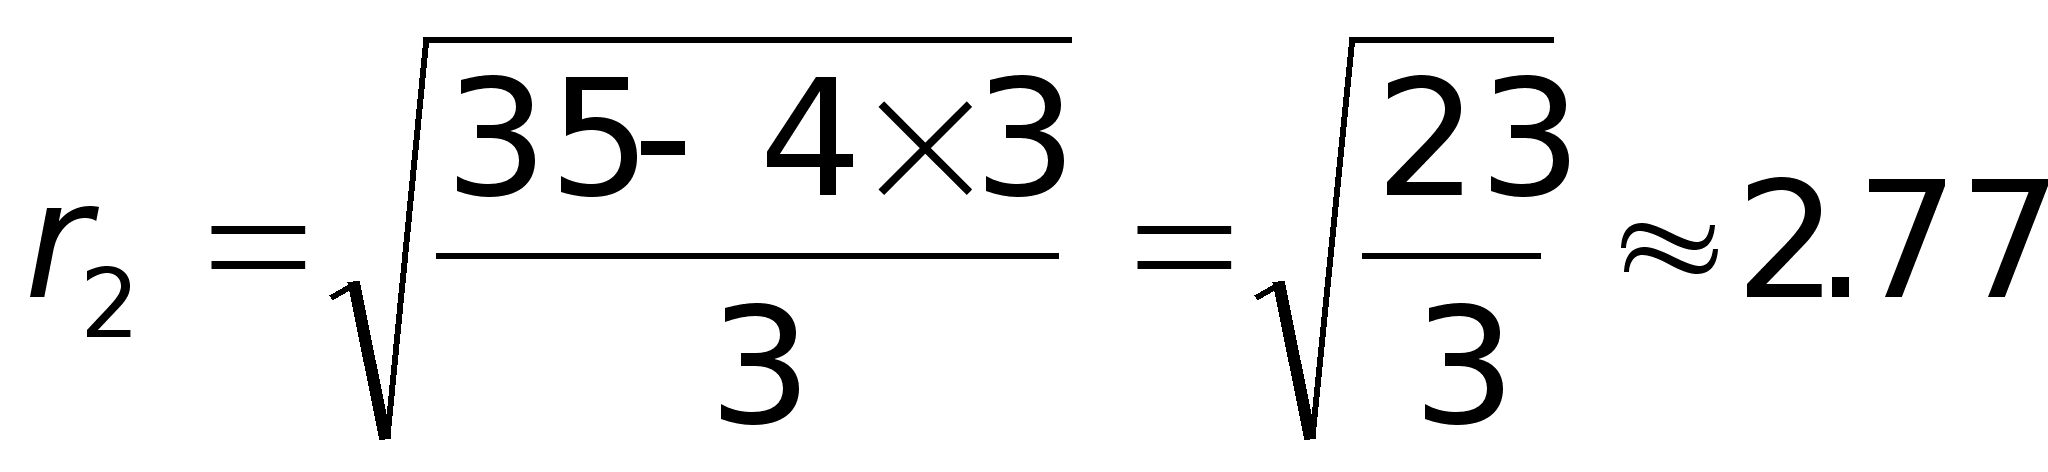
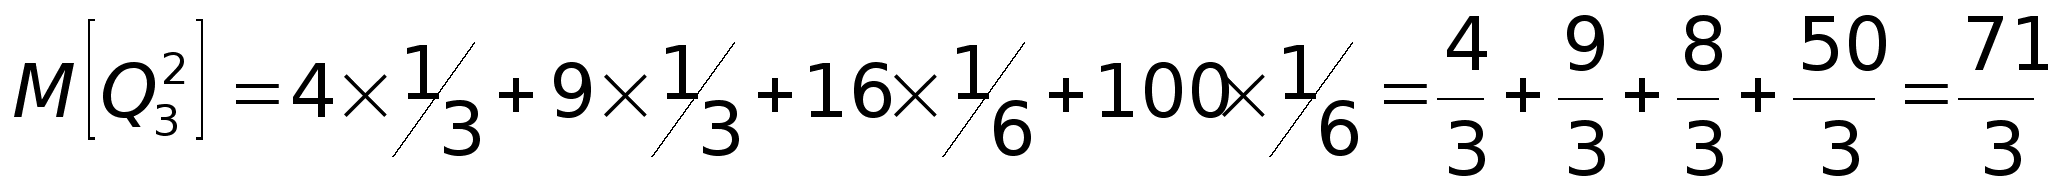
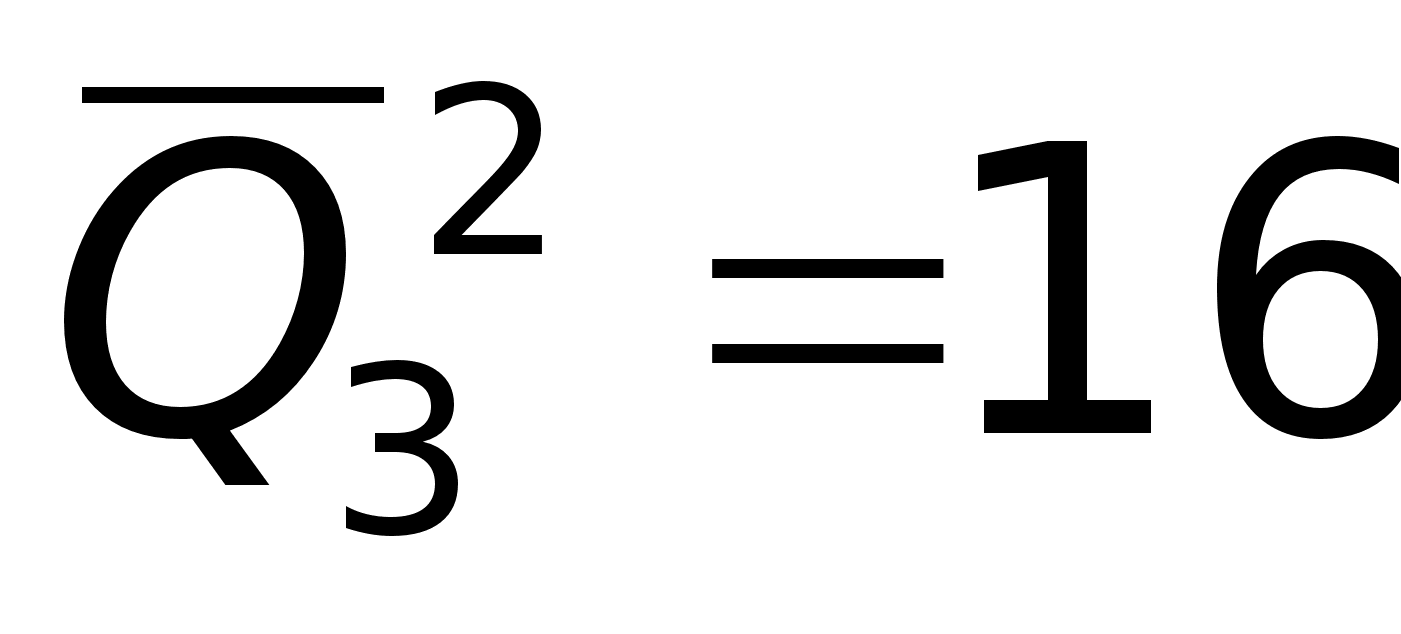
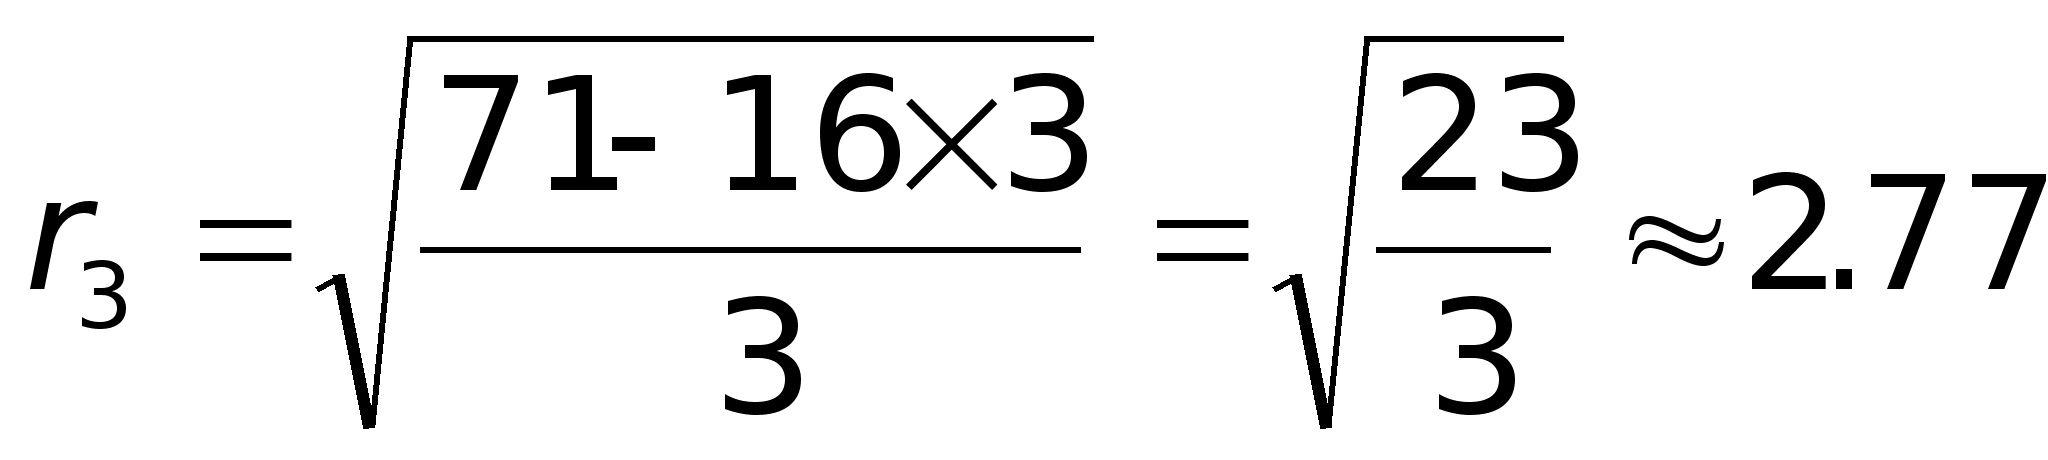
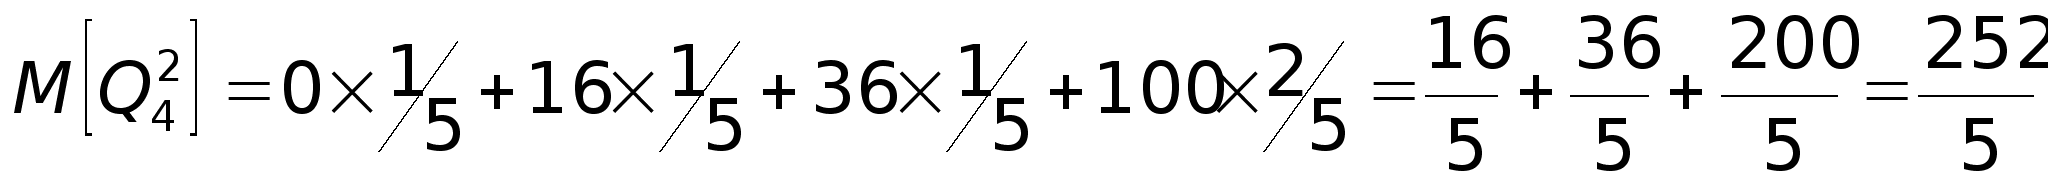
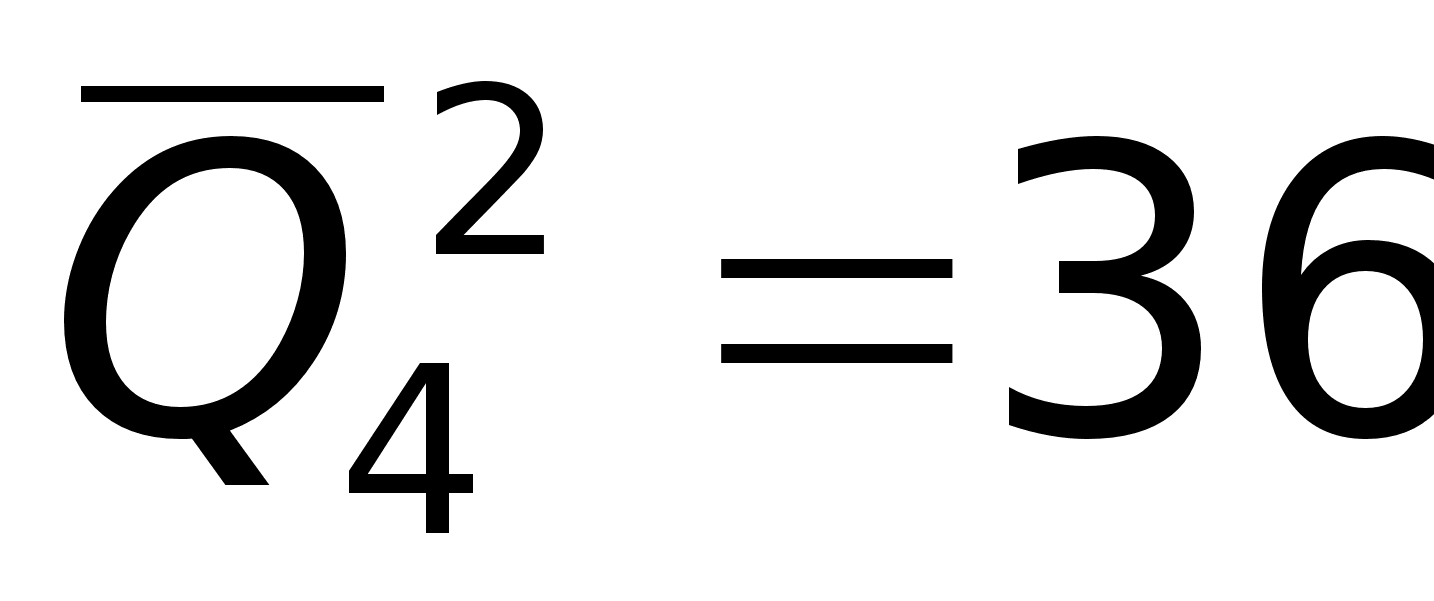
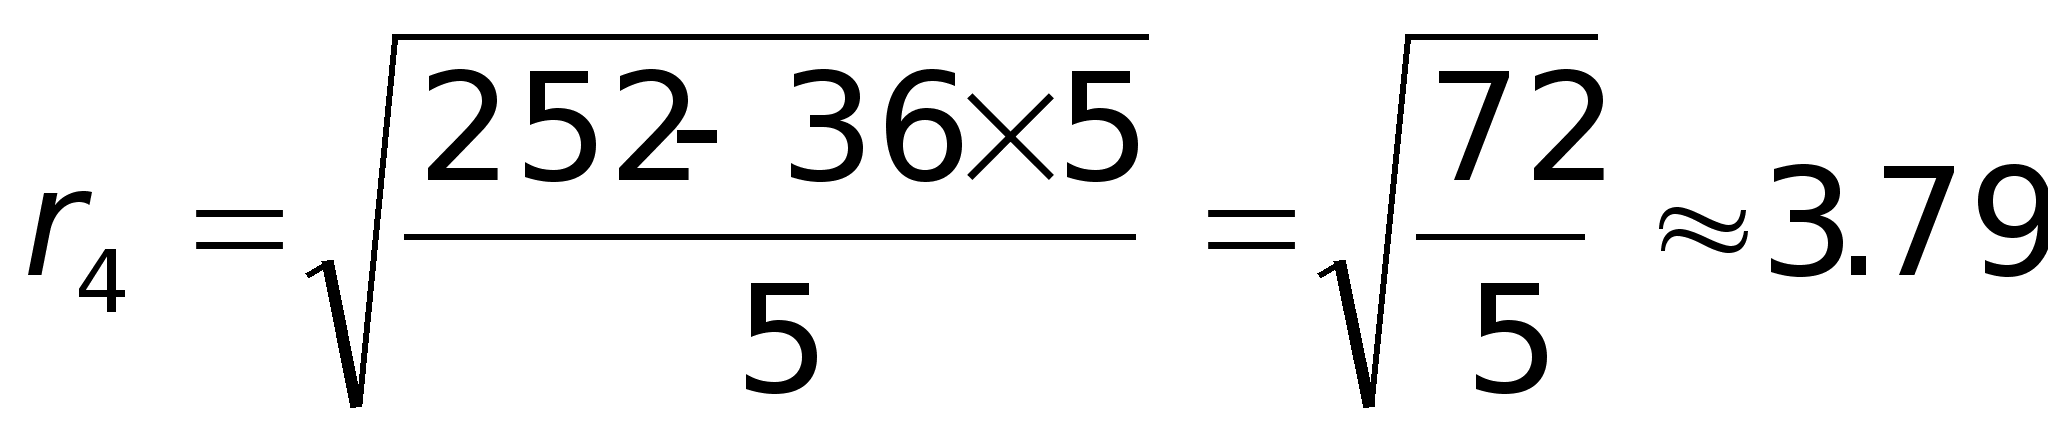
Н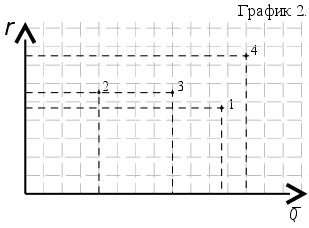
анесем
средние ожидаемые
доходы
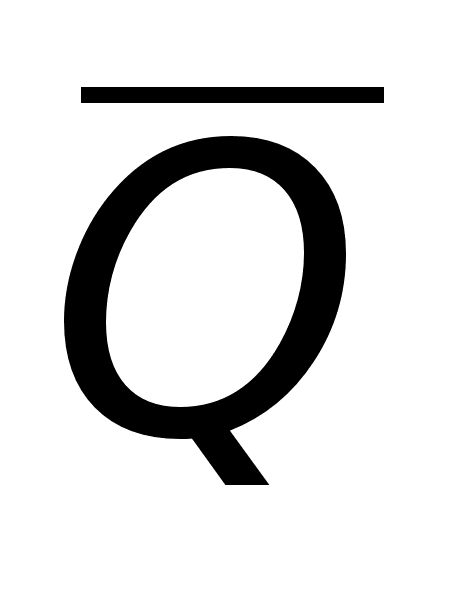 и риски
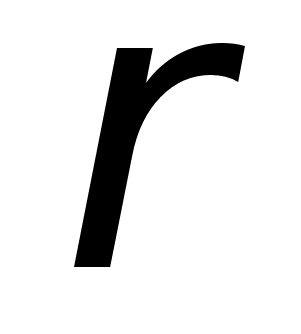 каждой операции
на плоскость
(см. график 2.).
Тогда, чем правее точка на графике, тем более доходная операция, чем точка выше – тем более она рисковая.
Для определения операции оптимальной по Парето, необходимо на графике найти точку, которую не доминирует никакая другая точка.
Так как
точка
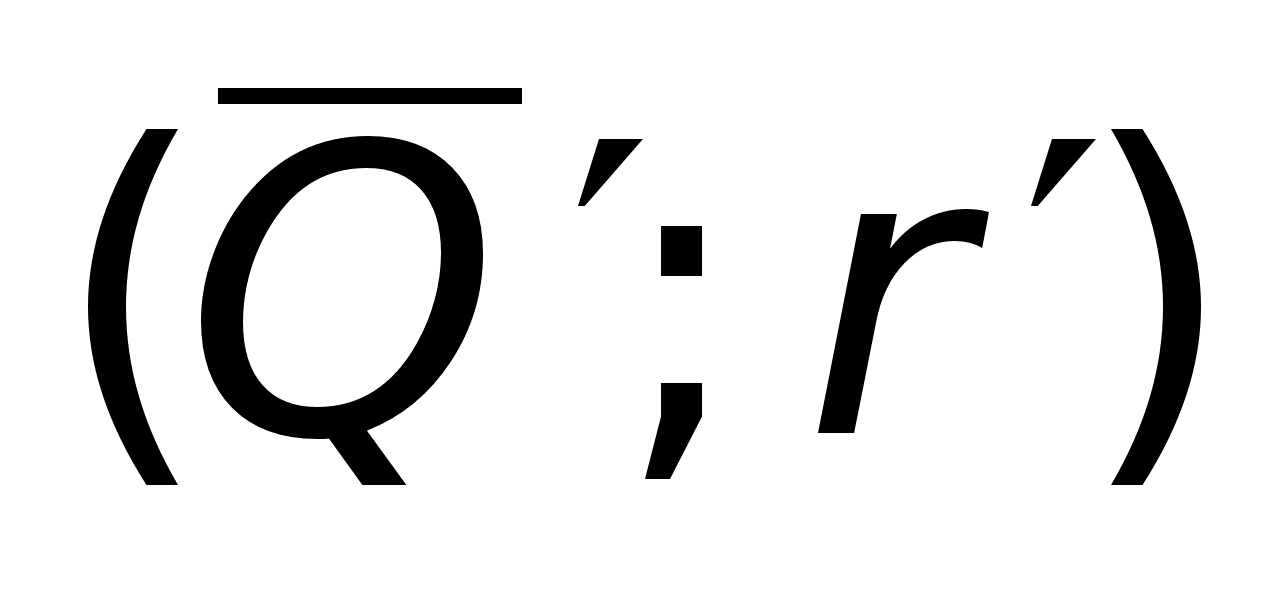 доминирует
точку
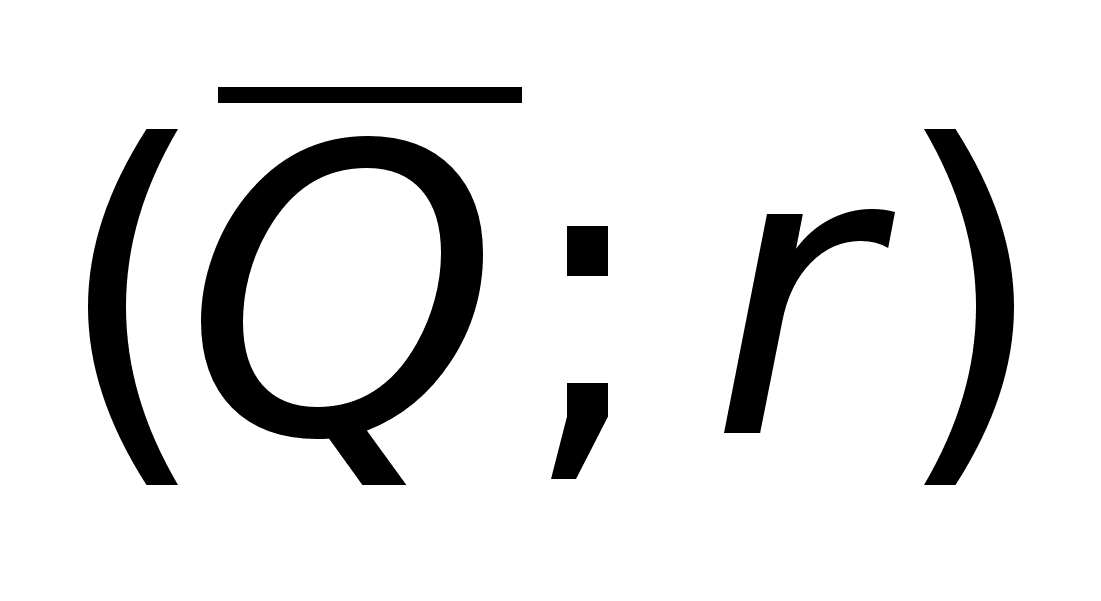 ,
если
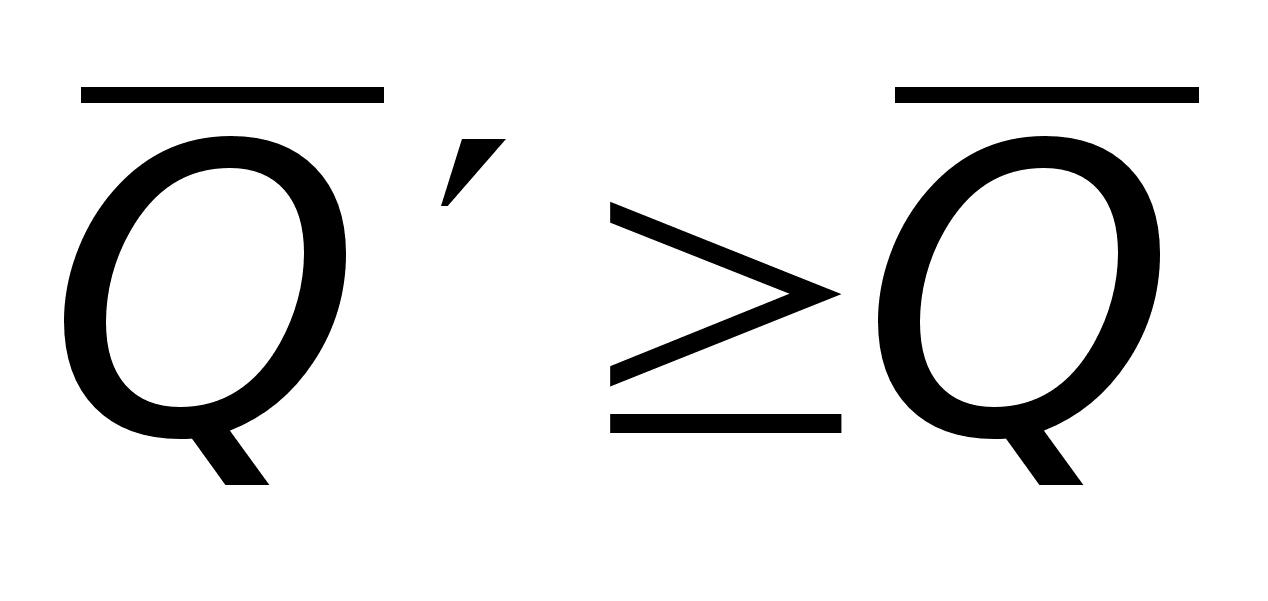 и
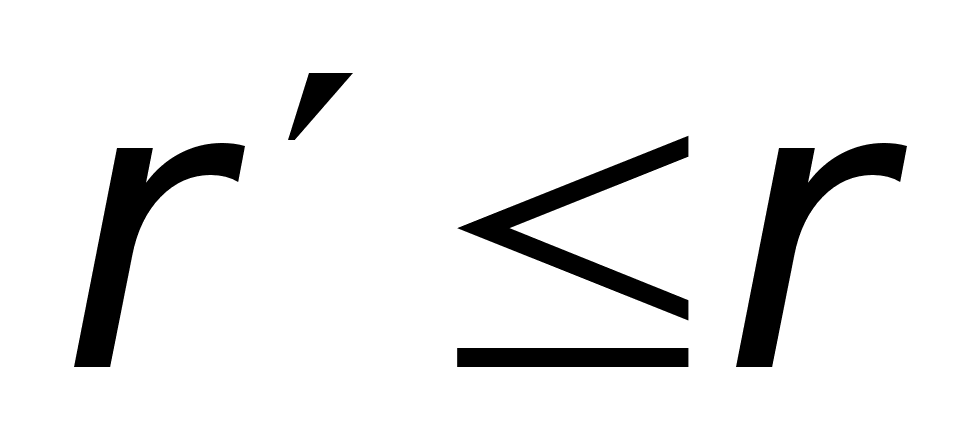 ,
то из графика 2.
видно, что 3-ая
операция доминирует
2-ую операцию,
а 1-ая операция
доминирует
3-ую и 2-ую операции.
Но 1-ая и 4-ая операции
несравнимы,
т.к. доходность
4-ой операции
больше, но и
риск ее тоже
больше, чем
доходность
и риск 1-ой операции,
следовательно,
1-я операция
является оптимальной
по Парето.
Для нахождения
лучшей операции
можно применить
взвешивающую
формулу, которая
для пар
дает одно число,
по которому
можно определить
лучшую операцию.
Допустим, что
взвешивающей
формулой будет
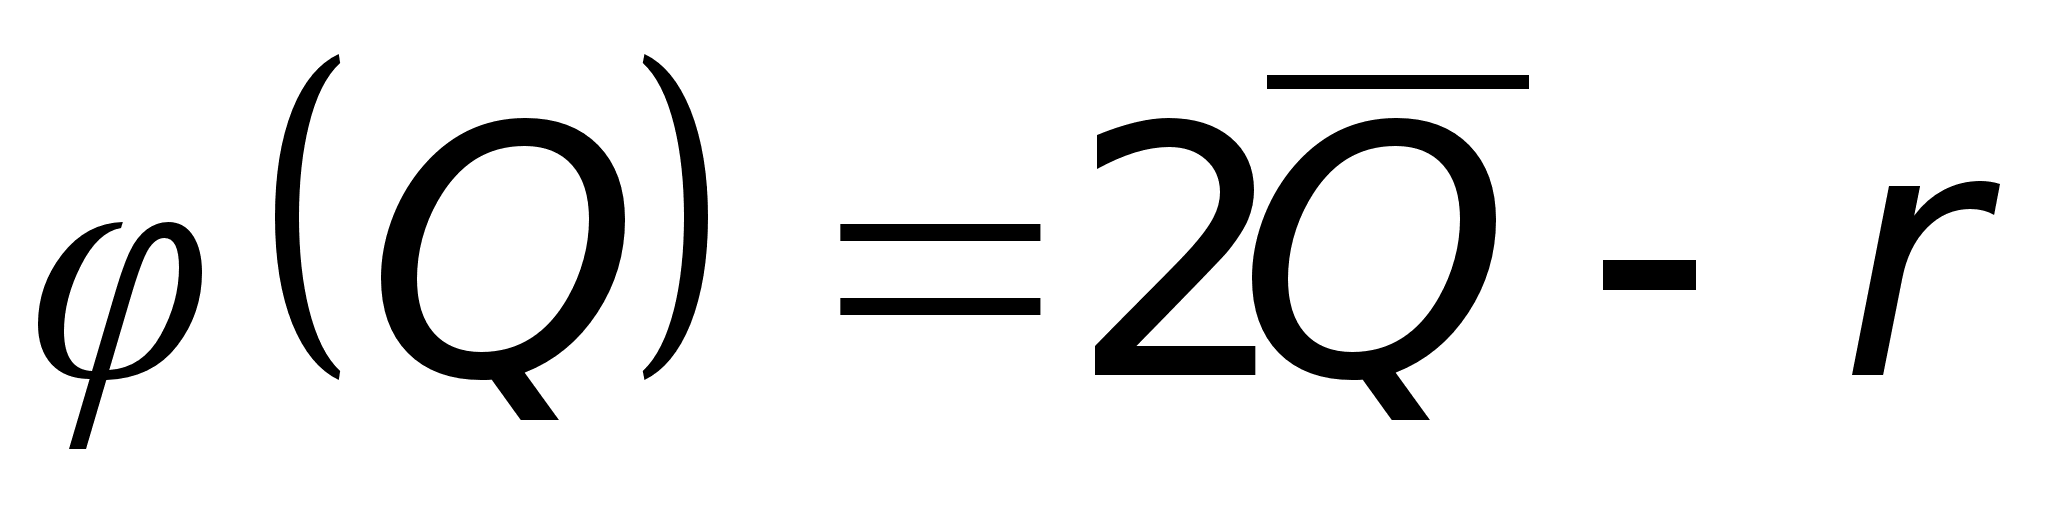 ,
тогда:
|
|
|
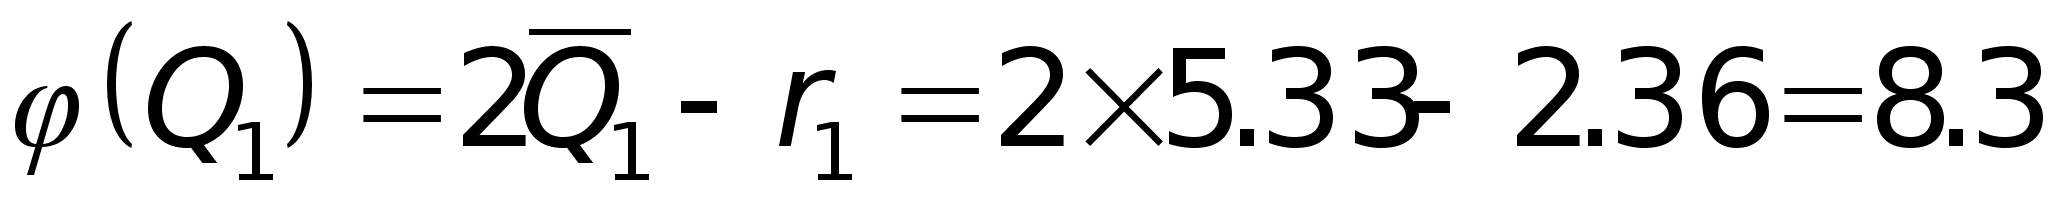
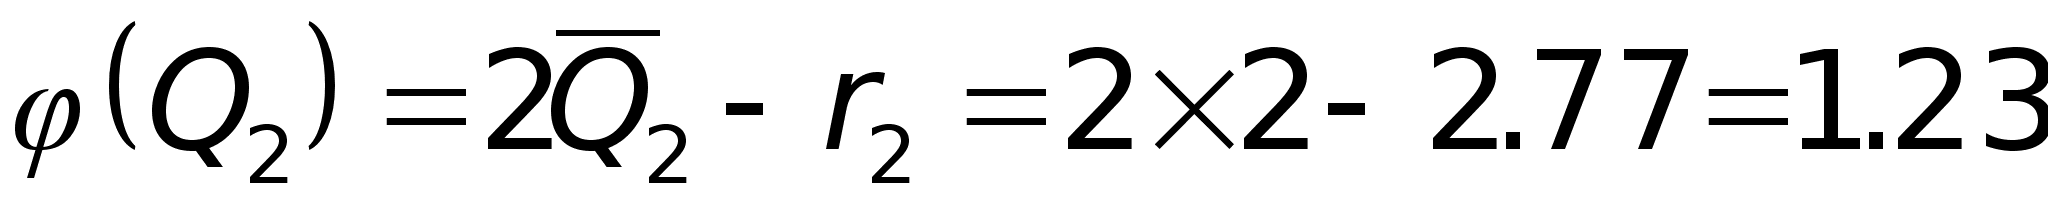
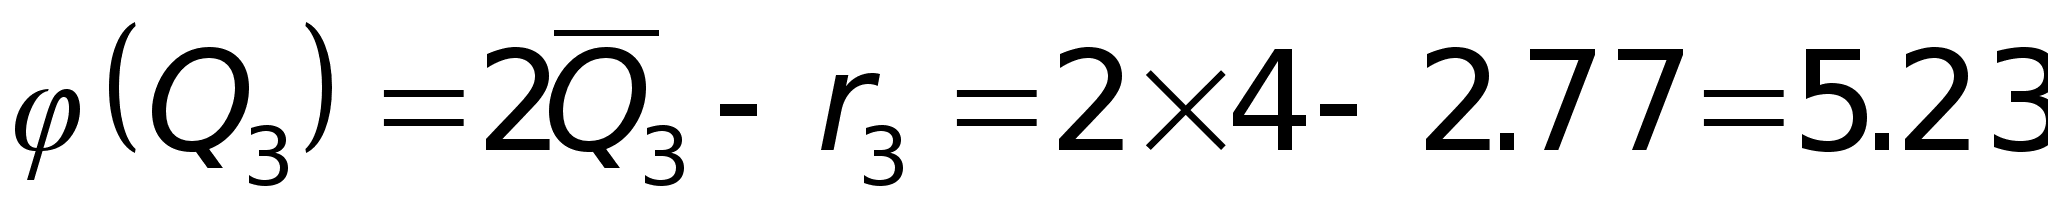
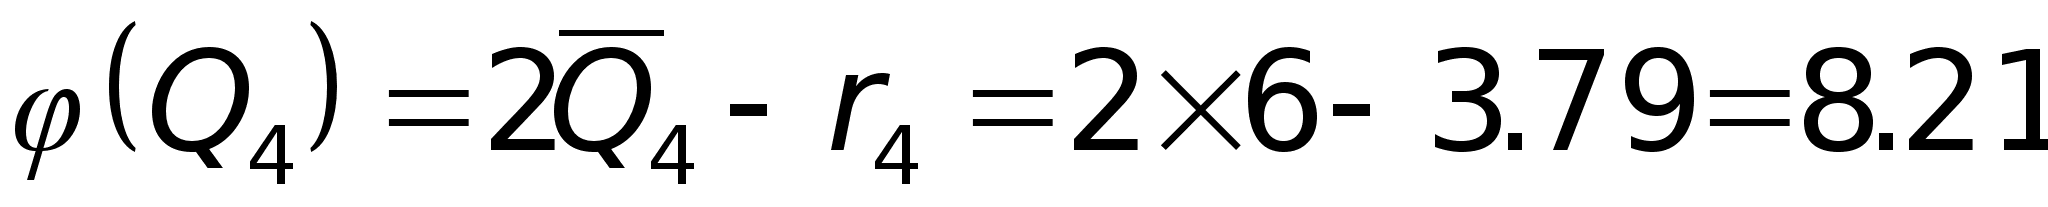
Отсюда видно, что 1-ая финансовая операция – лучшая, а 2-ая – худшая.
8. Оптимальный портфель ценных бумаг
Задача о формировании оптимального портфеля ценных бумаг – это задача о распределении капитала, который участник рынка хочет потратить на покупку набора ценных бумаг, по различным видам ценных бумаг, удовлетворяющих возможность получения некоторого дохода.
Из характеристик
ценных бумаг
наиболее значимы
две: эффективность
и рискованность.
Т.к. эффективность
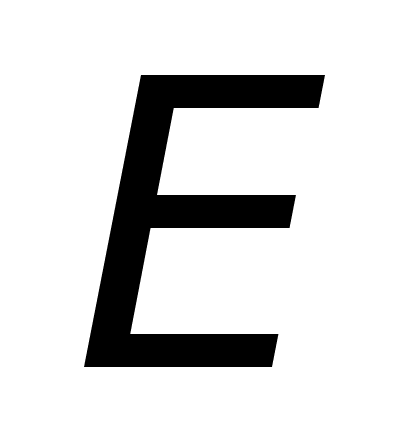 – это некоторый
обобщенный
показатель
дохода или
прибыли, то ее
считают случайной
величиной, а
ее математическое
ожидание обозначают
как
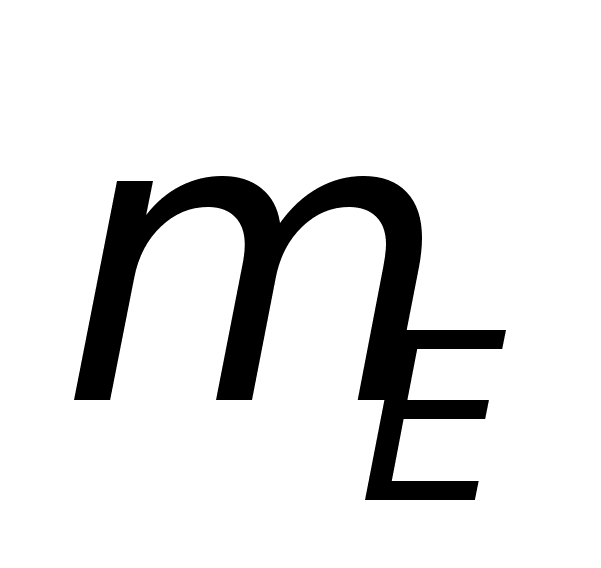 .
Рискованность
ценных бумаг
отождествляют
со средним
квадратическим
отклонением,
при этом дисперсию
обычно называют
вариацией и
обозначают
как
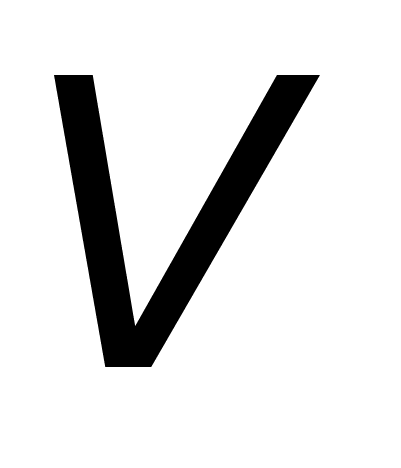 ,
т.е.:
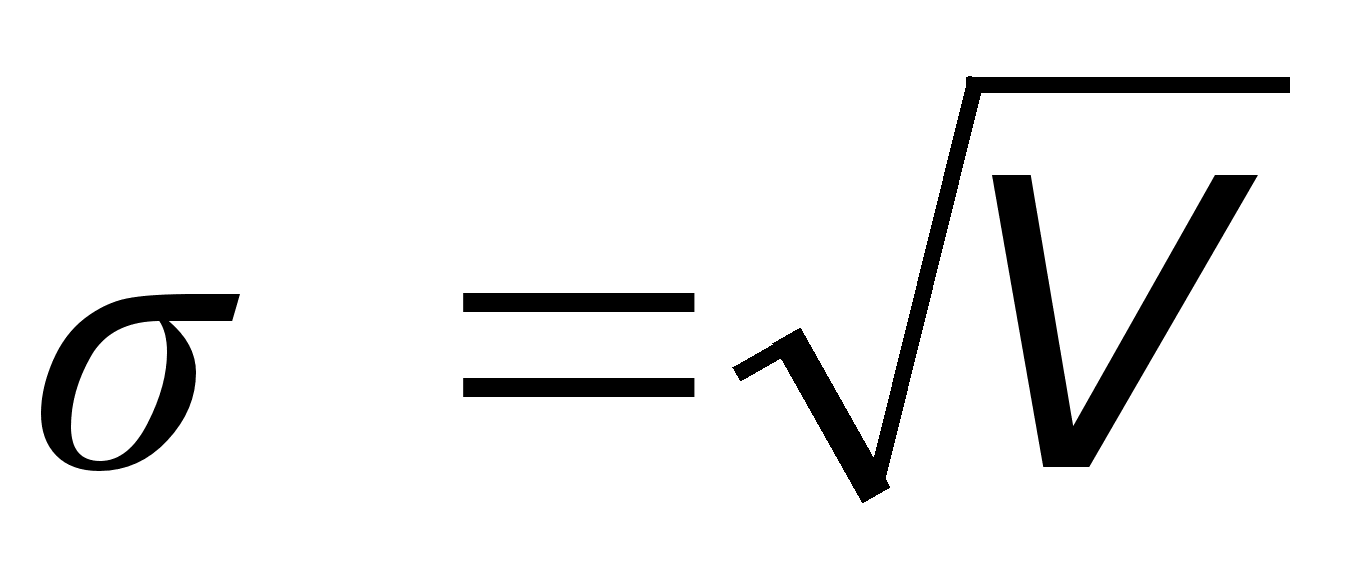 ,
где
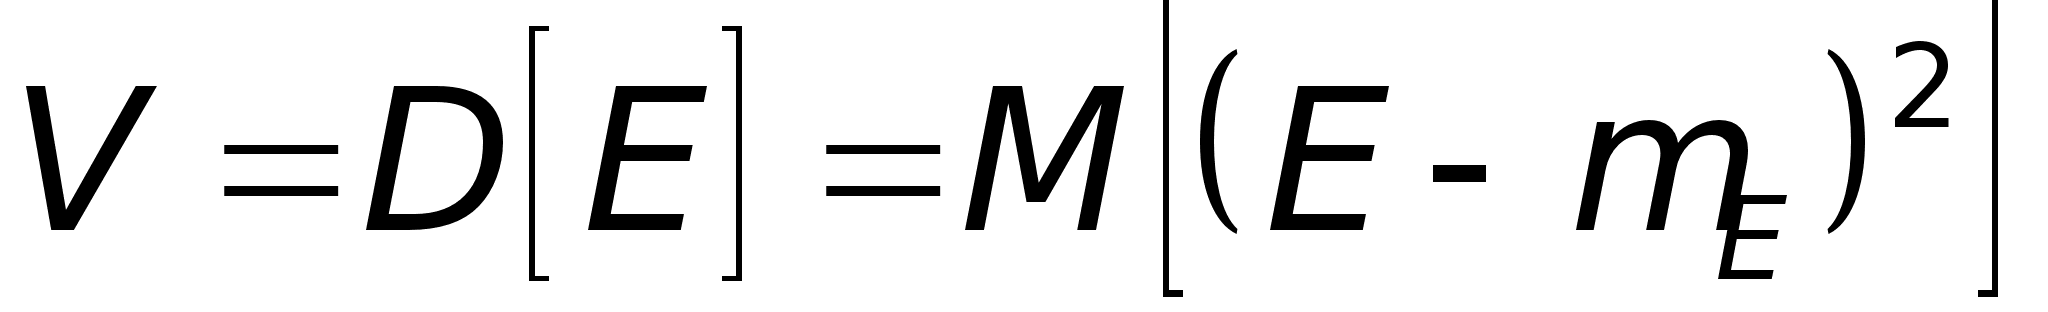
Примем следующие обозначения:
-
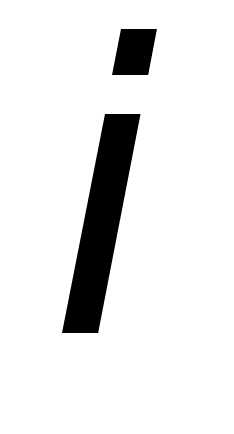
Номер вида ценных бумаг 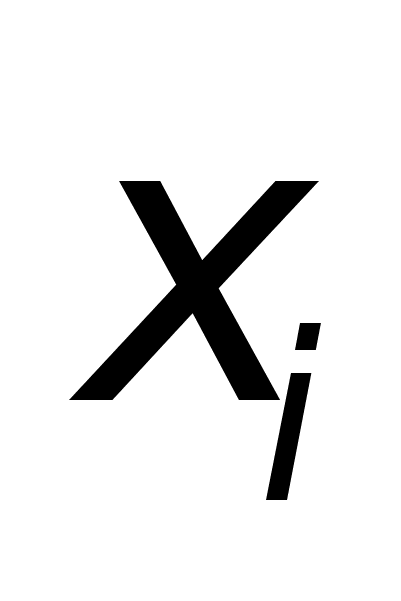
Доля капитала, потраченная на закупку ценных бумаг i-го вида (сумма всех долей равна единице) 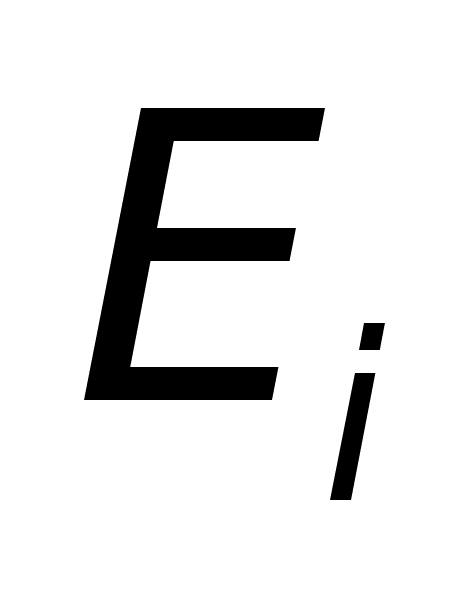
Эффективность ценных бумаг i-го вида, стоящих одну денежную единицу 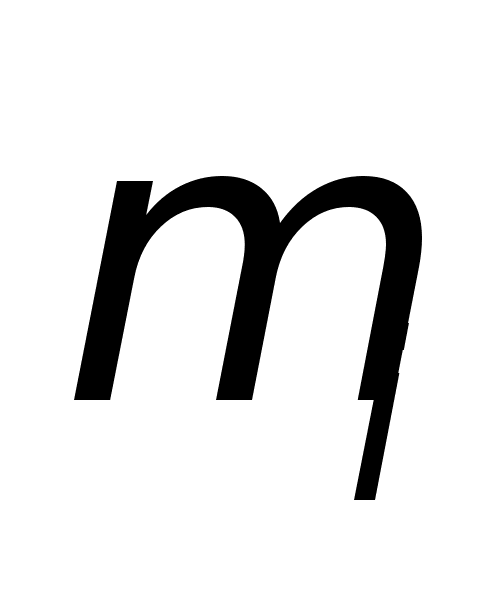
Математическое ожидание эффективности
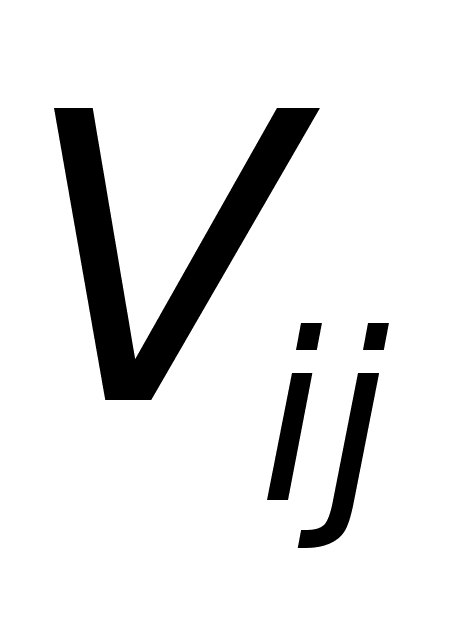
Ковариация ценных бумаг i-го и j-го видов 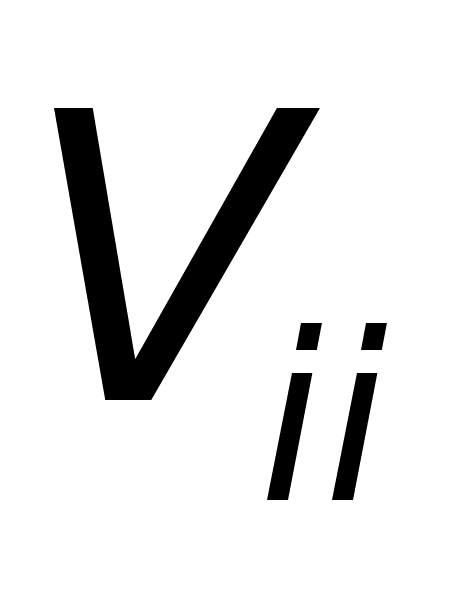
Вариация (дисперсия) эффективности
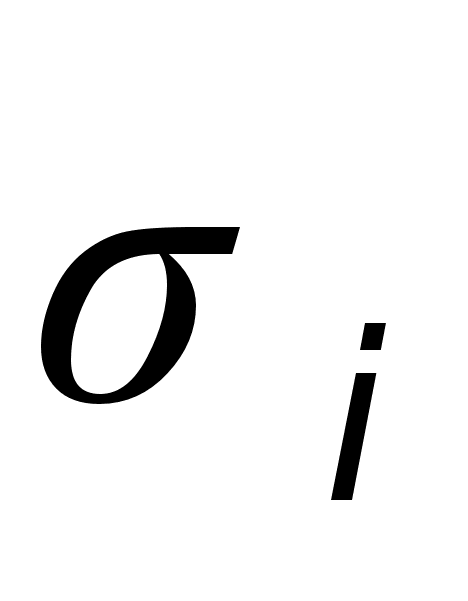
Рискованность ценных бумаг i-го вида 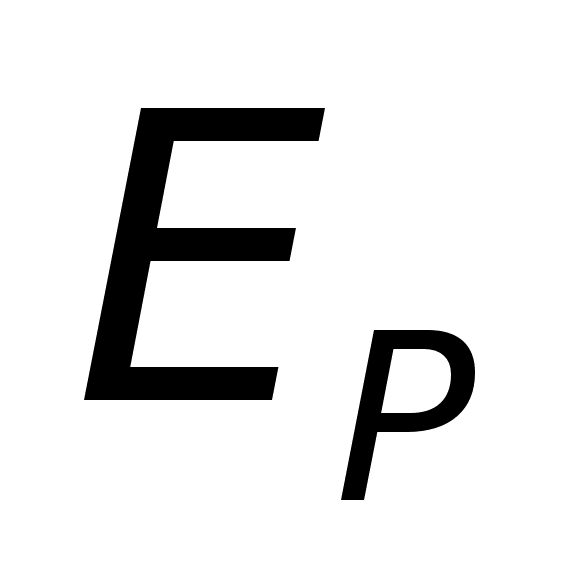
Эффективность портфеля (набора) ценных бумаг
Тогда, математическое ожидание эффективности портфеля ценных бумаг:
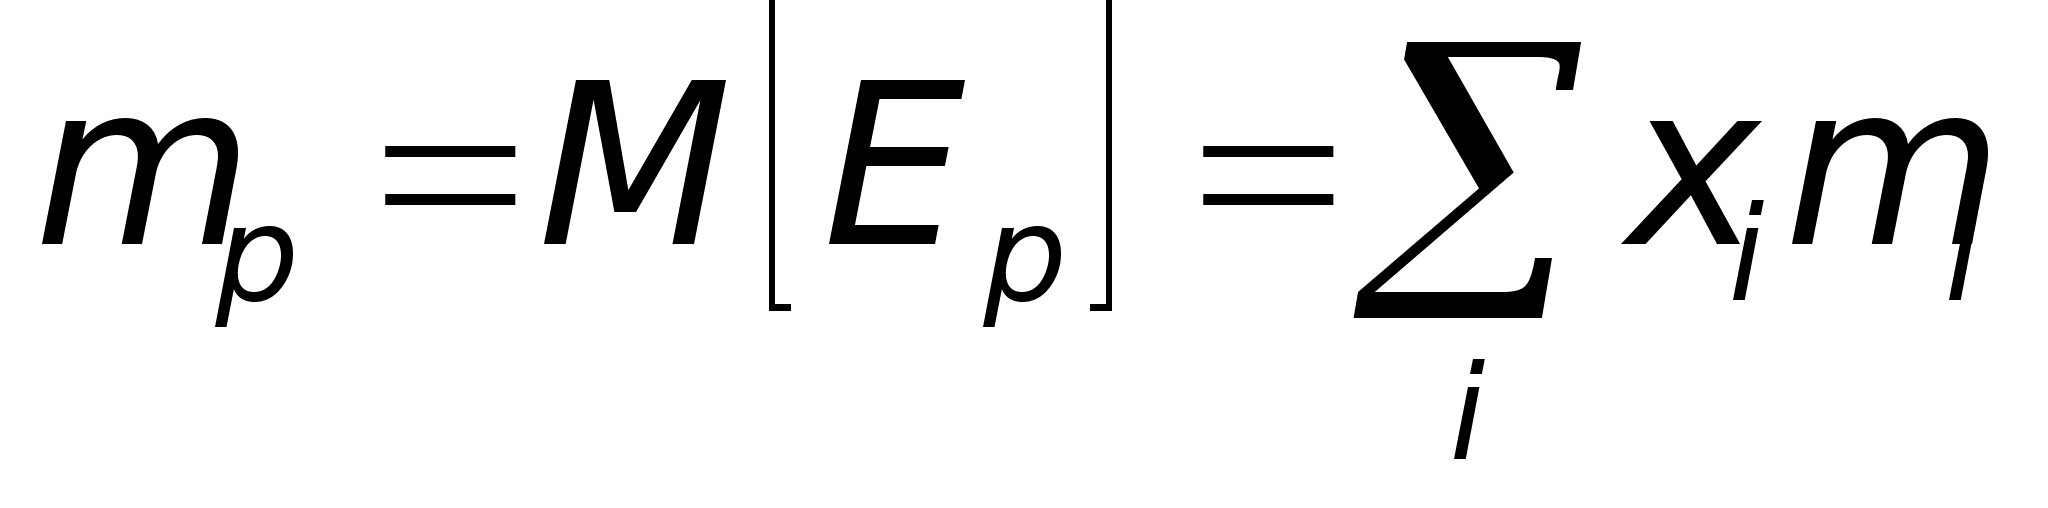
вариация портфеля ценных бумаг:
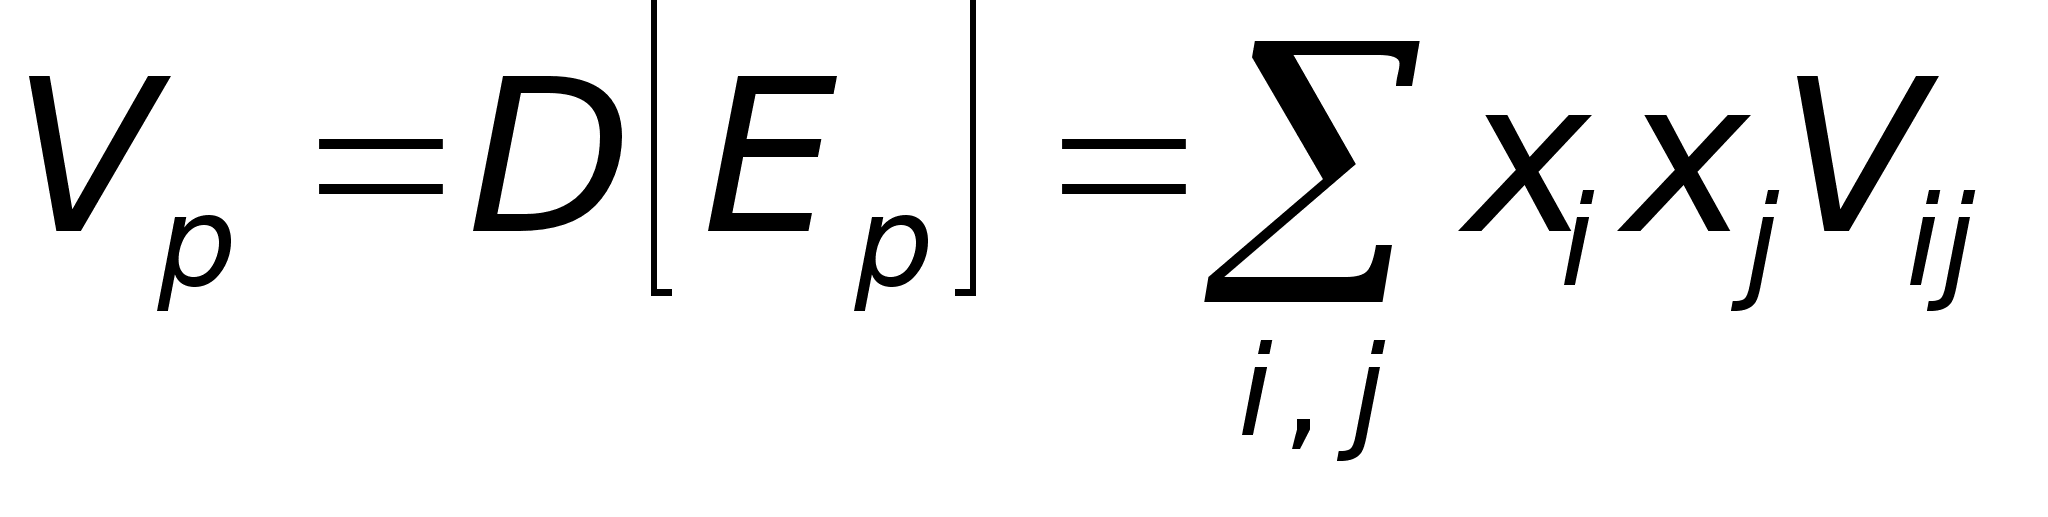
риск портфеля ценных бумаг:
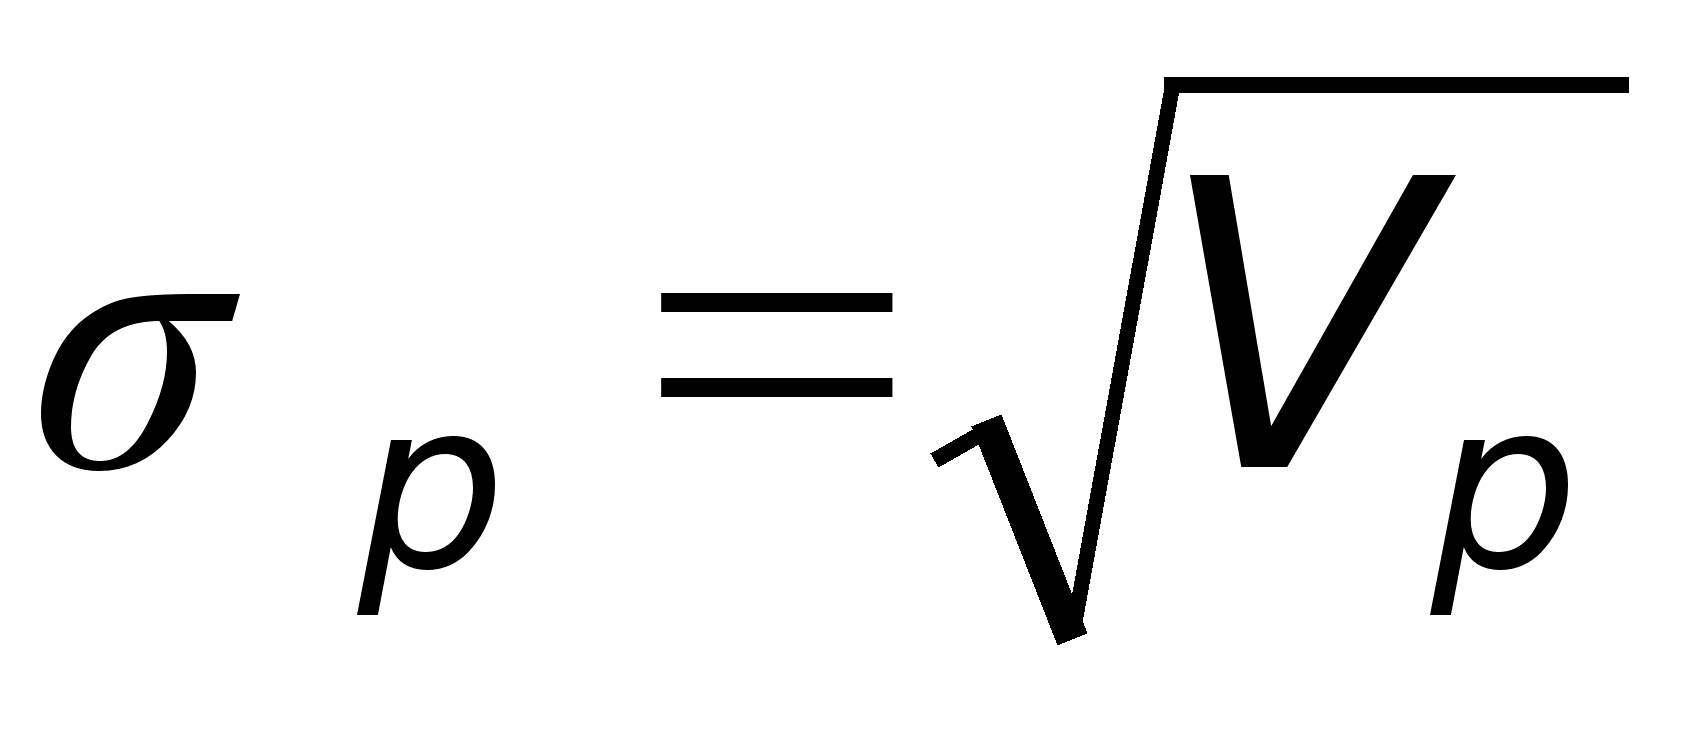
Следовательно, математическая формализация задачи формирования оптимального портфеля ценных бумаг:
Найти такое
распределение
долей капитала,
которое минимизирует
вариацию
эффективности
портфеля, при
заданной ожидаемой
эффективности
портфеля
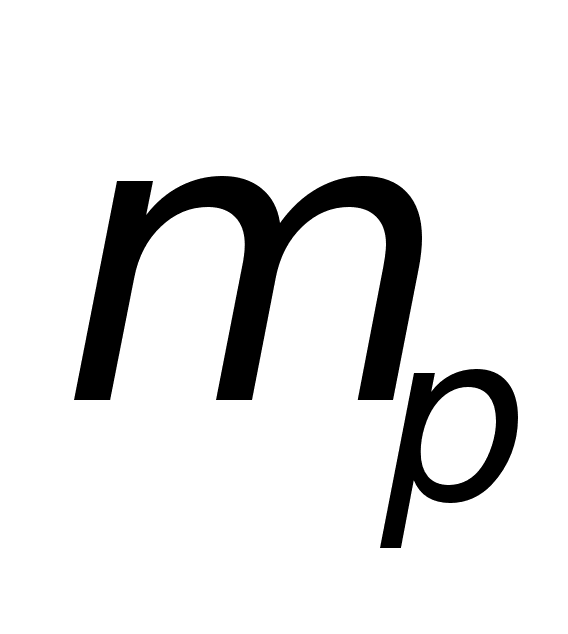 .
Тогда, если оптимальное решение обозначить как *, то:
|
|
означает
рекомендацию
вложить долю
|
|
|
Означает возможность проведения операции “short sale”, т.е. краткосрочного вложения доли капитала в более доходные ценные бумаги |
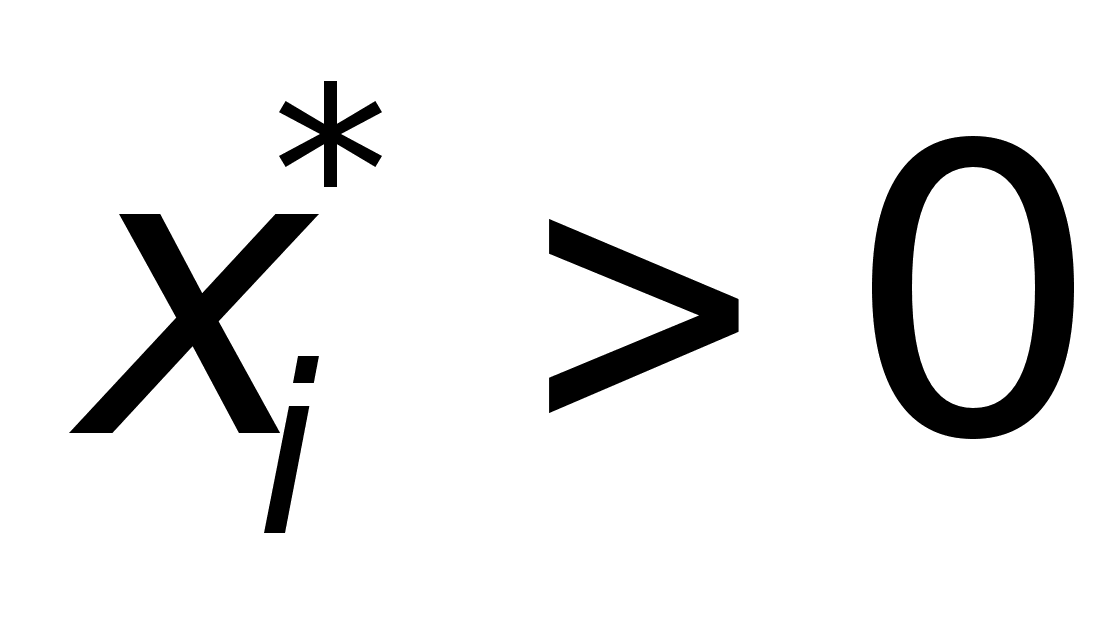
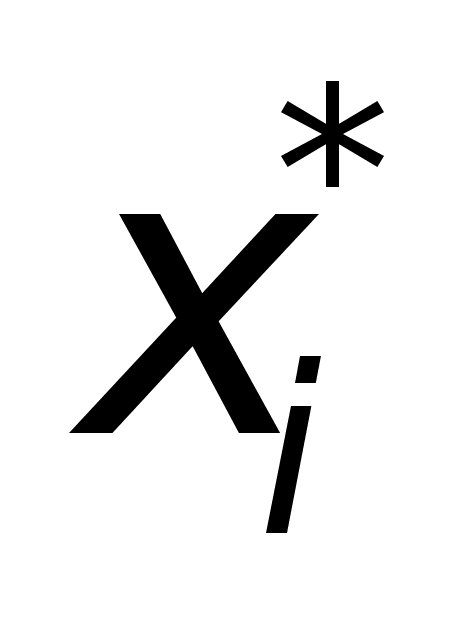 капитала в
ценные бумаги
i го
вида
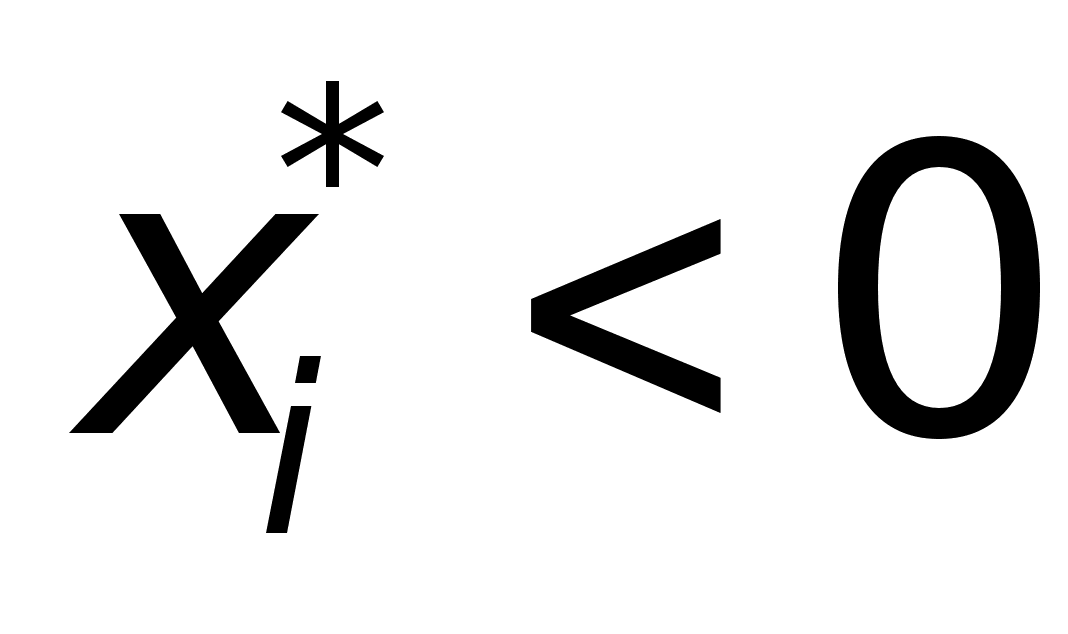
Если на рынке есть безрисковые ценные бумаги, то решение задачи о формировании портфеля ценных бумаг приобретает новое качество.
Пусть:
-
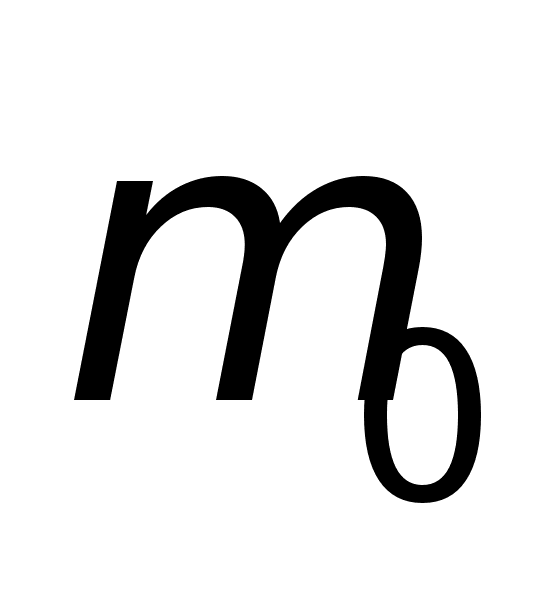
Эффективность безрисковых ценных бумаг 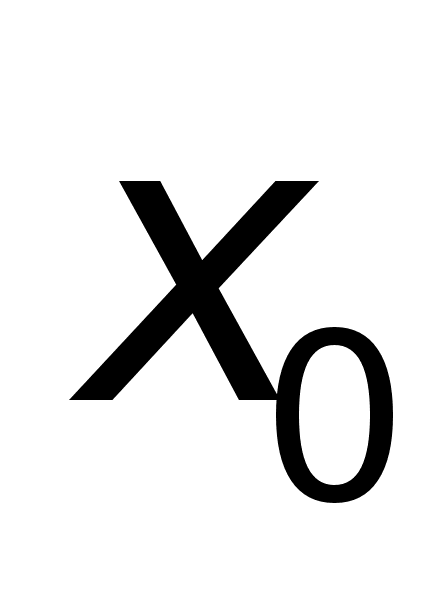
Доля капитала, вложенного в безрисковые ценные бумаги 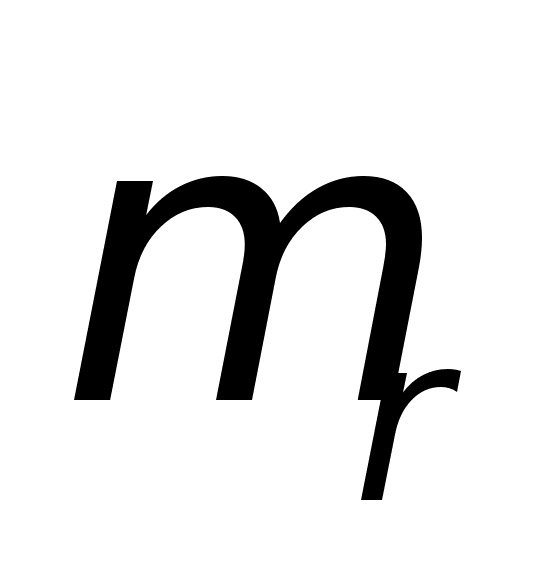
Средняя ожидаемая эффективность рисковой части портфеля 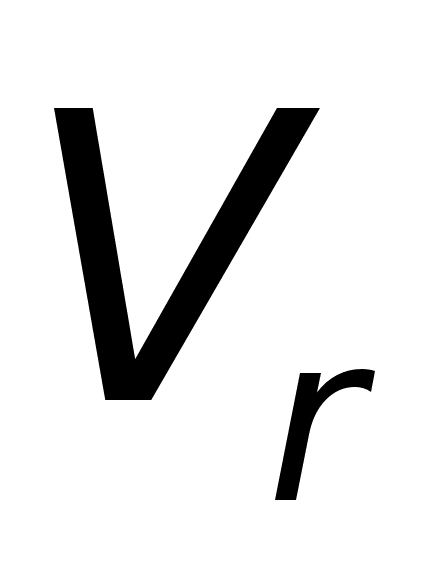
Вариация рисковой части портфеля 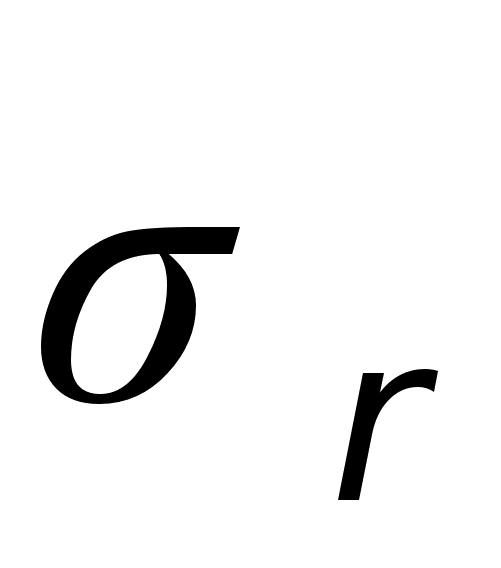
Среднее квадратическое отклонение эффективности рисковой части портфеля
Тогда в
рисковую часть
портфеля вложена
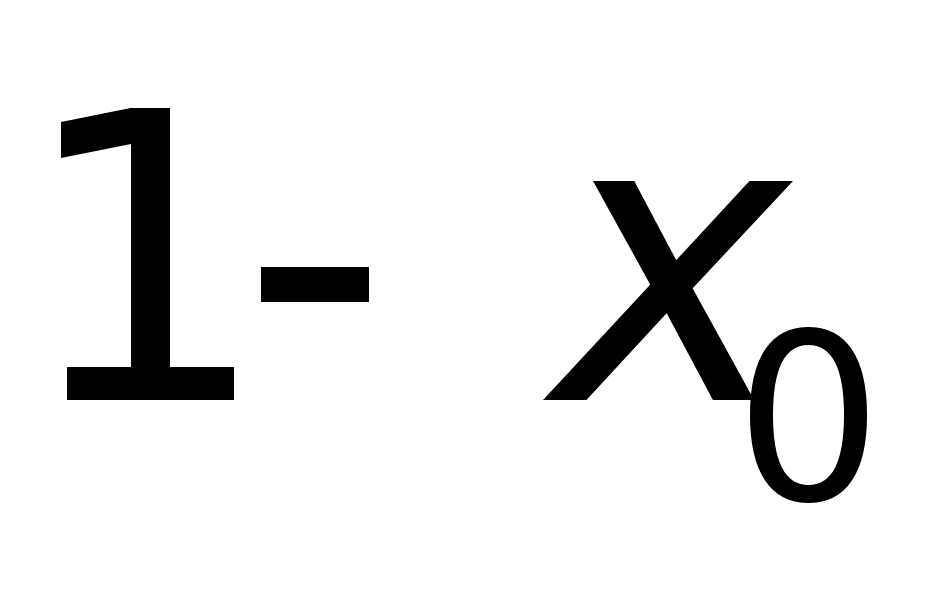 часть всего
капитала, а
т.к. считается,
что безрисковые
ценные бумаги
некоррелированы
с остальными,
то ожидаемая
эффективность
всего портфеля
ценных бумаг:
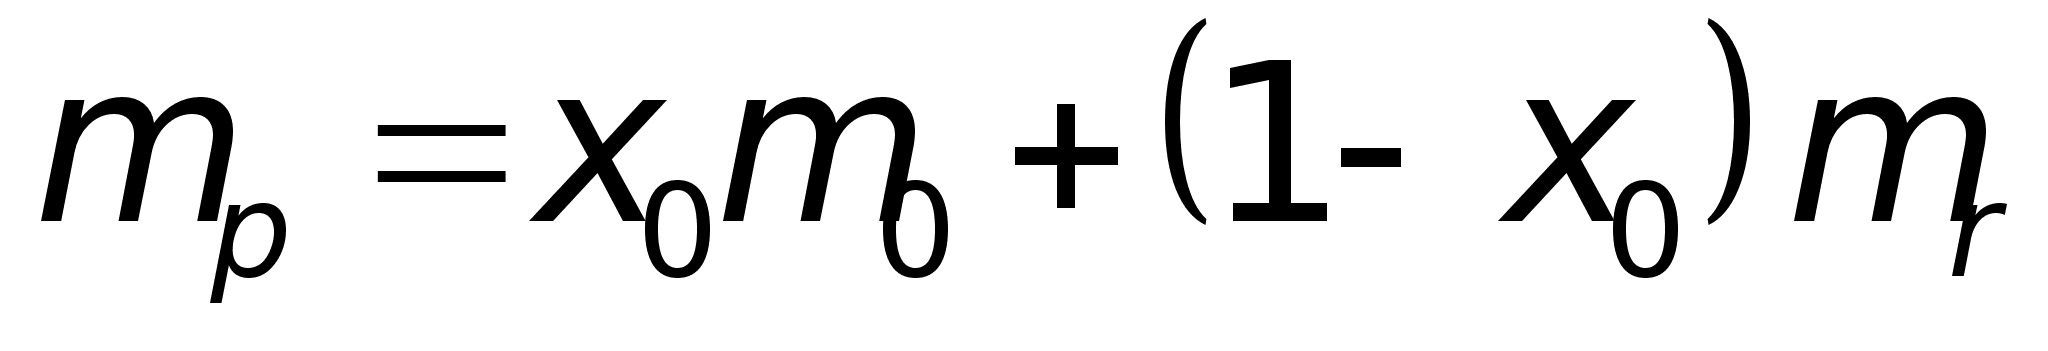
вариация портфеля ценных бумаг:
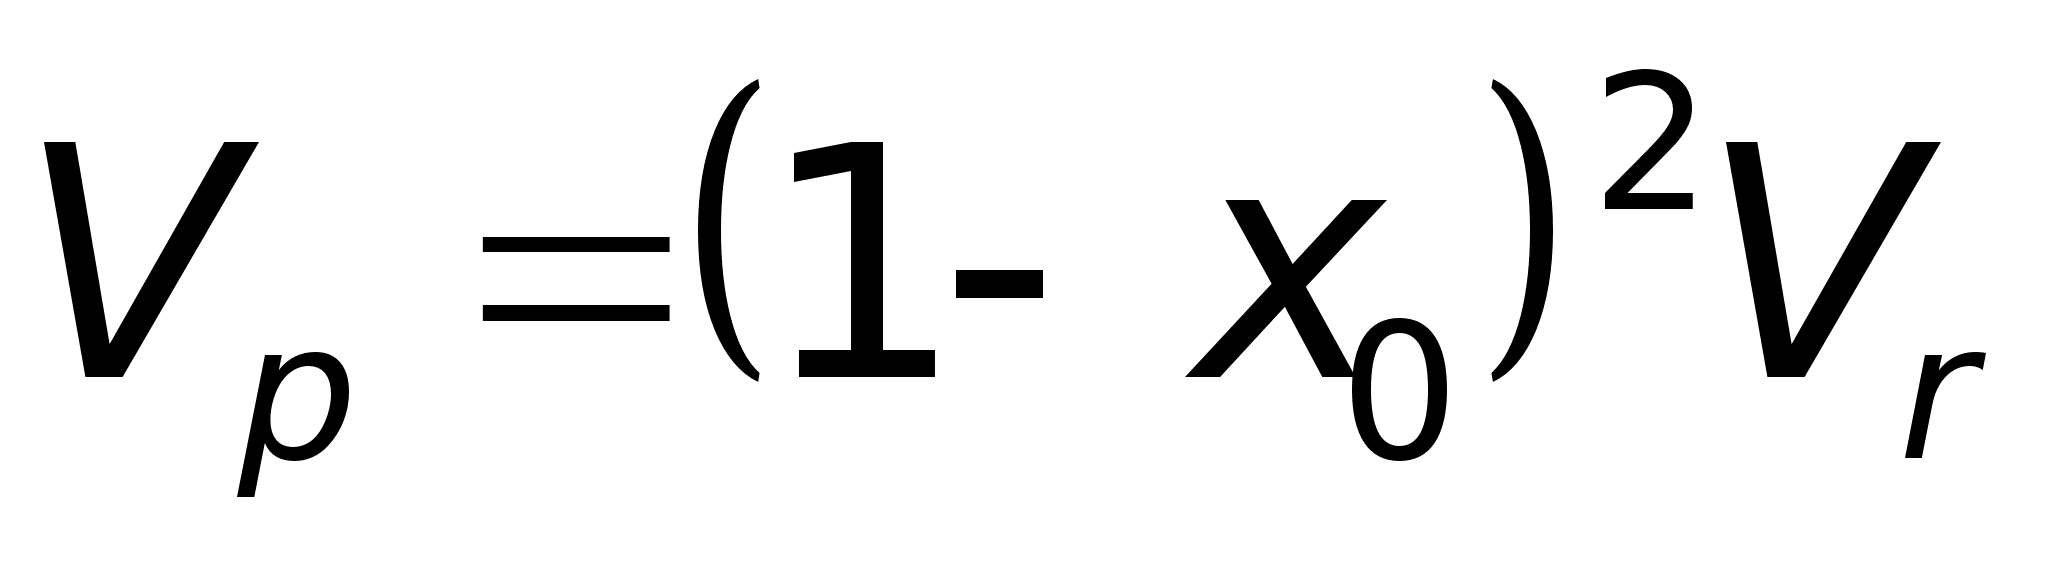
риск портфеля ценных бумаг:
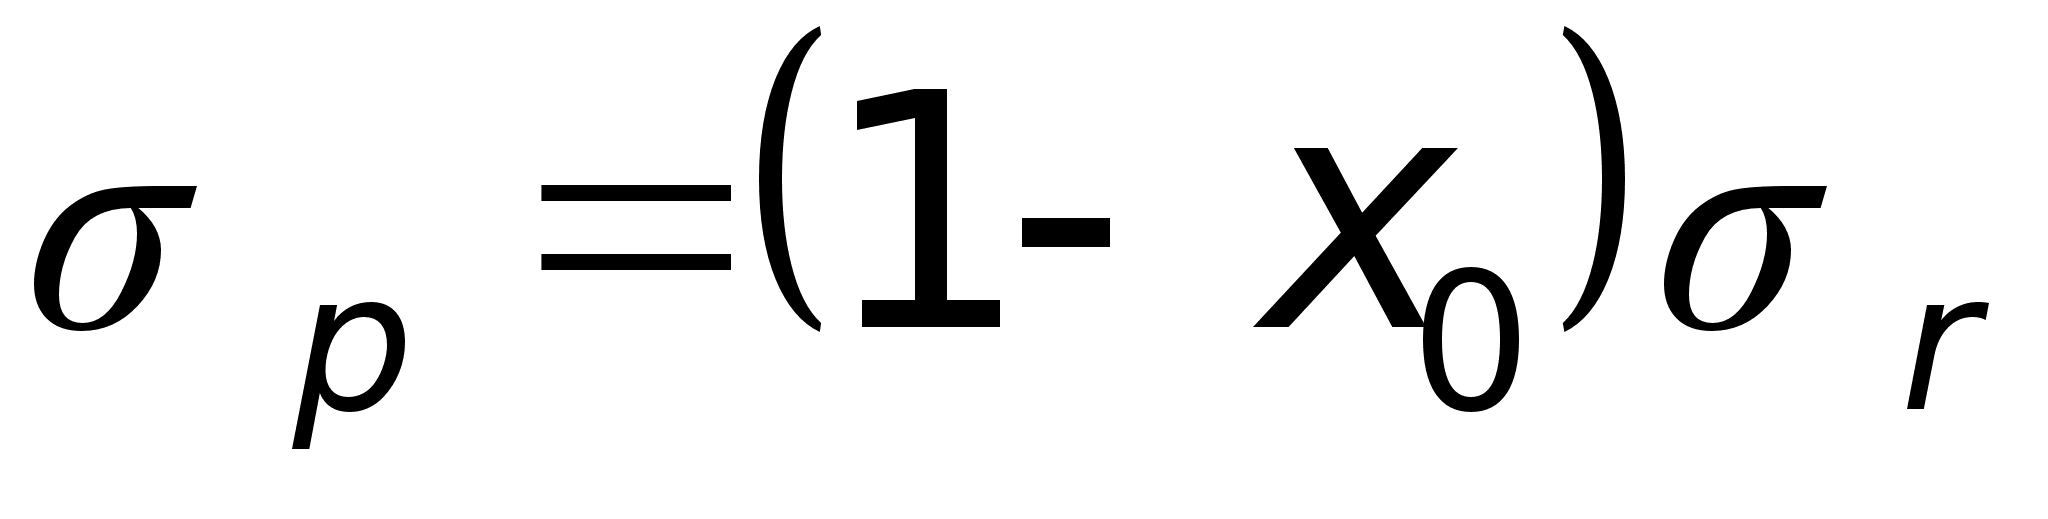
Допустим, что задача состоит в нахождении распределения капитала, при формировании оптимального портфеля ценных бумаг заданной эффективности, состоящего из трех видов ценных бумаг: безрисковых эффективности 3 и некоррелированных рисковых, с ожидаемой эффективностью 5 и 9, риски которых равны 4 и 6, т.е.:
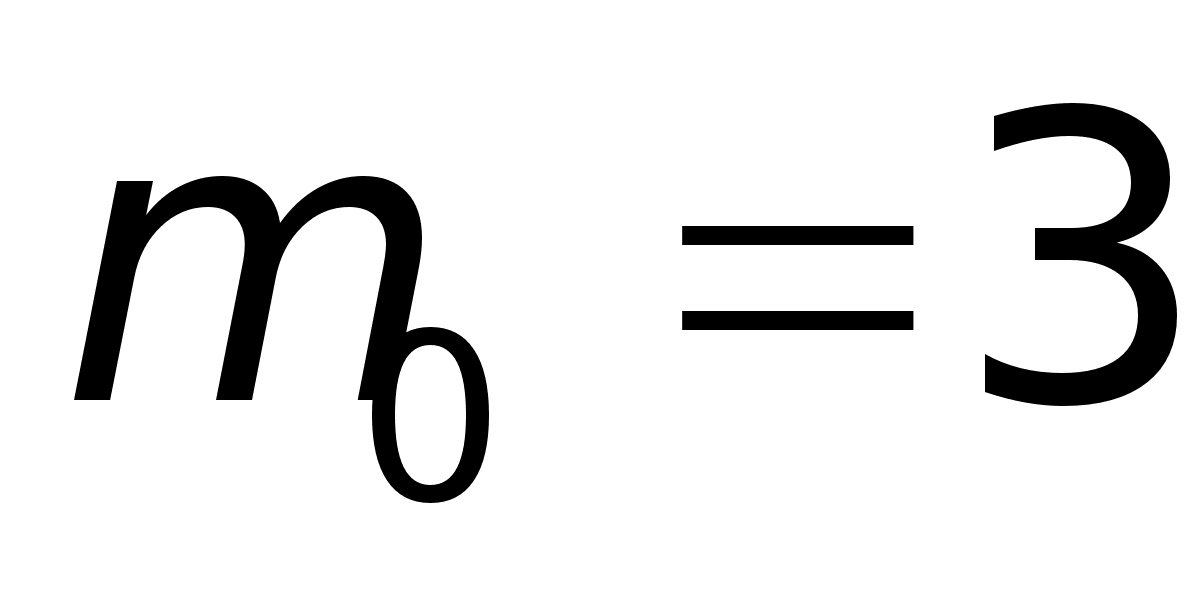 ,
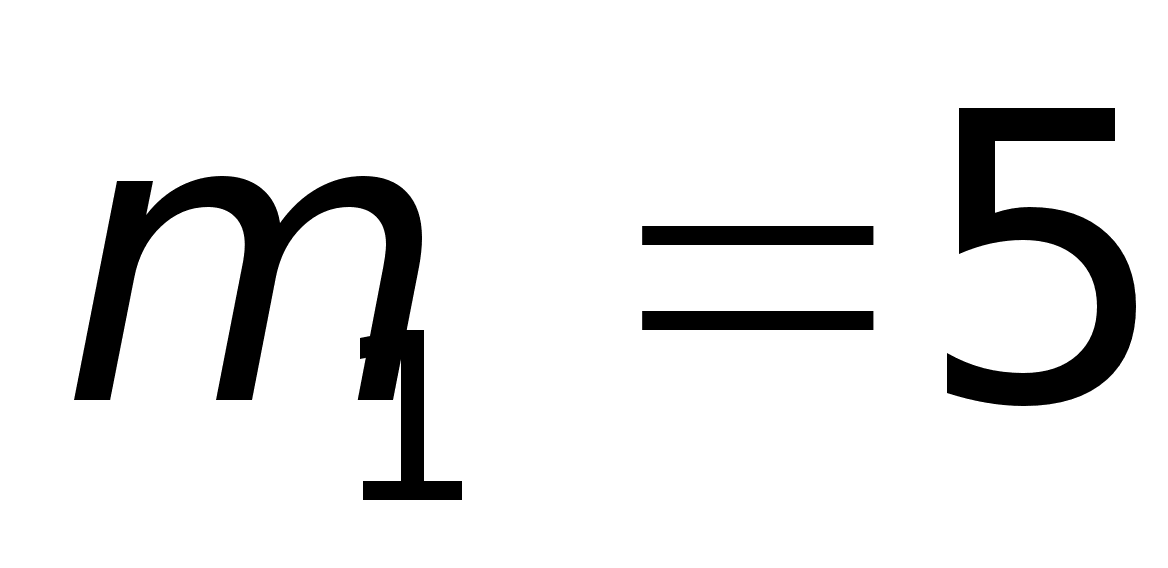 ,
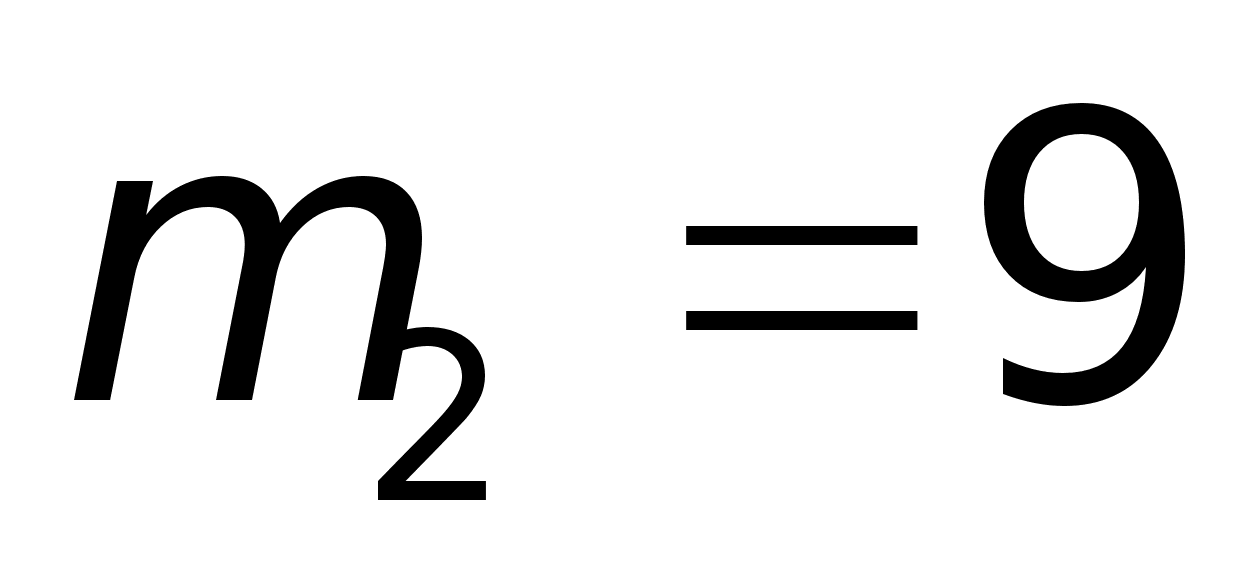 ,
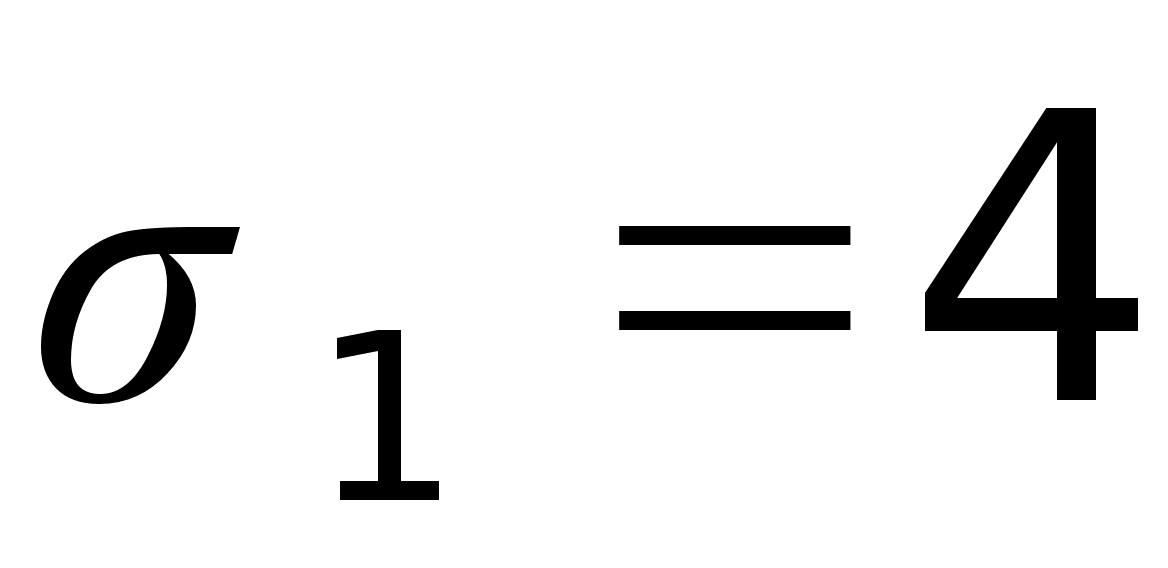 ,
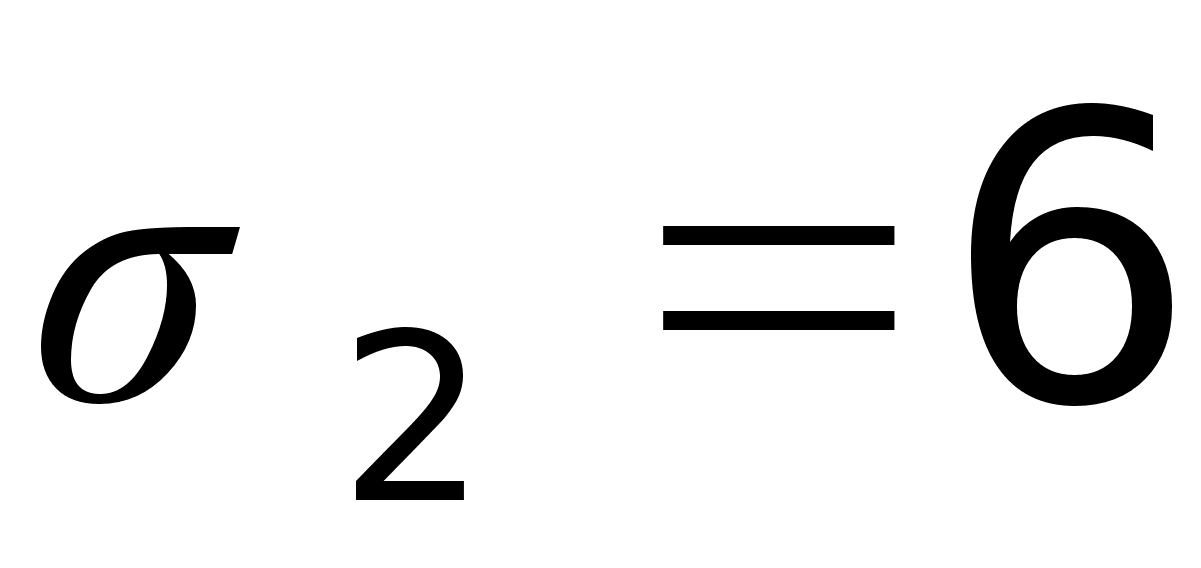
Тогда, вариации некоррелированных рисковых ценных бумаг первого и второго вида:
|
|
|
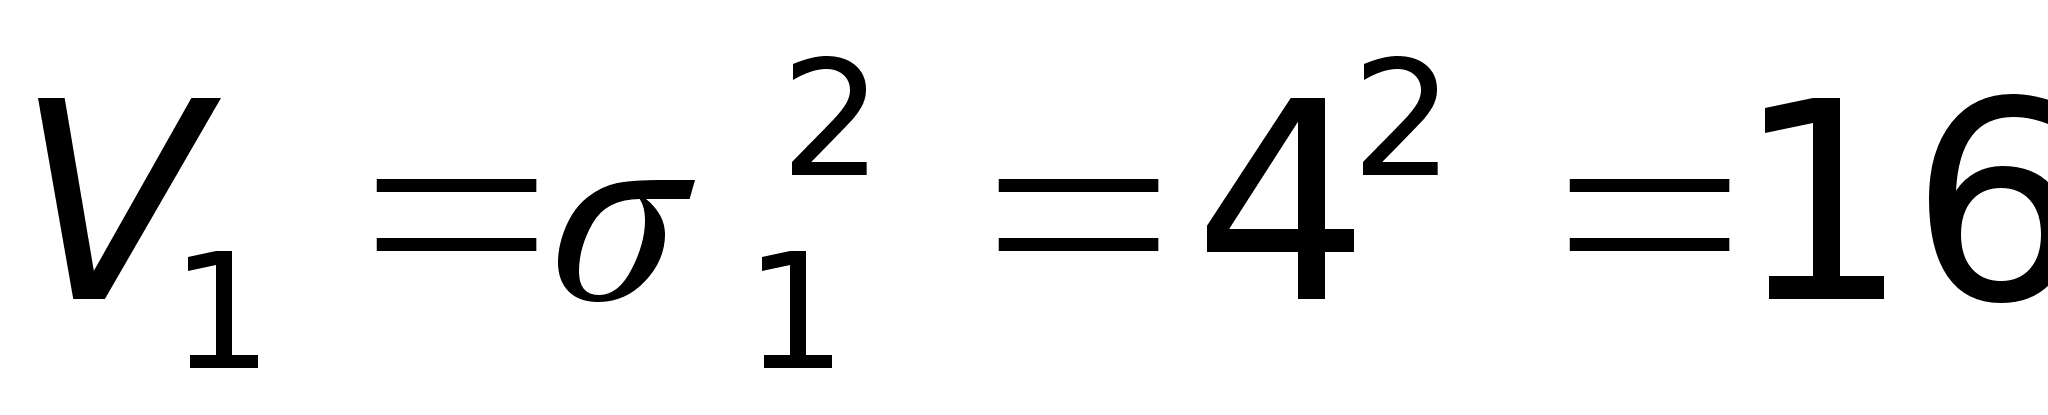
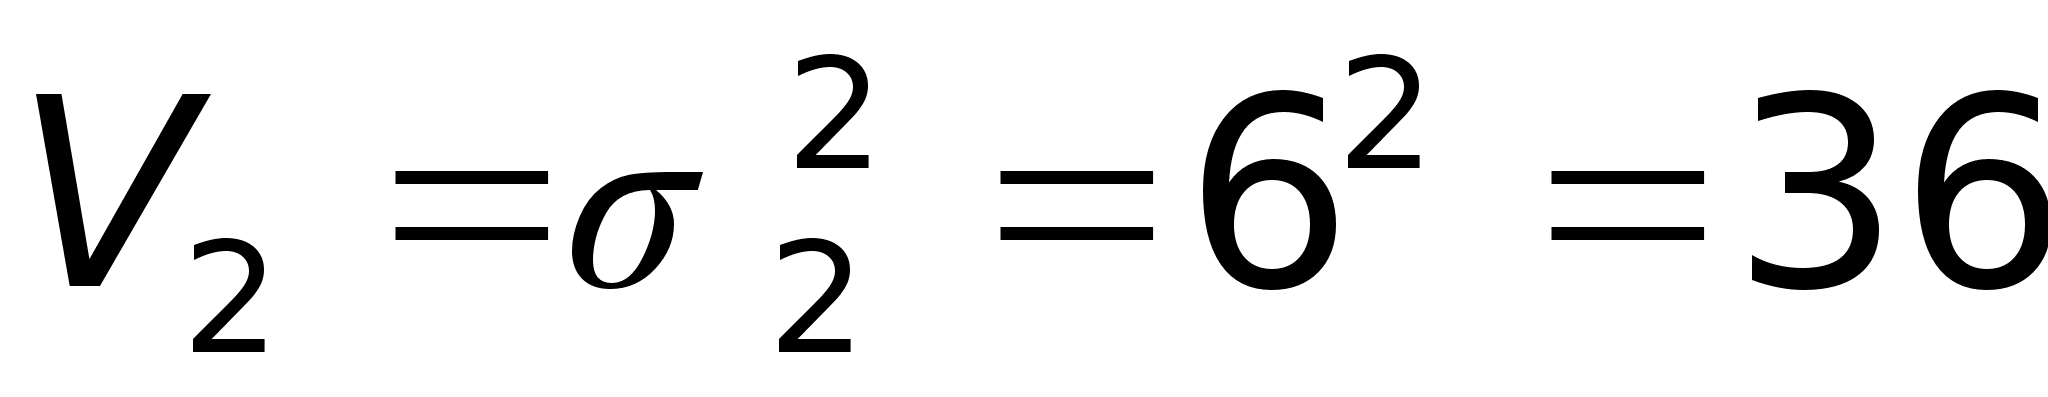
Следовательно,
матрица
ковариаций
рисковых видов
ценных бумаг
и вектор столбец
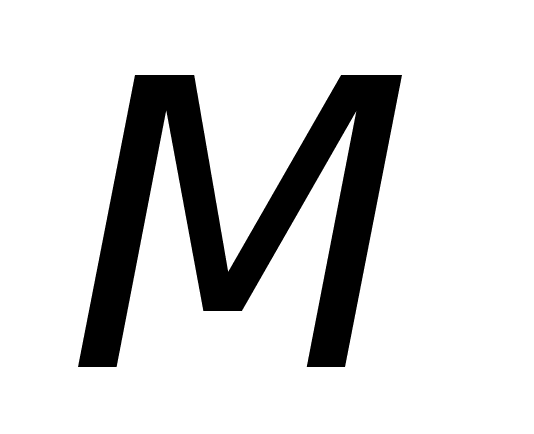 ожидаемой
эффективности
рисковых видов
ценных бумаг
имеют вид:
|
|
|
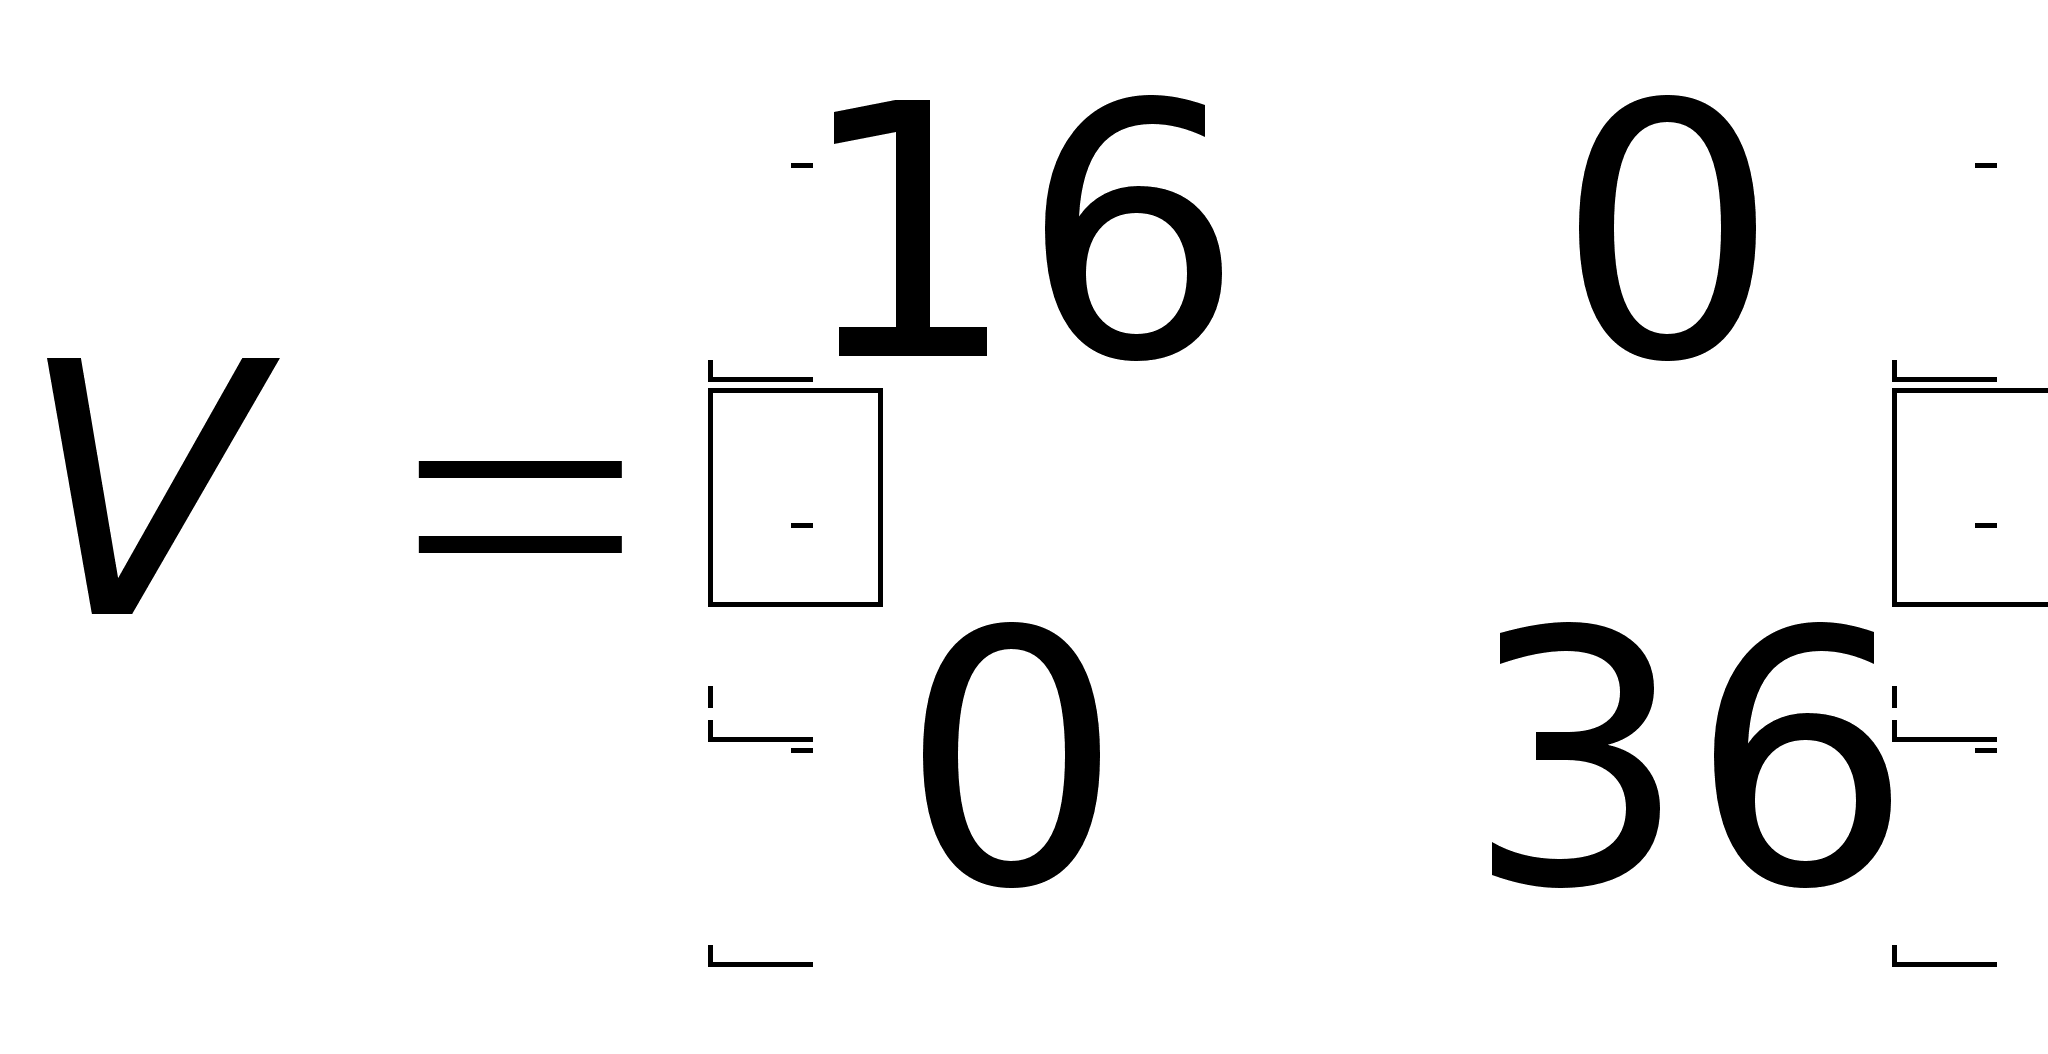
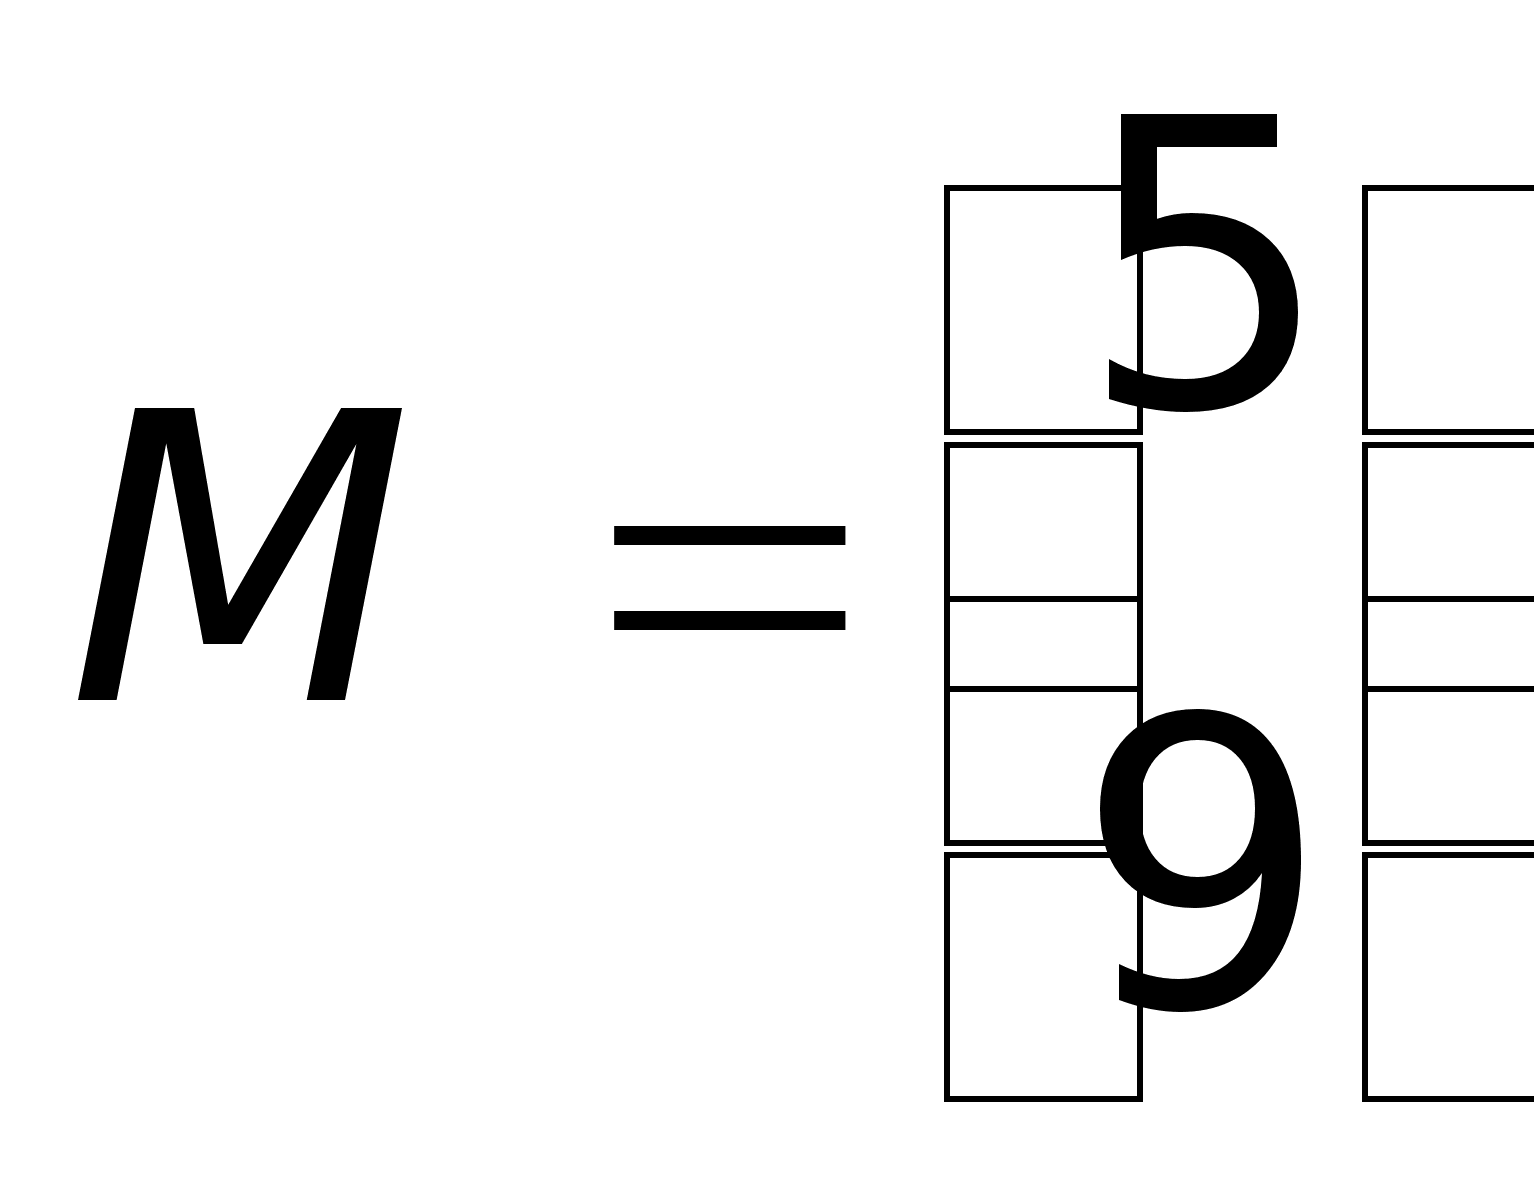
Пусть
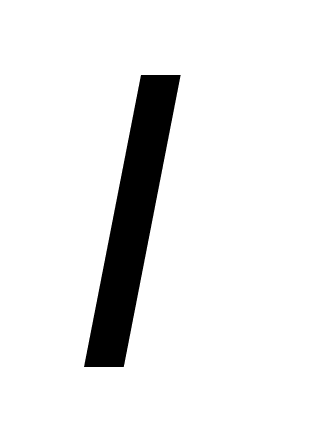 - двухмерный
вектор-столбец,
компоненты
которого равны
1, т.е.:
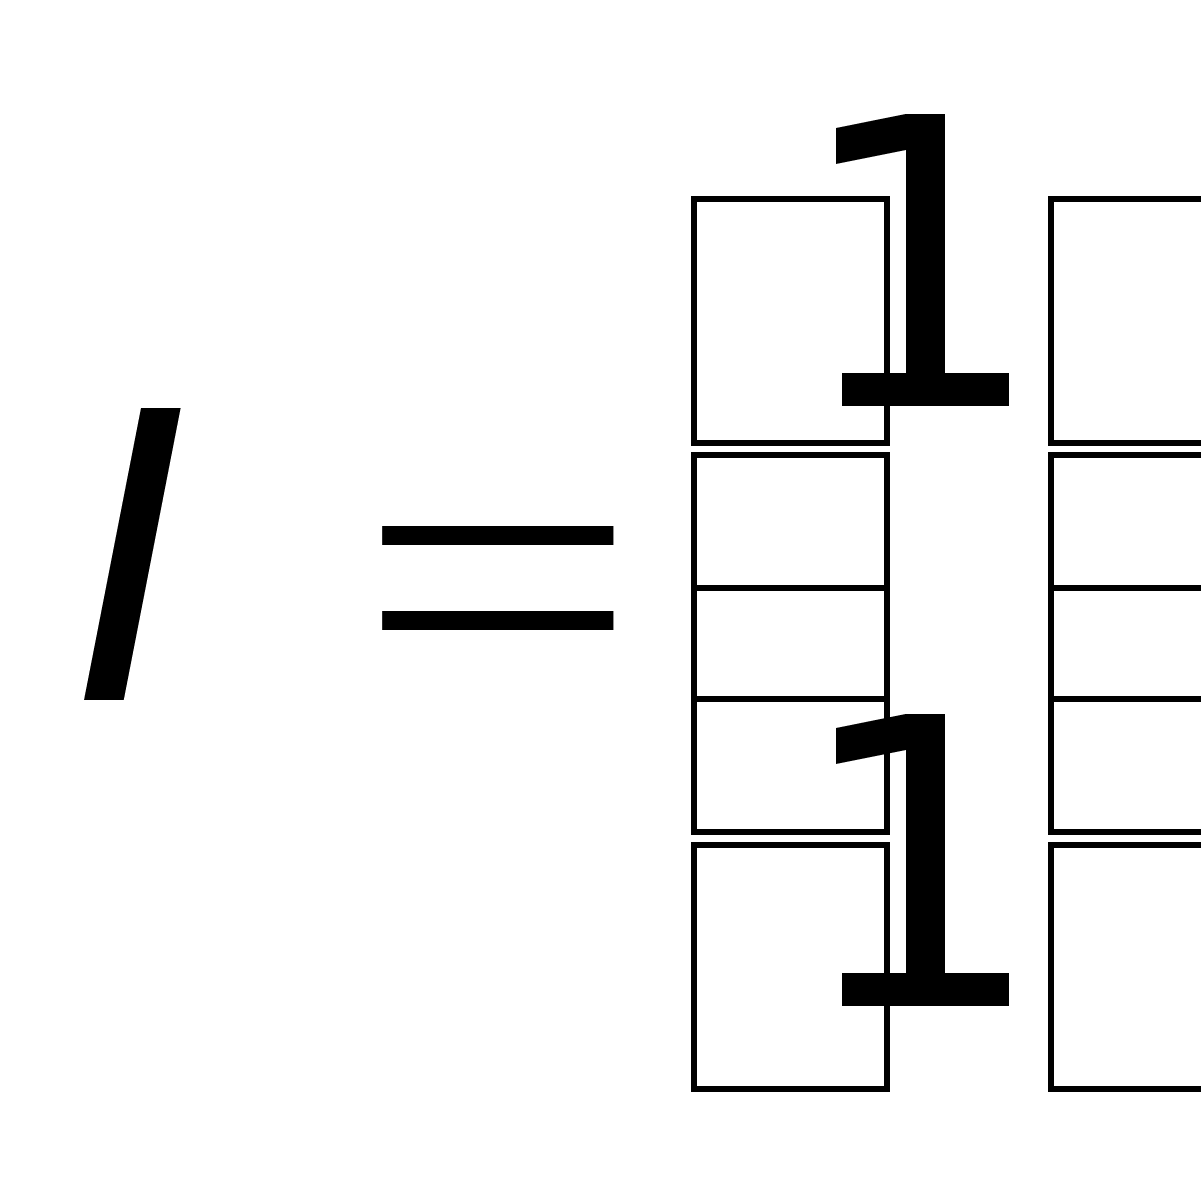
Тогда
значение
вектора-столбца
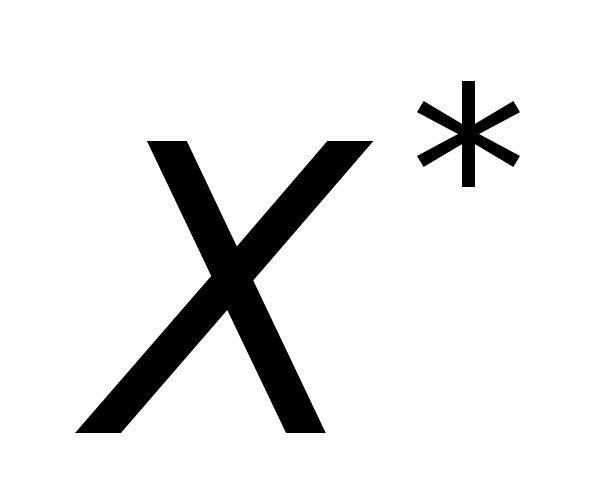 оптимальных
значений долей,
вложенных в
рисковую часть
портфеля ценных
бумаг:
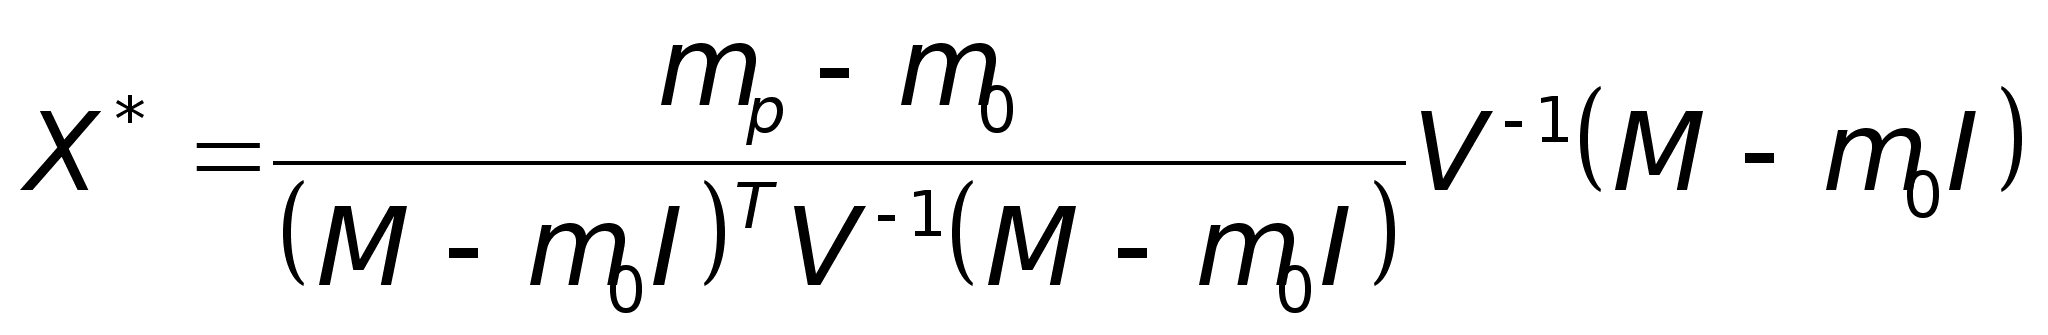
Где:
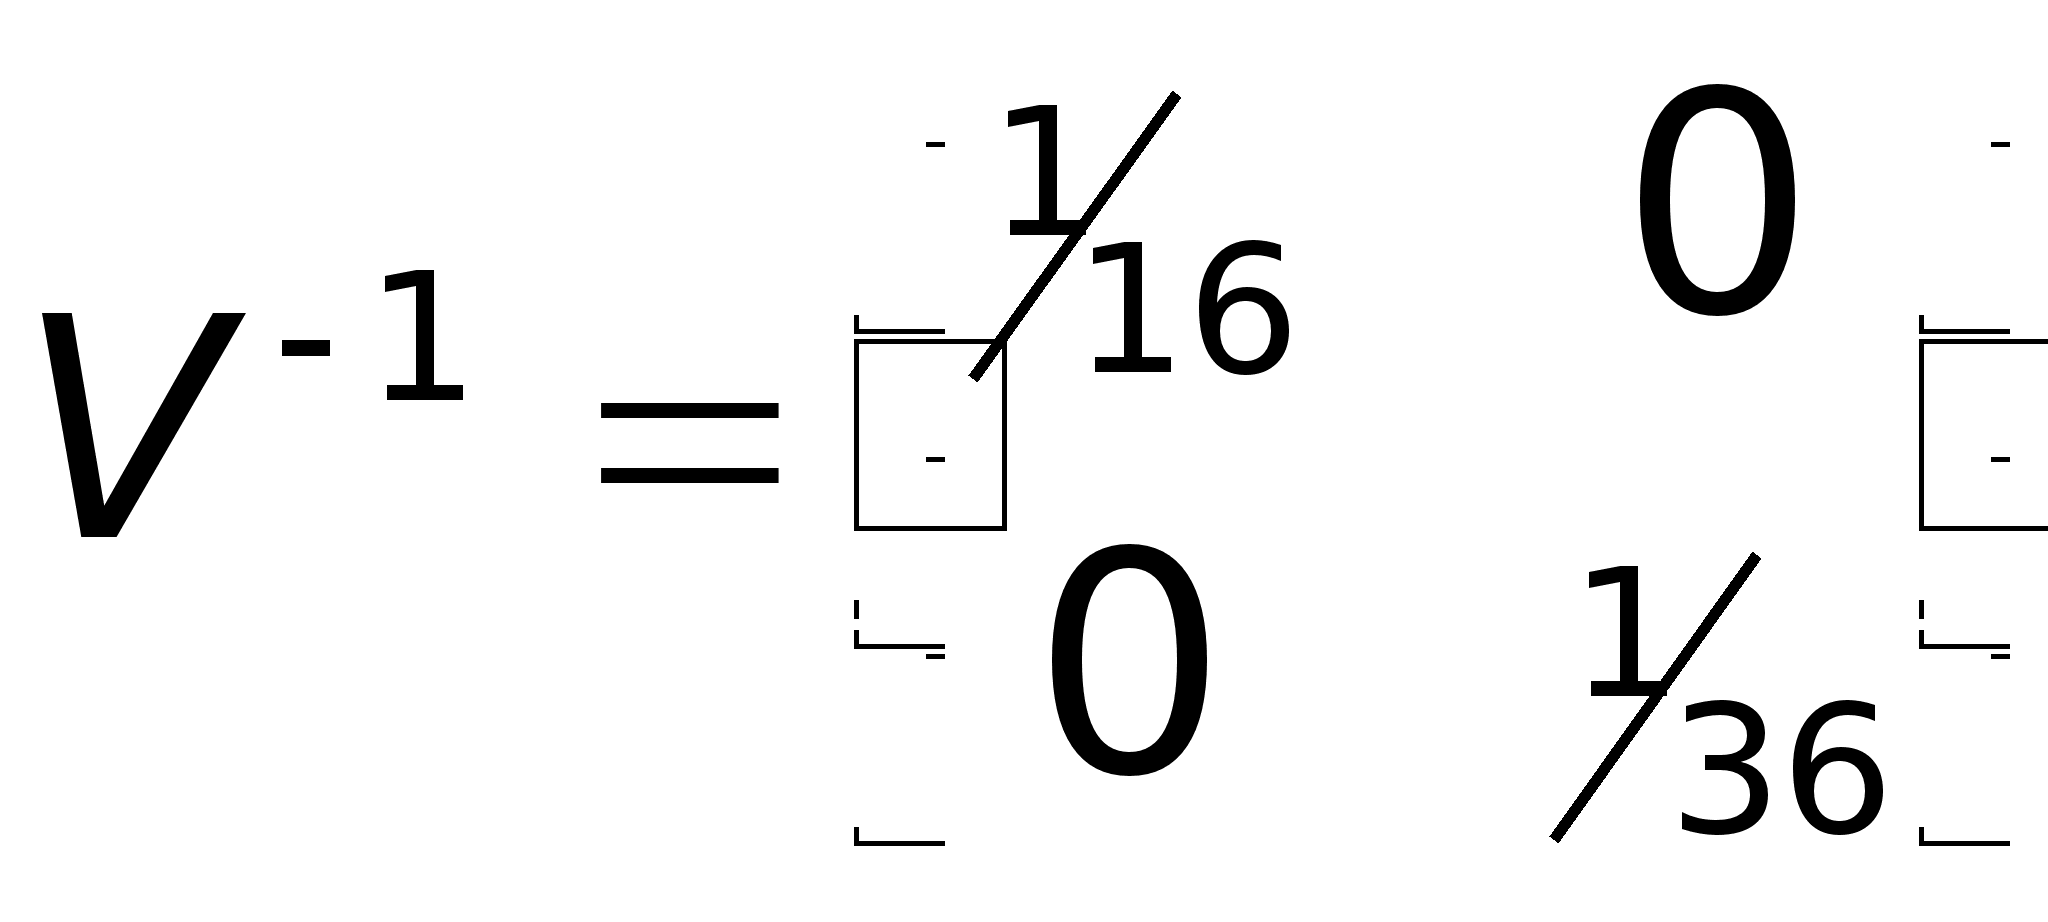
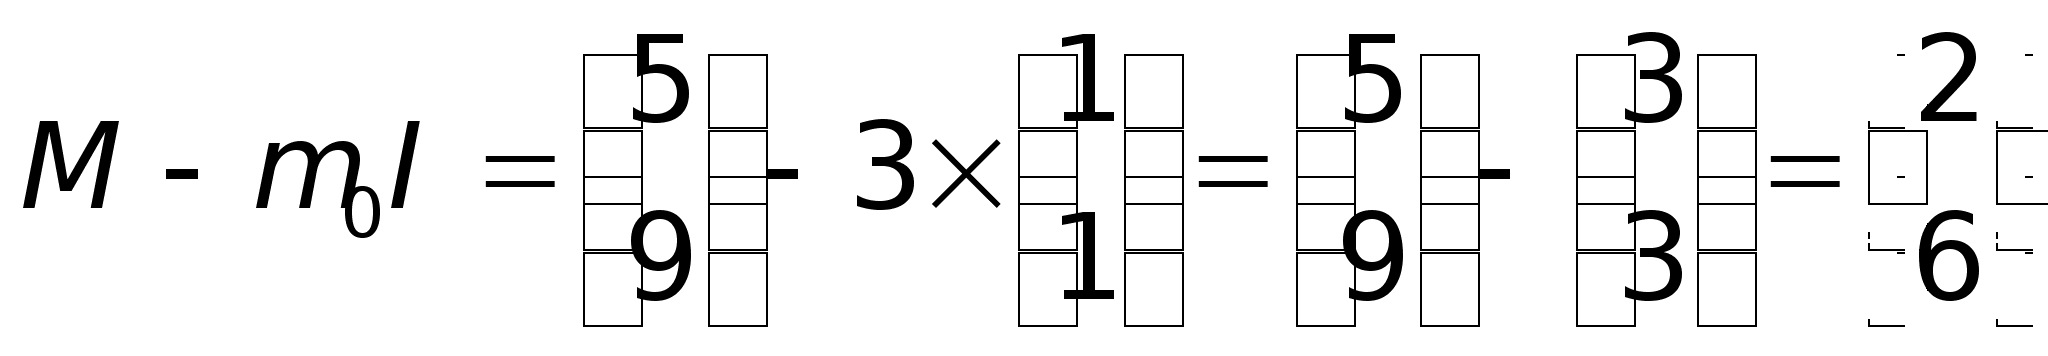
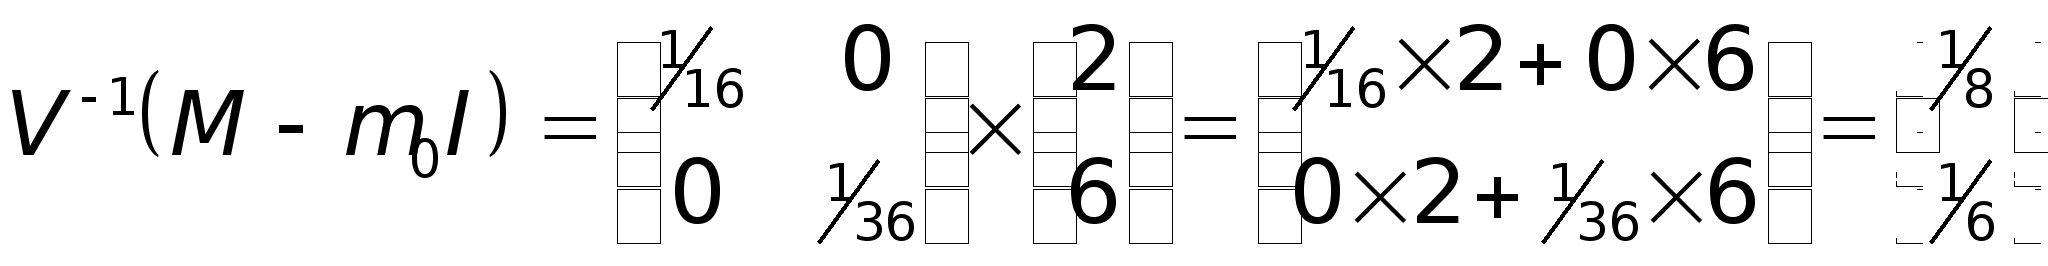
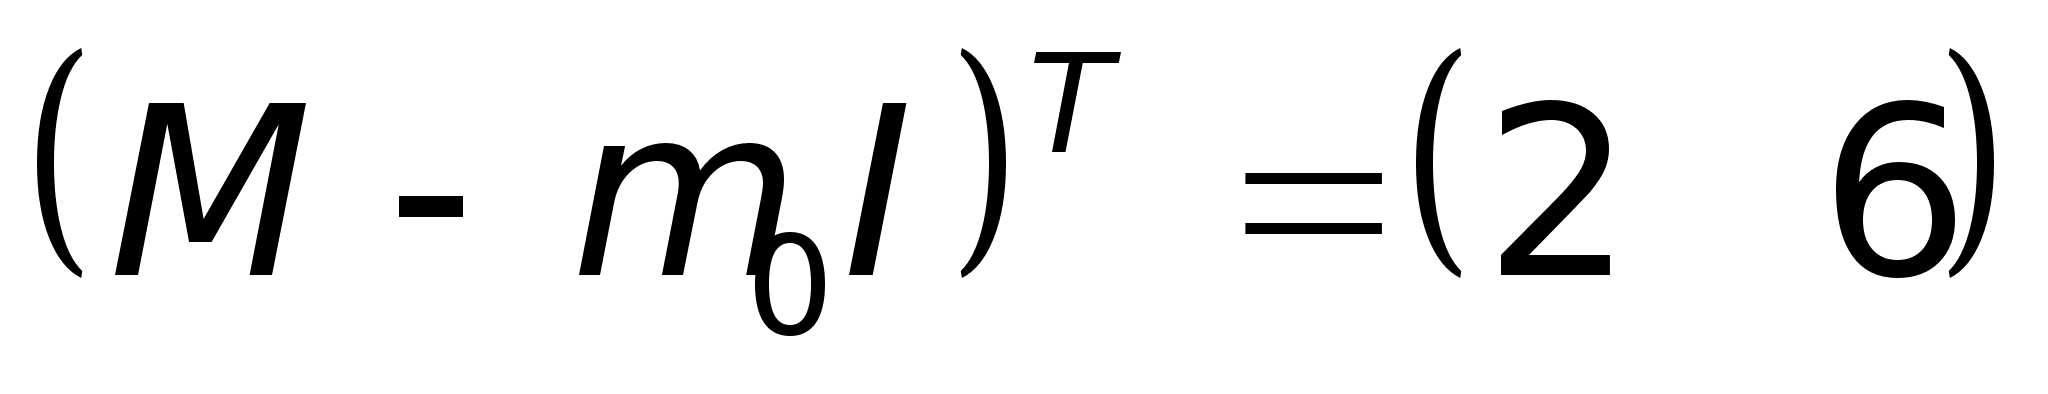
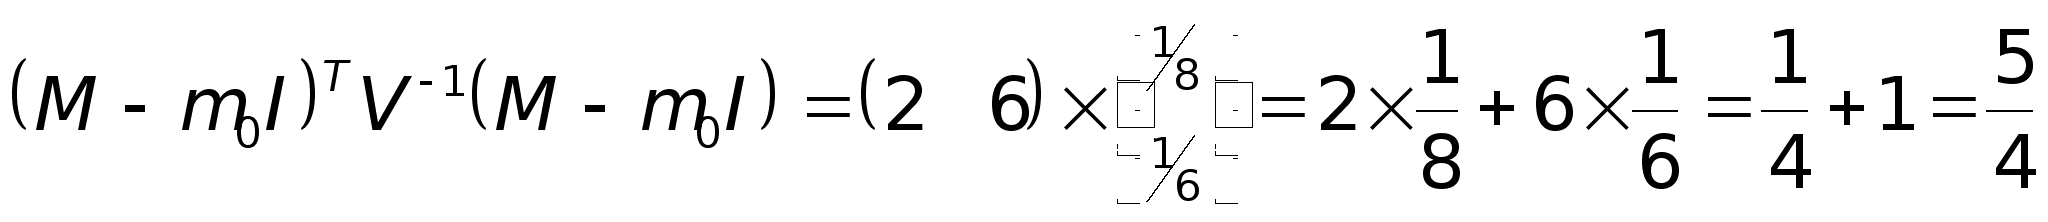
Т.е.:
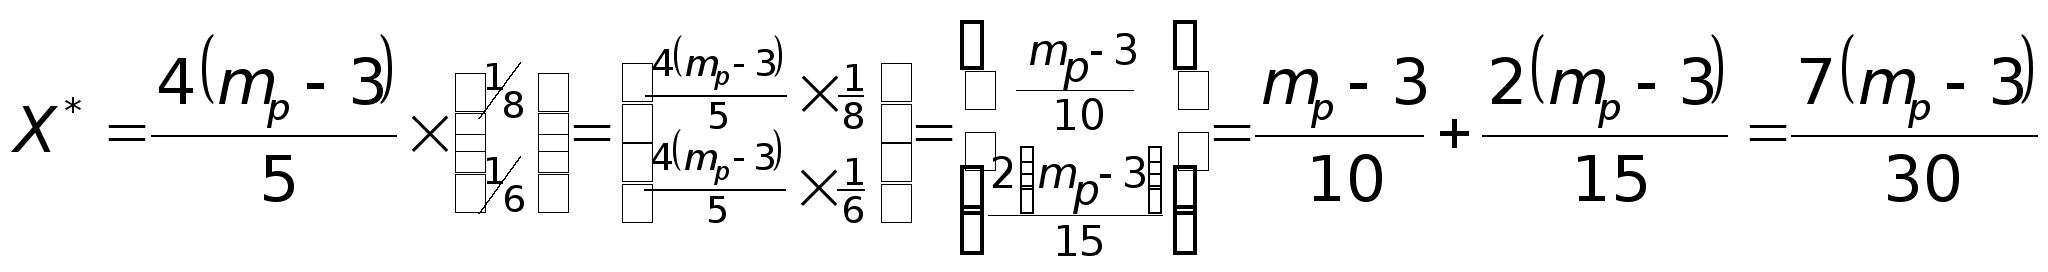
Таким образом, доли рисковых ценных бумаг в оптимальном портфеле:
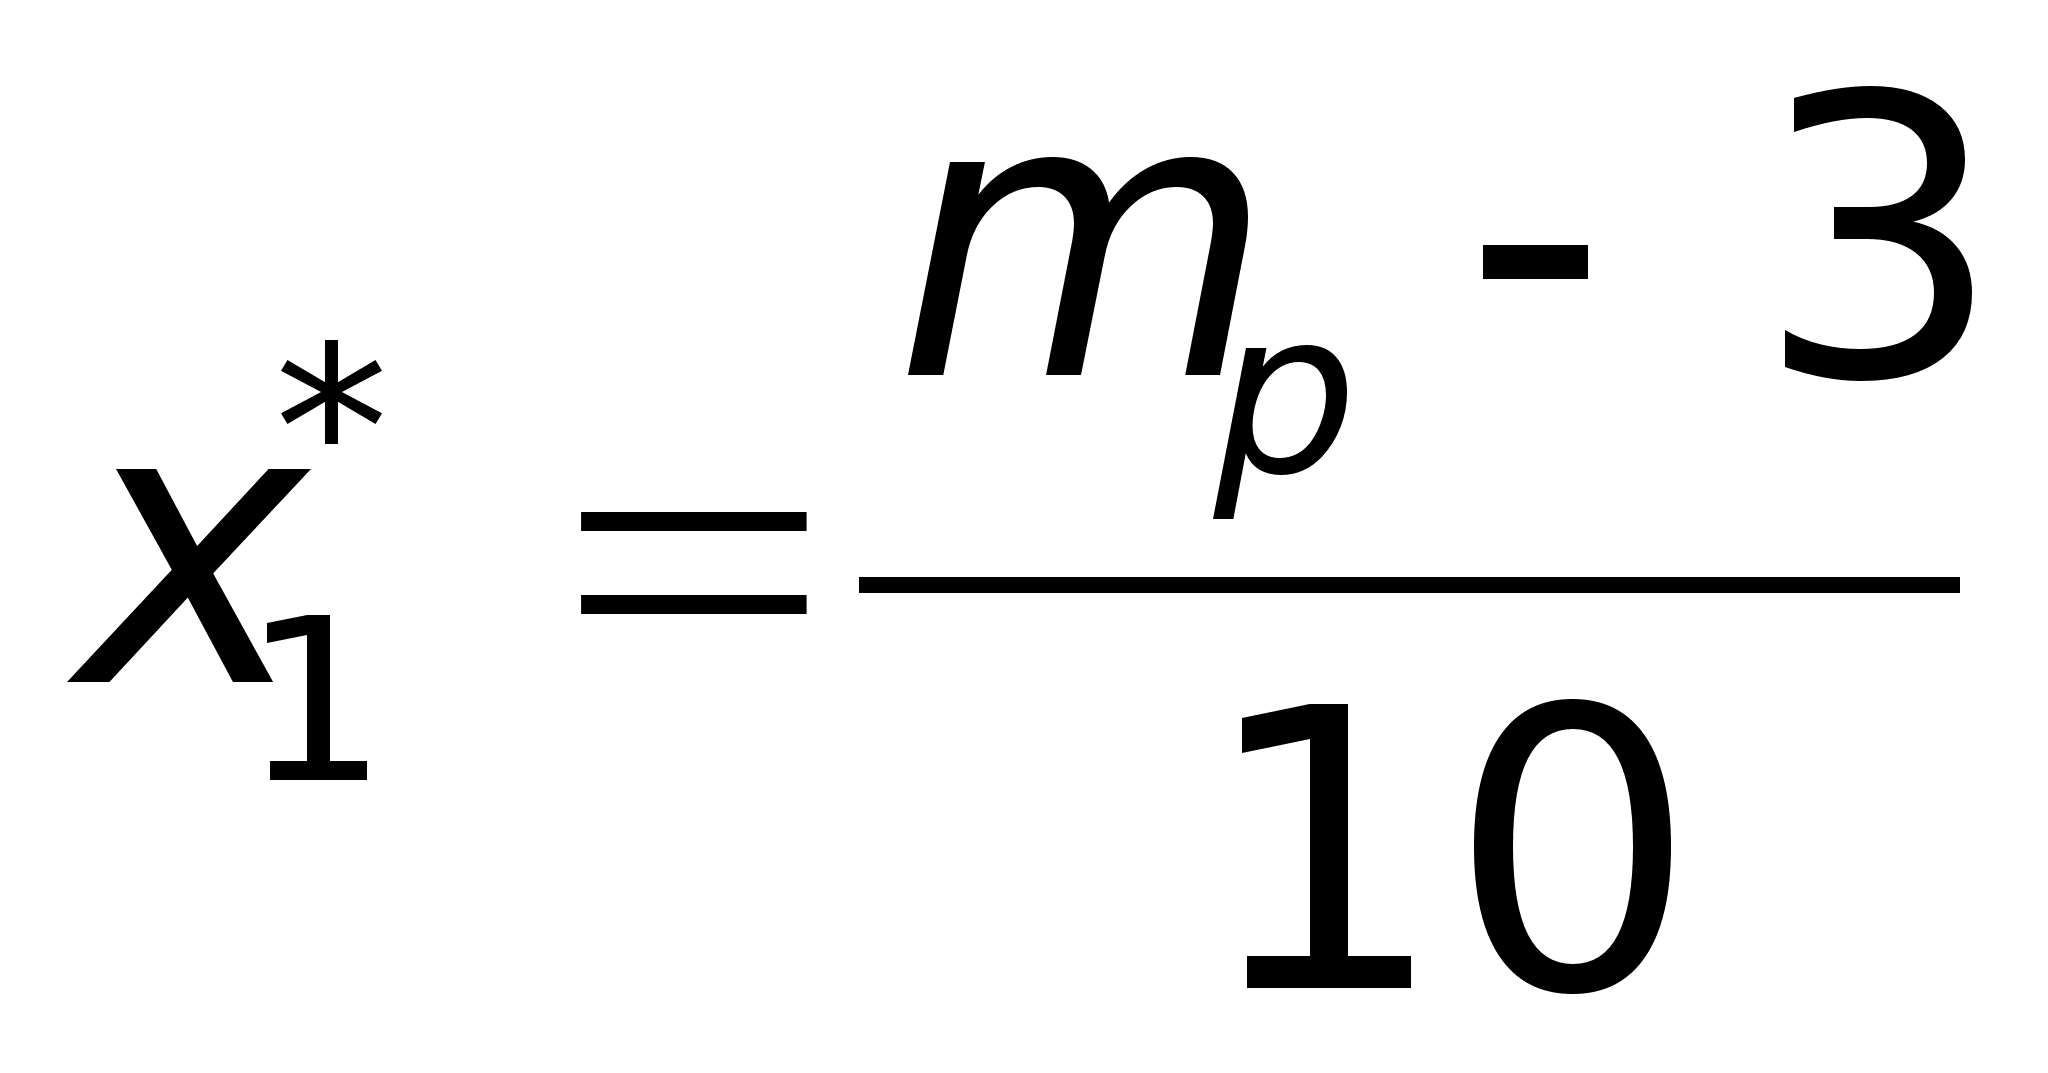 ,
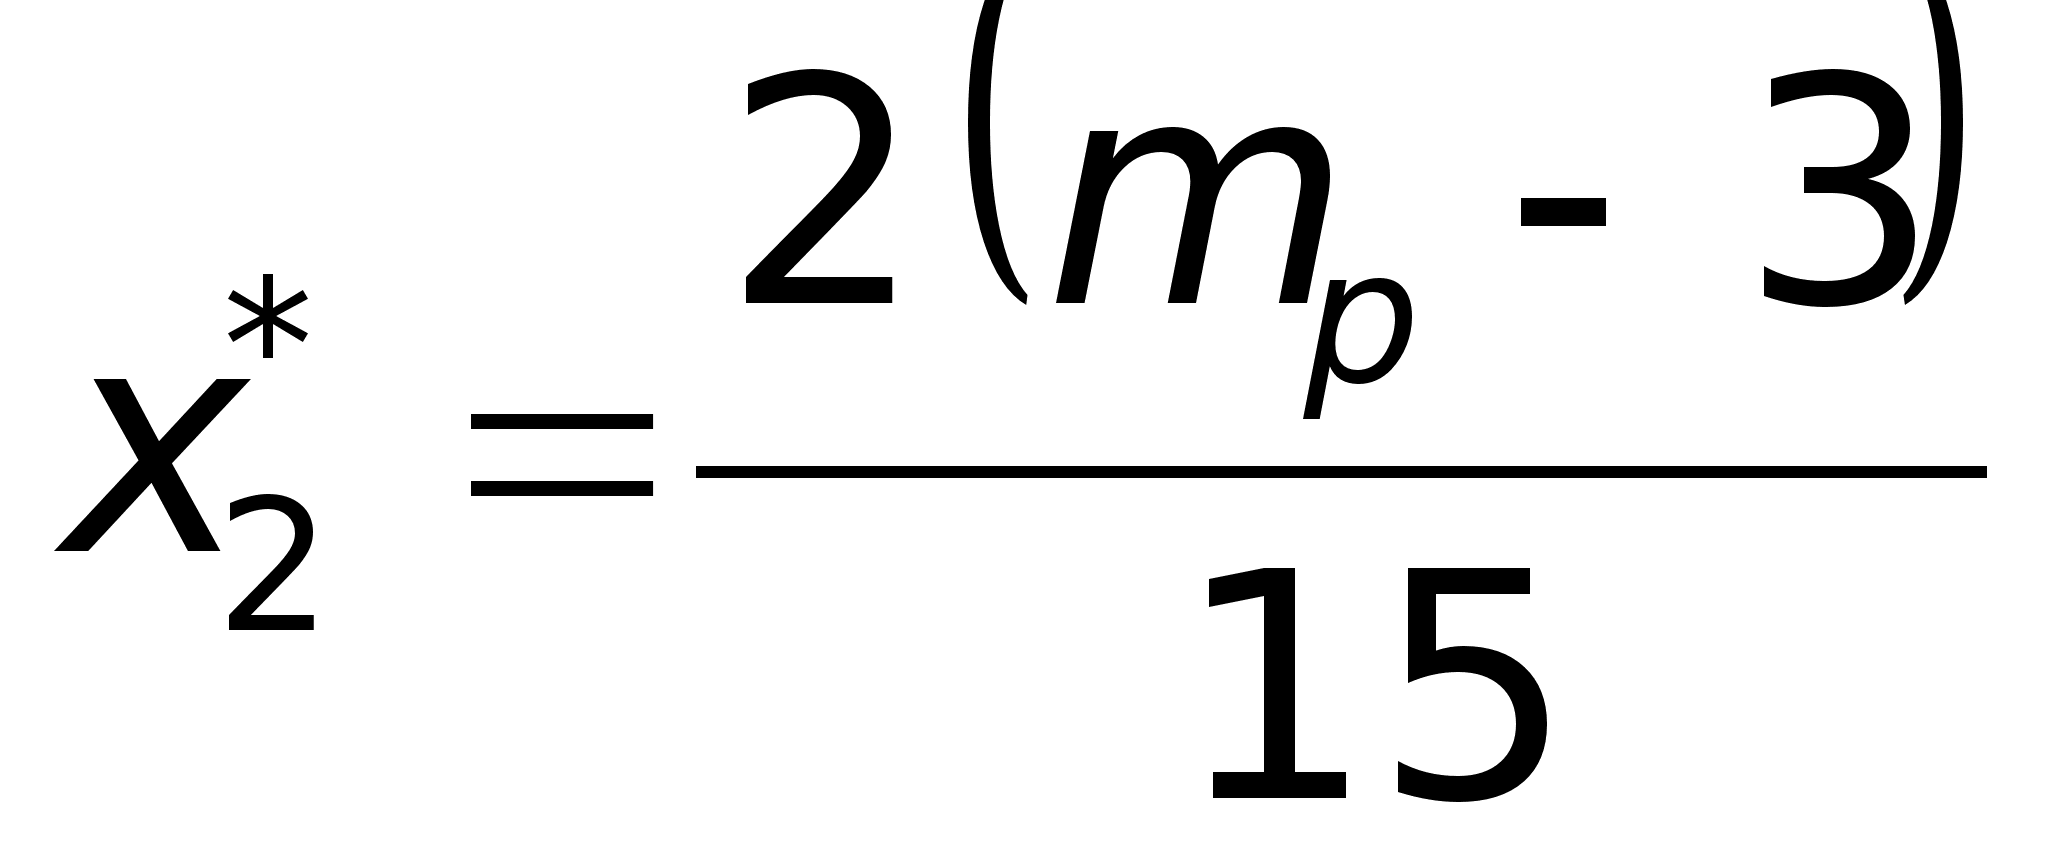
Следовательно, доля безрисковых ценных бумаг в оптимальном портфеле:
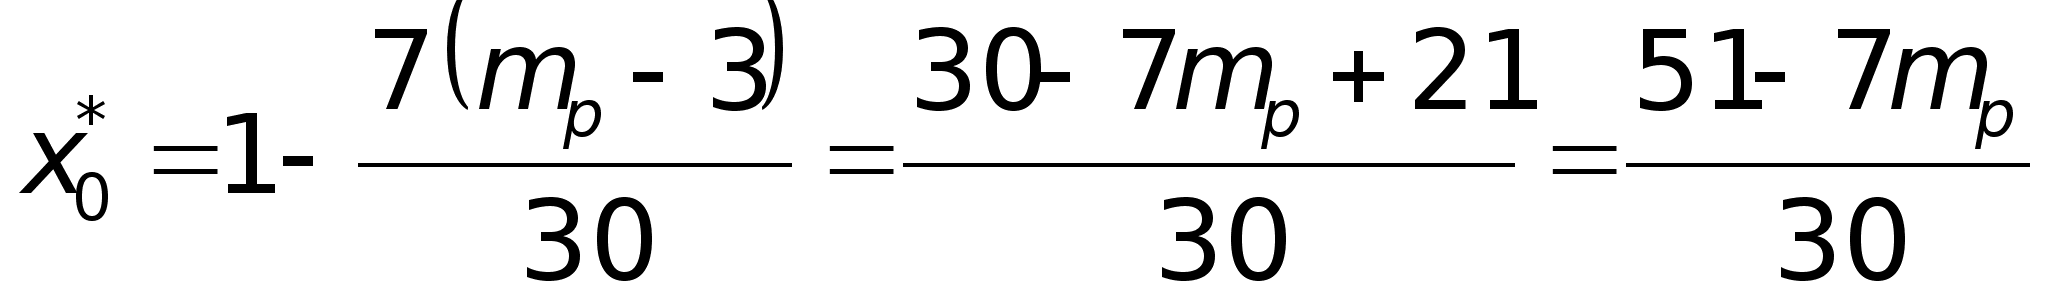
Т.к. необходимость
проведения
операции “short sale”
возникает,
когда
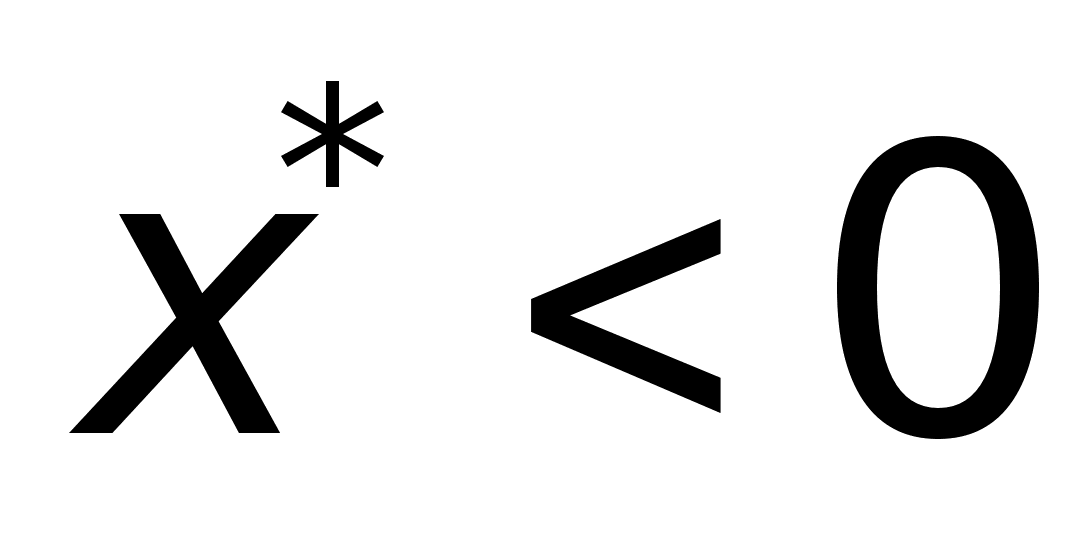 ,
то в данном
случае, необходимость
проведения
операции “short sale”
возникает,
когда
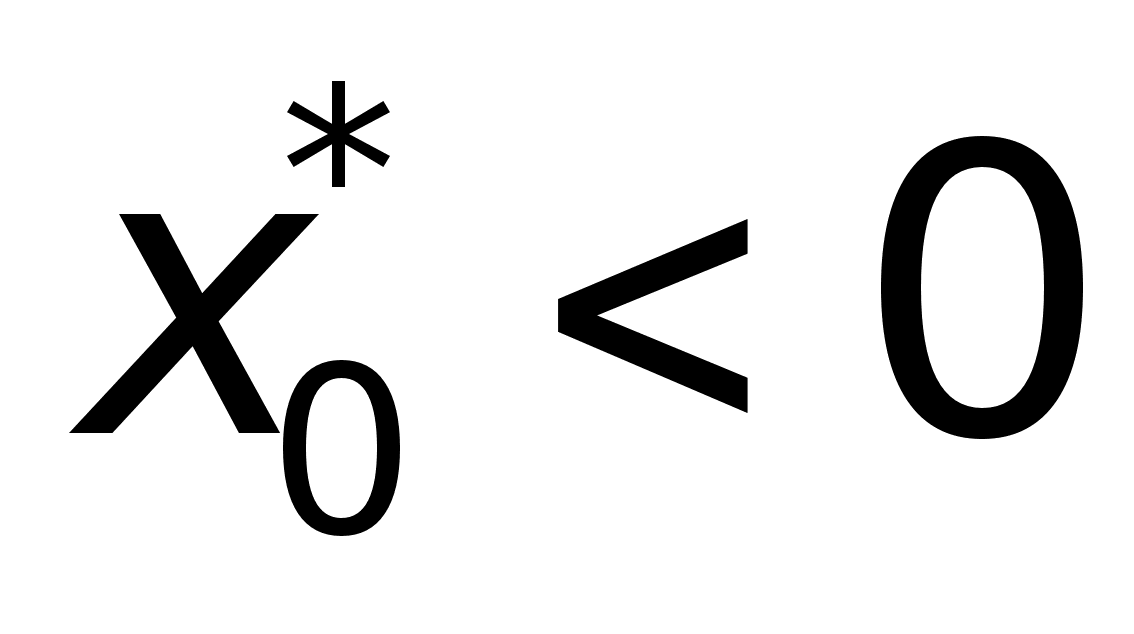 :
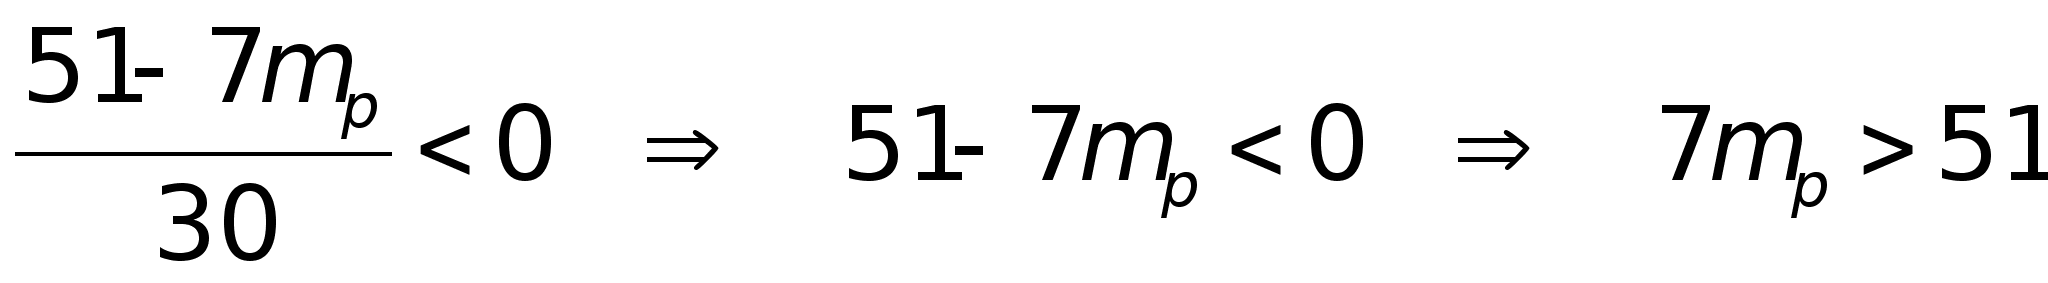 ,
т.е. когда
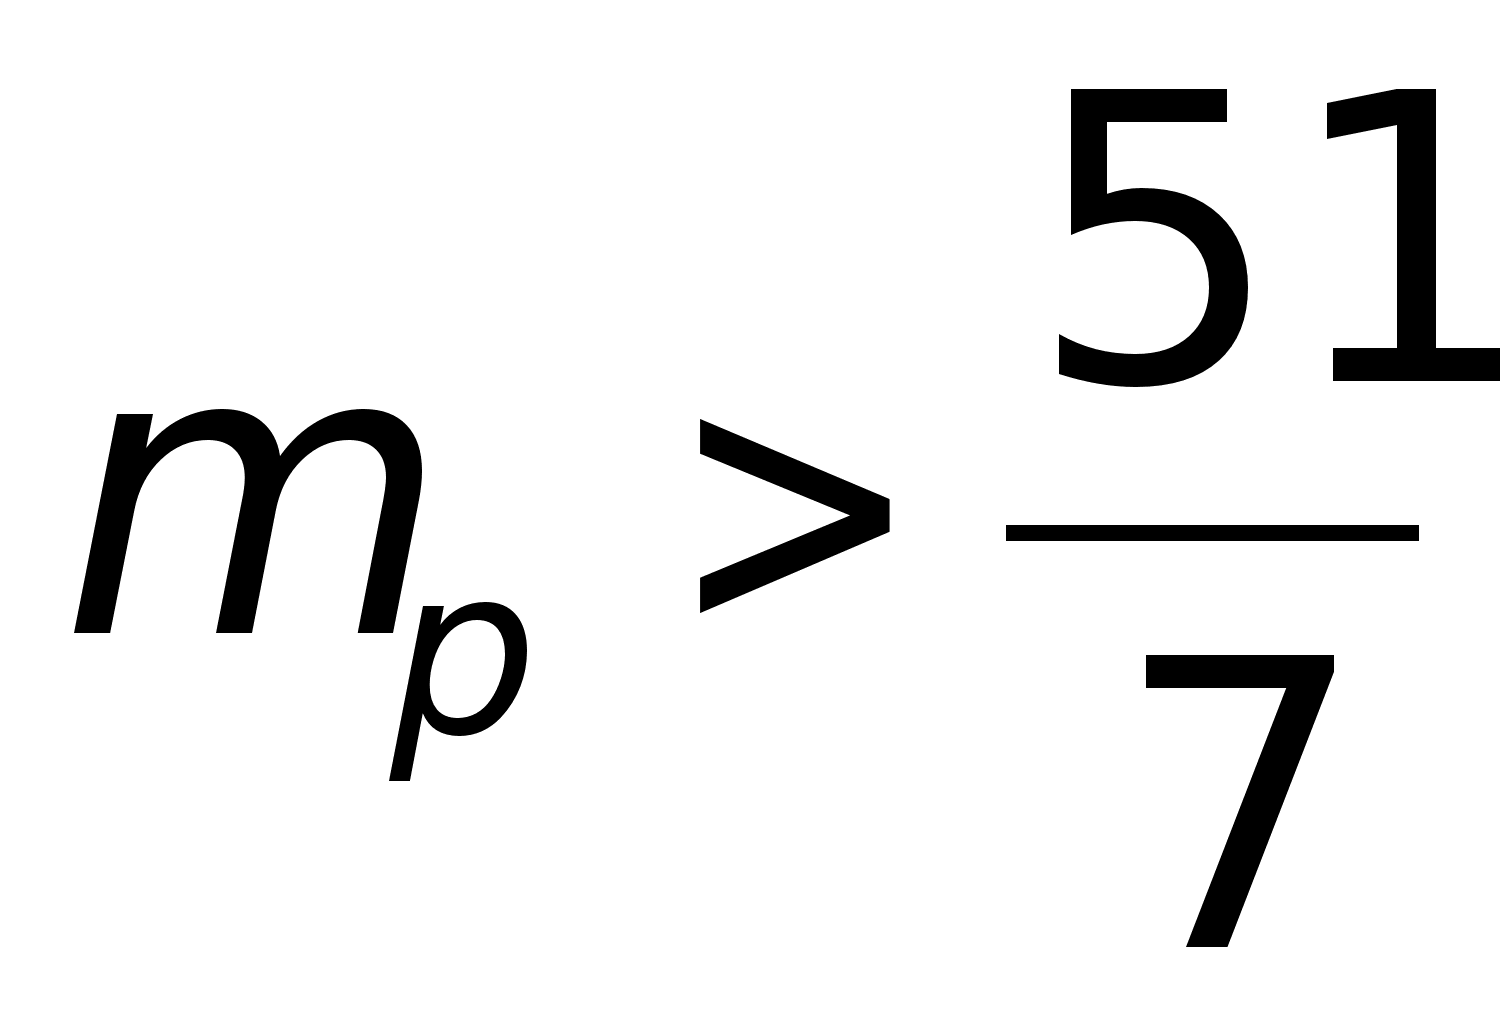 .