Прикладная математика
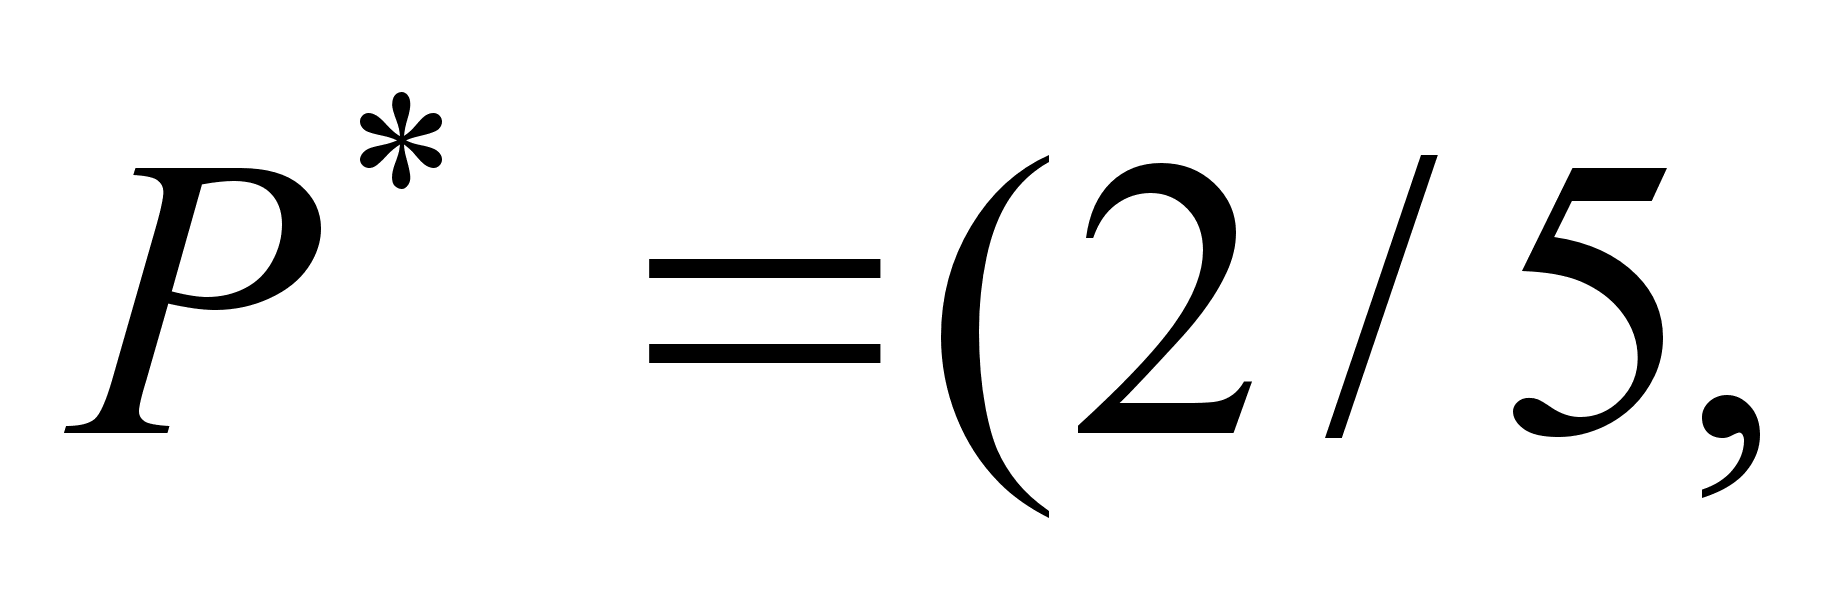 3,5), а Второй должен
использовать
2-ю чистую стратегию.
§12. Анализ доходности и риска финансовых операций
Финансовой называется операция, начальное и конечное состояния которой имеют денежную оценку и цель проведения которой заключается в максимизации дохода - разности между конечной и начальной оценками.
Почти всегда финансовые операции проводятся в условиях неопределенности и потому их результат невозможно предсказать заранее. Поэтому финансовые операции рискованны, т.е. при их проведении возможны как прибыль так и убыток (или не очень большая прибыль по сравнению с той, на что надеялись проводившие эту операцию).
Как оценить операцию с точки зрения ее доходности и риска?
Существует несколько разных способов. Наиболее распространенным является представление дохода операции как случайной величины и оценка риска операции как среднего квадратического отклонения этого случайного дохода.
Рассмотрим
какую-нибудь
операцию, доход
которой есть
случайная
величина Q. Средний
ожидаемый доход
Q
- это математическое
ожидание с.в.
Q:
 ,
где pi
есть вероятность
получить доход
qi. А
среднее квадратическое
отклонение
(СКО)
 - это мера разбросанности
возможных
значений дохода
вокруг среднего
ожидаемого
дохода. Вполне
разумно считать
количественной
мерой риска
операции и
обозначить
r. Напомним, что
дисперсия
D
36
[Q] = M [(Q - Q)2] = M [Q2] - Q2.Рассмотрим четыре операции Q1, Q2, Q3, Q,4. Найдем средние ожидаемые доходы Qi и риски ri операций.
Ряды распределения, средние ожидаемые доходы и риски:
|
Q1 |
: | 5 | 2 | 8 | 4 |
Q1 = 29/6 4.81 |
r1 1.77 |
| 1/2 | 1/6 | 1/6 | 1/6 | ||||
|
Q2 |
: | 2 | 3 | 4 | 12 |
Q2 = 25/6 4.16 |
r2 3.57 |
| 1/2 | 1/6 | 1/6 | 1/6 | ||||
|
Q3 |
: | 8 | 5 | 3 | 10 |
Q3 = 7 |
r3 2.30 |
| 1/2 | 1/6 | 1/6 | 1/6 | ||||
|
Q4 |
: | 1 | 4 | 2 | 8 |
Q4 = 17/6 2.81 |
r4 2.54 |
| 1/2 | 1/6 | 1/6 | 1/6 |
Напомним, как находить Q и r.
Q1 = qipi = 5*1/2+2*1/6+8*1/6+4*1/6=29/6
j
r 1
= M [Q21
] - (Q1)2;
M [Q21]
= 25*1/2+4*1/6+64*1/6+16*1/6=159/6;
Q21
= 841/36; D [Q1] =
(159*6-841)/36 = 113/36;
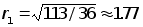
Н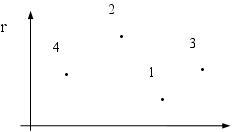 анесем
средние ожидаемые
доходы Q
и риски r на
плоскость -
доход откладываем
по горизонтали,
а риски по вертикали
(см. рис.):
П
Q
олучили 4 точки. Чем правее точка (Q, r), тем более доходная операция, чем точка выше - тем более она рисковая. Значит, нужно выбирать точку правее и ниже. Точка (Q, r) доминирует точку (Q, r) если Q Q и r r. В нашем случае 1-я операция доминирует 2-ю, 3-я доминирует 2-ю и 3-я доминирует 4-ю. Но 1-я и 3-я операции несравнимы - доходность 3-й больше, но и риск ее тоже больше.Точка, не доминируемая никакой другой называется оптимальной по Парето, а множество всех таких точек называется множеством оптимальности по Парето. Легко видеть, что если из рассмотренных операций надо выбирать лучшую, то ее обязательно надо выбрать из операций, оптимальных по Парето.
Для нахождения лучшей операции иногда применяют подходящую взвешивающую формулу, которая для пар (Q, r) дает одно число, по которому и определяют лучшую операцию. Например, пусть взвешивающая формула есть (Q)= 2Q - r . Тогда получаем:
(Q1)= 2*4.81-1.77 = 7.85; (Q2)= 4.75; (Q3)= 11.70; (Q4)= 3.08
Видно, что 3-я операция - лучшая, а 4-я - худшая.
§
37
13. Задача формирования оптимальногопортфеля ценных бумаг.
На финансовом рынке обращается, как правило, множество ценных бумаг: государственные ценные бумаги, акции частных фирм, векселя и т.п. Ценная бумага удостоверяет возможность получения некоторого дохода. В общем случае владелец получит некоторый случайный доход.
Из характеристик ценных бумаг наиболее значимы две: эффективность и рискованность. Эффективность E есть некоторый обобщенный показатель дохода или прибыли. Будем считать E случайной величиной, ее математическое ожидание есть mЕ.
При
исследовании
финансового
рынка дисперсию
обычно называют
вариацией V и
рискованность
обычно отождествляется
со Средним
Квадратическим
Отклонением.
Таким образом,
V=D[E]= M[( E- mЕ
)2 ] и
= .
Рассмотрим общую задачу распределения капитала, который участник рынка хочет потратить на покупку ценных бумаг, по различным видам ценных бумаг.
Пусть
xi - доля
капитала, потраченная
на закупку
ценных бумаг
i-го вида. Пусть
Ei -
эффективность
(можно считать,
доход за некоторый
период времени)
ценных бумаг
i-го вида, стоящих
одну денежную
единицу. Через
Vij будем
обозначать
ковариацию
ценных бумаг
i-го и j -го видов
(или корреляционный
момент Kij).
Пусть mi
- математическое
ожидание
эффективности
Ei и i
=
 ,
где Vii
- вариация или
дисперсия этой
эффективности
Ei . Рискованность
ценной бумаги
i-го вида отождествим
со средним
квадратическим
отклонением
i.
Набор
ценных бумаг,
находящихся
у участника
рынка, называется
его портфелем.
Эффективность
портфеля ( в
простейшем
случае это
доход, приносимый
ценными бумагами
портфеля за
какой-нибудь
промежуток
времени), вообще
говоря, есть
случайная
величина, обозначим
ее через Ep,
тогда ожидаемое
значение этой
эффективности
mp =M[Ep]= .
Дисперсия
портфеля есть
D[Ep ]=
 .
Величина
 может быть
названа риском
портфеля. Обычно
D[Ep] обозначается
Vp. Итак,
мы выразили
эффективность
и риск портфеля
через эффективности
составляющих
его ценных
бумаг и их
ковариации.
Каждый владелец портфеля ценных бумаг сталкивается с дилеммой: хочется иметь эффективность побольше, а риск поменьше. Однако поскольку "нельзя поймать двух зайцев сразу", необходимо сделать определенный выбор между эффективностью и риском.
Математическая формализация задачи формирования оптимального
портфеля такова:
Найти xi, минимизирующие вариацию эффективности портфеля
Vp =
,
при условии, что обеспечивается заданное значение ожидаемой
эффективности портфеля mp, т.е.
mp
=.
поскольку xi - доли, то в сумме они должны составлять единицу:
 =1
.
38
Решение (оптимальное) этой задачи обозначим *. Если x*i >0 , то это означает рекомендацию вложить долю x*i наличного капитала в ценные бумаги i-го вида. Если же x*i <0 , то содержательно это означает провести операцию "short sale". Если такие операции невозможны, значит необходимо ввести ограничения xi 0 . Что такое операция "short sale" ?Если x*i < 0 , то инвестор, формирующий портфель, обязуется через какое-то время поставить ценные бумаги i-го вида (вместе с доходом, какой они бы принесли их владельцу за это время). За это сейчас он получает их денежный эквивалент. На эти деньги он покупает более доходные ценные бумаги и получает по ним доход и оказывается в выигрыше!
Если на рынке есть безрисковые бумаги (к таким можно с некоторой натяжкой отнести государственные ценные бумаги), то решение задачи об оптимальном портфеле сильно упрощается и приобретает замечательное новое качество.
Пусть m0 - эффективность безрисковых бумаг, а x0 - доля капитала в них вложенного. Пусть mr - средняя ожидаемая эффективность и Vr, r - вариация (дисперсия), СКО эффективности рисковой части портфеля, в рисковую часть портфеля вложено (1-x0) часть всего капитала. Тогда ожидаемая эффективность всего портфеля mp =x0 m0 +(1-x0 )mr, вариация портфеля Vp =(1-x0 )2 Vr и риск портфеля p =(1-x0 ) r (считается, что безрисковые бумаги некоррелированы с остальными). Исключая x0, получим
mp = m0 +p (m -m0 )/ r ,
т.е. ожидаемая эффективность портфеля линейно зависит от его риска.
Рассмотрим задачу об оптимальном портфеле в этом случае. Рисковые виды ценных бумаг будем нумеровать числами от 1 до n .
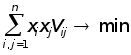
x0
m0 +
 = mp
x0
+
 = 1
Изложим теперь окончательное решение этой задачи.
Пусть V - матрица ковариаций рисковых видов ценных бумаг, X=(xi), M=(mi) - векторы-столбцы долей xi капитала, вкладываемых в i-й вид рисковых ценных бумаг и ожидаемых эффективностей этого вида, i=1,.., n. Пусть также I - n-мерный вектор-столбец, компоненты которого есть 1. Тогда оптимальное значение долей xi есть
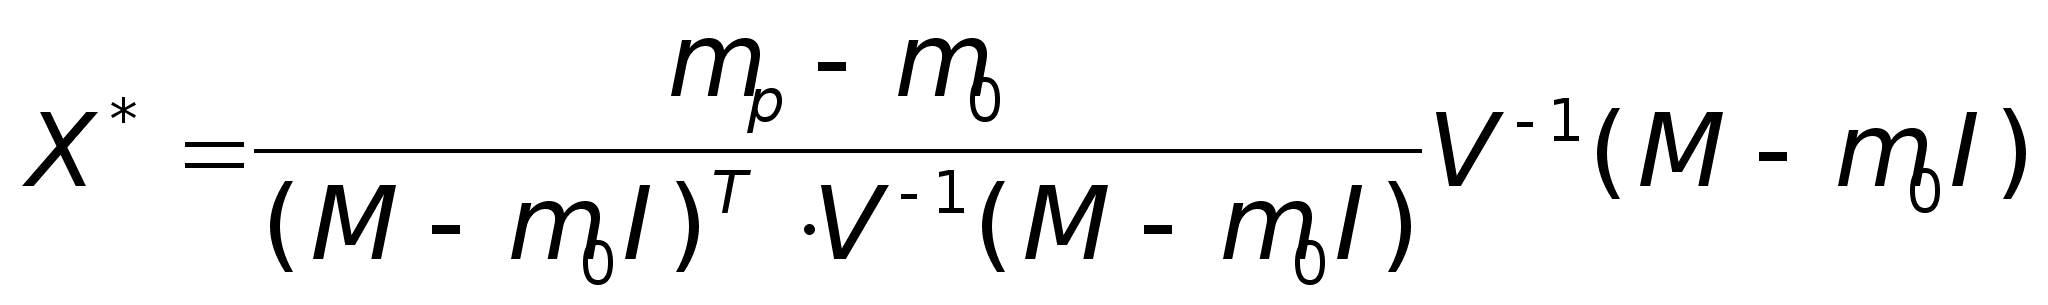 .
Здесь V-1 - матрица, обратная к V . В числителе дроби стоит число, в знаменателе, если выполнить все действия (верхний индекс Т означает транспонирование вектора-столбца), тоже получится число, причем константа, определяемая рынком и не зависящая от инвестора, V-1(M-m0I) - вектор-столбец размерности n . Видно, что этот вектор не зависит от эффективности портфеля mp. Таким образом, вектор долей рисковых видов ценных бумаг пропорциональный этому вектору также не зависит от mp. Следовательно, структура рисковой части портфеля не зависит от mp. Однако сумма компонент вектора X* зависит от mp, именно, компоненты вектора X* пропорционально увеличиваются с ростом mp, поэтому доля x0 безрисковых вложений будет при этом сокращаться.
39
Пример. Сформировать оптимальный портфель заданной эффективности из трех видов ценных бумаг: безрисковых эффективности 2 и некоррелированных рисковых ожидаемой эффективности 4 и 10 и рисками 2 и 4 . Как устроена рисковая часть оптимального портфеля? При какой ожидаемой эффективности портфеля возникает необходимость в операции "short sale" и с какими ценными бумагами? Решение.
Итак, m0 =2,
M= ,
V=
 .
Зададимся
эффективностью
портфеля mp.
Теперь надо
найти обратную
матрицу к матрице
V . Это просто:
V-1 =
 .
Вычислим
знаменатель:
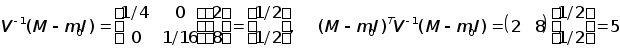 .
Итак,
вектор долей
рисковых бумаг
есть X*
=((mз-2)/5) .
Таким
образом, рисковые
доли должны
быть одинаковы
и каждая из них
равна (mз-2)/10
. Следовательно,
x*0
=1-(mр-2)/5
. Понятно, что
необходимость
в операции
"short sale" возникнет,
если x*0
< 0, т.е. когда mр
> 7 .
Можно
доказать, что
риск оптимального
портфеля в
зависимости
от его доходности
при наличии
безрисковых
бумаг равен
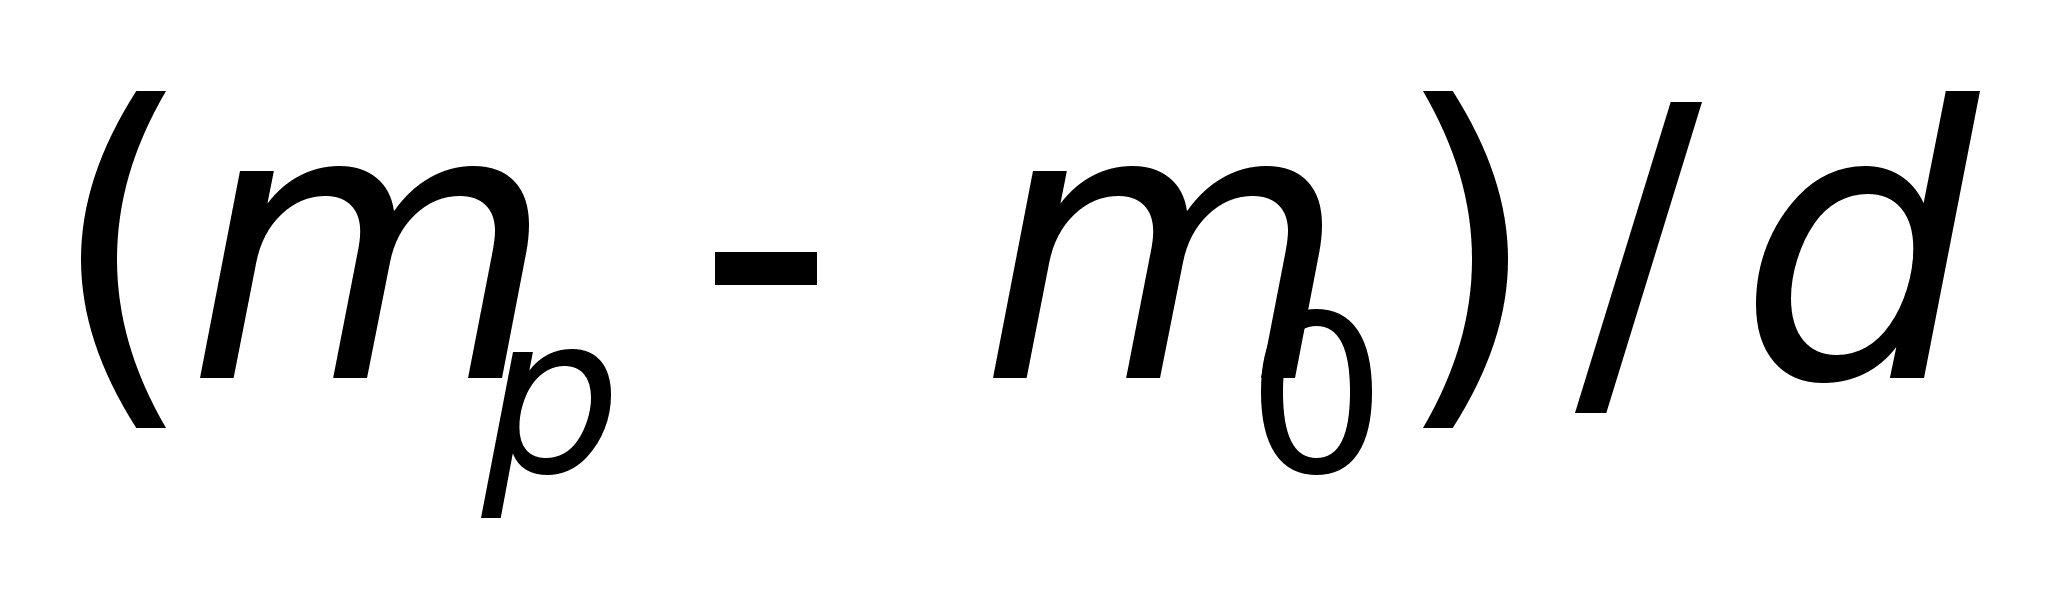 ,
где
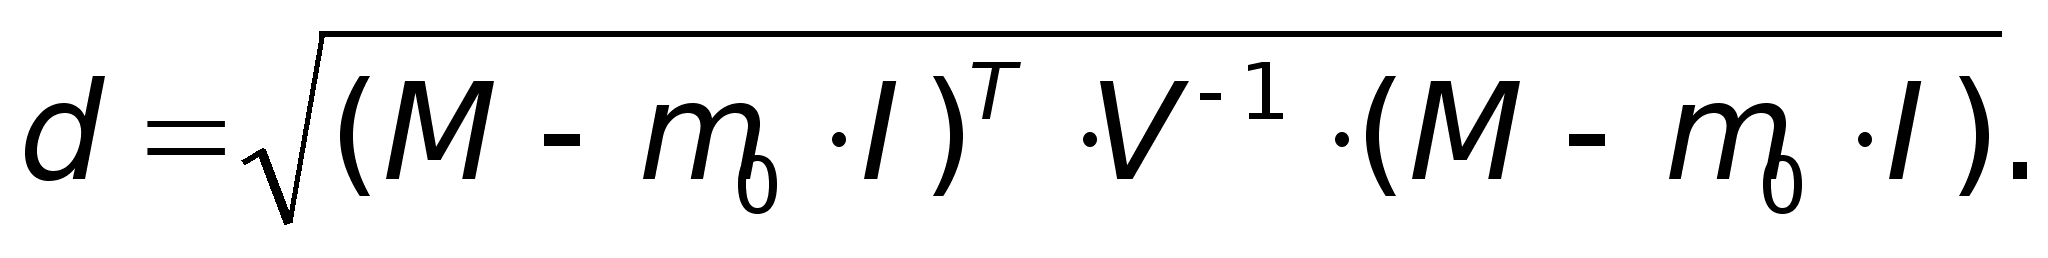
Постановку задачи формирования оптимального портфеля (1) можно словами сформулировать так:
Сформировать портфель минимального риска из всех имеющих эффективность не менее заданной.
Но столь
же естественна
и задача формирования
портфеля максимальной
эффективности
из всех имеющих
риск не более
заданного, т.е.
найти
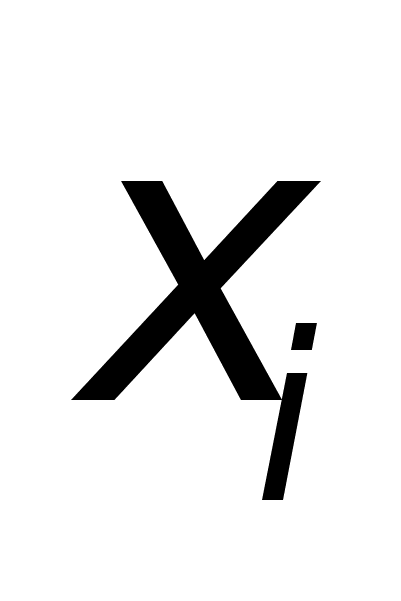 ,
максимизирующие
ожидаемую
эффективность
портфеля
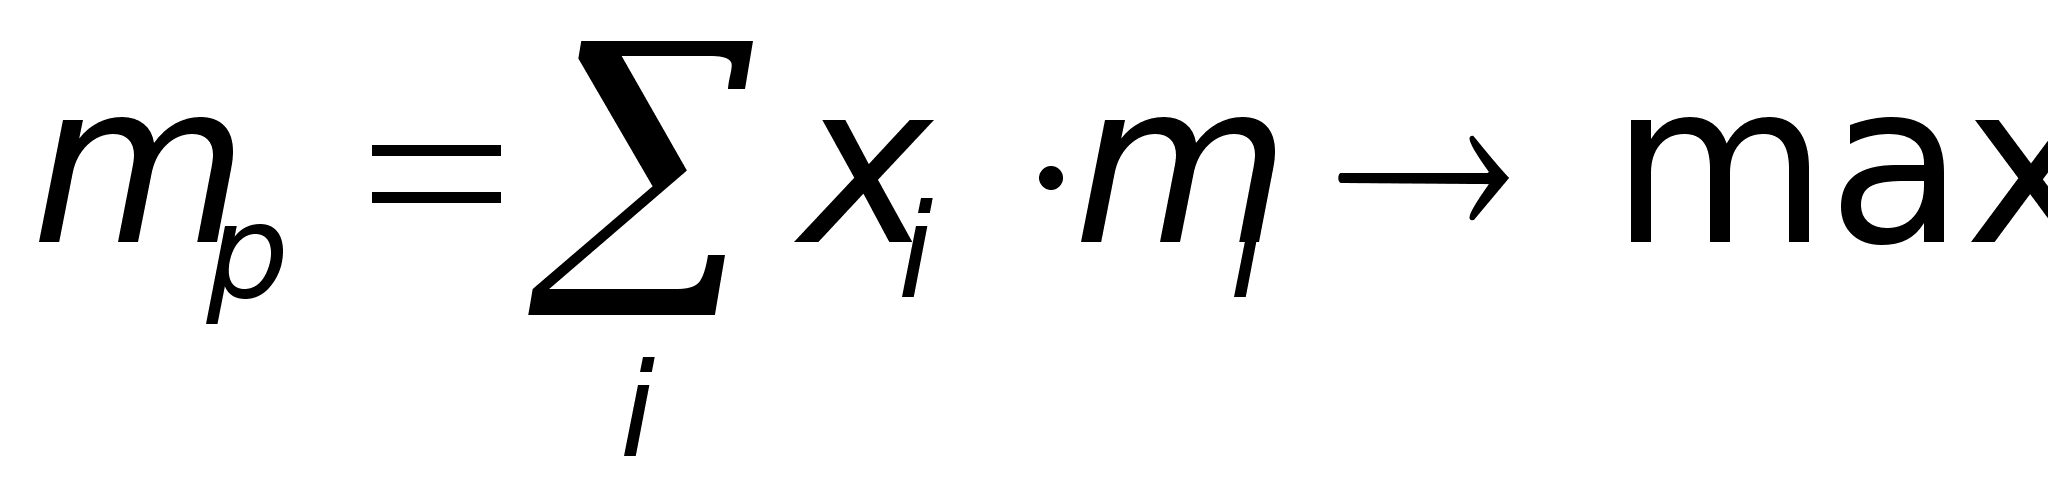
при условии, что обеспечивается значение риска портфеля не более заданного, т.е.
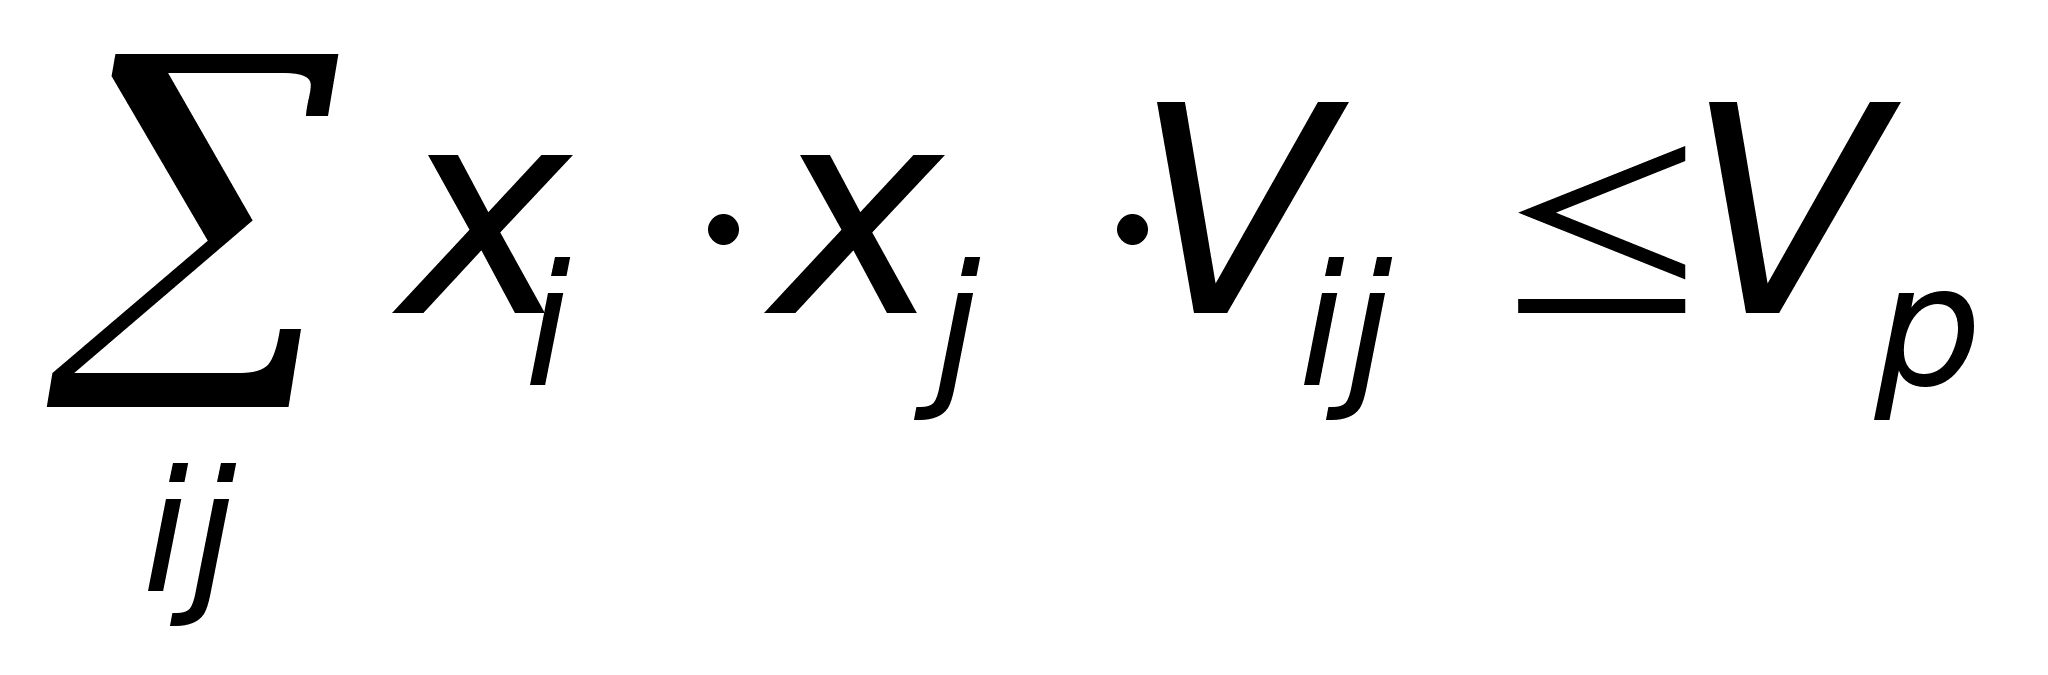
поскольку
–
доли, то в сумме
они должны
составлять
единицу:
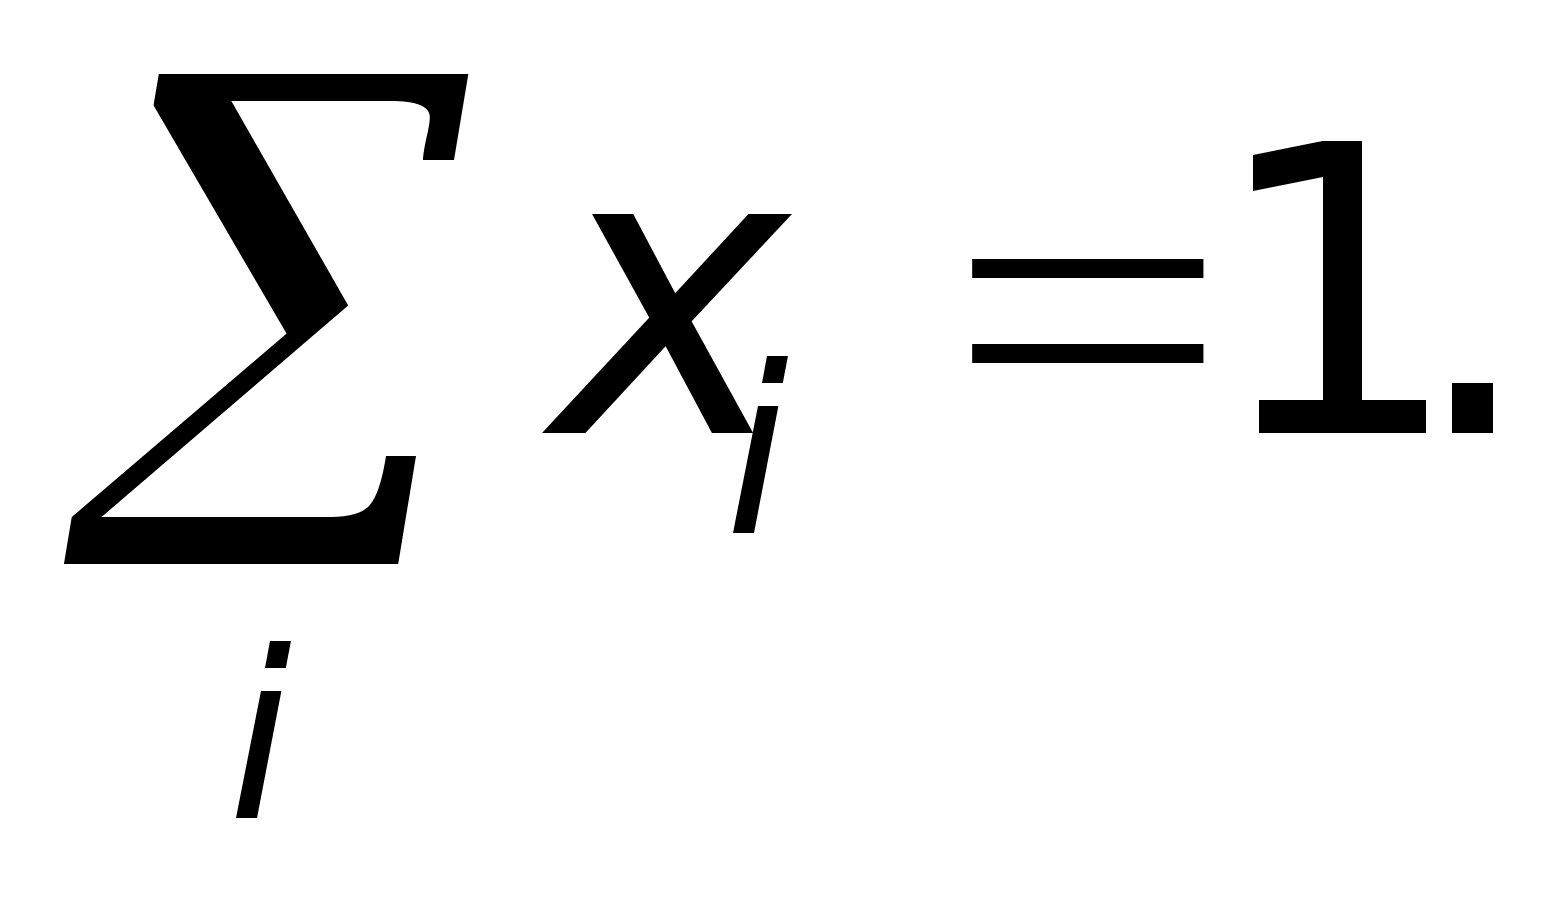
Если на
рынке есть
безрисковые
бумаги, то в
такой постановке
задача формирования
такого оптимального
портфеля имеет
решение, очень
похожее на
(2): Оптимальное
значение долей
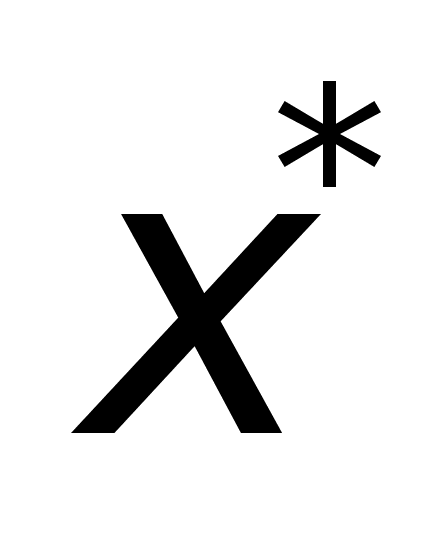 рисковых бумаг
есть
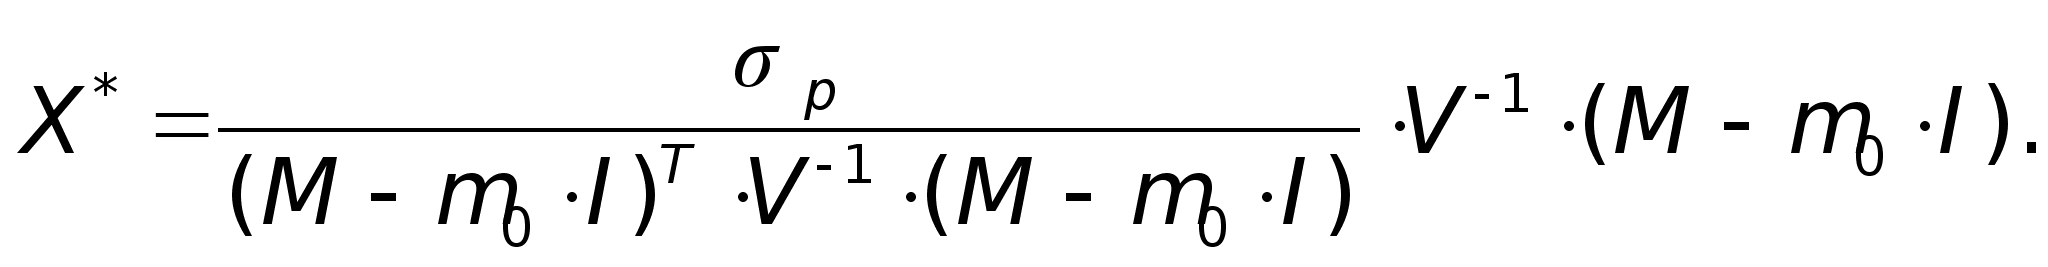 (3)
Можно
доказать, что
эффективность
портфеля максимальной
эффективности
в зависимости
от заданного
его риска
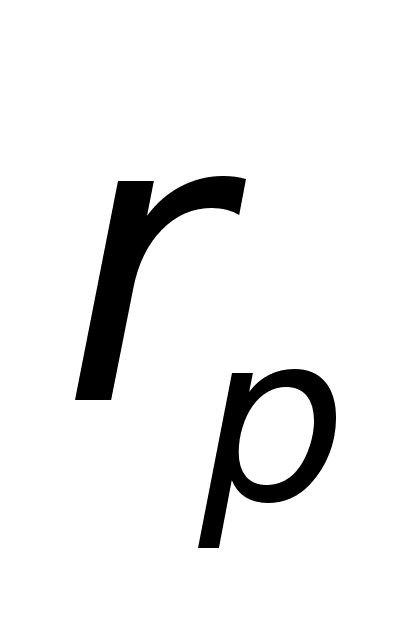 равна
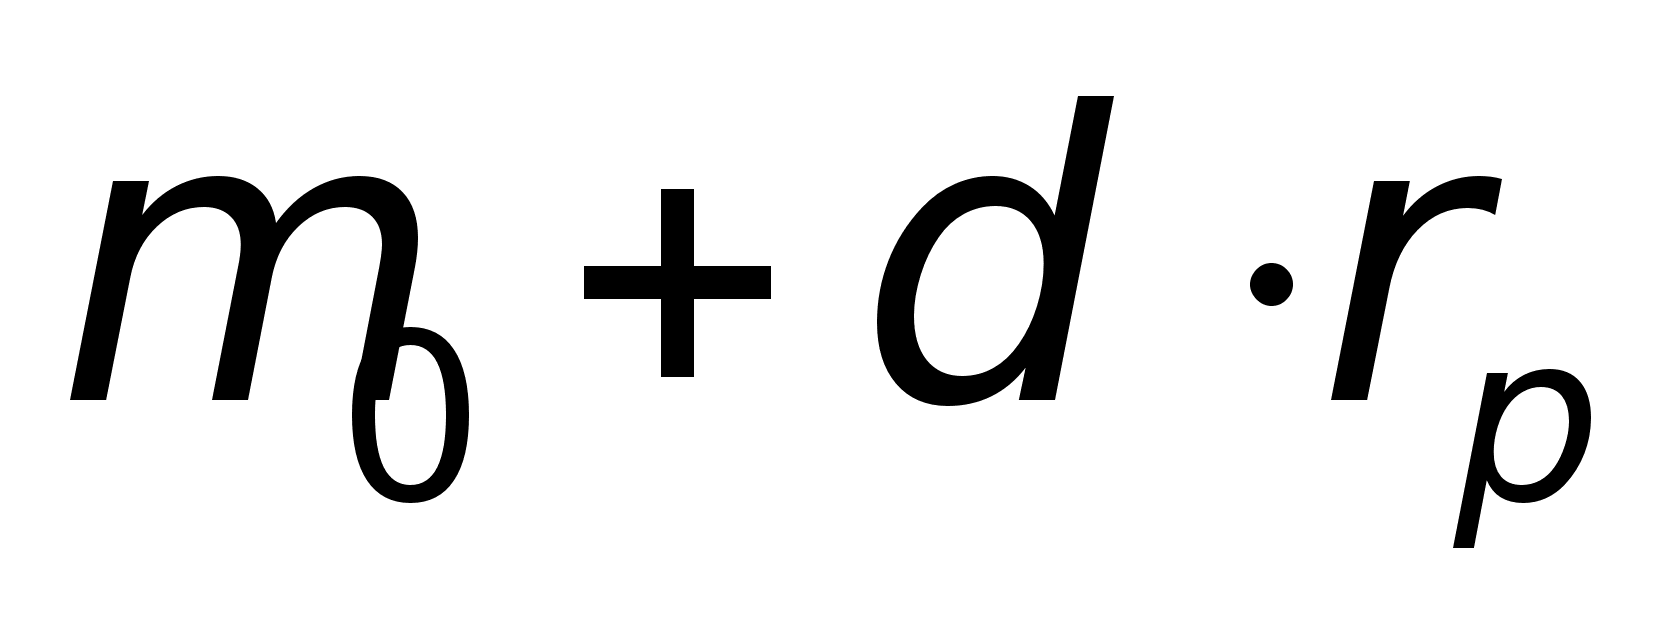 .
§
40
14. Принятие решений в условиях неопределенности
Предположим,
что ЛПР (Лицо,
Принимающее
Решения) рассматривает
несколько
возможных
решений
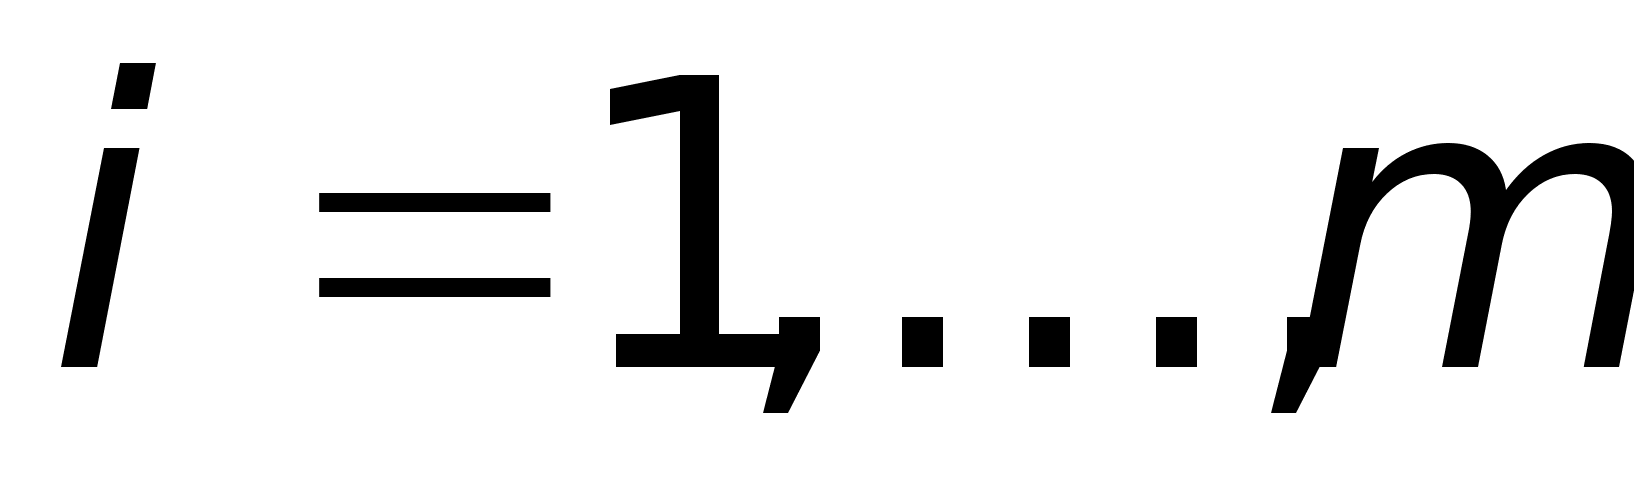 .
Ситуация
неопределенна,
понятно лишь,
что наличествует
какой-то из
вариантов
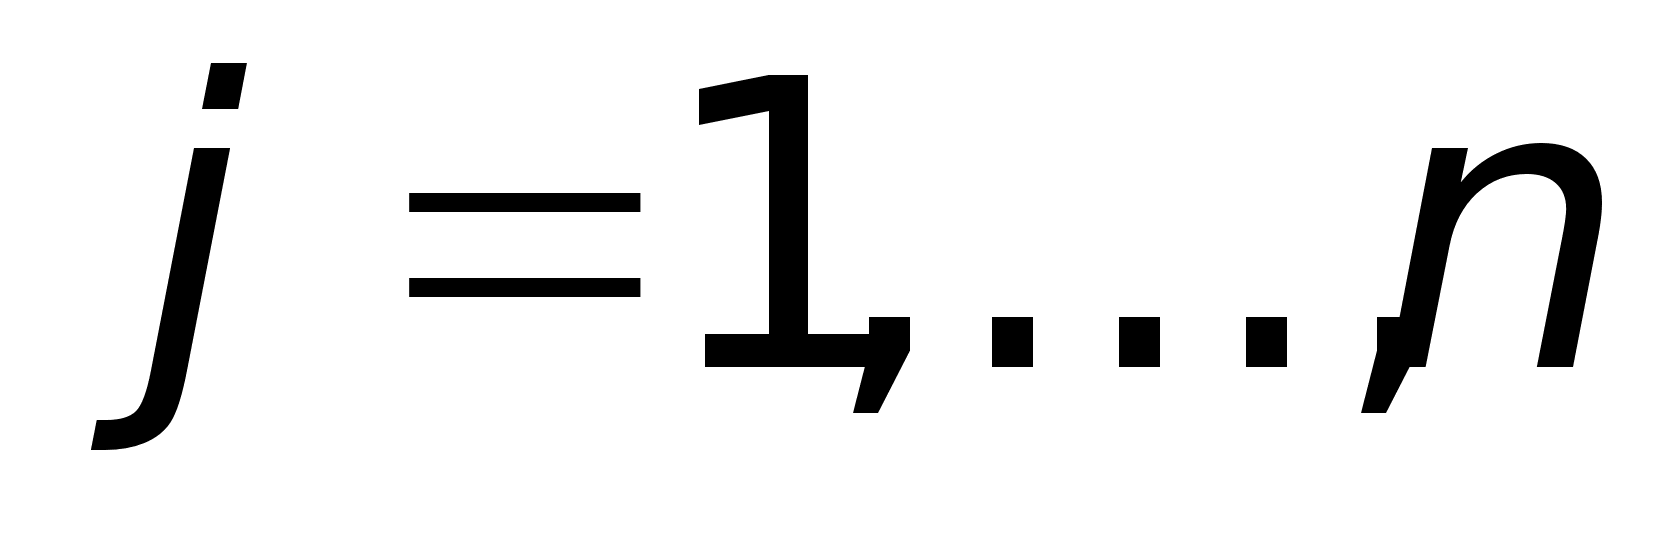 .
Если будет
принято
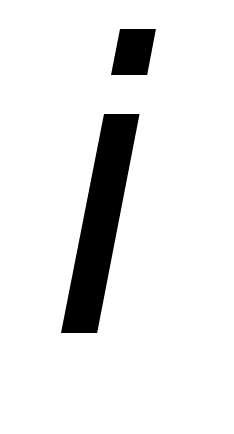 -e
решение, а ситуация
есть
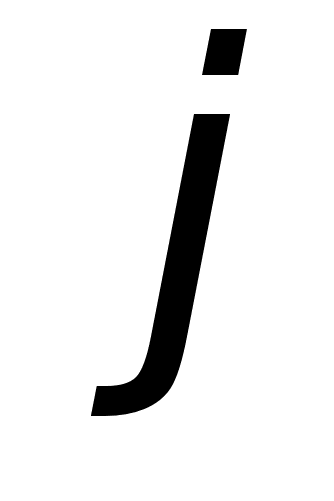 -я
, то фирма,
возглавляемая
ЛПР, получит
доход
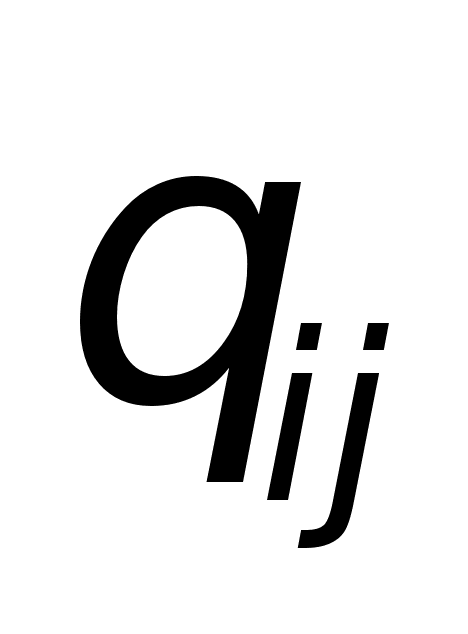 .
Матрица
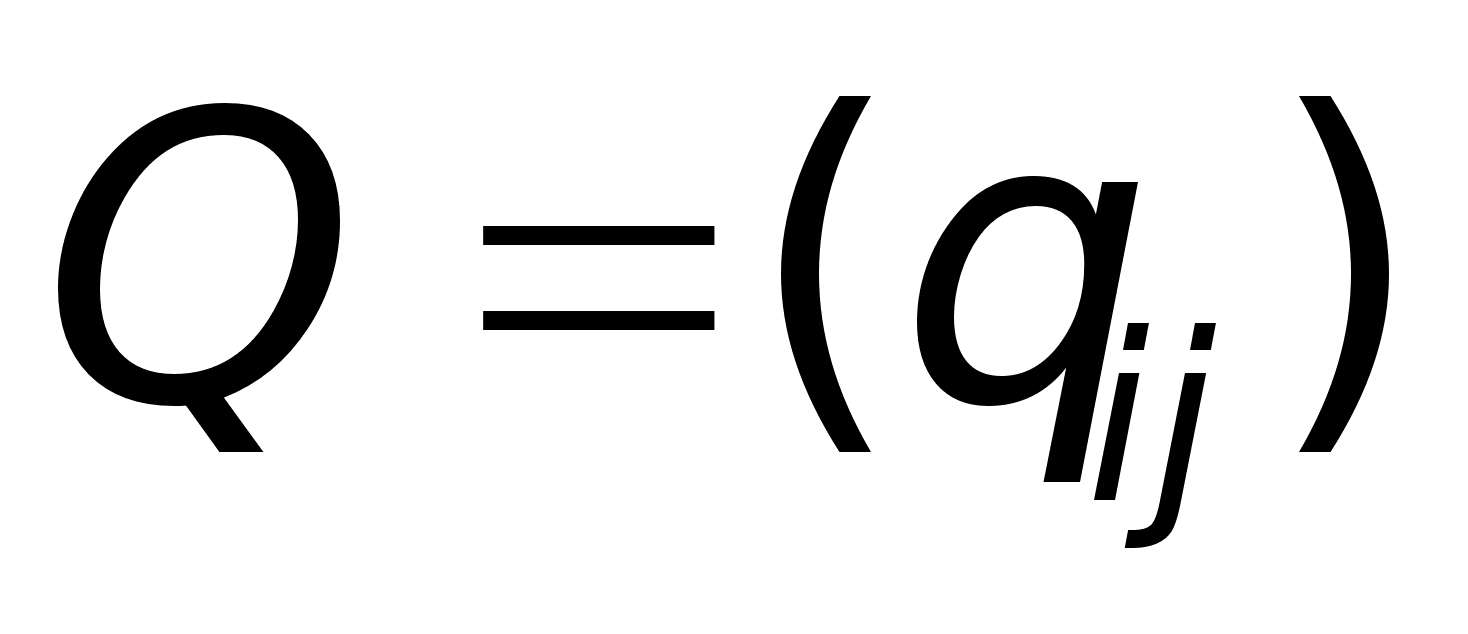 называется
матрицей последствий
(возможных
решений).
Какое же решение
нужно принять
ЛПР? В этой ситуации
полной неопределенности
могут быть
высказаны лишь
некоторые
рекомендации
предварительного
характера. Они
не обязательно
будут приняты
ЛПР. Многое
будет зависеть,
например, от
его склонности
к риску. Но как
оценить риск
в данной схеме?
Допустим,
мы хотим оценить
риск, который
несет
-e
решение. Нам
неизвестна
реальная ситуация.
Но если бы ее
знали, то выбрали
бы наилучшее
решение, т.е.
приносящее
наибольший
доход. Т.е. если
ситуация есть
-я
, то было бы принято
решение, дающее
доход
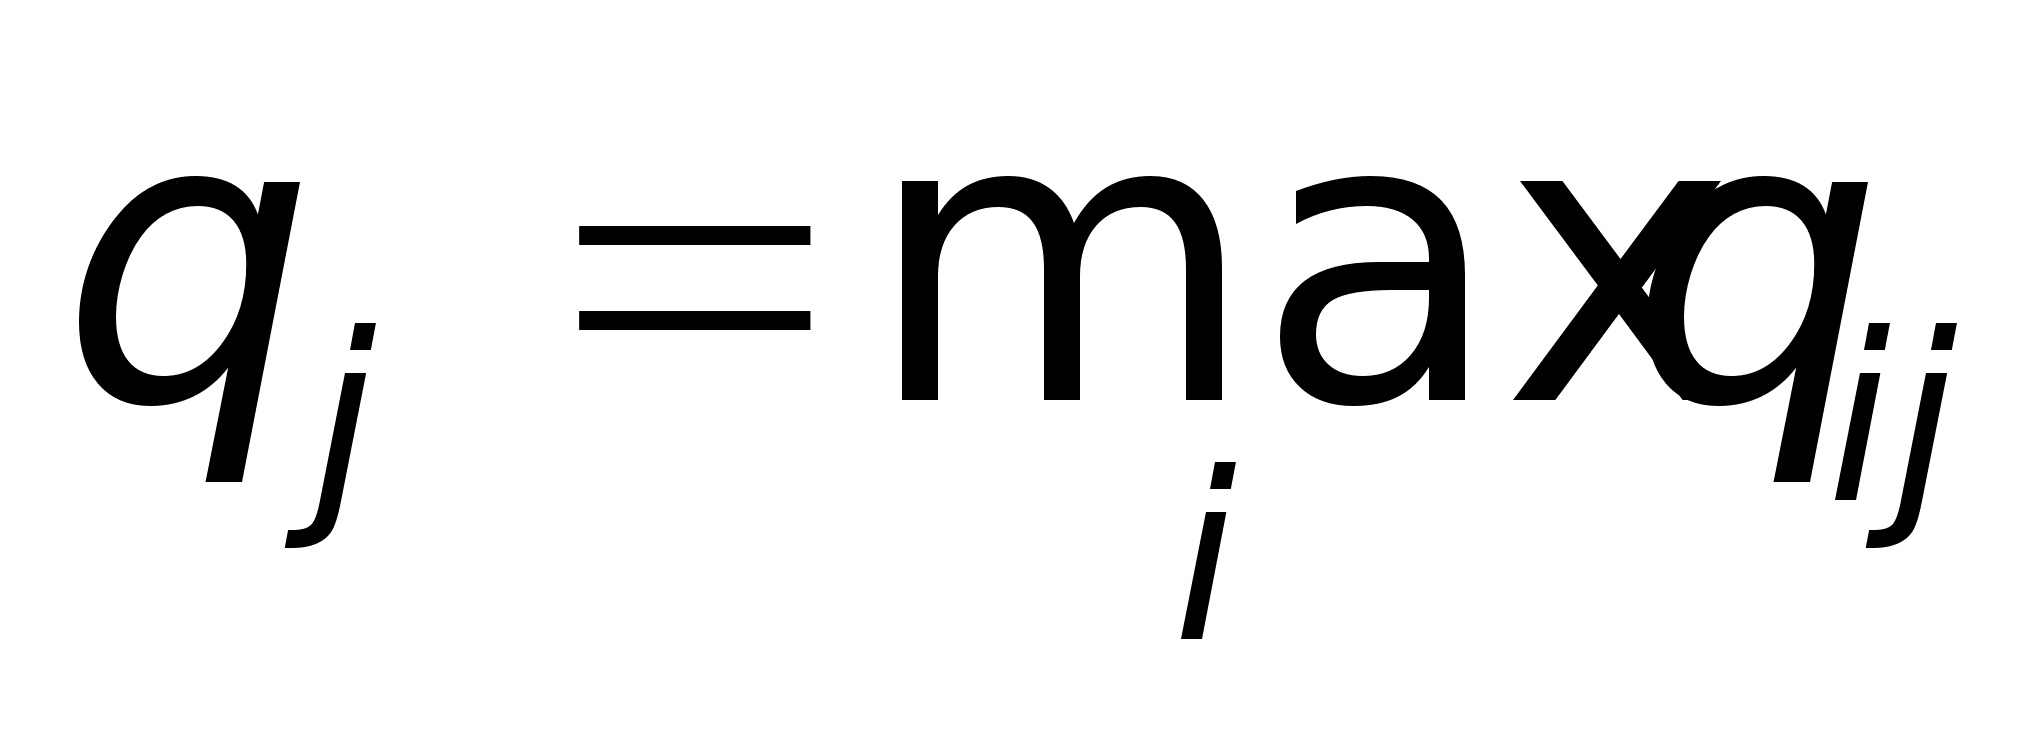 .
Значит,
принимая
-e
решение мы
рискуем получить
не
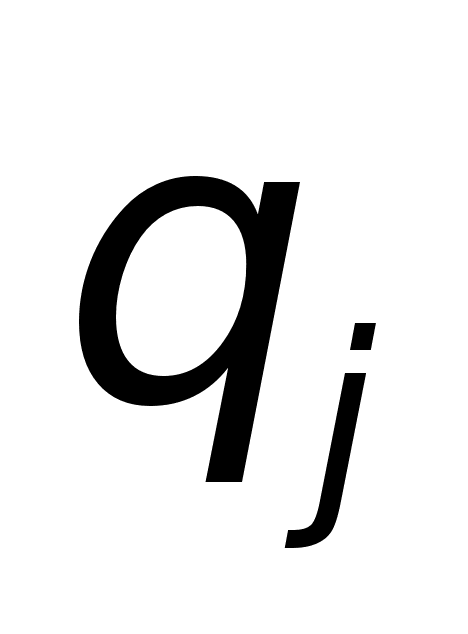 ,
а только
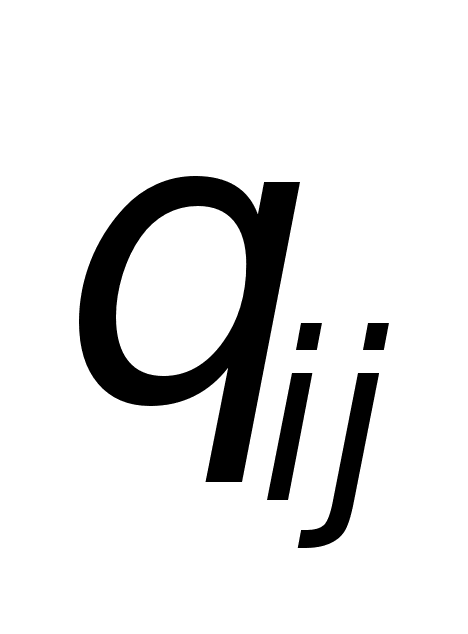 ,
значит принятие
-го
решения несет
риск недобрать
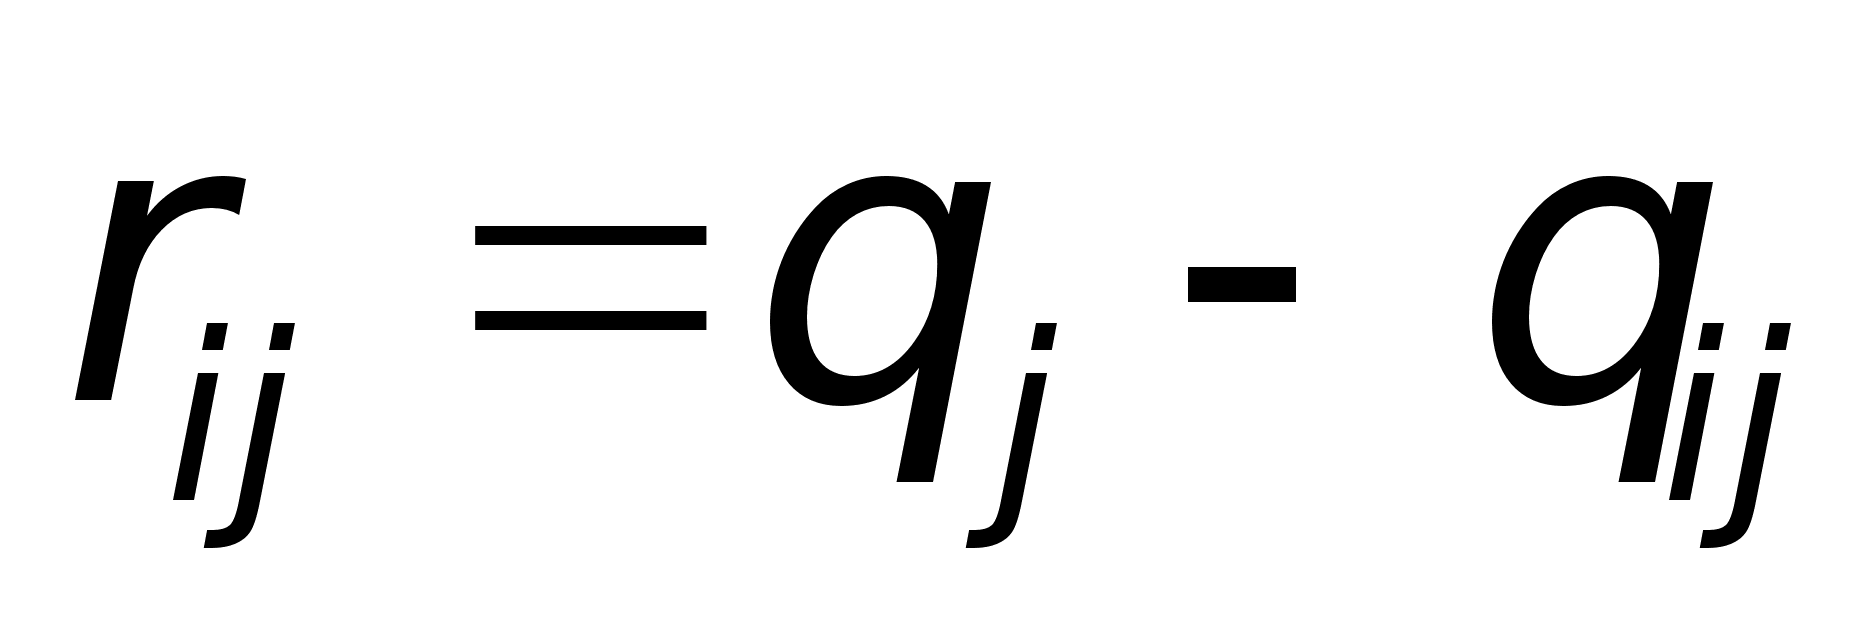 .
Матрица
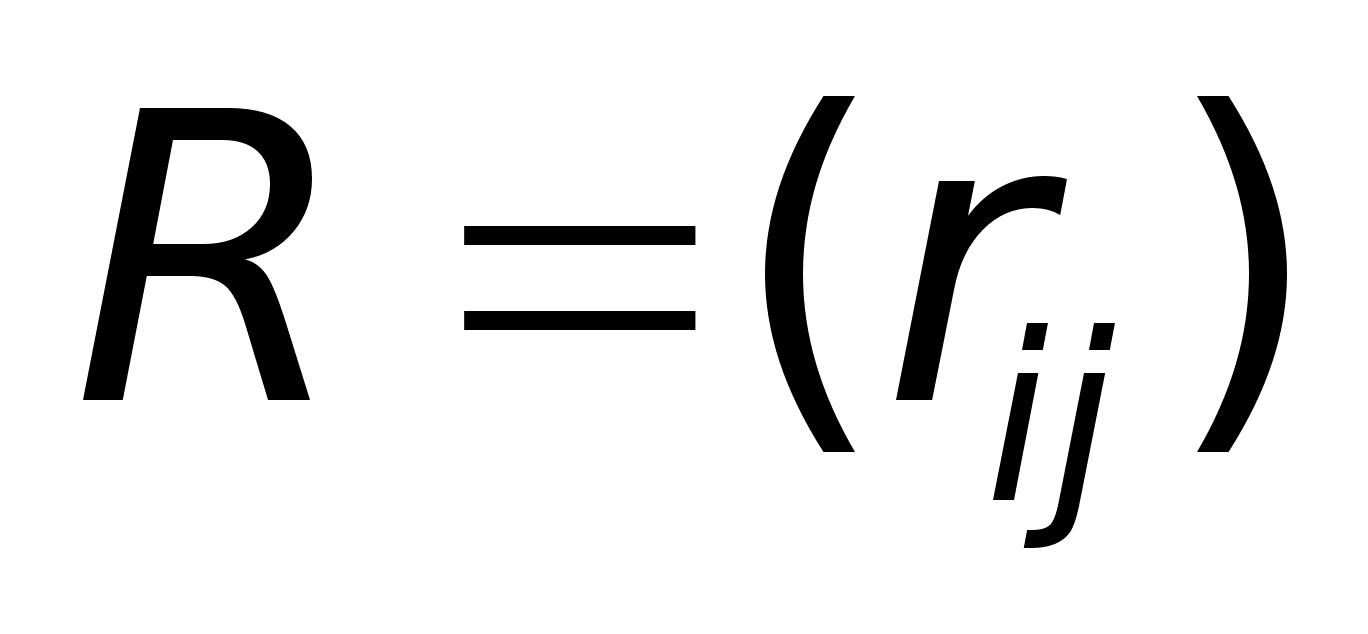 называется
матрицей рисков.
Пример
1. Пусть
матрица последствий
есть
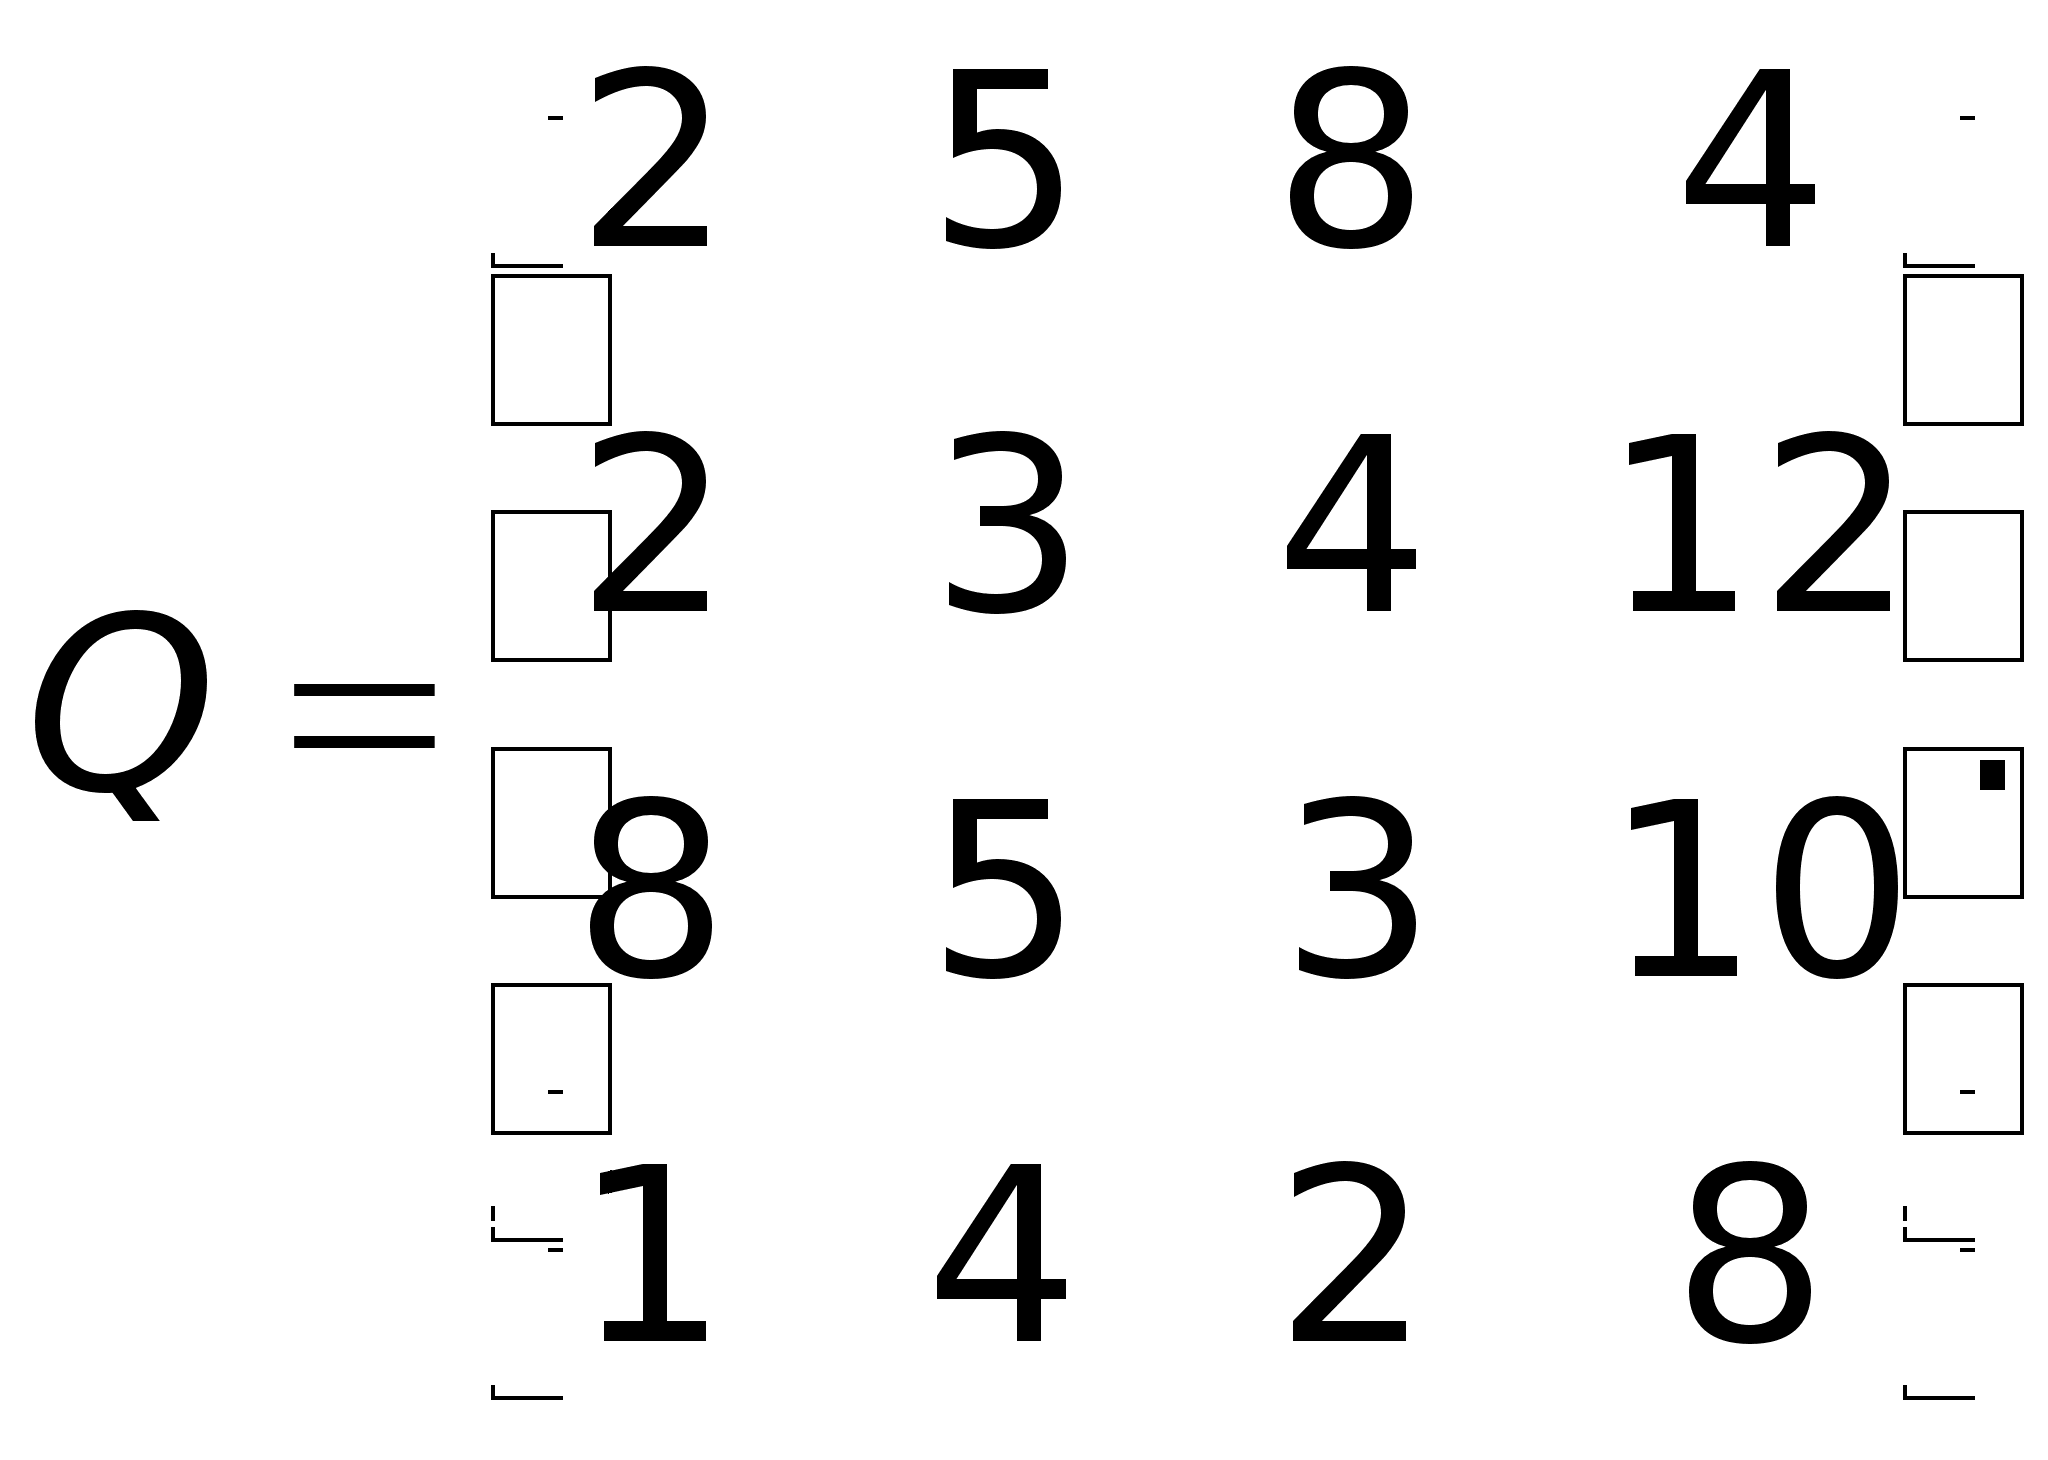
Составим
матрицу рисков.
Имеем
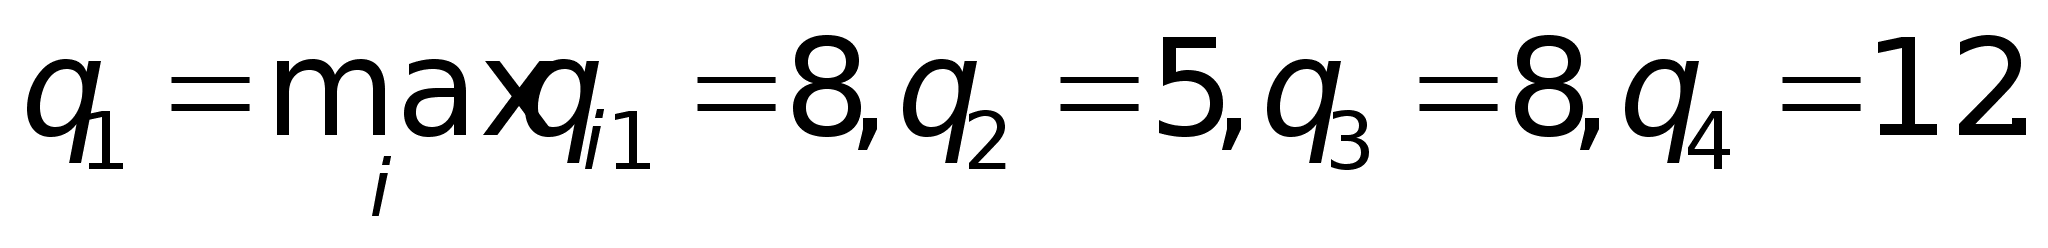 Следовательно,
матрица рисков
есть
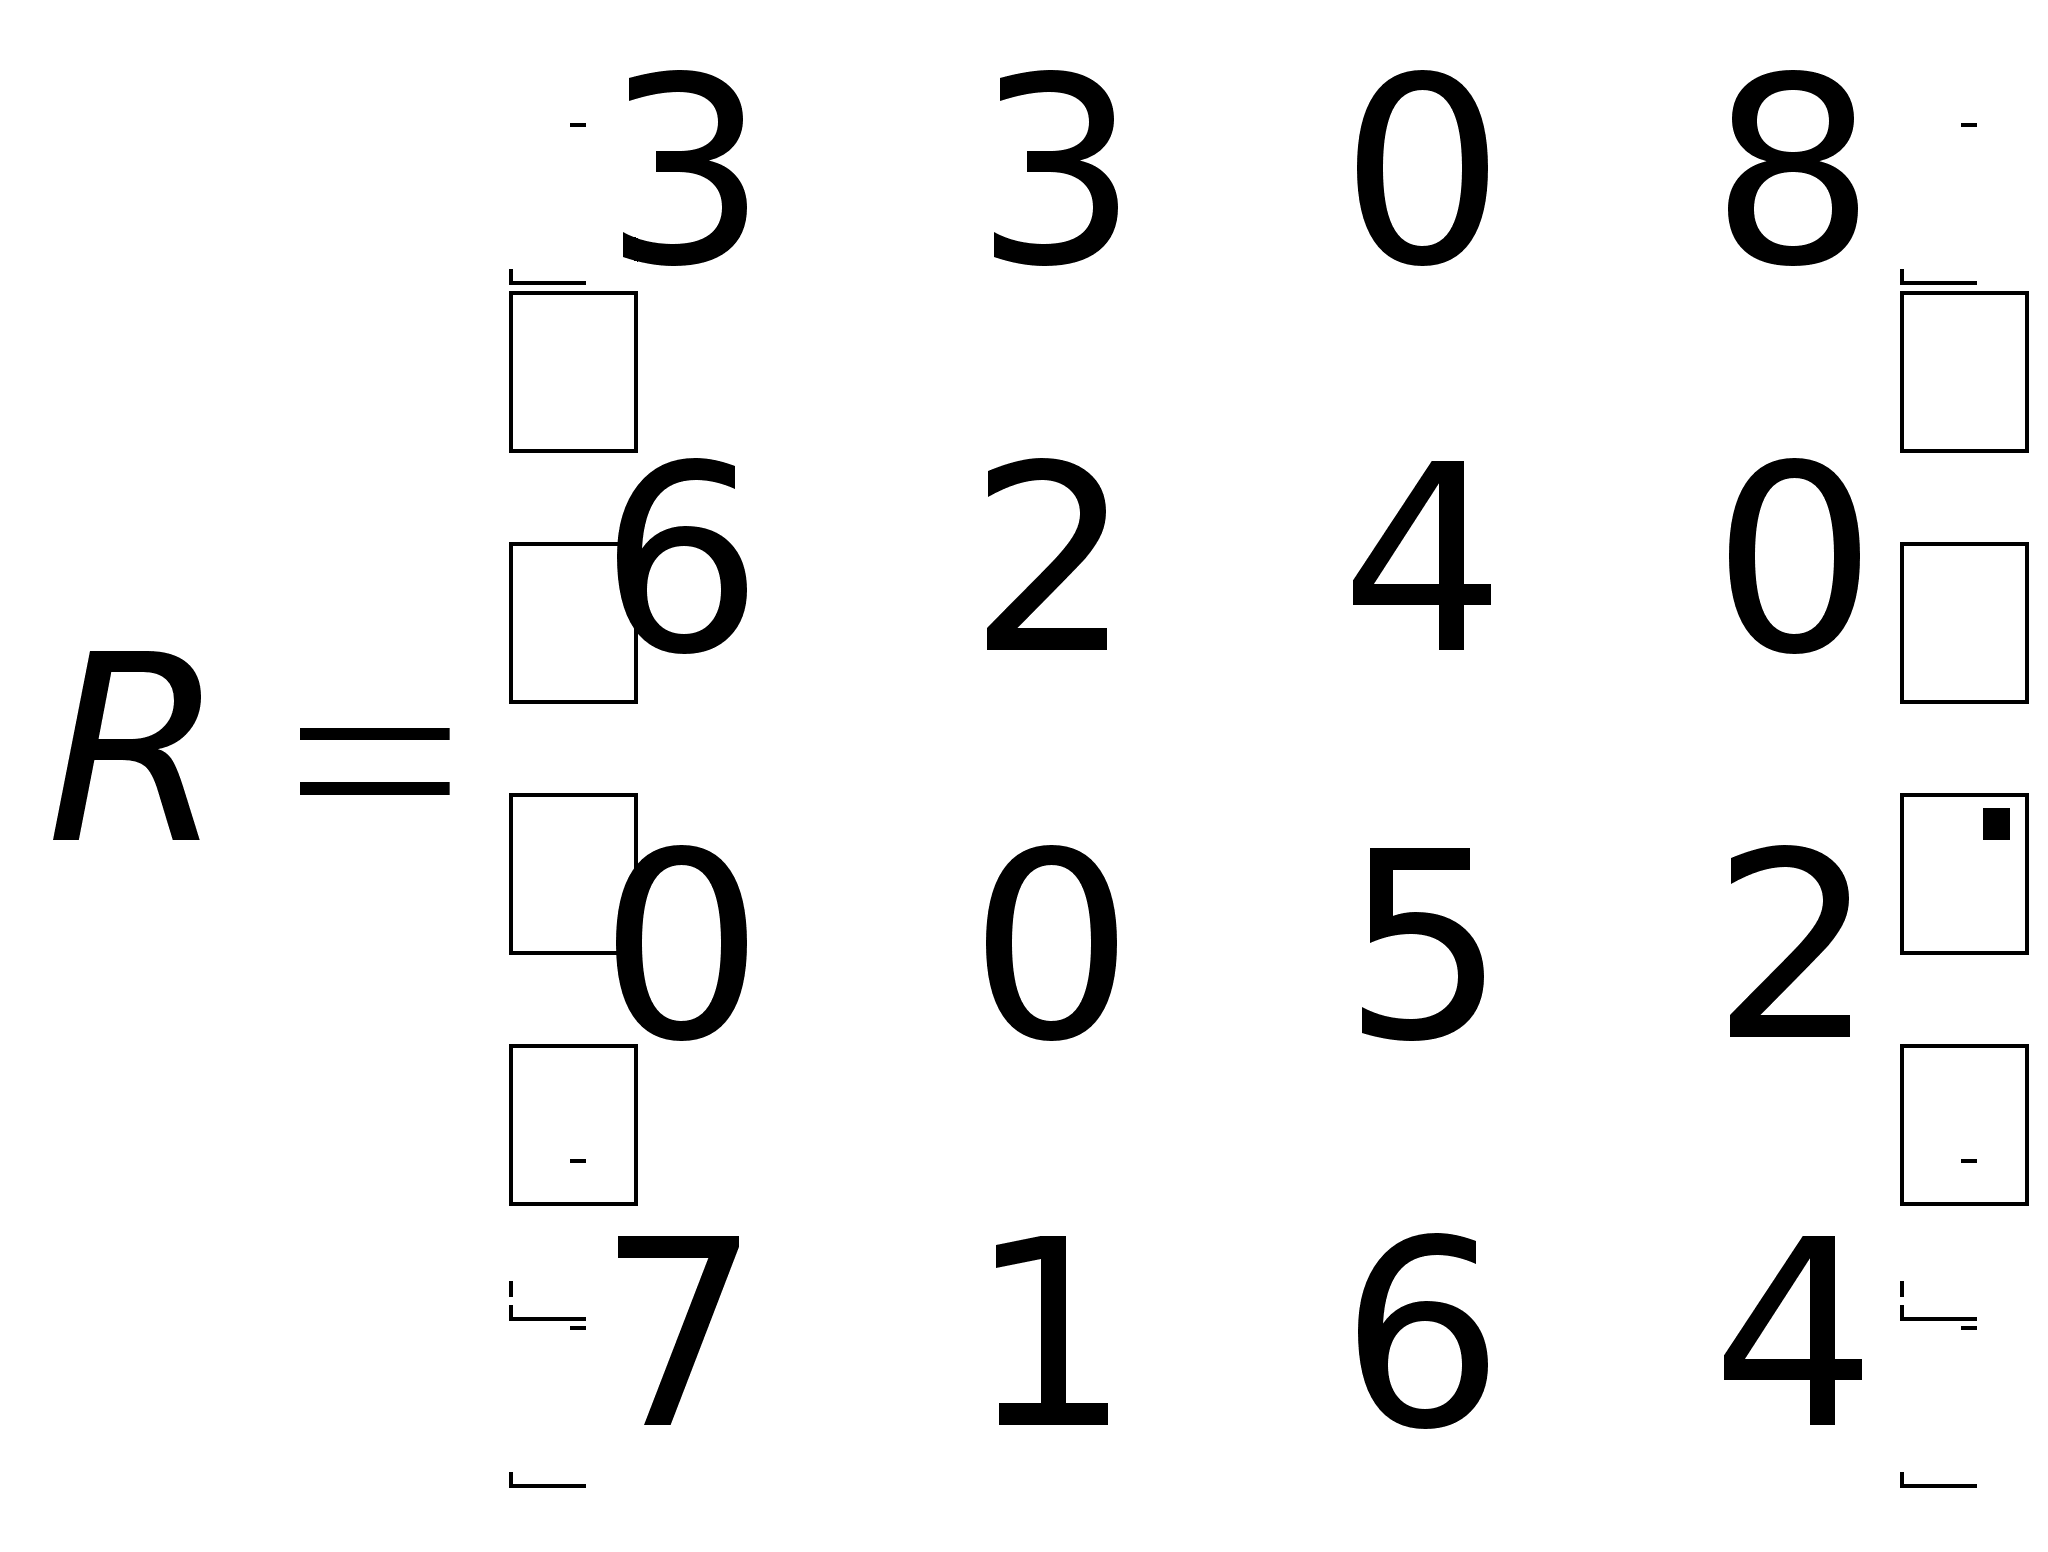
А. Принятие решений в условиях полной неопределенности.
Не все случайное можно "измерить" вероятностью. Неопределенность – более широкое понятие. Неопределенность того, какой цифрой вверх ляжет игральный кубик отличается от неопределенности того, каково будет состояние российской экономики через 15 лет. Кратко говоря, уникальные единичные случайные явления связаны с неопределенностью, массовые случайные явления обязательно допускают некоторые закономерности вероятностного характера.
Ситуация полной неопределенности характеризуется отсутствием какой бы то ни было дополнительной информации. Какие же существуют правила-рекомендации по принятию решений в этой ситуации?
Правило
Вальда (правило
крайнего пессимизма).
Рассматривая
-e
решение будем
полагать, что
на самом деле
ситуация складывается
самая плохая,
т.е. приносящая
самый малый
доход
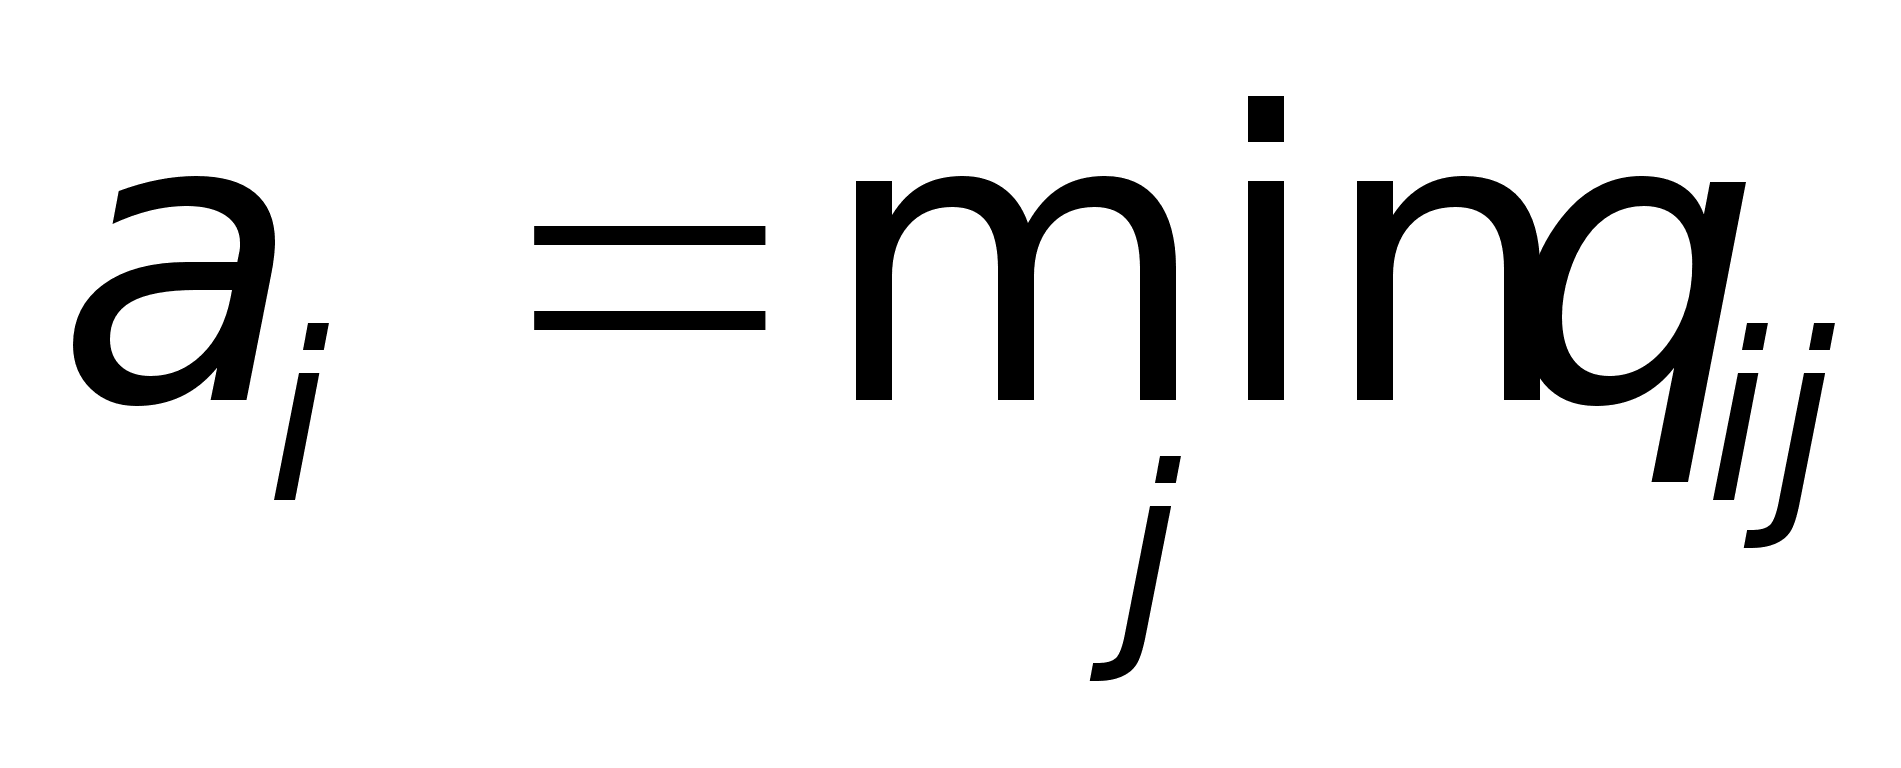 .
Но теперь
уж выберем
решение
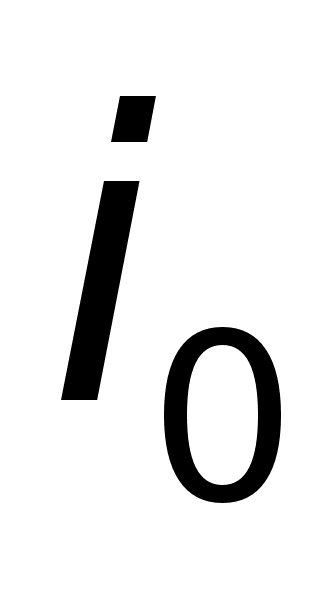 с наибольшим
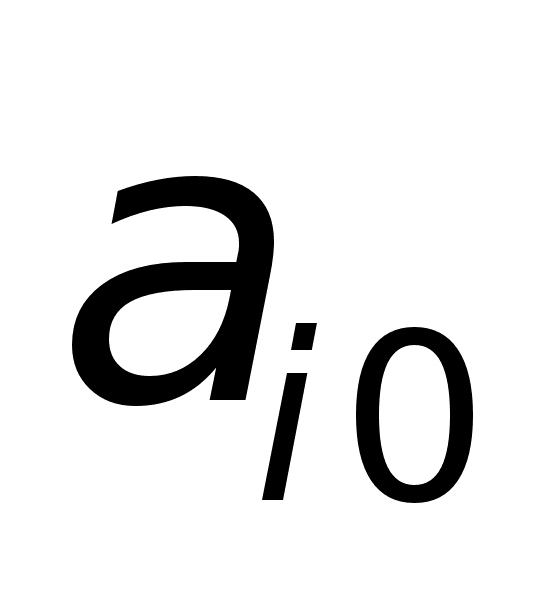 .
Итак, правило
Вальда рекомендует
принять решение
,
такое что
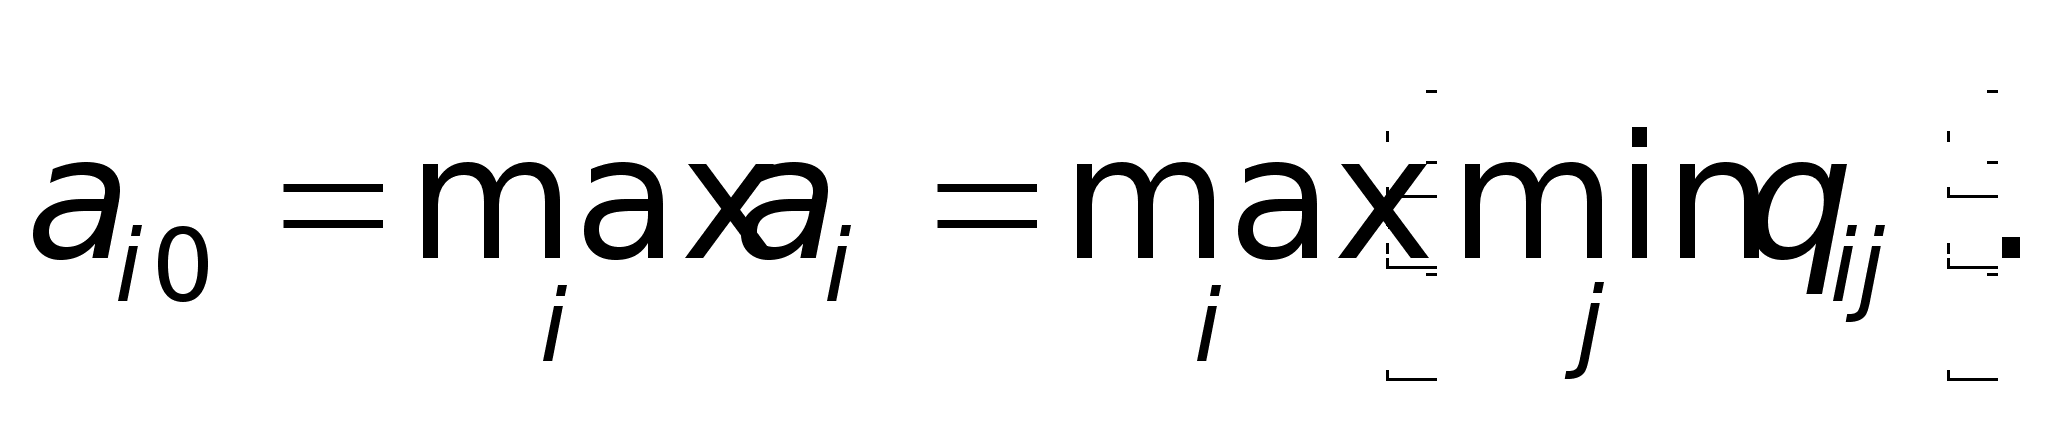
41
Так, в
вышеуказанном
примере, имеем
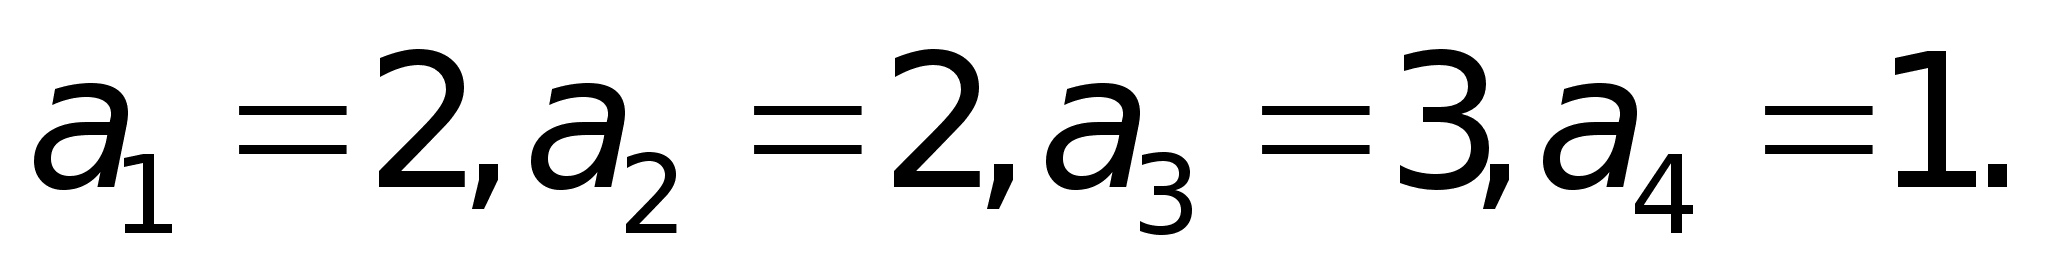 Теперь
из чисел 2,2,3,1
находим максимальное.
Это – 3 .
Значит, правило
Вальда рекомендует
принять 3-е решение.
Правило
Сэвиджа (правило
минимального
риска). При
применении
этого правила
анализируется
матрица рисков
.
Рассматривая
-e
решение будем
полагать, что
на самом деле
складывается
ситуация
максимального
риска
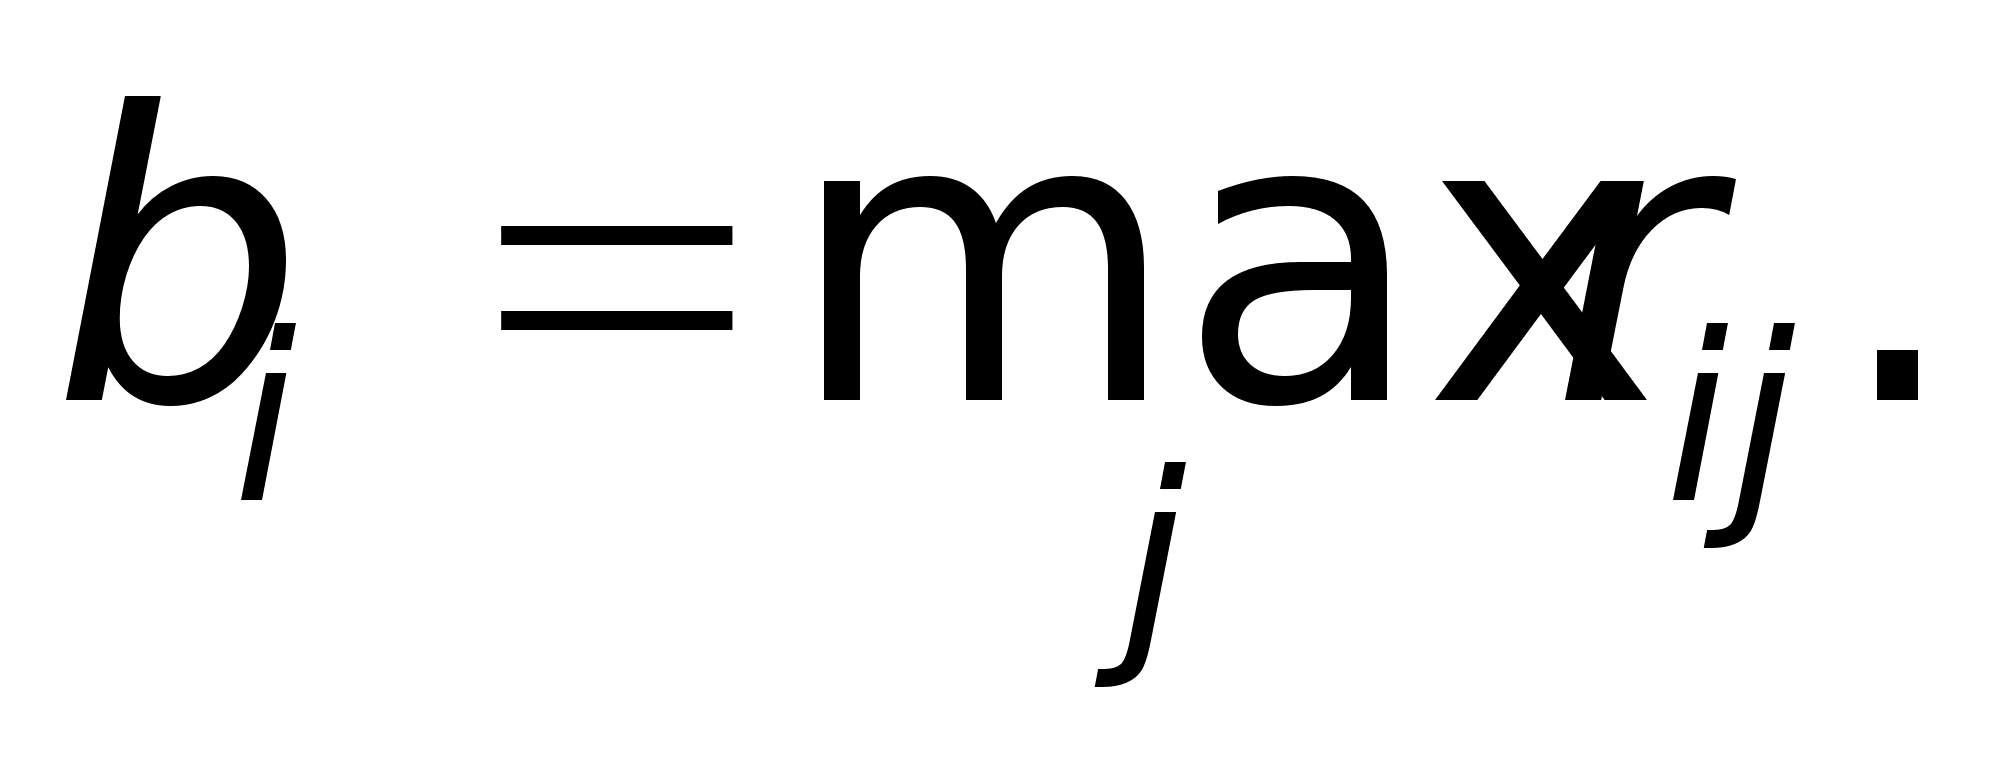
Но теперь
уж выберем
решение
с наименьшим
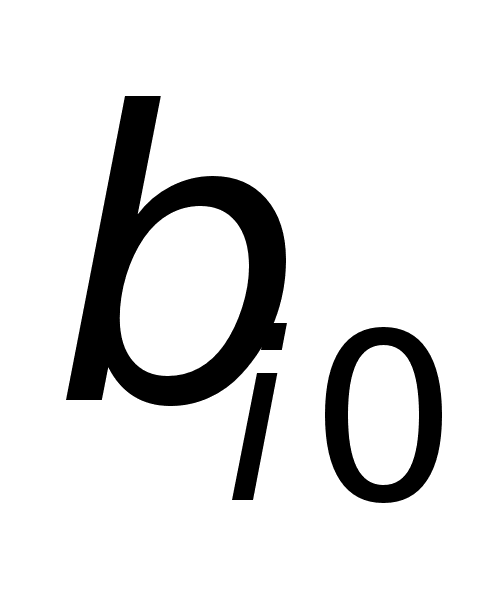 .
Итак, правило
Сэвиджа рекомендует
принять решение
,
такое что
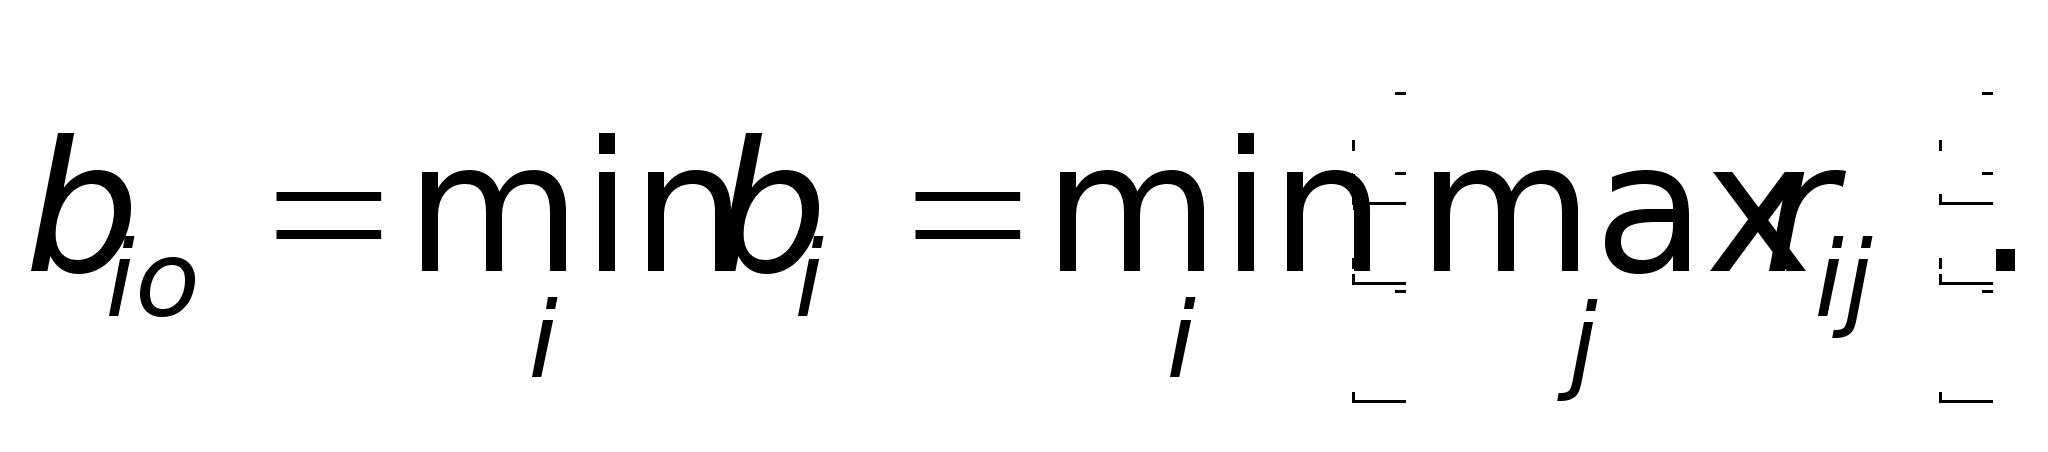
Так, в
вышеуказанном
примере, имеем
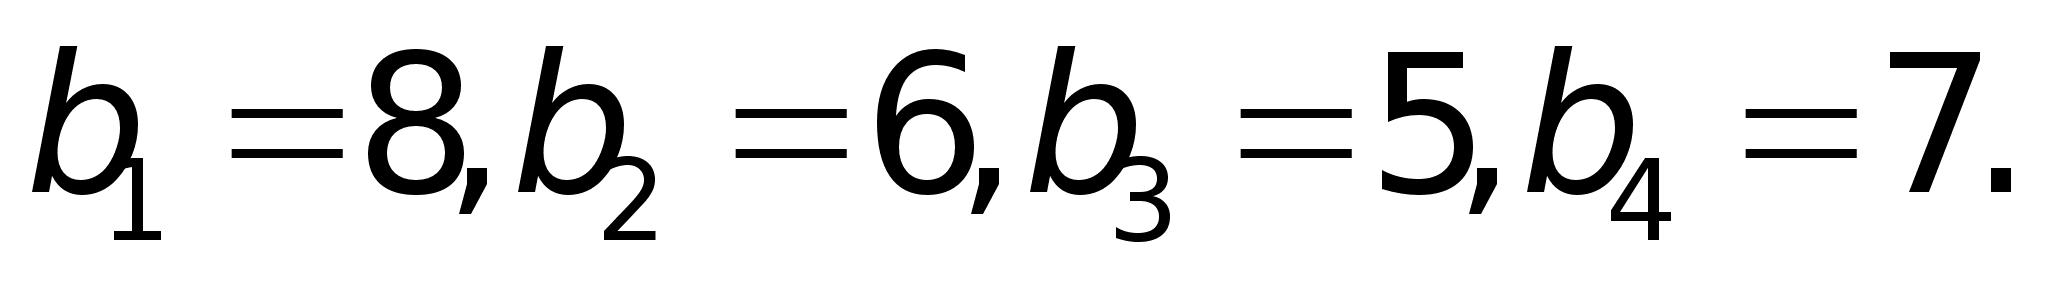 Теперь
из чисел 8,6,5,7
находим минимальное.
Это – 5.
Значит правило
Сэвиджа рекомендует
принять 3-е решение.
Правило
Гурвица (взвешивающее
пессимистический
и оптимистический
подходы к ситуации).
Принимается
решение
,
на котором
достигается
максимум
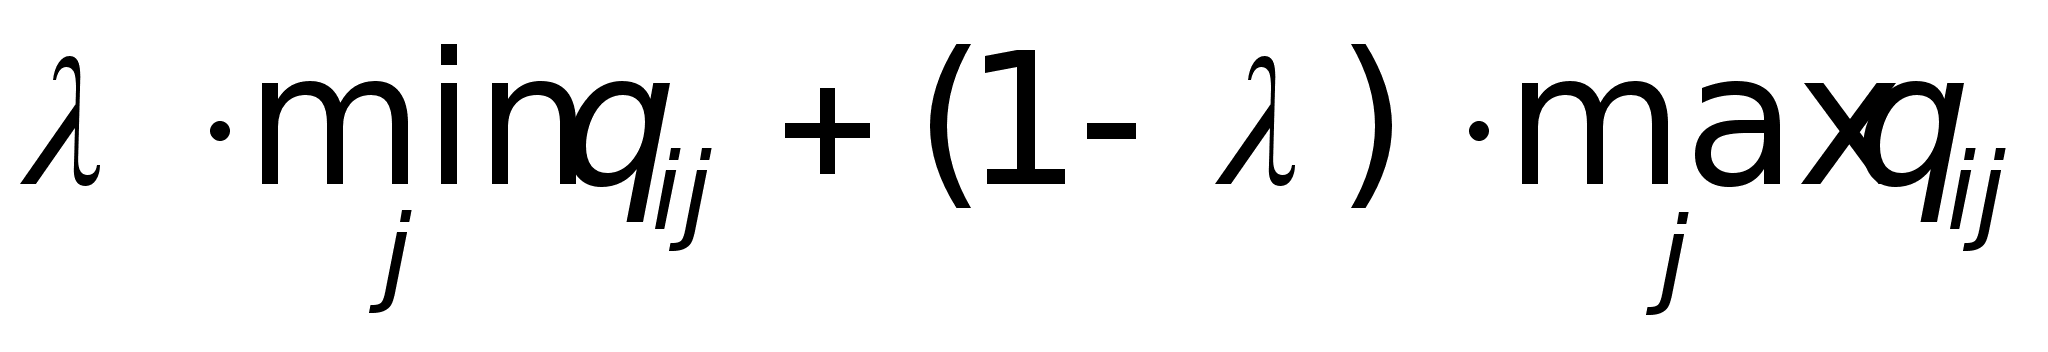
где
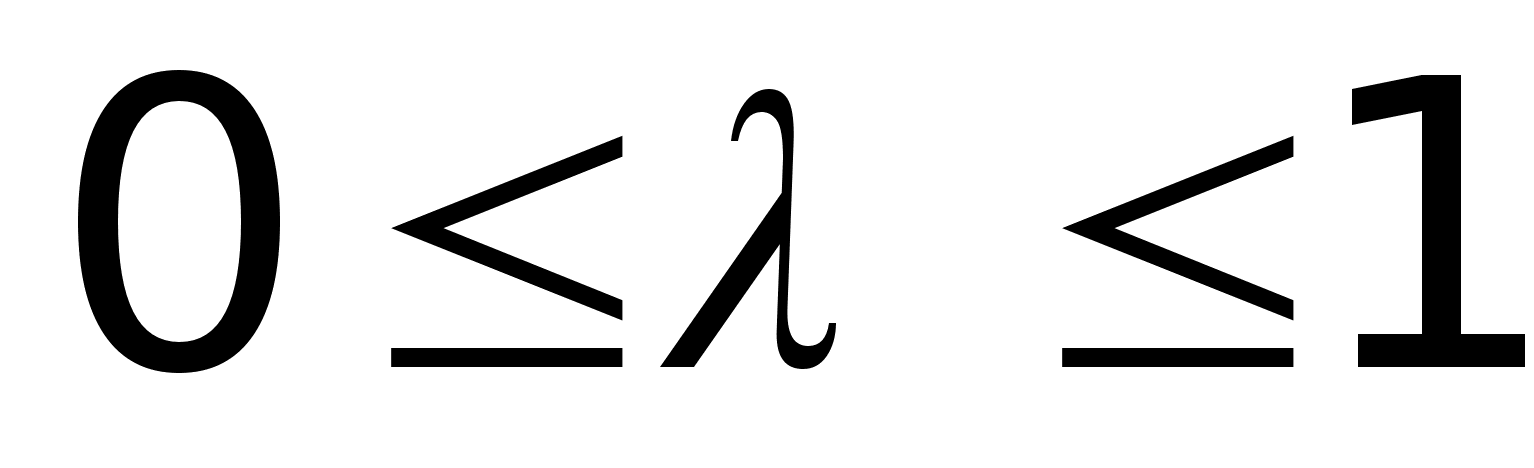 .
Значение
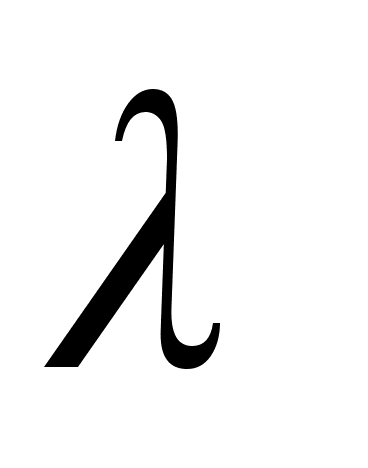 выбирается
из субъективных
соображений.
Если
приближается
к 1,
то правило
Гурвица приближается
к правилу Вальда,
при приближении
к 0,
правило Гурвица
приближается
к правилу "розового
оптимизма"
(догадайтесь
сами, что это
значит). В вышеуказанном
примере при
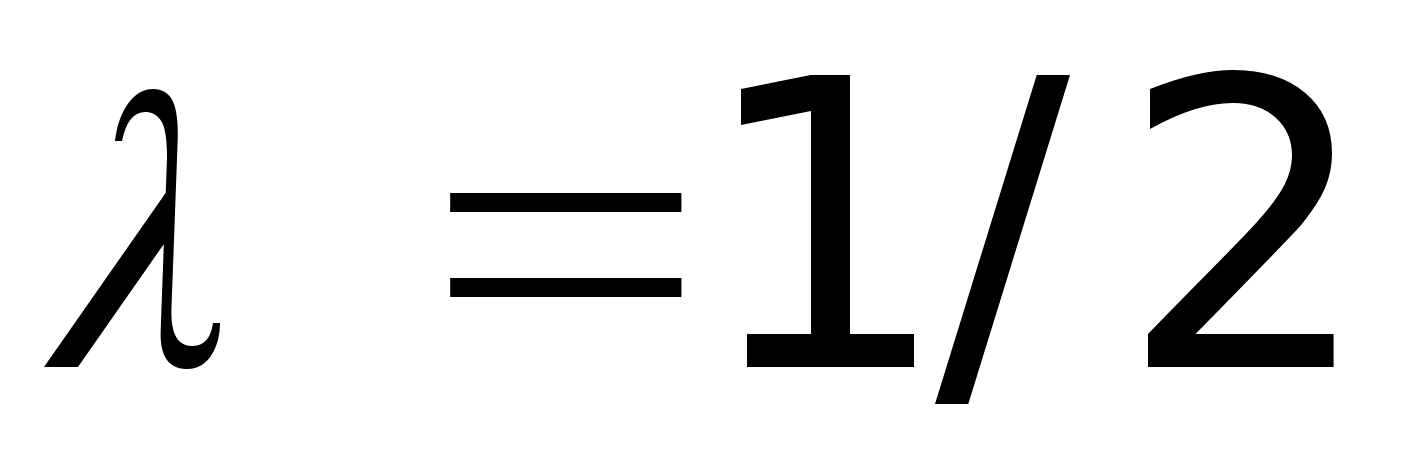 правило Гурвица
рекомендует
2-е решение.
В. Принятие решений в условиях частичной неопределенности.
Предположим,
что в рассматриваемой
схеме известны
вероятности
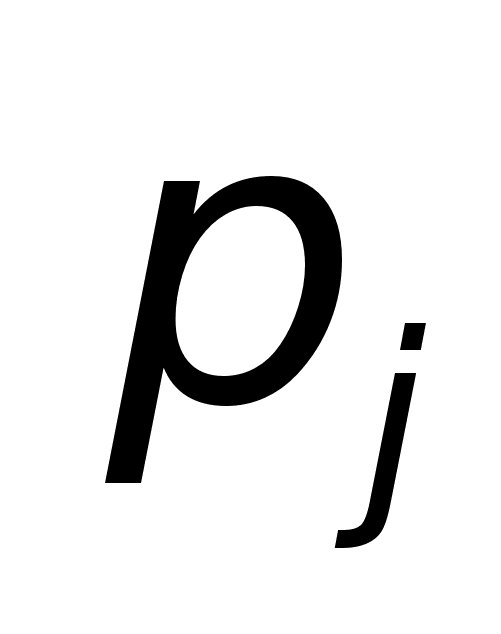 того, что реальная
ситуация развивается
по варианту
.
Именно такое
положение
называется
частичной
неопределенностью.
Как здесь принимать
решение? Можно
выбрать одно
из следующих
правил.
Правило
максимизации
среднего ожидаемого
дохода. Доход,
получаемый
фирмой при
реализации
-го
решения, является
случайной
величиной
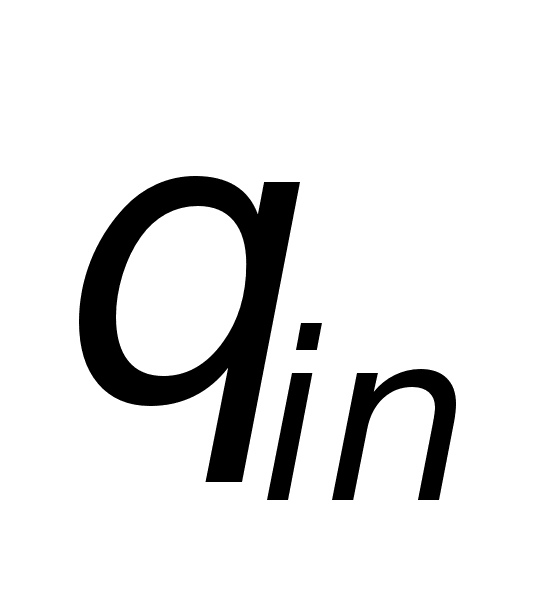
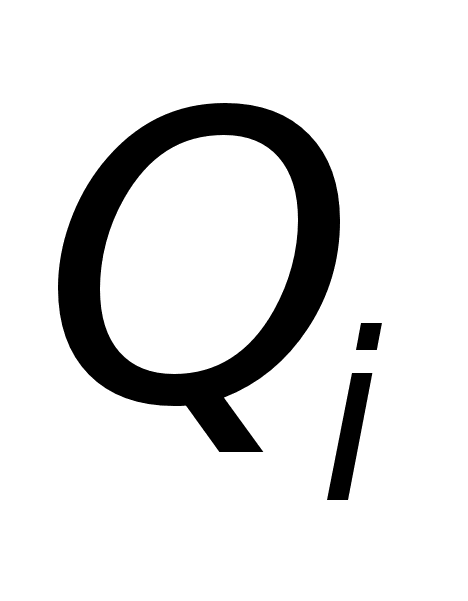 с рядом распределения
-
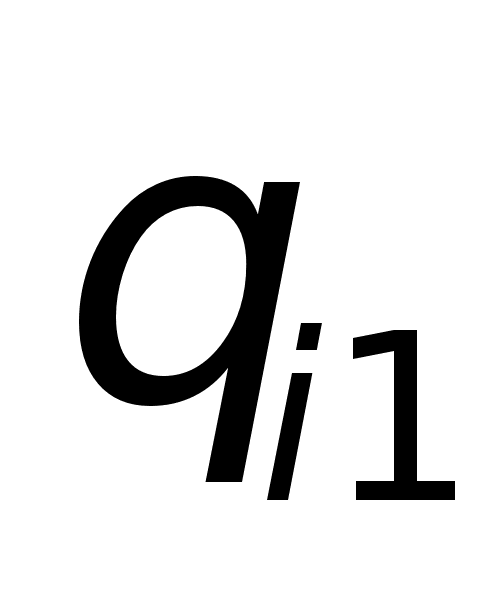
… 
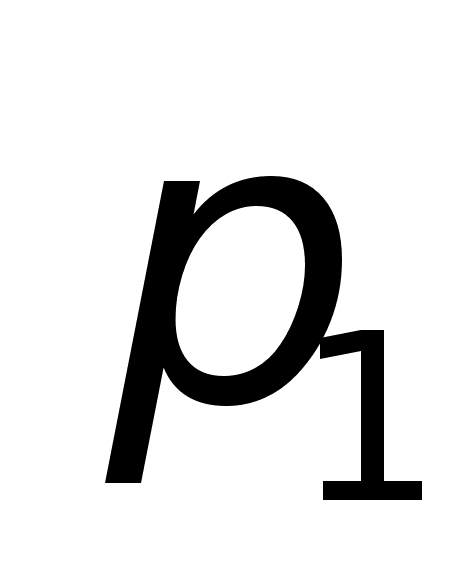
… 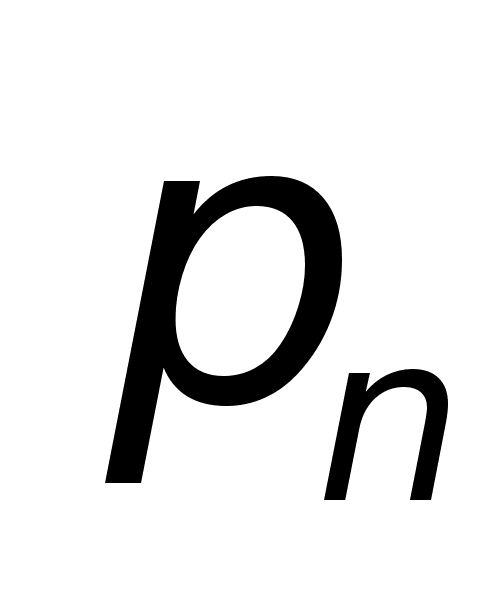
Математическое
ожидание
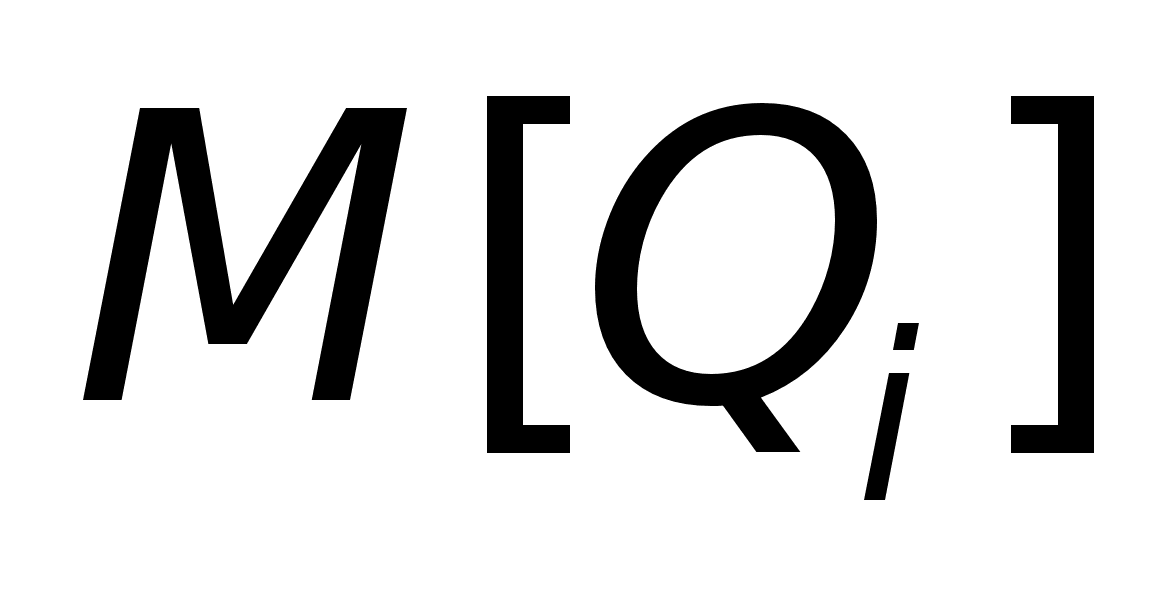 и есть
средний ожидаемый
доход, обозначаемый
также
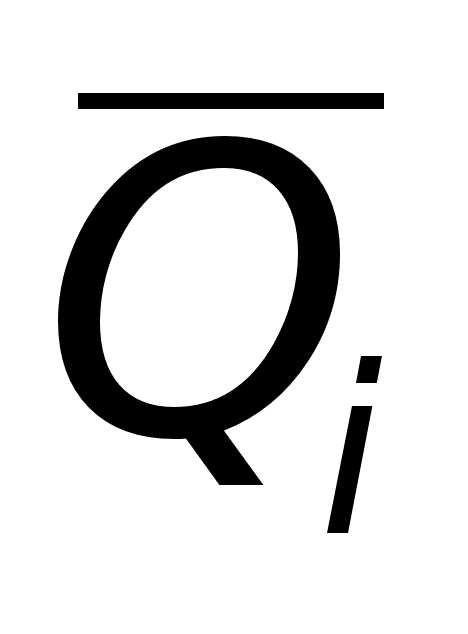 .
Итак, правило
рекомендует
принять решение,
приносящее
максимальный
средний ожидаемый
доход.
Предположим,
что в схеме из
предыдущего
п. вероятности
есть (1/2,
1/6, 1/6, 1/6). Тогда
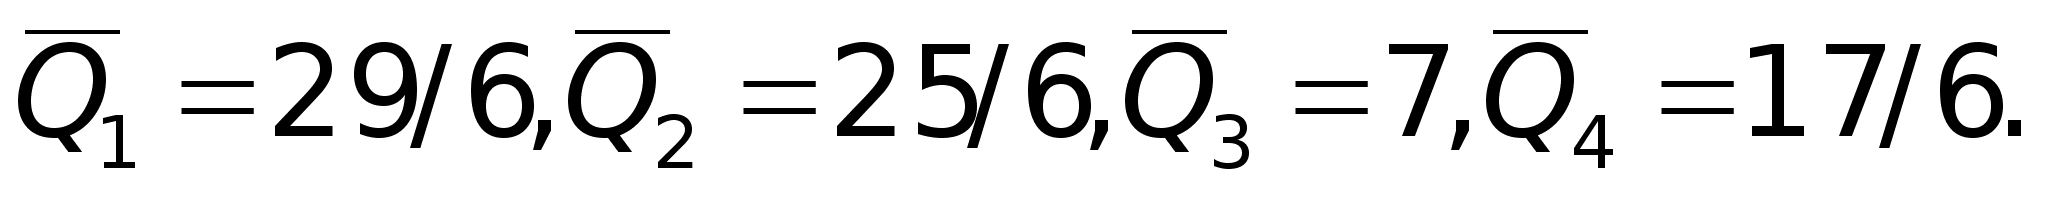
Максимальный средний ожидаемый доход равен 7, соответствует 3-у решению.
Правило
минимизации
среднего ожидаемого
риска. Риск
фирмы при реализации
-го
решения, является
случайной
величиной
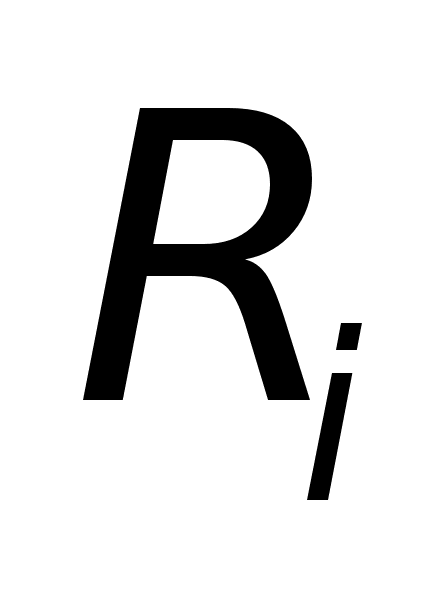 с рядом
распределения
-
42
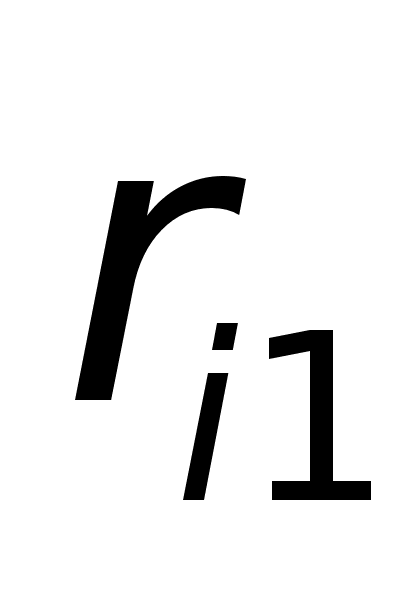 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: