Динамика развития некоторых понятий и теорем теории вероятностей
2.2 Введение понятия математического ожидания и его дальнейшее развитие
Обратимся к работе Х. Гюйгенса «О расчёте в азартных играх». Книга состоит из введения и 14 предложений. Рассмотрим первые три предложения [1].
Предложение
1: «Если я имею
равные шансы
получения a
или b, то
это мне стоит
 «.
Предложение
2: «Если я имею
равные шансы
на получение
a, b
или c, то
это мне стоит
столько же, как
если бы я имел
 .
Предложение
3: «Если число
случаев, в которых
получается
сумма a,
равно p
и число случаев,
в которых получается
сумма b,
равно q,
и все случаи
одинаково легко
могут произойти,
то стоимость
моего ожидания
равна
 .
По существу Гюйгенс здесь так определяет математическое ожидание. Он фактически впервые вводит понятие математического ожидания и использует его. Математическое ожидание является обобщением понятия средней арифметической. Средняя арифметическая широко применялась в торговле и промышленности для определения средних цен, средней прибыли и т.п.
Терминология Гюйгенса в теории вероятностей несёт на себе отпечаток коммерческой терминологии. Он считает, что математическое ожидание – это цена шанса на выигрыш в безобидной игре и приходит к выводу, что справедливая цена – есть средняя цена. Он вычисляет «за какую справедливую цену я мог бы уступить своё место в игре другому». Сам Гюйгенс не называет математическое ожидание ожиданием, оно у него фигурирует как стоимость шанса. Впервые термин «ожидание» появляется в переводе работы Гюйгенса Францем ван Схоутеном.
Работа Х. Гюйгенса оказала большое влияние на Я. Бернулли. К предложениям 1, 2 и 3 Гюйгенса Бернулли делает обширное примечание.
«Автор этого трактата излагает …в этом и двух следующих предложениях основной принцип искусства предположений. Так как очень важно, чтобы этот принцип был хорошо понят, то я попытаюсь доказать его при помощи исчислений более обычных и более доступных всем, исходя исключительно из той аксиомы, или определения, что каждый должен ожидать или предполагает ожидать столько сколько он неминуемо получит.
Слово «ожидание» здесь не должно пониматься в его обычном смысле, согласно которому «ожидать» или «надеяться» относится к событию наиболее благоприятному, хотя может произойти наихудшее для нас; нужно понимать под этим словом надежду, которую мы имеем на получение лучшего, уменьшенную страхом худшего. Так что стоимость нашего ожидания всегда означает нечто среднее между лучшим, на что мы надеемся, и худшим, чего мы боимся…»
После рассмотрения предложения 3 Бернулли отмечает следующее: «Из рассмотрения …очевидно, что имеется большое сходство с правилом, называемым в арифметике правилом товарищества, которое состоит в нахождении цены смеси, составленной из определённых количеств различных вещей с различной ценой. Или, скорее, что вычисления являются абсолютно одинаковыми. Так, подобно тому, как сумма произведений количеств смешиваемых веществ на их соответственные цены, разделённая на сумму веществ, даёт искомую цену, которая всегда находится между крайними ценами, также сумма произведений случаев на соответственно приносимые ими выгоды, разделённая на число всех случаев, указывает стоимость ожидания, которая вследствие этого всегда является «средней между наибольшей и наименьшей из этих выгод».
Это достаточно хорошее объяснение математического ожидания и его связи со взвешенной средней арифметической [1].
В середине и во второй половине XVIII в. многие учёные занимались вопросами связанными с теорией вероятностей. Прежде всего, это относится к математикам, из которых можно выделить Д. Бернулли (1700–1778 гг.). Наиболее известной работой Д. Бернулли по теории вероятностей является «Опыт новой теории меры случая» (1738 г.), в которой он вводит понятие морального ожидания [2]. Однако, несмотря на то, что в дальнейшем многие учёные разрабатывали это понятие оно не прижилось в теории вероятностей. Д. Бернулли вводит правило подсчёта математического ожидания, которое он называет основным правилом: «Значение ожидаемой величины получается путём умножения значений отдельных ожидаемых величин на число случаев, в которых они могут появиться, и последующего деления суммы произведений на сумму всех случаев, при этом требуется, чтобы рассматривались те случаи, которые являются равновозможными между собой» [1, 2]. Это правило полностью соответствует определению математического ожидания дискретной случайной величины.
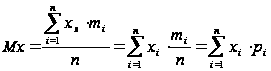 .
Здесь
 -значения
отдельной i-ой
ожидаемой
величины,
 -число
случаев в которых
может появиться
i-ая ожидаемая
величина,
n-число всех случаев.
Мы видим, что определение математического ожидания дискретной случайной величины окончательно сформировалось к середине XVIII в. и активно использовалось при решении различных задач. Однако понятие математического ожидания иногда считали недостаточным. Поэтому были попытки ввести понятие морального ожидания (нравственное ожидание), которое связано с «выгодой, зависящей от личных условий». Несмотря на то, что разработкой понятия морального ожидания занимались многие учёные (Д. Бернулли, Ж.Л. Бюффон, В.Я. Буняковский, Н.Е. Зернов, Лаплас, Пуассон, Лакруа), это понятие не закрепилось в науке.
Можно сделать вывод, что понятие математического ожидания преодолело сложный путь чтобы стать одним из главных и основных понятий в теории вероятностей.
3. Закон больших чисел
3.1 Первоначальное осмысление статистической закономерности
Закон больших чисел занимает одно из центральных мест в теории вероятностей. До недавнего времени проблема закона больших чисел не была окончательно решена. Рассмотрим динамику развития этого закона.
Одним из первых к пониманию статистической закономерности и закона больших чисел подошёл Кардано. Относительно своего заключения о 6 возможностях получить одинаковые числа очков на двух костях и 30 возможностях – разные, он пишет: «Целая серия игр (36 бросков) не даёт отклонения, хотя в одной игре это может случиться…, при большом числе игр оказывается, что действительность весьма приближается к этому предположению» [1].
Здесь Кардано утверждает, что при малом количестве наблюдений частота может отклоняться довольно сильно от доли, или, другими словами, – от вероятности; при большом числе испытаний это отклонение будет незначительно.
3.2 Появление теорем Бернулли и Пуассона – простейших форм закона больших чисел
Я. Бернулли писал: «…И что не дано вывести a priori то, по крайней мере, можно получить a posteriori, т.е. из многократного наблюдения результатов…».
Бернулли утверждает, что если в азартных играх всегда можно посчитать число случаев, а сами случаи встречаются одинаково легко, то в других явлениях в природе и обществе ни то ни другое не имеет.
«Всё дело сводится к тому, чтобы для правильного составления предложений о какой-либо вещи были точно исчислены как числа случаев, так и было бы определено насколько одни случаи могут легче встретиться, чем другие…». Но это совершенно невозможно сделать для большинства явлений. Однако Бернулли нашёл выход из сложившейся ситуации. Он утверждает, что при увеличении числа испытаний, частота появления какого-либо события будет мало отличаться от вероятности появления этого события. И чем больше число испытаний, тем меньше это отличие. «Следует заметить, что отношение между числами случаев, которые мы желаем определить опытом, понимается не в смысле точного отношения…, но до известной степени приближённого, т.е. заключённого в двух границах, которые можно взять сколь угодно тесными».
В помощь доказательству своей теоремы Бернулли доказывает ряд лемм [1].
Лемма 1.
Рассматриваются два ряда
0, 1, 2, …, r – 1, r, r + 1, …, r + s;
0, 1, 2, …,
nr – n, …, nr, …, nr + n, …, nr + ns
и утверждается, что с увеличением n растёт количество членов между nr и nr + n; nr и nr – n; nr + n и nr + ns; nr и 0. Кроме того, как бы велико ни было n, число членов после nr + n не будет превышать более чем в s – 1 раз число членов, заключённых между nr и nr + n или между nr и nr – n, а также число членов до nr – n не будет превышать более чем в r – 1 раз число членов между теми же числами.
Доказательство.
Найдём количество членов между указанными в лемме членами рассматриваемых рядов. Для этого введём обозначения:
 -число
членов между
nr и nr+n;
 -число
членов между
nr и nr-n;
 -число
членов между
nr+n
и nr+ns;
 -число
членов между
nr и 0;
 -число
членов после
nr+n;
 -число
членов до nr-n.
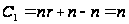 ;
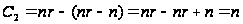 ;
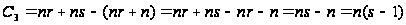 ;
 .
Очевидно,
что с увеличением
n (т.е. при
 )
,
,
,
будут неограниченно
возрастать.
Найдём
число членов
после nr+n
(),
очевидно, что
== .
Очевидно,
что
= =
 ,
т.е. число членов
после nr+n
не превышает
более чем в s-1
раз число членов
заключённых
между nr
и nr+n
или между nr
и nr-n,
для любого n.
Найдём
число членов
до nr-n
(),
очевидно, что
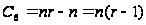 ,
а значит
=
 =
 ,
т.е. число членов
до nr-n
не превышает
более чем в r-1
раз число членов
заключённых
между nr
и nr+n
или между nr
и nr-n,
для любого n.
Что и требовалось доказать.
Лемма 2.
Всякая целая степень какого-либо двучлена r + s выражается числом членов, на единицу большим числа единиц в показателе степени.
Доказательство.
Рассмотрим
 ,
где x
 (x – целое
число)
=
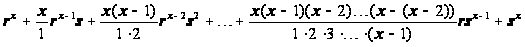 .
Составим ряд из степеней одночлена s (или r)
0,1,2,…, x-2, x-1, x. Число членов в этом ряду равно x+1.
Т. о. всякая целая степень двучлена r + s выражается числом членов, на единицу большим числа единиц в показателе степени. Что и требовалось доказать.
Лемма 3.
В любой степени двучлена r + s, по крайней мере в t=r+s или nt=nr+ns, некоторый член M будет наибольшим, если числа предшествующих ему и следующих за ним членов находятся в отношении s к r или, что то же, если в этом члене показатели букв r и s находятся в отношении самих количеств r и s; более близкий к нему член с той и другой стороны больше более удалённого с той же стороны; но тот же член M имеет к более близкому меньшее отношение, чем более близкий к более удалённому при равном числе промежуточных членов.
Доказательство.
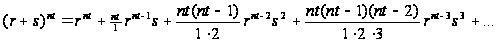
Отмечается, что коэффициенты членов равноудалённых от концов равны. Число всех членов nt+1=nr+ns+1. Наибольший член будет:
M=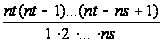
 =
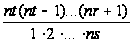 .
M
можно записать
в другом виде,
воспользовавшись
следующей
формулой
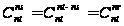 .
M=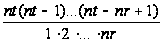 =
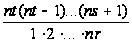 .
Ближайший
к нему слева
член равен

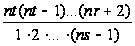
 ;
справа
–

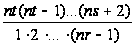
 .
Следующий
слева –

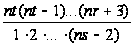
 ;
справа
–

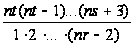
 и т.д.
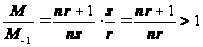 ;
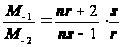 ;
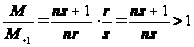 ;
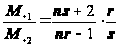 ,
и т.д.
Очевидно,
что:
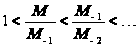
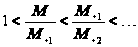 ,
M-наибольший
член.
Что и требовалось доказать.
Лемма 4.
В степени
двучлена с
показателем
nt число
n может
быть взято
столь большим,
чтобы отношение
наибольшего
члена M
к двум другим
L и
 ,
отстоящим от
него налево
и направо на
n членов,
превзошло
всякое данное
отношение.
Доказательство.
M==;
L=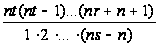
 ;
=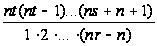
 .
Для доказательства леммы необходимо установить, что
 и
 .
 =
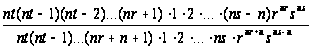 =
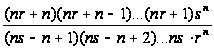 =
=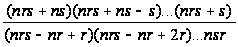 .
 =
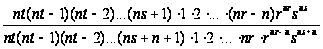 =
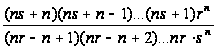 =
=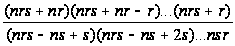 .
Но эти
отношения будут
бесконечно
большими, когда
n полагается
бесконечным,
ибо тогда исчезают
числа 1, 2, 3 и пр.
по сравнению
с n, и сами
числа
 ,
 ,
 и пр.
 ,
 ,
 и пр. будут иметь
те же значения,
как
 и
 .
После этого
отбросив эти
числа и проведя
соответствующие
сокращения
на n, получим,
что
=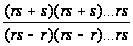 ;
=
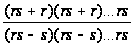 .
Количество
сомножителей
в числителе
и знаменателе
равно n.
Вследствие
чего эти отношения
будут бесконечными
степенями
выражений:
 и
 и поэтому бесконечно
большими.
Таким
образом, мы
выяснили, что
в бесконечно
высокой степени
двучлена отношение
наибольшего
члена к другим
L и
превосходит
всякое заданное
отношение.
и
.
Что и требовалось доказать.
Лемма 5.
Отношение
суммы всех
членов от L
до
 ко всем остальным
с увеличением
n может
быть сделано
больше всякого
заданного
числа.
Доказательство.
M – наибольший член разложения.
Пусть соседние с ним слева будут F, G, H,…;
пусть соседние с L слева будут P, Q, R,….
На основании леммы 3 имеем:
 <
 ;
 <
 ;
 <
 ,
… или
 <
 <
 <
 <….
Так как
по лемме 4, при
n бесконечно
большом, отношение
бесконечно,
то тем более
будут бесконечными
отношения
,
,
,…,
и потому отношение
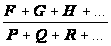 также бесконечно,
т.е. сумма членов
между наибольшим
M и пределом
L бесконечно
больше суммы
такого же числа
членов за пределом
L и наиболее
к нему близких.
И так как число
всех членов
за пределом
L превышает,
по лемме 1, не
более чем в s-1
раз (т.е. конечное
число раз) число
членов между
этим пределом
и наибольшим
членом M,
а сами члены
делаются тем
меньше, чем
дальше они
отстоят от
предела, по
первой части
леммы 3, то сумма
всех членов
между M
и L (даже
не считая M)
будет бесконечно
больше сумм
всех членов
за пределом
L. Аналогичное
утверждение
можно доказать
относительно
членов между
M и
.
Оба эти утверждения
и доказывают
лемму.
Что и требовалось доказать.
Главное предложение.
Пусть
число благоприятных
случаев относится
к числу неблагоприятных
точно или
приближённо,
как r к
s, или к
числу всех
случаев, как
r к r+s
или r к
t, это
отношение
заключается
в пределах
 и
 .
Требуется
доказать, что
можно взять
столько опытов,
чтобы в какое
угодно данное
число раз (c
раз) было вероятнее,
что число
благоприятных
наблюдений
попадёт в эти
пределы, а не
вне их, т.е. отношение
числа благоприятных
наблюдений
к числу всех
будет не более
чем
и не менее
.
Доказательство.
Пусть число необходимых наблюдений будет nt. Вероятность того что все наблюдения будут благоприятны, равна
 ,
что