Динамика развития некоторых понятий и теорем теории вероятностей
А.А. Марков под этим законом понимал закон, «в силу которого с вероятностью, сколь угодно близкой к достоверности, можно утверждать, что среднее арифметическое из нескольких величин, при достаточно большом числе этих величин, будет произвольно мало отличаться от средней арифметической их математических ожиданий». При таком понимании закона больших чисел и теорема Бернулли и теорема Пуассона и теорема Чебышева будут его различными формами. Такое понимание теперь общепринято.
Чебышев
распространил
закон больших
чисел на независимые
случайные
величины с
равномерно
ограниченными
дисперсиями: .
Марков расширил условия применимости этого закона. В работе «Распространение закона больших чисел на величины, зависящие друг от друга» Марков привёл следующую теорему [1,6].
Теорема.
Если
последовательность
взаимно независимых
случайных
величин
 такая, что
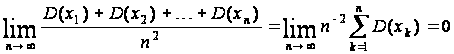 ,
то
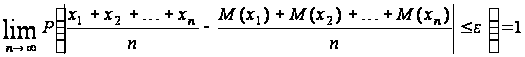 .
Доказательство.
Рассмотрим величину
 ,
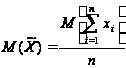 .
Очевидно,
что
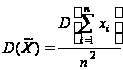 и величина
 ограничена
<c,
c-некоторое
число. Применим
теперь неравенство
Чебышева к
 :
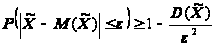 ,
или
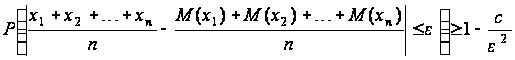 .
Переходя к пределу получаем:
.
Что и требовалось доказать.
В этой
работе Марков
доказывает,
что закон больших
чисел применим
к
 ,
если
 и связь величин
такова, что
увеличение
любой из них
влечёт за собой
уменьшение
математических
ожиданий остальных.
Марков
делает замечание:
«к тому же заключению
о применимости
закона больших
чисел не трудно
прийти и в случае,
когда математическое
ожидание
 при всяком
 уменьшается
с увеличением
суммы
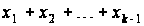 «.
Марков
рассматривает
последовательность
случайных
величин, связанных
в цепь. Такие
цепи зависимых
величин получили
название марковских
цепей. В этой
работе Марков
рассматривает
простую цепь
(простая цепь
маркова –
последовательность
случайных
величин, каждая
из которых
может принимать
любое число
исходов, причём
вероятности
исходов при
 -м
испытании
получают определённые
значения, если
известен только
результат
 -го
испытания),
причём все
 принимают
значения только
0 или 1. Он устанавливает,
что эти случайные
величины также
подчинены
закону больших
чисел. Нужно
отметить, что
в работе Марков
требовал, чтобы
для всех вероятностей
перехода выполнялось
условие
 .
Но выводы Маркова
остаются
справедливыми,
если вместо
такого сильного
ограничения
требовать
только, чтобы
это условие
выполнялось
хотя бы для
одной вероятности
при любом
 .
В конце своей работы Марков делает вывод, что независимость величин не составляет необходимого условия для существования закона больших чисел.
В настоящее время используется условие, аналогичное условию Маркова, но уже не только достаточное, но и необходимое для применимости закона больших чисел к последовательности произвольных случайных величин [4].
Теорема.
Для того
чтобы для
последовательности
 (как
угодно зависимых)
случайных
величин при
любом положительном
 выполнялось
соотношение
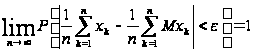 ,
(3.4.1)
Необходимо
и достаточно,
чтобы при

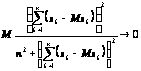 .
(3.4.2)
Доказательство.
Предположим
сначала, что
(2) выполнено,
и покажем, что
в этом случае
выполнено также
(1). Обозначим
через
 функцию распределения
величины
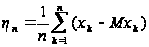 .
Легко проверить следующую цепочку соотношений:
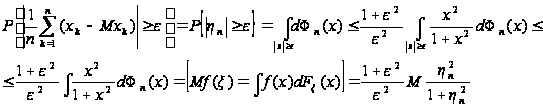
Это неравенство доказывает достаточность условия теоремы.
Покажем теперь, что условие (2) необходимо. Легко видеть, что
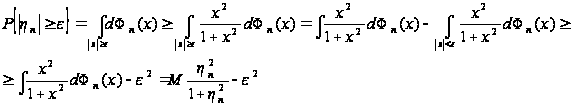
Таким
образом,
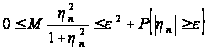 .
Выбирая
сначала
сколь угодно
малым, а затем
 достаточно
большим, мы
можем сделать
правую часть
последнего
неравенства
сколь угодно
малой.
Что и требовалось доказать.
3.5 Усиление закона больших чисел. Появление необходимого и достаточного условий применимости закона больших чисел
В 1923 г. А.Я. Хинчин установил закон повторного логарифма, который является своеобразным обобщением и усилением закона больших чисел[1]. Рассмотрим полученные им результаты.
Согласно
теореме Бернулли,
при
 для любого

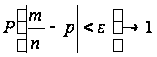
В 1909 г. Борель
для
 доказал, что
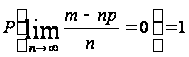 ,
т.е. что
 для
больших
с подавляющей
вероятностью
должна быть
мала в сравнении
с
,
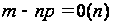 .
В 1917 г.
Кантелли
распространил
результат
Бореля на любое
 .
В 1913 г.
Хаусдорф для
случая Бернулли
нашёл следующую
оценку: с вероятностью
единица
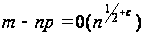 ,
где
произвольно.
В 1914 г. Харди
и Литтльвуд
показали, что
с вероятностью
единица
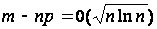 .
А в 1923 г. Хинчин доказал следующую теорему.
Теорема.
Если
вероятность
появления
события A
в каждом из
независимых
испытаний равна
,
то число
 появлений
события A
в
испытаниях
при
удовлетворяет
соотношению:
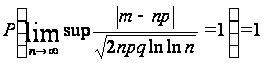 .
Функция
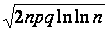 в этом смысле
является точной
верхней границей
случайной
величины
 .
Представим
этот результат
геометрически.
Будем по оси
абсцисс откладывать
,
а по оси ординат
–
 .
Проведём в этой
системе прямые:
 и
 .
Теорема Бореля-Кантелли
утверждает,
что при достаточно
больших
почти достоверно,
что
будет заключаться
между прямыми
и
.
Но эти границы
оказались очень
широки и Хинчин
указал более
строгие границы
изменения
.
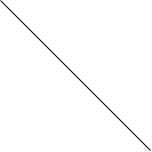
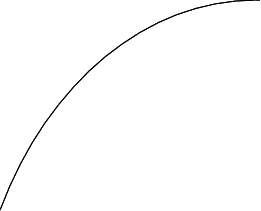
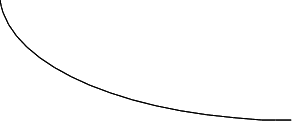
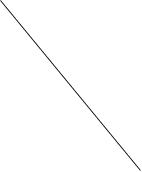
Если мы проведём
кривые
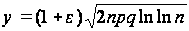 и (3.5.1)
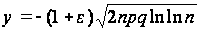 ,
(3.5.1')
то по
теореме Хинчина,
каково бы ни
было
,
для достаточно
больших
разность
почти достоверно
заключена между
этими кривыми.
Если же взять
кривые
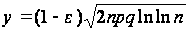 и (3.5.2)
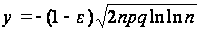 ,
(3.5.2')
то
почти достоверно
бесконечно
много раз выйдет
за пределы этих
кривых. Изобразим
схематически
эту ситуацию.





Хотя Марков и расширил границы применимости закона больших чисел, однако, окончательно этот вопрос ещё не был решён. Установить необходимые и достаточные условия применимости закона больших чисел удалось только благодаря применению методов и понятий теории функций.
В 1926 г. А.Н. Колмогоров установил эти условия в своей работе [5].
Определение.
Случайные
величины
 последовательности
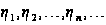 называются
устойчивыми,
если существует
такая числовая
последовательность
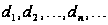 ,
что для любого
положительного

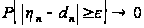 ,
 .
Если
существуют
все
 и если можно
положить
 ,
то говорят, что
устойчивость
нормальная.
Если все
равномерно
ограничены,
то из
,
,
следует соотношение
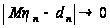 ,
,
и, следовательно,
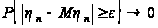 ,
.
Таким
образом, устойчивость
ограниченной
последовательности
необходимо
нормальна.
Пусть
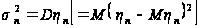 .
По неравенству
Чебышева
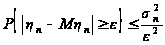 .
Следовательно,
условие Маркова:
 ,
,
достаточно
для нормальной
устойчивости.
Если
 равномерно
ограничены,
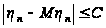 ,
то по неравенству
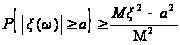 ,

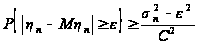 .
Следовательно,
в этом случае
условие Маркова
является также
и необходимым
для нормальной
устойчивости
.
Если
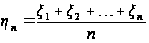 и величины
 попарно некоррелированы,
то
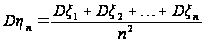 .
Следовательно,
в этом случае
для нормальной
устойчивости
средних арифметических
,
т.е. для того,
чтобы для всякого

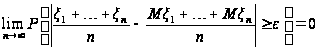 ,
Достаточно
выполнения
следующего
условия:
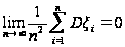 (теорема Чебышева).
В частности,
это условие
выполнено, если
все величины
равномерно
ограничены.
1. Можно
обобщить эту
теорему на
случай слабо
коррелированных
величин
.
Если предположить,
что коэффициент
корреляции
 (ясно, что всегда
 )
между
 и
удовлетворяет
неравенству
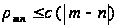 и что
 ,
то для нормальной
устойчивости
средних арифметических,
т.е. для того,
чтобы для всякого
,
достаточно
выполнения
условия
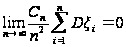 ,
где
 .
2. В случае
независимых
слагаемых
можно дать
также необходимое
и достаточное
условие для
устойчивости
средних арифметических
.
Для каждого
существует
константа
 (медиана
),
удовлетворяющая
следующим
условиям:
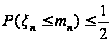 ,
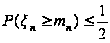 .
Положим
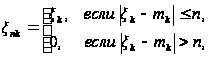
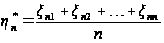
Теорема.
Пусть
 – последовательность
взаимно независимых
случайных
величин. Тогда
условия
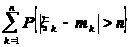 =
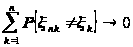 ,
 ,
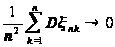 ,
необходимы
и достаточны
для устойчивости
величин
 ,
 При этом постоянные
 ,
 ,
можно принять
равными
 ,
так что в случае
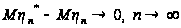 (и только в этом
случае) устойчивость
нормальная.
Доказательство.
Достаточность
условий теоремы
устанавливается
просто. В самом
деле поскольку
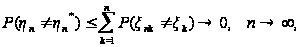 а согласно
неравенству
Чебышева
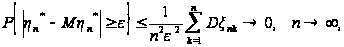 то
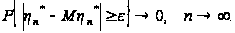
Для доказательства необходимости нам понадобится ряд вспомогательных предложений.
Лемма 1.
Пусть
 –
независимые
события,
 ,
 и для некоторого
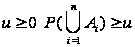 .
Если, кроме
того, событие
 таково, что для
каждого
 ,
то тогда
 .
Доказательство.
Если
существует
такой номер
 ,
что
 ,
то
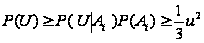 .
Пусть
теперь для всех
 .
Тогда
найдётся такое
 ,
что
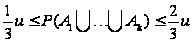 ,
и, значит, для
всех

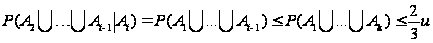 ,
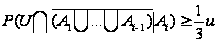 ,
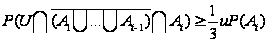 .
Отсюда
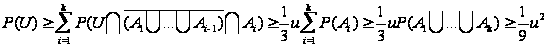 .
Что и требовалось доказать.
Лемма 2.
Пусть
 –
независимые,
ограниченные,
 ,
 ,
случайные
величины с
нулевыми средними.
Тогда для всякого
 и целого

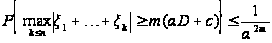 ,
где
 .
Доказательство.
Пусть
 ,
 ,
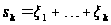 ,
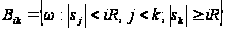 ,
 .
Замечая, что
на множестве

 ,
получаем
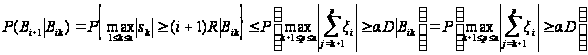
Из неравенства
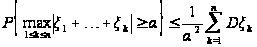 следует, что
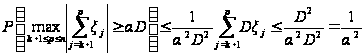 .
Поэтому
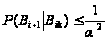 при любом
 .
Значит
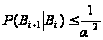 и
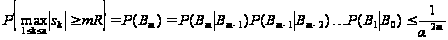 .
Что и требовалось доказать.
Лемма 3.
Пусть