Принятие решений в условиях неопределенности
|
интер-валы [ai-ai+1) |
сере- дина интер-вала (yi) |
частота (mi) |
частость ( |
выборочная функция распределе-ния
|
выборочная плотность ( |
|
9-18 |
13,5 |
2 |
0,08 |
0,08 |
0,22 |
|
18-27 |
22,5 |
2 |
0,08 |
0,16 |
0,22 |
|
27-36 |
31,5 |
7 |
0,27 |
0,43 |
0,78 |
|
36-45 |
40,5 |
6 |
0,23 |
0,66 |
0,67 |
|
45-54 |
49,5 |
5 |
0,19 |
0,85 |
0,56 |
|
54-63 |
58,5 |
4 |
0,15 |
1 |
0,44 |
 )
 )
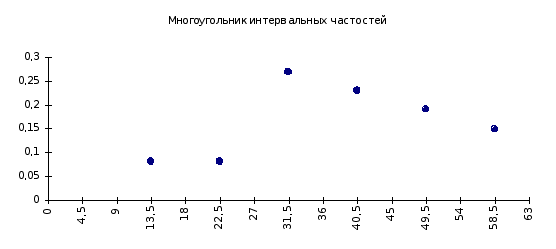
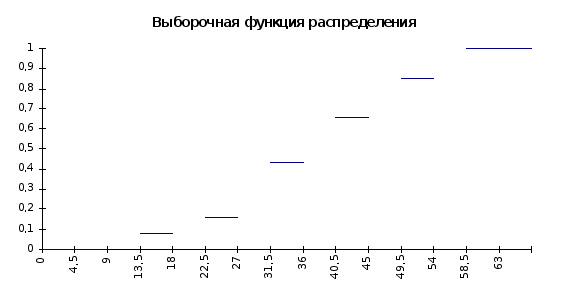
График функции
распределения
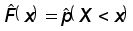 выглядит следующим
образом.
Многоугольник интервальных частостей дает более наглядное представление о закономерности изменения ежедневных денежных потоков, т.к. суммы зачислений в разные дни различны и их можно анализировать только по их вхождению в какой-либо интервал.
Выборочное среднее считается следующим способом:
непосредственно по исходным данным
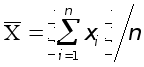 ,
 .
по дискретному вариационному ряду
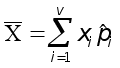 ,
где v
— число
вариантов
выборки, но в
данном примере
v
=
n.
 .
по интервальному вариационному ряду
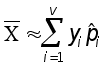 ,
таким образом
можно найти
лишь приближенное
значение выборочной
средней.
 .
Аналогом дисперсии является выборочная дисперсия:
непосредственно по исходным данным
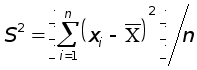 ,
 .
по дискретному вариационному ряду
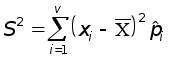 ,
 .
по интервальному вариационному ряду приблизительное значение
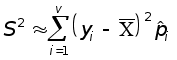 ,
 .
Среднее квадратическое отклонение рассчитывается как квадратный корень из дисперсии.


Исследуемая нами большая совокупность называется генеральной совокупностью. Теоретически может быть бесконечной В данном примере выборка состоит из 26 элементов. Понятия генеральной совокупности и случайной величины взаимозаменяемы.
Любая функция от выборки называется статистикой.
Пусть —
некоторый
параметр с.в.
Х. Мы хотим
определить
хотя бы приближенно,
значение этого
параметра. С
этой целью
подбираем
статистику
 ,
которая должна
оценивать,
может быть
приближенно,
параметр .
Заметим, что
любая статистика
есть с.в., поскольку
она определена
на выборках.
Статистику
,
определенную
на выборках
объемом n,
будем обозначать .
Статистика должна удовлетворять следующим требованиям:
состоятельность. Статистика-оценка должна сходиться к оцениваемому параметру при
 .
несмещенность.
 для всех достаточно
больших n.
Генеральная
средняя удовлетворяет
обоим условиям,
поэтому составляет
,
но генеральная
дисперсия
удовлетворяет
лишь первому
условия, поэтому
ее «подправляют»,
умножая на
 .
В результате,
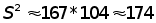 .
Это и является
несмещенной
оценкой генеральной
дисперсии.
Для построения
графика выборочной
функции плотности
рассчитывается
выборочная
плотность
 (см. выше).
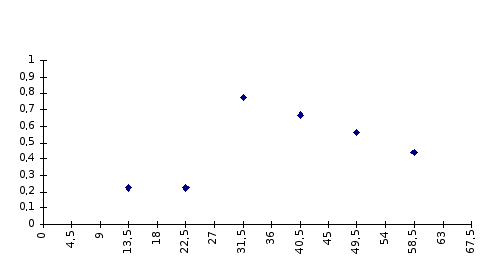
Теперь отметим
на графике
 и интервалы
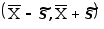 и
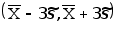 ,
если
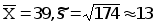 .
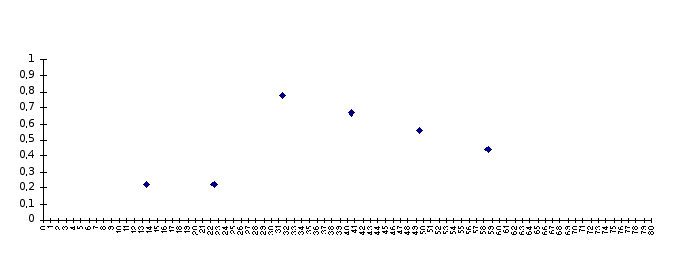
Площадь
многоугольника,
опирающегося
на интервал
,
примерно равна
3/4, а площадь
многоугольника,
опирающегося
на интервал,
равна единице.
Предположим,
что размер
ежедневного
суммарного
зачисления
по счетам юридических
лиц, обозначим
его через случайную
величину Х,
имеет нормальный
закон распределения
 ,
тогда плотность
распределения
вероятностей
равна
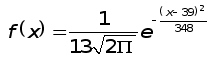 ,
а функция
распределения
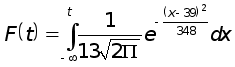 .
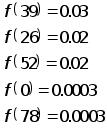
Отметим полученные точки на графике
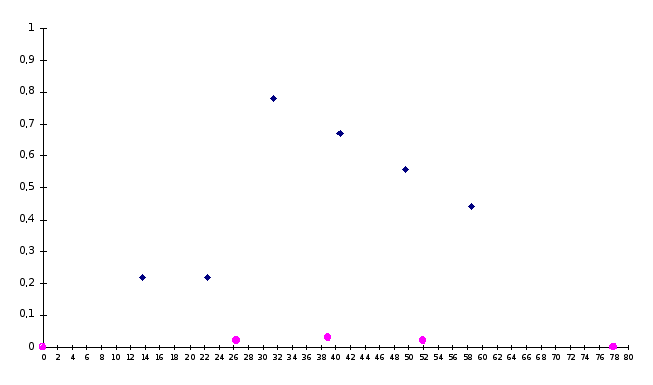
Положение о нормальном законе распределения не противоречит исходным данным.
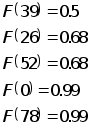
Вероятность
попадания
ежедневного
суммарного
зачисления
по счетам юридических
лиц в интервал
равна 0.364,
в интервал
— 0,996.
Теперь рассчитаем, за сколько дней надо иметь информацию, чтобы с вероятностью не менее 0.9 можно было ожидать, что вычисленное по этой информации среднее зачисление отличается от генерального среднего зачисления по абсолютной величине не более, чем на 10% величины среднего зачисления.
Используя неравенство Чебышева.
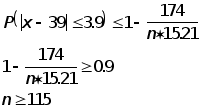
Используя центральную предельную теорему.
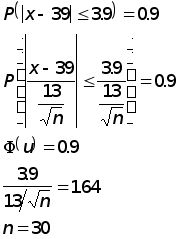
Исходные данные — ежедневные суммарные списания со счетов юридических лиц за апрель месяц.
|
число месяца |
день недели |
сумма (тыс. руб) |
|
1 |
ср |
46 |
|
2 |
чт |
54 |
|
3 |
пт |
42 |
|
4 |
сб |
28 |
|
5 |
вс |
|
|
6 |
пн |
57 |
|
7 |
вт |
26 |
|
8 |
ср |
48 |
|
9 |
чт |
45 |
|
10 |
пт |
32 |
|
11 |
сб |
29 |
|
12 |
вс |
|
|
13 |
пн |
52 |
|
14 |
вт |
33 |
|
15 |
ср |
50 |
|
16 |
чт |
22 |
|
17 |
пт |
36 |
|
18 |
сб |
14 |
|
19 |
вс |
|
|
20 |
пн |
59 |
|
21 |
вт |
49 |
|
22 |
ср |
30 |
|
23 |
чт |
31 |
|
24 |
пт |
43 |
|
25 |
сб |
16 |
|
26 |
вс |
|
|
27 |
пн |
40 |
|
28 |
вт |
41 |
|
29 |
ср |
39 |
|
30 |
чт |
62 |
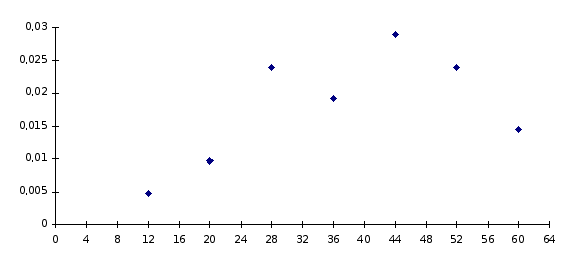
Построим интервальный вариационный ряд и график выборочной функции плотности.
|
интер-валы [ai-ai+1) |
сере- дина интер-вала (yi) |
частота (mi) |
частость ( |
выборочная функция распределе-ния
|
выборочная плотность ( |
|
8-16 |
12 |
1 |
0,04 |
0,04 |
0,005 |
|
16-24 |
20 |
2 |
0,08 |
0,12 |
0,010 |
|
24-32 |
28 |
5 |
0,19 |
0,31 |
0,024 |
|
32-40 |
36 |
4 |
0,15 |
0,46 |
0,019 |
|
40-48 |
44 |
6 |
0,23 |
0,69 |
0,029 |
|
48-56 |
52 |
5 |
0,19 |
0,88 |
0,024 |
|
56-64 |
60 |
3 |
0,12 |
1,00 |
0,014 |
Выборочная функция плотности.
Найдем несмещенные выборочные оценки
генеральной средней

дисперсии
 ,
 .
Предположим,
что размер
ежедневных
суммарных
списаний со
счетов юридических
лиц — нормально
распределенная
случайная
величина, тогда
функция плотности
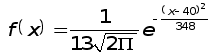 .
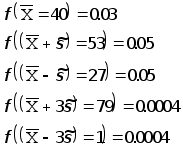

Нанесем точки на график
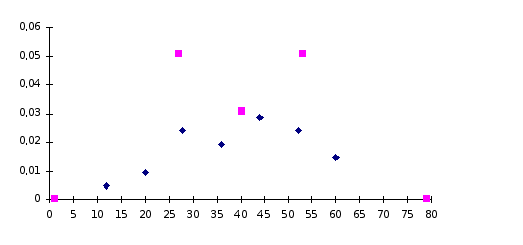
Предположение о нормальном законе распределении не противоречит исходным данным.
Анализ двумерных денежных потоков.
Исходные данные: ежедневные суммарные зачисления и списания со счетов юридических лиц за апрель месяц.
|
число месяца |
день недели |
сумма зачислений (тыс. руб) |
сумма списаний (тыс. руб) |
|
1 |
ср |
47 |
46 |
|
2 |
чт |
44 |
54 |
|
3 |
пт |
31 |
42 |
|
4 |
сб |
28 |
28 |
|
5 |
вс |
||
|
6 |
пн |
42 |
57 |
|
7 |
вт |
48 |
26 |
|
8 |
ср |
39 |
48 |
|
9 |
чт |
40 |
45 |
|
10 |
пт |
38 |
32 |
|
11 |
сб |
15 |
29 |
|
12 |
вс |
||
|
13 |
пн |
45 |
52 |
|
14 |
вт |
53 |
33 |
|
15 |
ср |
41 |
50 |
|
16 |
чт |
27 |
22 |
|
17 |
пт |
56 |
36 |
|
18 |
сб |
25 |
14 |
|
19 |
вс |
||
|
20 |
пн |
51 |
59 |
|
21 |
вт |
32 |
49 |
|
22 |
ср |
49 |
30 |
|
23 |
чт |
21 |
31 |
|
24 |
пт |
35 |
43 |
|
25 |
сб |
13 |
16 |
|
26 |
вс |
||
|
27 |
пн |
58 |
40 |
|
28 |
вт |
59 |
41 |
|
29 |
ср |
29 |
39 |
|
30 |
чт |
30 |
61 |
Построим двумерную корреляционную таблицу:
|
i |
1 |
2 |
3 |
4 |
5 |
6 |
|||
|
j |
Y X |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
|
|
1 |
12 |
0 |
1 |
0 |
0 |
0 |
0 |
1 |
|
|
2 |
20 |
1 |
0 |
1 |
0 |
0 |
0 |
2 |
|
|
3 |
28 |
1 |
1 |
1 |
0 |
2 |
0 |
5 |
|
|
4 |
36 |
0 |
0 |
1 |
1 |
1 |
1 |
4 |
|
|
5 |
44 |
0 |
0 |
2 |
1 |
1 |
2 |
6 |
|
|
6 |
52 |
0 |
0 |
1 |
3 |
1 |
0 |
5 |
|
|
7 |
60 |
0 |
0 |
1 |
1 |
1 |
0 |
3 |
|
|
ni |
2 |
2 |
7 |
6 |
6 |
3 |
26 |
||
|
|
24 |
20 |
40 |
49 |
41 |
41 |
|||
|
|
0 |
0 |
0,57 |
0,33 |
0,33 |
0,33 |
|||


Общая средняя
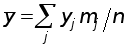 ,
 .
Общая дисперсия
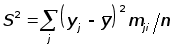 ,

Средняя из
групповых
дисперсий
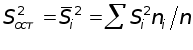 ,
 .
Дисперсия
групповых
средних
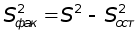 ,

Выборочная
средняя и дисперсия
компоненты
Х :
и
(расчеты см.
выше).
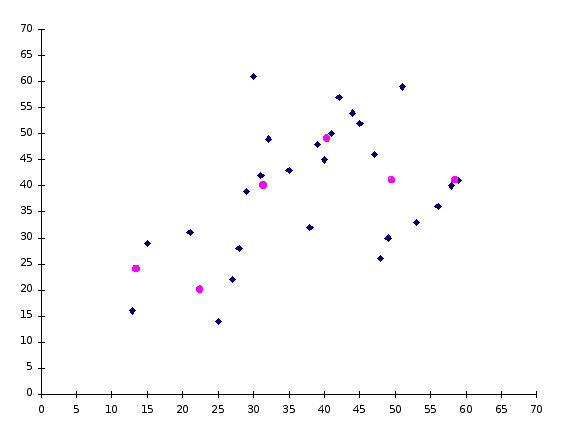
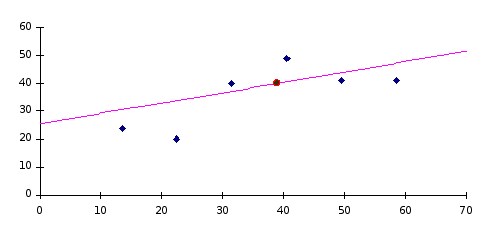
График поля корреляции и линия групповых средних компоненты Y.
|
YX=12 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
0 |
1 |
0 |
0 |
0 |
0 |
M[Y/X=12] = 22,5
D[Y/X=12] = 0
|
YX=20 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
1/2 |
0 |
1/2 |
0 |
0 |
0 |
M[Y/X=20] = 22,5
D[Y/X=20] = 81
|
YX=28 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
1/5 |
1/5 |
1/5 |
0 |
2/5 |
0 |
M[Y/X=28] = 33,3
D[Y/X=28] = 207,36
|
YX=36 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
0 |
0 |
1/4 |
1/4 |
1/4 |
1/4 |
M[Y/X=36] = 45
D[Y/X=36] = 101,25
|
YX=44 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
0 |
0 |
2/6 |
1/6 |
1/6 |
2/6 |
M[Y/X=44] = 45
D[Y/X=44] = 128,25
|
YX=52 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
0 |
0 |
1/5 |
3/5 |
1/5 |
0 |
M[Y/X=52] = 40,5
D[Y/X=52] =32,4
|
YX=60 |
13,5 |
22,5 |
31,5 |
40,5 |
49,5 |
58,5 |
|
0 |
0 |
1/3 |
1/3 |
1/3 |
0 |
M[Y/X=60] = 40,5
D[Y/X=60] = 54
D[Y, ост] = 121,25
Коэффициент детерминации К = 1 - 121,25/169 = 0,28
Корреляционное
отношение
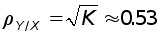 (близость
корреляционного
отношения к
единице указывает
на то, что зависимость
Y
от Х близка к
функциональной).
Корреляционный момент
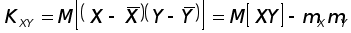 ,

Коэффициент
корреляции
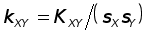 ,
 .
Показывает
степень линейной
зависимости
между случайными
величинами.
Выборочный
коэффициент
детерминации
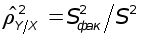 ,
равен 1,008.
Выборочное
корреляционное
отношение
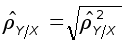 ,
равен 1,004.
Отношение коэффициента детерминации и коэффициента корреляции равно 0,76.
Уравнение
регрессии
y=0.37x+25.57.
Прямая регрессии
обязательно
проходит через
точку
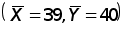 .
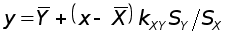
Теперь оценим, на сколько процентов (по отношению к размеру среднего ежедневного зачисления) изменится ожидаемое значение ежедневного списания при увеличении на 1% (по отношению к размеру ежедневного списания) ежедневного зачисления.
y=0.37x+25.57
(0,37*40,4+25,57)/(0,37*40+25,57)=1,004
Значит, при увеличении ежедневного зачисления на 1% ожидаемое значение ежедневного списания увеличится на 0,4%.