Мировые цены на нефть и их влияние на экономику России
Уровень нефтяных цен на биржевом и внебиржевом рынках определяется главным образом двумя факторами: текущей и ожидаемой конъюнктурой нефтяного рынка и динамикой издержек. Не существует точных данных о текущем соотношении спроса и предложения в мире, поэтому нефтяные трейдеры вынуждены ориентироваться на данные об изменении складских нефтяных запасов (промышленных и стратегических) 8. Эти данные публикуются в обзорах API (Американский институт нефти), EIA (информационное агентство Департамента энергетики США), IEA (Международное энергетическое агентство). Если запасы растут, то величина предложения нефти выше величины спроса. При этом, как правило, происходит падение цен.
Возникающий время от времени на рынке нефти дисбаланс связан в основном с "шоками" предложения (со стороны ОПЕК), тогда как спрос на нефть является инерционным. По результатам исследований нефтяное потребление очень неэластично по отношению к цене на временных интервалах менее 1 года. "Шоки", которые влияют на потребление, обычно вызывают сильные колебания уровня цен. Например, повышенное предложение нефти со стороны ОПЕК и экономический кризис в Юго-Восточной Азии привели к обвалу нефтяных цен в 1998г.
Значительные краткосрочные колебания приводят к размыванию связи между ценой на нефть и соотношением спроса и предложения в долгосрочном периоде.
Нефтяные цены на краткосрочных интервалах имеют сильно выраженную сезонную компоненту. Западная Европа и США расположены в северном полушарии планеты и отапливают помещения топочным мазутом. Летом растет потребление бензина. США - лидер по потреблению нефти (19419 тысяч баррелей в день, что составляет 22,5% общемирового потребления) (Приложение №7). На втором месте Страны Европейского союза - 14765 тысяч баррелей в день, что составляет 17,9% общемирового потребления. По данным Международного энергетического агентства (Приложение №7) потребление нефти до 2008 года стабильно росло,
соответственно росли и нефтяные цены (Приложение №3). В июне 2008 года цена достигла максимальной отметки в 135 долларов за баррель нефти марки Brent. Затем цена стала снижаться. Существенную роль в этом сыграл кризис 2008-2009 годов. В 2009 году впервые произошло понижение уровня потребления нефти.
Основной проблемой ценообразования на нефтяном рынке является неточность данных и оценок соотношения спроса и предложения. Промышленные запасы нефти получили реальную оценку только для стран ОЭСР.
Создание эффективных инструментов хеджирования провозглашается одной из главных целей развития биржевого рынка деривативов9. Но есть ряд факторов, которые препятствуют осуществлению этой идеи. Так, среди биржевых игроков доминируют производители нефти. На транспорт приходится около 50% спроса. Автомобилистов и владельцев АЗС трудно представить хеджирующими риски изменения цены на бензин. А торговля фьючерсами - рискованное и дорогое дело, которое требует высокой квалификации. Именно поэтому только крупные структуры могут позволить себе такое дорогое удовольствие. Существенная доля НПЗ, а также сбытовых структур находится под контролем крупных вертикально интегрированных компаний, заинтересованных в росте цен на нефть. Маржа переработки, а не нефтяные цены имеют важное значение для независимых НПЗ. При этом маржа не сильно зависит от уровня цен на нефть. Так, на долю крупных производителей, по данным CFTC, приходится около 75% операций с нефтяными фьючерсами на торговой площадке NYMEX.
Следует принимать в расчет также особый менталитет менеджеров, так как для них риском является только изменение уровня цены, приводящее к убыткам, а не любое изменение уровня цены.
Согласно данным, полученным в ходе дополнительных исследований, производители проводят хеджирование в отношении лишь малой части своих рисков, которые связаны с колебаниями нефтяных цен. Большее внимание уделяется рыночным спекуляциям. Существует много подтверждений спекулятивного характера торговли на бирже. Это, например, низкая ликвидность опционов, увеличение объемов торгов с волатильностью, а также тот факт, что примерно три четверти торгов приходится на два ближайших контракта и др.
Интересен тот факт, что нефтяные компании в некотором смысле заинтересованы в повышении уровня волатильности цен, так как это увеличивает рыночную капитализацию, а также фундаментальную стоимость компании. Стоимость месторождений нефти, по сути, является сложным опционом, который связан со стратегией инвестирования. А с увеличением уровня волатильности базового актива стоимость опциона растет.
Еще одной проблемой ценообразования на рынке нефти является зависимость цен большинства сортов (в том числе Urals) от цены марки Brent. Это приводит к чрезмерной волатильности и подверженности рынка манипуляциям. Большую известность получил конфликт, произошедший между Arcadia Petroleum (дочерней компанией Mitsui) и американским НПЗ Tosco. В 2000 году Tosco предъявила судебный иск Arcadia Petroleum, обвинив ее, а также трейдера Glencore в сговоре и монополизации нефтяного рынка, в результате чего цены на нефть выросли более чем на 3 доллара за 1 баррель. В то время компания Tosco понесла значительные убытки. Из-за приостановки по техническим причинам добычи нефти на нескольких месторождениях Северного моря в сентябре ожидалось уменьшение отгрузки с 35танкеров по 500 тысяч баррелей каждый до 22. Arcadia Petroleum и Glencore воспользовались ожиданием сжатия нефтяного рынка, агрессивно скупив в августе пятнадцатисуточный Brent и заключив контракты на 18 судов. Итогом стало то, что в Лондоне до окончания торгов по сентябрьским фьючерсам (15 августа) уровень цен на них превысил стоимость таких контрактов в Нью-Йорке.
Ближайший Brent на бирже LIPE подешевел (последствие бэквардации) в то время как пятнадцатисуточный продолжал расти. Скачок уровня цены ссоставил 2,71 долларов за баррель в день. Котировки Brent достигли максимального значения за последнее десятилетие в результате спекулятивной игры. Конфликт между Arcadia Petroleum и Tosco уладили еще до суда, но проблема манипуляций на рынке до сих пор не решена.
1.4 Анализ специфики развития нефтяного рынка РФ
Европейский союз располагает лишь 0,5% мировых запасов нефти (Приложение №6), при этом потребляет 17,9% произведенной нефти (Приложение №7), поэтому его зависимость от импорта неуклонно растет. Зависимость от импортируемой нефти в настоящее время равна 70%. Вторым важнейшим источником нефти для Европейского союза является РФ10. В настоящее время более 15% нефти ЕС получает из РФ. По сравнению с ЕС нефтяной баланс США является еще менее устойчивым. США располагают только 2,4% мировых запасов нефти (Приложение №6), а потребляют 22,5% ее мирового производства (Приложение №7). Экономика США в большой степени зависит от импорта энергоносителей. На сегодняшний день эта страна располагает запасами нефти, равными 30500 млн. баррелей (Приложение №6), которые израсходует через 4-5 лет, если откажется от импорта. Запасы нефти соседних с США стран весьма существенны: у Мексики - 11900 млн. баррелей, что составляет 0,9% мировых. В целом в на двух американских континентах расположено около 15,4% глобальных запасов нефти (Приложение №6).
В 2000 году производство нефти в РФ составило около 6178 тысяч баррелей в сутки, в 2009 году оно достигло 9886 тысяч баррелей в сутки (Приложение №8). Около 75% запасов российской нефти расположено в Западной Сибири. Существенные запасы были обнаружены на севере европейской части РФ. Самыми крупными нефтяными компаниями России являются Роснефть, Лукойл, ТНК-BP, Сургутнефтегаз, Газпром нефть, Татнефть, Славнефть, Башнефть11.
Транспортировку нефти осуществляют предприятия двух компаний: "Транснефть" и "Транснефтепродукт"12.
В РФ нефть добывают более 100 компаний, однако большая часть добычи находится под контролем десяти крупнейших вертикально интегрированных компаний.
В России также начали свою деятельность несколько иностранных нефтяных компаний. В 2001 году их объем производства достигал 6,5% российского. Основные иностранные игроки в российском бизнесе по добыче нефти: Mitsui, Agip, RD Shell, British Petroleum, Statoil, British Gas, TotalFinaElf, ChevronTexaco, Mitsubishi, Conoco, Neste Oy, ExxonMobil, Nirsk Hidro.
Сырая нефть составляет около 40% суммарного экспорта РФ13. Россия - один из ведущих операторов в мировом нефтяном бизнесе, т.к является вторым по величине чистым экспортером нефти (после Саудовской Аравии). Среди десяти самых крупных мировых экспортеров только РФ, Мексика и Норвегия не входят в ОПЕК. В 2000 году РФ экспортировала около 144,5 (Приложение №9) млн. тонн сырой нефти и 50 млн. тонн нефтепродуктов. С 2000 года величина экспорта начала расти, а в 2009 году составила около 246 млн. тонн (Приложение №9).
Увеличение экспорта сырой нефти ограничивается техническими возможностями трубопроводов (так называемые "узкие места"). Однако главной проблемой нефтепродуктов российского производства является их низкое качество.
Большая часть нефти, произведенной в России, экспортируется за пределы постсоветского пространства (Приложение №9). Так, объем нефти, поступающей в страны дальнего зарубежья, равен 85% от всей экспортируемой нефти. Основные страны-импортеры: Германия, Франция, Великобритания, Италия, Испания14.
55% российской нефти экспортируется морским путем, 40% - через трубопровод "Дружба" и 5% - железнодорожными перевозками. Трубопровод "Дружба" имеет номинальную пропускную способность 60 миллионов тонн и пересекает соседнюю Белоруссию, разделяясь на северную и южную ветки. Южная ветка пересекает север Украины, Венгрию, Словакию и заканчивается в Чехии. Северная ветка идет через Белоруссию в Польшу и Южная ветка имеет запас пропускной способности, в то время как северная загружена полностью15.
РФ стремится соединить южную ветвь нефтепровода "Дружба" с трубопроводом "Adria". Это обеспечит прямой доступ к Адриатическому морю, где можно загружать танкеры в глубоководном порту Омисал. Глубина порта позволяет заходить туда танкерам водоизмещением до 500 тыс. тонн, что сделает экспорт нефти в США экономически целесообразным.
Еще одним преимуществом порта Омисал является маленькое расстояние до портов США. Альтернативой, которая может обеспечить более низкие издержки транспортировки экспортируемой нефти в США и Западную Европу, является строительство Мурманского порта.
Балтийская трубопроводная система (БТС) включает трубопровод от Харяги (Ненецкий автономный округ, Архангельская область) до Усы (Республика Коми) протяженностью 450 км, трубопроводы Ухта-Ярославль, Уса-Ухта, Ярославль-Кириши и Кириши-Приморск. Балтийская трубопроводная система принадлежит "Транснефти".
В 2001 году завершилось строительство трубопровода Суходольная - Родионовская протяженностью 250 км, который позволил российским компаниям транспортировать нефть до Новороссийского экспортного нефтяного терминала и не использовать ветку, проходящую по территории Украины. Пропускная способность нового трубопровода составляет от 16 до 25 миллионов тонн.
Строительство подводного нефтепровода через Татарский пролив до порта Де-Кастри протяженностью 250 км, по мнению оператора проекта "Сахалин-1" ExxonMobil, будет способствовать увеличению экспорта российской нефти в азиатские страны. Единственное слабое место проекта заключается в том, что порт Де-Кастри не является незамерзающим.
Экспорт нефти в Южную Корею, Японию, Тайвань планирует консорциум "Сахалин-2", который возглавляет RD Shell. Проект предполагает строительство нефтепровода через Сахалин к порту Пригородное протяженностью 800 км. Это позволит экспортировать нефть круглый год.
Крупнейший экспортный терминал РФ - порт Новороссийск (Черное море). Хотя порт является незамерзающим, проблемы здесь все же есть - это частые шторма. Так, в 2002 году он был закрыт 90 дней, т.е. около двух дней в неделю.
Для экспорта нефти из РФ большое значение имеют также порты на Балтийском море. Порт Вентспилс там традиционно является главным нефтяным терминалом. Но из-за быстрого развития Таллинского порта, к которому нефтепродукты можно транспортировать железнодорожным транспортом, порт Вентспилс сдает свои позиции.
Самым крупным балтийским нефтяным терминалом, находящимся на территории России, является Приморск. В 2009 году в порту Приморска было обслужено около 150 танкеров.
В 2001 году компания "Лукоил" открыла нефтяной терминал в Калининграде с объявленной пропускной способностью 2,5 млн. тонн.
ОПФ (основные производственные фонды) нефтяного комплекса РФ сильно изношены и являются устаревшими в технологическом плане. Так, в целом степень их износа составляет около 50%, а по некоторым компаниям достигла 65% (ТНК, Башнефть, ОНАКО, Татнефть, Самаранефтегаз).
В переработке износ основных производственных фондов составляет 55%. Доля полностью изношенных ОПФ, на которые не начисляется амортизация, составляет в нефтедобыче - 21%, в нефтепереработке - 39%. То есть в нефтепереработке ситуация хуже, чем в нефтедобыче (в том числе с экологической точки зрения).
В настоящее время средняя изношенность оборудования составила около 70%, а срок его службы превышает все допустимые пределы (более 30 лет), а глубина нефтепереработки равна 60-65%. Это происходит по причине финансирования нефтепереработки по остаточному принципу (все ресурсы направляются в нефтедобычу).
Разработка месторождений нефти также находится в сложном положении. Сейчас накоплено существенное количество простаивающих нефтяных скважин, нарушается баланс отбора жидкостей и закачки воды, потери попутного газа весьма значительны.
1.5 Масштабы доходов нефтяного сектора
В 2009 году экспорт российской нефти составил 246044,4 тысяч тонн (Приложение №10) на 125,15 млрд. долларов. Чистый экспорт нефти, а также нефтепродуктов составил 71,2% от всей добычи.
Одной из крупнейших российских вертикально интегрированных компаний является ОАО "Лукойл", на долю которого сегодня приходится
1,1% общемировых нефтяных запасов и 2,3% общемировой добычи нефти.
18% добытого и 19% переработанного российского "черного золота" приходится на "Лукойл"16.
Согласно рейтингу крупнейших компаний России, опубликованному журналом "Эксперт"17, чистая прибыль компании за 2008 год составила 227 319,8 млн. рублей. В 2009 году чистая прибыль компании вследствие мирового экономического кризиса уменьшилась на 50,9%. "ОАО "Лукойл" - крупнейший налогоплательщик в нашей стране.
ОАО "Газпром нефть" - крупнейшее предприятие группы компаний "Газпром", лидер российской нефтяной отрасли по эффективности производства. Основные виды деятельности компании - разведка, разработка, добыча и реализация нефти и газа, производство и сбыт нефтепродуктов. ОАО "Газпром нефть" осуществляет свою деятельность в крупнейших нефтегазоносных регионах РФ (Ханты-Мансийский, Ямало-Ненецкий автономные округа, Томская и Омская области). В Омской, Московской, Ярославской областях расположены основные мощности компании. Собственные доказанные запасы нефти компании "Газпром нефть" превышают 4 млрд. баррелей18. Это ставит ее в один ряд с двадцатью крупнейшими нефтяными компаниями мира. Ресурсная база "Газпром нефти" ежегодно увеличивается за счет приобретения новых активов в РФ и за рубежом.
Чистая прибыль ОАО "Газпром нефть" по итогам 2008 года составила 4 658 млн. долларов19. Из-за финансового кризиса прибыль в 2009 году уменьшилась на 48,8% и составила 336,9 млн. долларов.
ОАО "НК "Роснефть" - одна из крупнейших нефтегазовых компаний РФ20. Основные виды деятельности компании - разведка и добыча нефти и газа, производство нефтепродуктов и продукции нефтехимии, сбыт произведенной продукции. Эта компания была включена в перечень стратегических предприятий и организаций РФ. Государство является основным акционером, ему принадлежит 75,16% акций. В свободном обращении находится около 15% акций НК "Роснефть"21.
ОАО "НК "Роснефть" располагает 22,3 млрд. баррелей доказанных нефтяных запасов. Это один из лучших показателей среди нефтяных компаний мира. Чистая прибыль в 2008 году составила 276 443,2 млн. рублей. В 2009 году прибыль снизилась на 49,1% по сравнению с 2008 годом и составила 140709,6 млн. рублей (по причине мирового финансового кризиса).
ТНК-ВР - одна из ведущих нефтяных компаний РФ, она входит в десять самых крупных частных нефтяных компаний в мире по добыче "черного золота". Компания образована в 2003 г. в результате слияния нефтяных и газовых активов компании ВР в РФ и нефтегазовых активов консорциума Альфа, Аксесс/Ренова (ААР). ВР и ААР владеют компанией ТНК-ВР на паритетной основе. Акционерам ТНК-ВР также принадлежит около 50% акций компании "Славнефть"22.
Одним из важнейших стратегических решений ТНК-ВР в области энергетики, направленных на удовлетворение растущих потребностей в
электроэнергии и снижение себестоимости добычи нефти, стало строительство собственных генерирующих мощностей, использующих в качестве топлива добываемый с нефтью попутный газ. Сегодня ТНК-ВР участвует в крупном проекте строительства третьего блока Нижневартовской ГРЭС, а также активно развивает малую энергетику - для новых месторождений именно это направление зачастую является единственным экономически оправданным способом энергообеспечения промыслов.
Чистая прибыль компании в 2008 году составила 158 706,2 млн. рублей, в 2009 году - 88700 млн. рублей.
ОАО "Сургутнефтегаз" - одна из крупнейших предприятий нефтяной отрасли РФ23. На ее долю приходится около 13% объемов добычи нефти в России24. Чистая прибыль в 2008 году составила 146 609,4 млн. рублей.
Доходы ведущих нефтяных компаний России в 2009 году по сравнению с 2008 годом снизились в среднем на 50% по причине финансового кризиса. Последний квартал 2009 года компании работали фактически себе в убыток, который все же был покрыт прибылью за первые девять месяцев года. В 2010 году эксперты прогнозируют благоприятную ситуацию на рынке, когда величина спроса на нефть достигнет докризисного уровня.
2. Взаимосвязь между ценами на нефть и уровнем экономического развития РФ
2.1 Влияние цен на нефть на формирование бюджета РФ
Колебание уровня нефтяных цен является одним из важнейших факторов конъюнктурной составляющей динамики ВВП и налоговых доходов. Для оценки этой составляющей определим долю нефтегазовых доходов (т.е. доходов, находящихся в прямой зависимости от цены на нефть) в бюджете страны. В России методика расчета нефтегазовых доходов принята Минфином РФ и закреплена в Бюджетном кодексе РФ.
В таблице (Приложение №11) государственные налоговые доходы разделены нефтегазовые (конъюнктурные) и прочие (структурные). После анализа данных в таблице (Приложение №11) можно сделать вывод, что с каждым годом доля доходов от продажи нефти растет, в то время как доля прочих поступлений снижается.
Проанализируем данные таблицы (Приложение №11).
Средний темп прироста конъюнктурных доходов составляет около 15% от ВВП в год.
Средний темп прироста структурных доходов составляет около 0,0125% от ВВП в год.
Средний темп прироста общих доходов составляет 0,975% от ВВП в год.
Исходя из расчетов можем сделать вывод о том, что увеличение доходов государственного бюджета происходит в основном за счет налогов, полученных от нефтегазового комплекса страны.
Нефтегазовая промышленность России является основным источником налоговых (около 43% доходов федерального бюджета) и валютных (около 45%) поступлений. Нефтяная промышленность является
стратегически важным звеном в нефтегазовом комплексе страны и одной из частей "несущей конструкции" экономики России.
Министерство финансов РФ при планировании бюджета на 2010 год заложило три сценария развития событий:
пессимистичный сценарий;
оптимистичный сценарий;
"нефтяной" сценарий.
Оптимистичный и пессимистичный сценарии, в отличие от прошлых лет, дифференцируются не по прогнозу мировых цен на нефть, а по подходу к инвестициям.
Согласно пессимистичному сценарию предполагается средняя цена на нефть в размере $65 за баррель. Дефицит бюджета при этом составит около 5,5% от ВВП. Рост российской экономики здесь практически не предусмотрен.
Оптимистичный сценарий исходит из такой же цены на нефть, в то же время в него закладывается осуществление активных бюджетных инвестиций. При этом дефицит составит 6,5% от ВВП, а с учетом внесенных средств в антикризисный фонд ЕврАзЭС и докапитализацию банков через ОФЗ - 7,5%. Этот сценарий принимается за базовый. Специалисты Министерства финансов РФ утверждают, что увеличение дефицита бюджета в посткризисный период является главной тенденцией фискальной политики большинства развитых стран.
Глава Минфина в июне 2009 года утверждал, что дефицит бюджета в 2010 году может превысить 5%, но будет менее 6% ВВП. Но затем помощник Президента РФ Аркадий Дворкович признал возможность того, что дефицит бюджета страны превысит 6%. При этом Министр финансов РФ А. Кудрин
заявил, что ориентиры, которые были установлены ранее в отношении дефицита бюджета в 5% на 2010 год и 3% на 2011 год, "являются жесткими
и отклонения будут незначительными, все равно мы будем ориентироваться на снижение дефицита бюджета".
Согласно "нефтяному" сценарию цена на нефть будет на уровне более 75$ за баррель. При этом прогнозе бюджетный дефицит не предусмотрен. По словам Премьер-министра России Владимира Путина, в балансе страны на 2010-2012 годы доходы, скорее всего, сохранятся на текущем уровне около 16% от ВВП (6,5-7,5 трлн. рублей в год), а расходы будут сокращены.
Между тем, по темпам падения экономики среди стран-экспортеров нефти Россия заняла первое место в мире. Так, другие страны, экспортирующие углеводороды, сохранили экономический рост или незначительно снизили ВВП. Россия также отличилась своими провальными показателями в "Большой восьмерке" (Group of eight, G8) и "Большой двадцатке" (Group of Twenty Finance Ministers and Central Bank Governor, G20).
2.2 Взаимосвязь между ценами на нефть и ВВП РФ
Мировые цены на нефть оказывают влияние не только на формирование параметров государственного бюджета, но и на функционирование экономики РФ в целом.
Исследуем зависимость реальной динамики ВВП страны (Приложение №12) и динамики цены нефти марки Urals (Приложение №3), которая является основной российской экспортной маркой, с помощью корреляционного и регрессивного анализа.
Таблица №2
Рабочая таблица корреляционного анализа
год |
Реальный объем ВВП (млрд. руб) yi |
Цена на нефть Urals (долл) xi |
|
|
|
|
| 1996 | 19473,7 | 20 | -19,01 | -6335,78 | 361,56 | 40142069,22 |
| 1997 | 18772,7 | 18,4 | -20,61 | -7036,78 | 424,96 | 49516229,47 |
| 1998 | 19035,5 | 11,9 | -27,11 | -6773,98 | 735, 20 | 45886763,35 |
| 1999 | 18026,6 | 17,3 | -21,71 | -7782,88 | 471,52 | 60573173, 20 |
| 2000 | 19180,3 | 26,8 | -12,21 | -6629,18 | 149, 20 | 43945986,68 |
| 2001 | 21098,3 | 22,8 | -16,21 | -4711,18 | 262,91 | 22195188,00 |
| 2002 | 22174,4 | 23,7 | -15,31 | -3635,08 | 234,54 | 13213784,24 |
| 2003 | 23216,6 | 27,1 | -11,91 | -2592,88 | 141,96 | 6723010,74 |
| 2004 | 24911,4 | 34,2 | -4,81 | -898,08 | 23,18 | 806542,16 |
| 2005 | 26705,0 | 52,1 | 13,09 | 895,52 | 171,23 | 801961,58 |
| 2006 | 28414,1 | 61 | 21,99 | 2604,62 | 483,36 | 6784061,37 |
| 2007 | 30516,7 | 69,29 | 30,28 | 4707,22 | 916,60 | 22157949,10 |
| 2008 | 32988,6 | 94,4 | 55,39 | 7179,12 | 3067,54 | 51539808,15 |
| 2009 | 31009,3 | 54,2 | 15, 19 | 5199,82 | 230,60 | 27038160,03 |


 = 39,1
 = 25809,48
 =
7674,35
 =
391324687,29
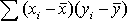 = 1554533,07
Степень взаимосвязи между реальным объемом ВВП и ценой на нефть марки Urals определим с помощью нормированного коэффициента корреляции Браве-Пирсона.
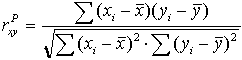
 = 0,8894
Т. к. значение коэффициента корреляции находится в пределах от 0,7 до 0,99, то степень связи между исследуемыми факторами высокая.
Рассчитаем конечный вид уравнений прямолинейной регрессии, используя метод наименьших квадратов МНК
n * a0
+ a1 * xi=yi;
(2)
a0*xi+a1xi2=xi*yi;
(3)
14 a0 +533, 19a1 = 335523,2;
533, 19a0 + 27968,79 a1 = 14308941,25
Уравнение прямой регрессии имеет вид:
Y=199,75x +16358
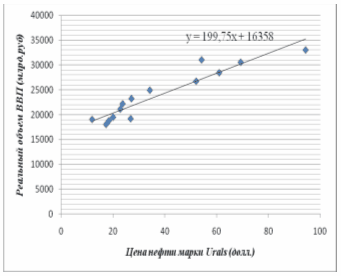
Рисунок №1. Поле корреляции
Вывод.
В долгосрочной перспективе фактический объем прироста ВВП РФ на 88,94% определяется уровнем мировых цен на нефть. С повышением (понижением) цены нефти марки Urals на 1доллар объем реального ВВП страны повышается (снижается) в среднем на 199,75 млрд. руб.
В краткосрочной перспективе постоянно происходящие колебания цен на нефть необязательно означают переход ВВП на новую долгосрочную траекторию роста. Переход к другому уровню нефтяных цен может вызвать отклонения от темпа экономического роста. Может возникнуть либо ускорение постоянного роста ВВП страны, т.е. добавка к постоянному темпу роста, либо замедление постоянного роста ВВП при снижении цен на нефть. При росте мировых нефтяных цен повышается объем экспорта, следовательно, растет уровень ВВП при наличии свободных мощностей и рабочей силы.
2.3 Взаимосвязь между ценами на нефть и внешнеторговым балансом РФ
Мировые цены на нефть оказывают существенное влияние на внешнеторговый оборот РФ.
Исследуем зависимость между объемом экспорта страны (Приложение №13) и динамикой цены нефти марки Urals (Приложение №3), которая является основной российской экспортной маркой с помощью корреляционного и регрессивного анализа.
Таблица №3
Рабочая таблица корреляционного анализа
год |
Объем экспорта (млрд. долл) yi |
Цена на нефть Urals (долл) xi |
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |