Мировые цены на нефть и их влияние на экономику России
Y=-0,0624x + 31,658
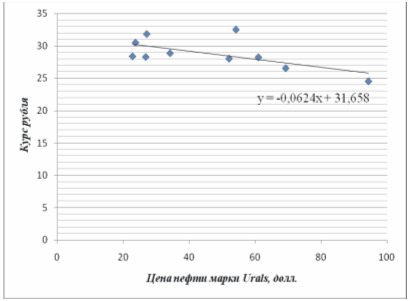
Рисунок №8. Поле корреляции
Можно сделать вывод, что курс национальной валюты зависит от цены нефти марки Urals на 39,23%. Это является результатом деятельности ЦБ РФ, контролирующего курс рубля.
3. Направления снижения зависимости экономического развития РФ от нефтяных цен
3.1 Проблема нефтяной зависимости России
В адрес России давно звучат обвинения в зависимости благосостояния страны от высокого уровня нефтяных цен, в шантаже ближних и дальних стран, а также в использовании запасов энергоносителей для "экономического терроризма"25.
Традиционной темой дискуссий экономистов является проблема "нефтяной иглы", на которой "сидит" Россия и варианты решения этой проблемы. Здесь прослеживается аналогия, так как характеризуя положение дел с зависимостью экономики от нефти используют сленг наркоманов ("сесть на иглу"). Потому, как и у наркомана, вслух мечтающего "слезть с иглы" и в то же время продолжающего вести привычный образ жизни, так и в нашей стране - ведутся долгие разговоры, а затем вновь упорно развивается нефтегазовый сектор.
Для нефтегазового сектора предназначены 80% всех иностранных инвестиций, которые поступают в Россию. Это при том, что природных ресурсов у РФ около 40% от мировых запасов (платина, кобальт, медь, никель, золото, каменный уголь, лес и т.д.)
Нефтяную зависимость России нужно сломать так, чтобы не потерять все плюсы сырьевого экспорта.
Для выполнения вышеприведенных условий по сокращению добычи и поддержанию высокого уровня мировых нефтяных цен РФ, возможно, следует вступить в картель ОПЕК. Причем членство в ВТО принесет России гораздо меньше выгод, чем членство в ОПЕК. Идея не является новой, и до
настоящего времени российские политики отвергали эту возможность. Здесь на первом плане выступает вопрос престижа - картель ОПЕК состоит в основном из стран Третьего мира.
Так как членство в ОПЕК предполагает соблюдение определенной квоты нефтедобычи, то вступление нашей страны в картель может решить проблему дальнейшего роста добычи нефти. Россия представляет собой желанную для стран-членов ОПЕК поддержку как в плане объемов нефтяного производства, так и в плане военной и политической мощи, способной защитить интересы стран, входящих в ОПЕК.
На саммите в Алжире картелем стран-экспортеров нефти ОПЕК в январе 2009 года принято решение сократить добычу нефти на 2,2 миллиона баррелей26.
ОПЕК выступил с призывом к странам, не входящим в картель, сократить величину экспорта нефти на 600 тыс. баррелей в сутки. Мексика и Норвегия отказались, а Саудовская Аравия сократила добычу еще до саммита.
Во время саммита в Алжире на предложение присоединиться к картелю российские дипломаты ответили, что РФ пока ограничится ролью постоянного наблюдателя при ОПЕК. О полном вхождении нашей страны в ОПЕК речи пока нет. Проводятся переговоры также о присоединении к картелю Норвегии и Мексики.
Несмотря на существующие во взаимоотношениях между Россией и ОПЕК проблемы, 12 декабря 2008 года Президент РФ Д. А Медведев отметил, что не исключено вступление нашей страны в картель стран - экспортеров ОПЕК или в другие организации поставщиков углеводородов, если они будут созданы.
Вопрос вступления страны в ОПЕК необходимо решать в срочном порядке, т.к наша страна давно "больна" голландской болезнью.
В 1959 году в Голландии было открыто новое месторождение природного газа Гронинген (400 км от Рура), оказавшегося настоящей золотой жилой. Увеличение объемов экспорта газа привело к стремительному росту инфляции и безработицы, снижению темпов роста доходов населения.
Рост доходов от экспорта нефти ведет к росту притока иностранной валюты в страну. В результате спрос на национальную валюту повышается, следствием становится ее удорожание. Кроме того, создается дополнительный спрос на обмениваемые и необмениваемые блага в результате постоянного роста доходов. Внутренняя цена обмениваемых благ является фиксированной на уровне мировой, т.к. эти блага принимают участие в международной конкуренции. Поэтому влияния на уровень цены обмениваемых благ дополнительный спрос не оказывает.
Уровень цен на необмениваемые блага зависит от равновесия внутреннего рынка. Резкое увеличение спроса приводит к росту цен. В результате происходит еще большее укрепление национальной валюты и рост инфляции, что приводит к снижению конкурентоспособности национальной продукции.
Таким образом, потребительский спрос растет за счет притока капитала в страну, но промышленность не успевает за увеличением дохода, что усиливает инфляцию.
Эффект Гронингена характеризуют несколько "симптомов", свидетельствующих о начале деградации экономики.
В долгосрочной перспективе "голландская болезнь" приводит к перемещению ресурсов из обрабатывающего сектора в добывающий, который создает меньшую величину добавленной стоимости. Кроме того, длительная зависимость экономики от экспорта природных ресурсов ослабляет стимулы для развития обрабатывающих отраслей и создания новых технологий. При том, что именно технический прогресс, а не накопление факторов производства, является источником долгосрочного роста. Российской экономике можно смело ставить диагноз "голландская болезнь".
"Голландская болезнь" - объективный феномен экономического развития стран, обладающих значительными ресурсами сырья. Бороться с ее негативными последствиями очень трудно. Так, Е. Гайдар говорил: "Беда "голландской болезни" в том, что есть паллиативные рецепты, как с этим бороться (что делать, чтобы она развилась не слишком быстро), но надежных способов ее предотвращать или лечить, в общем, не существует. В принципе, то, что делали правительство и Центральный банк в последние два года - это максимум возможного". С тех пор Правительство и Центральный Банк предпринимают огромные усилия, чтобы не допустить большой ревальвации рубля. Если бы Правительство не выплатило в 2005-2006 гг. досрочно долги странам - членам Парижского клуба кредиторов в объеме более 39 млрд. долл., а ЦБ не скупал избыток валюты, наращивая золотовалютные резервы (ЗВР), то доллар мог бы уже стоить 20 рублей и менее. Однако "нефтедолларовая эмиссия" усиливает инфляцию, что приводит к укреплению реального курса рубля. При этом часть эмиссии стерилизуется Правительством РФ путем "замораживания" огромных бюджетных средств на счетах в ЦБ.
Для "лечения" экономики следует использовать весь спектр инструментов государственного регулирования экономики. Необходимо перейти к государственной экономической политике, нацеленной на обеспечение высоких темпов технологического прогресса в экономике в целом. Например, в статье Забелиной О. предлагается осуществлять субсидии в сектор торгуемых ненефтяных товаров, когда сектор показывает потенциал значительного эффекта "обучение в процессе работы" (learningbydoing), обусловливающего повышение производительности.
Нужно радикально снизить налоговую нагрузку на несырьевые секторы экономики при сохранении высоких экспортных пошлин на вывоз сырья Снижение социального налога - давно назревшая задача. Ее можно решить путем финансирования сфер здравоохранения и среднего образования за счет рентных доходов. Пособия по безработице следует заменить социальными кредитами, что не только снизит ставку социального налога, но и уменьшит роль "инфляции издержек".
Для избежания развития симптомов "голландской болезни" или эффекта Гронингена, характерного для государств с сырьевой экономикой в условиях гипервысокого уровня цен на ресурсы, в России был создан Стабилизационный фонд.
Стабилизационный фонд Российской Федерации - часть средств федерального бюджета, образующаяся за счет превышения текущей цены на нефть над базовой ценой на нефть, подлежащая обособленному учету, управлению и использованию в целях обеспечения сбалансированности федерального бюджета при снижении цены на нефть ниже базовой27.
Рассмотрим механизм аккумулирования средств в Стабилизационный фонд РФ. Полученные в результате продажи "черного золота" нефтедоллары попадают на биржу ММВБ, там Центральный Банк РФ скупает их за российские рубли. А где ЦБ возьмет эти рубли? Он их создаст буквально из ничего. ЦБ даже не нужно их печатать, так как расчеты проводятся в безналичной форме. Значит, для создания новых рублей ЦБ РФ только вводит новые числа в компьютер. У этих рублей отсутствует товарное обеспечение, так как нефть, за которую были получены нефтедоллары, уже утекла за границу и была сожжена. В качестве обеспечения этих рублей не могут выступать также доллары, ведь сами доллары не обеспечены ничем. По материалам агентства "Dow Jones Newswires" дефицит внешней торговли США в 2009 году составил 63,12 млрд. долларов. В США производится около 20% мирового ВВП, в то время как потребляется 40%. Чтобы расплатиться за импорт США проводят эмиссию, составившую на сегодняшний день 30 млрд. долларов. Для того, чтобы вернуть нефтедоллары назад, США начали продажу своих казначейских обязательств - прирост внешнего долга США составил более 800 млрд. долларов. В целом долг США достиг суммы в 9 триллионов долларов. Ясно, что с такими экономическими показателями нет надежды на выполнение США своих долговых обязательств.
Ничем не обеспеченные рубли от продажи нефти идут на увеличение денежной массы и усиление инфляционного давления. Государством эти деньги забираются из экономики страны в виде налогов, которые собираются с предприятий и граждан, а затем в виде бюджетного профицита складываются в Стабилизационный фонд РФ. Таким образом проводится стерилизация избыточной денежной массы. Здесь возникает еще одна проблема: при продаже нефтедолларов рубли забираются экспортерами и обслуживающими их банками, а средства для проведения стерилизации взимаются со всех налогоплательщиков. Следует заметить, что товары за рубежом экспортерами не закупаются, а другие российские предприятия не в состоянии провести техническое переоснащение производства, так как свободные средства выдавливает налоговый пресс.
Еще одна проблема состоит в том, что российские рубли, которые аккумулированы в Стабилизационном фонде РФ, регулярно направляют для конвертации в иностранные валюты28. Значит, рубли в Стабилизационном фонде РФ не стерилизуются, а вновь попадают в оборот.
Отсюда страна получает инфляцию 11-14% в год и парадоксальную ситуацию, когда чем больше нефти Россия экспортирует за границу, тем дороже в ней бензин.
Стабилизационный фонд РФ сформирован за счёт 2-х источников, связанных с нефтью: часть НДПИ и часть экспортной пошлины, которые поступают в государственный бюджет при превышении ценового уровня в 27 долларов за баррель нефти29. В начале 2004 г. в Стабилизационный фонд РФ была перечислена сумма в 106 млрд. рублей30. По итогам 2004 г. была достигнута базовая величина Стабилизационного фонда, равная 500 млрд. рублей. Ценовая планка в 27 долларов за баррель для налога на добычу полезных ископаемых выбрана не случайно. До 2006 г. эта планка была равна 20 долларов за баррель, но из-за продолжающегося роста нефтяных цен в 2005г. было принято решение начиная с 2006 г. увеличить ценовую планку до 27 долларов за баррель нефти.
Размер Стабилизационного фонда РФ на 1 января 2008 г. составлял 3 849,11миллиардов рублей. В феврале 2008 г. Стабилизационный фонд РФ разделили на Резервный фонд РФ размером 3069 млрд. рублей и Фонд национального благосостояния РФ размером 783 млрд. рублей. Общая величина денежных средств, зачисляемых на счета нефтегазовых трансфертов, установлена Бюджетным кодексом РФ и привязана к размеру ВВП: 2008 г. - 6,1% ВВП, 2009 г. - 5,5%, 2010 г. - 4,5%, а после 2010 г. данная величина фиксируется в размере 3,7% ВВП.
В июне 2009 года Министр финансов РФ заявил, что Резервный фонд РФ будет практически полностью израсходован в 2010 году. "Мы предполагаем, что Резервный фонд в следующем году будет практически полностью израсходован", - сказал он, подчеркивая, что фонд выполнит свою задачу поддержки бюджета страны в условиях мирового кризиса.
Согласно прогнозу А. Кудрина, средств Резервного фонда на покрытие бюджетного дефицита хватит на ближайшие несколько лет. За это время Министр финансов РФ предлагает разработать новую модель бюджета с обновленной структурой расходов. Эта модель будет "устойчивой и поддержит выход из кризиса". Не исключено также, что средства Фонда национального благосостояния будут направлены на поддержку пенсионной системы.
3.2 Модернизация российской экономики
Основная цель проектов по модернизации и технологическому развитию российской экономики - "сойти с иглы экспорта нефти". Как передает ПРАЙМ-ТАСС, об этом в интервью радиостанции "Эхо Москвы" заявил помощник Президента РФ, секретарь комиссии по модернизации и технологическому развитию экономики А. Дворкович.
Рассмотрим пять стратегических векторов экономической модернизации, которые были определены Президентом РФ Д.А. Медведевым.
Россия должна стать одной из лидирующих стран по эффективности производства, транспортировке и использовании энергии. Будут разработаны и выведены на внутренние и внешние рынки новые виды топлива.
Ядерные технологии должны быть сохранены и подняты на новый качественный уровень.
Российским специалистам предстоит совершенствовать информационные технологии, добиться серьёзного влияния на процессы развития глобальных общедоступных информационных сетей, используя суперкомпьютеры и другую необходимую материальную базу.
Россия должна будет располагать собственной наземной и космической инфраструктурой передачи всех видов информации; спутники РФ будут "видеть" весь мир, помогать своим гражданам и людям всех стран общаться, путешествовать, заниматься научными исследованиями, сельскохозяйственным и промышленным производством.
Россия должна будет занять передовые позиции в производстве отдельных видов медицинского оборудования, сверхсовременных средств диагностики, медикаментов для лечения вирусных, сердечно-сосудистых, онкологических и неврологических заболеваний.
Президент РФ при этом делает акцент на развитии наиболее значимых традиционных отраслей. Прежде всего это агропромышленный комплекс.
Доступность современных социальных услуг для сельских жителей, рост их доходов, улучшение условий их труда и быта должны стать приоритетом государства.
Важна также поддержка молодых учёных и изобретателей. Деятельность научных учреждений будет сосредоточена на реализации прорывных проектов. Большое внимание будет уделено развитию нанотехнологий.
О своем существовании термин "нано" и различные вариации слов с его использованием громко заявили миру еще около 10 лет назад. Тогда в 2000 г. США объявила "национальную нанотехнологическую инициативу", при президенте был создан специальный комитет, координирующий работы по нанотехнологиям в 12 крупнейших отраслях промышленности и вооруженных силах. Материалы, основу которых составляют структуры и элементы нанометрового масштаба, обладают уникальными свойствами и колоссальными перспективами практического применения. Почти сразу же с подобной инициативой выступили Япония, Китай и страны Европы. Везде исследование в области нанотехнологий получили государственный приоритет и щедрое финансирование. В Японии на базе министерств образования, культуры, спорта, науки и технологии создана нанотехнологическая исследовательская сеть. В Китае - Китайский Нанотехнологический центр, который объединяет фактически все университеты и лаборатории, занимающиеся исследованиями в области нанотехнологий. В Европе нанотехнологические исследования и разработки проводятся более чем в 50 лабораториях, финансируемых как по национальным, так и по международным программам.
В России государственная корпорация "Роснанотех" была учреждена федеральным законом №139-ФЗ 19 июля 2007 г. и стала одной из нескольких госкорпораций (в этом ряду "Газпром", "Роснефть", банк ВТБ, "Банк развития - ВЭБ", Фонд поддержки реформы ЖКХ, "Олимпстрой"), на плечи которых должно лечь выполнение стратегических целей страны.
В 2004г. мировая экономика инвестировала в нанотехнологии 8,6 млрд. долл., в 2006г. эта цифра составила уже 12 млрд. долл. Средняя скорость появления на рынке "нанотехнологичных" потребительских товаров в последние два года составляет 3 - 4 изделия в неделю. Объем продаж товаров, произведенных с применением нанотехнологий, в 2006г. составил сумму в размере 50 млрд. долл. В докладах аналитического агенства LUX Research (США), являющегося ведущей организацией в области анализа международных нанотехнологических рынков, Россия занимает на мировом рынке нанотехнологий место в зоне "младшей лиги" рядом с Бразилией и Индией. Для того чтобы вырваться в зону "доминант", где сейчас располагаются США, Япония, Германия и Южная Корея, России необходимо удержать тот темп, с которым она взялась за освоение и развитие "нано". Догонит ли наша страна лидеров, зависит от объемов денежных вливаний в созданную госкорпорацию и от умения этими деньгами эффективно распорядиться.
"Мы должны оставаться энергетической державой, но это не означает, что мы должны просто качать нефть, мы должны быть лидерами во всех современных технологиях", - заявил помощник Президента РФ.
3.3 Развитие обрабатывающей промышленности России
Для преодоления зависимости от сырьевого экспорта следует развивать обрабатывающую промышленность России. В современной России сырьевые отрасли занимают особое положение. Их продукция преимущественно экспортируется и цена ее зависит от конъюнктуры на мировом рынке. Эта цена существенно выше равновесной цены на внутреннем рынке. Внутренние цены отчасти формируются в результате договоренности с правительством, отчасти назначаются волюнтаристически, отчасти соответствуют мировым ценам. В любом случае цены сырья и энергоносителей не соответствуют балансу спроса и предложения на внутреннем рынке РФ.
Обрабатывающая промышленность сегодня является одним из наиболее проблемных секторов российской экономики, и отношение к ее будущему варьирует в очень широких пределах - от "закрыть как ресурсорасточительный сегмент" до "сделать локомотивом роста, перераспределив природную ренту в интересах ее модернизации". Последняя цель часто рассматривается в контексте новой индустриализации, призванной восстановить в первую очередь машиностроение и, по сути, вернуться к дореформенной структуре экономики. Предлагается также перенести акцент в политике с реформирования неуспешных предприятий на создание новых компаний с чистого листа, не обремененных прошлыми проблемами, с новыми технологиями производства и управления.
Развитие этого сегмента экономики определяет позиционирование страны на мировом рынке, способствует диверсификации и устойчивости экономического развития. Несмотря на рост в обрабатывающих отраслях в 1999-2006 годах, объемы производства здесь все еще существенно ниже уровня 1990 года. При этом темпы роста обрабатывающих отраслей, за исключением черной металлургии, заметно отстают от темпов роста экономики в целом, а их доля в промышленном производстве снижается.
По оценкам экспертов Всемирного банка, уровень производительности труда на предприятиях обрабатывающей промышленности России отстает не только от развитых стран Европы, но и от стран Центральной и Восточной Европы, осуществивших переход к рынку, и от многих развивающихся стран, таких как Бразилия или ЮАР. Российские предприятия обрабатывающей промышленности по показателю производительности труда близки к китайским и индийским фирмам, но заметно проигрывают им по стоимости рабочей силы, что снижает их конкурентоспособность как на мировом рынке, так и на рынке РФ.
Ситуация усугубляется тем, что в среднесрочной перспективе объективные условия функционирования российских предприятий окажутся, вероятно, более жесткими. Российская экономика становится все более открытой как для потоков товаров, так и для иностранных фирм, работающих на территории России. Экстенсивные дешевые источники экономического роста уже исчерпаны.
Опережающими темпами будут, скорее всего, расти и цены на ресурсы для производственных целей, в первую очередь на топливо, энергию, землю и т.д. Сохранение конкурентных позиций требует значительного роста эффективности использования этих ресурсов, что, в свою очередь, предполагает коренное техническое перевооружение, смену номенклатуры выпускаемой продукции, повышение ее качественных характеристик. В противном случае российские предприятия вряд ли смогут выдержать конкуренцию с фирмами крупных развивающихся стран, таких как Китай, промышленность которого создана на более современной технической базе. Кардинальная модернизация производства невозможна без значительных инвестиций. Но при том уровне рентабельности, который характерен для большинства российских промышленных предприятий, они не являются привлекательным объектом для внешних инвесторов, а собственных средств для решения масштабных задач модернизации недостаточно.
Выходом из положения могло бы стать создание в отраслях обрабатывающей промышленности новых, высокоэффективных предприятий, не обремененных наследием устаревшей технической базы и тяжелым финансовым положением. Пока новые предприятия в основном ориентируются на внутренний рынок России и/или на импортозамещение, возникая в тех сегментах, которые относительно защищены от внешней конкуренции и не способны радикально изменить сырьевое позиционирование России в глобальной экономике. Кроме того, создание новых предприятий тормозится целым рядом факторов, в частности недостаточно благоприятным инвестиционным климатом, высокими административными барьерами, ужесточением доступа к инфраструктуре (инженерные и транспортные коммуникации, энергообеспечение) и к дешевым источникам топлива (прежде всего газа), обострением дефицита квалифицированных кадров.
"Нелицеприятная" оценка положения в российской обрабатывающей промышленности отнюдь не означает, что у нее нет перспектив. Анализ ситуации на микроуровне показывает, что за низкими средними показателями скрываются гигантские различия в уровне и динамике эффективности на отдельных предприятиях. Так, по данным обследования ГУ-ВШЭ и Всемирного банка, разрыв в уровне производительности труда между 20% лучших и 20% худших предприятий в одной отрасли составляет от 9 до 24 раз в зависимости от отрасли. Лучшие 20% работают в 2,5 - 3 раза более эффективно, чем отрасль в среднем. Межотраслевые разрывы, в уровне эффективности менее существенны, чем различия внутри отраслей.
Таким образом, российская обрабатывающая промышленность отличается значительной многоукладностыо, причем наименее конкурентоспособный сегмент попал в порочный круг неэффективности. По сути, задача повышения конкурентоспособности и заключается в том, чтобы разорвать этот порочный круг: увеличить число и повысить устойчивость конкурентных преимуществ лидеров и сократить долю неконкурентоспособных предприятий.
Результаты обследования позволяют говорить о наличии в промышленности, причем в различных отраслях, группы предприятий-лидеров и группы аутсайдеров. По разным оценкам (с использованием различных критериев), к группе конкурентоспособных можно отнести 20-25% предприятий. Из них около половины не только имеют более высокий уровень производительности труда, но и одновременно расширяют выпуск, увеличивают производительность темпами, превышающими среднеотраслевые. Именно эти предприятия обладают сегодня наибольшим потенциалом роста, являясь двигателем экономического развития.
Вместе с тем 35-40% предприятий выборки составляют группу аутсайдеров, которые демонстрируют низкие уровень и динамику эффективности производства и очевидно теряют свою конкурентоспособность. В перспективе эти предприятия должны быть либо серьезно реструктурированы, либо вытеснены с рынка более эффективными компаниями.
Анализ показал, что вероятность оказаться в группе конкурентоспособных предприятий повышается с ростом, размера компании, при размещении предприятия в крупном городе со статусом федеральной или региональной столицы. Так, среди предприятий с численностью более 1000 человек доля компаний с высокой конкурентоспособностью более чем вдвое превышает соответствующий показатель в группе 100-250 человек. Аналогично "столичный" статус повышает вероятность оказаться в группе лидеров в 2-3 раза. Таким образом, концентрация производства на крупных предприятиях в промышленных агломерациях, как и прежде, во многом предопределяет позиции компании. Показательно, что отраслевая принадлежность предприятия не стала решающим фактором конкурентоспособности: даже в депрессивных секторах есть вполне конкурентоспособные лидеры. Однако благоприятная внешняя конъюнктура и "торгуемость" основных товаров химической промышленности на внешнем рынке повлияли на то, что доля лидеров в ней больше, чем в других обрабатывающих отраслях.
Способы создания и удержания конкурентных преимуществ лидерами практически точно повторяют описанные в учебниках алгоритмы. Эти предприятия больше экспортируют, преодолевая ограничения спроса на внутреннем рынке, они активно занимаются инновациями, создавая основы будущего роста производительности. У конкурентоспособных предприятий значимо выше уровень квалификации менеджмента и технической оснащенности труда управленческого персонала, они активнее совершенствуют систему управления, уделяя основное внимание контролю над издержками и качеству продукции. Лидеры серьезно занимаются обучением персонала и платят более высокую зарплату, выигрывая конкуренцию за квалифицированные кадры.
В то же время даже в группе конкурентоспособных лидеров далеко не все благополучно. Так, половина предприятий с высокой конкурентоспособностью не занималась в последние три года технологическими инновациями, а 9% - ни технологическими, ни организационными. Физический износ оборудования в группе лидеров также достиг угрожающей степени: только у 1/4 из них парк машин и оборудования можно считать приемлемым, а у половины оборудование совершенно изношено. Следовательно, можно сделать вывод о том, что группа конкурентоспособных лидеров неустойчива. При сохранении сегодняшних тенденций, вероятно, через 3-5 лет доля конкурентоспособных предприятий в обрабатывающей промышленности сократится вдвое - до 10-12%.
Несмотря на то, что основным рынком сбыта для предприятий российской обрабатывающей промышленности является внутренний рынок, исследование показало, что среди экспортеров доля конкурентоспособных компаний вдвое выше, чем среди предприятий, работающих исключительно на внутреннем рынке, независимо от доли экспорта в объеме продаж. Это означает, что экспорт можно считать признаком конкурентоспособности, и для его стимулирования целесообразно использовать меры промышленной политики.
В среднем по обследованным предприятиям доля экспорта в выручке равна примерно 12%, из которых большая часть приходится на страны СНГ. Исключение составляет деревообрабатывающая отрасль, экспорт которой ориентирован на развитые страны. "Настоящих" экспортеров с долей экспорта в выручке более 20% немного - около 12% предприятий. Однако чем крупнее предприятие, тем выше в среднем доля экспортной продукции: в группе крупных предприятий уже почти у 40% доля экспорта превышает 10% выручки. Анализ также показывает, что высокая доля экспорта значимо и положительно влияет на рентабельность продаж и на абсолютный уровень производительности по ВДС.
Относительно невысокая экспортная активность большинства предприятий обрабатывающей промышленности определяется как низкой конкурентоспособностью производимых товаров на мировых рынках, так и падением прибыльности от экспортных операций из-за повышения цен на внутреннем рынке и высоких трансакционных издержек при экспорте, которые делают выход на внешние рынки слишком дорогим при небольших его объемах. В то же время анализ показал, что низкий уровень экспорта российских обрабатывающих производств - это все-таки следствие внутренних проблем экономики предприятий. Например, иностранные собственники, в отличие от российских, чаще находят эффективные ниши для производства экспортных товаров на территории России. В группе
предприятий с участием иностранного капитала доля экспортеров составляет 74%, у почти половины предприятий этой группы экспорт превышает 10% от выручки. В группе предприятий с иностранным участием наблюдается и более совершенная региональная структура экспорта: свыше 60% составляет экспорт в страны дальнего зарубежья против примерно 30% у предприятий с частным российским капиталом.
Российская обрабатывающая промышленность в значительной мере находится вне глобальной конкуренции. Существенная часть предприятий обрабатывающей промышленности ориентирована на внутрироссийский или на еще более узкий региональный рынок, на которых они конкурируют преимущественно с такими же отечественными производителями. Пятая часть респондентов вообще не испытывает серьезного конкурентного давления, 1/3конкурирует только с российскими производителями; 13% - с зарубежными производителями и менее 40% - с теми и другими. Только легкая и химическая отрасли сталкиваются с достаточно сильной конкуренцией с иностранными производителями, работающими в России. Также уровень конкуренции оказался чувствительным к ситуации на товарных рынках: на быстро растущих конкуренция снижается, но резко обостряется на стагнирующих либо сжимающихся.
3.4 Развитие малого и среднего бизнеса в РФ
Развитие малого и среднего бизнеса является одним из условий преодоления зависимости экономики России от экспорта энергоресурсов. Мелкие и средние предприятия играют заметную роль в занятости населения, производстве отдельных товаров, исследовательских и научно-производственных разработках. Успех малого бизнеса в этих областях объясняется следующими причинами. Углубление специализации в научных разработках приводит к тому, что в большинстве случаев небольшие фирмы идут по более быстрому и рискованному пути, работают в менее перспективных отраслях. Мелкие предприятия охотнее берутся за освоение оригинальных нововведений. Малые предприятия стремятся быстро наладить массовое производство. Это приводит к расширению рынка предлагаемых товаров и услуг, что активно стимулирует процесс производства с целью наиболее быстрого удовлетворения спроса, мотивируемого разработками, проводимыми фирмами малого и среднего бизнеса.
Важность малых предприятий заключается в том, что ведя ожесточенную конкурентную борьбу за выживание, они постоянно развиваются и адаптируются к текущим условиям рынка, ведь чтобы существовать, надо получать средства к существованию, а значит быть лучше других не только в количестве производимой продукции, но и в ее качестве, чтобы прибыль доставалась именно им.
Мелкие и средние фирмы, в свою очередь, являются опорой для крупных компаний, т.к. массовый выпуск промышленных изделий длительного потребления (автомобилей, холодильников, телевизоров и т.д.) вызывает потребность в соответствующих промышленных услугах по ремонту и обслуживанию. Ведь из-за своей громоздкости крупные монополисты вынуждены затрачивать много усилий в этом направлении или создавать разветвленную сеть мелких филиалов, что само по себе тоже достаточно дорогостоящее занятие, служащее в основном для поддержания престижа крупной фирмы.
Малые предприятия с меньшими затратами удовлетворяют потребности в дефицитных товарах и услугах на основе разработки местных источников и обеспечивают при этом большую занятость. Создавая новые рабочие места, происходит снижение уровня безработицы и социальной напряженности в стране.
Развитие малого бизнеса способствует постепенному созданию широкого слоя мелких собственников (среднего класса), самостоятельно обеспечивающих собственное благосостояние и достойный уровень жизни, являющихся основой социально-экономических реформ, гарантией политической стабильности и демократического развития общества. Однако, занятие малым предпринимательством является не только источником средств к существованию, но и способом раскрытия внутреннего потенциала личности.
Таким образом, малый бизнес ведет к оздоровлению экономики в целом и, следовательно, лучший выход для России - это создание такой политики государства, которая была бы направлена на расширение и развитие предприятий малого предпринимательства в стране.
Для вовлечения предпринимательского потенциала в развитие экономики требуется содействие государства в создании необходимых предпосылок для нормального функционирования малого и среднего бизнеса, в устранении возникающих проблем и отклонений от намеченных целей.
Государственная поддержка малого и среднего бизнеса должна состоять в следующем:
1) создание институциональных основ;
2) управленческая научно-методическая поддержка;
3) правовое обеспечение и защита предпринимательства, отраженные в законодательствах о предприятиях, антимонопольном, налоговом, внешнеторговом, отраслевом законодательствах, хозяйственном, коммерческом кодексах, в системе специальных законов о статусе и льготах для мелких и средних предприятий, инновационных предприятий;
4) финансово-кредитная поддержка;
5) налоговая политика;
6) антимонопольная политика.
Динамичное развитие малого бизнеса и его эффективное участие в решении социально-экономических проблем на федеральном, региональном и муниципальном уровнях