Зовнішньоекономічна діяльність підприємства та її роль у розвитку національної економіки
Найрізноманітніші колективні контракти укладають між собою авіакомпанії різних країн, якщо їм не вистачає маршрутів, ресурсів або пасажирів для розширення діяльності власними силами. Наприклад, австрійська авіакомпанія продає квитки на частину місць у літаках "Міжнародних авіаліній України", а наша компанія продає певну кількість квитків на їхні рейси.
Ліцензування і франчайзинг.
В умовах прискореного розширення міжнародного ринку послуг, пов'язаних з інтелектуальною власністю росте значення таких форм міжнародного бізнесу, як ліцензування і франчайзинг.
При підписанні ліцензійної угоди фірма (ліцензіар) надає права на нематеріальну власність іншій фірмі (ліцензіату) на визначений період, а ліцензіат звичайно виплачує за це роялті ліцензіару. Як правило, виділяється п'ять категорій нематеріальних активів:
патенти, винаходи, формули, процеси, конструкції, схеми;
авторські права, літературні, музичні або живописні композиції;
торгові марки, фірмові назви, фабричні марки;
франшизи, ліцензії, контракти;
методи, програми, процедури, системи і т.п.
Звичайно ліцензіар зобов'язаний надавати технічну інформацію і допомогу, а ліцензіат - ефективно використовувати одержані права і сплачувати ліцензіару визначену суму.
Деякі підприємства використовують ліцензійні угоди насамперед тому, що нова продукція або технологічний досвіт найчастіше впливають лише на частину загального частку продукції фірми і тільки протягом обмеженого періоду. Обсяг продажу може виявитися не настільки великим, щоб окупилося створення за кордоном виробничих потужностей і системи збуту. Крім того, існує небезпека, що в етапі розгортання виробництва конкуренти удосконалять технологію, в результаті чого фірма втратить перевагу, зокрема, уже існуюча за кордоном, може мати у своєму розпоренні можливості виробництва і продажу продукції з іншими витратами .
У цьому випадку для ліцензіара зменшується ризик, з'язаний з експлуатацією підприємств і зберіганням матеріально-технічних запасів.
Серед переваг, які можна отримати від ліцензійного виробництва, в економічній науці виділяють такі:
Розширення кола покупців, присутність на ринку і встановлення контактів за рахунок партнера.
Доброзичливе ставлення багатьох зарубіжних урядів (якщо порівнювати із системами участі в капіталі), тобто переборення комплексу іноземного засилля, який притаманний певною мірою частині населення і урядових кіл.
Скорочення транспортних витрат, подолання тарифних і нетарифних перепон.
Полегшення просування товару на нові ринки.
Зменшення або уникнення ризику експропріації та націоналізації.
Наявність шансів виходу на ринки країн, з якими існують несприятливі політичні відносини, а також на ті сегменти ринків, які контролюються державою.
Забезпечення умов для отримання відносно гарантованих доходів при малих ризиках.
Створення передумов економічної обробки невеликих областей ринку.
Використання знань про ринок, які має ліцензіат.
Підвищення рівня окупності засобів, затрачених на НДПКР (науково-дослідні та проектно-конструкторські роботи).
Серед негативних моментів збитків ліцензійного виробництва назвемо:
Створення потенційного конкурента, якщо розглядати з точки зору тривалої перспективи.
Шлях для подальшого власного ангажементу ліцензіара може бути ускладненим або обмеженим умовами, визначеними в договорі під тиском ліцензіата.
Поява нових проблем контрольного характеру у сфері виробництва і збуту.
Виникнення координаційних проблем у випадку включення ліцензіата у власну міжнародну стратегію.
Проблеми комерційної таємниці, особливо небезпека технологічної дифузії.
Франчайзинг - це спосіб діяльності, при якому франши-зер (продавець) передає франшизі (покупцю) право на використання своєї торгової марки, яка важлива для бізнесу покупця і за допомогою якої продавець надає постійну допомогу покупцю в його бізнесі, що виходить за рамки формальних відносин між ними. У багатьох випадках франшизер бере на себе і функцію постачання.[46].
2. Практичні аспекти ЗЄД підприемства ВАТ «Стаханівський завод феросплавів»
Становлення в Україні ринкових відносин вимагає нового економічного мислення, зовсім інших підходів до керування економікою, освоєння сучасної теорії виробничо-комерційної і зовнішньоекономічної діяльності. А для цього необхідно добре знати як внутрішній, так і зовнішній ринки, їхню інфраструктуру, закономірності функціонування, а також причини, що обумовлюють той чи інший стан ринку.
Економічні реформи в Україні включають у якості одного з найважливіших напрямків і реформу ЗЕД. У процесі реформи ЗЕД відбувається децентралізація і поступове відмовлення держави від монополії на зовнішню торгівлю. Підприємства одержали право самостійного виходу на зовнішній ринок. Особисту участь у ЗЕД приймають сьогодні сотні великих і тисячі середніх підприємств. При самостійному виході на зовнішній ринок підприємству доводиться вирішувати широке коло питань, зв'язаних з експортною діяльністю: вивчення світового ринку в цілому, вибір партнера по ЗЕД, аналіз діяльності закордонних фірм і міжнародний маркетинг, сучасні форми реалізації продукції і після продажного обслуговування.
Об’єктом дослідження цієї роботи є “Стаханівський завод феросплавів”.
“СФЗ” заснований у 1873 році як промислове підприємство. З 1943 року завод стає заводом феросплавів, а з 1995 року - відкритим акціонерним товариством. Сьогодні його продукція відома далеко за межами України.
Стаханівський завод феросплавів (СФЗ) випускає феросплави декількох видів.
Продукція заводу користається великим попитом у промислових підприємств України, а також на ринку країн СНД. Але для поліпшення фінансового стану і підвищення ефективності зовнішньоекономічної діяльності необхідний пошук нових ринків збуту продукції.
2.1 Загальна характеристика ЗАТ «Стаханівський завод феросплавів»
«Стаханівський завод феросплавів» функціонує у формі відкритого акціонерного товариства. Форма власності заводу – колективна. Вид економічної діяльності – вироблення феросплавів різних марок.
Завод заснований у 1873 році. Сьогодні його продукція відома далеко за межами України.
У процесі розвитку на заводі неодноразово змінювався профіль виробництва і вид продукції, що випускається. З 1943 року завод спеціалізується по виробництву феросплавів марок М-41,П-31 та інших. Зараз підприємство освоює випуск нових феросплавів за новими технологіями зі значно поліпшеними техніко-економічними і споживчими характеристиками, що не уступають аналогам закордонних фірм.
До складу заводу входить 6 основних цехів. До складу яких цехів входить 15 дільниць, 4 цеху допоміжного виробництва: інструментальний, ремонтно-механічний, ремонтно-будівельний, транспортний; одна самостійна ділянка – не стандартизованого і спеціального устаткування.
Служба по комерційним питанням складається з ВНТСіК, АХБ, цеху № 10.
У службу по капітальному будівництву входять: ВКС, ремонтно-будівельний цех.
У службу по соціальним питанням входять: ЖКВ, медсанчастина, служба головного агронома, магазин, бюро промислово-виробничого забезпечення.
Виробничо-диспетчерський відділ містить у собі відділ маркетингу і збуту, бюро ЗЕЗ, ВТК, відділ кадрів, юридичну групу.
Підрозділ використовує надане йому Підприємством майно, яке є державною власністю, для здійснення господарської діяльності на праві оперативного використання майна.
Підприємство може наділяти Підрозділ на праві оперативного використання майном:
основними засобами;
коштами (в тому числі грошовими);
обладнанням та устаткуванням;
іншим майном та майновими правами, якщо це не суперечить чинному законодавству.
Майно передається Підрозділу на підставі до двостороннього акта прийманя-передачі.
До залучених засобів підрозділу відносяться:
кредити банків та інших кредиторів;
засоби, передані Підрозділу тимчасове користування;
інші засоби, залучення яких не суперечить чинному законодавству.
Доходи, отримані в результаті господарської діяльності Підрозділу після сплати податків та інших обов’язкових платежів, належить Підприємству. Використання отриманого Підрозділом доходу здійснюється відповідно до затвердженого Підприємством фінансового плану.

Мал. 2.1.1 – Організаційна структура заводу до 1992р.
Мал. 2.1.2 – Організаційна структура заводу з 1992р.
У сфері матеріально-технічного забезпеченняя.
Надає Підприємству на затвердження заявки на необхідну для виробничо-господарської діяльності кількість матеріалів, сировини, палива, устаткування запасних частин, та інших матеріальних цінностей.
Централізовано одержує матеріальні ресурси згідно поданих заявок.
Одержує самостійно, за рахунок виділених Підприємством обігових коштів матеріали, сировину, паливо та інвентар.
У сфері кадрів.
Приймає на роботу і звільняє в установленому порядку працівників Підрозділу, з урахуванням вимог п.5.6. цього Положення.
Вживає заходи що до заохочення и накладає стягнення на працівників Підрозділу відповідно до чинного законодавства.
Вносить підприємству за узгодженням с профспілкою пропозиції про нагородження урядовими і відомчими нагородами працівників Підрозділу.
Вживає заходи щодо перепідготовки і підвищення кваліфікації працівників Підрозділу.
Затверджує у встановленому порядку правила внутрішнього трудового розпорядку.
Здійснює інші заходи в межах повноважень Підрозділу та відповідно до чинного законодавства.
У сфері оплати праці.
Встановлює показники, умови і розміри преміювання для робітників, керівників, фахівців і службовців відповідно до положення про преміювання працівників Підприємства.
Встановлює порядок та умови виплати винагороди робітникам за річні результати роботи відповідно до Положення про виплату цієї винагороди, затвердженого Підприємством.
Встановлює розряди робіт і присовує розряди робітникам відповідно до тарифно-кваліфікаційних довідників.
В установленому порядку підтверджує нові і переглядає чинні норми виробітки, норми обслуговування, нормативи численності робітників і інші нормативи трудових витрат, підвищуючи питому вагу технічно-обгрунтованих норм.
Здійснює доплати працівникам у випадку суміщення професій, збільшення обсягу виконуваних робіт, або збільшення зон обслуговування встановленому порядку, в межах фонду оплати праці.
Встановлює надбавки за високі досягнення в праці та за виконання особливо важної роботи на термін її виконання керівникам, фахівцям та майстрам у межах планового фонду оплати праці згідно з Положенням, яке затверджується Підприємством.
Встановлює бригадам з числа робітників, не звільнених від основної роботи, доплати в передбачених чинним законодавством розмірах за керівництво бригадою у складі понад 5 осіб.
Встановлює надбавки до 12% тарифної ставки за особливо важкі роботи та інтенсивність праці відповідно до типового переліку.
Встановлює працівникам з ненормованим робочим днем тривалість додаткової відпустки згідно з чинним законодавством та переліком посад працівників з ненормованим робочим днем.
Позбавляє окремих працівників премії в повному обсязі або знижує її розмір.
Встановлює за рахунок і в межах рахункового фонду оплати праці окремим висококваліфікованим робітникам, зайнятим на особливо важких і відповідальних роботах, місячні оклади замість тарифних ставок у розмірах відповідно до галузевої угоди.
Здійснює інші функції відповідно до чинного законодавства, які делегуватиме йому Підприємство.
У сфері фінансів.
Розпоряджається фінансовими ресурсами Підрозділу і подає Підприємству фінансові звіти у встановленому порядку.
Розпоряджається у встановленому порядку коштами, що знаходяться на поточному рахунку.
Списує у встановленому порядку, за погодженням з Підприємством, з балансу Підрозділу морально застарілі, зношені і непридатні для подальшого використання основні засоби.
Підрозділ здійснює поточний, оперативний, статистичний, бухгалтерський, податковий облік результатів своєї діяльності, надає необхідну інформацію, статистичну, податкову і фінансову звітність у встановленому порядку.
Керівник Підрозділу і головний бухгалтер несуть персональну відповідальність за виконання порядку ведення і достовірність обліку та звітності, що надають в терміни, визначені Підприємством та законодавством України.
Керівник Підрозділу несе персональну відповідальність за збереження документів грошового, кредитного та майнового характеру.
Перевірка господарсько-фінансової діяльності Підрозділу проводиться контрольно-ревізійним відділом Підприємства і здійснюється не менш як раз на рік.
Податки та інші обов’язкові платежі до бюджетів сплачуються Підрозділом відповідно до чинного законодавства.
Структура заводу представлена на малюнку 2.1.3
Рисунок 2.1.3 – Структура підприємства
Структура керування заводу представлена на малюнку 2.1.4.
Рисунок 2.1.4 – Структура керування заводу
2.2Аналіз макро-маркетингового та мікро-маркетингового середовища підприємства
Успіх і благополуччя підприємства залежить не тільки від кількості конкурентів і протиборства комплексів маркетингу, але і від тенденцій і подій, що відбуваються в маркетинговому середовищі.
Маркетингове середовище – це сукупність активних суб'єктів і сил, які діють за межами підприємства і впливають на його можливості встановлювати та підтримувати з цільовими клієнтами відносини успішного співробітництва. Воно глибоко торкається життя підприємства. Маркетингове середовище здатне піднести великі несподіванки і важкі удари. Підприємство повинне уважно стежити за всіма змінами середовища і заздалегідь починати приймати міри [12].
Зовнішні фактори макро-маркетингового середовища містять у собі політичні, економічні, соціально-культурні, ринкові, демографічні, технологічні, фактори конкуренції, міжнародні.
Зовнішні фактори мікро-маркетингового середовища містять у собі наступні показники: постачальники, маркетингові посередники, конкуренти, споживачі, контактні аудиторії.
Внутрішні фактори поділяються на організаційно-правові і ресурси. Організаційно-правові – це форма власності, організаційна структура, кадрова політика. Ресурси – виробничі потужності, сировина, матеріали, технологічні, інтелектуальні, інформаційні, трудові.
Процес керування повинний здійснюватися з урахуванням ситуації, що склалася в звітний момент. Ситуація визначається набором факторів. Усі фактори, що визначають ситуацію поділяють на фактори зовнішнього і внутрішнього середовища. Зовнішнє середовище поділяється на середовище прямого впливу, на організацію і середовище непрямого впливу на організацію.
Середовище прямого впливу характеризується факторами, що роблять на вплив на організацію.
До таких факторів відносяться:
покупці
постачальники інформації;
капітал;
конкуренти;
закони;
державні органи.
Фактори непрямого впливу:
політика;
економіка;
науково-технічний прогрес;
міжнародне оточення і т.д.
Термін "зовнішнє середовище" включає економічні умови, споживачів, профспілки, урядові акти, законодавство, конкурентів, систему цінностей у суспільстві, суспільні погляди, техніку й ін. Ці взаємозалежні фактори впливають на усе, що відбувається усередині організації. Наприклад, уведення нової автоматизованої технології може забезпечити організації перевага конкуренції. Але, щоб використовувати цю нову технологію, організації прийдеться знайти нових людей з визначеними навичками, а так само з визначеними поглядами, що зроблять цю нову роботу привабливої для них. Якщо економічна кон'єктура чи підвищується якщо су3ществует конкуренція на ринку таких фахівців, організації може бути прийдеться підвищити заробітну плату, щоб залучити цих фахівців на роботу. При їхньому найманні організації прийдеться дотримувати державне законодавство, що забороняє дискримінацію за віком, підлозі і расі. Усі ці фактори міняються постійно.
Велике значення має і той факт, що, хоча організація і залежить цілком від зовнішнього середовища, середовище ця, як правило, знаходиться поза боковими вівтарями впливу менеджерів.
З кожним роком керівництву приходиться враховувати усе більша кількість факторів зовнішнього середовища, що приймають воістину глобальний характер. Щоб домогтися успіхів фірмам приходиться конкурувати на іноземних ринках і протистояти конкуренції іноземних компаній у себе на батьківщині. Це вимагає розуміння цілої нової області юриспруденції, усвідомлення нових культурних цінностей.
Керівники оцінюють зовнішнє середовище по трьох параметрах:
1. Оцінити зміни, що впливають на різні аспекти поточної стратегії.
2. Визначити, які фактори являють загрозу для поточної стратегії фірми.
3. Визначити, які фактори представляють більше можливостей для досягнення загальфірмових цілей шляхом коректування плану.
Аналіз зовнішнього середовища являє собою процес, по засобах якого розроблювачі стратегічного плану контролюють зовнішні стосовно підприємства фактори, щоб визначити можливості і погрози для фірми. Аналіз зовнішнього середовища допомагає одержати важливі результати. Він дає організації час для прогнозування можливостей, час для складання плану на випадок можливих погроз і час на розробку стратегій, що можуть перетворити колишні погрози в будь-які вигідні можливості.
З погляду оцінки цих погроз і можливостей роль аналізу зовнішнього середовища в процесі стратегічного планування полягає власне кажучи у відповіді на три конкретних питання:
1. Де зараз знаходиться підприємство?
2. Де, на думку вищого керівництва, повинно знаходиться підприємство в майбутньому?
3. Що повинно зробити керівництво, щоб підприємство перемістилося з того положення, у якому знаходиться зараз, у те положення, де його хоче бачити керівництво
Аналіз макромаркетингового і мікромаркетингового середовища підприємства приведений у таблиці 1.1.
Таблиця 1.1 – Фактори макро - і мікромаркетингового середовища
| Зовнішні фактори макромаркетингового середовища | |
| Фактори | Аналіз |
| 1 | 2 |
|
Політичне середовище: Законодавство Державні установи Впливові групи населення |
Політичні конфлікти, система податків, митні тарифи, закони і нормативні акти уряду по регулюванню підприємницької діяльності безпосередньо впливають на діяльність заводу. |
|
Економічні фактори: Рівень платоспроможності попиту Інфляційні процеси Податкова система |
Ці фактори безпосередньо впливають на проблему через дефіцит сировини, цін на неї, високі витрати на транспортування, неплатоспроможність клієнтів. |
|
Демографічні фактори: Рівень народжуваності, стать, вік, рівень освіти |
Демографічне середовище не впливає на діяльність заводу. |
|
Соціально - культурне середовище: Відданість традиціям Культурні цінності |
Ці фактори не впливають на споживання товарів заводу, тому що товар користується постійним попитом у своїй галузі, і не залежить від культурних цінностей і традицій населення. |
| 5. Технологічні фактори | У наші дні вчені розробляють величезну кількість нових технологій здатних перетворити наші товари і виробничі процеси. |
| 6. Фактори конкуренції | Ці фактори безпосередньо впливають на діяльність підприємства, тому що будь-які дії конкурентів відразу відбиваються на діяльності заводу. |
| 7. Міжнародні фактори | Визначені труднощі, чи нові можливості, у діяльності заводу можуть виникнути в результаті зміни валютного курсу, політичних рішень у країнах, на ринках яких є присутнім підприємство. |
| Зовнішні фактори мікромаркетингового середовища | |
| 1. Споживачі | Споживачами є наступні фірми:ЛПРОМ (Росія), Могилевнефтемаш (Росія), Юна (Татарстан), Озон (Росія), “Вогник” (Росія). А також інші промислові підприємства Бєларусі, Латвії, Естонії, , Туркменії, багато підприємств України. |
| 2. Постачальники | Це фірми, що забезпечують завод матеріальними ресурсами необхідними для виробництва продукції. Постачальниками заводу є підприємства України і Росії. |
| 3. Конкуренти | Конкурентами заводу є такі фірми: “Кузбас електромотор” (Росія), “Dowel” (Польща), “Сименс” (Німеччина), “Електромотор” (Україна). |
| 4. Маркетингові посередники | Завод не користається послугами посередників. |
| 5. Контактні аудиторії | Фінансові кола – банки, інвестиційні компанії. Завод домагається прихильності цих аудиторій і намагається пристати в їхніх очах як фінансово стійка компанія, щоб вони охоче надавали кредити у випадку їхньої необхідності. |
Аналіз товарної, цінової та збутової політики.
Товарний асортимент, що випускається підприємством ВАТ “ПЕМЗ” представлений у таблиці 1.2.
Таблиця 1.2 – Марки феросплавів
| № | Марки феросплавів | Ціна, USD |
| 1 | 2 | 3 |
| 1. | М-41 | 370 |
| 2. | М-31 | 380 |
| 3. | П-42 | 400 |
| 4. | П-54 | 420 |
| 5. | МП-43 | 450 |
| 6. | 3В, ВР180М | 490 |
| 7. | 3В, ВР200М | 890 |
Усього завод експортує 7 марок феросплавів. Також у 2001 році планується освоїти виробництво ще 5 марок. Продукція заводу має досить високу якість і користається попитом, як на внутрішньому ринку, так і на зовнішньому. При визначенні ціни на продукцію підприємство виходить з таких факторів як: ціна на аналогічну продукцію на внутрішньому і світовому ринках, собівартість продукції. Що стосується збутової політики підприємства, то воно здійснює прямий метод збуту, тобто виробник поставляє продукцію споживачам сам. Це канал нульового рівня.
Попит — це дуже складне явище, що формується під впливом великої кількості чинників. Найчастіше їх групують у такі розділи: позиція та поведінка споживача, визначення сегментів ринку та їхніх особливостей, часові характеристики зміни чинників тощо.
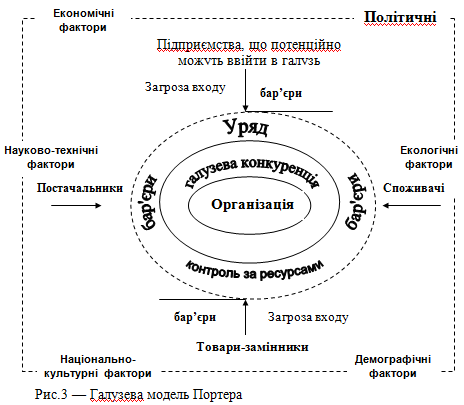
Аналіз попиту споживачів може бути представлений сукупністю таких факторів:
кількість і концентрація споживачів (сукупність соціально-демографічних показників і стиль поведінки), характер попиту на продукцію, що випускається галуззю (постійний, сезонний, розвинений та ін.);
еластичність попиту за ціною;
рівень доходів споживачів та його зміни;
готовність споживачів до використання продукції;
ступінь стандартизації (рівень диференціації) продукції, що споживається;
рівень впливу продукції, що виробляється на рівень якості споживання чи виробництва у споживачів;
рівень зворотної інтеграції споживачів з виробниками (особливо продукції виробничого призначення);
оцінка якості обслуговування з боку споживачів;
можливе придбання;
прихильність споживачів;
оцінка надійності й потужності каналів розподілу, доступність товарів для споживачів, реакція на рекламу та інші заходи ФОПСТИЗ.
Споживачі відіграють подвійну роль у впливові на стан галузі з одного боку, вони визначають необхідність існування галузі, а з іншої – задають “конкурентні показники” для підприємств: рівень цін та якості продукції. При цьому спостерігається різка спрямованість “конкурентних показників” — рівень цін має, з погляду споживачів, знижуватись, а якість — зростати (хоча загальновідомо — якість коштує дорого). Необхідність задоволення цих вимог призводить до зіткнення інтересів і можливостей окремих підприємств галузі в їхній боротьбі за споживача, яка призводить, як правило, до втрати прибутковості.
Постачальники. Аналіз постачальників не відрізняється від аналізу споживачів, який здійснюється ніби з “іншого боку” — з погляду споживачів. Постачальники мають досить значний вплив на підприємство та галузь і цілому за рахунок цін, умов постачання, можливостей розриву контактів. У вітчизняній економіці проблеми постачання завжди мали велике значення внаслідок дефіциту ресурсів. З розривом довгострокових зв’язків після розпаду СРСР ситуація значно погіршилась. Склалася ситуація, коли стара система розподілу вже перестала діяти, а нова — ще не сформувалася.
Далі наведено перелік чинників, які можуть використовуватись для характеристики постачальників:
оцінка тенденцій “ринків сировини” (та інших ресурсів, що постачаються);
характеристика особливостей ресурсів, які забезпечують нормальне функціонування підприємств галузі (обсяг, дефіцитність, структура МТР: ліквідні, довгозношувані, універсальні та ін.);
розподіл “ринків сировини” (постачальників) і основні тенденції їхнього розвитку / занепаду — оцінка важливості окремих ресурсів для галузі;
еластичність ресурсів за ціною;
кількість і концентрація підприємств-постачальників (оцінка залежності підприємства від кожного з постачальників);
можливість використання ресурсів-замісників (оцінка мобільності переходу на використання інших ресурсів);
кількість (відсутність) підприємств, що можуть поставляти продукти-замінники;
кількість галузей (підприємств), що використовують аналогічні види ресурсів (оцінка рівня конкуренції за ресурсами);
оцінка організаційно-економічних проблем підприємств-постачальників (особливо — рівень витрат на поставки в галузі та їхня тенденція);
оцінка “витрат конверсії” в разі зміни постачальника;
оцінка можливостей вертикальної інтеграції постачальників і виробників за окремими видами ресурсів.
Товари-замінники. Вплив товарів-замінників (продуктів) на рівень конкуренції досить значний, оскільки вони обмежують рівень постійної прибутковості за рахунок позитивної перехресної цінової еластичності: якщо ціна на товар А підвищується, зростає попит на товар-замінник Б.
Аналіз основних техніко-економічних показників.
Важливу роль у забезпеченні підвищення ефективності виробництва грає економічний аналіз виробничо-господарської діяльності підприємства. Аналіз є базою планування, засобом оцінки якості, виконання плану. Змістом техніко-економічного аналізу є комплексне вивчення виробничо-господарської діяльності підприємства з метою об'єктивної оцінки досягнутих результатів та розробки заходів щодо подальшого підвищення ефективності господарювання. Для аналізу основних техніко-економічних показників у першу чергу необхідно розрахувати перемінні витрати підприємства. Перемінні витрати містять у собі: матеріальні витрати, заробітну плату виробничих робітників з відрахуваннями, комерційні витрати. Ці статті витрат приведені в таблиці 1.3
Таблиця 1.3 – Перемінні витрати на одиницю виробу
| № | Найменування статей витрат | Сума, грн. |
| 1 | Матеріальні витрати | 5205,46 |
| 2 | Витрати на оплату праці | 127,10 |
| 3 | Відрахування на соціальні нестатки | 47,47 |
| 4 | Комерційні витрати | 138,00 |
| Разом перемінні витрати на одиницю виробу | 5506,43 |
Постійні витрати не залежать від обсягу виробництва продукції. Вони визначаються тим, що вартість устаткування фірми повинна бути оплачена навіть у випадку зупинки підприємства. До постійних витрат відносяться рентні платежі, частина відрахувань на амортизацію будинків та споруджень, страхові внески, частина яких обов'язкова, а також заробітна плата вищому управлінському персоналу і фахівцям фірми, оплата охорони тощо. У таблиці 1.4 приведені постійні витрати підприємства на одиницю продукції.
Таблиця 1.4 – Постійні витрати на одиницю продукції
| № | Найменування статей витрат | Сума, грн. |
| 1 | Витрати на експлуатацію устаткування | 577,50 |
| 2 | Загальновиробничі витрати | 462 |
| 3 | Цехові витрати | 346,50 |
| 4 | Енергія | 11,55 |
| Разом постійні витрати на одиницю продукції | 1397,55 |
Собівартість продукції - один з найважливіших економічних показників діяльності промислових підприємств, що виражає в грошовій формі усі витрати підприємства, зв'язані з виробництвом та реалізацією продукції. Собівартість містить в собі перенесені на продукцію витрати минулої праці (амортизація основних фондів, вартість сировини, матеріалів, палива та інших матеріальних ресурсів) та витрати на оплату праці працівників підприємства. Витрати на виробництво однієї одиниці продукції приведені в таблиці 1.5.
Таблиця 1.5 – Собівартість однієї одиниці продукції
| № | Найменування статей витрат | Сума, грн. |
| 1 | 2 | 3 |
| 1 | Сировина та основні матеріали | 5205,46 |
| 2 | Енергія | 11,5 |
| 3 | Паливо та енергія на технологічні цілі | 46,20 |
| 4 | Основна заробітна плата виробничих робітників | 127,10 |
| 5 | Відрахування на соціальне страхування | 45,74 |
| 6 | Інноваційний фонд | 77,50 |
| 7 | Витрати на експлуатацію устаткування | 577,50 |
| 8 | Цехові витрати | 346,50 |
| 9 | Загальнозаводські витрати | 462 |
| 10 | Фонд зайнятості | 1,73 |
| 11 | Комунальний податок | 5,77 |
| 12 | Разом виробнича собівартість | 6907 |
| 13 | Позавиробничи витрати | 138 |
| 14 | Усього повна собівартість | 7045 |
Вирішальною умовою зниження собівартості служить безупинний технічний прогрес. Упровадження нової техніки, комплексна механізація та автоматизація виробничих процесів, удосконалювання технології, упровадження прогресивних видів матеріалів дозволяють значно знизити собівартість продукції.
Серйозним резервом зниження собівартості продукції є розширення спеціалізації та кооперування. На спеціалізованих підприємствах з масово-потоковим виробництвом собівартість продукції значно нижча, ніж на підприємствах, що виробляють цю ж продукцію в невеликих кількостях. Зниження собівартості продукції забезпечується, насамперед, за рахунок підвищення продуктивності праці. З ростом продуктивності праці скорочуються витрати праці в розрахунку на одиницю продукції, а отже, зменшується і питома вага заробітної плати в структурі собівартості. Основною умовою зниження витрат на сировину та матеріали на виробництво одиниці продукції є поліпшення конструкцій виробів та удосконалювання технології виробництва, використання прогресивних видів матеріалів, упровадження технічно обґрунтованих норм витрат матеріальних цінностей. Скорочення витрат на обслуговування виробництва і керування також знижує собівартість продукції. Розмір цих витрат на одиницю продукції залежить не тільки від обсягу випуску продукції, але і від їхньої абсолютної суми. Чим менша сума цехових і загальнозаводських витрат у цілому по підприємству, тим за інших рівних умов нижча собівартість кожного виробу. Зведені техніко-економічні показники приведені в таблиці 1.6.
Таблиця 1.6 – Зведені техніко-економічні показники
| № | Назва показника | Величина показника | Відхилення | |
| 1999 рік | 2000 рік | |||
| 1 | Річний виторг від реалізації, грн. | 34838900 | 35003500 | 164600 |
| 2 | Фонд оплати праці, грн. | 2237500 | 2296300 | 58800 |
| 3 | Собівартість одного виробу, грн. | 7900 | 7045 | -855 |
| 4 | Постійні витрати, грн. | 13975500 | 13975500 | 0 |
| 5 | Перемінні витрати, грн. | 5506430 | 5506430 | 0 |
| 6 | Собівартість річного випуску, грн. | 24141400 | 22127600 | -2013800 |
| 7 | Прибуток підприємства, грн. | 105600 | 384800 | 279200 |
| 8 | Рентабельність | 22,56% | 35,91% | 13,35% |
За даними таблиці 1.6 можна зробити висновок, що в 2000 році в порівнянні з 1999 прибуток підприємства значно зріс, рентабельність збільшилася на 13,35%. Проаналізувавши техніко-економічні показники роботи підприємства, ми можемо знайти шляхи поліпшення результатів його діяльності. На рисунку 1.4 показані частки витрат на виготовлення продукції.
Рисунок 1.4 – Частка витрат на виготовлення продукції
З діаграми видно, що велику частину собівартості склали матеріальні витрати (76%). Набагато менше склали витрати на експлуатацію устаткування (8%). 7% склали загальнозаводські витрати, 5% - комерційні, по 2% склали цехові витрати і витрати на оплату праці. Для можливого зниження собівартості необхідно проаналізувати економічну доцільність усіх матеріальних витрат: оптимальність умов закупівлі і транспортування матеріалів, ефективність їхнього використання, можливість мінімізації відходів. Також у собівартості продукції велика частка комерційних витрат. Можна перевірити можливість зниження витрат, зв'язаних з реалізацією продукції: виправданість витрат на рекламу, оптимальність умов продажу і транспортування продукції.
Аналіз основних показників фінансового стану
Аналіз фінансового стану являє собою дослідження фінансових відносин підприємства, дослідження рухів його фінансових ресурсів у єдиному виробничому торговому процесі, що відбувається сьогодні в умовах ринкової конкуренції.
Задачами аналізу фінансового стану є: виявлення рентабельності і фінансової стійкості; вивчення ефективності і використання фінансових ресурсів; визначення положення підприємства на фінансовому ринку і кількісний вимір його конкурентноздатності; оцінка ступеня виконання плану фінансових показників; оцінка мір розроблених для ліквідації виявлених недоліків і підвищення віддач фінансових ресурсів.
Аналіз фінансів розділимо на наступні розділи: аналіз прибутковості; аналіз фінансової стійкості; аналіз кредитоспроможності; аналіз використання капіталу; аналіз рівня самофінансування.
Джерелами інформації для аналізу фінансів служать, насамперед, обов'язкова фінансова звітність і статистична та оперативна звітність прикладена до форм № 1,2,3. Ці форми наведені у додатках А, Б, В, Г, Д. До абсолютних показників відносять прибуток або доходи від загального чи окремого видів діяльності. До відносних показників відносять різні види рентабельності. Рівень рентабельності визначається процентним відношенням прибутку від реалізації та собівартості продукції. Аналіз прибутковості проводиться в порівнянні з планом та з представленим періодом. Аналіз проводиться за даними таблиці 1.7
Таблиця 1.7 – Аналіз прибутковості ЗАТ “Стаханівський завод феросплавів”
| № | Показники | 2001 рік | 2002 рік | Відхилення | |
| абс. | % | ||||
| 1 | Виторг від реалізації продукції, тис. грн. | 34838,9 | 35003,5 | +164,6 | 100,5 |
| 2 |
ПДВ, % до виторгу |
5718,5 16,41 |
5376,7 15,36 |
-341,8 -1,05 |
94 93,6 |
| 3 |
Собівартість продукції, тис. грн. % до виторгу |
22067 63,3 |
20882 59,6 |
-1185 -3,64 |
94,6 94,2 |
| 4 | Прибуток від реалізації продукції, тис. грн. | 4979,0 | 7499,2 | +2520,2 | 150,6 |
| 5 | Рівень рентабельності, % | 22,56 | 35,91 | +13,35 | 159,2 |
| 6 | Прибуток від реалізації продукції, % | 14,29 | 21,42 | +7,13 | 149,9 |
| 7 | Прибуток від іншої реалізації, тис. грн. | 1457,1 | 153,1 | -1304 | 10,5 |
| 8 | Доходи від позареалізаційних операцій, тис. грн. | 1236,3 | 1015,8 | -220,5 | 82,2 |
| 9 | Витрати на позареалізаційні операції, тис. грн. | 95,0 | 267,6 | 172,6 | 281,68 |
| 10 | Балансовий прибуток, тис. грн. | 7577,4 | 8400,5 | 823,1 | 110,86 |
| 11 | Податки, які виплачуються з прибутку, тис. грн. | 2491,1 | 2745,8 | +254,7 | 110,2 |
| 12 | Чистий прибуток, тис. грн. | 5086,3 | 2654,7 | 568,4 | 111,2 |
Аналіз прибутковості ЗАТ “Стаханівський завод феросплавів”
показав, що прибуток від реалізації зріс на 2520,5 тисячі гривень (50,6 %). Балансовий прибуток збільшився на 823,1 тисячу гривень (10,86 %). Чистий прибуток збільшився на 568,4 тисячі гривень (11,2 %). Зріст суми податків, які виплачуються із прибутку, зменшив суму чистого прибутку на 254,7 тисячі гривень. Чистий прибуток склав 568,4 тисячі гривень. Позитивним результатом роботи заводу є збільшення рівня рентабельності в порівнянні з минулим роком. Рентабельність збільшилася на 13,35%, тобто підприємство одержало прибутку на кожну гривню витрат на виробництво на 13,5 копійки більше, ніж торік.
Фінансово стійким є таке підприємство, що за рахунок власних коштів і умілого використання позикових засобів покриває всі засоби вкладені в активи. При цьому воно не допускає невиправданої дебіторської і кредиторської заборгованості та вчасно розплачується за своїми обов'язками. Аналіз складу і розміщення активів представлений у таблиці 1.8.
Таблиця 1.8 – Аналіз складу і розміщення активів ЗАТ “Стаханівський завод феросплавів”
| № |
Активи |
На початок року | На кінець року | Відхилення | |||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Основні кошти (залишкова вартість) | 17736,9 | 43,47 | 18391,2 | 40,41 | +654,3 | -3,06 |
| 2 | Незавершені капітальні вкладення | 1092,8 | 2,68 | 2764,5 | 6,07 | +1671,7 | +3,39 |
| 3 | Виробничі запаси | 8783,9 | 21,53 | 9304,9 | 20,45 | +520,1 | -1,08 |
| 4 | Тварини на розведенні та відгодівлі | 17,3 | 0,04 | 123,5 | 0,27 | +106,2 | +0,23 |
| 5 |
МБП |
224,6 | 0,55 | 367,4 | 0,8 | +142,8 | +0,25 |
| 6 | Незавершене виробництво | 3076,0 | 7,54 | 3899,4 | 8,57 | +823,4 | +1,03 |
| 7 | Витрати майбутніх періодів | 0,8 | 0,7 | 0,1 | |||
| 8 | Готова продукція | 6031,6 | 14,78 | 6319,1 | 13,89 | +287,5 | -0,89 |
| 9 | Товари (закупівельна вартість) | 108,0 | 0,26 | 135,9 | 0,3 | +27,9 | +0,04 |
| 10 | Оборотні кошти | 2950,5 | 7,23 | 3495,7 | 7,68 | +545,2 | +0,45 |
| 11 | Разом | 40800,9 | 100 | 45509,8 | 100 | +4708,9 | 100 |
За даними таблиці 1.8 сумарні активи заводу за рік зросли на 4708,9 тисячі гривень (на 11,5%). Кошти в активі розмістилися на кінець року в такий спосіб: необоротні активи – 48,04%, основні кошти – 40,41%, запаси і витрати – 44,28%, кошти, розрахунки та інші активи – 7,68%.
Темп приросту реальних активів характеризує інтенсивність нарощування майна і визначається за наступною формулою (1.1):
 А=((З1+З1+Д1/З0+З0+Д0)-1)*100%
(1.1)
де З0, З1 - основні кошти та вкладення без обліку зносу, торгової націнки та нематеріальних активів;
Зо,З1 – запаси та витрати;
До, Д1 – кошти, розрахунки та інші активи без обліку використання позикових засобів;
0 – початок року;
1 – кінець року;
А – темп приросту
реальних активів.
А=((1547+20150,9+3495,7/2482,8+18242,2+2950,5)-1)*100%=6,41%
Наступним моментом аналізу є вивчення руху кредиторської заборгованості заводу, що приведений у таблиці 1.9.
Таблиця 1.9 – Аналіз руху кредиторської заборгованості ЗАТ “Стаханівський завод феросплавів”
| Види кредиторської заборгованості | На початок року | На кінець року | Відхилення |
| Розрахунки із кредиторами: | |||
| Товари, термін оплати яких не наступив | 760,4 | 679,5 | -80,9 |
| Товари, неоплачені в строк | 0,7 | 0,3 | -0,4 |
| Видані векселі | 286,1 | -286,1 | |
| З бюджетом | 3116,2 | 1954,7 | -1161,5 |
| З позабюджетних платежів | 483,0 | 866,0 | +383 |
| По страхуванню | 450,4 | 283,9 | -166,5 |
| По оплаті праці | 832,9 | 554,0 | -278,9 |
| Інші кредитори | 4643,1 | 3559,7 | -1083,4 |
| Усього кредиторської заборгованості | 10572,8 | 7898,1 | -2674,7 |
За даними таблиці 1.9 кредиторська заборгованість заводу склала на початок року 10572,8 тисячі гривень, залишок кредиторської заборгованості на кінець року склав 7898,1 тисячі гривень.