Зовнішньоекономічна діяльність підприємства та її роль у розвитку національної економіки
Аналіз складу і руху дебіторської заборгованості заводу представлений у таблиці 1.10.
Таблиця 1.10 – Аналіз складу і руху дебіторської заборгованості ЗАТ “Стаханівський завод феросплавів”
| Види дебіторської заборгованості | На початок року | На кінець року | Відхилення |
| Розрахунки із дебіторами: | |||
| По податковим розрахункам | 722,4 | 656,2 | -66,2 |
| З бюджетом | 1,6 | 1,6 | |
| По виписаним авансам | 1143,3 | 703,3 | -440 |
| Інші дебітори | 574,7 | 1306,3 | +731,6 |
| Разом | 2442 | 2627,4 | +225,4 |
За даними таблиці 1.10 можна зробити висновок, що дебіторська заборгованість зросла через інших дебіторів. Фактичний ріст суми дебіторської заборгованості становить 225,4 тисячі гривень. Для визначення ліквідності балансу необхідно зіставити підсумки приведених груп по активу та пасиву. Аналіз ліквідності балансу заводу приведений у таблиці 1.11.
Таблиця 1.11 – Аналіз ліквідності балансу ЗАТ “Стаханівський завод феросплавів”
| Актив | На початок року | На кінець року | Пасив | На початок року | На кінець року |
| Найбільш ліквідні активи | 19,5 | 79,6 | Найбільш термінові пасиви | 10645,9 | 7982,1 |
| Швидко реалізовані активи | 2442 | 2667,4 | Короткострокові пасиви | ||
| Важко реалізовані активи | 21156,1 | 20845 | Довгострокові пасиви | 3,7 | 3,1 |
| Повільно реалізовані активи | 21892,2 | 52152,6 | Постійні пасиви | 34860,2 | 37759,4 |
| Баланс | 45509,8 | 75744,6 | Баланс | 45509,8 | 75744,6 |
За даними таблиці завод має не високу ліквідність, але в порівнянні з минулим роком вона зросла.
Розрахуємо коефіцієнт абсолютної ліквідності:
Кл = (Д + Б) / (К + З) = А1 / (П1 + П2) (1.2)
де Д – кошти (у касі, на рахунку, у шляху, інші);
Б – цінні папери та короткострокові вкладення;
К – короткострокові кредити та позикові засоби;
З – кредиторська заборгованість.
Кл = ( 19,5/ 10645,9) * 100% = 0,37
Кл = ( 79,6/ 7982,1) * 100% = 0,99
ЗАТ “Стаханівський завод феросплавів” є не дуже ліквідним, отже, обмежено кредитоспроможним. Ступінь ліквідності зріс на 1,68%.
Аналіз конкуренції
Аналіз конкуренції дозволяє вести систематичні спостереження за співвідношенням сил підприємства і найбільш сильних конкурентів. Основна задача – проаналізувати сильні та слабкі сторони своєї фірми і конкурентів по основних позиціях маркетингу, а саме продукт, асортимент, ціни, репутація, маркетингова комунікація. Основними конкурентами ЗАТ “Стаханівський завод феросплавів” є фірми приведені в таблиці 1.12.
Таблиця 1.12 - Конкуренти ЗАТ “Стаханівський завод феросплавів”
| Підприємство-конкурент | Місцезнаходження |
| Феросплавний завод | Місто Тирасполь (Молдова) |
| Завод феросплавов | Місто Кемерово (Росія) |
| Феросплавний завод | Місто Володимир (Росія) |
| Завод “ЕМБ” | Місто Ярославль (Росія) |
| Dowel | Польща |
Продукція заводу користується попитом, як на внутрішньому, так і на зовнішньому ринку, зокрема на ринку країн СНД та Прибалтики. ЗАТ “Стаханівський завод феросплавів» випускає різноманітний асортимент продукції для вугільної, хімічної, нафтохімічної, газової та інших галузей промисловості. В Україні жоден завод не випускає такого асортименту феросплавів. Завод “Феросплавний металургійний завод ” з міста Кемерово (Росія) є основним конкурентом ЗАТ “Стаханівський завод феросплавів” тому що випускає аналогічну продукцію. Інші підприємства-конкуренти випускають невелику кількість марок феросплавів. Номенклатура товарів ЗАТ “Стаханівський завод феросплавів” набагато більше.
2.3 SWOT-аналіз діяльності підприємства
Метою SWOT – аналізу є оцінка сильних та слабких сторін підприємства шляхом дослідження інфраструктури підприємства, його внутрішнього середовища. Його сутність у тім, що для виявлення “болючих крапок” фірми була створена група з керівників і провідних спеціалістів підприємства, що під керівництвом консультанта виявили проблеми в його роботі. У таблиці 1.17 приведені оброблені дані по виявленню проблем заводу.
Таблиця 1.17 – SWOT – аналіз підприємства
| Проблема, що вимагає рішення | Причина, що викликала проблему | З вини якого відділу |
| Зниження обсягу замовлень | Не достатня поінформованість потенційних покупців про продукцію заводу | Відділу реклами |
| Низька договірна дисципліна постачань | Не своєчасне оформлення документів на постачання продукції за кордон | Відділу ЗЕЗ |
|
|
Відсутність торгових договорів між Україною та країнами – потенційними покупцями | |
| Відсутність кваліфікованих менеджерів середнього і вищого рангу | Мало приділяється уваги залученню на роботу висококваліфікованих фахівців | Відділу кадрів |
|
|
Підвищення цін постачальниками на сировину і матеріали |
 Труднощі
збуту у зв'язку
з порушенням
економічних
зв'язків
Можливості підприємства - це та сфера діяльності підприємства, у якій воно розраховує одержати вагомі переваги.
Укрупнений аналіз можливостей підприємства може доповнюватися по наступним конкретним напрямкам: по продукції, тобто, які позиції асортименту дають найбільший і найменший оборот, продаж яких виробів приносить найбільший і найменший прибуток; по ринках, тобто, які ринки є найбільше і найменш пріоритетними для продукції фірми з погляду обороту та прибутку. А також по галузях, тобто, у яких галузях реалізується продукція фірми, які частки ринків належать фірмі, по споживачах - хто є постійним споживачем, що залучає їх у даній продукції, що потрібно зробити, щоб залучити нових споживачів.
Погрози - визначення, з якої сторони воно може очікувати несприятливих дій.
Постачальники - необхідно стежити за цінами на предмети постачання, такими подіями як недостача матеріалів, страйку.
Маркетингові посередники - торгові посередники, фірми-фахівці по організації товароруху. Клієнтура - споживчий ринок, ринок виробників, ринок проміжних продавців, міжнародний ринок.
Сегментація ринку по конкурентах дозволить фірмі більш чітко представити свої порівняльні переваги, визначити сильні і слабкі сторони. Пошук власної відмітної переваги може, у кінцевому рахунку, обернутися збільшенням прибутку і продажів, оволодінням новим сегментом ринку. Відмітна перевага повинна забезпечувати споживачам чітку орієнтацію на товар фірми серед безлічі інших.
2.4 Аналіз зовнішньоекономічної діяльності ЗАТ «Стаханівський завод феросплавів»
Аналіз зовнішньоекономічної діяльності на макро рівні передбачає визначення ефективності експорту та імпорту продукції по окремих товарних групах. Особливе значення має оцінка ефективності підприємства в сучасних умовах, коли господарська самостійність повинна привести до підвищення відповідальності в обґрунтуванні управлінських рішень [9].
ЗАТ «Стаханівський завод феросплавів» здійснює зовнішньоекономічну діяльність з такими країнами, як Росія, Бєларусь, Беліз, Швеція, Румунія та Турція. На малюнку 2.4.1 обозначені страни – партнери ЗАТ «СФЗ».

Мал. 2.4.1 - Страни – партнери ЗАТ «СФЗ».
ЗАТ «Стаханівський завод феросплавів» має наступні показники по експортних операціях за 2004 рік (таблиця 1.13).
Таблиця 2.4.1 – Експортні операції за 2004 рік
| Країни-партнери | Експорт (грн.) |
| Росія | 1924993,1 |
| Бєларусь | 1218124,5 |
| Румунія | 1687005,5 |
| Швеція | 944856,3 |
| Усього: | 5774979,4 |
З таблиці 2.4.1 видно, що загальна сума експортних операцій за 2001 рік складає 5774979,4 гривень. Великі експортні постачання завод здійснює в Росію, на частку якої приходиться 33,3% всіх експортних операцій. Друге місце по обсягу експортних операцій займає Латвія – 29,2% від суми всіх експортних операцій. На частку Беларусі в експортних угодах приходиться 21,1% від суми всіх експортних операцій.
Порівняльний аналіз обсягу експорту за останні три роки показаний на рисунку 1.5.
Аналіз постачальників приведений у таблиці 1.14.
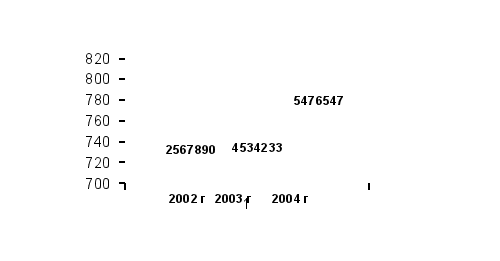
Рисунок 1.5 – Обсяг експорту за три роки
Таблиця 1.14 – Постачальники заводу
| Фірма-постачальник | Місце розташування | Товар | Ціна, USD |
| ЗАТ ЛПРОМ | Росія | Феросиліцій | 18,50 |
| ТОВ “Росальянс” | Росія | - | 7,20 |
| Palm Capital ltd. | Туркменія | - | 22,00 |
| ЗАТ “Юна” | Татарстан | - | 8,90 |
| ЗАТ “ЗОТ” | Росія | - | 2,48 |
З таблиці 1.14 можна зробити висновок, що найбільш привабливими партнерами-постачальниками для ЗАТ «СФЗ» є фірми ЗАТ ЛПРОМ та ТОВ “Рос альянс”, розташовані в Росії в містах Москва та Ростову-на-Дону, тому що вони постачають сировину за цінами нижче, ніж в інших фірм-постачальників. Основними покупцями продукції заводу є крупні фірми.
Основні економічні показники ЗАТ «СФЗ» свідчать про економічну стабільність підприємства.
Розрахуємо показники повної ефективності експорту та факторів, що впливають на її зміни. Показники діяльності підприємства за базисний період приведені в таблиці 1.15, за поточний період – у таблиці 1.16.
Таблиця 1.15 – Показники діяльності заводу за базисний період
| Товар | Базисний період | |||||||||
| Вэо | Зэо | Цэо | Хэпо | Ээпо | Хээо | Эээо | Хэбо | Ээбо | D0 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1/2 | 1-2 | 3/2 | 3-2 | 1/3 | 1-3 | |||||
| ВР132S | 370 | 190 | 250 | 1,947 | 180 | 1,316 | 60 | 1,480 | 120 | 0,088 |
| BP160S | 400 | 210 | 290 | 1,905 | 190 | 1,381 | 80 | 1,379 | 110 | 0,097 |
| BP180S | 450 | 260 | 360 | 1,731 | 190 | 1,385 | 100 | 1,250 | 90 | 0,120 |
| BP200L | 1000 | 650 | 740 | 1,538 | 350 | 1,138 | 90 | 1,351 | 260 | 0,301 |
| BP250S | 1440 | 850 | 920 | 1,694 | 590 | 1,082 | 70 | 1,694 | 520 | 0,393 |
| Разом | 3660 | 2160 | 2560 | 1,694 | 1500 | 1,185 | 400 | 1,430 | 1100 | 1,000 |
Таблиця 1.16 – “Показники діяльності заводу за поточний період”
| Товар | Поточний період | |||||||||
| Вэ1 | Зэ1 | Цэ1 | Хэп1 | Ээп1 | Хээ1 | Эээ1 | Хэб1 | Ээб1 | D1 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1/2 | 1-2 | 3/2 | 3-2 | 1/3 | 1-3 | |||||
| ВР132S | 510 | 300 | 420 | 1,700 | 210 | 1,400 | 120 | 1,214 | 90 | 0,118 |
| BP160S | 390 | 210 | 290 | 1,857 | 180 | 1,381 | 80 | 1,345 | 100 | 0,083 |
| BP180S | 560 | 320 | 430 | 1,750 | 240 | 1,344 | 110 | 1,302 | 130 | 0,126 |
| BP200L | 1200 | 700 | 1000 | 1,714 | 500 | 1,428 | 300 | 1,200 | 200 | 0,277 |
| BP250S | 1550 | 1000 | 1200 | 1,550 | 550 | 1,200 | 200 | 1,292 | 350 | 0,395 |
| Разом | 4210 | 2530 | 3340 | 1,664 | 1680 | 1,320 | 810 | 1,260 | 870 | 1,000 |
Індекс перемінного складу повної ефективності експорту склав:
 I
(Xэп) = Σ
Хэп1*d1/ Σ
Хэп0*d0
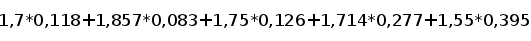
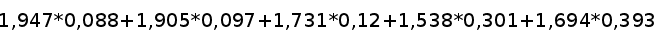
 I
(Хэп) =
I (Хэп) = 1,045 = 104,5%
Повна ефективність експорту складає +4,5%, тобто вона збільшилася на 4,5%.
ТАКИМ ЧИНОМ:
Виходячи з усього перерахованого, завод має перспективу подальшого розвитку.
ЗАТ «СФЗ», видом економічної діяльності якого, є виготовлення феросплавів, має досить стійке фінансове положення. Це показав аналіз фінансового стану підприємства. Аналіз прибутковості ЗАТ «СФЗ», показав, що прибуток від реалізації зріс на 2520,5 тисячі гривень (50,6 %). Балансовий прибуток збільшився на 823,1 тисячу гривень (10,86 %). Чистий прибуток збільшився на 568,4 тисячі гривень (на 11,2 %).
Завод має невелике число конкурентів. Ними є в основному підприємства Росії. Але вони цілком не повторюють асортимент заводу.
ЗАТ «СФЗ» здійснює зовнішньоекономічну діяльність з такими країнами, як Росія, Бєларусь, Беліз, Швеція, Румунія та Турція. Великі експортні постачання завод здійснює в Росію, на частку якої приходиться 33,3% всіх експортних операцій. Друге місце по обсягу експортних операцій займає Латвія – 29,2% від суми всіх експортних операцій. На частку Бєларусі в експортних угодах приходиться 21,1% від суми всіх експортних операцій. У 2004 році на експорт було відправлено 740 штук двигунів, у 2002 році – 747, у 2003 році –805. Отже, обсяг експорту у 2004 році значно зріс у порівнянні з двома попередніми роками. ЗАТ «СФЗ», має досить велику кількість ділових партнерів за межами України. Це такі фірми як ЗАТ ЛПРОМ, ТОВ “Рос альянс”, Palm Capital ltd., ЗАТ “Юна”, ЗАТ “Азот”.
Аналіз зовнішньоекономічної діяльності підприємства показав, що за останні 3 роки її показники значно зростали. За результатами розрахунку ефективність експорту підприємства зросла в 2002 році на 4,5% у порівнянні з 2001.
Виходячи з усього перерахованого, завод має перспективу подальшого розвитку.
Размещено на