Світові фінансові банківські кризи: важелі та заходи демпфінування, їх вплив в зарубіжній і вітчизняній практиці
Фінансова криза у США почалася з іпотечної кризи ще у 2006 року. Головною її причиною було зростання обсягів неповернених житлових кредитів ненадійними позичальниками. Криза стала помітною і почала набирати міжнародних масштабів навесні 2007 року, коли New Century Financial Corporation, найбільша іпотечна компанія США пішла із Нью-Йоркської фондової біржі у результаті заборони, накладеною на торги її акціями. Компанія перестала видавати кредити, і крім того, виявилися неспроможною виплачувати заборгованість кредиторам. І хоча доля кредитів, виданих ненадійним позичальникам, була незначною у загальній масі іпотечних кредитів, це спричинило паніку на ринку житла. Іпотечні банкрутства добралися і до надійних позичальників. На хвилі банкрутств американських агенцій із іпотечного перекредитування ненадійних позичальників, інші кредитні організації перестали видавати іпотечні позики навіть позичальникам із хорошим кредитним рейтингом, хто не мав підтвердженого офіційного доходу, або початкового внеску. Протягом наступних кількох місяців зазнали збитків або збанкрутували десятки компаній [48, c.75].
Які ж головні причини виникнення іпотечної кризи у США? По-перше, це обвал на ринку житла. В 2001 – 2005 р. у багатьох частинах США спостерігалося швидке зростання цін на нерухомість, викликане низькими процентними ставками по кредитах, «м’яким» підходом кредиторів до оцінки платоспроможності позичальників і високою схильністю домогосподарств до придбання житла у власність. У цей період в 2 рази зросли обсяги будівництва будинків (у порівнянні з 1990 – 1995 р.), під заставу наявного житла американці взяли кредитів на 750 млрд. дол. (в 2005 р.), витративши з них 2/3 на особисте споживання, ремонт і виплату боргів по кредитних картах. У другій половині 2005 р. на ринку почалося падіння цін на житло й збільшення термінів експозиції об'єктів. Для позичальників, що отримали кредити нещодавно й практично на всю вартість житла (тобто при LTV – співвідношенні розміру кредиту й вартості закладеного житла – близькому до 100%), падіння вартості нерухомості – істотний стимул для відмови платити по кредитах, особливо, з огляду на той факт, що нестандартні кредити видавалися позичальникам, що мали проблеми із платоспроможністю в минулому. Збільшення пропозиції житла на ринку й жорсткості умов видачі нових кредитів поряд із зростанням процентних ставок спричинило подальше падіння цін на житло [48, c.76].
По-друге, зниження прибутковості іпотечного бізнесу й підвищення ризиків іпотечних операцій. Наприкінці 2005 р. відбулася несподівана й ледь помітна зміна в стратегіях кредиторів: від конкуренції за ціною (зниження процентної ставки) кредитори перейшли до конкуренції за умовами кредитування (спрощення стандартів кредитування). Протягом 2005 р. кредитори, що працюють на ринку нестандартних кредитів, конкурували між собою шляхом зниження процентних ставок. Ця війна призвела до збільшення якості їхніх кредитних портфелів, тому що низькі ставки по кредитах залучали людей з гарною кредитною історією, які могли б отримати й стандартні кредити. Проблема, однак, полягала в тому, що такі кредити не приносили достатньо прибутку (до кінця 2005 р. різниця між процентною ставкою по кредитах і вартістю залучених коштів знизилися до 3 процентних пунктів у порівнянні з 6 процентними пунктами в 2003 р.) [32, c.6].
Для збільшення прибутку кредитори почали підвищувати процентні ставки, що природно спричинило зменшення кількості нових клієнтів і обсягів виданих кредитів. Ряд економістів вважають, що кредитори були орієнтовані більше на збереження й збільшення показника «обсяг виданих кредитів», по якому інвестори оцінюють потенціали росту компанії й зміна якого впливає на ринкову вартість акцій. Для цього кредитори почали робити винятки зі стандартів кредитування, чому сприяла й відсутність державного контролю за портфелями нестандартних кредитів. У міру розвитку кризи на ринку житла стала збільшуватися кількість дефолтів по таких високо-ризикових кредитах, що означало збитки для компаній-кредиторів.
В умовах конкуренції на ринку нестандартних кредитів, ряд «молодих» кредиторів, що не мають достатнього досвіду оцінки кредитних ризиків нестандартних позичальників, вивели на ринок нові продукти, які дозволяли отримати кредит позичальникові, що не має документації на житло, початкового внеску, з низьким кредитним рейтингом, непідтвердженим доходом. [34, c.7].
Третя причина іпотечної кризи у США – відсутність власних коштів у кредиторів для покриття збитків. На відміну від традиційних банків, у кредиторів, що працюють на ринку нестандартних кредитів, як правило відсутня можливість використовувати кошти депозитів для видачі кредитів. Замість цього кредитори користуються банківською кредитною лінією. З іншого боку, всі кредити кредитор продає інвестору, який у випадку прострочення платежів по кредиту має право повернути його назад початковому кредитору. Зворотний викуп прострочених кредитів здійснюється з коштів кредитної лінії. Увесь час, поки прострочений кредит перебуває на балансі кредитора, стягуються відсотки за користування кредитною лінією, тому кредитор змушений зафіксувати свої збитки, отримавши назад прострочений кредит, а не чекати закінчення процедури звертання стягнення на закладене майно.
В умовах зростаючого ринку привабливість ринку нестандартних кредитів для інвесторів забезпечувалася за рахунок більш високих процентних ставок по кредитах і більш низьким у порівнянні з очікуваним рівнем дефолтів. Як наслідок, кредитори могли порівняно легко отримати банківську кредитну лінію для фінансування своєї діяльності. В умовах стагнуючого ринку привабливість даного сегмента кредитування зникла, відповідно в кредиторів виникли проблеми з одержанням кредитних ліній, а поточний прибуток від операцій виявився недостатнім для покриття збитків від збільшеного рівня дефолтів і прострочень платежів [34, c.7].
Четвертою причиною є загострення проблеми кредитоспроможності домогосподарств. В 2007 р., за оцінками деяких експертів, у США відбулося вповільнення росту споживчих витрат населення. До 2006 р. ріст споживчого попиту підтримувався за рахунок дешевих і все більш доступних споживчих кредитів і постійного зростання цін на всі активи, у тому числі й на житло. Тільки за 2005 р. ринкова вартість активів населення виросла на 3,2 трлн. доларів [34, c.6].
Починаючи з 2006 р. обидва позитивні для споживача фактори практично зникли: вартість грошей піднялася, а ціни на житло стали знижуватися, тоді як борги та фінансові зобов’язання нікуди не ділися. Рівень прямих видатків на обслуговування іпотечних і споживчих кредитів у використовуваному доході родин піднявся до історичного максимуму – 14,5%, а з урахуванням зобов’язань по оплаті оренди, страхування й оподатковування житла й оренди автомобілів ці виплати наблизилися до 20%. По оцінках американського Центру житлової політики частка домогосподарств, що витрачають на оплату житла більше половини своїх доходів, виросла в США з 1997 по 2005 р. на 88% (з 2,4 млн. до 4,5 млн.). [34,c.6]
Іпотечна криза в США спровокувала іпотечні кризи в Європі та країнах Азії, де мали місце схожі схеми кредитування. При чому, кризи зачепили як високорозвинені країни, на зразок Великобританії, Іспанії, Японії, так і країни що розвиваються, на зразок Казахстану. Відповідно, збитки почали зазнавати не лише банки світового масштабу, а й локальні банки. За оцінками експертів інвестиційного банку Goldman Sachs, фінансові установи всього світу зазнали за 2 роки кризи 1,2 трлн. дол. збитків, при цьому тільки американські установи зазнали збитків на суму 460 млрд. дол. [30,c. 116].
Такі значні збитки призвели до обвалу фондових ринків не тільки в США, а і всьому світі (ефект світової фінансової глобалізації). За 2007 рік цінні папери на світовому фондовому ринку подешевшали на 5 трлн. доларів США (рис.1.2 1.3).
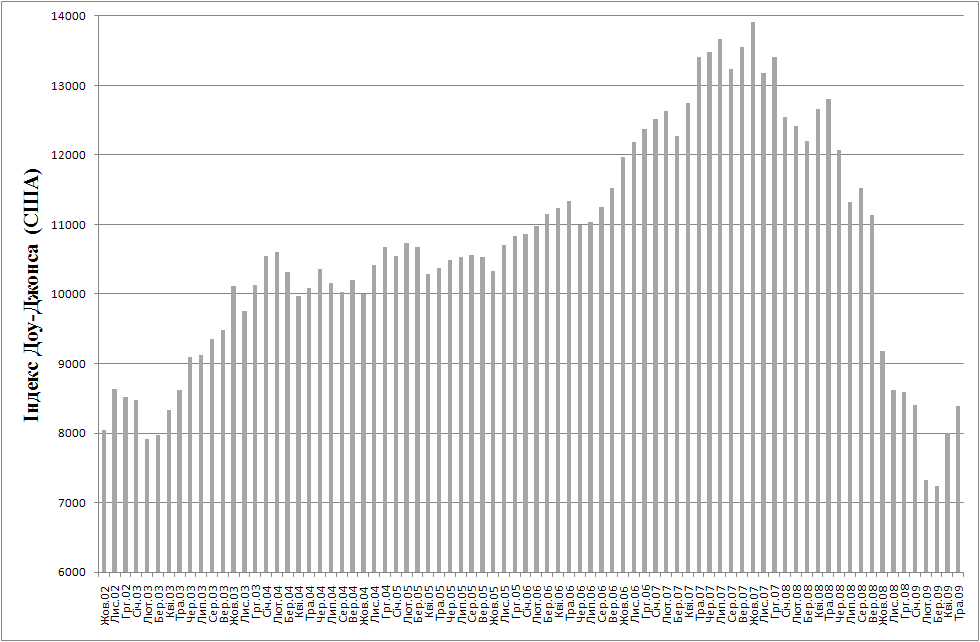
Рис.1.2. Динаміка індексу Доу-Джонса ринку цінних паперів в США у 2002 2009 роках (основний індекс світової іпотечної кризи 2007 року в США) [54]
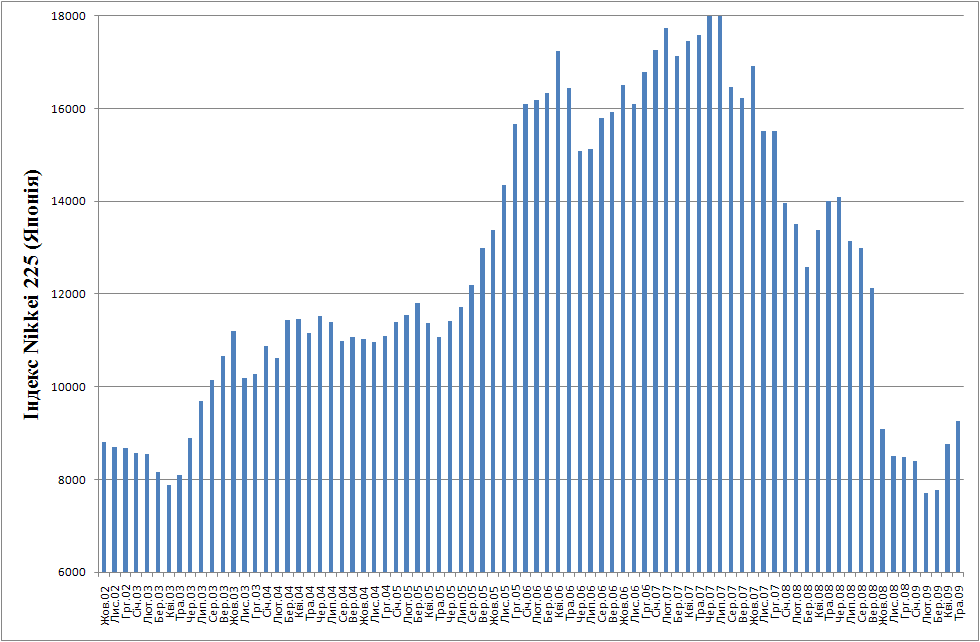
Рис.1.3. Динаміка індексу Nikkei ринку цінних паперів в Японії у 2002 2009 роках (індекс початку світової іпотечної кризи 2007 року в США) [54]
В результаті, інвестори переключили свою увагу з фондового ринку на товарний ринок, що призвело до зростання цін на нафту (рис.1.5) та золото (рис.1.4). Це в свою чергу спровокувало зростання загальносвітової інфляції та зменшення темпів росту світової економіки до 2,6% на рік(рис.1.6 1.9).
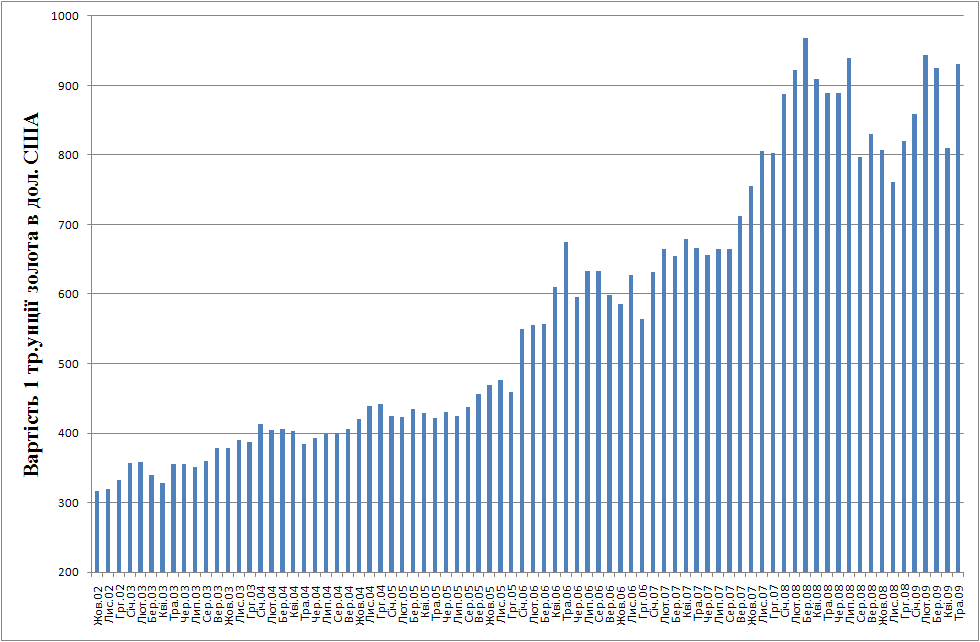
Рис.1.4. Динаміка росту курсу золота в 2002 – 2009 роках ( $/1 унцію) [54]
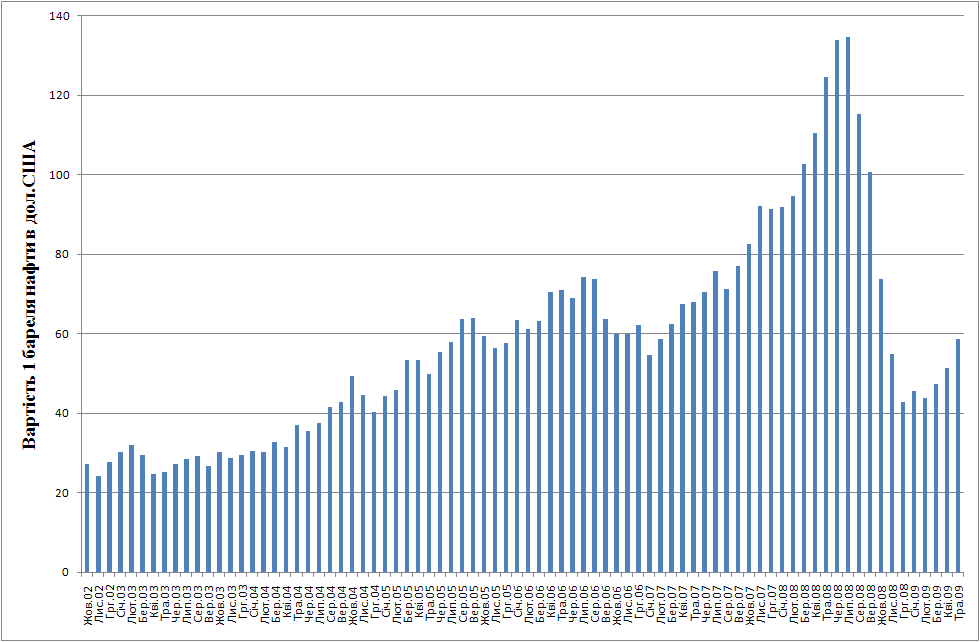
Рис.1.5. Динаміка росту курсу нафти в 2002 – 2009 роках ( $/1 барель) [54]
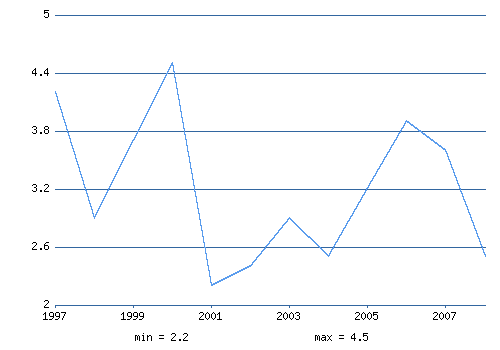
Рис.1.6. Динаміка росту світового ВВП в 1997 2008 роках ( % до рівня попереднього року) [54] – форма графічного представлення ereport
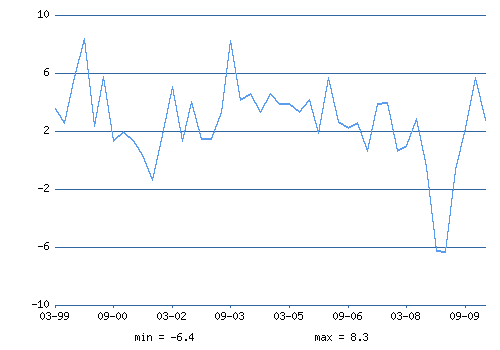
Рис.1.7. Динаміка росту ВВП США в 1999 2008 роках (% до рівня попереднього року) [54] – форма графічного представлення ereport
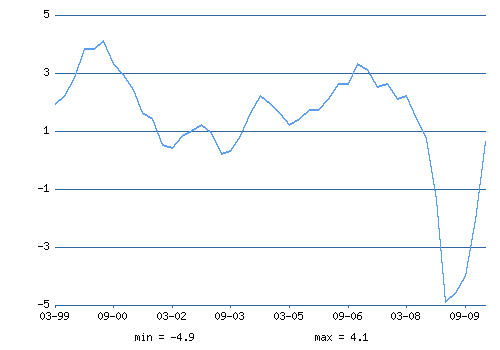
Рис.1.8. Динаміка росту ВВП Єврозони в 1999 2008 роках ( % до рівня попереднього року) [54] – форма графічного представлення ereport
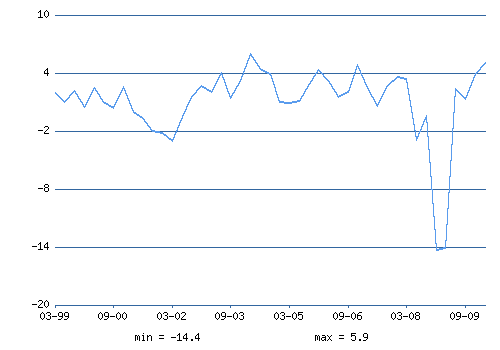
Рис.1.9. Динаміка росту ВВП Японії в 1999 2008 роках ( % до рівня попереднього року) [54] – форма графічного представлення ereport
Звертає на увагу слабий вплив світової фінансової кризи на найменш фінансового глобалізовані великі країни світу – Росію та Китай, темп росту ВВП яких показує подальші стабільні рівні не менше 6% на рік( рис.1.10 1.11).
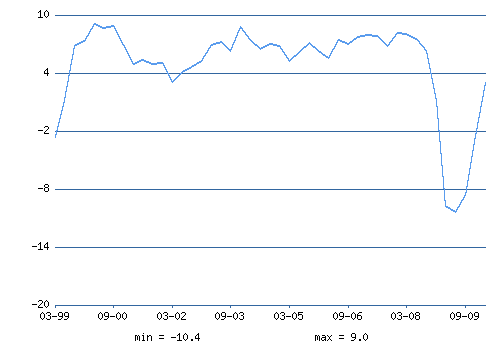
Рис.1.10. Динаміка росту ВВП Росії в 1999 2008 роках ( % до рівня попереднього року) [54] – форма графічного представлення ereport
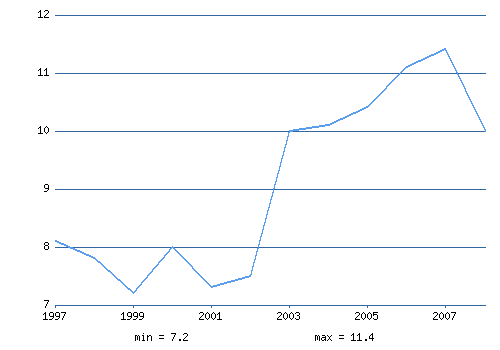
Рис.1.11. Динаміка росту ВВП Китаю в 1999 2008 роках ( % до рівня попереднього року) [54] – форма графічного представлення ereport
Висновки до розділу 1
Глобалізація це загальний термін, що позначає усе більше складний комплекс трансграничних взаємодій між фізичними особами, підприємствами, інститутами й ринками, що проявляється в розширенні потоків товарів, технологій і фінансових коштів, у неухильному росту й посиленні впливу міжнародних інститутів цивільного суспільства, у глобальній діяльності транснаціональних корпорацій, у значному розширенні масштабів трансграничних комунікаційних й інформаційних обмінів, насамперед через Інтернет, у трансграничному перенесенні захворювань й екологічних наслідків і в усі більшій інтернаціоналізації певних типів злочинної діяльності.
Аналізуючи теоретичні надбання та практичні рекомендації наведених економістів стосовно змісту процесу фінансової глобалізації, я спробувала узагальнимо та синтезувати їх погляди. Отже, в сучасних наукових працях термін фінансова глобалізація зазнає різних інтерпретацій:
фінансова глобалізація є об'єктивним процесом, який відображає сукупність умов розвитку сучасного світового суспільства і, насамперед, науково-технічного і економічного прогресу. Це найбільш складний та розвинений з точки зору інтернаціоналізації процес, що є наслідком поглиблення фінансових зв'язків країн, лібералізації цін та інвестиційних потоків, створення глобальних фінансових груп;
фінансова глобалізація це вільний та ефективний рух капіталів між країнами й регіонами, функціонування глобального ринку, формування системи наднаціонального регулювання міжнародних фінансів, реалізацію глобальних фінансових стратегій ТНК і транснаціональних банків;
фінансова глобалізація є ідеологією, політикою та практикою об'єднання національних грошових систем шляхом їх заміщення "світовими грошима", функції яких беруть на себе гроші США, об'єднаної Європи та Японії;
фінансова глобалізація це посилення взаємозалежності та взаємовпливу країн у сфері фінансових відносин, зростанням ролі міжнародних кредитних відносин, міжнародного руху капіталів, розширенням джерел надходження доходів і розміщення активів у інших країнах. В її основі вільний рух капіталів, валюти, їх переміщення через національні кордони, результатом чого є формування глобальних фінансових ринків і світового фінансового співтовариства;
фінансова глобалізація це розширення кордонів, меж ринків інвестиційних інструментів, усунення бар'єрів доступу та розширення можливостей вільного залучення до глобального інвестиційного процесу на принципах конкурентної боротьби;
фінансова глобалізація це інтеграція національних фінансових систем із міжнародними фінансовими ринками та інституціями.
Отже, синтезуючи наведені визначення робимо висновок, що надати однозначне визначення процесу фінансової глобалізації важко, адже це дуже складний процес. Але в загальному розумінні фінансова глобалізація означає об'єднання національних фінансових ринків з наступним їх перетворенням у єдиний світовий фінансовий простір. Вона забезпечує прискорення темпів інновацій, посилює взаємодію національних економік на базі сучасних інформаційних технологій і принципів регулювання, створює гнучкі ринки праці, товарів, капіталу.
Складовими фінансової глобалізації є: глобальні фінансові ринки, глобальні фінансові суб'єкти (ТНК, транснаціональні банки, центральні банки тощо), глобальні фінансові інструменти як глобальні продукти, які є об'єктом купівлі-продажу на глобальних фінансових ринках (гроші, інвестиції, цінні папери, кредити тощо), технології фінансової глобалізації (глобальні фінансові стратегії, глобальні фінансові мережі, фінансові інновації тощо).
Домінуючою тенденцією процесу фінансової глобалізації стала фінансова транснаціоналізація, яка носить одновекторний і вмотивований характер та може бути трактована як диверсифікація інтересів домінуючих країн центру системи на національні сировинні, товарні та фінансові ринки країн периферії з метою перерозподілу світового багатства на свою користь. Тоді як глобалізація, що, за визначенням, повинна мати своїм наслідком взаємопереплетіння та взаємозбагачення національних економік і є багатовекторним процесом, унеможливлюється саме завдяки маніпуляціям країн центру системи світовими фінансовими ресурсами.
Формування світового фінансового ринку стало основою колосальної експансії глобального капіталу, і особливо – спекулятивного капіталу. Це створює загрозу світових фінансових криз, що охоплюють більшість країн світу. Події останнього часу, а саме європейська валютна криза 19921993 рр., мексиканська фінансова криза 1994 р. й особливо загострення фінансових проблем у Південно-Східній Азії в 1997 р. та Росії й Бразилії в 1998 р., з новою силою привернули увагу до міжнародних фінансових проблем, але не завадили спалаху нової світової фінансової кризи 20072009 років, основаної на спекуляціях з незабезпеченими іпотечними кредитами в США.
Звертає на увагу слабий вплив світової фінансової кризи 2007 2009 рр. на найменш фінансово глобалізовані великі країни світу – Росію та Китай, темп росту ВВП яких показує подальші стабільні рівні не менше 6% на рік.
Сучасна світова фінансова криза стала викликом для економік багатьох країн світу, в тому числі й для України. Господарюючі суб’єкти опинилися в непередбачуваній ситуації, що було пов’язано, передусім, зі специфічним характером розвитку самої кризи, яка в нас розпочалась як криза ліквідності, потім переросла у валютну, а згодом, через падіння обсягів виробництва і зростання заборгованості за кредитами, практично перетворилася на економічну.
РОЗДІЛ 2
ПОРІВНЯЛЬНИЙ АНАЛІЗ БАНКІВСЬКИХ ФІНАНСОВИХ КРИЗ У РОЗВИНЕНИХ КРАЇНАХ СВІТУ ТА ПОСТСОЦІАЛІСТИЧНИХ КРАЇНАХ
2.1 Аналіз фінансових банківських криз у розвинених країнах світу та основних інструментів їх подолання
Глобальна фінансова криза, джерела якої знаходяться у процесах 2006 року в кредитно-банківській системі США, почала демонструвати свій руйнівний ефект у всьому світі тільки з середини 2007 року (перша «хвиля» фінансової кризи).
Надзвичайно щільна і переплетена взаємопов’язаність фінансових установ на ринку призвела до того, що криза, яка мала б стосуватися лише кредитних установ, що працюють на ринку високо-ризикованих позичок, вплинула спочатку на американську фінансову систему, а потім і на загальносвітову. Під час стрімкого зростання ринку високо-ризикованих позик, банки, які до цього працювали лише з надійними позичальникам, почали вкладати свої активи у компанії, що працювали на вищезазначеному ринку. Фактично, більшість найбільших американських та світових банків (Merrill Lynch, Citigroup, Bank of America, UBS, Barclays, HSBC, Northern Rock, BNP Paribas, Deutsche Bank, JP Morgan) тривалий час кредитували та мали у власності акції компаній, що працювали на ринку високо-ризикованих кредитів. Відповідно, банкрутство цих компаній призвело до того, що банки були змушені списувати заборгованості. Так, наприклад, банк Merrill Lynch заявив про списання 15 млрд. дол.. заборгованості, Citygroup – 18 млрд. дол., а швейцарський банк UBS – про рекордну суму в 37 млрд. дол. заборгованості (18,4 млрд. у 2007 році та 19 млрд. у 2008) [53, c.26].
Світова фінансова криза 2007 – 2008 привела до суттєвого перерозподілу відносного курсу валют основних країн світу (обмінний крос-курс):
курс долар США на протязі 2007 – 2 кварталів 2008 року падав відносно курсу євро, а після активного піку кризи у другій половині 2008 року – знов різко зріс (рис.2.1), що свідчить про свідому регуляцію цього процесу з боку США, оскільки зміцнення курсу при негативному тренді росту ВВП не має економічних пояснень, враховуючи аналогічний процес регулювання по крос-курсу фунта стерлінга Великобританії (рис.2.2);
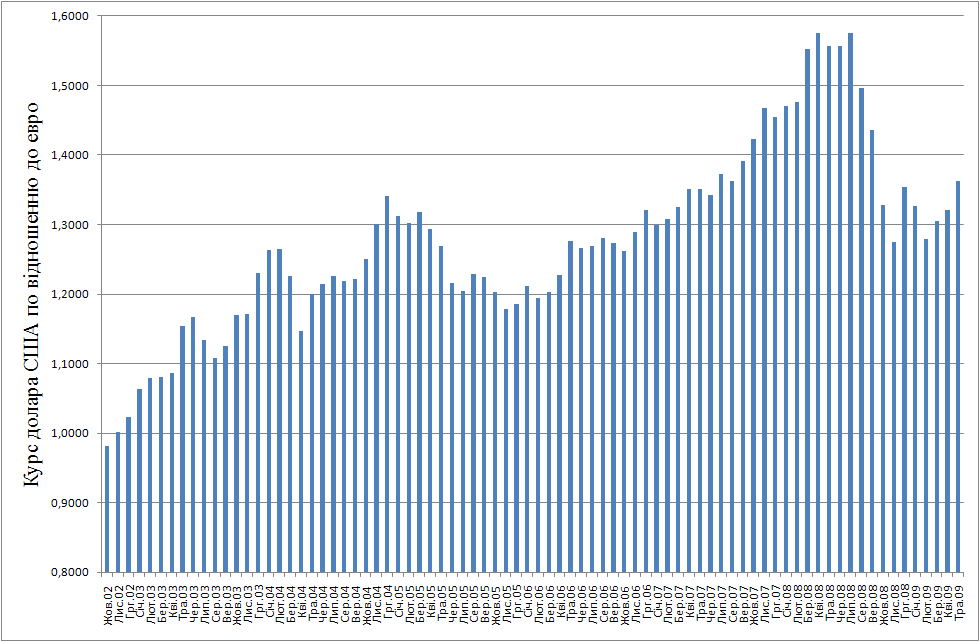
Рис.2.1. Динаміка крос-курсу долар США/ 1 євро в 20022009 роках [54]
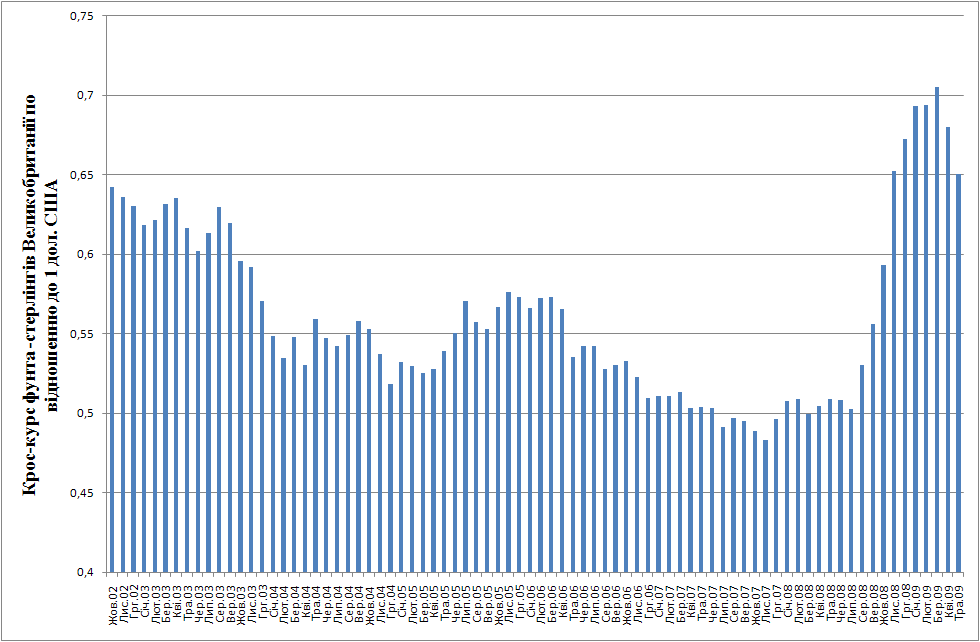
Рис.2.2. Динаміка крос-курсу фунт-стерлінгів Великобританії / 1долар США в 2002 2009 роках [54 ]
курс японської йени відносно долару США постійно зростає, що свідчить про менший вплив світової фінансові кризи на Японію ніж на США (рис. 2.3);
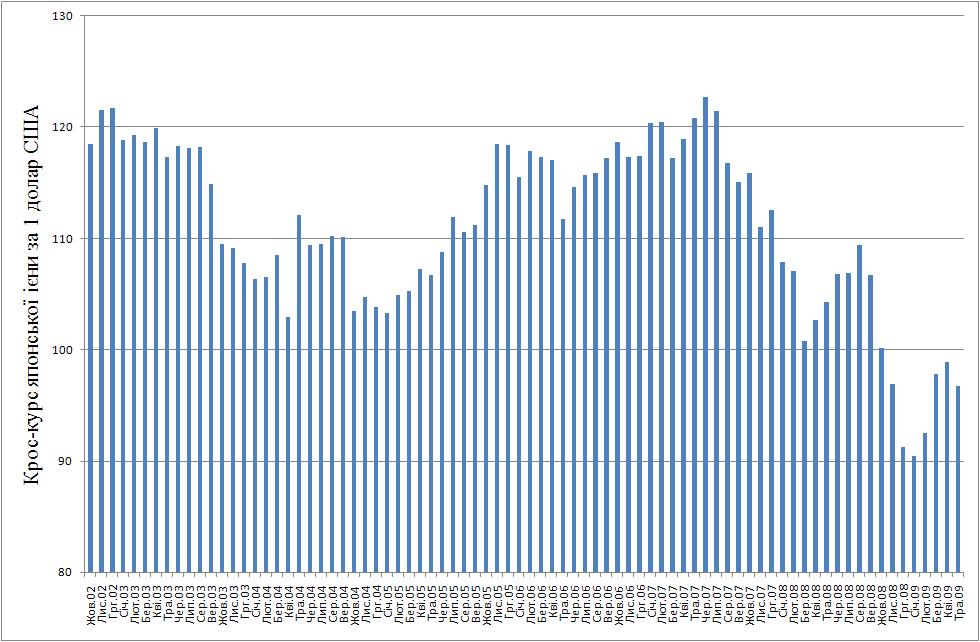
Рис.2.3. Динаміка крос-курсу йена Японії / 1долар США в 2002 2009 роках [54]
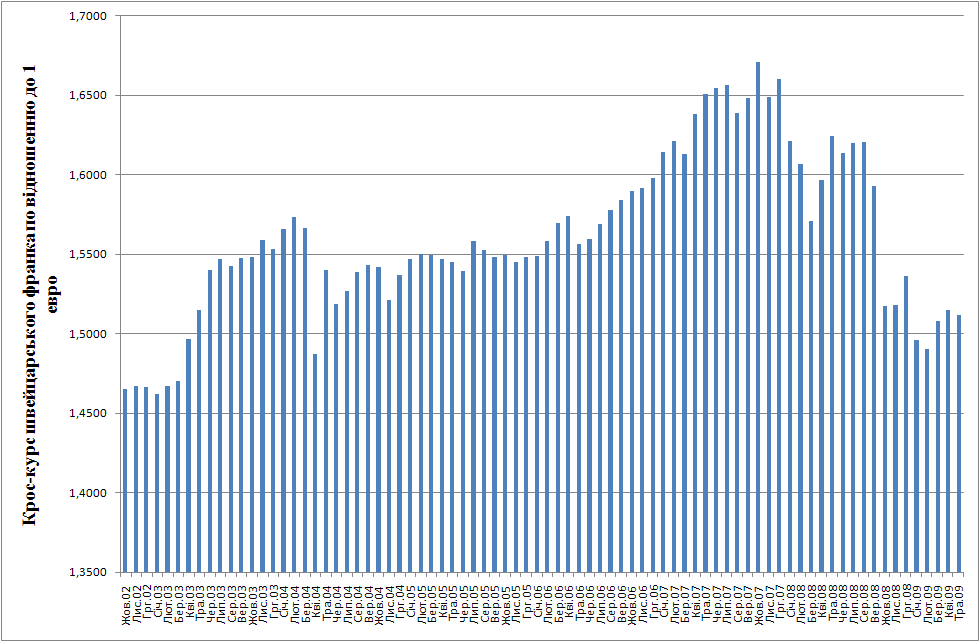
Рис.2.4. Динаміка крос-курсу швейцарського франку / 1євро в 2002 2009 роках [54]
курс найбільш стабільного швейцарського франку відносно євро, падаючи на протязі 2007 – 1 половини 2008 року , зріс з другої половини 2008 року (рис.2.4), тобто процеси укріплення швейцарського франку та долара відносно євро з розпочатком активної фази «другої хвилі» фінансової кризи показують вхід Євросоюзу у 2008 році слідом за США в фінансову кризу глобалізації.
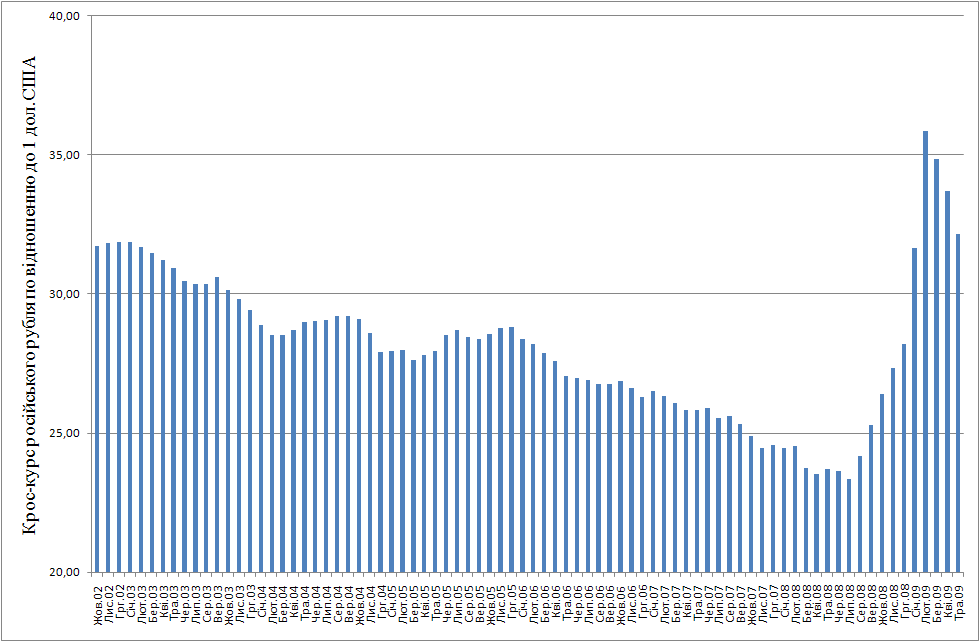
Рис.2.5. Динаміка крос-курсу російський рубль / 1долар США в 2002 2009 роках [54]
З метою подолання світової фінансово-економічної кризи Центральний банк Японії, Європейський центральний банк, Центральний банк Англії і центральні банки інших європейських країн, а також ФРС вживали заходи для збільшення ліквідності банків. У якості основних антикризових заходів використано скорочення процентних ставок та зниження податків, однак це не зупинило уповільнення розвитку світової економіки.
Аналіз макропоказників світової економіки у розрізі країн показує [54]:
а) США
Приріст ВВП у 2008 р. становив 1,1% (у 2007 р. 2,0%). Уповільнилося зростання ВВП внаслідок зменшення споживчих витрат у сфері послуг, зменшення продажів обладнання, скорочення темпів зростання експорту і витрат з місцевих бюджетів. Промислове виробництво скоротилося на 1,8% (рис.2.62.7). Рівень безробіття підвищився до 5,8%. Експорт у 2008 р. становив 1836 млрд. дол. США, імпорт 2517 млрд. дол. США, від'ємне сальдо 681 млрд. дол. США. Позитивно на економіку впливало зростання видатків федерального уряду.
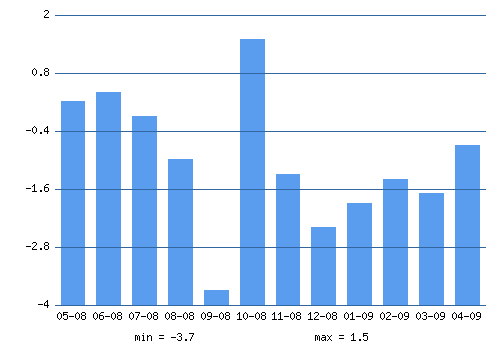
Рис.2.6. Динаміка темпів ланцюгового скорочення обсягів промислового виробництва в США у 2008 2009 роках (в % до попереднього місяці) [54]
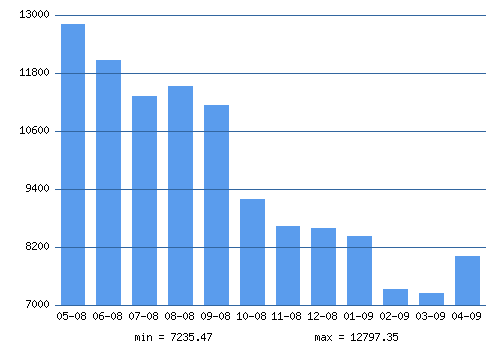
Рис.2.7. Динаміка падіння індексу вартості цінних паперів Доу-Джонса в США у 2008 2009 роках [54]
б) Японія
У 2008 р. ВВП зменшився на 0,7% (у 2007 р. він зріс на 2,4%). Експорт скоротився на 3,4% внаслідок зниження попиту на автомобілі, електроніку, побутову техніку, промислове устаткування і через зміцнення курсу ієна/долар США за 2008 р. (на 23%). Промислове виробництво лише за грудень зменшилося на 9,6%, рівень безробіття зріс до 4,2%. Різке скорочення обсягів банківського кредитування спричинило банкрутство 12,6 тис. компаній. За підсумками 2008 р. позитивне сальдо торгового балансу становило 24,3 млрд. дол. США проти 91,7 млрд. дол. США по результатах 2007 р.
У 2009 році продовжується стрімке падіння обсягів промислового виробництва (рис.2.8).
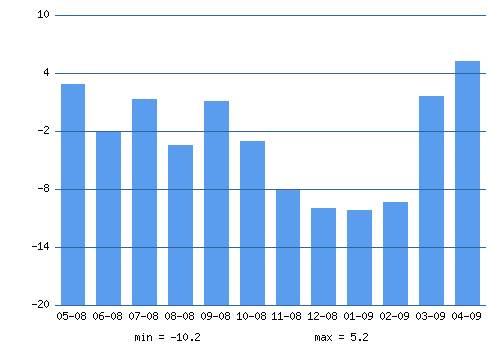
Рис.2.8. Динаміка темпів ланцюгового скорочення обсягів промислового виробництва в Японії у 2008 2009 роках (в % до попереднього місяці) [54]
в) Євросоюз
Приріст ВВП країн ЄС становив 0,9%, країн євро-зони 0,7%. Приріст ВВП Німеччини уповільнився до 1,3%, Іспанії до 1,2%, Франції до 0,8%, Сполученого Королівства до 0,7%. ВВП Італії скоротився на 1,0%.
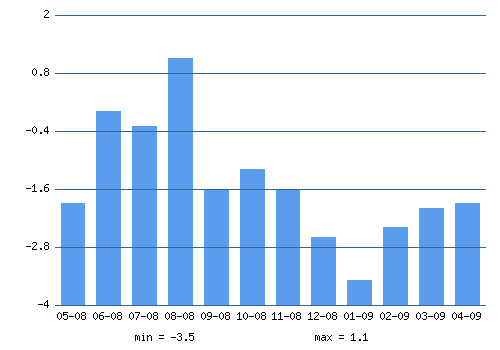
Рис.2.9. Динаміка темпів ланцюгового скорочення обсягів промислового виробництва в Євросоюзі у 2008 2009 роках (в % до попереднього місяці) [54]
Поглибилися негативні тенденцій у реальному секторі економіки: обсяг промислового виробництва у жовтні скоротився на 5,3%, у листопаді на 8,5%, у грудні на 11,5% проти відповідного періоду 2007 р., інвестиції у грудні зменшилися на 2,5%. Рівень безробіття у 2008 р. у країнах ЄС зріс до 7,4% у країнах євро-зони до 8%. Найбільшим він був у Іспанії (14,4%), найменшим у Нідерландах (2,7%). Позитивний вплив на європейську економіку справило зниження інфляції. У 2008 р. інфляція в країнах ЄС становила 2,2% (у 2007 р. 3,2%). Найменшою вона була у Люксембурзі (0%), найбільшою у Латвії (10,4%). Від'ємне сальдо торгового балансу країн ЄС становило 241,3 млрд. євро (у 2007 р. 192,4 млрд. євро), країн євро-зони 32,1 млрд. євро (у 2007 р. воно було позитивним у розмірі 15,8 млрд. євро).
г) Російська Федерація
Зростання ВВП у 2008 р. проти 2007 р. становило 5,6% (у 2007 р. 8,1%). Уповільнилися темпи зростання промислового виробництва до 2,1%, реальних інвестицій до 9,1%. На економіку негативно впливало зростання інфляції (до 14,1%). Кількість безробітних збільшилася на 4,3%, рівень безробіття до 7,7%. Експорт товарів зріс на 33% (насамперед за рахунок зростання цін на нафту в І півр. 2008 р.), імпорт на 33,6%. Позитивне торговельне сальдо збільшилося на 32,1% (до 201,2 млрд. дол. США). За 2008 р. міжнародні резервні активи ЦБ РФ скоротилися на 10,8% (до 478 млрд. дол. США) внаслідок заходів, спрямованих на підтримку рубля. Рубль відносно долара США девальвував з початку 2008 р. на 15,3%.
д) СНД (сумарно)
Приріст ВВП у 2008 р. проти 2007 р. становив 5,0% (у 2007 р. 8,5%). Найбільшим він був в Азербайджані (10,8%), Білорусі (10%); найменшим у Казахстані (2,4%), Україні (2,1%). Найбільший приріст у промисловості був у Киргизстані (14,9%), Білорусі (10,8%). Зменшився обсяг промислової продукції у Таджикистані (на