Міжнародна міграція капіталу
Таким чином, ПІІ - найбільш динамічна в розвитку форма міжнародного обміну капіталом для країн, що розвиваються. Основою динамізму ПІІ значною мірою є ТНК. Відповідно до даних UNCTAD найцікавішим для 100 найбільших ТНК світу є підприємства, що займаються виробництвом електроніки, електроустаткування, хімічної, фармацевтичної і нафтохімічної продукції.
Загалом обсяг капіталу у вигляді ПІІ, що мігрував за межі національних економік країн світу, збільшився у фактичних цінах з 51 млрд. дол. у 1945р. до 2,8 трлн. дол. у 2002 р. Одним з факторів, що значно вплинули на зростання обсягів ММК між розвиненими країнами і насамперед між США, Великобританією, Францією й Австралією після 1997 р, стала хвиля масових злиттів і поглинань, парадокс появи яких пояснюється викликаними інтеграцією ЄС і економічною кризою в Японії змінами в економіко-політичних позиціях країн - найбільших учасників світової економіки, а також необхідністю посилення їх конкурентних позицій на світових ринках.
Дані про структуру ПІІ в масштабах світової економіки і по групах країн протягом 1987-2002 рр. за ознакою джерела представлені в табл. 2.4.
Таблиця 2.4.
Обсяги ввозу/вивозу ПІІ по регіонах світу у 1985-2002 рр. (млрд. дол. США) [55, с.68]
| Рік / період | Розвинені країни | Країни, що розви-ваються (без ЦСЄ) | ЦСЄ* | Усього по всіх країнах | |||||||
| ввіз | вивіз | сальдо | ввіз | вивіз | сальдо | ввіз | вивіз | Сальдо | ввіз | вивіз | |
| 1 | 2 | 3 | 4 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1985-90 | 58,7 | 72,6 | -13,9 | 18,3 | 4,2 | 14,1 | 0,0 | 0,0 | 0,0 | 77,0 | 76,8 |
| 1991-96 | 139,1 | 193,3 | -54,2 | 36,8 | 15,2 | 21,6 | 1,4 | 0,0 | 1,3 | 177,3 | 208,5 |
| 1997 | 129,3 | 192,4 | -63,1 | 73,1 | 33,0 | 40,1 | 5,6 | 0,2 | 5,4 | 208,0 | 225,6 |
| 1998 | 132,8 | 190,9 | -58,1 | 87,0 | 38,6 | 48,4 | 6,0 | 0,5 | 5,3 | 225,7 | 230,0 |
| 1999 | 199,6 | 271,1 | -71,4 | 101,7 | 46,4 | 55,3 | 13,5 | 0,3 | 13,2 | 314,9 | 317,8 |
| 2000 | 198,7 | 280,4 | -81,6 | 127,4 | 51,6 | 75,8 | 11,8 | 1,0 | 10,8 | 338,0 | 333,0 |
| 2001 | 235,2 | 362,9 | -127,7 | 148,8 | 58,1 | 90,7 | 16,0 | 3,0 | 13,0 | 400,0 | 424,0 |
| 2002 | 460,4 | 594,5 | -134,0 | 166,1 | 52,6 | 113,6 | 17,4 | 1,9 | 15,4 | 644,0 | 649,0 |
| 1985-2002 | 1553,9 | 2158,1 | -604,1 | 759,3 | 299,7 | 459,6 | 71,6 | 7,0 | 64,6 | 2384,9 | 2464,8 |
* по вивозу капіталу з країн із перехідною економікою дані тільки офіційної статистики
Майже 60% загальносвітового обсягу ввозу і вивозу ПІІ припадає на три останніх роки аналізованого періоду в 18 років з 1985 по 2002 рік. Ріст залучення у світову систему розподілу ПІІ при цьому актуальний з більш-менш однаковими темпами для кожної аналізованої групи країн. Найбільш динамічними з погляду інтегрування в ММК у формі ПІІ були країни групи ЦСЄ. Увіз ПІІ в цю групу країн збільшився в 2002 р. порівняно з періодом 1985-1990 рр. у 809 разів, вивіз – у 27,7 рази. Поясненням такій динаміці є поява і вихід на ринки капіталу на початку 90-х р. постсоціалістичних суверенних країн-позичальників з високою потребою в капіталі і значним потенціалом його освоєння. Вже на початку 90-х р. розглянутий показник для країн ЦСЄ наблизився до показника групи країн, що розвиваються. Ріст обсягів ввозу/вивозу ПІІ для групи країн, що розвиваються, був більш згладженим і становив у 2002 р. порівняно з 1985-1990 рр. для ввозу 9 разів, для вивозу – 12,53. Група розвинутих країн, де приріст показника для ввозу склав 7,84 %, для вивозу 8,19% був найбільш стабільним. Однак, навіть стосовно розвинених країн поняття стабільності щодо нарощування ПІІ відносне. Поза залежністю від приналежності країн до різних груп, змін кон’юнктур окремих ринків і фінансових криз, що відбувалися, загальною тенденцією розвитку світового ринку капіталу було постійне нарощування обсягів ПІІ. Для одержання більш детальної картини структури і спрямованості потоків ПІІ розглянемо питому вагу кожної групи країн (розраховані для аналізу дані наведені в табл. 2.5).
Таблиця 2.5.
Частка ввозу/вивозу ПІІ кожною групою країн у світових
показниках міграції ПІІ (%)[55, с.69]
|
Рік / період |
Розвинені країни | Країни, що розв. | ЦСЄ | Усього | ||||
| ввіз | вивіз | ввіз | вивіз | ввіз | вивіз | ввіз | вивіз | |
| 1985-90 | 76,21 | 94,52 | 23,76 | 5,47 | 0,03 | 0,01 | 100,00 | 100,00 |
| 1991-96 | 78,47 | 92,69 | 20,76 | 7,29 | 0,77 | 0,02 | 100,00 | 100,00 |
| 1997 | 62,17 | 85,28 | 35,15 | 14,63 | 2,69 | 0,09 | 100,00 | 100,00 |
| 1998 | 58,84 | 82,98 | 38,55 | 16,78 | 2,61 | 0,24 | 100,00 | 100,00 |
| 1999 | 63,40 | 85,30 | 32,30 | 14,60 | 4,30 | 0,10 | 100,00 | 100,00 |
| 2000 | 58,80 | 84,20 | 37,70 | 15,50 | 3,50 | 0,30 | 100,00 | 100,00 |
| 2001 | 58,80 | 85,60 | 37,20 | 13,70 | 4,00 | 0,70 | 100,00 | 100,00 |
| 2002 | 71,50 | 91,60 | 25,80 | 8,10 | 2,70 | 0,30 | 100,00 | 100,00 |
| 1985-2002 | 65,16 | 87,56 | 31,84 | 12,16 | 3,00 | 0,29 | 100,00 | 100,00 |
Лідером у розподілі потоків ПІІ є група розвинених країн. За весь аналізований період середня частка цієї групи в загальносвітовому обсязі ПІІ складала 65,16% із ввозу ПІІ і 87,56 % з вивозу. 1985-2000 рр. став періодом постійного зниження частки розвинених країн у світовому обсязі ввозу ПІІ. Однак вже в 2001 р. це зниження припинилося. У 2002 р. зростає частка розвинених країн за статтею ввозу капіталу – до 71,5% світового рівня. Ця частка зіставлювана лише з початком аналізованого періоду й разом зі збільшенням у 2002 р. частки розвинених країн у вивозі ПІІ означає повернення до споконвічної структури розподілу ресурсів, "замикання" високорозвинених країн на розподіли потоків ПІІ усередині своєї групи.
Аналізуючи участь розвинених країн у розподілі ПІІ варто визначити, що обсяг вивозу капіталу з цих країн у період 1985-2002 рр. виріс у 7,8 разів, обсяги ввозу і від’ємного сальдо - у 8,2 і 9,64 разів відповідно. Аналогічні показники для країн, що розвиваються, складали для ввозу і вивозу - 9 і 12,5 разів, із формування додатного сальдо припливу ПІІ - 8 разів.
Співвідношення обсягів увозу ПІІ до обсягів їхнього вивозу на основі даних табл. 2.5. по групах країн представлене в табл. 2.6.
Таблиця 2.6.
Співвідношення вивозу / ввозу ПІІ по групах країн за період 1985-2002 рр. (%) [55, с.70]
| Рік / період | Розвинені країни | Країни, що розвиваються (без країн ЦСЕ) | Країни ЦСЄ |
| 1985-90 | 123,68 | 22,95 | 50,00 |
| 1991-96 | 138,96 | 41,30 | 2,94 |
| 1997 | 148,80 | 45,14 | 3,58 |
| 1998 | 143,75 | 44,37 | 9,34 |
| 1999 | 135,78 | 45,62 | 2,36 |
| 2000 | 141,08 | 40,50 | 8,45 |
| 2001 | 154,31 | 39,04 | 18,56 |
| 2002 | 129,11 | 31,64 | 11,21 |
| 1985-2002 | 138,88 | 35,18 | 39,47 |
Відношення ввозу і вивозу ПІІ в групі розвинених країн на початок періоду (1985-1990 рр.) становило 123,68%. До 2001 р. спостерігався хвилеподібний ріст цього показника. Мали місце щорічні коливання сальдо як у бік збільшення, так і зменшення, при цьому загальним трендом розвитку потоків ПІІ для розвинених країн взагалі було поступове збільшення відносин вивозу до вивозу капіталу і розміру від’ємного сальдо. Піком росту обсягів додатного сальдо для країн, що розвиваються, став 2001 р. Цього року розглянуте співвідношення склало 154,31% проти 123,68% у період 1985-1990 рр. Однак вже в 2002 р. значення показника для розвинутих країн знизилося до рівня кінця 80-х - початку 90-х, склавши усього 129,11%. Бум економік, які розвиваються, сприяв вирівнюванню пропорцій у розподілі ПІІ, однак цій групі країн не вдалося закріпити досягнутих пропорцій у розподілі.
На початку нового століття відбулося посилення концентрації ПІІ в країнах ЄС, США і Японії. В 2002 р. близько 63% відтоку ПІІ з кожної з цих країн, перерозподілялося між цими країнами. Це може бути пояснено тим, що незважаючи на падіння індикаторів стану економіки Японії, у групі розвинених країн спостерігався стійкий економічний ріст. Середні темпи економічного росту розвинених країн у 2000 р. становили 2,5%, у 2001 – 2,7%, 2002 – 2,3%. Такий значний для високорозвинених країн ріст був обумовлений головним чином економічним ростом економік США і ЄС. Завдяки цьому уперше за 10 років у групі розвинених країн були зареєстровані вищі темпи росту національних економік порівняно з економіками групи країн, що розвиваються. У 2002 році темпи економічного розвитку країн, що розвиваються, становила усього 1,5%. При цьому визначальну роль у формуванні цього показника зіграв Китай, для економіки якого було також характерне падіння темпів росту [55, с.71].
Основним каналом розподілу капіталу є інститут фондового ринку. Раніш цінні папери використовувалися винятково як форма документального оформлення вкладення капіталу. Однак зараз, у силу значних спрощень процедур і часу доступу, що суттєво змінило капіталізацію та ліквідність світового фондового ринку, цінні папери все більше наближаються за своїм внутрішнім змістом до універсального товару – грошей, вигідно відрізняючись від останніх постійним розширенням можливостей по виходу за межі національних економік. Вже з кінця 80-х років емісія цінних паперів стає основним для світового ринку капіталу засобом залучення зовнішніх фінансових ресурсів. У 90-х роках частка зовнішніх запозичень на основі операцій з цінними паперами на первинному ринку складала до 80% від загальної суми залучення зовнішнього капіталу. Високою динамікою при цьому відрізнялися як ринки корпоративних прав, так і ринки боргових паперів. Помітною рисою останніх десятиліть минулого століття також стала поява й інтенсивний розвиток ринку похідних паперів.
Фондовий механізм залучення зовнішнього фінансування найбільшою мірою актуальний для країн англо-американської системи права, у той час як для країн континентальної Європи більш властиве використання послуг банківських установ. Доказом цього служить те, що капіталізація фондових ринків боргових інструментів у першій групі країн щодо ВВП у два-три рази вище. Зокрема, відношення заборгованості по цінних паперах нефінансових корпорацій до ВВП наприкінці 90-х років у США склало 30%, у Європі - 3%. [63, с.36] Аналогічна ситуація і для ринку акцій - частка капітальних вкладень, профінансована за рахунок емісії акцій у першій групі країн знову ж у кілька разів вище. Процеси інтернаціоналізації і глобалізації міжнародної економіки дуже яскраво і виявляються в динаміці індикаторів стану фінансових ринків. Найбільш показовим є індикатор співвідношення міжнародних операцій з акціями й облігаціями до ВВП тієї чи іншої країни. Якщо ще в 1975 р. дане співвідношення складало у провідних країнах від 1% до 5%, то до 2000 року воно збільшилося до 100-700%. Розпад СРСР, бурхливий економічний розвиток країн Східної і Південно-Східної Азії супроводжувалися активним формуванням і розвитком ряду нових локальних ринків. У результаті частка капіталізації нових ринків у загальносвітовій капіталізації виросла з 3-4% на початку 80-х років до 15-18 % на початку XXІ сторіччя[63, с.37].
Поряд з ростом капіталізації ринків, що формуються, протягом останніх років спостерігався і ріст капіталізації ринків розвинених країн. З 1980 р. по 2000 р. капіталізація світового ринку акцій виросла в 13 разів. Динаміка капіталізації світового ринку акцій наведена в табл. 2.7.
Таблиця 2.7.
Капіталізація світових фондових ринків акцій (млн. дол. на кінець року) [63, с.38]
| Ринок | Рік | |||||
| 1980 | 1985 | 1990 | 1995 | 1999 | 2000 | |
|
Капіталізація ринків розвинених країн |
2 631 100 |
4 496 503 |
8 784 770 |
15 842 152 |
32 877 000 |
29 393 953 |
| у тому числі: | ||||||
| Великобританія | 205 200 | 328 000 | 848 866 | 1 407 737 | 2 955 000 | 2 576 992 |
| Німеччина | 71 700 | 183 765 | 355 073 | 577 365 | 1 432 167 | 1 270 243 |
| США | 1 448 100 | 2 324 646 | 3 059 434 | 6 875 622 | 16 773 000 | 15 104 037 |
| Франція | 54 600 | 79 000 | 314 384 | 522 053 | 1 502 952 | 1 446 634 |
| Японія | 379 700 | 978 663 | 2 917 679 | 3 667 292 | 4 455 348 | 3 157 222 |
|
Капіталізація ринків країн, що розвиваються |
96 900 |
145 873 |
613 621 |
1 939 919 |
2 889 205 |
2 211 047 |
| у тому числі: | ||||||
| Бразилія | 9 200 | 42 768 | 16 354 | 147 636 | 227 962 | 203 570 |
| Китай | - | - | 2 028 | 42 055 | 330 703 | … |
| Корея | 3 800 | 7 381 | 110 594 | 181 955 | 306 128 | 148 361 |
| Росія | - | - | - | 15 863 | 50 000 | 39 000 |
|
Капіталізація світового ринку |
2 728 000 |
4 642 376 |
9 398 391 |
17 782 071 |
35 766 205 |
31 605 000 |
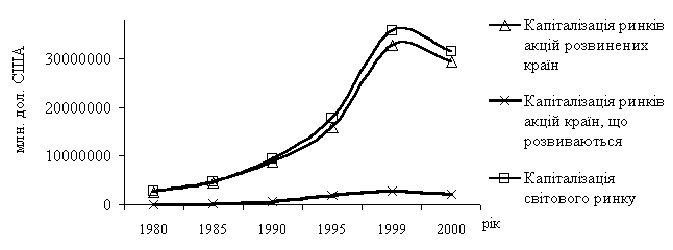
Рис. 2.3. Капіталізація світового ринку акцій [63, с.38]
Темпи росту фондового ринку протягом останніх 20 років залишалися досить стабільними. У періоди 1980-1990 рр. і 1990-1999 рр. капіталізація збільшилася в 3,4 і 3,8 разів відповідно (різниця в 10,5%), тобто в середньому кожні 10 років загальна капіталізація світового ринку акцій збільшувалася більш ніж у 3,5 рази. Причинами такого збільшення є: (1) для позичальників спрощення процедури доступу, розширення географії пошуку ресурсів, можливість одержання більш дешевих ресурсів (разом з нормою прибутку пояснюється відсутністю посередника чи зниженням його ролі й обсягів участі в обслуговуванні, а також фактор розбіжності вартості ресурсів у рамках кожної економіки); (2) для сторони інвестора – географічна диверсифікованість вкладень, можливість досягнення найбільш оптимального співвідношення прибутковості і ризику. У цілому фондовий ринок надав можливості максимального збігу інтересів широкого кола учасників без залучення допомоги фінансових посередників. У цілому, відставання ринків країн, що розвиваються, можна зв'язати з істотними ризиками, асоційованими з оперуванням корпоративними правами через інститути фондового ринку (далі ми зупинимося на розгляді цього фактора детальніше). У цілому динаміка ринків акцій високорозвинених країн у розрізі основних учасників представлена на рис 2.4.
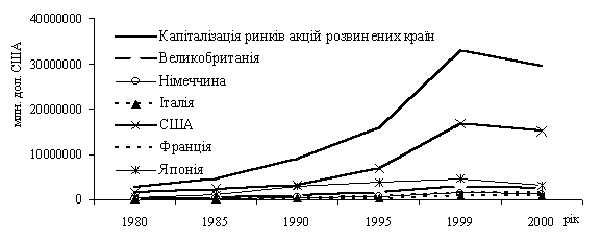
Лідером росту капіталізації ринку корпоративних прав у групі розвинених країн були США. Далі йшли Японія і Великобританія. До кінця проаналізованого періоду обсяги капіталізації ринків двох цих країн практично зрівнялися. Однак у середині 90-х років між ними був серйозний розрив. Слід також зазначити, що динаміка капіталізації ринку Великобританії практично не була піддана негативним тенденціям спаду кінця 90-х років.
Динаміка капіталізації фондових ринків країн, що розвиваються, представлена на рисунку 2.5.
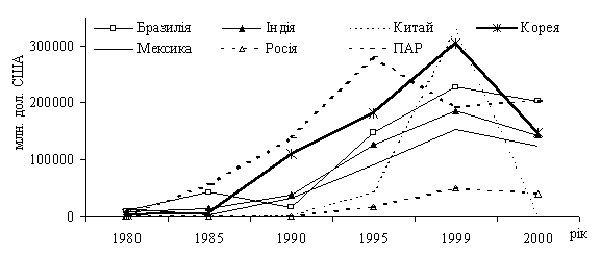 Рис.
2.5 Динаміка
капіталізації
фондових ринків
країн, що розвиваються
[63, с.40]
Після тривалого періоду росту відбулася значна корекція ринку, що виявилась у різкому спаді рівня його капіталізації як у розвинених, так і країн, що розвиваються. Головним фактором зниження капіталізації ринків високорозвинених країн стало падіння котирувань. У той же час для ринків, що розвиваються, було актуально і скорочення кількості акцій. Більшість учених-економістів схильні бачити основною причиною спаду «перегрів» національних економік. Найбільшою мірою від цього страждають економіки, що розвиваються, чиї власні суперечності підсилюються тиском ринків високорозвинених країн.
Подібно росту капіталізації світового ринку корпоративних прав, ріст світового ринку боргових інструментів також випереджав ріст реальної економіки. Діаграма, що відбиває динаміку капіталізації ринків облігацій, представлена нижче (рис. 2.6).
У розвитку світового ринку боргових паперів помітні аналогічні ринку акцій тенденції: розвинені ринки володіли незрівнянно великими темпами росту, ніж ринки, що розвиваються. Проте, загальна динаміка ринку облігацій більш згладжена, у період 1999-2000 років не спостерігається настільки істотних падінь у сумарній капіталізації ринку, що в першу чергу пояснюється природою й особливостями обігу боргових паперів.
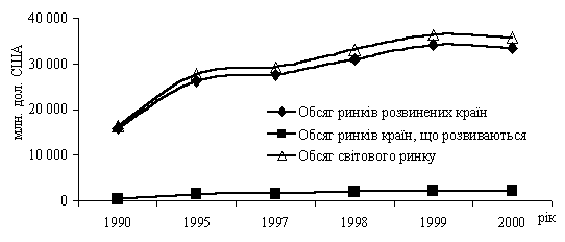 Рис.
2.6. Динаміка обсягу
світового ринку
боргових цінних
паперів [63,
с.41]
Валовий обсяг заборгованості по боргових цінних паперах відносно ВВП виріс з 80% у 1990 р. до 120% у 1999 р. Якщо в 80-і - першій половині 90-х років ріст відбувався в основному за рахунок державних запозичень, то з кінця 90-х років у більшості розвинених країн (за винятком Японії) активно виявилися тенденції скорочення бюджетних дефіцитів і відносного розміру державного боргу, що обумовило скорочення обсягів ринку державних запозичень. Разом з тим, одночасно значно збільшилася активність приватних емітентів, заборгованість по паперах яких за той же період збільшилася відносно ВВП із 34% до 50-55% (рис. 2.7).
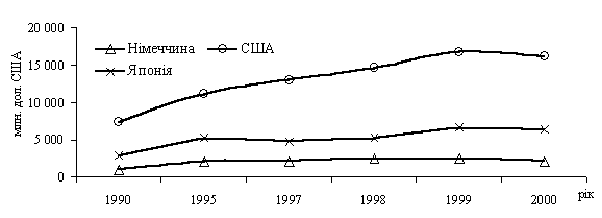 Рис.
2.7. Капіталізація
ринків боргових
цінних паперів
розвинених
країн [63,
с.42]
2.2. Сучасні тенденції в міжнародному русі капіталу
Аналіз даних про накопичену на початок 2003 року суму ПІІ в 180 країнах і територіях свідчить про далеко не рівномірний їх розподіл і про високий ступінь їх географічної концентрації. Загальна сума в $2,66 трлн. розподілялася в такий спосіб: 66,4% прийшлося на 10 найбільших країн-реципієнтів (в тому числі 44,4% - на п'ять країн); близько 17% - на 10 найбільших за обсягом ПІІ країн; 15% - на інші 50 країн. Іншим 111 країнам (включаючи Україну) дісталося в сумі тільки 1,4% [65, с.69].
У 2003 році дослідницька група англійського часопису «The Economist» підготувала доповідь про інвестиційний клімат у 58 країнах (з погляду великих міжнародних корпорацій і банків, що вибирають країну для вкладення інвестицій і підприємницької діяльності) і обнародувала рейтинг країн за рівнем їх принадності для іноземних інвесторів.
Як відомо, до найважливіших чинників, що визначають інвестиційний клімат і принадність для іноземних інвесторів, а отже і географічну спрямованість ПІІ, відносяться такі:
стан національної економіки і рівень її розвитку;
ступінь економічної і політичної стабільності;
характер і результати проведення структурних перебудов, господарських реформ;
ступінь економічної свободи, ризики підприємницької діяльності; рівень відкритості економіки і її інтегрованості у світове господарство;
позиції країни на світових ринках, рівень її конкурентоспроможності.
Важливо відзначити, що в ринковій економіці (особливо в сучасних умовах) міжнародна конкурентоспроможність, яка являє собою інтегральний показник, може помітно змінюватися, що відображається на припливах ПІІ. Змінюються співвідношення навіть між країнами, що є головними за цим показником. Так, помітно підвищують свою конкурентоспроможність Великобританія (яка перемістилася з 15-го на 7-е місце), Канада (із 8-го на 4-те). Норвегія і Нова Зеландія, навпаки, втрачають свої позиції на світових ринках [65, с.70].
Аналізуючи географічну спрямованість і структуру ПІІ з урахуванням цих і інших чинників, доцільно виділити три категорії країн-реципієнтів:
розвинуті,
які розвиваються,
країни з перехідною економікою.
Аналіз загальних статистичних даних про ПІІ, свідчить, що велика частина (майже 73%) ПІІ продовжує зосереджуватися в 26 розвинених країнах. Набагато менша частина (21%) припадає на 127 країн, що розвиваються. І зовсім мала частина (більше 6%) - на 28 держав із перехідною економікою. Найбільша і всезростаюча частина ПІІ зосереджується в західноєвропейському регіоні: 53,6% у 1980-му році, 55,2% - у 1990-му і 56,3% - у 2003-му, що пояснюється успішним розвитком інтеграційних процесів, і в першу чергу - у рамках ЄС, який у 2003 році включав 15 країн - повноправних членів із загальною кількістю населення більше 370 млн. чол. і ряд країн - асоційованих членів [65, с.71].
Крім того, з 2003 року після досягнення угоди між ЄС і країнами - членами ЄАСТ (Європейської асоціації вільної торгівлі, що включає чотири держави - Ісландію, Норвегію, Швейцарії і Ліхтенштейн) функціонує «зона вільної торгівлі», куди входять 19 європейських країн. У результаті ЄС стає найбільшим світовим фінансовим центром і найбільшим регіоном міжнародної торгівлі. Причому 40% - це внутризональна торгівля в рамках ЄС.
Міждержавна економічна інтеграція стимулює припливи і швидке накопичення ПІІ в країни регіону по двох каналах. У першому відбуваються зустрічні потоки інвестицій країн - членів інтеграції, тому що економічні межі між ними широко відкриті. По другому йдуть інвестиції з «третіх» країн, минаючи митні бар'єри (тарифні й особливо нетарифні) за принципом «троянського коня». Про це красномовно свідчить обсяг ПІІ, що збільшується, в економіку країн, що приймають до складу ЄС. Так, якщо за п'ять років (1980-1985) до прийняття Іспанії в ЄС загальна сума ПІІ в країні зросла тільки на $3,8 млрд., то в такі ж п'ять років - (1986-1990) після прийняття - на $57,34 млрд., а ще за такі п'ять років - на $62,6 млрд. З цій і інших причинах відбувається інтенсивне накопичення ПІІ в Португалії (починаючи з 1999- го), Греції (з 1981-го), а раніше - у Великобританії і Данії [65, с.72].
Процес приватизації став одним із важливих засобів величезних по вартості поглинань підприємств, у тому числі іноземними інвесторами. Загальна вартість злить і поглинань у Західній Європі зросла з $185,8 млрд. у 1995-1999 роки до $242,5 млрд. у 2002-2003-му. Цим також обумовлене зростання середньорічних припливів ПІІ до західноєвропейського регіону з $40 млрд. у першій половині 90-х до $99 млрд. у першій половині 2000-х. Водночас аналіз свідчить про високу географічну концентрацію ПІІ в цьому регіоні: 71% цих інвестицій припадає на п'ять країн, майже 18% - на чотири країни і ледве більше від 11% - на 10 країн, що залишилися [65, с.73].
Іншим, значним по накопиченню ПІІ регіоном, є промислово розвинена частина Північної Америки (США, Канада), на якій припадає більше 35% ($ 681 млрд.) загальної суми прямих інвестицій у всі розвинуті країни, у тому числі на США - більше 29% ($565 млрд., тобто трохи більше, ніж у 127 разом узятих країн, що розвиваються,). США традиційно займає головне місце серед країн - імпортерів капіталу. Особливо швидке накопичення ПІІ в США відзначається з 80-х років: за останні 23 роки обсяг приросту таких інвестицій ($482 млрд.) у 5,8 разів перевищив накопичену суму ПІІ за всю попередню (до 1980 року) історію держави. Зростає не тільки абсолютний, але і відносний розмір прямих інвестицій: питома вага США в загальній сумі ПІІ в розвиненій частині світу збільшилась з 22,2% у 1980 році до 28,7 у 1990-р. і 29,2% у 2003 р [65, с.73].
Інша важлива тенденція - скорочення розірвання і навіть відставання рівня витрат на робочу силу в США й інших розвинених країнах, в результаті чого на початку 2003 року за рівнем заробітної плати (включаючи платежі за святкові дні, різні соціальні платежі) в обробній промисловості США зупинились на 13 місці серед 19 розвинених країн: $14,6 в годину у порівнянні з $31,8 у ФРН, $21 у Японії. Додатковим важливим стимулом для прямих іноземних інвесторів у США є створення в 1994 році Східно-американської зони вільної торгівлі (НАФТА), що включає США, Канаду і Мексику з загальною чисельністю населення 370 млн. чоловік і обсягом виробництва $7 трлн [65, с.74].
Визначаючи перспективи припливу ПІІ в США, необхідно звернути особливу увагу ще на дві обставини. Перша пов'язана з корінними структурними змінами в американській економіці, спрямованими на формування «нової економіки», що базується на інформаційних технологіях, що істотно зміцнить позиції США на світових ринках. Інша обставина стосується подальшого розвитку інтеграційних процесів в Америці: НАФТА повинна бути основою для формування зони вільної торгівлі на Американському континенті - ФТАА (Free Trade Аrea of America). Тому є всі підстави стверджувати, що США і далі будуть «відбирати» в інших країн ПІІ і будуть нарощувати їх у себе, загострюючи конкуренцію на світовому ринку ПІІ. Не випадково експерти по міжнародному руху ПІІ вважають, що в теперішньому п'ятилітті серед 100 країн, найбільш привабливих для іноземних інвесторів, США перемістяться із шостого місця, яке вони займали в 1998-2003 роках, на п'яте [65, с.75].
Розвиток інтеграційних процесів у Північної Америці багато в чому пояснює значні розміри ПІІ в Канаді (у даний час більше $120 млрд.), а також той факт, що майже 70% цих інвестицій припадає на американські. Тим часом у США зосереджено більше 50% всіх іноземних інвестицій Канади. Важливим об'єктом додатка ПІІ в розвинутій частині світу є Австралія і Нова Зеландія. ПІІ грають істотну й усе більше зростаючу роль в економіці цих країн: частина таких інвестицій у ВВП Австралії зросла з 8,7% у 1980 році до 25,7% у 1990-му і 28,3% у 2003 р. А Нової Зеландії - відповідно з 10,5% до 18,5% і 31,6% [65, с.75].
Серед основних чинників, що стимулюють припливи капіталу в ці країни, необхідно виділити такі:
високорозвинене виробництво,
надзвичайно багата і різноманітна сировинна (у тому числі промислова і сільськогосподарська база), розвинена сфера послуг ( що дає, приміром, більше 2/3