Розробка стратегії підвищення ефективності експортної діяльності підприємства
де k кр – коефіцієнт кредитного впливу;
В ек.т – експортна ціна товару, грн.;
Р – розмір комерційного кредиту (аванс), %;
t – термін надання комеційного кредиту (авансу), рік;
Рн - розмір додаткового прибутку.
Комерційний кредит (аванс) як спосіб розрахунку використовується зовнішньоторгівельними субўєктами для реалізації міжнародних угод, повўязаних із купівлею-продажем машин та устаткування.[1, C.276]
Розрахунок максимально допустимих повних витрат на експорт визначеного товару (при відомій зовнішньоторговельній ціні) необхідно здійснити з врахуванням наведених умов за наступними формулами:
Вmaxек = В ек.т., (1.10)
де Вmaxек – максимально допустимі повні витрати підприємства на експорт товару, грн.
Вmaxек1 = Вск.т х k в.е, (1.11)
де Вmaxек1 - максимально допустимі повні витрати підприємства на експорт товару, грн.
Вmaxек2 = Вск.т х k:в.е х k кр, (1.12)
де Вmaxек2 – максимально допустимі повні витрати підприємства на експорт товару, грн.
Якщо Вmaxек (Вmaxек1, Вmaxек2) > В ск.т, то експорт обраного в даному випадку товару для підприємства є економічно недоцільним.
Розрахунок економічного ефекту еспорту товару необхідно проволити за формулами:
Еек.п = Век.т – Век.в, (1.13)
де Еек.п – економічний ефект експорту товару, грн.;
Век.т – виручка від експорту товару, грн.;
Век.в – повні витрати підприємства на експорт товару, грн.
Еек.п1 = Век.т – Век.в = (Век.r+Вв) – Век.в, (1.14)
Де Еек.п1 – економічний ефект експорту товару, грн.
Век.т = Век.г + Вв, (1.15)
Де Век.r – гривневий еквівалент відрахувань до валютного фонду підприємства, розрахований шляхом перерахунку валютної виручки у гривні за курсом Національного банку України на дату надходження валюти, грн.;
Вв – гривнева виручка від обовўязкового продажу валюти, грн.
Еек.п2 = (Век.г + Вв) k/кр – Век.в, (1.16)
Де Еек.п2 – економічний ефект експорту товару, грн.
Якщо Еек.п (Еек.п1, Еек.п2) є додатною величиною, то експорт вибраної продукції економічно вигідний, а тому слід шукати можливості для його збільшення з врахуванням досягнутого рівня виробництва.
Розрахунок економічної ефективності експорту товару необхідно проводити за формулами:
ЕЕек.п = Вск.т / Век.в, (1.17)
де ЕЕек.п – економічна ефективність експорту.
ЕЕек.п1 = (Век.r + Вв) / Век.в, (1.18)
де ЕЕек.п1 – економічна ефективність експорту.
ЕЕекп1 – Еек.п2 = (Век.r. + Вв) kкр / В ек., (1.19)
де Еек.п2 – економічна ефективність експорту
Еек.п3 = Оек.т / Сек.т, (1.20)
Еек.п3 – економічна ефективність експорту;
Оек.т – обсяг екпортних товарів у внутрішніх середньорічних цінах, тис.грн.;
Сек.т – виробнича собівартість експортних товарів. тис.грн.
На підставі показників, які визначаються за формулами (17-20), можна зробити наступні висновки про економічну ефективність експорту:
1. Еек.п (Еек.п.1, Еек.п2), ЕЕек.п (ЕЕек.п1, ЕЕек.п2) ЕЕек.п3, ЕЕек.п4 – доцільно розраховувати при укладанні кожної експортної угоди з метою вибору найбільш оптимальної за критерієм максимуму;
2. Еек.п(Еек.п1, Еек.п2) та за умови ЕЕек.п (ЕЕек.п1, ЕЕек.п2) >ЕЕек.п3;
якщо Еек.п(Еек.п1, Еек.п2)>1, а Еек.п(Еек.п1, Еек.п2)>ЕЕек.п3, то експорт відповідних товарів є для підприємства економічно вигідним і слід шукати шляхи збільшення експорту даних товарів з врахуванням найбільш вигідних напрямків експорту;
3. ЕЕек.п4 свідчить про рівень ефективності експорту відповідних товарів, при цьому перша частина формули (17) показує, який відсоток доходу підприємство отримає від реалізації експортної операції, а друга – визначає, скільки разів за період, що розглядається, капітал, авансований на експорт, зміг обернутися. Відповідно, чим більше обидві частини даної формули, тобто величина ЕЕ ек.п4, тим вигідніше експорт відповідних товарів.
Показники ефективності експортних угод доцільно використовувати при аналізі експортної діяльності підприємства за минулий період; обґрунтуванні окремих пропозицій про реалізацію товару; планування експортної діяльності на майбутній період [13].
Розрахунки економічної ефективності зовнішньоекономічних операцій базуються на загальних засадах оцінки ефекту комерційних угод (для торгівельних операцій) та інвестиційних проектів (виробництво експортної продукції, імпорт обладнання з метою реконструкції, обмін науково-технічними результатами, тощо).
Особливості розрахунку зовнішньоекономічного ефекту визначаються:
можливостями конвертації національної валюти і умовами формування валютних курсів;
побудовою показників ефекту та ефективності;
умовами розподілу валютної виручки підприємства;
варіантністю експортних та імпортних програм.
Врахування умов конвертації полягає в тому, що ефективність операції залежить від умов конвертації національної валюти в валюти іноземних країн [11].
Розглядаються три випадки:
повної неконвертованості;
часткової неконвертованості;
вільної конвертованості валюти.
Для першого випадку єдиною можливістю отримання інвалюти є експорт товарів (послуг), тому розрахунки ефекту та ефективності передбачають врахування характеристик зустрічних операцій.
Для частково неконвертованої валюти в розрахунках ефективності враховуються умови такої конвертованості (біржові та аукціонні валютні курси, межі “валютного коридору”, тощо).
Для вільноконвертованих валют в розрахунках використовуються офіційний валютний курс купівлі-продажу.
Показник валютної ефективності (валютний коефіцієнт, купівельна сила валюти, товарний курс) вважаються безпосередньою характеристикою експортної (імпортної) операції [12].
ін розраховується по так званому “експортному еквіваленту” – набору товарів і послуг, експортованих з метою отримання необхідної валюти при повній неконвертованості валюти. Експортний еквівалент визначається для окремої угоди, виду товару, країни, групи валют.
Розраховується валютна ефективність за формулою 1.21:
m
BEiод * NEi
 КвЕ
= і=1m (1.21)
ЗЕіод * NEi
i=1
де, ВEі - зовнішньоторговельна (валютна) ціна одиниці і-го товару або послуги, вал. од./од.;
NЕi – кількість одиниць і-го товару, що входить в склад експортного еквіваленту, шт. (од.);
ЗЕі – дисконтовані витрати на виробництво і реалізацію од. і-го товару (послуги)або внутрішня ціна і-го товару (послуги) у випадку торгівельно-посередницьких операцій, грн./од.
m – число найменувань товарів (послуг) в експортному еквіваленті.
Імпортний еквівалент – це набір товарів (послуг), імпортованих на отриману від експорту валюту. Відповідно коефіцієнт валютної ефективності імпорту:
n
ZIjод * NIj
КвІ = J=1n
(1.22)
ЗIjод * NIj
J=1
де, Zijод – вартісна оцінка одиниці J-го імпортного товару (послуги) чи, для посередницьких операцій внутрішня ціна J-го товару (послуги), тис. грн./од.
Nij – кількість j-го товару (послуги), що входить в склад імпортного еквіваленту, од.
Зij – валютна (зовнішньоторговельна) ціна одиниці j-го товару (послуги), вал. од./од.
n – число найменувань товарів(послуг) в імпортному еквіваленті.
Неважко побачити, що розмірність коефіцієнтів є взаємообернена:
КвЕ = вал. од./тис. грн.; КвІ = тис.грн./вал.од.;
Зазначимо, що кожен з них не дає однозначної відповіді про ефективність зовнішньоторговельної операції.
Економічна оцінка вигідності операцій передбачає порівняння вказаних значень з базовим показником, відповідного валютного курсу.
Так, експортну операцію будемо вважати ефективною, якщо показник валютної ефективності перевищує відповідний курс валюти, якщо валюта є повністю або частково конвертованою [11].
Для неконвертованої валюти оцінюється “інтегральна” ефективність експортно-імпортної операції (операцій):
К = КвЕ * КвІ (1.23)
Комплекс операцій буде вважатись ефективним, якщо інтегральний коефіцієнт К>1. Для прикладу, експорт мазуту з наступним імпортом автомобілів буде вважатись ефективним, тому що К = 0,17 * 200 = 34 грн/грн; тобто на 1 грн. вкладених коштів в закупівлю мазуту буде отримано 34 грн.
При неконвертованості національної валюти значення валютної ефективності експорту (імпорту) враховуються при розрахунках показників ефекту відповідних операцій.
Практична оцінка ефекту операції передбачає врахування додаткових факторів, пов’язаних з реалізацією тих чи інших альтернатив. В цих випадках розраховуються модифікації вказаних показників, які відображають зіставну (порівняльну) вигідність по відношенню до альтернативних варіантів.
Для експорту можуть враховуватись додаткові витрати на виробництво товарів-замінників при експорті дефіцитних товарів; втрати від скорочення внутрішнього споживання. При оцінці імпорту обладнання можливості використання вітчизняного обладнання з врахуванням його ефективності в зіставленні з зарубіжним; можливість поставки від альтернативних зарубіжних постачальників [12].
Для випадку повної неконвертованості валюти показники ефекту експорту (імпорту) повинні враховувати купівельну спроможність відповідних валют:
m
ЕЕ = ( BEiод * КвІ – ЗЕіод ) NEi (1.24)
i=1
n
ЕІ = ( ZIjод - ЗIjод / КвE ) NEj (1.25)
j=1
В формулах (1.24), (1.25) валютні коефіцієнти використовуються для переведення іноземної валюти в національну і навпаки.
В практичних розрахунках дотримуються наступних правил при виборі числових значень вказаних коефіцієнтів:
1) В розрахунках ефекту експорту застосовується показник валютної ефективності імпорту продукції, яка буде закуплена за експортну виручку ( тобто, при неконвертованості валюти перевести надходження від експорту в національну валюту для розрахунку ефекту можна використовуючи “товарний курс” – скільки тис. грн. може бути отримано за 1 вал од.);
2) В розрахунках ефекту імпорту використовується коефіцієнт валютної ефективності експорту товарів, які повинні бути продані для отримання необхідної для імпорту валюти;
3) При розрахунках ефекту імпорту в рахунок отриманого раніше кредиту враховується показник валютної ефективності експорту товарів, поставлених в кредит, з врахуванням коефіцієнту кредитного впливу;
4) При розрахунках ефекту від імпорту за валюту, вивільнену внаслідок відмови від імпорту інших товарів, в якості валютного коефіцієнта приймається величина обернена показнику валютної ефективності імпортного еквіваленту по товарах, які не будуть імпортуватись [11].
Як зазначалось, існують межі валютної ефективності, за якими операція вважається неефективною. Для конвертованої валюти такою межею є валютний курс; для неконвертованої – валютна ефективність зустрічної операції.
 Графічно
ілюстрацією
меж ефективності
є криві ефективності
експорту (імпорту).
грн.
вал.од. 1 / KвЕ
Кв* А
КвІ
Вопт ВЕ, ВІ, вал.од.
Рис 1.2 Криві ефективності експорту (імпорту).
Крива ефективності експорту відображає зміну показника оберненого, до валютної ефективності експорту в залежності від обсягів експорту в іноземній валюті (ВЕ). Крива ефективності імпорту відображає залежність показника валютної ефективності імпорту в залежності від обсягів імпорту (ВІ). Розмірність обох величин, які відображаються кривими співпадають (грн./вал.од.). Графіки побудовані на базі припущення про затухання ефективності з кожною наступною експортною (імпортною) операцією.
Це припущення реалізується шляхом попереднього ранжування деякого потенційного набору експортних і набору імпортних операцій.
Площа під кривою ефективності експорту відображає сукупними витрати на експорт продукції, а площа під кривою ефективності імпорту – дохід від імпорту товарів . Сумарний ефект зовнішньоторговельних операцій (ЕЗЕОп = ZI - ЗЕ ) зображається площею між двома кривими . Площа в правій частині графіка з врахуванням знаку відображає збитки від зовнішньоторговельних операцій .
Максимальне позитивне значення ЕЗЕОп досягається в точці Вопт (при експорті на суму Вопт та імпорті на цю ж суму, без врахування обов’язкового продажу частини валюти .
Рівнозважений валютний курс КВ*, який відповідає обсягу отримуваної і витраченої валюти Вопт виступає як гранична валютна ефективність в умовах повністю неконвертованої національної валюти [14].
Оцінка ефективності крупних міжнародних проектів, реалізація яких здійснюється на протязі декількох років, передбачає дисконтування вартісних показників (множення на коефіцієнт дисконтування);
LT = 1/(1+Е)е, де (1.27)
Т - номер року; е - норма дисконту (мінімально прийнятна норма рентабельності або граничне її значення). Прибуток треба перетворити в таку величину, яку ми можемо порівняти з витратами на будівництво заводу, чи були ці витрати доцільні.
До таких проектів відноситься створення експортно-орієнтованих виробництв, реконструкція на базі технологій та обладнання, тощо. Для чисто торгівельних операцій застосовується спрощена формула дисконтування затрат:
ЗЕ = СЕ + Е*КЕ, де (1.28)
де, ЗЕ - приведені затрати на виробництво і реалізацію експортної продукції ;
КЕ – капіталовкладення на організацію експортного виробництва (частина капіталовкладень, що приходиться на дане експортне замовлення);
СЕ - собівартість виробництва і реалізації експортної продукції.
Теоретично дисконтування можна здійснювати по відношенню до будь-якого року. На практиці найчастіше дисконтування проводиться по відношенню до першого року –до моменту прийняття рішення .
Важливим аспектом розрахунків є вибір числового значення норми дисконту (порогового значення рентабельності). Він визначається фінансовим становищем експортера ( імпортера ), економічною кон’юнктурою, типом проекту .
Як альтернативу здійсненню операцій приймають інвестиції в цінні папери, банківські операції, тому в практиці в якості орієнтира використовують рівень дохідності цінних паперів, ставки по довгостроковому кредиту .
Виділяють шість видів капіталовкладень і відповідних їм граничних значень норми дисконту:
вимушені капіталовкладення (вимоги до норм прибутку відсутні);
вкладення з метою збереження позицій на ринку (6%);
оновлення основних виробничих фондів(12%);
вкладення з метою економії поточних витрат (15%);
вкладення з метою збільшення доходів (20%);
ризикові капіталовкладення (25%).
Експерти журналу “Euromoney” рекомендують при здійсненні інвестицій в Україні застосовувати таку норму Е = 15-25%. В загальному випадку норма дисконту зростає зі збільшенням ризику [16, C.101]
Показник ризику може вводитись в безпосередньому вигляді в розрахунки, як “премія” за ризик:
Е = Ебаз + R, де (29)
де, Ебаз – деяке базове для даної галузі значення.
Застосування різних способів (платіж готівкою, авансовий, в кредит) та форм платежу безпосередньо впливає на ефективність операції. Розтягнути в часі платежі характерні також для таких операцій, як лізингові, ліцензійні, компенсаційні.
Для врахування їх впливу в розрахунках застосовують коефіцієнт кредитного впливу ККР, який дорівнює сумарній величині валютних надходжень (платежів), приведеній до року поставки товару і номінальної зовнішньоторгівельної ціни цього товару.
Коефіцієнт кредитного впливу враховує такі фактори, як:
частка кредитованої частини загальної суми контракту;
середній річний % за кредит;
строк погашення кредиту;
пільговий строк до початку погашення кредиту;
різниця в строках поставки товару і чергового платежу;
частка чергового платежу в загальній вартості платежу.
Існують спеціальні таблиці для визначення значення коефіцієнта ККР в конкретних умовах кредитування [16].
Якщо процентна ставка за кредит не перевищує норми (0,05) дисконту, приймається КР < 1. Якщо оплата проводиться готівкою негайно після поставки або норма дисконту дорівнює процентній ставці, а погашення проводиться рівними частками, починаючи з наступного за роком поставки року, ККР = 1.
В загальному випадку зміна валютних курсів дозволяє експортеру отримувати додатковий (валютний) прибуток при пониженні і призводять до збитків (курсових втрат) при підвищенні курсу національної валюти.
Пониження курсу веде до збитків імпортера і, навпаки, підвищення – до додаткових прибутків.
Валютний ризик необхідно врахувати в випадках значних термінів між підписанням контракту, датою поставки і датою платежу; при довгострокових контрактах, застосуванні способу платежу в кредит , неакціонерних форм експорту капіталів (лізингових, ліцензійних операцій, тощо). В світовій практиці найбільш ризиковим вважається експорт (імпорт) готових виробів , машин , обладнання [14].
Розрахунок валютного прибутку (курсових втрат) здійснюється по звичних формулах .
Для остаточних висновків про валютний дохід слід врахувати рівень інфляції. Врахування інфляції необхідне, тому що навіть, якщо не змінились умови купівлі вихідних матеріалів, сировини (закуплені раніше ) змінюються умови витрачання доходу ( реальна цінність грошей ).
Оскільки валюта ціни і платежу може не співпадати, можуть виникати додатковий валютний ризик, пов'язаний зі зміною взаємного курсу однієї з валют по відношенню до іншої .
В доповнення до показників, які характеризують ефект і ефективність окремої операції необхідно проводити порівняльну оцінку альтернативних рішень: зовнішньоекономічних (різних форм) і внутрішньоекономічних [17].
Висновки до розділу
Різноманітність форм зовнішньоекономічної діяльності визначає різні форми прояву ефекту в найближчому чи більш віддаленому майбутньому. При оцінці конкретних зовнішньоекономічних операцій важливо враховувати всі важливі форми ефекту, для чого необхідно розуміти їх природу та особливості, що впливають на методи і послідовність розрахунків.
Розрахунки економічної ефективності зовнішньоекономічних операцій базуються на загальних засадах оцінки ефекту комерційних угод (для торгівельних операцій) та інвестиційних проектів (виробництво експортної продукції, імпорт обладнання з метою реконструкції, обмін науково-технічними результатами, тощо).
Метою підприємства при виході на зовнішній ринок і здійсненні експортних операцій є одержання прибутку від експорту. Причому даний прибуток повинний бути більше можливого прибутку при реалізації товару на внутрішньому ринку, інакше витрати на організацію експортних операцій є недоцільними і неефективними.
Необхідною умовою для успішного проведення експортних операцій є аналіз їхньої ефективності з метою встановлення найбільш оптимальної структури експорту і прийняття обґрунтованих рішень в області керування.
Розділ 2
Дослідження ринку продукції та послуг будівельноїї галузі
2.1 Загальні тенденції ринку будівельної галузі
Будівельний комплекс України за минулі п’ять років пройшов етапи від скорочення обсягів виробництва, які були характерні у попередній період для економіки України в цілому, до його стабілізації та досягнення позитивних зрушень. Суттєво поліпшились показники діяльності у капітальному будівництві у 2004 році - обсяги виконаних підрядних робіт зросли порівняно з відповідним періодом попереднього року на 17,3 % і становили 19,4 млрд. грн. У цілому за минулий рік було введено 7,6 млн. кв. метрів житла, що на 17,6 % більше, ніж за попередній рік. Відповідно зросли попит та обсяги виробництва переважної більшості основних видів продукції промисловості будівельних матеріалів: цементу - на 19,3%, скла - на 18,3%, цегли керамічної - на 15,2%, елементів конструкцій збірних для житлового будівництва та об’єктів іншого призначення на - 14,3% тощо.
Підприємства галузі набули досвіду роботи у нових ринкових умовах. Сьогодні на будівельному ринку України на конкурентних засадах функціонує 32,7 тис. підприємств, з них 7,6 тис. великих і середніх, та 25,1 тис. малих підприємств, на яких працює понад 430 тис. осіб.
Продовжувались процеси децентралізації управління будівельним комплексом - із сфери управління державних будівельних корпорацій вийшла більшість будівельних організацій та підприємств, ліквідовано державний концерн "Укрцемент" та корпорацію "Укрбудматеріали". На базі майна державних підприємств корпорації "Укрбуд" створено державне акціонерне товариство "Будівельна компанія "Укрбуд". Разом з тим, значна кількість недержавних підприємств увійшли до складу державних корпорацій уже на добровільних засадах або створили об’єднання підприємств, зокрема асоціацію "Укрцемент" та корпорацію "Укрбудматеріали", інші функціонують на ринку самостійно.
Поліпшилась робота підприємств й організацій сфери управління Держбуду: за 2004 рік ними виконано робіт на загальну суму 179,7 млн. грн., що на 25 відсотків перевищує показник 2003 року, проведена значна робота з питань охорони праці.
Існуюча нормативно-правова база у цілому забезпечує будівельну діяльність. Однак, з метою забезпечення подальшого розвитку будівельного комплексу на новому етапі соціально-економічного розвитку держави необхідно активізувати роботу, спрямовану на удосконалення нормативно-правового забезпечення містобудівної діяльності, охорони пам’яток історії та архітектури, визначення концептуальних положень формування сучасного житлового середовища, запровадження нових архітектурно-технічних рішень житлово-цивільних об’єктів та інженерних споруд, підвищення надійності та безпеки споруд, забезпечення енергозбереження, розвитку промислової забудови, створення сприятливого інвестиційного та інноваційного клімату, спрощення дозвільної системи у будівництві, удосконалення кошторисної справи, розвитку житлового будівництва, впровадження найсучасніших технологій будівництва та будівельної техніки, новітніх матеріалів, удосконалення договірних відносин у будівництві, підвищення якості будівництва, поліпшення ліцензійної справи, розвитку зовнішньоекономічної діяльності у будівництві та удосконалення роботи з кадрами відповідно до вимог сучасного розвитку держави [19]
Будівельний комплекс України протягом 2000 - 2004 років пройшов етапи стабілізації, активізації виробничої діяльності та закріплення позитивних тенденцій.
Обсяги освоєних капітальних вкладень щорічно зростали: у 2000 р. – на 14,4 %, у 2003 р. – на 31,3 %. Ще істотніші темпи росту цього показника спостерігаються у 2004 році - за 9 місяців 2004 р. було освоєно 42,1 млрд.грн., що на 34,5 % більше, ніж за відповідний період 2003 року (рис 2.1). При цьому у житловому будівництві щорічно освоювалось 4-12 відсотків загального обсягу капітальних вкладень (табл. 2.1).
Основним джерелом фінансування капітальних вкладень були кошти підприємств та населення. Разом з тим, інвестиційна активність держави поступово зростала: частка капітальних вкладень з державного бюджету у загальному обсязі освоєння капітальних вкладень збільшилась від 5,1 % у 2000 р. до 7,0 % у 2003 р. та 12,0 % - за 9 місяців 2004 р.
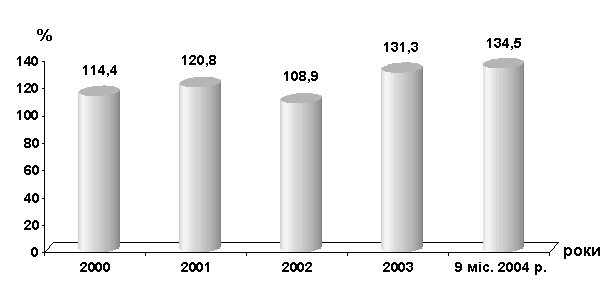
Рис 2.1 Зміни обсягів освоєних капітальних вкладень (у % до попереднього року)
Поліпшувалась технологічна структура капітальних вкладень - більша їх частка спрямовувалась на придбання машин, механізмів, обладнання та устаткування, в той час як частка витрат на будівельно-монтажні роботи у загальному обсязі зменшувалась: з 43,0 % у 2000 р. до 39,2 % у 2003 р.
Загальний обсяг витрат на виконані будівельно-монтажні роботи у 2000 році становив 10,2 млрд.грн. (43,0 % у загальному обсязі освоєних капітальних вкладень), що на 9,1% більше, ніж у 1999 році. У 2001 - 13,7 млрд.грн. (42,2 % від загального обсягу освоєних капітальних вкладень), що на 16,7 % більше, ніж у 2000 році; у 2002 - 14,8 млрд. грн. (39,8 % у загальному обсязі освоєних капітальних вкладень), що на 1,7 % більше, ніж за 2001 рік; у 2003 - 20,0 млрд.грн. (39,2 % у загальному обсязі капітальних вкладень), що на 30,2% більше, ніж за 2002 рік.
Таблиця 2.1
Обсяги освоєння капітальних вкладень та вартість будівельно-монтажних робіт за 2000-2003 роки та 9 місяців 2004 року
| 2000 | 2001 | 2002 | 2003 |
9 місяців 2004 р. |
|
| Капітальні вкладення, млн. грн. | 23629 | 32573 | 37178 | 51011 | 42116 |
| у % до попереднього року | 114,4 | 120,8 | 108,9 | 131,3 | 134,5 |
| у тому числі: | |||||
| Будівельно-монтажні роботи, млн. грн. | 10162 | 13751 | 14799 | 20018 | 18936 |
| у % до попереднього року | 109,1 | 116,7 | 101,7 | 130,2 | 144,2 |
| Питома вага у загальному обсязі капітальних вкладень, % | 43,0 | 42,2 | 39,8 | 39,2 | 45,0 |
За 9 місяців 2004 року обсяг витрат на виконані будівельно-монтажні роботи становив 18,9 млрд.грн. (45,0 % у загальному обсязі освоєних капітальних вкладень), що на 44,2 % більше, ніж за відповідний період минулого року (табл.. 2.2).
У 2000 році власними силами будівельних організацій виконано підрядних робіт на суму 8,4 млрд.грн., що лише на 0,4 % більше, ніж у 1999 році. У 2003 році активізація виробничої діяльності у будівництві була найвищою за минулі роки - обсяги підрядних робіт зросли на 26,5 % .
Темпи розвитку інвестиційної діяльності на початку минулої п’ятирічки дещо випереджали розвиток підрядної діяльності у будівництві. Однак, в останні два роки, коли темпи зростання освоєних капітальних вкладень були найбільш суттєвими, ситуація покращала.
Таблиця 2.2
Обсяги підрядних робіт, виконаних власними силами будівельних організацій за 2000 - 2004 роки
| Роки | Вартість підрядних робіт, всього, млн.грн. | Темпи росту до попереднього року, % |
| 2000 | 8429,0 | 100,4 |
| 2001 | 10122,2 | 103,5 |
| 2002 | 10040,9 | 94,2 |
| 2003 | 13337,4 | 126,5 |
| 2004 | 19364,9 | 117,3 |
У 2000 році власними силами будівельних організацій виконано підрядних робіт на суму 8,4 млрд.грн., що лише на 0,4 % більше, ніж у 1999 році. У 2003 році активізація виробничої діяльності у будівництві була найвищою за минулі роки - обсяги підрядних робіт зросли на 26,5 % .
За результатами 2004 року темпи зростання обсягів підрядних робіт становили 17,3 % (виконано робіт на суму 19,4 млрд. грн.), при цьому наростили обсяги підрядних робіт усі регіони України (рис.2.2). Однак, значну частину загального їх обсягу виконано підприємствами 7 регіонів: м. Києва, Дніпропетровської, Донецької, Київської, Львівської, Одеської та Харківської областей (Додаток А).
В цілому по Україні у розрахунку на 1 особу населення у 2004 р. виконано 406,6 грн. підрядних робіт, що у 1,6 раза більше, ніж у 2000 році (261,6 грн. з урахуванням індексу зростання цін на будівельно-монтажні роботи).
Вагому частку будівельних та ремонтних робіт у минулому році виконано на Запорізькій, Рівненській, Хмельницькій, Чорнобильській АЕС, Дністровській та Київській ГАЕС, Київській та Каховській ГЕС, що пов’язано з реалізацією заходів, спрямованих на підвищення енергетичної безпеки, будівництво та модернізацію енергоблоків електростанцій.
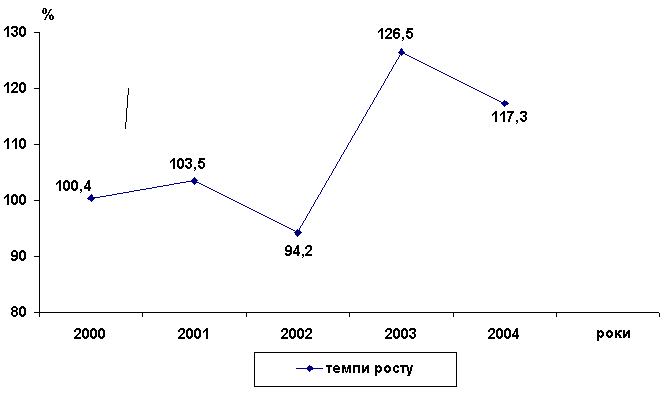
Рис 2.2 Графік зміни обсягу підрядних робіт у 2000-2004 роках (у % до попереднього року)
Протягом 2004р. зводились споруди підприємств газової та нафтодобувної промисловості та прокладались магістральні трубопроводи. Зокрема відбувалося облаштування Макіївського газоконденсатного родовища у Луганській області, будівництво газокомпресорних станцій у Львівській та Івано-Франківській областях, реконструкція Хрестищенської газорозподільчої станції, здійснювалося прокладання газопроводів-відводів у Кіровоградській та Львівській областях, споруджувалась обвідна гілка нафтопроводу “Дружба” та ін.
Прискореними темпами велись роботи на об’єктах дорожнього господарства: здійснювалося будівництво та реконструкція магістральних автомобільних доріг Київ–Одеса та Київ–Чоп; виконувалися планові капітальні та поточні ремонти автомобільних доріг у всіх регіонах країни.
Крім цього, високі темпи зростання обсягів будівництва зумовлені виконанням робіт з капітального ремонту та реконструкції підприємств чорної металургії у Запорізькій, Дніпропетровській та Луганській областях, машинобудування та вугільної промисловості у Донецькій області, а також інших промислових підприємств.
У більшості регіонів країни, особливо у столиці, значно зросли обсяги будівництва об’єктів соціально-культурного призначення, зокрема житлового будівництва.
За даними Держкомстату України, станом на 1.01.2004 року у незавершеному будівництві за всіма формами власності в Україні налічувалось 27383 об’єкти, у тому числі 19435 будівель та 7948 інженерних споруд (Додаток Б).
Група об’єктів незавершеного будівництва будівель включає будівлі житлові та будівлі нежитлові.
Із 19435 будівель будівництво здійснюється на 4168 будівлях (21,4 % до їх загальної кількості), припинених будівництвом - 15267 одиниць або 78,6 % (Додаток Б).
Із 15267 припинених будівництвом будівель: призупинених –13973 одиниці (91,5 %), законсервованих - 1294 одиниць (8,5 %) .
Із 19435 будівель до державної форми власності належить 3629 (18,7 %); комунальної – 2325 (12,0 %); приватної – 2206 (11,3 %); колективної – 11251 (57,9 %); власності міжнародних організацій – 24 (0,1 %) (Додаток В).
Серед незавершених будівництвом будівель майже третина (35,3 %) – житлові (6866 будинків загальною площею 12365 тис.кв.м), спорудження яких є одним із шляхів вирішення проблеми забезпечення населення житлом.
Із 6866 незавершених будівництвом житлових будівель будівництво здійснюється на 1156 житлових будівлях загальною площею 5695,8 тис.кв.м (16,8 % до їх загальної кількості) (Додаток Б). За способом ведення будівельних робіт 71,6 % (828 одиниць) житлових будівель будується підрядним, 28,4 % (328 одиниць) – господарським способом.
Тимчасово припинених або законсервованих - 5710 житлових будівель загальною площею 6669,2 тис.кв.м або 83,2 % до їх загальної кількості.
У державній власності знаходиться 1636 житлових будівель або 23,8 % до їх загальної кількості, у комунальній – 1228 (17,9 %), у приватній – 679 (9,9 %), у колективній – 3322 (48,4 %), у власності міжнародних організацій – 1 (Додаток В).
Переважна більшість житлових будівель (96,2 %) не будується через відсутність фінансування.
Забудовники мають такі наміри щодо використання припинених будівництвом житлових будівель: продовжити будівництво – 37,7 %; перепрофілювати – 0,8 %; продати –31,7 %; остаточно припинити будівництво і списати витрати –18,0 %; інші –11,8 % до їх загальної кількості.
До нежитлового будівництва відносяться такі будівлі:
- готелі, ресторани та подібні будівлі;
- офісні;
- торговельні;
- транспорту та засобів зв’язку;
- промислові та склади;
- для публічних виступів, закладів освітнього, медичного та оздоровчого призначення;
- нежитлові інші.
Із 12569 незавершених будівництвом нежитлових будівель будівництво здійснювалось на 3012 (24,0 % до їх загальної кількості), призупинених будівництвом та законсервованих 9557 одиниць, або 76,0 %.
За способом ведення будівельних робіт 55,4 % (1669 одиниць) нежитлових будівель будується підрядним способом, 28,4 % (1343 одиниці) – господарським способом [19].
У державній власності знаходиться 1993 нежитлових будівель, або 15,9 % до їх загальної кількості; у комунальній – 1097 (8,7 %); у приватній – 1527 (12,1 %); у колективній – 7929 (63,1 %); у власності міжнародних організацій – 23 (0,2 % до їх загальної кількості) (Додаток В) (рис.2.3).
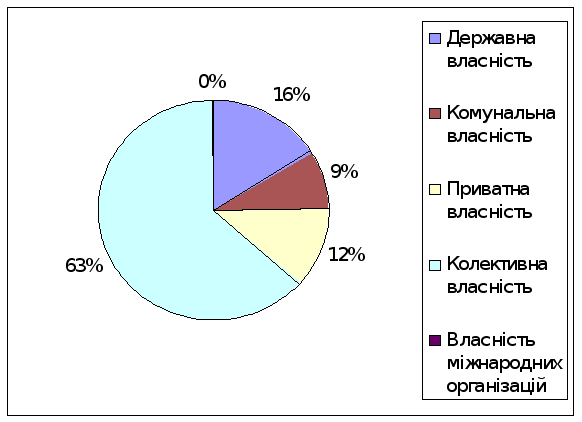
Рис. 2.3 Розподіл нежитлових будівель за власністю (станом на 2004 рік)
Через відсутність фінансування не будується 92,1 % нежитлових будівель.
Із призупиненого або законсервованого будівництва забудовники мають наміри продовжити будівництво 54,5 % нежитлових будівель. В той же час 5,1 % передбачається перепрофілювати; 16,3 % – продати; на 13,1 % остаточно припинити будівництво і списати витрати.
До інженерних споруд відносяться:
- транспортні споруди, до складу яких входять - залізниці; злітно-посадкові смуги; мости, естакади, тунелі та метро; порти, канали, греблі та інші