Розробка стратегії підвищення ефективності експортної діяльності підприємства
- трубопроводи, комунікації та лінії електропередачі, які містять магістральні трубопроводи, комунікації та лінії електропередачі; місцеві трубопроводи та комунікації;
- комплексні промислові споруди - це споруди гірничопромислових та добувних підприємств;
- інші інженерні споруди, які містять: споруди спортивного та розважального призначення; інші інженерні споруди, не класифіковані раніше.
Із 7948 інженерних споруд будівництво здійснюється на 2936 (36,9 % до їх загальної кількості). Призупинених будівництвом та законсервованих –5012 одиниці, або 63,1 %.
За способом ведення будівельних робіт 85,1 % (438 одиниць) інженерних споруд будується підрядним способом, 14,9 % (438 одиниці) – господарським способом.
У державній власності знаходиться 1828 одиниць (22,9%); комунальній – 2032 (25,7 %); приватній – 687 (8,6 %); колективній – 3395 (42,7 %); власності міжнародних організацій – 6 (0,1 %) інженерних споруд.
Через відсутність фінансування не будується 93,6 % інженерних споруд. Забудовники мають такі наміри щодо використання припинених будівництвом інженерних споруд: продовжити будівництво – 67,4 %; перепрофілювати – 1,4 %; продати – 4,3 %; остаточно припинити будівництво і списати витрати –15,8 %; інші – 11,1 % до їх загальної кількості.
За умов активізації інвестиційної та будівельної діяльності, яка відбувається останнім часом, кількість об’єктів, що знаходяться у стадії незавершеного будівництва, скорочується. Порівняно з попереднім періодом обліку (1 липня 2002 р.) кількість таких об’єктів зменшилась на 1786 одиниць або на 6,5%.
Позитивним фактом є також скорочення тимчасово припинених та законсервованих об’єктів відповідно на 9,1% та 20,1%. Поряд з цим збільшилась (на 7,2%) кількість об’єктів, на яких здійснюється будівництво.
За обліковий період було введено в експлуатацію 2253 будівлі та споруди, продано 1213, остаточно припинено будівництво та списані витрати по 1394 об’єктах.
Порівняно з попереднім періодом обліку (1 липня 2002 р.) значно зменшилась кількість незавершених житлових та нежитлових будівель відповідно на 13,7% та 5,8 %. Кількість незавершених будівництвом інженерних споруд збільшилась на 1,0 %.
Незначні зміни відбулися у структурі незавершеного будівництва за формами власності забудовників: зросла частка об’єктів комунальної (на 2 в.п.), державної (на 0,4 в.п.) та приватної (на 0,3 в.п.) форм власності, водночас зменшилась частка колективної форми власності.
Відповідно до потреб будівництва змінювалась ситуація на ринку виробників будівельних матеріалів.
У 2000 році спостерігався спад промислового виробництва по основній номенклатурі продукції будівельного призначення: цементу випущено 5,3 млн.т (91,1% до обсягу попереднього року), цегли 1757,8 млн.штук ум.цегли (87,9%), конструкцій залізобетонних - 1,6 млн.куб.м (84,4%), нерудних будівельних матеріалів - 24,9 млн.куб. м (99,8%), плиток керамічних - 6,5 млн.кв.м (109,8%).
Починаючи з 2001 року, почалось поступове нарощування обсягів виробництва традиційних будівельних матеріалів і виробів та запровадження виробництва нових конкурентоспроможних видів продукції завдяки реконструкції, модернізації, технічному переоснащенню підприємств промисловості будівельних матеріалів.
У 2004 році порівняно з 2000 роком обсяги виробництва цементу зросли удвічі (вироблено 10,6 млн.т), елементів конструкцій збірних - в 1,6 раза (2,4 млн.куб.м), плиток керамічних - у 2,6 раза (16,7 млн.кв.м), санітарних керамічних виробів - у 1,5 раза (3,1 млн.штук).
Зростання обсягів освоєння капітальних вкладень та підрядних робіт супроводжувалось збільшенням кількості підприємств.
У 2001 році загальна кількість підприємств у будівництві складала 27707 одиниць, у 2002 році – 29318 одиниць, у 2003 році – 31863 одиниці.
У 2004 році загальна кількість підприємств збільшилась до 32758 одиниць, з них: великі та середні підприємства – 7632 одиниць (у тому числі: 5560 – підрядні, 2072 – надають послуги у сфері архітектури, інженерної та технічної діяльності, пов’язаної з будівництвом); малі підприємства – 25126 одиниць. (У 2001 році було 19882 одиниці, у 2002 році – 29318, у 2003 році – 23890 одиниць) (табл.. 2.6).
У 2000 році середньооблікова чисельність у будівництві України склала 648,5 тис. осіб, що на 14,2 % менше, ніж у попередньому році, у 2001 році – 577,1 тис. осіб (на 11 % менше), у 2002 році - 453,2 тис. осіб (на 13,9 % менше), у 2003 році – 430,7 тис.осіб (на 5 % менше).
У 2004 році чисельність працюючих у будівництві вперше за останні роки зросла порівняно з попереднім роком на 0,2 % і склала 431,4 тис. осіб.
Середньомісячна заробітна плата у будівництві за 2004 рік склала 708,71 грн., що на 29,7 % більше, ніж за 2003 рік; у 1,7 раза більше, ніж у 2002 році; у 1,9 раза більше, ніж у 2001 році та у 2,7 раза більше, ніж у 2000 році.
Скорочується заборгованість з виплати заробітної плати працівникам підприємств у будівництві: у 2002 році – на 17,7 % (становила 193,0 млн. грн.), у 2003 році – на 31,1% (132,9 млн грн.), у 2004 році – на 41,7 % (77,5 млн. грн.), однак повністю ліквідувати заборгованість не вдалось (Додаток В).
За 2003-2004 роки будівельними організаціями до державного бюджету мобілізовано 4670,5 млн.грн., у тому числі: за 2004 рік - 2618,3 млн.грн. або 104,1% до завдання, визначеного Урядом (2515,0 млн.грн.), та 127,6 % до попереднього року.
Зростання обсягів підрядних робіт не завжди супроводжується поліпшенням фінансового стану підприємств.
Дебіторська та кредиторська заборгованість у 2004 році збільшилась майже удвічі і склала відповідно 10,2 млрд.грн. та 16,5 млрд..грн. Проте, позитивним є те, що обсяги простроченої заборгованості зменшуються: дебіторської - з 2,9 млрд.грн. на початок року до 1,3 млрд.грн., кредиторської - з 4,6 млрд.грн. до 1,8 млрд.грн.
Таблиця 2.6
Загальна кількість підприємств будівельної галузі України
|
№ п/п |
Кількість підприємств, одиниць | ||||
| 2001 р. | 2002 р. | 2003 р. | 2004 р. | ||
| І. | Великі та середні підприємства | 7825 | 7742 | 7973 | 7632 |
| у тому числі: | |||||
| 1. | Підрядні будівельно-монтажні організації | 6467 | 5844 | 5659 | 5560 |
| 2. |
Організації і підприємства, що надають послуги у сфері архітектури, інженерної та технічної діяльності, пов’язаної з будівництвом |
1358 | 1898 | 2314 | 2072 |
| ІІ. | Малі підприємства | 19882 | 21576 | 23890 | 25126 |
| Разом (І+ІІ) | 27707 | 29318 | 31863 | 32758 | |
Зменшується збитковість підприємств у будівництві, хоча залишається ще значною. Кількість збиткових підприємств у 2004 році склала 34,5 % від загальної їх кількості. У 2000 році частка збиткових підприємств у будівництві перевищувала 60 %.
Протягом п’ятирічного періоду в Україні вдалось зупинити падіння темпів житлового будівництва. Починаючи з 2001 року, обсяги введення житла поступово збільшувались (рис. 2.4).
Так, у 2001 році введено на 6,8% житла більше порівняно з 2000 роком; у 2002 році – відповідно більше на 2,3%; у 2003 році - на 5,9%. У 2004 році введено 7,6 млн.кв.м житла, що на 17,6% більше порівняно з 2003 роком.
Обсяги введення житла за рахунок коштів Державного бюджету також збільшувались протягом 2001 – 2003 років: у 2001 введено на 33% більше порівняно з попереднім роком, у 2002 – на 20,7%, у 2003 р. – у 2,1 раза. Однак, у 2004 році за рахунок Державного бюджету введено 192,0 тис.кв.м житла, що менше на 30,9% порівняно з 2003 роком.
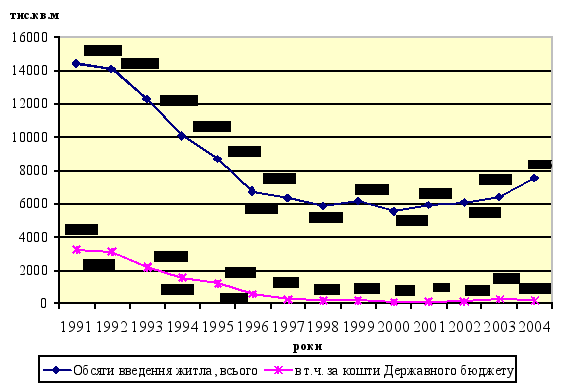
Рис. 2.4 Динаміка введення в експлуатацію житла в Україні за 1991-2004 роки
Сумарно за 2000-2004 роки в Україні введено за рахунок усіх джерел фінансування 31,6 млн.кв.м житла, що на 12,5 млн.кв.м (на 28,3%) менше, ніж передбачено на цей період Прогнозом. З них за рахунок коштів Державного бюджету введено 0,8 млн.кв.м житла (2,5% від загального сумарного обсягу введення житла, Прогнозом передбачено 2%). Основним джерелом фінансування є кошти населення – 19,3 млн.кв.м (61,1%, відповідно Прогноз - 45%), іпотечне та інші види кредитування не перевищує 2% загального обсягу введення житла проти 20%, що передбачені Прогнозом.
За підсумком 2000-2004 років забезпечують виконання показників Прогнозу Київська область (108,3%), Тернопільська (103,5%) та м. Київ (101,2%).
Більше всього житла за цей період введено у місті Києві – 4,9 млн. кв.м або 15,6% загального обсягу введеного житла.
Значне відставання сумарних показників введення житла за цей період від показників Прогнозу у Сумській (менше на 54,1%), Кіровоградській (на 52,6%), Волинській (на 52,4%), Рівненській (на 47%), Черкаській (на 46%), Житомирській (на 44,6%), Донецькій (на 44,5%), Полтавській (на 42,5%) областях, АР Крим (на 45,9%) та Запорізькій області (на 41,4%).
У сільській місцевості введено 22% (6,8 млн.кв.м) сумарного обсягу введеного протягом 2000-2004 років житла, що менше на 32,3% обсягу, передбаченого Прогнозом (10,0 млн.кв.м). При загальному підвищенні комфортності та благоустрою житлового фонду рівень благоустрою житла на селі не відповідає сучасним вимогам (якщо в міській місцевості водопроводом обладнано 76% житлового фонду, а централізованим опаленням - 74%, то у сільській місцевості ѕ відповідно 19% і 21% житла).
У розрахунку на одну тисячу осіб наявного населення у січні-грудні 2004 року в Україні введено 160,0 кв.м - це на 18,4% більше, ніж за відповідний період 2003 року. За цим показником більше, ніж по Україні в цілому, введено житла в 11 регіонах - серед них у м. Києві (394 кв.м/тис.осіб), Київській (307,7), Івано-Франківській (262,1), Чернівецькій (231,4), Львівській (210,7), Одеській (199,4), Вінницькій (197,7), Тернопільській (172,9), Рівненській (167,1), Хмельницькій (164) областях та м. Севастополі (183,8 кв.м) (Додоток В).
Відповідно до Закону України від 20.04.2000р. № 1674 “Про проведення експерименту в житловому будівництві на базі холдингової компанії “Київміськбуд” у редакції від 07.02.2002 р. № 3044 продовжується реалізація економічного експерименту у житловому будівництві, в ході якого відпрацьовуються фінансово-кредитні механізми з елементами іпотечного кредитування будівництва житла за рахунок залучення коштів фізичних та юридичних осіб [21].
Наглядовою радою для проведення моніторингу експерименту у житловому будівництві на базі холдингової компанії “Київміськбуд”, до складу якої входить Держбуд України, здійснюється спостереження за ходом реалізації зазначеного експерименту та його результатами.
За період дії експерименту станом на 01.01.2005 року ХК “Київміськбуд” введено 3,3 млн.кв.м житла, в тому числі за рахунок залучених коштів населення – 3,0 млн.кв.м або 91,7% загального обсягу введеного за цей період житла.
Холдингова компанія “Київміськбуд” та АКБ “Аркада” поширюють досвід спорудження житла в місті Києві за рахунок залучених коштів, використовуючи окремі елементи експерименту при будівництві житла у містах: Вінниці, Дніпропетровську, Житомирі, Запоріжжі, Одесі, Полтаві, Севастополі, Чернівцях та Київській області. Визначають можливості впровадження “Київського досвіду” 22 міста України.
Нове будівництво, що здійснюється шляхом завершення недобудованих об’єктів, становить більше 50% загального обсягу введеного житла. Разом з тим, повільно здійснюється добудова та введення в експлуатацію незавершених будівництвом житлових будинків, будівництво яких розпочато до 1 липня 1995 р. без урахування нових нормативних вимог з енергозбереження. У 2001 р. проведено інвентаризацію таких незавершених будівництвом житлових будинків. Зважаючи на значну кількість таких будинків в Україні, колегією Держбуду було прийнято рішення надати можливість місцевим органам виконавчої влади ввести в експлуатацію житлові будинки, що мали на той період будівельну готовність більше 50%, отримуючи на це дозвіл у Держбуді на підставі висновків комісій з обстеження технічного стану будинків відповідно до зареєстрованого у Мінўюсті України “Положення з розгляду звернень щодо завершення будівництва і введення в експлуатацію житлових будинків, розпочатих будівництвом до 1 липня 1995 року” (далі - Положення). Це дозволило б ввести в експлуатацію біля 4,8 млн.кв.м загальної площі житлових будинків для громадян, які потребують першочергового отримання житла, а також зменшити витрати на його відновлення. Однак, станом на 1 листопада 2004 року Комітетом надано дозволів на введення 1,2 млн.кв.м житла, тобто лише 25% від загальної кількості.
Враховуючи, що термін дії вказаного Положення закінчився 31 грудня 2004 р., Держбуд України опрацьовує пропозиції щодо подовження його на 2005 рік.
В умовах зростання в останні роки загальних обсягів будівництва житла та проведення робіт з комплексної реконструкції існуючих будинків значно змінились підходи до архітектурно-планувальних рішень, якість яких значно підвищилась, змінюються типологічні аспекти сучасного житла, збільшуються площі квартир у недержавному секторі (середня загальна площа квартири зросла до 98 кв.м, а, наприклад, середній розмір найбільш поширеної 3-кімнатної квартири становить 90 кв.м), поліпшуються рівень комфорту квартир, інженерного обладнання та обслуговування будинків. На ці показники вплинули соціально-економічні зміни у державі та зміни форм власності.
Зміщуються акценти щодо обсягів будівництва житла у великі міста, а також щодо збільшення будівництва складних житлових комплексів та висотних будинків з підвищенням рівня комфорту (елітне житло) та спеціальною системою обслуговування (автостоянки у підвальних поверхах, на перших поверхах спортивні клуби, торгово-розважальні заклади тощо).
Незадовільною у регіонах є організація реконструкції житлових будинків перших масових серій за затвердженими відповідними регіональними програмами (далі – програми реконструкції). Незважаючи на те, що галузь житлово-комунального господарства забезпечена нормативно-методичними матеріалами, необхідними для розроблення проектів та проведення робіт з реконструкції існуючого житлового фонду, через відсутність реального фінансування з місцевих бюджетів робіт щодо реалізації програм реконструкції і, в першу чергу, проведення експериментальної реконструкції окремих житлових будинків у містах України, стримується перехід до масової реконструкції житла [19].
Постійний моніторинг показує, що реалізація Регіональних програм реконструкції житлових будинків перших масових серій практично не здійснюється. Не відпрацьовано фінансово-інвестиційний механізм кредитування та залучення позабюджетних джерел фінансування з метою проведення масової реконструкції. Із передбаченої Регіональними програмами на 1999-2003 роки експериментальної реконструкції фактично реконструйовано тільки 22 будинки (77,6 тис.кв.м).
Враховуючи нові економічні умови, Держбудом України спільно з Держжитлокомунгоспом відпрацьовується питання доцільності розроблення нової редакції Програми реконструкції і модернізації житлового фонду та її реалізації у складі заходів державної програми реформування і розвитку житлово-комунального господарства на 2004-2010 роки, що сприятиме відновленню житлового фонду в цілому.
Так, аналіз стану житлового будівництва свідчить, що в Україні в цілому відбуваються позитивні зрушення у житловому будівництві. Однак, житлова проблема залишається гострою, зокрема, щодо забезпечення житлом громадян, які потребують поліпшення житлових умов відповідно до законодавства [20].
Середня забезпеченість населення України житлом на 01.01.2004 р становила 21,6 кв.м загальної площі на одну особу (Прогнозом передбачено 21,4 кв.м). Однак, це удвічі менше порівняно з розвинутими країнами світу. На початок 2004 року в Україні на квартирному обліку перебувало 1 млн. 460 тис. сімей, з них громадян, які користуються правом першочергового та позачергового одержання житла, - 416 тис. сімей.
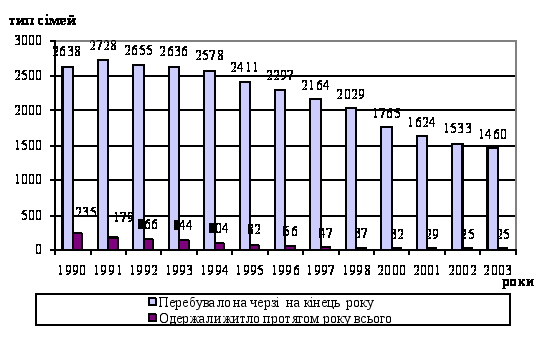
Рис. 2.4 Дані про квартирний облік та надання житла населенню України за 1990-2003 роки
Щорічно одержували житло протягом 2000-2003 років лише 1,6% тих, що перебували у черзі на житло на початок відповідного року.
2.2 Аналіз конкурентоспроможності основної продукції та підприємства в цілому
Поняття конкурентоспроможності фірми містить у собі великий комплекс економічних характеристик, визначаючих положення фірми на галузевому ринку (національному або світовому). Цей комплекс може містити характеристики товару, які визначаються сферою виробництва, а також фактори, формують у цілому економічні умови виробництва і збуту товарів фірми.
Конкурентоспроможність продукції і конкурентоспроможність фірми-виробника продукції відносяться поміж собою як частина і ціле. Можливість компанії конкурувати на визначеному товарному ринку безпосередньо залежить від конкурентоспроможності товару і сполуки економічних засобів діяльності фірми, надаючи перевагу в умовах конкурентної боротьби [22, C.99].
На рівень конкурентоспроможності фірми впливає науково-технічний рівень і ступінь удосконалення технологій виробництва, використання новітніх винаходів та відкриттів, залучення сучасних засобів автоматизації виробництва.
Рівень конкурентоспроможності фірми залежить від того, якими товарами вони торгують, де і як товари споживаються.
Конкурентні позиції фірми на ринку залежать також від тієї підтримки, яку фірма отримує з боку національних державних органів і інших організацій шляхом надання гарантій експортних кредитів, їх страхування, звільнення від податків, надання експортних субсидій, забезпечення інформацією про кон’юнктуру ринку та ін.
Як правило, конкурентоспроможним є підприємство (фірма), що здатне довгий час залишатися прибутковим в умовах відкритої ринкової економіки.
До кола показників, які визначають конкурентоспроможність фірм, включаються:
частка на внутрішньому і світовому ринках;
чистий доход на одного зайнятого;
чисельність зайнятих;
кількість основних конкурентів.
Слід вважати, що закордонні дослідники класифікують і визначають для всіх рівнів цінову і структурну конкурентоспроможність. Остання, іноді, визначається як "конкурентоспроможність за обсягом", або "загальна конкурентоспроможність підприємств". Відділення цього типу конкурентоспроможності відображає той об`єктивний процес, коли міжнародна конкуренція переміщується із цінової сфери в сферу, де конкурують національні умови виробництва. Іншими словами, структура конкурентоспроможності являє собою інтегральне поняття, в якому відображається виробничий, технологічний, експортний потенціал національної економіки [23, C.43-48].
Існує цілий ряд методик оцінки конкурентоспроможності з урахуванням як цінових, так і нецінових факторів. Особливу роль при аналізі конкурентоспроможності експортної продукції відіграє фактор часу. Приймається до уваги так звана теорія "життєвого циклу" товару.
В практиці проведення оцінки конкурентоспроможності, в основному, аналізуються технічні параметри (наприклад показники потужності, вантажопід`ємність, надійність і тип), менше уваги приділяється економічним показникам таким як ціна, витрати виробництва, вартість споживання, ефективність експорту, тощо. За однією з існуючих методик рівень конкурентоспроможності товару визначається як співвідношення продажної ціни експортного товару до "еталонної ціни", або середньозваженої ціни аналогічного товару, який користується найбільшим попитом на даному ринку.
В практиці закордонних фахівців існують спеціальні індикатори та методи визначення цінової конкурентоспроможності за даний період. Визначення цінової конкурентоспроможності на внутрішньому національному ринку, як правило, проводиться шляхом порівняння цін внутрішнього ринку і цін імпортних товарів, або світових цін. На зарубіжному ринку співставляються три показники: витрати виробництва в національній валюті; обмінні курси валют; розміри прибутків (різниця між продажною ціною на ринку і витратами виробництва) [24, C.121].
Оцінка рівня конкурентоспроможності продукції може здійснюватись за трьома групами показників: технічних, економічних, організаційних [25, C.45].
Визначення конкурентоспроможності виробів за технічними показниками здійснюється у такій послідовності:
встановлюються одиничні параметричні показники і порівнюються із значенням гіпотетичного (ідеального) показника, здатного задовольнити відповідну суспільну потребу на 100 відсотків;
оцінюється пересічний груповий технічний показник за рейтинговим принципом (з урахуванням значущості одиниці параметру);
розраховується показник конкурентоспроможності виробу порівняно з виробом-конкурентом як співвідношення його групового технічного вимірника та аналогічного параметру конкуруючого виробу; якщо це співвідношення становитиме більше за одиницю, то даний виріб має конкурентні переваги.
Економічні показники, що формують ціну споживання виробу, охоплюють такі вартісні елементи:
витрати на транспортування виробів до місця експлуатації (споживання);
вартість установки (монтажу) та приведення в робочий стан складних технічних виробів;
витрати на паливо та електроенергію (по виробах, які потребують споживання цих енергоносіїв);
вартість навчання і заробітна плата обслуги;
витрати на придбання запасних частин і післягарантійний сервіс технічних виробів;
витрати на страхування виробів та обслуги;
інші непередбачувані і важкопрогнозовані витрати.
Груповий параметричний показник виробу за економічними вимірниками визначається простим додаванням структурних елементів ціни споживання, а показник конкурентоспроможності розраховується з використанням вагових коефіцієнтів.
У процесі визначення конкурентоспроможності тих або інших виробів мають бути враховані також організаційні показники, які охоплюють систему знижок з продажної ціни, умови платежу за товар, терміни й умови постачання, гарантії тощо.
Практика господарювання допускає використання дещо простішого методу оцінки конкурентоспроможності виробів, який зводиться до обґрунтування і вибору головних техніко-економічних параметрів та присвоєння певної кількості балів (за прийнятою п'яти або десятибальною системою) усім конкуруючим між собою виробам. Для кожного з цих виробів визначається певна сума балів – інтегральний показник конкурентоспроможності на ринку. Конкурентоспроможність виготовлених і призначених для продажу на ринку виробів можна також визначати за ціновими показниками, порівняльною вартістю та прибутковістю. У випадках цінової конкуренції виріб вважається конкурентоспроможним, якщо його якісні показники, дизайн і продажна ціна не поступаються таким самим характеристикам аналогів [25, C.48].
При визначенні рівня конкурентоспроможності продукції вирішального значення набуває співвідношення між категоріями "вартість" (уречевлена у товарі суспільна праця продуцентів) та "корисність" (споживча вартість у суспільному масштабі).
Ступінь науково-технічного й економічного розвитку країни, потужність і якість її виробничого потенціалу та міжнародний імідж визначаються конкурентоспроможністю виготовлюваної продукції, обсягом її експорту. Нині Україна має в цілому низький рівень конкурентоспроможності вітчизняних виробів. Обсяг експортованих товарів ще не відповідає її потенційним можливостям. Тому треба терміново задіяти як використовувані раніше, так і нові шляхи підвищення якості виробів та забезпечення конкурентоспроможності товарів [26].
Зробивши фінансовий аналіз ЗАТ «Проммонтаж СУ-27» та розібравши основні напрямки діяльності можна сказати, що дане підприємство має високий виробничий та науковий потенціал.
Основною продукцією ЗАТ «Проммонтаж СУ-27»:
виготовлення металоконструкцій і нестандартного обладнання ;
монтаж металоконструкцій і конструкцій ;
монтаж зовнішніх трубопроводів ;
На протязі багатьох років товариство було провідним у випуску металоформ для залізобетонних конструкцій. За всі ці роки на підприємстві постійно вдосконалювалась технологія випуску, методи зварювання, конструктивне виконання металоформ та оснастки з метою зменшення собівартості, підвищення якості та технологічного удосконалення. В результаті довготривалої співпраці підприємства з основними споживачами виробився певний інтелектуальний потенціал та гнучкі підходи щодо вимог замовників. Значна частина замовлень виготовляється по технічним завданням замовників і являє собою переважно вироби індивідуального виконання. За цей час було запатентовано два нові підходи технологічного зварювання та методика зміцнення жорсткості металоформ за допомогою ексреактивних ребер жорсткості.
Таким чином, підприємство є провідним у галузі виробництва та проектування металоформ та оснастки у Львівській області. Об’єктне орієнтування комплектів, яке враховує особливості обладнання заводів, доробка та, як правило, пусконалагоджувальні роботи проводяться силами власних спеціалістів ЗАТ «Проммонтаж СУ-27», що являється досить вагомим рушієм підвищення конкурентоспроможності виготовляємої продукції.
Шляхи підвищення конкурентоспроможності основної продукції:
зниження затрат на виробництво, собівартості та ціни;
покращення технічних характеристик, параметрів надійності та дизайну;
гнучка маркетингова, цінова та товарна політика;
удосконалення маркетингових досліджень та реклами;
проведення сертифікації продукції.
Головною перевагою продукції ЗАТ «Проммонтаж СУ-27» відносно інших виробників є високий технологічний рівень, короткі строки розробки проектної документації та виготовлення продукції.
Одним із шляхів підвищення конкурентоспроможності продукції ЗАТ «Проммонтаж СУ-27» є жорстке дотримання вимог замовника. Позитивним фактором, який впливає на попит на металоформи і оснастку, вироблені підприємством, є досить великий стаж на ринку, на протязі якого підприємство постійно прямувало до підвищення якості, зниженню вартості та підвищенню технічної озброєності своєї продукції. ЗАТ «Проммонтаж СУ-27» має в своєму складі унікальне обладнання, яке дозволяє впевнено конкурувати з основними конкурентами на ринку металоформ та оснастки.
Основними конкурентами є: . ЗАТ БУ-62, ВАТ "Стрийбуд", ЗАТ "Галспецбуд", ВАТ "Прикарпатське МНУ", ВАТ "Спецрембудуправлін” Але їх низька технологічна озброєність не дозволяє завоювати сектор ринку більший за 20%, і в основному їх продукція - це нескладні металоформи, виготовлені за застарілою технічною документацією з невисоким технологічним рівнем.
За даними маркетингового дослідження ринку будівництва житла протягом найближчих трьох років ринок буде розвиватись, тобто об’єми будівництва будуть позитивно зростати, що прямо пропорційно викличе підвищення попиту на металоформи та оснастку. Враховуючи необхідний час для досягнення конкурентами технологічного рівня ЗАТ «Проммонтаж СУ-27», та невикористаний резерв даного підприємства щодо збільшення об’ємів виробництва, відносно невеликий знос технологічного обладнання можемо зробити висновок, що ситуація, яка складатиметься на ринку металоформ і оснастки є перспективною для підприємства.
Великий запас щодо збільшення резервів виробництва, висока якість та помірна ціна розкривають додаткові можливості пошуку споживачів на ринку Львівської області та сусідніх областей. Зручна залізнодорожна розв’язка дозволить підприємству легко доставляти свою продукцію до різних споживачів.
2.3 Оцінка економічної ефективності зовнішньоекономічної діяльності ЗАТ “Проммонтаж СУ-27”
ЗАТ “Проммонтаж СУ-27” самостійно здійснює всі види зовнішньоекономічної діяльності. Товариство проводить спільну виробничу діяльність з іноземними підприємствами та фірмами у будь-яких формах, не заборонених чинним законодавством, реалізовує і закуповує товари за кордоном, здійснює бартерні операції із закордонними партнерами.
Аналіз зовнішньоекономічної діяльності передбачає визначення ефективності експортних та імпортних операцій стосовно окремих товарних груп.
Загальна сума експортно-імпортних операцій за 2003 рік становила 1027947 грн., з них на долю імпортних операцій припадає 49,8%, а на долю експортних операцій - 50,2%.
Завдяки добре налагодженим виробничим зв'язкам ЗАТ “Проммонтаж СУ-27” має стабільне забезпечення сировиною і добрий збут продукції, що відкриває перспективи для подальшого росту. Тому і орієнтується на збільшення випуску продукції, для чого здійснює технічну реконструкцію виробництва.
Структура експорту продукції у 2003 році виглядала так: 84% продукції відправлялось в країни СНД, а 16 відсотків - в інші країни світу (рис.2.5).
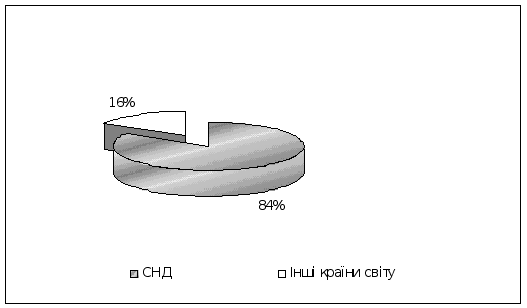
Рис 2.5 Структура експорту продукції у 2003 р.
Грузія, Азербайджан, Узбекистан, Білорусія стали постійними споживачами продукції ЗАТ “Проммонтаж СУ-27” .
Починаючи з 2001 року підприємство стабільно нарощує експортний потенціал, довівши вартість експортованих товарів (робіт) до 527947 грн.(рис. 2.6).
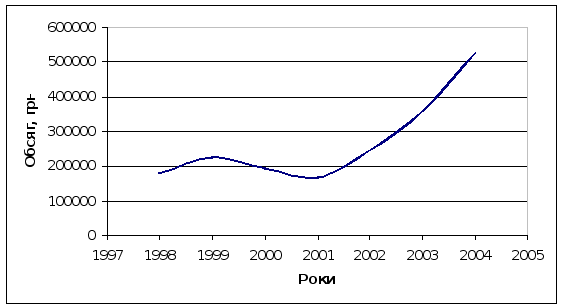
Рис 2.6 Динаміка експорту продукції ЗАТ “Проммонтаж СУ-27”.
На сьогоднішній день частка експорту складає 35% від всього обсягу виробництва. За останні три роки експорт підприємства не перевищував три відсотки від загального обсягу продажу ЗАТ “Проммонтаж СУ-27”. На 2005 рік заплановано збільшити експорт всієї продукції.
Відповідно до Статуту ЗАТ “Проммонтаж СУ-27” акціонерне товариство повинне самостійно здійснювати зовнішньоекономічну діяльність відповідно до законодавства України.
Зовнішньоекономічна діяльність ЗАТ “Проммонтаж СУ-27” здійснюється на основі наступних нормативів:
- порядку реєстрації підприємств, об'єднань, виробничих кооперативів і інших організацій, що здійснюють експортно-імпортні операції;
- закону України "Про зовнішньоекономічну діяльність", організаційних і правових питань;
- основних положень міжнародного приватного права в частині організації й здійснення торгових операцій, матеріально-правових норм міжнародної купівлі-продажу;
- законодавства, що регулює митні норми ввозу й вивозу товарів;
- положення про порядок ліцензування операцій у зовнішньоекономічних зв'язках;
- порядку експорту й імпорту окремих товарів загальнодержавного призначення;
- антидемпінгового законодавства;
- порядку здійснення лізингових і бартерних операцій;
- їхнього правового забезпечення;
- правил страхування вантажів зовнішньої торгівлі;
- техніки здійснення експортних угод, біржових операцій;
- порядку висновку, зміни, виконання й припинення дії господарських договорів на здійснення експортних і імпортних операцій , умов дійсності [28].
Для ефективного здійснення зовнішньоекономічної діяльності на рівні підприємства необхідна адекватна умовам його роботи структура керування.
На ЗАТ “Проммонтаж СУ-27” основні функції в цій сфері керування зовнішньоекономічною діяльністю акумулює директор і його заступники.
Організацією експортних операцій на ЗАТ “Проммонтаж СУ-27” займається розглянутий вище керівник підприємства, що виконує усі функції, пов'язані з експортом продукції.
ЗАТ “Проммонтаж СУ-27” продає свої продукти в основному замовникам, що здобувають право власності на товар при перетинанні товаром української границі, тобто використовує непрямий метод експорту. Однак іноді ЗАТ “Проммонтаж СУ-27” самостійно виходить на міжнародні ринки і ринок державних установ - держзамовлення і держконтракт.
Споживачі нерідко ставлять ЗАТ “Проммонтаж СУ-27” у приклад іншим виробникам монтажного обладнання та металоконструкцій, відзначаючи чіткість і надійність постачань, зручність для транспортування.
Відомо, що від того, хто (ЗАТ “Проммонтаж СУ-27” чи його покупець) бере на себе видатки, пов'язані з транспортуванням, страхуванням і митним оформленням вантажів, залежить ціна, позначена в контракті. ЗАТ “Проммонтаж СУ-27” уже не в перший рік працюючи з закордонними партнерами, застосовує умови Incoterms, що систематизують правила міжнародної торгівлі.
Метою підприємства при виході на зовнішній ринок і здійсненні експортних операцій є одержання прибутку від експорту. Причому даний прибуток повинний бути більше можливого прибутку при реалізації товару на внутрішньому ринку, інакше витрати на організацію експортних операцій є недоцільними і неефективними.
Необхідною умовою для успішного проведення експортних операцій є аналіз їхньої ефективності з метою встановлення найбільш оптимальної структури експорту і прийняття обґрунтованих рішень в області керування.
При експорті підприємство несе наступні витрати:
- собівартість експортованого товару;
- транспортні витрати;
- організаційні витрати.
Під собівартістю товару розуміються витрати на виробництво товару підприємством. Транспортні витрати містять у собі витрати на транспортування товару, що несе підприємство-експортер.
Організаційні витрати – це витрати підприємства на укладання контракту, мито і збори під час перевезення товару через митний кордон і т.д.
Таким чином, експортні витрати дорівнюють сумі собівартості товару, транспортних витрат і організаційних витрат.
Експортний доход підприємства від експорту товарів – це валютний виторг, що надходить на розрахунковий рахунок підприємства. У більшості випадків експортний доход повинний бути представлений у гривневому еквіваленті.
По-перше, розглянемо показник абсолютного ефекту від експорту :
Еабс = Векс – Зекс , (2.1)
де