Роль золота в современной мировой валютной системе
Сдержанно-пессимистический сценарий - если Европа и Япония займут нейтральную позицию. При этом золото может достичь уровня в $450 к концу первого полугодия, или $500 - к концу года.
Скорее всего, при любом варианте развития событий, цена золота в долларах будет расти. Подтверждение - ведущие золотодобывающие компании США свертывают свои программы хеджирования, считая рынок золота достаточно предсказуемым.
В настоящее время золото по-прежнему используется государственными Центробанками и частными инвесторами как средство сохранения и приумножения капиталов. Как уже было отмечено, мировые официальные резервы золота составляют около 32 тыс. т, половина из которых находится в Центробанках стран Европы. США обладают самым крупным золотым запасом. После них по размеру официальных запасов идут Германия, Международный валютный фонд, Франция, Италия, Швейцария Надо отметить, что отмена золотого стандарта, либерализация и развитие мировой финансовой системы привели к сокращению спроса на золото со стороны официальных институтов. Доля официальных резервов в структуре мирового запаса накопленного золота с 1950 по 2000 гг. снизилась с 53 до 24%. Население стало основным держателем драгоценного металла в виде ювелирных изделий, монет и слитков. За вторую половину прошлого столетия рост спроса на золото со стороны населения развивающихся стран привел почти к трехкратному увеличению их доли (с 12 до 33%) в общемировой структуре частных тезаврационных (налично-денежных) накоплений в виде монет и слитков.38
Вместе с тем на развитые страны, главным образом на Францию, США, Японию, Швейцарию и Германию, по-прежнему приходится больщая часть мировых частных тезаврационных накоплений золота в монетах и слитках.
Центральные банки государств и международные финансовые организации (далее - госзапасы) удерживают в качестве резервного актива около 23% всего добытого золота.
За последние 10 лет запасы золота по этой позиции снизились почти на 3 тыс. т., в основном за счет ликвидации ряда общеевропейских финансовых структур в ходе объединения Европы.
За последние 5 лет среднегодовые мировые объемы продаж составили около 480 т. За 2006 г. из госзапасов было продано около 590 т. золота -самый больщой объем с 1992 г.
По данным WGC, по состоянию на март 2007 г. первое место по запасам золота в госрезерве принадлежит США - 8,1362 тыс. т. (61,1% в общем объеме золотовалютных резервов), затем следуют Германия - 3,4332 тыс. т. (48,7%), Международный валютный фонд - 3,2173 тыс. т., Франция -2,9978 тыс. т. (51,4%), Италия - 2,4518 тыс. т. (54,4%), Швейцария - 1,3321 тыс. т. (24,6%), Нидерланды - 767,5 т. (51,3%), Европейский Центробанк -766,9 т. (22,0%), Япония - 765,2 т. (1,2%), Китай - 600 т. (1,3%).
На 11-м месте по количеству запасов золота в госрезерве находится Испания - 523,3 т. (37% золотовалютных резервов), на 12-м - Португалия с 462,3 т. (57,3%), на 13-м - Тайвань с 423,3 т. (2,3%), на 15-м - Индия с 357,7 т. (3,8%), на 16-м - Венесуэла, у которой в госрезерве 357,4 т. золота (21,2%). С 18-го на 17-е место переместилась Великобритания, которая имеет в госрезерве 312,2 т. золота (8,7%), на 18-м месте - Австрия с 307,5 т (33,9%). Далее следуют Ливан (286,8 т, 25,3%) и Бельгия (257,8 т. 26,3%).
Казахстан продолжает занимать 40-е место, имея 57,4 т. золота (8,4% золотовалютных резервов страны), Украина - 53-е место с 15,9 т (2,1%), Киргизия - 81-е место с 2,6 т (6,1%), а Эстония с 0,2 т (0,2%) переместилась со 102-го на 103-е место.
В основном инвестиции в золото осуществляются в виде приобретения слитков и монет, иногда — проволоки и самородков. Кроме того, с этой целью приобретается значительная часть ювелирных изделий в Азии и на Ближнем Востоке (но в статистике учитывается как приобретение ювелирных изделий).
Приобретение населением монет и слитков достигает ежегодно 8—10% всех продаж драгоценных металлов в мире. Так, за последние пять лет населением во всем мире было приобретено свыше 1,5 тыс. т. золота в монетах и слитках. При этом если в 1990-е гг. в странах Западной Европы, прежде всего, во Франции, объем частных тезаврационных накоплений в монетах и слитках сокращался, то в США и Японии население продолжало активно покупать золотые монеты и слитки.39
Выпуск монет из драгоценных металлов в ряде государств мира носит регулярный характер. В Австралии, Австрии, Великобритании, Канаде, Китае, Мексике, США и ЮАР инвестиционные монеты из золота выпускаются на протяжении двух-трех десятилетий. Во второй половине 1990-х гг. в Канаде чеканили до 25 т. инвестиционных монет из золота в год, в Австрии - до 18 т., в Австралии - до 11 т., в Иране - 6 т., в Великобритании, Китае и ЮАР - по 3 т. В США в 1998 и 1999 гг. были отчеканены рекордные объемы инвестиционных монет - 57 и 60 т. соответственно.
Доходность инвестиций на рынке золота не так мала, как принято считать. Доходность вложений в золото в период с июля 1963 г. по декабрь 2002 г. составила 7,9%, а за вычетом инфляции в 4,6% доходность оказалась на уровне 3,3%. Во времена экономической и политической стабильности доходность золота довольно мала, но в периоды экономических и политических кризисов доходность золота становится высокой. При экономическом спаде инвесторы консервируют деньги, покупая надежные активы, в том числе золото. Сейчас после повышения ставки Федеральной резервной системы (ФРС) США более привлекательным видом инвестиций стали доллары и ценные бумаги американских корпораций, что негативно повлияет на инвестиционный спрос на золото.40
На мировой рынок золота начинает усиливать влияние Китай, что вызвано либерализацией операций с золотом в этой стране. В октябре 2003 г. открыта Шанхайская биржа купли-продажи золота. Данное событие существенно стимулировало развитие китайской золотодобычи, производства и торговли этим драгметаллом. В Китае на протяжении долгого времени торговля золотом осуществлялась централизованно, что в определенный период играло позитивную роль в стабилизации цен, развитии золотодобычи, обеспечении золотого запаса, необходимого для экономического развития страны. Однако постепенно существующий порядок стал препятствовать дальнейшему росту в стране добычи, производства и торговли золотом. В 2001 г. в Китае было принято решение о либерализации цен на ювелирные изделия из золота. В 2003 г. Народный банк Китая отменил 26 видов административных процедур, касающихся операций с золотом. С 1 января 2004 г. в Китае отменены контроль и таможенные ограничения на ввоз и вывоз золота и изделий из него. Новые правила вводятся Народным банком Китая в соответствии с требованиями Всемирной торговой организации, обязывающими к отмене всех ограничений на ввоз и вывоз драгметаллов. Теперь любое предприятие из любого уголка мира может свободно инвестировать в отрасли обработки, оптовой и розничной торговли золотом в Китае. В настоящее время Китай занимает четвертое место в мире но объему производства и потребления золота. В 2003 г. объем производства золота в Китае составил 200 т., в 2007 г. - 272 т. Эксперты полагают, что в ближайшие десять лет Китай станет крупнейшим рынком сбыта золота.
В распоряжении частных и институциональных инвесторов находится около 16% от добытого в мире золота.41
Наиболее активны частные инвесторы в следующих странах:
США;
Турция, где золотые монеты находятся в официальном обращении;
Вьетнам, где золото используется для приобретения недвижимости и предметов длительного пользования;
Индия, где золото традиционно используется как средство накопления;
Япония.
Вторая (по уровню активности) группа стран:
Индонезия;
Таиланд;
Южная Корея;
Саудовская Аравия;
Страны Персидского залива.
В странах Западной Европы (особенно - во Франции) продажи золота частными инвесторами значительно превосходят закупки — новое поколение распродает запасы, созданные предками. Всего частные инвестиционные запасы золота составляют 23 тыс. т., из них за период с 1994 по 2007 гг. закуплено 3575 т. (по странам - рис. 13).
За 2003 г. объем институциональных и частных инвестиций в золото увеличился до 650 т. В основном резко возросла активность институциональных инвесторов, стремящихся сохранить свои активы в условиях сложной политической и экономической обстановки. При этом в странах, не входящих в число промышленно развитых, на 4% снизились продажи золотых монет и слитков.
Основным потребителем для целей производства золотых изделий, намного обгоняющим другие страны, остается Индия (более 20% мирового потребления). Также Япония и некоторые страны собираются увеличивать свой золотой запас. Инвесторы, скорее всего, будут использовать золото для хеджирования политических и экономических рисков текущего времени.
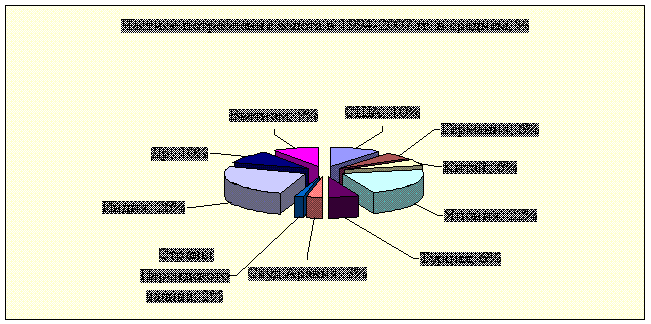
Рис. 13. Частное потребление золота в 1994-2007 гг. в среднем, %42
Необходимо отметить, что за последние пять лет доля золота, используемая ювелирной промышленностью, существенно снизилась. Однако, в 2008 г. ожидается значительный рост спроса на золото со стороны ювелирной промышленности - на 15-20%.
По оценке WGC, появившаяся тенденция в начале 2008 г. на незначительное повышение спроса на золото со стороны ювелирной промышленности в может замедлиться из-за снижения темпов роста мировой экономики.
Ухудшение состояния американской экономики, объявленная администрацией США война терроризму привели к ослаблению позиций основной мировой резервной валюты — американского доллара. Евро — сравнительно молодая и нестабильная валюта. Хотя сейчас идет постепенное вытеснение доллара в международных расчетах. Иена еще больше, чем евро связана с долларом, а японская экономика еще раньше американской погрузилась в рецессию. На фоне такой ситуации взгляды инвесторов, в том числе крупных мировых банков, вновь обратились к золоту.
Если говорить о потреблении, то около 80% металла используется в ювелирной промышленности, 10% в других отраслях, остальное оседает в основном в личных накоплениях или резервах центральных банков.
2.2 Динамика совокупного спроса на золото и тенденции его развития
На цену золота влияет множество факторов, действующих на ее повышение и снижение. Кроме уровня спроса золота в ювелирной и других отраслях промышленности, на его цену влияют политика центральных банков и поведение инвесторов, курс акций и изменение ставок банковского процента, уровень инфляции и курса валют. Данные факторы в целом отражают соответствующую реализацию концепции рациональных ожиданий и, прежде всего, инвесторов.
На формирование цен Лондонского, Цюрихского, Нью-Йоркского, Сиднейского и других ведущих рынков золота экономические и политические факторы оказывают влияние, если они имеют глобальный характер.
Что касается, локальных внутренних рынков, то на цену золота воздействуют политическая и экономическая ситуации стран региона. Доступность региона, обеспеченность металлом, расстояние до источников снабжения, степень риска, физическая форма продаваемого золота, развитие ювелирной промышленности, материальный уровень жизни населения и его склонность к тезаврации золота, а также степень вмешательства правительства в деятельность рынка.
В свою очередь, на спрос оказывают влияние множество других факторов. Их действие может быть предсказано заранее или, наоборот, неочевидно. Попытаемся сгруппировать факторы, относимые к числу главных при прогнозировании совокупного спроса на золото.
1. Инфляционные ожидания. Это один из основных факторов, определяющих спрос на золото. Усиление покупательной активности на рынках драгоценных металлов происходит, прежде всего, на фоне нестабильности финансовой ситуации и быстрого роста цен на потребительские товары. В этом случае инвесторы могут обратить внимание
на драгоценные металлы, стремясь застраховать часть своих вложений, что выразится в некотором росте цен на золото.
2. Система валютных курсов. Цены на золото находятся под влиянием изменений валютных курсов по отношению к американскому доллару, в связи с чем изменяется цена золота в других валютах. Если курс данной валюты к доллару падает, то это приводит к удорожанию золота в этой валюте, что, в свою очередь, стимулирует продажи металла на местном рынке или, по крайней мере, увеличивает предложение золота. Если валюта укрепляется по отношению к доллару, это означает замедление роста цен на золото в местной валюте по отношению к долларовой цене, что стимулирует покупательный спрос на золото в регионе. Особого внимания заслуживают валюты стран, являющихся крупными потребителями, либо крупными производителями золота. Изменение курсов валют этих стран к доллару оказывает прямое влияние на региональные рынки, стимулируя тем самым либо спрос, либо предложение (особенно, форвардные продажи золотодобытчиков).43
3. Система процентных ставок. По-прежнему является одним из важнейших факторов при принятии решения об инвестициях в драгоценные металлы. При прочих равных условиях более высокие процентные ставки делают золото менее привлекательным для инвестиций, хотя зачастую рост ставок может свидетельствовать о нарастании в экономике инфляционных тенденций.
4. Изменение доходности альтернативных финансовых инструментов. Это обусловлено взаимосвязями динамики курса доллара и цен на золото. Разнонаправленность движения этих показателей обусловлена историческим ходом конкурентной борьбы, которую вели между собой доллар и золото за право верховенства в рамках мировой валютной системы. Следовательно, факторы, вызывающие снижение курса доллара (прежде всего, ухудшение общеэкономической ситуации в США), в той или иной мере могут стимулировать рост цен на драгоценные металлы.
Следует также обратить внимание на достаточно сильную корреляцию между отдельными сегментами рынка драгоценных металлов, хотя в последнее время металлы платиновой группы ведут себя все более независимо от золотых цен. Также нужно отметить наличие сезонного характера колебаний цен на золото. Обычно, зимой спрос на металл возрастает, т. к. в январе в Индии начинается свадебный сезон, который не обходится без подарков из золота, а другой крупный потребитель золота — Китай - отмечает Новый год по лунному календарю. Наоборот, летом спрос на металл несколько снижается, что отражается на котировках золота.
Одним из главных достоинств драгоценных металлов является то, что они движутся в противофазе с фондовыми активами, иными словами, имеют с ними негативную корреляцию. Причем, этим свойством могут воспользоваться как консервативные, так и агрессивные инвесторы (таблица 4). Неслучайно, что многие консультанты по инвестициям рекомендуют часть портфеля держать в драгоценных металлах, особенно, если в портфеле доминируют такие активы как акции и облигации.
Таблица 4.
Основные формы инвестиций в драгоценные металлы: преимущества и
недостатки
| Формы инвестиций | Преимущества | Недостатки |
| Слитки | Небольшие начальные вложения; быстрая конвертируемость в наличные; международное признание; повсеместная и круглосуточная котировка | Должны содержаться в безопасном месте; должны подвергаться анализу при заключении сделок; не слишком интересны с точки зрения доходности |
| Акции компаний, добывающих драгоценные металлы | Возможность увеличения ценности сбережений от роста курсовой стоимости и дивидендов | Требуют больших по размерам инвестиций и специфических знаний о рынке акций |
| Взаимные фонды, ориентированные на вложения в драгоценные металлы | Наличие выбора между фондами; диверсификация вложений среди многих инструментов | Требуют больших но размерам инвестиций и специфических знаний 0 рынке акций |
| Слитковые (булионные) | Относительно недорогие; удобные для хранения и транспортировки; | Должны содержаться в безопасном месте; не слишком |
| монеты | быстро конвертируются в наличные; международное признание; повсеместная и круглосуточная котировка | интересны с точки зрения доходности; продаются с премией к слиткам соответствующего металла |
| Медальоны | Возможность выбора более и менее дорогих; удобные для хранения и транспортировки | Подобны монетам, но не всегда просто превратить в деньги, если не имеют клейма признанного изготовителя |
| Сертификаты и металлические счета | Высокая ликвидность; нет риска хранения; нет налогов; наличие котируемых цен | Несколько дней задержки при выдаче металла; нет владения физически металлом |
| Специальные планы аккумуляции | Инвестирование малых сумм; высокая ликвидность; нет налогов и затрат на хранение; усреднение цен; невысокие издержки | Нет владения физически металлом |
| Фьючерсы | Спекулятивная привлекательность; ликвидность; наличие котируемых цен; нет риска хранения; рычаг снижает время безработицы капитала | Множество торговых ограничений; высокий риск; неограниченные возможности убытков; наличие специальных знаний рынка |
| Опционы | Спекулятивная привлекательность; ликвидность; нет риска хранения; рычаг снижает время безработицы капитала; наличие границ риска | Торговые ограничения; высокий риск; менее ликвидный, чем фьючерс; наличие знаний рынка |
Это дает возможность защитить портфель от неблагоприятных колебаний вышеуказанных активов. Объясняется это тем, что факторы ценообразования на рынке золота существенно различаются с факторами, определяющими тенденции на фондовом рынке. В частности, цены акций зависят от способности компании генерировать доход своим акционерам в виде роста курсовой стоимости и дивидендов, что, в свою очередь, определяется конкурентоспособностью эмитентов. На цены облигаций влияют такие факторы как надежность эмитента, предлагаемая доходность и ее сравнение с доходностями других инструментов класса «fixed income».
Сопоставляя эти факторы с факторами, определяющими цену золота и других драгоценных металлов, нетрудно подметить существенные различия, объясняющие относительно независимое поведение цен благородных металлов. У казанное свойство драгоценных металлов - диверсификаторов портфельных вложений - представляется очень важным и находит свое широкое применение в сфере управления активами для снижения совокупных рисков.44
Особо необходимо выделить такой фактор, как геополитический риск. Теракт в Мадриде, убийство лидера Хамаса Ясина. Аресты, проведенные британской полицией в Европе в рамках борьбы с угрозой терроризма. Взрыв и пожар на НПЗ компании ВР, третьего по величине в США. Эти факторы могут оказывать разнонаправленное воздействие на стоимость золота и потребность в нем, однако, могут быть и однонаправленными, тогда рынок спроса на золото может испытать синергетический эффект, когда цена на золото стремительно взлетает. В целом, данные факторы можно объединить в группу, каждый элемент которой определяет свое влияние на спрос на рынке золота в определенной степени (таблица 5).
Таблица 5. Группировка факторов, влияющих на спрос на мировом рынке золота
| Фактор | Вероятность | Влияние на спрос, % |
| Спрос со стороны азиатских инвесторов и ювелирных потребителей возрастет | 0,3 | 4 |
| Геополитический риск. Угроза международного терроризма, продолжение активных боевых действий в Ираке | 0,2 | 5 |
| Немецкий Бундесбанк планирует в ближайшие 5 лет распродавать свои запасы золота | од | -3 |
| Снижение котировки евро на фоне нестабильной экономики Евросоюза | 0,4 | -4 |
| Влиятельные данные по снижению занятости в США | 0,6 | -7 |
| Рост объема розничных продаж в США | 0,3 | -2 |
| Неизбежность повышения процентной ставки ФРС США, на фоне укрепления темпов экономического роста и инфляции | 0,7 | -7 |
| Негативное влияние совокупности слабых данных по промышленному производству и данных о настроении потребителей | 0,6 | 5 |
Наиболее сильно на увеличение спроса может повлиять последний фактор, т. е. негативное влияние совокупности слабых данных по промышленному производству и данных о настроении потребителей. Далеко позади идет фактор спроса со стороны Азии. Таким образом, экономика, все-таки, является превалирующим фактором изменения спроса на золото.
В свою очередь, на уменьшение спроса наибольшее влияние могут оказать сугубо финансовые факторы, т. е. скорое повышение процентной ставки, и данные о быстрых темпах развития экономики.45
Снижение предложения золота на мировом рынке началось еще с 2003 г. на 295 т., тогда как спрос снижается не такими темпами. При этом эксперты объясняют подобную динамику спроса на золото постоянным интересом к нему именно как к средству сбережения. Спрос со стороны других потребителей золота — ювелирной промышленности, микроэлектроники и производителей полупроводниковых продуктов, а также медицины - стабилен.
При этом одним из основных факторов, определяющих стоимость золота, станет уровень спроса со стороны ювелирной промышленности Индии и стран Юго-Восточной Азии. То есть спрос на золото в ювелирной промышленности также будет иметь тенденцию к росту.
Как было сказано выше, к факторам, оказывающим ощутимое воздействие на спрос на рынке золота, могут быть отнесены финансовые события и изменение привлекательности финансовых инструментов. К ним можно отнести следующие.
1. Размещение ценных бумаг на международном фондовом рынке. Этот способ дает возможность мобилизовать большие средства на неограниченный срок на безвозмездной основе с условием отказа от части будущей прибыли в пользу новых инвесторов. Снижение доходности ценных бумаг может вызвать повышение интереса к золоту как объекту инвестиций.
2. Золотые займы. Выгодность данной операции зависит, прежде всего, от соотношения цен на золото и производственных затрат: более высокие цены на золото приводят к росту интереса к золотым займам. Кроме того, росту популярности золотых займов способствуют высокие процентные ставки на денежном рынке. Подобная ситуация сложилась в конце 80-х гг. XX в. Особенно в этом отношении выделялась Австралия. Высокие темпы инфляции в этой стране привели к чрезвычайному удорожанию обычных кредитов, увеличив тем самым спрос на золотые займы. Аналогичная ситуация сейчас складывается и в России.
В целом следует констатировать ряд важных тенденций в развитии рынка золотых займов. Во-первых, расширение емкости рынка. Если в 1987 г. общий объем золотых займов, выданных золотодобывающим компаниям, составил около 400 т., то к 1997 г. этот показатель достиг 2600 т. (сопоставим с годовой добычей золота в мире). Соответственно, рос и средний объем одного кредита. На начало 2000 г. стандартный размер займа составил в Австралии - 1,5 т.; в Канаде - 2,2 т.; в США - 3-9 т. Во-вторых, постепенное увеличение сроков заимствования (от 1-2 до 5-7 лет в 1990-х гг.).46
В-третьих, изменения в структуре предложения металла. Если первоначально источником поступления золота на рынок займов служили остатки клиентского металла на счетах типа «anallocated» в коммерческих банках, то в 1990-х гг. активную роль в золотом кредитовании стали играть международные запасы монетарного золота (о роли официального сектора на рынке золота будет сказано позднее). Поменялась и роль коммерческих банков: из непосредственных заимодавцев они превратились в операторов рынка, выполняющих посреднические функции между центральными банками и золотодобывающим комплексом, т. е. вернулись к выполнению классических банковских функций двойного посредничества.
3. Форвардные продажи. Наряду с опционами это, в большей степени — инструменты хеджирования цен на золото. Форвардные продажи — ни что иное, как комбинация продажи наличного золота и золотого займа. Таким образом, займы используются не только как самостоятельный способ
привлечения средств, но и как составная часть процесса хеджирования цен золотодобытчиками и попытка застраховать себе от отсутствия спроса на золото.
На рубеже 1980-1990-х гг. техника форвардных операций несколько изменилась. Если в 1980-х гг. стабильно низкие процентные ставки по золотым займам отражались на величине форвардной премии в сторону понижения, что давало возможность многократно пролонгировать заключенные форвардные контракты с фиксированной ставкой между банками и золотодобывающими компаниями, то в 1990-х гг. ситуация изменилась: конъюнктура процентных ставок по металлу не была такой же стабильной, испытывая периодические потрясения. В этой связи форвардные контракты стали заключаться уже не с фиксированной, а с плавающей ставкой заимствования. Данное обстоятельство способствовало увеличению сроков заключаемых договоров, но при этом вынудило горные компании принять на себя большие риски, связанные с изменением процентных ставок.
Следует отметить, что большая часть золотых запасов была аккумулирована Центробанками в период действия золотого стандарта. В последние годы лишь некоторые центральные банки наращивали золотые резервы, тогда как остальные преимущественно продавали этот металл.
Золотые авуары, формируемые институциональными и частными инвесторами, в настоящее время достигают 16% от суммарных запасов золота, при этом спрос на золото со стороны частных инвесторов составляет около 12% совокупного спроса. Что касается структуры спроса, то такие его составляющие, как спрос со стороны ювелирной промышленности и стоматологии отраслей, а также со стороны производственных предприятий, на протяжении ряда лет является относительно стабильным. В то же время инвестиционный спрос на золото колеблется год от года, причем весьма существенно.
Высокая волатильность спроса, предъявляемого к золоту институциональными инвесторами, объясняется, главным образом,
спекулятивным характером проводимых ими операций. Так, например, хеджевые фонды - крупнейшие игроки на этом рынке - активно покупают и продают золото в целях получении прибыли на колебании цен. Предпочтения других крупных участников торгов — пенсионных фондов — более стабильны. Как правило, они приобретают металл на относительно долгосрочный период. Их интерес к золоту, как одному из направлений альтернативных инвестиций, заметно возрос в связи с кризисом фондовых рынков начала 2000-х гг., продемонстрировавшим преимущество диверсификации портфеля за счет золота. В то же время, активность пенсионных фондов на рынке золота существенно ниже, чем хеджевых фондов.
Частные инвестиции в золото к настоящему времени сконцентрировались в нескольких странах. Помимо американцев, приобретающих этот металл в целях диверсификации инвестиционных портфелей, высокую активность на рынке золота проявляют частные инвесторы из Турции, где золотые монеты широко используются в качестве средства накопления сбережений и платежного инструмента; Вьетнама, где этот металл используется как средство платежа при покупке недвижимости; Индии, где золото является традиционным инструментом сбережений; Японии, где популярность золотых накопительных счетов, с одной стороны, и риск банковского кризиса и опасения относительно экономической нестабильности, с другой, являются важными факторами увеличения золотых активов. Кроме того, значительный интерес к золоту проявляют инвесторы из Индонезии, Таиланда, Южной Кореи, Саудовской Аравии и стран Персидского залива. Китайские инвесторы становятся заметными игроками на этом рынке, поскольку в Китае с 2004 г. отменены контроль и таможенные ограничения на ввоз и вывоз золота и изделий из него. Новые правила введены Народным банком Китая в соответствии с требованиями Всемирной торговой организации, обязывающими к отмене всех ограничений на ввоз и вывоз драгметаллов. Ранее золото и изделия из него были отнесены в Китае к «особой группе товаров», а торговля ими
контролировалась Народным банком. В 2004 г. он передал право экспорта и импорта золота Торгово-Промышленному Банку, Банку Китая, Сельхозбанку и Строительному банку Китая. Импортируемое этими организациями золото поступает на Шанхайскую биржу.47
По данным Шанхайской биржи, дефицит золота в Китае ежегодно составляет в среднем 50 т., хотя страна входит в пятерку крупнейших золотодобывающих держав мира. По мнению китайских экспертов, снятие контроля на экспортно-импортные операции и привлечение к этому процессу коммерческих банков должно привести к снижению завышенных цен на золото на китайском рынке.
На самом деле, на протяжении длительного периода времени приобретение физического золота было затруднительным для среднего инвестора в связи с высокими затратами на покупку, транспортировку и хранение. Одним из наиболее распространенных способов игры на изменении золотых цен являлось вложение средств в инвестиционные взаимные фонды, специализирующиеся на акциях золотодобываюших компаний. Среди ведущих фондов в этом секторе стоит упомянуть британский World Mining Trust PLC, сформированный Merrill Lynch в декабре 1993 г. Слабым звеном подобных инвестиций является