Роль золота в современной мировой валютной системе
Кроме этого для осуществления денежной реформы потребовались крупные средства. Они были нужны для погашения беспроцентного долга государственного казначейства государственному банку, образовавшегося в прежнее время от выпуска кредитных билетов для усиления средств казны. В 1892 г. долга этого числилось 636,9 млн. руб. Так как необходимым условием прочности реформы являлся выпуск кредитных билетов исключительно для потребностей торгового оборота, а не для нужд казны, то С. Ю. Витте признал необходимым погасить весь беспроцентный долг. Это было сделано постепенно, и погашение закончено в 1901 г. Расчеты казны с государственным банком производились большею частью золотом, поэтому они дали возможность увеличения разменного фонда, обеспечивающего выпуск кредитных билетов: к 1897 г. он был доведен до 500 млн. руб. золотом или 750 млн. руб. в новой валюте.
В-третьих, доступ на рынок капитала. Лидер золотого блока, Великобритания, являлась ведущим международным финансовым центром. Присоединение к системе золотого стандарта означало автоматический доступ на британский финансовый рынок. Издержки заимствований на нем были крайне низки, ведь приверженцы золотого монометаллизма обладали устойчивой финансовой системой. Членство в этом блоке было показателем высокого статуса заемщика.
В-четвертых, политическая идеология. Политическая элита конца XIX в. считала золотой монометаллизм самой передовой денежной системой. Это повальное увлечение почти не имеет макроэкономического обоснования. Биметаллический, золотой и серебряный стандарты обладали тогда одинаковыми возможностями, и не существовало никаких видимых причин предпочтения одного драгоценного металла другому.
Все товарные денежные стандарты обладают механизмом саморегулирования, с помощью которого в долгосрочном периоде поддерживается стабильность валютного курса и внутренних цен. Общемировой уровень цен в системе металлического стандарта определяется взаимодействием денежного и товарного рынков. Уровень цен в национальной экономике зависит от экономической активности, добычи драгоценных металлов и сдвигов между монетарным и немонетарным использованием золота.62
Любое изменение в предложении и спросе на драгоценный металл ведет к коррекции цен на него. В связи с тем, что денежные власти фиксируют валютный курс, изменение номинальных цен на золото влечет за собой изменение и цен реальных. В качестве ответной реакции экономики происходит сокращение либо увеличение добычи драгоценного металла, а также сдвиг между монетарным и немонетарным его использованием. В конечном счете, предложение золота уравновешивает спрос, и цены возвращаются на прежний уровень.
Однако истинная картина монометаллизма осложняется множеством факторов, не учитываемых классической теорией товарных денег. В частности, золотой стандарт оказался зависимым от технологических изменений в горной промышленности, истощения руд и дефицита золота как физического ресурса. В связи с тем, что предложение желтого металла оказывается крайне лимитированным, а благосостояние имеет тенденцию к неограниченному росту в долгосрочном периоде неизбежно заканчивается дефляцией. К сожалению, макроэкономическая статистика XIX в. крайне скудна. Полноценные данные, доступные для проверки дефляционной гипотезы, существуют по девяти странам. В таблице 11 приведена сводная статистика дефляции и экономического роста в этих 9 ведущих странах золотого блока за 1870-1913 гг. В большинстве стран дефляция составила две пятых периода классической системы золотого стандарта.
Например, в Великобритании дефляция непрерывно длилась с 1873 по 1896 гг. На протяжении двух десятилетий цены на внутреннем рынке снизились более чем на треть. Падение цен не проходило бесследно для национального хозяйства — в дефляционные периоды темпы экономического роста были на 1% ниже. Таким образом, золотой монометаллизм не только вел к долгосрочному снижению цен, но и тормозил рост экономического благосостояния.
Таблица 11.
Дефляция и экономический рост ведущих стран золотого блока, 1870-
1913гг.
| Страна | Весь период наблюдения | Совокупная продолжительность дефляционного периода, % от числа наблюдений | Периоды инфляции | Периоды дефляции | |||
| Инфляция, среднее значение | Экономический рост, среднее значение | Инфляция, среднее значение | Экономический рост, среднее значение | Дефляция, среднее значение | Экономический рост, среднее значение | ||
| Австралия | 0,23 | 3,10 | 48,84 | 3,37 | 3,60 | 3,06 | 2,57 |
| Канада | 0,59 | 3,90 | 32,56 | 2,57 | 3,98 | 3,51 | 3,75 |
| Дания | 0,14 | 3,20 | 51,16 | 1,67 | 3,51 | 1,86 | 2,91 |
| Германия | 0,61 | 2,66 | 41,86 | 2,69 | 2,79 | 2,29 | 2,48 |
| Италия | 0,74 | 1,45 | 41,86 | 3,60 | 2,58 | 3,24 | -0,13 |
| Норвегия | 0,71 | 2,17 | 41,86 | 3,35 | 2,68 | 2,96 | 1,45 |
| Швеция | 0,66 | 2,73 | 39,53 | 3,07 | 3,47 | 3,02 | 1,60 |
| Великобритания | 0,08 | 1,88 | 48,84 | 1,83 | 2,16 | 1,76 | 1,58 |
| США | 0,26 | 4,03 | 53,49 | 2,80 | 4,03 | 2,93 | 4,03 |
| Среднее | 0,45 | 2,79 | 44,44 | 2,77 | 3,20 | 2,74 | 2,25 |
| Медина | 0,59 | 2,73 | 41,86 | 2,80 | 3,47 | 2,96 | 2,48 |
| Экономический рост - годовой прирост номинального ВВП, %. Инфляция - годовые темпы положительного прироста цен, %. Дефляция - годовые темпы отрицательного прироста цен, %. | |||||||
Таким образом, опыт использования золотого стандарта рядом развитых государств показывает, что его использование без ограничений экономического и правового характера, а также разработанных механизмов управления им в рамках конкретного государства, может вызвать значительный дисбаланс в экономике последнего.
Несмотря на периодические спады в золотодобывающей промышленности, мировая добыча золота за последние 150 лет имеет тенденцию роста.
Таким образом, можно выделить следующие факторы, влияющие на предложение на мировом рынке золота.
Во-первых, это — темпы производственной золотодобычи, которые определяются себестоимостью производства. Качественно новый уровень издержек привел к тому, что на фоне растущих цен на золото, объем добычи практически не изменяется.
Во-вторых, сезонность. Еще одной особенностью современного развития предложения на рынке золота стал сезонный характер в движении цен на металл. Он проявляется в том, что эти цены достигают самого высокого в течение года уровня в середине зимы, тогда как в середине лета происходит падение цен.
В-третьих, изменение объемов государственных запасов золота. Даже незначительные продажи золота из резервов некоторых центральных банков, состоявшиеся в последнее время, рассматриваются участниками рынка как сигнал о формировании определенной тенденции.
В течение последних пяти лет объем добычи ведущих производителей золота постоянно снижался, тогда как его совокупный показатель практически не менялся. Такая динамика объясняется в основном ростом добычи в России и Китае, которые смогли в сжатые сроки компенсировать падение производства в странах первой тройки. При сохранении текущих тенденций в ближайшие три-пять лет Россия займет второе или третье место в мире после ЮАР и Австралии .
Если ведущий поставщик нефти — Саудовская Аравия — может без труда увеличить добычу благодаря низким эксплуатационным затратам и обилию неразработанных нефтяных месторождений, в золотодобывающей промышленности дело обстоит совершенно иначе.
Несмотря на то, что ЮАР занимает первое место как по добыче, так и по запасам, она не в состоянии резко повысить объем производства металла, чтобы завоевать дополнительную долю рынка. По мере истощения запасов легко извлекаемых руд южноафриканские компании все больше полагаются на использование различных технологий и сложных горнорудных работ.
Особо необходимо отметить, что факторы, обусловившие слабый рост мировой золотодобычи в 2003-2006 г., продолжили свое отрицательное влияние на отрасль и в 2007 г. Прежде всего, имеется в виду продолжающееся падение курса доллара США по отношению к другим мировым валютам, что увеличивает затраты на производство драгметалла. По мнению GFMS, столь незначительный рост вызван недостаточным финансированием разведки и освоения новых золоторудных месторождений, снижением производственных мощностей и закрытием ряда шахт. Существенный подъем в настоящее время переживает золотодобывающая отрасль в Австралии и Китае, снижение же объемов добычи произошло в США, Канаде и ЮАР (основные производители драгоценных металлов в мире).
3.3 Россия в формировании совокупного предложения на мировом рынке
Оживление мирового рынка золота привело к увеличению финансирования геологоразведочных работ и появлению проектов создания новых рудников. В России, как и во всем мире, налицо резкий рост интереса финансистов и предпринимателей к золотодобывающей отрасли – золотодобыча стала инвестиционно привлекательной. Но два фактора не позволяют в полной мере использовать преимущества высокой цены золота в настоящее время – недостаточная интенсивность ГРР и недостаточная консолидированность отрасли. Для исправления ситуации необходимо достигнуть перелома в организации и финансировании прогнозно-поисковых (за счет федеральных средств) и геологоразведочных (за счет средств недропользователей) работ. Было бы рационально, если среднемасштабные поисково-разведочные работы финансировались самими субъектами федерации в рамках предлицензионной подготовки.
Второе направление необходимых преобразований российской золотодобычи – реструктуризация отрасли. Отметим два особо заметных явления в этом секторе. Первое – продолжающееся укрупнение субъектов рынка, прежде всего, самих золотодобывающих компаний (специалисты прогнозируют еще большую активизацию процессов интеграции и поглощения среди золотодобывающих компаний). Второе – приход в отрасль горно металлургических гигантов из смежных секторов
Общее внутреннее потребление золота в России в 2005 г., по нашей оценке, составило порядка 90 тонн (в 2 раза меньше произведенного, или 2% мирового потребления). Являясь одним из мировых лидеров по добыче золота, по его количеству потребляемому на единицу ВВП и на душу населения, Россия стоит в ряду развивающихся стран.
Сегодняшняя ситуация на мировом рынке золота стимулирует увеличение его экспорта и пополнение золотовалютных резервов России. По данным Всемирного совета по золоту (World Gold Council), запасы золота в государственном резерве России в декабре 2005 года составили 386,7 тонны, а доля золота в общем объеме золотовалютных резервов РФ – 3,5%. По этому показателю Россия занимает 14 е место в мире. (Первое по объему запасов золота в госрезерве принадлежит США – 8133,5 тонн (67,5% в общем объеме золотовалютных резервов), далее следуют Германия – 3427,8 тыс. тонн (52,4%), Международный валютный фонд – 3217,3 тонн, Франция – 2856,8 тонн (59,3%), Италия – 2451,8 тонн (59,4 %), Швейцария – 1290,1 тонн (35,2%), Япония – 765,2 тонны (1,4%), Европейский Центробанк – 719,9 тонны (22,2%), Нидерланды – 716,9 тонны (52,4%), Китай – 600 тонн (1,2%)).
Россия за счет своих природных ресурсов золота является значимым субъектом на мировом рынке золота. Те объемы золота, которые добываются из российских недр, составляют основную массу предложения на рынке. В 2003 г. объем добычи золота в России достиг 182 т, и она заняла пятое место в мире после ЮАР, Австралии, США и Китая (таблица 12). Однако в 2004 г. она снизилась до 180,5 т'. Основная часть продукции, 82% общего объема, как и большинство других металлов, была поставлена на экспорт. Запасы золота в России оцениваются в 3500 т.
Таблица 12.
Ведущие золотодобывающие страны в 2003 г."
| Место | Страна | Добыча |
| 1 | ЮАР | 376 |
| 2 | США | 385 |
| 3 | Австралия | 284 |
| 4 | Китай | 213 |
| 5 | Россия | 182 |
| 6 | Перу | 172 |
| 7 | Индонезия | 163 |
| 8 | Канада | 141 |
| 9 | Узбекистан | 80 |
| 10 | Гана | 70 |
В последнее время в золотодобывающей промышленности России произошли серьезные перемены, связанные с ужесточением конкуренции с иностранными компаниями и усилением борьбы за капитал. Главное изменение состоит в том, что разработка россыпных месторождений
В 1999 г. около 20% всего золота извлекалось из твердой породы, а к 2004 г. — больше 50%. Такая структура добычи больше соответствует составу запасов, поскольку 80% их объема в России приходится на рудные залежи и только 20% - на россыпи. Основным следствием этой тенденции является увеличение финансовых средств, необходимых для проведения горнорудных работ, и поэтому затраты приобретают постоянный характер. В результате наблюдается стремительная консолидация предприятий отрасли. В 2001 г. на долю первой пятерки золотодобытчиков приходилось только 30% всей добычи. К 2004 г. пять ведущих компаний контролировали 35% добычи, и дальнейшая консолидация не за горами. Кроме этого, есть несколько неразработанных золоторудных месторождений, и государство уже либо выдало лицензии на их эксплуатацию по итогам аукционов, либо намерено организовывать новые тендеры. Не исключено, что в ближайшем будущем из-за перехода добычи золота на рудные залежи и роста объемов финансирования, необходимого для эксплуатации приисков, в золотодобывающей промышленности останется четыре или пять игроков. Тогда как в 2003 г. участников на рынке российского золота было гораздо больше (таблица 13).
С 1999 г., после продолжительного периода спада производства золота в России в 90 е гг. прошлого столетия (в 1998 г. этот показатель достиг «исторического» минимума – 114,6 т), его добыча и производство ежегодно увеличивались. В 2000 г. золотодобывающие предприятия почти достигли уровня добычи 1991 г. (130,8 т), а в 2002 г. по общему производству этого металла превзошли его (включая попутную добычу и вторичное производство – 170,9 т). Рост добычи золота в стране обеспечили благоприятные внешние факторы (высокая цена золота на мировых биржах), либерализация внутреннего российского рынка, а также радикальные структурные изменения золотодобывающей отрасли. Эксперты прогнозировали рост добычи золота в России, по крайней мере, до 2010 г. Однако уже с 2002 г. положительная динамика практически сошла на нет, а некоторое увеличение общего производства обеспечивалось за счет попутного продукта цветной металлургии и вторичного золота.
По данным Союза золотопромышленников, в 2005 г. общее производство золота в России составило 168,0 т (на 3,5% меньше, чем в 2004 г.), в том числе добыча золотодобывающими предприятиями 152 т (–4,3% к 2004 г.). Снижение объемов стало следствием проблем на таких значимых месторождениях, как Кубака, (Магаданская обл.), Многовершинное и Тас-Юрях (Хабаровский край), Олимпиадинское (Красноярский край). Отставание от уровня 2004 г. имело место в Якутии (более тонны), Иркутской областях (таблица 1).
Таблица 13. Добыча и производство золота в России в 1991–2005 гг., тонны
| 1991 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
| Суммарное производство | 168,100 | 114,646 | 126,021 | 142,738 | 154,444 | 170,872 | 176,920 | 174,136 | 168,032 – |
| Добыча золотодо-бывающими предпри-ятиями | 133,700 | 105,835 | 114,044 | 130,792 | 141,470 | 158,645 | 158,065 | 158,830 | 152,026 – |
| В том числе по регионам: | |||||||||
| Красноярский край | 6,335 | 14,112 | 18,261 | 17,845 | 19,024 | 29,305 | 30,046 | 30,359 | 28,795 – |
| Магаданская область | 30,388 | 30,345 | 29,249 | 29,458 | 30,570 | 33,122 | 26,307 | 23,042 | 22,691– |
| Республика Саха (Якутия) | 32,800 | 11,735 | 12,957 | 16,743 | 16,574 | 17,525 | 20,256 | 20,225 | 18,782 – |
| Хабаровский край | 7,795 | 5,607 | 6,966 | 9,177 | 13,456 | 15,252 | 17,684 | 20,925 | 18,208 – |
| Иркутская область | 11,000 | 10,872 | 12,024 | 16,400 | 15,754 | 16,274 | 16,628 | 15,648 | 15,155 – |
| Амурская область | 10,800 | 8,667 | 9,274 | 11,788 | 12,857 | 12,694 | 13,102 | 14,224 | 14,724 + |
| Республика Бурятия | 2,600 | 4,588 | 5,190 | 6,613 | 7,711 | 8,009 | 8,057 | 8,222 | 7,641 – |
| Читинская область | 7,800 | 4,063 | 4,345 | 5,091 | 5,478 | 5,509 | 6,227 | 6,367 | 6,442 + |
| Свердловская область | 4,077 | 3,425 | 2,869 | 3,511 | 6,010 | 7,721 | 5,510 | 5,702 | 5,574 – |
| Чукотский авт. округ | 14,412 | 6,204 | 5,407 | 6,488 | 6,378 | 4,778 | 4,777 | 4,321 | 4,726 + |
| Челябинская область | 1,945 | 1,076 | 1,456 | 1,962 | 2,264 | 3,116 | 3,711 | 3,758 | 3,293 – |
| Республика Хакасия | 1,195 | 1,545 | 1,635 | 1,747 | 1,656 | 1,730 | 1,891 | 1,836 | 1,793 – |
| Республика Тыва | 0,070 | 0,840 | 1,019 | 1,150 | 1,146 | 1,126 | 1,218 | 1,621 | 1,755 + |
| Другие регионы РФ | 2,483 | 2,756 | 3,392 | 2,819 | 2,592 | 2,466 | 2,651 | 2,630 | 2,447 – |
| Золото попутное | 10,000 | 7,131 | 10,443 | 10,485 | 11,192 | 9,752 | 12,020 | 10,412 | 11,122 + |
| Золото вторичное | 24.400 | 1.680 | 1,534 | 1,461 | 1,814 | 2,493 | 6,835 | 4,844 | 4,884 + |
| Средне-годовая цена золота, $/грамм | 11,65 | 9,45 | 8,96 | 8,98 | 8,78 | 9,97 | 11,69 | 13,18 | 15,2 |
Недостаточность минерально-сырьевой базы лишает отрасль устойчивого развития уже на ближайшую перспективу. По расчетам А. Кривцова и Б. Беневольского (ЦНИГРИ), имеющиеся рентабельные запасы коренного золота будут исчерпаны к 2015 г., россыпного – к 2011 г. В 2004 г. геолого-разведочные работы (ГРР) дали нулевой прирост прогнозных ресурсов россыпного золота категорий Р1 и Р2, в 2005 г. он составил всего 3% от суммарного прироста запасов месторождений золота всех геологопромышленных типов. Сейчас частные компании начинают осознавать важность геологоразведочных работ. Так, ЗАО «Полюс» в 2004 г. потратил на ГРР 20 миллионов долларов и примерно вдвое больше в 2005 году. В результате за прошедший год было пройдено 143 тыс. пог. м скважин, что в 2,5 раза больше, чем в 2004 г.
Прирост добычи золота в России сдерживается медленным освоением крупных коренных месторождений золота, начало разработки которых откладывается на многие годы. Так, месторождение Сухой Лог в Иркутской области с запасами более тысячи тонн золота и стоимостью порядка 14 млрд долларов не передается в освоение с 2000 г. Претенденты до сих пор ждут условий акционирования. Добыча золота в 2005–2009 гг., по мнению председателя Союза золотопромышленников В. Брайко, может быть стабилизирована, если недропользователям будет позволено за счет собственных средств организовать поиск и разработку новых золоторудных объектов. А увеличить объемы добычи можно только с вводом новых мощностей рудника имени Матросова в Магаданской области и месторождения Сухой Лог в Иркутской.
|
|
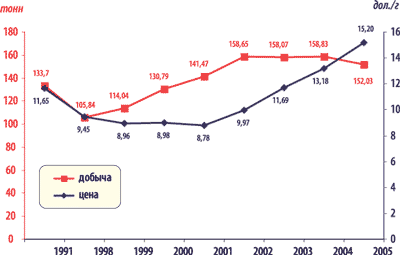
Рис. 5. Объемы добычи и динамика изменения цен на золото в период с 1991 по 2005 годы.
Понимают эту проблему и в МПР России, о чем свидетельствуют меры, принимаемые министерством для стабилизации и увеличения финансирования геологоразведочных работ (ГРР). Известно, что на необследованные территории инвесторы не идут. К таким территориям относится две трети площади Амурской области, где сложилось особо сложное положение с запасами россыпного золота. С 2000 года область почти не получала федерального финансирования на ГРР. В 2004 году – лишь 500 тыс. рублей. В 2005 году ситуация с федеральным финансированием кардинально изменилась – с начала года в распоряжение области поступили 71,7 млн рублей. Эти деньги в большем объеме будут потрачены на разведку россыпных месторождений.
Но полтора десятилетия застоя в геологоразведке, многократное падение темпов работ по воспроизводству минерально-сырьевой базы не могли не сказаться на состоянии недропользования. В настоящее время государственная стратегия развития минерально-сырьевой базы страны определена правительством РФ в долгосрочной государственной программе изучения недр и воспроизводства минерально-сырьевой базы России. Согласно этой программе предусматривается увеличение государственного финансирования геологоразведочных работ к 2010 году до 16,5 миллиарда рублей, а к 2020 году – до 20,5 миллиарда в год. Предполагается, что государство будет также стимулировать горно-добывающие предприятия проводить геологоразведку за счет собственных средств. Только на разведку новых месторождений золота до 2010 года намечено привлечь 32 миллиарда, а до 2020 года – 140 миллиардов рублей средств недропользователей. До 2015 г. войдут в строй около 50 рудных и комплексных месторождений, что позволит увеличить добычу золота на 50–60 процентов – до 250 тонн в год.
Однако эффект от заявленной стратегии проявится через достаточно длительное время, т.к. компенсировать организационные, технические и кадровые потери геологоразведочных и добычных работ за короткий срок не удастся.
Себестоимость добычи золота в России варьирует в достаточно широких пределах, хотя официальные данные обычно не публикуются. По оценкам экспертов, себестоимость добычи золота в России остается ниже, чем в других странах (200 долл. за унцию). При среднемировом значении в конце 2003 года на уровне $235 за унцию Peter Hambro добывает золото в России с издержками $136 за унцию. Такого же уровня себестоимость золота закладывается в проекты освоения золоторудных месторождений Узбекистана и Киргизии. При разработке крупных месторождений (Сухой Лог, Нежданинское, Наталкинское, Майское) себестоимость добычи золота может составить 260–290 долл. за унцию, учитывая тяжелые климатические условия, удаленность основных добывающих центров от жилья и транспортных путей, отсталые технологии. Если эта себестоимость до сих пор ниже, чем в других крупных продуцентах золота, то в основном за счет дешевой рабочей силы и энергоносителей (которых, правда, в России тратится на единицу продукции больше).
И все же раздробленность остается одной из особенностей современной российской золотодобычи. В течение последних 15 лет количество золотодобывающих предприятий в РФ постоянно росло и к 2002 году достигло 631 (к 2005 г. уменьшилось до 558). Особенно важным был 2003 год, прошедший под знаком консолидации российской золотодобычи, что проявилось, в частности, в образовании крупных золотодобывающих компаний мирового уровня в результате процессов слияния и поглощения мелких предприятий, более характерных для отечественной золотодобычи.
Завершилось формирование устойчивой структуры отечественного рынка золотодобычи. В каждом из золотодобывающих регионов определились явные компании-лидеры, которые консолидировали значительные производственные мощности. В результате образовались холдинги с годовой добычей золота до 5 т и более каждый (ЗАО «Золотодобывающая компания «Полюс», ОАО МНПО «Полиметалл», а/с «Амур», ООО «Руссдрагмет», ОАО «Бурятзолото», ОАО «Сусуманзолото», ОАО «Алданзолото», таблица 2). Нарождающиеся холдинги осваивают месторождения и ведут добычу на территориях нескольких областей и республик. Так, подразделения якутской артели «Западная» добывают золото в Бурятии, дочернее предприятие ЗАО «Южуралзолото» разрабатывает Коммунаровское месторождение в Хакассии, ОАО «Бурятзолото» приступило к освоению месторождения Березитовое в Амурской области. Количество компаний, добывающих более 1 т золота в год, выросло в 2007 г. с 28 до 30, а их доля во всей добыче отрасли составила 60,2%.
Таблица 2. Ведущие золотодобывающие компании России в 2007 г..
|
Ведущие золотодобывающие компании Добыча золота в 2004 г., тонн То же , % от общей добычи 158.8 тонн Добыча золота в 2005 г. (оценка), тонн ЗАО ЗДК «Полюс» 34,0 21,4 25 ОАО «МНПО «Полиметалл» 6,8 4,3 9,8 ЗАО АС «Амур» 6,6 4,2 5,0 ООО «Руссдрагмет» 6,1 3,8 4,5 ОАО «Бурятзолото» 4,9 3,1 4,6 ОАО «Алданзолото» 4,8 3,0 4,0 ОАО «Покровский рудник» 4,7 2,9 5,7 ЗАО «Южуралзолото» 4,1 2,6 4,5 ОАО ЗРК «Омолонская» 3,9 2,5 4,0 Всего 9 компаний 75,9 47.8 67,1 (44,1%) |
Крупные компании имеют ряд организационных, производственных и финансовых преимуществ перед мелкими артелями. Так, только сравнительно крупные компании могут финансировать геологоразведочные работы на своих объектах и на прилегающих территориях или же организовать собственные геологические подразделения. Они обладают большей финансовой устойчивостью, с ними охотнее сотрудничают отечественные и иностранные банки и инвестиционные структуры. Активно играя на золотом рынке, крупные компании нацелены на приобретение крупных активов золотодобывающих компаний и лицензий на разработку крупных месторождений. В это число входят предприятия с участием иностранных компаний: Kinross Gold Corporation (США), Peter Hambro Mining Plc (Великобритания), Celtic Resources Holding Plc (Ирландия), Bema Gold Corporation (Канада), High River Gold Mines Ltd. (Канада), Highland Gold Mining Ltd. (Великобритания), TransSibеrian Gold (Великобритания), AngloGold Ashanti (ЮАР), Puma Minerals, Barrick Gold Corporation (Канада), Rio Tinto (Австралия).
В результате диверсификации своей деятельности на российский рынок драгоценных металлов внедряются крупные недропользователи (компании и холдинги) из других добывающих отраслей (ОАО «ГМК «Норильский никель», АК «Алроса», Группа СУАЛ, Уральская горно металлургическая компания, «Русский алюминий», и др.).
ОАО «МНПО «Полиметалл», одна из крупнейших золотодобывающих компаний России, добывает значительное количество серебра. Месторождение Дукат в Магаданской области занимает 3-е место в мире по объемам добычи серебра.
Пример активного вхождения на рынок продемонстрировал ЗАО «ГМК «Норильский Никель», который в 2002 г. приобрел 100% акций ЗДК «Полюс» и в результате стал владельцем лицензии на разработку крупнейшего из разрабатываемых в России месторождений золота – Олимпиадинского. Но это оказалось только началом формирования дочерней золотодобывающей компании «Полюс», получившей контроль над 15% «золотого» рынка в России и ставшего крупнейшим производителем золота в нашей стране. Купив «Полюс», Норникель приступил к осуществлению своей новой стратегии – укреплению позиций на рынке цветных и драгоценных металлов. К 2007 году ЗАО «ГМК «Норильский Никель» планирует добывать из всех своих объектов недропользования не менее 100 т золота в год и выйти на пятое место в мире.
Портфель активов холдинга уже к концу 2004 г. включал 13 рудных и около 100 россыпных месторождений в Красноярском крае, Иркутской, Магаданской и Амурской областях. По итогам 2004 г. суммарный объем производства золота группы достиг 34,2 тонны. По состоянию на 1 апреля 2005 года разведанные запасы компании составили 588 т золота (по российской классификации В+С1), а оцененные и прогнозные ресурсы – 1270 т золота (по российской классификации: С2+Р1). 15 апреля 2005 года Совет директоров ГМК «Норильский никель» принял решение одобрить программу действий, направленных на консолидацию российских золотодобывающих активов в рамках холдинга ЗАО «Полюс Золото» и принадлежащих ОАО «ГМК «Норильский никель» 20% в компании Gold Fields (ЮАР). 19 сентября 2005 г. ЗАО «Полюс» приобрело 99,2% долей участия ООО «Алданзолото «ГРК», 50% акций ОАО «Южно-Верхоянская горнодобывающая компания» и 100% акций ОАО «Якутская горная компания» у Инвестиционной Группы «АЛРОСА» (ИГ «АЛРОСА»).
Из новых золотодобывающих компаний наиболее перспективным представляется холдинг ОАО МНПО «Полиметалл», созданный в 1998 г. для разведки и освоения месторождений золота и серебра. Он объединяет около двух десятков геологоразведочных, горно-добывающих и сервисных компаний с общей численностью сотрудников 4000 человек. Его дочерние компании владеют лицензиями на право недропользования 11 месторождений драгоценных металлов в 7 субъектах федерации. Добыча золота и серебра ведется на месторождениях Воронцовское (Свердловская область), Дукат (Магаданская область), Хаканджа (Хабаровский край). По суммарной добыче золота и серебра ОАО МНПО «Полиметалл» вышел на второе место в отрасли.
Вместе с тем, своя ниша в золотодобыче остается у мелких и средних компаний (преимущественно старательских артелей), выполняющих определенные экономические задачи и социальные функции, важнейшей из которых является заселение отдаленных неосвоенных территорий.
Таким образом, можно констатировать, что организационная структура золотодобычи в России в последние 5–7 лет претерпела заметные изменения. Но нельзя также не заметить, что процесс этот достаточно противоречив – с увеличением числа крупных компаний количество мелких не только не уменьшается, но в иные годы увеличивается. В 2006 г. на долю 9 компаний, добывающих около 5 и более тонн золота в год, пришлось 47,8% общей добычи, что даже несколько меньше, чем в 2003 г (таблица 2), в 2007 г. – 44,1%. 27 компаний, с добычей более 1 т каждая, добыли в 2006 г. 66,7% всего золота отрасли.
В 2007 году российский рынок золота развивался в основном в соответствии с мировыми тенденциями – наблюдался рост цен и спроса. Тем не менее, его