Мотивационные аспекты стратегии управления персоналом на микроуровне
Система управления – внутрифирменный орган, который определяет структуру, цели организации, а также пути и способы их достижения, в связи с чем имеет возможность воздействовать на все структуры организации.
На базе этой теории представляется четкая возможность построить функциональную схему мотивации, поскольку последняя недостаточно четко отображен. В эвристической модели организации показаны лишь наиболее общие и качественно важные элементы и связи, включая как внешние, так и внутренние. Предложенная же ниже схема мотивационного процесса будет включать в себя лишь внутренние структуры организации (см.: рис. 4).
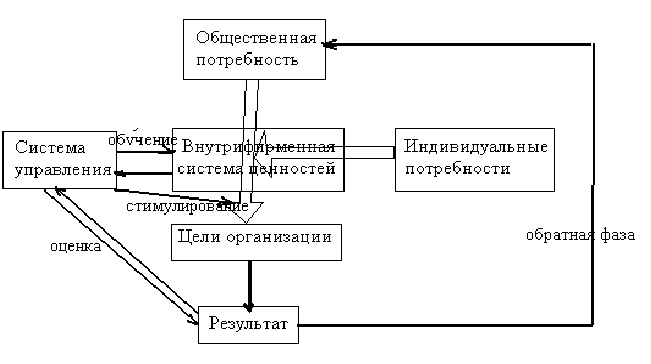
Рис. 1. 4. Функциональная модель мотивации.
Здесь общественная потребность представлена как начальное звено функционирования всей системы. Выступая как основа саморазвертывания всего организма фирмы, она является внешним толчком к ее функционированию. Потребности общества в данном случае делают необходимой и возможной любую мотивацию вообще.
Личные потребности выступают также основой и базой жизнедеятельности организма фирмы, но уже представляют здесь индивидуальный уровень актуализации и снятия потребностей. Индивидуальная потребность – это то, что заставляет работника принимать участие во всеобщем, коллективном процессе труда, который одновременно может решать как внутрифирменные, так и индивидуальные проблемы. Если бы не было этих потребностей, то не существовало бы и мотивации, поскольку не имела бы места личная заинтересованность в труде.
Эти потребности имеют многоуровневый, иерархичный характер, о чем еще говорил А. Маслоу и зачастую могут вступать в противоречие не только с потребностями общества, но и внутри своей иерархии. Выделяют следующие уровни потребностей, которые участвуют во внутрифирменной деятельности:
Утилитарная (организационно-практическая) сфера мотивации. Эта сфера включает в себя мотивацию трудовых функций, творческой актуализации, а также карьеры и вознаграждения. В целом, можно сказать, что данная сфера потребностей действует по принципу удовлетворения «здесь и сейчас».
Организационно-институциональная мотивация. Этот уровень включает в себя мотивацию соучастия, сотрудничества, авторитета и социального признания, а также независимости и подчинения. В целом же можно утверждать, что этот уровень актуализирует в работниках их социогенные потребности.
Менталитет организации. Этот, наиболее верхний, уровень мотивации включает в себя смыслообразующие механизмы поведения человека, в том числе затрагивая его смысложизненные ценности.
Снятие противоречия между общественными и индивидуальными потребностями в фирме находит свое разрешение в организационных целях. Организационные цели здесь выступают как определенный компромисс индивидуального и общественного начала, общий знаменатель, под который можно подвести две противодействующие силы с выгодой для каждой из них.
Такое разрешение противоречий возможно лишь при предварительной «обработке» индивидуальных целей в системе внутрифирменных ценностей. Это организационное образование представляет собой те нормы поведения, те ценности и правила, которые выработались в ходе жизнедеятельности и признаются большинством сотрудников. Сюда входят также мифы и легенды фирмы, которые возникли и функционируют в ходе ее развития. С помощью данной системы ценностей новые работники, имеют возможность, быстрее включатся в общий климат организации, осваивать новые для них виды и приемы работы, а также корректировать собственные потребности с учетом общих.
Результат труда является материальным показателем эффективно или неэффективно построенной мотивационной среды в организации. Это продукт, который организация получает на выходе. С получением результата можно говорить о завершении цикла функционирования мотивационной структуры. Здесь либо полностью удовлетворяется какая-либо потребность (что, бывает крайне редко) и исчезает сама необходимость дальнейшего существования организации, либо начинается качественно новый виток, т.е. обратная фаза функционирования мотивационного процесса.
Важнейшую роль в этой схеме играет система управления, которая координирует практически все процессы, происходящие в организации. В мотивационной сфере ее функции можно свести к трем основным: стимулирование, обучение, оценка. Прежде чем рассмотреть эти функции следует оказать, что мотивация, как и все остальные структуры организации, также требует централизованного управления. Это управление может осуществляться через властные полномочия, через традицию и через личное влияние.
Стимулирование – это основное и прямое воздействие системы управления на мотивационный процесс. Однако при этом нужно учитывать и внутреннюю мотивацию сотрудников фирмы. Разделение мотивации на внешнюю (т.е. прямое стимулирование) и внутреннюю, которое имело место раньше уже не актуально сегодня, равно как и разделение управленческой парадигмы на японскую и американскую. Сегодня большинство фирм руководствуются формулой: стимулирование с целью роста производительности плюс личный интерес к работе [33, 35]..
Обучение – это очень тонкая и многогранная функция системы управления, которая означает воздействие на внутрифирменную систему ценностей и идеологию с целью формирования определенного организационного климата. Эта форма воздействия позволяет приспосабливать самые крайние индивидуальные различия работников к организационным условиям труда. Сюда также можно отнести формирование миссии и организационной культуры.
Оценка означает осуществление надзора и контроля за реализацией целей информации, которая одновременно выступает индикатором эффективности стимулирования и обучения работников.
Существенным замечанием будет также то, что во всех воздействиях системы управления должна присутствовать обратная связь для четкого реагирования на все изменения.
В целом к функциям системы мотивации в организационной структуре можно отнести:
интеграционная, позволяющая работать различным людям в рамках одной организации;
обучающая, которая формирует у сотрудников навыки наиболее эффективного труда;
адаптирующая, т.е. способствующая быстрому включению новых работников в организационные процессы.
Таким образом, нам удалось выяснить, что мотивация выступает в организации как раз тем стержнем, который пронизывает все ее уровни, позволяет всем органам взаимодействовать между собой и обеспечивает нормальную жизнедеятельность системы в целом.
1.3. Основные этапы формирования стратегии мотивации
В становлении системы стратегического управления персоналом можно выделить четыре основные фазы:
хаотическое реагирование на постоянные изменения во внешней среде;
стратегическое планирование в узком смысле — предвидение новых осложнений во внешних условиях деятельности организации и разработка заранее стратегий ответных действий (исходное предположение: новая стратегия должна основываться на использовании имеющихся сильных и нивелировании слабых сторон организации);
управление стратегическими возможностями — выявление внутреннего потенциала организации для адаптации в быстро меняющейся среде (прогнозируются не только будущие проблемы и пути их решения, но и уровень профессиональной компетентности, необходимый персоналу организации для успеха в будущем);
управление стратегическими задачами в реальном масштабе времени — разработка и реализация постоянно корректирующейся программы.
Кадровые мероприятия — действия, направленные на достижение соответствия персонала задачам работы организации, проводящиеся с учетом конкретных задач этапа развития организации.
Рассмотрим основные кадровые мероприятия в зависимости от типа стратегии организации и уровня планирования. Для открытой и закрытой кадровой политики будут адекватны разного типа мероприятия по удовлетворению единых по сути кадровых потребностей (табл. 1. 2.).
Таблица 1. 2.
Кадровые мероприятия, реализуемые в открытом и закрытом типе кадровой политики
| Тип | Уровень планирования | ||||
|
Стратегии организации |
Долгосрочный (стратегический) |
Среднесрочный (управленческий) |
Краткосрочный (оперативный) |
||
| Открытая кадровая политика | |||||
| Предприми-мательская | Привлечение молодых перспективных профессионалов. Активная политика информирования о фирме. Формирование требований к кандидатам | Поиск перспективных людей и проектов, создание банка кандидатов на работу в организацию, проведение конкурсов, выдача грантов. Установление контактов с кадровыми агентствами | Отбор менеджеров и специалистов под проекты | ||
| Динамичен-кого роста | Активная политика привлечения профессионалов | Разработка принципов и процедур оценки кандидатов и работы. Обучение управленцев — формирование горизонтальных и вертикальных управленческих команд. Планирование трудовых ресурсов | Разработка штатного расписания. Создание должностных инструкций. Описание политики фирмы в документах и правилах. Набор персонала под конкретные виды работ. Адаптация персонала | ||
| Прибыльно-сти | Разработка новых форм организации труда под новые технологии | Разработка оптимальных схем стимулирования труда, увязанных с получением прибыли организацией. Анализ и рационализация рабочих мест | Реализация программ оценки и стимулирования труда персонала. Набор эффективных менеджеров (управляющих) | ||
| Ликвидационная | Не рассматривается | Создание нормативных документов по кадровому аспекту ликвидации предприятия. Установление контактов с фирмами по трудоустройству | Оценка персонала с целью сокращения. Консультирование персонала по вопросам профессиональной ориентации, программам обучения и трудоустройству. Использование схем частичной занятости | ||
| Круговорота | Оценка потребности в персонале для различных этапов жизни организации | Поиск перспективных специалистов | Консультационная помощь персоналу (в первую очередь, психологическая). Реализация программ социальной помощи | ||
| Продолжение таблицы 2. | |||||
| Закрытая кадровая политика | |||||
| Предпринимательская | Создание собственных (фирменных) институтов | Поиск перспективных студентов, выплата стипендий, стажировка на предприятии | Привлечение друзей, родственников и знакомых | ||
| Динамического роста | Планирование карьеры. Разработка нетрадиционных способов найма (пожизненный — Япония) |
Проведение внутрифирменных программ обучения с учетом личных потребностей в обучении. Разработка программ стимулирования труда в зависимости от вклада и выслуги лет |
Набор сотрудников с высоким потенциалом и способностью к обучению. Проведение программ адаптации персонала |
||
| Прибыльно-сти | Разработка схем оптимизации труда, сокращения трудовых затрат |
Реализация программ обучения управленческого персонала. Разработка социальных программ |
Создание кружков “качества”, активное включение персонала в оптимизацию деятельности организации. Использование ресурсов “внутреннего найма” — совмещение | ||
| Ликвидационная | Не рассматривается | Проведение программ переподготовки | Поиск рабочих мест для перемещаемого персонала. Увольнение в первую очередь новых сотрудников | ||
| Круговорота | Создание “инновационных” отделов. Разработка программ стимулирования творческой активности сотрудников. Проведение конкурсов проектов | Разработка программ частичной занятости по основному направлению с возможностью реализовать активность сотрудников в направлениях, полезных фирме | Культивирование “философии фирмы”. Включение персонала в обсуждение перспектив развития организации | ||
На стратегию управления персоналом в целом влияют, содержание и специфика конкретных программ и кадровых мероприятий влияют следующие факторы, которые можно разделить на два типа — внешние по отношению к организации и внутренние.
Факторы внешней среды могут быть объединены в две группы:
Нормативные ограничения.
Ситуация на рынке труда.
Например, присутствие в нормах некоторых стран запретов на применение тестов при приеме на работу вынуждает сотрудников служб управления персоналом быть очень изобретательными в проектировании программ отбора и ориентации персонала.
Ориентируясь на учет ситуации на рынке труда, необходимо проанализировать наличие конкуренции, источники комплектования, структурный и профессиональный состав свободной рабочей силы. Важно получить представление о профессиональных и общественных объединениях, в которые так или иначе вовлечены работники или кандидаты на работу. Стратегию деятельности подобных объединений, их традиции и приоритеты в средствах борьбы необходимо учитывать для создания и реализации эффективных кадровых программ.
Факторы внутренней среды. Наиболее значимыми представляются следующие факторы.
1. Цели предприятия, их временная перспектива и степень проработанности. Так, например, организации, нацеленной на быстрое получение прибыли и затем сворачивание работы, требуются совершенно иные профессионалы по сравнению с предприятием, ориентированным на постепенное развертывание крупного производства со множеством филиалов.
2. Стиль управления, закрепленный, в том числе, и в структуре организации. Сравнение организации, построенной жестко централизованным образом, в отличие от предпочитающей принцип децентрализации показывает, что этим предприятиям требуется различный состав профессионалов.
3. Условия труда. Приведем некоторые наиболее важные характеристики работ, привлекающие или отталкивающие людей:
степень требуемых физических и психических усилий,
степень вредности работы для здоровья,
месторасположение рабочих мест,
продолжительность и структурированность работы,
взаимодействие с другими людьми во время работы,
степень свободы при решении задач,
понимание и принятие цели организации.
Как правило, наличие даже небольшого числа непривлекательных для работников задач требует от менеджера по персоналу создания специальных программ привлечения и удержания сотрудников в организации.
4. Качественные характеристики трудового коллектива. Так, работа в составе успешного коллектива может быть дополнительным стимулом, способствующим стабильной продуктивной работе и удовлетворенности трудом.
5. Стиль руководства. Независимо от стиля руководства, предпочитаемого конкретным менеджером, важны следующие его цели:
максимальное включение мастерства и опыта каждого сотрудника;
обеспечение конструктивного взаимодействия членов группы;
получение адекватной информации о работниках, способствующей формулированию целей, задач кадровой политики в программах организации.
ГЛАВА 2. РАЗРАБОТКА И АНАЛИЗ СТРАТЕГИИ МОТИВАЦИИ НА МИКРОУРОВНЕ
2.1. Методология и сравнительный анализ эффективности различных систем мотивации
Ситуация на рынке труда стремительно меняется. Глобализация, изменения в трудовом законодательстве, недостаток квалифицированных кадров и молодых специалистов — все это влияет на отношения между сотрудниками и работодателями и определяет тенденции развития трудовых ресурсов на ближайшие годы.
Руководители служб по управлению персоналом испытывают все большее давление со стороны бизнес-подразделений компании. Эффективное управление персоналом напрямую влияет на устойчивость бизнеса и стоимость предприятия и становится новым оружием в реализации стратегии многих успешных компаний.
Для того чтобы система мотивации персонала предприятия принесла ощутимый положительный эффект, при ее создании рекомендуется последовательное выполнение следующих шагов:
Формирование структуры персонала компании (выделение однородных групп) и определение размера постоянной части заработной платы.
Декомпозиция стратегических целей на уровень подразделений и отдельных сотрудников (выделение ключевых показателей эффективности деятельности для расчета переменной части заработной платы).
Разработка механизмов стимулирования (определение правил расчета переменной части вознаграждения сотрудников).
Рассмотрим несколько вариантов формирования системы мотивации.
Ключевым компонентом в системе мотивации является расчет и планирование системы оплаты труда. Рассмотрим несколько вариантов структуризации оплаты труда.
Вариант 1.
Один из наиболее распространенных вариантов оплаты труда представляет собой выплату постоянной части вознаграждения (ежемесячно) и его переменной части (по результатам труда). Ошибочно полагать, что эффективно мотивировать персонал компании можно только за счет выплаты переменной части вознаграждения. Хотя постоянная часть вознаграждения и не позволяет сориентировать сотрудников на более интенсивный труд и решение определенных задач, она призвана сформировать у них лояльность по отношению к компании (направлена на формирование долгосрочных стимулов).
К сожалению, полностью отказаться от постоянной части заработной платы на практике невозможно. На расчет суммы вознаграждения серьезное влияние оказывает конъюнктура рынка труда. Иначе говоря, если бухгалтеру в большинстве компаний предлагают постоянный оклад, то вряд ли вы наймете хорошего специалиста, предложив вознаграждение, полностью зависящее от результатов его труда. При определении условий оплаты труда всегда приходится принимать во внимание требования рынка, иначе это приведет к высокой текучести кадров.
Другая причина, по которой необходима выплата постоянной части вознаграждения, — это наличие большого числа должностей, результат работы на которых будет виден только спустя определенное время. Иными словами, если результат работы можно оценить только через год, то никто не будет работать этот год бесплатно, ожидая далекую и призрачную перспективу. Будущие результаты приходится авансировать и в какой-то степени идти на риск.
Создание системы постоянных (базовых) выплат подразумевает проведение анализа деятельности на рабочих местах, описание должностных обязанностей, а также оценку ценности рабочих мест исходя из определенного перечня должностных обязанностей.
Вариант 2.
На этапе анализа деятельности на рабочих местах нужно определить, выполнение каких действий входит в обязанности работника при существующей системе управления, а также проанализировать их необходимость. Полномочия по описанию обязанностей, выполняемых сотрудниками, как правило, передаются начальникам подразделений. Тем не менее анализ деятельности требует профессиональной подготовки по регламентации деятельности. В идеальном случае руководители подразделений должны пройти короткий курс обучения.
После того как список обязанностей будет составлен для каждой должности, нужно внести коррективы в существующие должностные инструкции и ознакомить с ними сотрудников.
На последнем этапе проводится оценка ценности рабочих мест. На крупном предприятии целесообразно предварительно разбить все должности по группам (например, «рабочие», «специалисты» и «руководители») и определить ценность для каждой из групп. В рамках этих групп можно выделить подгруппы («линейные руководители», «менеджеры среднего звена», «топ-менеджмент» и т. д.). Затем нужно определить конкретные значения заработной платы каждой группы должностей. Можно провести такой анализ при помощи метода Эдварда Хея.
Нередко в практике украинских предприятий используется более простой способ — установление окладов руководством компании на основе личного опыта и собственных представлений о рынке труда.
Другой вариант — должности ранжируются по степени важности топ-менеджерами компании. Затем определяется суммарный фонд заработной платы, который распределяется по должностям в соответствии с присвоенной степенью важности. После распределения фонда заработной платы оклады корректируются.
Однако есть и более сложные способы оценки должностей, например путем присвоения каждой должности баллов по нескольким факторам. Выбираются те факторы, которые признаются членами экспертной группы наиболее важными (интенсивность труда, квалификация, ответственность и т. д.). После этого должности ранжируются в соответствии с набранными баллами. Обычно в состав рабочей группы входят первые лица предприятия, руководители отделов и иногда внешние эксперты.
Например, в США в совокупном вознаграждении сотрудников в среднем около 72,6% приходятся на постоянную заработную плату, 7,9% — на дополнительные выплаты, предусмотренные законом, 1,6% — на бонусы. Оставшаяся часть распределяется между медицинской страховкой, оплатой отпуска и другими выплатами [45,46].
Проведем сравнительный анализ формирования системы оплаты труда на двух предприятиях «Альфа» и «Бетта»
I. В компании «Альфа» процесс описания функциональных обязанностей для каждой должности (всего должностей около 350) длился в течение трех месяцев. За это время были разработаны должностные инструкции, отражающие реальные функции сотрудников. Параллельно шел процесс оценки должностей. Топ-менеджеры компании выделили ряд критериев, по которым проводилась балльная оценка: квалификация, уровень интеллекта, ответственность, напряженность труда, условия труда. Каждый из перечисленных критериев разбивался на более мелкие показатели. Например, квалификация работника включала такие показатели, как дополнительная подготовка, сфера и уровень принимаемых решений и т. д.
Для выделенных критериев были определены веса и экспертным методом рассчитаны баллы. В результате для каждой должности был исчислен суммарный балл, на основании которого проведено ранжирование должностей.
После этого были определены верхний и нижний пределы постоянного размера заработной платы сотрудников, а также «вилка» в заработной плате для различных групп должностей. В результате на предприятии была создана тарифная сетка.
Одна из наиболее эффективных методик оценки ценности рабочих мест, которая уже содержит необходимые факторы и механизмы расчета, — методика Эдварда Хея (Edward N. Hay). В упрощенном виде должность оценивается следующим образом:
Суммарный балл должности = Опыт х Интеллектуальная активность х Ответственность.
В предложенной формуле значение показателя «Опыт» рассчитывается с учетом трех показателей: профессиональных знаний, сложности и разнообразия выполняемых действий, взаимодействия с другими людьми. Эдвард Хей разработал специальные таблицы, по которым можно оценить все вышеперечисленные показатели и рассчитать суммарный балл должности (см. приложение А).
Использование той или иной методики оценки стоимости должности во многом зависит от специфики деятельности предприятия. Очевидно, что для небольшого предприятия нет смысла проводить оценку по методу Э. Хея, а вот для крупной и амбициозной компании это может быть необходимым.
Косвенное материальное стимулирование (социальный пакет) — это оплата питания сотрудников, оплата (или предоставление) транспорта, дополнительных услуг (медицинская страховка, абонемент в спортивный клуб и т. д.).
Выбор того или иного инструмента косвенного материального стимулирования сотрудников во многом зависит от статуса или ранга, занимаемого сотрудником в должностной иерархии: чем выше ранг, тем более дорогостоящий социальный пакет может быть ему предоставлен. Если для рядового сотрудника это будут бесплатные обеды, то для менеджеров — предоставление страховки и персонального автомобиля. Кроме того, при проектировании состава социального пакета целесообразно учитывать мотивационную направленность сотрудников: если одного работника наилучшим образом будут мотивировать косвенные материальные стимулы, подчеркивающие его статус (служебный автомобиль, телефон и др.), то для другого более ценными будут стимулы, направленные на его развитие (например, оплата обучения).
Многие психологи отмечают, что косвенное материальное стимулирование дает так называемый «коллективный эффект» — способствует сплоченности коллектива, уменьшению текучести кадров. Кроме того, такой вид мотивации обычно обходится компании дешевле, чем прямое материальное стимулирование.
Одна из основных целей создания системы мотивации — сориентировать людей на максимально эффективное решение задач, стоящих перед компанией. Соответственно систему стимулирования нужно увязать со стратегическими целями компании. Это можно сделать при помощи системы ключевых показателей деятельности — KPI (key perfomance indicators). После детализации KPI верхнего уровня и передачи их на уровни подразделений и сотрудников к ним можно «привязать» вознаграждение персонала. Используя систему ключевых показателей эффективности деятельности, можно формировать переменную часть системы прямого материального стимулирования. Таким образом, основное назначение данной части материального вознаграждения — это отражение конкретных результатов труда.
Ключевые показатели можно определять как для верхнего уровня предприятия, так и до уровня подразделений. Соответственно фонд премирования подразделения должен быть привязан к определенным для него ключевым показателям деятельности, а внутри подразделения фонд премирования будет распределяться между сотрудниками в зависимости от ранга (значимости и трудоемкости) и успешности (полученного в срок результата) исполняемых ими функций.
ІІ. В „Бетта” для мотивирования сотрудников помимо постоянной заработной платы, выделены следующие ключевые показатели деятельности, для расчета переменной доли вознаграждения:
Основные («жесткие») показатели (размер бонуса зависит от значений показателей этой группы):
рентабельность финансовых активов;
оборачиваемость денежных средств;
коэффициент ликвидности;
объем кассовых разрывов (сумма невыполненных обязательств, помноженная на время просрочки их выполнения).
Ограничивающие («мягкие») показатели (бонус не будет выплачиваться, если значения этих показателей выйдут за некоторые установленные рамки):
сумма пеней и штрафов по налогам;
отклонение фактических показателей исполнения расходной части бюджета от плановых (с учетом оперативных корректировок бюджета) и т. д.
Итак, получается, что для координации усилий персонала на конкретных задачах необходимо создать переменную часть выплачиваемого сотрудникам вознаграждения, которая будет зависеть от качества их работы. К переменному материальному стимулированию относится выплата процентов, бонусов и надбавок.
Процент — это денежное вознаграждение, определяемое как часть от значимого показателя деятельности сотрудника (например, в процентах от продаж — для менеджера по продажам, в процентах от привлеченных кредитов — для специалиста по работе с банками). Проценты применяются, как правило, в тех случаях, когда KPI представляет собой единственный показатель.
Бонус — денежная выплата по результатам выполнения работы. Использование бонусов как системы материального поощрения предполагает создание шкалы бонусов в зависимости от какого-либо показателя деятельности. Характерное отличие бонуса от процента заключается в том, что бонус представляет собой фиксированную ставку для некоторого диапазона результатов. Кроме того, всегда есть предельный размер бонуса, в то время как при использовании процента такого предела в большинстве случаев нет.
В качестве базы для начисления бонусов или процентов могут выступать как объективные показатели (объем поступивших денежных средств, выполнение производственных планов, процент брака), так и субъективные, для оценки которых чаще всего используют балльные системы оценки.
Надбавка — дополнительная фиксированная выплата как поощрение за качественную работу, квалификацию или стаж.
Таблица 2.1..
Сравнительный анализ формирования системы оплаты труда на предприятиях «Альфа» и «Бетта»
|
ФАКТОРЫ И ДЕТЕРМИНАНТЫ |
«АЛЬФА» | «БЕТТА» |
| Структура зарплаты | Постоянная + переменная | Постоянная + переменная |
| Формирование постоянной части зарплаты |
Определение максимальной и минимальной границы зрплаты на предприятиии. Разработка тарифной сетки для сотрудников. |
Установление окладов исходя из сумарного фонда зараплаты ранжированного по должностям |
| Формирование переменной часи зарплаты | Оценка ценности сотрудника по расчетным таблицам (метод Хея) +косвенное материальное стимулирвоание (социальный пакет) |
Выбор основных «жестких » показателей – от значение которых зависит размер бонуса. Выделение ограничивающих «мягких» показателей – mini-max границы которых могут повлиять на отсутствие бонусов, процентов и надбавок. |
| Метод оценки переменной части | Метод Э. Хея (бальная оценка) | Метод KRI (система ключевых показателей) |
| Основные показатели ранжирования при создании системы вознаграждений |
1. Знания (ОПЫТ): Профессиональные/предметные знания, Сложность и разнообразие, Навыки взаимодействия с людьми. 2. Творческий потенциал/Решение проблем. 3. Ответственность. |
«Жесткие»: 1.Рентабельность ифнансовых активовов. 2.Оборочиваемость денежных средств. 3. Коэффициент ликвидности. 4. GAAP кассовой наличности. «Мягкие»: 1.сумма пеней и штрафов по налогам. 2.отклонение фактических бюджетных показателй от плановых. |
Определяя принципы премирования, нужно решить, будет ли это какой-то заранее установленный фонд премирования, распределяемый между сотрудниками, или размер вознаграждения будет зависеть от каких-то показателей (например, прибыли компании). Как правило, если речь идет о заранее определенном объеме работ с известным результатом (производство, проектные работы), то используется установленный (фиксированный) фонд премирования. В противном случае, когда конкретные результаты и объемы зависят в основном от усилий работника (например, у менеджеров по продажам, страховых агентов), более предпочтительна система, при которой фонд оплаты труда напрямую зависит от результатов работы и не имеет ограничений.
Случаи неэффективной работы системы мотивации
Типичные ситуации, при которых системы стимулирования не дают необходимого эффекта, можно сгруппировать в четыре основных блока:
Выплата «премий-призов»,
Гарантированные премии,
Установление недостижимых бонусов,
Премирование за чужую работу.
Рассмотрим подробнее каждую из этих групп.
1. Выплата «премии-приза».
Использование «премий-призов» встречается во многих отраслях экономики. Отличительной особенностью этих премий является их неожиданный характер. Считается, что использование подобного рода вознаграждений призвано не только повысить лояльность сотрудников, но и мотивировать их на активную работу в течение следующего периода.
Однако повышения эффективности работы, как правило, не происходит. Для того чтобы премирование дало результаты, каждый сотрудник должен четко понимать, за что он получил премию и выполнение каких задач позволит ему рассчитывать на нее в будущем. В противном случае премирование воспринимается персоналом как элемент лотереи и не влечет повышения мотивации, ожидаемого руководством.
Одна из задач системы мотивации — управление ожиданиями сотрудников. Часто встречающаяся ошибка — сотрудники не понимают, как действует система мотивации, и что надо делать, чтобы получить премию. На практике известны случаи, когда расчет премии выполнялся с использованием логарифмов и интегральных вычислений. Очевидно, что менеджеру по продажам или сотруднику отдела снабжения сложно понять, как будет работать такая система премирования. Предложенная формула может быть справедливой и правильной, но не мотивирующей.
2. Гарантированные премии.
Ситуация, когда сотрудники считают премии по результатам работы частью своего оклада, наиболее характерна для промышленных предприятий, унаследовавших систему стимулирования с советских времен. Опросы, проведенные среди сотрудников нефтедобывающих предприятий, показали, что на вопрос о том, сколько они получают, большинство назвали размер заработной платы с учетом переменной части, а не оклад. Это означает, что существующая система стимулирования не ориентирует работников на достижение каких-либо результатов. Премии они воспринимают не как бонус за хорошую работу, а как неотъемлемую часть своего ежемесячного дохода.
Иногда считается, что, поскольку управленческий персонал организации выполняет ключевые функции, для него следует создать особые условия.
Например, в одной из компаний сотрудников аппарата управления полностью перевели на оклады, увеличив их на размер среднемесячных премий по результатам работы, а сами премии отменили. Через полгода руководители компании заметили, что управленческий персонал перестал эффективно работать, и вернули первоначальные условия.
3. Недостижимые бонусы.
Создание системы стимулирования с завышенными требованиями может демотивировать персонал. Если руководство пытается навязать сотрудникам обязательства, за которые они не готовы нести ответственность, желаемый результат все равно не будет достигнут. В нашей практике была ситуация, когда президент одного из крупных промышленных холдингов в сфере FMCG ежегодно ставил перед руководителями территориальных дивизионов и топ-менеджерами среднесрочные цели, от достижения которых напрямую зависели размеры их годовых бонусов. Список целей был достаточно стандартен - увеличение оборота, доли рынка, повышение рентабельности, снижение издержек. Однако запланированные количественные показатели были настолько труднодостижимы и далеки от реальности, что топ-менеджеры не стали даже пытаться заработать обещанный бонус. Они предпочли сконцентрироваться на текущей деятельности и самостоятельно формулировать свои цели и задачи, что привело к децентрализации и потере контроля над компанией. Одним из возможных решений этой проблемы является создание так называемой вилки стимулирования, когда сотрудник получает разные бонусы за достижимые и труднодостижимые цели.
Решить проблему недостижимых целей можно, если планирование осуществляется «снизу - вверх».
При этом необходимо совместное использование прогрессивной и регрессивной бонусных шкал. К примеру, за каждые 2% сверх установленного плана бонусы сотрудника растут по прогрессивной шкале, а когда перевыполнение плана достигает 10%, то за каждые 2% перевыполнения бонус становится все меньше и меньше, то есть работает регрессивная шкала. Не надо занижать планы и потом их формально перевыполнять. При этом, разумеется, постановка планов контролируется сверху. Такая система позволяет добиться хороших результатов.
4. Премия за чужую работу.
Результаты работы сотрудников некоторых подразделений традиционно привязываются к консолидированным бизнес-показателям. При этом зачастую не учитывается влияние на эти показатели деятельности других подразделений. В одной из известных компаний перед руководством стояла задача повышения объема продаж. Для ее решения сотрудники соответствующего отдела поощрялись бонусами, размер которых напрямую зависел от объема продаж. Вместе с тем поощрение сотрудников других отделов, деятельность которых непосредственно влияла на рост продаж, не предусматривалось. Так, акции маркетологов давали финансовые результаты, за которые фактически премировались менеджеры по продажам. В итоге обе группы сотрудников были демотивированы: сотрудники отдела продаж из-за того, что заработанные деньги доставались легко, а специалисты отдела маркетинга в связи с отсутствием соответствующего вознаграждения.
Причины ошибок
Большинство описанных выше ситуаций складывается вследствие ошибок, допущенных на этапе проектирования. Выделим основные причины, по которым на предприятии создаются «проблемные» системы стимулирования.
Показатели стимулирования не увязаны с целями бизнеса. Несмотря на то что у разных подразделений могут быть разные схемы стимулирования, необходимо, чтобы все они были увязаны с целями компании. На одном из предприятий, осуществлявшем комплексное предоставление услуг, систему стимулирования было решено увязать с показателем прибыльности отдельных подразделений. Это привело к нарушению технологичности процесса предоставления услуг в компании, так как подразделения стремились максимально активно продавать свои услуги на внешнем рынке в ущерб потребностям бизнеса. На самом деле следовало использовать такую систему поощрений, при которой премия прежде всего ориентирована на выполнение установленных планов.
Отсутствует количественная оценка показателей результативности работы сотрудников. Существует мнение, что эффективность многих видов деятельности не поддается измерению. В итоге используется субъективная оценка эффективности работы сотрудников, что зачастую оказывает демотивирующий эффект. При отсутствии количественных показателей деятельности (выручка, объем производства, количество клиентов) следует использовать балльные системы оценки. Всегда можно выделить показатели эффективности деятельности сотрудника, сгруппировать их по категориям и оценить в баллах, заранее описав, за что присваивается тот или иной балл.
Существенной ошибкой может стать использование экспертных оценок деятельности сотрудников или подразделений, основанных на баллах, без описания порядка их присвоения. Такая ситуация возникла при проведении конкурса на лучшую бригаду среди производственных подразделений. Были выделены несколько критериев оценки (производительность, санитария и гигиена, качество и др.), которые оценивались в баллах. Отсутствие описания системы присвоения баллов привело к разочарованию сотрудников непобедивших бригад, а мероприятие, вместо того чтобы стимулировать к эффективному труду, снизило лояльность персонала к проводимому соревнованию в последующие периоды. Сложившаяся ситуация потребовала уточнения критериев и принципов оценки.
Одна из ошибок проектирования систем мотивации заключается в том, что руководители получают большие неформализованные полномочия по влиянию на размер заработной платы сотрудников. Иными словами, премирование сотрудников осуществляется руководителем на основании субъективных оценок продуктивности, квалификации, компетентности и т. д. В итоге заработная плата работника на 80% зависит от субъективных оценок руководства, что приводит к неэффективности мотивации и полной потере лояльности. На практике система мотивации настраивается на систему управления компанией и систему лидерства. Если руководитель обладает слабыми лидерскими качествами и его решения не рассматриваются сотрудниками как обоснованные и правильные, то вознаграждение персонала должно быть больше ориентировано на объективные, однозначно измеримые показатели.
Однако построение системы мотивации на основе формул и точно вычисляемых показателей также таит в себе опасности. Так, в одной из торговых компаний формула вознаграждения менеджеров по снабжению была жестко привязана к оборачиваемости запасов и их стоимости, что полностью устраивало менеджеров. Они четко понимали, за что получат премию и как работать с поставщиками. Но