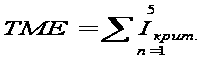Мотивационные аспекты стратегии управления персоналом на микроуровне
2.2. Анализ стратегии мотивации на ОАО «Одессельмаш»
Объектом исследования выбрано одесское предприятия сельскохозяйственного машиностроения. Открытое акционерное общество “Одесский завод сельскохозяйственного машиностроения”, было создано согласно приказу Регионального отделения фонда государственного имущества Украины по Одесской области № 79 от 14 февраля 1995 года путем превращения в открытое акционерные общества.
Помимо основных запчастей к комбайнам «Енисей», «Дон» и «Нива», предприятие вырабатывает запасные части для землеобрабатывающей техники, транспортеров, свекольносборочной техники, оборудование клеточного размещения птицы, оборудования для животноводческих ферм.
Производство ОАО «Одессельмаш» характеризуется сезонностью. Максимальный объем производства приходится на июнь и составляет 610,2 тыс. грн. Это связанное с сезонностью самого сельского хозяйства. Т.е. интенсивные работы по подготовке к собиранию урожая идут именно в этот период.
Наиболее спокойный месяц это январь, поскольку у потребителей не возникает потребностей в приобретении сельскохозяйственной техники. Это время ОАО «Одессельмаш» использует для улучшения технического состояния не загруженных основных фондов и технологических линий предприятия. Такой режим работы предприятия создает некоторые трудности для стратегического планирования.
В текущее время основной целью деятельности любого субъекта, который ведет хозяйство, является получения прибыли. Но большинство предприятий решают проблему простого выживания и дальнейшего существования на рынке. В то же время тактическое планирование, или слабое, или вообще отсутствующее.
Миссия предприятия ОАО “Одессельмаш” - производство качественной сельскохозяйственной техники и продажа ее потребителям.
Компания имеет намерение проводить стратегию роста, и будет стремиться занять лидирующее место в машиностроительной области. Руководство компании применяет активные мероприятия по достижению поставленных целей. В ходе их достижения делается большой акцент на качестве и цене продукции, которая является традиционным для рынка Украины, а также на системах менеджмента, маркетинга организации и управление персоналом, который только разрабатывается на украинском рынке.
Среди направлений деятельности предприятия можно выделить основные:
разработка, серийное производство и сервисное обслуживание сельскохозяйственных машин, которые выпускаются Обществом, другой продукции производственного назначения и товаров народного потребления;
предоставление услуг, которые связаны с деятельностью предприятия;
оптовая и розничная торговля.
Тактические планы:
Построение сильной организационной структуры, способной быстро адаптироваться и перестраиваться в условиях, которые изменяются.
Постоянное повышение профессионализма и квалификации сотрудников.
Создание сильной корпоративной культуры.
Создание сильной информационной поддержки производства, включая и возможности Internet.
Создание системы бесперебойного обеспечения предприятия сырьевыми ресурсами.
Но при анализе предприятия были выявленные следующие негативные момнты, не позволяющие эффективно осуществлять планирование:
стратегия фирмы не полностью разработана на высочайшему равные руководства так, что цели для подразделений и отделов не совсем понятные;
в организации информация о целях компании не достигла нижних уровней, а отделам не дали возможности подготовить свои личные конкретные планы;
менеджеры на более низких уровнях не считают выполнения планов своей обязанностью, поскольку они не принимали участия в их разработке;
некоторые руководители в массе не ставят никаких целей и не осущетсвляют планирование, так как считают, что это лишает их права выбора;
руководители не убеждены в том, что организация предоставит им ресурсы для достижения целей.
Основные оперативные задачи:
Управление персоналом организации для обеспечения максимально рационального распределения трудовых ресурсов.
Управление маркетинговой деятельностью предприятия для обеспечения реализации произведенной продукции.
Оперативное управление производством.
Обеспечение надлежащей инфраструктуры для сохранности готовой продукции на составе предприятия к моменту реализации.
Управление кредитными ресурсами предприятия.
Финансовый анализ и контроль выполнения финансовой дисциплины.
Бухгалтерский и налоговый учет хозяйственной деятельности предприятия.
Управление рисками.
Структура организации - это логические взаимоотношения уровней управления и функциональных областей, построенные в такой форме, которая позволяет наиболее эффективно достигать целей организации.
Схема управления ОАО «Одессельмаш»приведена в приложении Б.
Вышестоящим органом управления ОАО «Одессельмаш» является общее собрание акционеров, к компетенции которого входит:
внесение изменений в устав общества;
вынесение решений о привлечении к имущественной ответственности должностных лиц общества;
принятие решений о продаже, обмене, бесплатной передаче или отчуждении другими путями юридическим лицам и гражданам имущества предприятия;
определение основных направлений деятельности общества;
определение организационной структуры общества;
избрание и отзыв членов совета, главы правления и членов ревизионной комиссии;
утверждение годовых результатов деятельности общества;
утверждение отчетов и выводов ревизионной комиссии, а также порядка распределения прибыли;
принятие решения о прекращении деятельности общества.
Правомерность общего собрания определяется участием в нем акционеров, которые владеют в совокупности не менее чем 60 процентами акций.
Как видим основным отличием этой структуры является наличие таких функциональных подразделений как наблюдательный совет и ревизионная комиссия. Наблюдательный совет представляет интересы акционеров в перерыве между проведением общего собрания и в пределах компетенции, определенной уставом, контролирует и регулирует деятельность дирекции. совет избирается общими собранием акционеров сроком на два года в составе пяти основателей общества. Члены ради акционерного общества не могут быть членами дирекции и ревизионной комиссии.
Функции наблюдательного совета:
осуществляет контроль за деятельностью дирекции предприятия относительно выполнения решений общих собрания акционеров;
рассматривает и утверждает отчеты, которые подает дирекция за квартал, полугодие;
анализирует действия дирекции относительно изменений, в том числе по расширению сфер деятельности предприятия и строит соответствующие заключения.
Глава правления является исполнительным директором предприятия, который осуществляет руководство его текущей деятельностью. Он избирается общим собранием акционеров сроком на два года. Он руководит работой предприятия и имеет право без доверенности осуществлять действия от лица предприятия, в своей деятельности он руководствуется действующим законодательством.
Проверку хозяйственно-финансовой деятельности общества осуществляет ревизионная комиссия, которая избирается общим собранием акционеров сроком на три года в количестве трех членов. Проверки осуществляются по доверенности вышестоящего органа общества, ради общества, по собственной инициативе, или по требованию акционеров. Ревизионная комиссия подотчетная только вышестоящему органу общества (см.: приложение В и Г).
Организационная структура ОАО "Одессельмаш” напоминает собой линейно-функциональную структуру, каждое из подразделений которой ориентировано на выполнение определенной функции. Такой способ построения организационной структуры имеет преимущества и недостатки.
К преимуществам можно отнести то, что для качественного выполнения своей функции каждое подразделение организации затрачивает максимум необходимых усилий.
Недостатком является увеличения общих затрат из-за дублирования работ для разных подразделений предприятия, а также длительное время, которое затрачивается на решение, принятое руководством, когда идет по цепи от руководителя к подчиненному.
Т.е. процесс реагирования на изменения во внешней среде становится более длинным. Также можно отметить то, что менеджеры среднего уровня и их подчиненные видят текущую ситуацию более объективно, чем топ менеджеры. Это означает, что их решение были бы наиболее эффективные.
Хотелось бы в контексте управления персоналом выделить роль службы управления персоналом в данной структуре. Она непосредственно подчинена руководителю предприятия. Но этот факт не дает повода думать, что этот отдел имеет высокий статус в организации.
Эта структура, которая сложилась еще в советскую эпоху, определяет службу управления персоналом как вспомогательный элемент, который оторван от стратегий и кадровой политики организации.
Данному структурному подразделу отдается лишь учетная функция и роль составления и хранение документов. Это связанное с тем, что линейные менеджеры предприятия взяли на себя все последние функции управления кадрами, особенно наем.
Из всего вышеперечисленного можно сделать следующие выводы:
Нужно выбирать такую организационную структуру, которая отвечает стратегическим планам организации и обеспечивает её эффективное взаимодействие с внешней средой и достижением намеченных целей.
Структура организации не может оставаться неизменной, так как динамично изменяется внешняя и внутренняя бизнес-среда.
Большинство организаций сегодня используют бюрократические структуры управления. Традиционной организационной структурой является линейно-функциональная.
Количественный состав персонала заводоуправления ОАО «Одессельмаш» приведен в таблице 2.2.
Таблица 2.2.
Количественный состав персонала заводоуправления ОАО «Одессельмаш» по состоянию на 01.01.2007 г.
|
№ пп |
Код КП |
Код Окпдтр |
Наименование должностей |
Кол-во единиц |
| 1 | 2 | 3 | 4 | 5 |
| 1 | 1210.1 | 24380 | Глава правления-директор завода | 1 |
| 2 | 1237.1 | 20735 | Главный инженер-начальник технического отдела | 1 |
| 3 | Замдиректора по общим вопросам-начальник отдела сбыта и МТП | 1 |
||
| 4 | 4115 | 24676 | Секретарь-машинистка | 1 |
| 5 | 1239 | 23907 | Начальник сторожевой охраны | 1 |
| 6 | 3152 | 22366 | Инженер по ТБ и охране труда ІІ кат. | 1 |
| Отдел кадров | ||||
| 7 | 3423 | 22601 | Инспектор по кадрам | 1 |
| Бухгалтерия | ||||
| 8 | 1231 | 20656 | Главный бухгалтер | 1 |
| 9 | 3433 | 20281 | Бухгалтер І кат. | 1 |
| 10 | 3433 | 20281 | Бухгалтер ІІ кат. | 1 |
| 11 | 3433 | 20281 | Бухгалтер ІІ кат. | 1 |
| 12 | 3433 | 20281 | Бухгалтер | 1 |
| 13 | 2441.2 | 25377 | Экономист по финансовой работе ІІ кат. | 1 |
| 14 | 2441.2 | 25368 | Экономист по планированию І кат. | 1 |
| 15 | 2412.2 | 25374 | Экономист по труду | 1 |
| 16 | 4211 | 22921 | Старший кассир | 1 |
| Отдел сбыта и МТП | ||||
| 17 |
2419.2 2441.2 |
25371 25362 |
Ведущий экономист из сбыта и МТП | 1 |
| 18 |
2419.2 2441.2 |
25371 25362 |
Экономист по сбыту и МТП, І кат. | 1 |
| 19 |
2419.2 2441.2 |
25371 25362 |
Экономист по сбыту и МТП, ІІ кат. | 1 |
| 20 | 2432.2 | 22336 | Инженер по маркетингу | 1 |
| 21 | 4131 | 20031 | Агент по снабжению | 1 |
| 22 | 4131 | 20031 | Агент по снабжению | 1 |
| Технический отдел | ||||
| 23 | 2149.2 | 22214 | Ведущий инженер-конструктор | 1 |
| 24 | 2149.2 | 22214 | Инженер-Конструктор 1 кат.. | 1 |
| 25 | 2149.2 | 22214 | Инженер-Конструктор ІІ кат.. | 1 |
| 26 | 2145.2 | 22493 | Инженер-Технолог 2 кат. | 1 |
| 27 | 2145.2 | 22493 | Инженер-Технолог 2 кат. | 1 |
| 28 | 2145.2 | 22493 | Инженер-Технолог 2 кат. | 1 |
| 29 | 2145.2 | 22493 | Инженер-Технолог ІІІ кат. | 1 |
| 30 | 2149.2 | 22214 | Инженер-Контроллер по качеству | 1 |
| 31 | 2412.2 | 22351 | Инженер по организации и нормированию труда | 1 |
| 32 | 2149.2 | 22427 | Инженер по стандартизации | 1 |
| 33 | 2149.2 | 22314 | Инженер по метрологии | 1 |
| 34 | 2149.2 | 22364 | Инженер по охраны окружающей среды | 1 |
| Энерго-Механический отдел | ||||
| 35 | 1229.1 | 23898 | Начальник отдела | 1 |
| Производственный отдел | ||||
| 36 | 1222.2 | 23969 | Начальник отдела-начальник производства | 1 |
| 37 | 2149.2 | 22381 | Инженер по подготовки производства . | 1 |
| Всего по заводу: | 36 | |||
Как видим из вышеприведенной таблицы в состав службы управления персоналом входит лишь одно должностное лицо - инспектор по кадрам. Это подтверждает наши выводы относительно очень слабо развитой роли службы управления персоналом в организационный структуре управления ОАО “Одессельмаш”. Но планирование потребности в персонале все же производится. Его осуществляет экономист по труду (табл. 2.3.).
Таблица 2.3.
План персонала на 01.01.2007 года.
| Численность по плану | |
| Заводоуправление | 41 |
| Участок №1 | 25 |
| Штамповочная | 17 |
| Сборочная | 19 |
| Инструментальная | 17,5 |
| Ремонтно-строительная | 8 |
| Энерго-Механическая | 6,5 |
| Ремонтно-механическая | 11 |
| Котельная | 17,5 |
| Сторожа | 8 |
| Траснпортная | 11,5 |
| Непромгруппа: | 12,5 |
|
В т.ч. Руководители-2 Рабочие - почасовики.-10,5 |
|
| 194,5 |
Основные показатели, которые характеризуют движение персонала.
Одними из главных показателей, которые характеризуют движение персонала в ОАО “ОДессельмаш”, является оборот кадров.
Оборот кадров можно определяется как по приему, так и по увольнению. Оборот кадров по приему - это величина, которая определяется как отношение количества всех принятых рабочих на предприятие (отдел) за определенный промежуток времени к средне списочному количеству работников предприятия (отдела) за тот же промежуток времени [18].
Формула для определения оборота кадров по приему имеет следующий вид:
 ,
(2.1)
где: Оп - оборот кадров по приему;
Чп - численность принятых рабочих на предприятие (отдел) за определенный промежуток времени;
С - середнесписочное количество работников предприятия (отдела) за тот же промежуток времени.
Если среднесписочное количество работников предприятия за 2006 год составляла 188 лиц, а численность принятых рабочих на предприятие за 2006 год составила 36 лиц, то оборот кадров по приему составит:
Оп1 =
 = 0,19;
Оборот кадров по приему показывает, что в 2006 году на предприятие в целом было принято 19% персонала от его средне списочной численности.
Оборот кадров по увольнению - это величина, которая определяется как отношение количества всех уволенных рабочих на предприятии (отделе) за определенный промежуток времени к средне списочному количеству работников предприятия (отдела) за тот же промежуток времени [8].
Формула для определения оборота кадров по освобождению имеет следующий вид:
 ,
(2.2)
где: Оз - оборот кадров по увольнению;
Чз - численность уволенных рабочих на предприятии (отделе) за определенный промежуток времени;
С – средне списочное количество работников предприятия (отдела) за тот же промежуток времени.
Если численность уволенных с предприятия работников в 2006 году составила 188 лиц (с Департамента внешнеэкономической деятельности - 45 лица), то оборот кадров по освобождению составит:
Оз1 =
 = 0,25;
Оборот кадров по увольнению показывает, что в 2006 году по предприятию в целом было уволено 25% персонала от его средне списочной численности.
Был проведен также анализ качественного состава персонала, в результате которого было определено:
персонал заводоуправления составляет 19 % от общего количества рабочих предприятия;
персонал основного производства - 32 %;
персонал вспомогательного производства - 22 %;
плановое увеличение общего количества рабочих - 3 %.
Вышеуказанные данные говорят о том, что ОАО «Одессельмаш» планирует увеличить количество лишь рабочих заводоуправления. Это свидетельствует о том, что производство не будет расширяться в будущем году. С другой стороны будет происходить бюрократизация системы управления предприятием. Обобщая тезисы, высказанные в данном разделе, можно сделать вывод: управление персоналом не осуществляется эффективно. Один человек, который работает в отделе кадров не в состоянии выполнять полный комплекс мероприятий по управлению персоналом, а как говорилось раньше, это и не предусмотрено организационной структурой управления предприятием, его кадровой политикой и организационной культурой.
Анализ системы стимулирования персонала АОА «Одессельмаш»
Основным стимулирующим элементом является заработная плата.
Для производственных и функциональных сотрудников она начисляется на разной основе.
Для производственных рабочих используется почасовая ставка заработной платы, для функциональных сотрудников используется ставка.
Также используется выплата премии за выполнение определенных условий.
Премия устанавливается в размере:
30% - для производственных рабочих;
30% - для функциональных сотрудников.
Производственные рабочие премируются за:
содержание рабочего места в порядке
уборку рабочего места после окончания рабочей смены
выполнение производственного плана
текущий контроль качества произведенной продукции
внесение рационализаторских и новаторских предложений.
Функциональные сотрудники премируются за:
содержание рабочего места в порядке
своевременную отчетность
внесение рационализаторских и новаторских предложений
содержание документов в структурированному порядку
ведение баз данных
самообразование
На предприятии по решению высшего руководства (директора) также может использоваться и выплата 13-ой зарплаты по итогам года.
С определенной периодичностью практикуется направление функциональных сотрудников и производственных рабочих на курсы повышения квалификации, практические семинары, тренинги.
В результате проделанного анализа было выяснено, что предприятие ОАО “Одессельмаш”, несмотря на недостатки в системе управления предприятием, все имеет перспективы развития. Сдерживающим фактором развития предприятия является сезонность производства. Поэтому организации нужно диверсифицировать свою деятельность, а также расширять тесные связи с потребителями, находить новых поставщиков и вести поиск партнеров в Украине и за границей.
При осуществимые акционирования предприятия, такая область управления предприятием как финансовый менеджмент практически отсутствует. Несмотря на острую неоходимость для осуществления эффективного управления финансовыми ресурсами. Интенсивное развитие любого предприятия нуждается в привлечении дополнительных финансовых ресурсов путем выпуска акций и облигаций. Этот процесс нуждается в управлении, потому руководителю предприятия необходимо выделить отдельную должность финансового директора.
Предприятие ОАО «Одессельмаш» должно повысить статус службы управления персоналом, нанять высококвалифицированных специалистов-кадровиков и делегировать им широкий спектр прав и обязанностей относительно управления персоналом.
Мы считаем, что не было бы лишним развивать организационную культуру предприятия и систему стимулирования персонала.
2.3. Методика создания оптимальной системы мотивации примененная на ОАО «Одессельмаш»
Главные факторы, определяющие эффективность стратегии, закладываются задолго до ее реализации, еще на этапе ее определения. При разработке подхода к построению системы мотивации важно найти оптимальную комбинацию двух факторов: во-первых, целей компании, а во-вторых, особенностей сложившейся организационной культуры.
Прежде всего, чем точнее мотивационная стратегия вписывается в общую стратегию развития компании, тем она эффективнее. Например, в одной компании, в зависимости от глобальных целей, мотивационная стратегия должна ориентироваться на стимулирование высокой индивидуальной результативности, поддержку инициативы, конкуренции и т.п. В другой компании мотивационная стратегия будет направлена на достижение командного результата, работу над долгосрочными проектами с результатами в будущем. Компания может ориентироваться на быстрый "карьерный лифт" или на удержание ключевых сотрудников за счет создания возможностей для горизонтальной карьеры, профессионального развития. А третья успешная компании вообще сознательно не будет создавать стратегию удержания.
Однако разработанная стратегия должна быть адаптированна для определенной организации. Система мотивации будет реалистичной и действенной, если она соответствует ожиданиям и потребностям персонала. Можно сказать, что она должна отражать и формировать образ успешного сотрудника именно этой компании. На наш взгляд, действенность мотивационной стратегии обеспечивается, прежде всего, благодаря согласованности целей компании, ее организационной культуры и потребностей персонала (см.: приложение В и Г).
Рассмотрим ошибки, которые встречаются при разработке стратегии мотивации персонала.
1). Самая распространенная ошибка: вспоминать о системе нематериальной мотивации, когда очевидно, что все ресурсы материальной мотивации исчерпаны. Существует мнение, что деньги – главный мотиватор. Однако, как показывают исследования, действенность этого стимула относительна: эффект повышения зарплаты на мотивацию сотрудника составляет не более двух месяцев.
Опытные менеджеры знают, что на самом деле деньги не мотивируют, а контролируют. И удержать персонал, а тем более вдохновить на выполнение новых задач только при помощи повышения зарплаты невозможно. И хотя сотрудники действительно указывают, что материальные стимулы для них значимы, в реальности они не являются главными факторами, влияющими на лояльность персонала к компании. Известен факт: приходя в компанию, человек интересуется компенсационным пакетом и функциями. А среди причин ухода часто называет неэффективность руководства, плохие отношения в коллективе, неинтересную работу.
На Украине тенденция снижения значимости материальной мотивации, характерна пока на определенных сегментах рынка, но она стремится к быстрому распространению. Сотрудники все больше заявляют о том, что им очень важна интересная работа, профессиональный рост, возможность влиять на принятие решений. Проводя опросы удовлетворенности персонала, экономисты, сталкивались на практике с парадоксальной ситуацией, когда именно после повышения зарплаты сотрудники высказывали недовольство системой материальной мотивации. Оно было связано с тем, что ожидания сотрудников не оправдывались: люди были не довольны тем, что не знают критериев, по которым формировался подход к материальной мотивации, система рассматривалась как несправедливая, у них не было правильной информации о рынке и т. д [49].
2). Вторая ошибка условно называется "универсальным снадобьем менеджера". На украинском рынке существуют некоторые заблуждения относительно принципов построения мотивационных систем для персонала. Руководство компании ожидает от менеджеров легкого решения проблемы, и нередко работодатель стремится приобрести универсальную эффективную систему мотивации вместе с новым менеджером. Новый HR часто пытается перенести с собой ту модель, которая успешно апробирована в другой компании, на другом рынке. И только через какое-то время убеждается, что она не подходит для данной компании. Поэтому мы будем более активно внедрять модифицированную систему мотивации.
Изучая значимость факторов мотивации для персонала, мы отчетливо видим связь потребностей персонала с особенностей рынка, на котором работает компания, корпоративной культуры, стиля руководства компанией и других факторов. И это нельзя не учитывать при построении системы мотивации. Например, в одной небольшой компании, в которой четко проявляется культура личности, сотрудники очень мало ориентированы на карьерный рост. Это означает, можно ожидать мало эффекта от построения системы карьерного роста. А в другой компании, где ярко проявилась культура власти, создание системы кадрового резерва и разработка ряда проектов для ключевых сотрудников, позволило существенно улучшить мотивационный климат компании. Зато в этой компании все мероприятия по развитию командного духа – пикники, семейные праздники, спортивные соревнования – наталкивались на глухое сопротивление персонала и вызывали неизменное неудовольствие [50].
А в реальности каждая компания имеет своей индивидуальный профиль мотивационных факторов, которым необходимо управлять.
Существует ряд требований, на которые следует ориентироваться при создании системы стимулирования:
объективность: размер вознаграждения работника должен определяться на основе объективной оценки результатов его труда;
предсказуемость: работник должен знать, какое вознаграждение он получит в зависимости от результатов своего труда;
адекватность: вознаграждение должно быть адекватно трудовому вкладу каждого работника в результат деятельности всего коллектива, его опыту и уровню квалификации;
своевременность: вознаграждение должно следовать за достижением результата как можно быстрее (если не в форме прямого вознаграждения, то хотя бы в виде учета для последующего вознаграждения);
значимость: вознаграждение должно быть для сотрудника значимым;
справедливость: правила определения вознаграждения должны быть понятны каждому сотруднику организации и быть справедливыми, в том числе с его точки зрения.
Несмотря на простоту и очевидность перечисленных требований, не стоит ими пренебрегать. Как показывает практика, несоблюдение этих требований приводит к нестабильности в коллективе и оказывает сильный демотивирующий эффект. По опыту работы можно сказать, что это гораздо сильнее сказывается на производительности труда персонала компании, чем отсутствие каких бы то ни было механизмов определения вознаграждения за результаты труда.
Однако различные ошибки при разработке систем мотивации приводят к тому, что усилия и затраты на стимулирование сотрудников не только не дают ожидаемых результатов, но и ухудшают ситуацию в компании.
При разработке системы мотивации необходимо неукоснительно соблюдать следующие основные принципы:
- платить за результат или за успех;
- использовать единые прозрачные правила, регулирующие разницу доходов различных групп и категорий сотрудников;
- управлять ожиданиями сотрудников. Если созданная система мотивации не оправдывает ожидания сотрудников, то она не будет работать;
- конкурировать на рынке труда: компенсационный пакет должен формироваться с учетом предложений ключевых конкурентов.
После того как приняты все принципиальные решения, можно начинать «пилотное» перепроектирование. Пошаговая схема этого процесса предполагает наличие трех этапов, что показано на рисунке 5.
Этап 1. Описание системы «как есть».
Основная задача первого этапа - описание существующих на практике полномочий, сфер ответственности и функциональных обязанностей сотрудников с целью подготовки основы для проектирования необходимых изменений. На этом этапе надо: - проанализировать существующую систему стимулирования (анализ документов и регламентов, описание фактически используемых механизмов расчетов, соотнесение полученных данных и систематизация информации о существующих расхождениях); - описать функции подразделения и показатели его эффективности; - описать существующие роли каждого сотрудника в реализации функций подразделения (зоны ответственности, выполняемые работы, результаты, критерии эффективности).
Этап 2. Проектирование целевой модели («как надо»).
В рамках второго этапа разрабатываются основные принципы мотивации сотрудников подразделения. Для этого нужно:
1. определить три-четыре среднесрочные бизнес-цели, которые компания планирует достигнуть путем материального стимулирования (повышение производительности, качества продукции и т. д.).
2. Разработать целевую модель поведения для каждого сотрудника. Целевая модель должна описывать:
роль сотрудника в подразделении и выполняемые им функции,
степень его ответственности,
планируемые результаты и показатели эффективности деятельности,
определить целевые показатели стимулирования,
создать соответствующие инструменты стимулирования,
определить перечень изменений в организационной деятельности подразделения.
Часто оказывается, что необходимо пересмотреть порядок взаимодействия сотрудников и перераспределить ответственность.
Этап 3. Моделирование и настройка новой системы мотивации.
Основная задача третьего и заключительного этапа - выявить и устранить все неточности, допущенные в процессе разработки новой системы стимулирования. Для этого необходимо выполнить следующие шаги.
1. Пересчитать заработную плату сотрудников за истекший период (месяц, год) с использованием принципов, механизмов и элементов новой системы стимулирования. Это позволит конкретизировать механизмы стимулирования до конкретных формул расчета премии.
2. Рассчитать зарплату сотрудников на будущий период с использованием запланированных показателей деятельности. Проведенные расчеты позволяют оценить уровень адекватности системы и при необходимости скорректировать ее.
Если система мотивации протестирована на основе исторических данных о работе компании, то это может вызвать серьезные кадровые проблемы, в том числе существенный рост текучести. К примеру, если компания вместо фиксированного оклада менеджеров по продажам вводит бонусы, привязанные к выручке, это может повлечь значительный рост продаж (в два-три раза). Соответственно такими же темпами увеличивается заработная плата. При этом моделирование работы новой системы мотивации на основе исторических данных не позволяет учесть эти тенденции. Поэтому в дальнейшем, как правило через год, руководство компании уменьшает размер бонусов — это так называемый эффект нормирования.
3. Закрепить новые механизмы стимулирования во внутрифирменном нормативном документе, отвечающем требованиям трудового и налогового законодательства.
4. Определить план перехода на новую систему стимулирования. При пилотном внедрении новой системы в одном из подразделений иногда используется беспилотный переход, то есть единовременный перевод всех сотрудников подразделения на новую систему стимулирования. Однако даже в рамках одного подразделения такое внедрение, скорее всего, приведет к крайне нежелательным социальным последствиям. Поэтому более предпочтительным является постепенный переход. При таком переходе в течение двух-трех месяцев проводится адаптация новой системы: выплаты сотрудникам осуществляются в соответствии со старой системой стимулирования, но параллельно предоставляется расчет в соответствии с принципами и механизмами новой системы.
Эффективность созданной системы мотивации должна оцениваться по трем параметрам: лояльность персонала, продуктивность его деятельности, привлекательность компании на рынке труда. Лояльность персонала оценивается в течение месяца после внедрения новых мотивационных схем на основании коэффициента текучести. К примеру, после того как было объявлено о новой системе мотивации в крупной розничной сети, где текучесть кадров составляла больше 50%, этот показатель снизился до нуля в течение нескольких недель. Для оценки продуктивности требуется больше времени, которое зависит от целей системы мотивации. Если сотрудников необходимо ориентировать на рост стоимости компании, потребуется несколько лет, чтобы увидеть результаты, а если на увеличение продаж — то квартал или полгода. Привлекательность на рынке труда оценивается на основании таких показателей, как количество кандидатов на вакантное место или процент согласившихся сотрудников из числа тех, кому компанией было сделано предложение.
В заключение хотелось бы отметить, что перепроектирование и корректировка системы мотивации - процесс если не непрерывный, то, по крайней мере, цикличный. Компании постоянно развиваются, меняется их рыночное окружение, перед бизнесом в целом и отдельными подразделениями ставятся новые задачи. С течением времени существующие механизмы стимулирования неизбежно теряют актуальность и эффективность. Поэтому очень важно периодически мониторить работоспособность системы стимулирования и ее соответствие целям и задачам бизнеса. Тогда процесс перепроектирования будет носить плановый, а не экстренный характер.
Предлагаем методику для оценки менеджмента, на ОАО «Одессельмаш», в которой могут участвовать рядовые сотрудники компании.
Самооценка системы менеджмента организации на основе функциональной модели (ФМОМ) проводится методом анкетирования. Вопросы анкеты экспресс-оценки разделены на пять групп в соответствии с критериями модели (см. табл. 2.4.).
Таблица 2.4.
| Вопрос (категория) | Средняя оценка, балл | ||
| Менеджеры (I рук. n) | Работники (I раб. n) | Средний балл (I ср. n) | |
| Критерий 1 "Планирование" | |||
| 1. Установлена ли цель организации, ясно ли определены стратегические и текущие задачи? | |||
| 2. Производится ли сбор и анализ данных о потребителях? | |||
| 3. Отчетливо ли разделены сферы деятельности на предприятии? | |||
| 4. Анализируется ли на предприятии информация о конкурентах и опыт других компаний? | |||
| 5. Рационально ли распределяются ресурсы предприятия: материальные, людские, финансовые, информационные? | |||
| Итого по критерию | |||
| Критерий 2 "Организация" | |||
| 6. Понятна ли организационная структура предприятия? | |||
| 7. Существуют ли документы и стандарты предприятия, регламентирующие должностные обязанности и рамки ответственности для отдельных подразделений и каждого работника? | |||
| 8. Создаются ли условия для совершенствования и развития предприятия? | |||
| 9. Эффективно ли организован процесс производства продуктов (услуг)? | |||
| 10. Привлекательны ли для потребителя производимые продукты (услуги)? | |||
| Итого по критерию | |||
| Критерий 3 "Мотивация" | |||
| 11. Высоки ли лидерские качества руководителей организации? | |||
| 12. Создаются ли в компании условия для обучения и развития работников? | |||
| 13. Удовлетворены ли личные потребности работников? | |||
| 14. Участвуют ли работники в деятельности по развитию предприятия? | |||
| 15. Удовлетворены ли работники результатами своего труда? | |||
| Итого по критерию | |||
| Критерий 4 "Контроль" | |||
| 16. Существует ли на предприятии система оценки качества процесса производства (обслуживания)? | |||
| 17. Существует ли на предприятии система оценки полученных результатов? | |||
| 18. Учитываются ли мнения и пожелания клиентов в работе предприятия? | |||
| 19. Оценивается ли эффективность использования ресурсов на предприятии? | |||
| 20. Соответствуют ли полученные результаты поставленным целям организации? | |||
| Итого по критерию | |||
| Критерий 5 "Координация" | |||
| 21. Существует ли на предприятии эффективная система управления? | |||
| 22. Установлены ли внутренние связи между подразделениями организации? | |||
| 23. Проводится ли работа по урегулированию и предотвращению конфликтных ситуаций? | |||
| 24. Производится ли корректировка и уточнение планов и задач организации? | |||
| 25. Применяются ли новые информационные и телекоммуникационные технологии в работе предприятия? | |||
| Общая оценка менеджмента | |||
Каждый вопрос имеет пять вариантов ответа. Напомним шкалу оценки (см. табл. 2.4.). Наивысшая оценка по каждой из 25 оценочных категорий (вопросов) составляет 4 балла. Соответственно максимальный результат по каждому из пяти критериев - 20 баллов.
Таблица. 2.5.
Шкала оценки управленческой деятельности
| Шкала оценки, балл | Состояние категории |
| 0 | деятельность не ведется |
| 1 | деятельность ведется непостоянно, от случая к случаю |
| 2 | деятельность ведется частично, в зависимости от ситуации |
| 3 | деятельность ведется постоянно и систематически |
| 4 | деятельность ведется максимально эффективно (эталонный уровень) |
Особо отметим, что оценка менеджмента производится не только руководителями, менеджерами различных уровней, но и рядовыми работниками, то есть теми, кто выполняет управленческие решения. Для получения объективных данных необходимым условием является участие в опросе не менее 80% руководителей и не менее 50 % работников. Средний балл по каждой из 25 оценочных категорий (вопросов) вычисляется по формуле (максимум 4 балла):
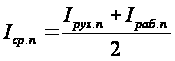 (2.3.)
Где:
Iср.n – средний балл по категории;
Iрук.n – средняя оценка руководителей;
Iраб.n – средняя оценка работников;
n – оценочная категория (вопрос).
Оценка каждого критерия представляет собой сумму средних баллов категорий, соответствующих данному критерию (максимум 20 баллов):
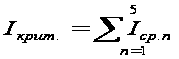 (2.4.)
Где:
I крит. – общая оценка по критерию;
Iср.n – средний балл по категории;
n – оценочная категория.
Общая оценка менеджмента организации (ТМЕ) определяется суммой оценок по всем пяти оценочным критерия ФМОМ (максимум 100 баллов):