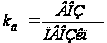Аналіз фінансових показників та зовнішньоекономічної діяльності ВАТ "Алчевський металургійний комбінат"
Курсова робота
Аналіз фінансових показників та зовнішньоекономічної діяльності ВАТ "Алчевський металургійний комбінат"
Зміст
ВСТУП
РОЗДІЛ 1. ЗАГАЛЬНА ХАРАКТЕРИСТИКА ВАТ «АМК»
Загальні положення
Мета і предмет діяльності підприємства
1.3 Характеристика господарської діяльності
РОЗДІЛ 2. АНАЛІЗ ВИРОБНИЧО-ГОСПОДАРСЬКОЇ ДІЯЛЬНОСТІ ВАТ «АМК»
2.1 Аналіз чисельності персоналу ВАТ «АМК»
2.2 Аналіз стану матеріально-технічних ресурсів ВАТ «АМК»
РОЗДІЛ 3. ФІНАНСОВИЙ АНАЛІЗ ДІЯЛЬНОСТІ ВАТ «АМК»
РОЗДІЛ 4.ОЦІНКА МАРКЕТИНГОВО-КОМЕРЦІЙНОЇ ДІЯЛЬНОСТІ ВАТ «АМК» НА ЗОВНІШНЬОМУ РИНКУ
РОЗДІЛ 5. ХАРАКТЕРИСТИКА ОРГАНІЗАЦІЇ ТА УПРАВЛІННЯ ЗОВ-НІШНЬОЕКОНОМІЧНОЮ ДІЯЛЬНІСТЮ ВАТ «АМК»
5.1 Характеристика зовнішньоекономічної діяльності підприємства
5.2 Організація експортно-імпортних операцій на підприємстві
5.3 Характеристика ринків збуту металопродукції
РОЗДІЛ 6. ПРОПОЗИЦІЇ ЩОДО ВПРОВАДЖЕННЯ ВЛАСНИХ ТЕОРЕТИКО-МЕТОДОЛОГІЧНИХ ДОСЛІДЖЕНЬ В ПРАКТИКУ ЗЕД ВАТ «АМК»
ВИСНОВКИ
ПЕРЕЛІК ВИКОРИСТАННИХ ДЖЕРЕЛ
ВСТУП
Комплексна практика студентів вищих навчальних закладів України є невід’ємною складовою частиною освітньо-професійної програми підготовки фахівців, основним завданням якої є якість практичної підготовки випускника за освітньо-кваліфікаційним рівнем.
У період комплексної практики студентів закладаються основи досвіду професійної діяльності, практичних умінь і навичок, професійних якостей особистості фахівця. Від ступеня успішності на цьому етапі залежить професійне становлення майбутнього фахівця.
Метою комплексної практики є формування у студентів на базі знань, що одержані у вищому навчальному закладі, професійних умінь і навичок щодо прийняття самостійних рішень під час професійної діяльності в реальних ринкових умовах; поглиблення та закріплення у них теоретичних знань, перш за все, з дисциплін, які вивчаються у 9-му семестрі; опанування студентами сучасних прийомів, методів та знарядь праці у сфері їх майбутньої професії: виховання потреби систематично поновлювати свої знання та творчо їх застосовувати в практичній діяльності.
У процесі проходження практик студент повинен навчитися вирішувати типові завдання, які притаманні видам діяльності відповідно до посад, що може обіймати випускник вищого навчального закладу – менеджер-економіст.
Об’єктом дослідження є відкрите акціонерне товариство "Алчевський металургійний комбінат".
Відкрите акціонерне товариство «Алчевський металургійний комбінат», створений на базі того, що вступив в 1896 році в буд Донецько - Юріївського металургійного суспільства (1896-1920), Донецько - Юріївського металургійного заводу (1920-1944), підприємство з повним металургійним циклом, що відноситься до металургійної галузі України.
ВАТ "АМК" є підприємством із повним металургійним циклом, основними видами продукції, що виробляє підприємство є: чавун переробний, товстолистовий прокат, сортовий прокат,фасонний прокат, тонколистовий прокат товщиною 2-3 мм. вуглецевих марок сталi, гнутi профілі, профілі листові гофрировані, заготівля для перекату (сляби). Другорядною продукцією комбінату є виробництво гранульованого шлаку в цеху переробки шлаку, товарів народного вжитку в цеху товарів народного вжитку.
У 2003 році на комбінаті був проведений аудит Системи менеджменту якості, проведений аудиторами TUV-CERT (TUV Rheinland Group), no результатам якого комбінату був виданий сертифікат відповідності по DIN EN ISO 9001:2000 р.
Висока якість вироблюваної прокатної продукції дозволяє комбінату отримувати сертифікати схвалення на виробництво продукції по вимогах національних норм і правил країн споживачів.
Особливість сертифікованої продукції полягає в тому, що регламентується зарубіжними стандартами рівень якості продукції, що випускається, повністю відповідає їх вимогам. Продукція атестована міжнародними суспільствами по сертифікації. Комбінат має 9 міжнародних сертифікатів схвалення на виробництво товстолистового, фасонного і сортового прокату.
ВАТ Алчевський металургійний комбінат - одне із старих підприємств південного сходу України. Алчевський металургійний комбінат поставляє свою продукцію на зовнішній ринок більш ніж в 30 країн світу. Продукція Алчевського комбінату постійно експортується на міжнародних ярмарках і виставках в Німеччині, Китаї, Англії і інших країнах.
РОЗДІЛ 1. ЗАГАЛЬНА ХАРАКТЕРИСТИКА ВАТ «АМК»
Загальні положення
Відкрите акціонерне товариство «Алчевський металургійний комбінат», створений на базі того, що вступив в 1896 році в стрій Донецько - Юріївського металургійного суспільства (1896-1920), Донецько - Юріївського металургійного заводу (1920-1944), підприємство з повним металургійним циклом, що відноситься до металургійної галузі України.
Таблиця 1.1 - Основні відомості
|
Повне найменування |
Вiдкрите акцiонерне товариство "Алчевський металургiйний комбiнат" |
|
Скорочене найменування |
ВАТ "АМК" |
|
Організаційно-правова форма |
ВIДКРИТЕ АКЦIОНЕРНЕ ТОВАРИСТВО |
|
Код за ЄДРПОУ |
05441447 |
|
Код території за КОАТУУ |
4411200000 |
|
Територія (область) |
Луганська область |
|
Район |
д/в |
|
Поштовий індекс |
94202 |
|
Населений пункт |
м. Алчевськ |
|
Вулиця, будинок |
Шмiдта, 4 |
|
Міжміський код та телефон |
(06442) 7-33-01 |
|
Факс |
7-33-76 |
|
WWW-адреса |
www.amk.lg |
Відкрите акціонерне товариство «Алчевський металургійний комбінат», створений на базі того, що вступив в 1896 році в стрій Донецько - Юріївського металургійного суспільства (1896-1920), Донецько - Юріївського металургійного заводу (1920-1944), підприємство з повним металургійним циклом, що відноситься до металургійної галузі України.
Відкрите акціонерне товариство «Алчевський металургійний комбінат» - одне з найбільших підприємств України, яке продовжує оновлюватися і в своєму складі має такі основні цехи: агломераційний, доменний, мартенівський, ЦНРС, обжимний, товстолистовий №1, товстолистовий №2, сортопрокатний; цехи механічної, енергетичної і транспортної служб; допоміжні цехи; центральна лабораторія комбінату, лабораторія автоматизації і механізації виробництва, обчислювальний центр.
Мета і предмет діяльності підприємства
Мети і предмет діяльності ОАО «АМК» визначені в Статуті підприємства.
Метою діяльності суспільства згідно із Статутом є здобуття прибули за рахунок виробничої і підприємницької діяльності.
Предметом діяльності суспільства є:
- виробництво металопродукції;
- виробництво будівельних матеріалів, щебеню, граншлака;
- виробництво і переробка сільгосппродукції;
- виробництво товарів народного вжитку;
- будівництво житла і інших об'єктів соціально - культурного побуту; - здійснення зовнішньоекономічної діяльності;
- комерційна, посередницька, торгівельна і інші види господарської діяльності, не заборонені чинним законодавством;
- автомобільні перевезення людей і вантажів;
- телерадіомовлення;
- надання побутових послуг населенню;
- задоволення соціальних інтересів працівників міста. Суспільство здійснює і інші види діяльності, які не заборонені законодавством України.
ВАТ «АМК» є юридичною особою з дня його державної реєстрації, яка здійснює свою діяльність відповідно чинному законодавству України і Статуту підприємства.
Майно Алчевського металургійного комбінату складається з основних засобів і оборотних коштів, а також цінностей, вартість яких відображує в балансі підприємства.
Комбінат має самостійний баланс, розрахунковий, валютний і інші рахунки в банках, фірмову марку і торгівельний знак, які затверджуються правлінням підприємства і реєструються в Торговельно-промисловій палаті, друк зі своєю назвою.
Також підприємство має право укладати угоди (контракти), зокрема угоди купівлі-підряду, страхування майна, перевезень, зберігання, поручення, комісії і інші угоди, які не суперечать чинному законодавству; набувати майнових і особистих немайнових прав, нести обов'язки, виступати в арбітражному і третейському суді.
ВАТ «АМК» має право у встановленому чинним законодавством порядку: - випускати коштовні папери;
- засновувати об'єднання і брати участь в об'єднаннях з іншими суб'єктами господарської діяльності;
- створювати на території України і за її межами свої філії і представництва, а також дочірні підприємства;
- здійснювати інші дії, які не суперечать чинному законодавству.
Створені Алчевським металургійним комбінатом дочірні підприємства, філії й представництва можуть наділятися основними засобами й обіговими коштами, які належать комбінату, Керівництво їх діяльності проводиться особами, які призначаються Правлінням підприємства.
Характеристика господарської діяльності
Структура управління ВАТ «АМК» є лінійно - функціональною.
Лінійно - функціональна структура (штабне управління) є комбінацією лінійної структури з системою виділення певних функцій. При лінійних керівниках створюються спеціальні підрозділи (штаби), які допомагають лінійному керівникові у виконанні окремих функцій управління.
Переваги:
- можливість отримати високу міру професійної спеціалізації співробітників;
- точно визначити місця і необхідні ресурси (особливо кадрів);
- сприяє стандартизації, формалізації і програмуванню процесу.
Недоліки:
- утрудняє горизонтальне узгодження;
- насилу реагує на зміну
На чолі підприємства знаходиться генеральний директор, якому підкоряються помічник генерального директора за технологією, головний інженер, головний бухгалтер і 9 заступників Додаток А:
1)заступник генерального директора за якістю;
2)заступник генерального директора по соціальних питаннях;
3)заступник генерального директора по зовнішньоекономічних зв'язках і постачаннях;
4)заступник генерального директора по економіці;
5)заступник генерального директора по виробництву;
6)заступник генерального директора по залізничному транспорту;
7)заступник генерального директора по охороні праці і довкілля;
8)заступник генерального директора по економічній безпеці;
9)заступник генерального директора по комерційних питаннях.
Основними постачальниками сировини на підприємство є українські ГОКи, підконтрольні корпорації «Метінвест» (48,8% загальній потребі в сировині), крім того постачання здійснюються з країн СНД і Бразилії (51,2% об'єму сукупної потреби). 9 січня поточного року стало відомо, що «Полтавський ГОК» уклав трирічний контракт безпосередньо з «АМК», згідно якому об'єми постачань ПГОКа на меткомбінат можуть скласти 2,5 млн.тон окатишей на рік.
ВАТ «АМК» встановив довгострокові і дружні зв'язки з основними постачальниками сировини і матеріалів, а також і з іноземними постачальниками обладнання та сировини для виробництва.
Таблиця 1.2 - Основні постачальники
сировини та матеріалів ВАТ «АМК»
|
№ п/п |
Назва матеріалу |
Постачальник |
Адреса постачальника |
Умови оплати |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
Окатиші залізорудні |
ВАТ «Північний гірничо-збагачува -льний комбінат» |
м. Кривий Ріг, Дніпропетровська обл. |
передоплата |
|
2 |
Аглоруда |
ТОВ «Рудснаб» |
м. Кривий Ріг, Дніпропетровська обл., вул. Костенко, 33 |
оплата на протязі 5-и банк. днів з моменту постачання продукції |
|
3 |
Металобрухт |
ЗАТ «Керамет» |
м.Донецьк вул.50-й Гвардійської дивізії, 17а |
оплата на протязі 7-и банківських днів з моменту постачання продукції |
|
4 |
Залізорудний концентрат |
ТОВ «ТС Лтд» |
Миколаївська обл. Миколаїв, вул.Декабристів,21 |
передоплата |
|
5 |
Залізорудний концентрат |
ТОВ «ТС Лтд» |
Миколаївська обл. Миколаїв, вул.Декабристів,21 |
передоплата |
|
6 |
Вогнетриви |
ЗАТ "Керамет" |
м.Донецьк вул.50-й Гвардійської дивізії, 17а |
оплата на протязі 15-и банківських днів з 5 |
|
7 |
Вогнетриви |
ВАТ «Пантелеймонівський вогнетривкий завод» |
с. Пантелеймонівна Донецька обл., вул. К.Маркса, 2 |
оплата на протязі 10-и банківських днів з моменту постачання продукції |
|
8 |
Феросплави |
Українсько- Кіпрська компанія з іноземними інвестиціями ТОВ «Байп Ко ЛТД » |
м. Дніпропетровськ вул. Пісаржевского 1а |
оплата на протязі 5-и банківських днів з моменту постачання |
|
9 |
Кокс |
Корпорація ІСД |
м.Донецьк вул.Щорса 48 |
Оплата на протязі 10 днів з дати поставки |
|
10 |
Вугілля АС АКО |
ДП «Ровенькиантрацит» |
м.Ровеньки. вул. Коммунистична 6 |
100% передоплата |
Іноземні постачальники обладнання та сировини для виготовлення продукції представленні в таблиці 1.3
Таблиця 1.3 - Іноземні постачальники обладнання та сировини ВАТ «АМК» для виготовлення продукції
|
№ п/п |
Назва постачальника |
Назва продукції |
Умови поставки |
Умови оплати |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
VOEST ALPINE Австрія |
Установка і обладнання для киснево-конверторного стану |
DDU Алчевськ |
передоплата |
|
2 |
VOEST ALPINE Австрія |
Установка і обладнання для двухструйної слябової МНЛЗ |
DDU Алчевськ |
передоплата |
|
3 |
Air Liquide Europe Centrale et Orientale Франція |
2 повітряроздільні установи |
CIF Маріуполь |
Акредитив 1-15 міс 2-18 міс |
|
4 |
Машиненфабрик Геркулес ГмбХ Німеччина |
Шліфувальні станки |
CIP Алчевськ |
п/п 12 місяців |
|
5 |
ALSTOM Power Conversion GmbH Німеччина |
Система головного приводу товстолистового стану |
DDU Алчевськ |
п/п 90% 13 місяців |
|
6 |
LECO Instrumente Plzen spol. s.r.o. Чехія |
Система для статичних випробувань моделі LX |
DDU Алчевськ |
50%+50%, Акредитив 6 місяців |
|
7 |
ANVIN International LTD |
Феросплави |
DDU Алчевськ |
по договору |
|
1 |
2 |
3 |
4 |
5 |
|
8 |
«M-a- M Ltd», Англія |
Клеймовочно-маркіровочні машини |
DDU Алчевськ |
передоплата |
|
9 |
AVAN spol s.r.o. Словакія |
Маг. порошок вогнетриви |
DAF Словакія- Украіна |
100 % по факту |
|
10 |
DALMOND Trading Internation Ltd |
Маг. Порошок вогнетриви плити |
DAF Росія-Україна |
100 % по факту |
|
11 |
SP.ZO.O Vesuvius Skawina Materialy Ogniotrwale Польша |
Вогнетривкі матеріали |
DDU Алчевськ |
п/п 100%, 45 дней |
|
12 |
Duferco S. A. Швейцарія |
Вогнетривкі матеріали |
DAF Росія-Україна |
п/п 50% |
|
13 |
Інтертек Трейдінг Корпорейшин США |
Лабораторне обладнання |
DDU Алчевськ |
п/п 50%+50%, 85 дней |
|
14 |
ATON Consulting |
Феросплави шпат |
DDU Алчевськ |
по договору |
За даними таблиці можна зробити висновок, що ВАТ «АМК» має постійних постачальників, користується значними знижками, відповідно співробітництво відбувається на дуже вигідних умовах для комбінату. За час існування комбінат жодного разу не користувався послугами інших постачальників, вчасно й у повному обсязі робив оплату за продукцію. У свою чергу з боку постачальників виконуються замовлення вчасно, виключення складає Машиненфабрик Геркулес ГмбХ Німеччина, що іноді затримують постачання шліфувальних станків до 2 тижнів, через відсутність необхідних товарних позицій на складі, що у свою чергу іноді приводить до простоїв у роботі з замовленнями. Але так як цей постачальник є ексклюзивним постачальником даної продукції і пропонує максимально можливі знижки, то відповідно змінювати постачальника не має змісту.
РОЗДІЛ 2. АНАЛІЗ ВИРОБНИЧО-ГОСПОДАРСЬКОЇ ДІЯЛЬНОСТІ ВАТ «АМК
2.1 Аналіз чисельності персоналу ВАТ «АМК»
Людські ресурси - це поняття, що відбиває головне багатство будь-якого суспільства, розвиток якого можливо при створенні умов для відтворення й використання цього ресурсу з урахуванням інтересів кожної людини.
Трудовий потенціал працівника - сукупність фізичних і духовних якостей людини, що визначають можливість і границі його участі в трудовій діяльності, здатність досягати в заданих умовах певних результатів й удосконалюватися в процесі праці.
Кадрова політика комбінату полягає у формуванні стратегії кадрової роботи, установленні цілей і завдань, визначення наукових принципів підбора, розміщенню й розвитку персоналу, удосконалюванні форм і методів роботи з персоналом. Сутність кадрового планування полягає в наданні людям робочих місць у потрібний момент часу й у потрібній кількості відповідно до їх здатностей, схильностями й вимогами виробництва.
Таблиця 2.1- Чисельність персоналу
|
Категорія персоналу |
Ед. измер. |
2008 рік |
Звіт за 2007 р. |
2008 р. в % до 2007 р. |
||
|
План |
факт |
фактв % до плану |
||||
|
Усього персоналу |
чол. |
21790 |
21519 |
98,8 |
20478 |
105,1 |
|
у тому числі: - ППП |
чол. |
19227 |
19084 |
99,3 |
18142 |
105,2 |
|
- робітники |
чол. |
15843 |
15742 |
99,4 |
15005 |
104,9 |
|
- керівники |
чол. |
1416 |
1374 |
97,0 |
1347 |
102,0 |
|
- фахівці |
чол. |
1376 |
1360 |
98,8 |
1264 |
107,6 |
|
- службовці |
чол. |
121 |
122 |
100,8 |
119 |
102,5 |
|
- охорона |
чол. |
471 |
486 |
103,2 |
407 |
119,4 |
|
Непромислова група |
чол. |
2563 |
2435 |
95,0 |
2336 |
104,2 |
На 01.01.2009 р. на ВАТ "АМК" трудиться 22254 чол.: керівників- 1395,
фахівців- 1415, службовців- 137, робітників- 16222,охорони- 549.На робочих місцях працює 1153 чел. з вищим утворенням й 2939чел. із середньою освітою. Основними причинами використання фахівців на робочих місцях є: відсутність вакансій, недостатній рівень знань і досвіду для роботи на керівних посадах.
Плинність кадрів зустрічається на кожнім підприємстві, що стосується ВАТ "АМК", те основні причини полягають у незадоволеності заробітною платою, зміні клімату, відсутності житла, прогулах, арештах, стані алкогольного сп'яніння, розкраданнях, по стані здоров'я, по догляду за дітьми. За порушення виробничої й технологічної дисципліни за 2008 рік було покарано 515 керівників і фахівців. Вжитийо заходи стягнень: оголошений догана, позбавлені заохочувальних премій, звільнені від займаних посад, звільнені з комбінату, утриманий оклад.
Плинність тих, що працюють в 2008 р. в порівнянні з 2007 р. характеризується наступними даними:
Таблиця 2.2 – Плинність персоналу
|
Найменування |
2008 рік |
2007 рік |
|
1 |
2 |
3 |
|
Прибуло, всього |
773 |
1431 |
|
у тому числі: |
||
|
- відновлених за рішенням суду |
||
|
- по організаційному набору, що закінчили училище з систем професійно-технічного вчення |
140 |
162 |
|
- переведено з інших підприємств, будівництв, організацій |
30 |
27 |
|
- найнято самим підприємством |
603 |
1242 |
|
Вибуло, всього |
1737 |
1846 |
|
у тому числі: |
||
|
- переведено на інші підприємства |
118 |
222 |
|
672 |
895 |
|
законом, у зв'язку із закінченням терміну договору і робіт |
||
|
- за власним бажанням |
743 |
665 |
|
- звільнено за прогул і інші порушення трудової дисципліни |
204 |
64 |
У 2008 році на підприємство прибуло на 66 % відсотків менше персоналу,ніж у 2007 ,а вибуло на 6 % менше, ніж у 2007.
Таблиця 2.3 – Фактична середньомісячна
заробітна плата робітника, грн.
|
Найменування персонала |
Заробітна плата |
||
|
2008 рік |
2007 рік |
2008 р. в % до 2007 р. |
|
|
Промислово - виробничого персоналу |
1800 |
1620 |
111,1 |
|
у тому числі: |
|||
|
- робітників |
1700 |
1300 |
130,0 |
|
- керівників |
3362 |
2912 |
115,4 |
|
- власників |
4851 |
3549 |
130,3 |
|
- службовців |
1900 |
1774 |
124,3 |
|
- загін ВВО |
1600 |
1400 |
117,7 |
|
Непромислового персоналу |
1200 |
1000 |
115,0 |
|
По комбінату |
3000 |
2750 |
121,5 |
У порівнянні з 2007 роком середня заробітна плата по комбінату зросла на 21,5%. Середня заробітна плата робітників на 30%, керівників на 15,4 %, власників на 30,3 %, службовців на 124,3 %, непромислового персоналу на 15 %.
Зростання середньомісячної заробітної плати 1-го трудящого по комбінату в 2008 р. в порівнянні з 2007 р. на 21,5 % пояснюється поетапним збільшенням схем тарифних ставок (окладів).
Середня годинна тарифна ставка робітника першого розряду з нормальними умовами праці ПВП - 7,02 грн. Середній розряд по комбінату - 4,525, по ПВП – 4,53.
Для розширеного відтворення одержання прибутку й рентабельності потрібно, щоб темпи росту продуктивності праці випереджали темпи росту його оплати. Якщо такий принцип не дотримується, то відбувається перевитрата фонду заробітної плати, підвищення собівартості й зниження суми прибутку.
2.2 Аналіз стану матеріально-технічних ресурсів ВАТ «АМК»
Склад основних фондів
Основні фонди – це матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва чи іншого використання для здійснення виробничих, адміністративних і соціокультурних функцій.
Економічна сутність основних фондів полягає у тому, що вони слугують визначальними характеристиками для здійснення відтворювальних процесів функціонування та розвитку будь-яких суб’єктів господарювання.
Головними ознаками основних фондів є термін їх експлуатації (більше одного календарного року), вартість і спосіб її перенесення. Основні фонди, у свою чергу, поділяються на основні виробничі та основні невиробничі фонди.
На балансі підприємства на кінець 2008 року знаходяться такі ОФ:
1.Виробничого призначення:
- будівлі та споруди - 1 430 881 (тис. грн..)
- машини та обладнання - 959 309 (тис. грн..)
- транспортні засоби - 7 711 (тис. грн..)
- інші - 76 169 (тис. грн..)
2.Невиробничого призначення: - 26 521(тис. грн..)
- будівлі та споруди - 24 559 (тис. грн..)
- машини та обладнання - 1 485 (тис. грн.)
- транспортні засоби - 0 (тис. грн..)
- інші - 477 (тис. грн..)
Усього - 1 457 402 (тис. грн..)
Пояснення: Орендованих основних засобів товариство не має. Ступінь зносу основних засобів станом на 31.12.2008 р. складає 49,4%. Протягом звітного періоду надійшло основних засобів на суму 778621 тис. грн. Вибуло основних засобів за 2008 р. на суму 163682 тис. грн. за первісною вартістю. Передано в оперативну оренду основних засобів на суму 7465 тис. грн. за первісною вартістю. Обмеження щодо використання майна вiдсутнi.
Склад обігових фондів
Для забезпечення безперебійного процесу виробництва на підприємстві, крім основних виробничих фондів, потрібні предмети праці, які виступають у вигляді оборотних фондів.
Сукупність обігових фондів і фондів обігу називається обіговими засобами підприємства.
Оборотні фонди — це частина виробничих фондів, які повністю споживаються в кожному виробничому циклі, змінюють чи втрачають свій первинний вигляд і повністю переносять усю свою вартість на створювану продукцію.
Речовим змістом оборотних фондів є предмети праці, які в процесі виробництва перетворюються в готову продукцію, становлячи її матеріальну основу, або сприяють її створенню і мають вартість менше встановленого на підприємстві нормативу, а термін експлуатації менше одного року.
Оборотні фонди перебувають у постійному русі (обороті), починаючи від надходження предметів праці на склад підприємства до отримання готової продукції та переходу її у сферу обігу (реалізації).
У плановій та обліковій практиці оборотні фонди поділяють на:
а) виробничі запаси;
б) незавершене виробництво і напівфабрикати власного виготовлення;
в) витрати майбутніх періодів
У 2008 році забезпечення всіма видами матеріалів здійснювалося на плановій основі торгівельних балансів, що складалися щомісячно, укладених договорів і наданих цехами заявок.
У 2008 році відділ матеріально-технічного забезпечення уклав 474 договори на загальну суму 166609,67тис. грн., у тому числі за фактом постачання 185 договорів на суму 63618,30 тис. грн., по передоплаті 289 договорів на суму 102991,37 тис. грн.
Фінансово-господарська діяльність велася по 461 договору на суму 155716,71 тис. грн., у тому числі по передоплаті по 276 договорам на суму 92098,41тис. грн., за фактом постачання по 185 договорам на суму 63618,3 тис. грн., з них:
- через корпорацію «ІСД» по 1 договору на суму 3861,30 тис. грн.
- через постачальників ВАТ «АМК» по 460 договорам на суму 151855,41тис. грн.
У 2008 році по укладених договорах отримано матеріалів на загальну суму 99929,0 тис. грн., у тому числі:
- від корпорації «ІСД» на суму 3861,3 тис. грн.
- від постачальників ВАТ «АМК» на суму 96067,7тис. грн.
з них: по зовнішньоекономічних контрактах на суму 3971,2 тис. грн.
Від загального об'єму постачань по передоплаті отримано матеріалів на суму 57285,02 тис. грн., за фактом постачання - на суму 42643,98 тис. грн.
Доля предоплат в загальній сумі постачань склала 57,3%.
Таблиця 2.4 - Перелік матеріалів, придбаних відділом матеріально - технічного забезпечення в 2008 році, тис. грн.
|
Найменування матеріалів |
Заявлено на 2008 г. |
Укладено договорів на 2008 г |
Придбано в 2008 р., всього |
|
1 |
2 |
3 |
4 |
|
Всього по ОМТО |
141243,77 |
155716,71 |
99929,00 |
|
Чорні метали |
63276,40 |
70493,84 |
42033,98 |
|
металопрокат |
28900,00 |
36326,12 |
18103,38 |
|
труби |
12561,40 |
14863,60 |
10852,20 |
|
трубопровідна арматура |
7256,00 |
6335,40 |
3704,40 |
|
канат, стропа |
3920,00 |
3774,30 |
2288,50 |
|
електроди зварювальні |
3500,00 |
2184,20 |
1865,20 |
|
дроти зварювальні, наплавлювальні, порошкові |
4407,60 |
4407,60 |
2771,60 |
|
металлорукава |
541,00 |
541,00 |
538,70 |
|
метизи в асортименті |
1985,40 |
1866,42 |
1827,80 |
|
інші матеріали |
205,00 |
195,20 |
82,20 |
|
Кольорові метали |
16423,84 |
15516,09 |
11031,46 |
|
бронза |
1672,32 |
1672,32 |
1594,23 |
|
електроди графітовані |
6637,02 |
6637,02 |
4107,51 |
|
мельхіор |
188,56 |
188,56 |
188,56 |
|
реліт |
1042,14 |
1042,14 |
939,73 |
|
інший прокат |
6883,80 |
5976,05 |
4201,43 |
|
Допоміжні матеріали |
31750,58 |
28293,83 |
26536,77 |
|
Хімічні матеріали, матеріали для технології |
24206,00 |
22091,90 |
21064,10 |
|
з них: матеріали для технології |
20006,00 |
18165,00 |
18187,50 |
|
хімічні, лакофарбні матеріали |
4200,00 |
3926,90 |
2876,60 |
|
асбоматеріали, гумотехнічні вироби |
6564,58 |
5313,93 |
4657,37 |
|
гази, інші матеріали |
980,00 |
888,00 |
815,30 |
|
Електроізоляційні матеріали |
4705,65 |
7506,89 |
2823,39 |
|
Будівельні матеріали |
12743,50 |
17259,10 |
7374,50 |
|
лісопродукция |
1845,00 |
6076,70 |
1493,50 |
|
плита МКРП |
623,00 |
622,20 |
372,80 |
|
шпала дерев'яна, брус |
851,50 |
851,50 |
348,60 |
|
збірний залізобетон |
5321,00 |
4427,30 |
1476,00 |
|
ізолюючі матеріали |
1491,00 |
2532,00 |
1375,90 |
|
інші матеріали |
2612,00 |
2749,40 |
2307,70 |
|
Папір |
729,00 |
781,00 |
360,90 |
|
Хозматеріали |
2400,00 |
2289,00 |
1578,80 |
|
Інструмент |
4181,00 |
6957,30 |
3313,94 |
|
абразивний інструмент |
2153,30 |
3867,80 |
2114,80 |
|
твердий сплав |
288,60 |
610,20 |
233,80 |
|
газополум'яне устаткування |
144,50 |
308,60 |
82,20 |
|
1 |
2 |
3 |
4 |
|
інший інструмент |
1594,60 |
2170,70 |
883,14 |
|
Охорона праці |
5033,80 |
6619,66 |
4875,26 |
|
спецодяг, спецвзуття |
2469,2 |
3563,66 |
2435,90 |
|
засоби індивідуального захисту |
1878,60 |
2350,00 |
1807,80 |
|
матеріали для соціальної сфери (дитячі оздоровчі табори, бази відпочинку) |
120,00 |
126,00 |
113,10 |
|
матеріали, що змивають і знежирюючі |
350,00 |
350,00 |
305,00 |
|
медикаменти |
15,00 |
15,00 |
14,60 |
|
матеріали для пожежної безпеки |
201,00 |
215,00 |
198,86 |
Примітка: у статті «Допоміжні матеріали» по рядку «Матеріали для технології» договору поміщені на суму 18165,0 тис. грн. без врахування залізничного тарифу, вступ на суму 18187,5 тис. грн. з врахуванням залізничного тарифу.
Матеріально - технічне забезпечення
За звітний період з ОМТО УКС було укладено 201 договір, у тому числі: 197 договорів на покупку на суму 77 375 тис. грн. і 4 договори на продаж на суму 51 624 тис. грн. Загальна сума укладених договорів 128 999 тис. грн.
Завезено на комбінат матеріалів на суму 70 753 тис. грн.
Видано в роботу матеріалів на загальну суму 67 390 тис. грн.
Залишки товарно - матеріальних цінностей на 01.01.2009 р. складають 27 039 тис.грн., у тому числі:
- по відділу матеріально-технічного забезпечення на суму 22 327 тис. грн., з них:
- залишки на складі – 15 817 тис.грн.;
- залишки в зоні монтажу за підрядчиками – 5 660 тис.грн.;
- залишки в зоні монтажу за цехами – 850 тис.грн. - по відділу устаткування (кабель, металоконструкції) – 4 712 тис.грн.
Реалізовано металопрокату на суму 32 306,5 тис. грн., з них основний об'єм (29 204 тис.грн.) доводиться на відвантаження металопрокату для виготовлення металоконструкцій МНЛЗ №1, МНЛЗ №2, киснево-конвертерного цеху, 3 399 тис. грн. доводиться на відпустку будівельної періодичної арматури ВАТ «Алчевськкокс». Реалізовано інертних матеріалів на суму 19 317 тис. грн.
РОЗДІЛ 3. ФІНАНСОВИЙ АНАЛІЗ ДІЯЛЬНОСТІ ВАТ «АМК»
Бухгалтерський облік на пiдприємствi здійснюється згідно з вимогами Закону України «Про бухгалтерський облiк та фiнансову звiтнiсть в Українi» вiд 16.07.99 р. 996-ХIУ, Нацiональних положень (стандартiв) бухгалтерського облiку та iнших нормативних документiв.
Баланс на 31 грудня 2008 року ВАТ «АМК» наведено в додатку В.
Звіт про фінансові результати діяльності ВАТ «АМК» за 2008 р. наведено в додатку Д.
Інформаційною основою проведення фінансового аналізу є фінансова бухгалтерська звітність, що являє собою комплекс взаємопогоджених показників фінансово - господарської діяльності підприємства за звітний період.
Основні показники, що показують фінансовий стан підприємства, подані в звітній формі № 1 – «Баланс підприємства» (додаток В). Баланс характеризує фінансовий стан підприємства на визначену дату і показує ресурси підприємства в єдиній грошовій оцінці по їхньому складу і напрямкам використання, з однієї сторони (актив), і по джерелах їх фінансування - з іншої (пасив). Для розшифровування деяких статей балансу застосовуються додаткові звітні форми, такі як форма №2 «Звіт про фінансові результати» (додаток Д) і форма №3 «Звіт про фінансово - майновий стан підприємства».
В більшості випадків дослідження структури і динаміки фінансового стану підприємства робиться за допомогою порівняльного аналітичного балансу. Такий баланс отримуємо з вихідного балансу шляхом ущільнення окремих статей і доповнення його показниками структури.
Порівняльний аналітичний баланс зводить воєдино і систематизує розрахунки, які проводить аналітик при ознайомленні з балансом. Схемою порівняльного аналітичного балансу охоплені такі важливі показники, як:
- відносна величина структури (графа 3 і графа 5), що показує, яка доля тієї або іншої статті активу (пасиву) в майні підприємства (валюті балансу);
- показник абсолютного приросту (графа 6), що показує на скільки збільшилася (зменшилася) величина статті в абсолютному вираженні;
- базисний темп зростання (графа 8);
- показник, що відображає відносну зміну статей балансу за звітний період по відношенню до базисного (графа 7).
За даними балансу зробимо порівняльний аналітичний баланс (таблиця 3.1).
Таблиця 3.1 - Порівняльний аналітичний баланс ВАТ «АМК» за 2008 рік
|
Найменування статті балансу |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення (+,-) |
||||
|
тис. грн. |
% |
тис. грн. |
% |
тис. грн. |
% |
Темпи зросту % |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Актив балансу |
|||||||
|
І. Необоротні активи |
|||||||
|
Основні засоби та нематеріальні активи |
1457411 |
27,00 |
2367056 |
26,46 |
909645 |
-0,54 |
162,42 |
|
Незавершене будівництво |
2251128 |
41,71 |
3224704 |
36,05 |
973576 |
-5,66 |
143,25 |
|
Довгострокові фінансові інвестиції та відстрочені податкові активи |
95934 |
1,78 |
294473 |
3,30 |
198539 |
1,52 |
306,95 |
|
Довгострокова дебіторська заборгованість |
7299 |
0,13 |
36897 |
0,41 |
29598 |
0,28 |
505,51 |
|
Усього за розділом І |
3811772 |
70,62 |
5923130 |
66,22 |
2111358 |
-4,4 |
155,39 |
|
ІІ. Оборотні активи |
|||||||
|
Запаси |
624487 |
11,57 |
1132675 |
12,66 |
508188 |
1,09 |
181,38 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Дебіторська заборгованість |
734913 |
13,62 |
1592575 |
17,80 |
857662 |
4,18 |
216,70 |
|
Інша поточна дебіторська заборгованість |
42785 |
0,79 |
45207 |
0,51 |
2422 |
-0,28 |
105,66 |
|
Грошові кошти та їх еквіваленти |
36088 |
0,67 |
11792 |
0,13 |
-24296 |
-0,54 |
32,68 |
|
Інші оборотні активи |
131597 |
2,44 |
235976 |
2,64 |
104379 |
0,2 |
179,32 |
|
Усього за розділом ІІ |
1569870 |
29,09 |
3018225 |
33,74 |
1448355 |
4,65 |
192,26 |
|
ІІІ. Витрати майбутніх періодів |
15821 |
0,29 |
3946 |
0,04 |
-11875 |
-0,25 |
24,94 |
|
Баланс |
5397463 |
100 |
8945301 |
100 |
3547838 |
0 |
165,73 |
|
Пасив балансу |
|||||||
|
І. Власний капітал |
|||||||
|
Статутний капітал |
1077525 |
19,96 |
1077525 |
12,05 |
0 |
-7,91 |
100 |
|
Додатковий вкладений капітал |
46616 |
0,86 |
46616 |
0,52 |
0 |
-0,34 |
100 |
|
Інший додатковий капітал |
459265 |
8,51 |
1768343 |
19,77 |
1309078 |
11,26 |
385,04 |
|
Резервний капітал |
39494 |
0,73 |
39494 |
0,44 |
0 |
-0,29 |
100 |
|
Нерозподілений прибуток |
339972 |
6,30 |
664957 |
7,43 |
324985 |
1,13 |
195,59 |
|
Усього за розділом І |
1962872 |
36,36 |
3596935 |
40,21 |
1634063 |
3,85 |
183,25 |
|
ІІ. Забезпечення наступних витрат і платежів |
10 |
0,01 |
0 |
0 |
-10 |
-0,01 |
0 |
|
ІІІ. Довгострокові зобов’язання |
1718960 |
31,84 |
2672488 |
29,88 |
953528 |
-1,96 |
155,47 |
|
IV. Поточні зобов'язання, в тому числі |
|||||||
|
Короткострокові кредити банків |
168374 |
3,12 |
199000 |
2,22 |
30626 |
-0,9 |
118,19 |
|
Векселі видані |
397389 |
7,36 |
150737 |
1,68 |
-246652 |
-5,68 |
37,93 |
|
Кредиторська заборгованість за товари, роботи, послуги |
884807 |
16,39 |
1336996 |
14,95 |
452189 |
-1,44 |
151,11 |
|
Поточні зобов'язання за розрахунками |
73267 |
1,36 |
648861 |
7,25 |
575594 |
5,89 |
885,61 |
|
Інші поточні зобов’язання |
191778 |
3,55 |
340284 |
3,81 |
148506 |
0,26 |
177,44 |
|
Усього за розділом IV |
1715615 |
31,78 |
2675878 |
29,91 |
960263 |
-1,87 |
155,97 |
|
V. Доходи майбутніх періодів |
6 |
0,01 |
0 |
0 |
-6 |
-0,01 |
0 |
|
Баланс |
5397463 |
100 |
8945301 |
100 |
3547838 |
0 |
165,73 |
Після складання порівняльного аналітичного балансу і проведення необхідних розрахунків отримуємо ряд найважливіших характеристик, що описують фінансово-майновий стан ВАТ «АМК»:
1) Загальна вартість майна підприємства складає 5396018 тис. грн.
2) Вартість необоротних засобів (активів) складає 3811767 тис. грн..
3) Вартість мобільних (оборотних) активів складає:
1568430 + 15821 = 1584251 тис. грн.
Вартість майна підприємства збільшилася на 95,42%, що може говорити про розширення підприємством господарського обороту, що в цілому є позитивною характеристикою.
У структурі сукупних активів комбінату найбільшу питому вагу займають необоротні активи (66,22%). Алчевський металургійний комбінат має «важку» структуру активів (оскільки доля необоротних активів складає більше 40%). Це свідчить про значні накладні витрати і високу чутливість до зміни виручки. При цьому слід зазначити, що в порівнянні з попереднім звітним періодом доля необоротних активів в майні підприємства зменшилася на 4,4 процентних пунктів. Такі зміни сприяють прискоренню оборотності.
Вартість оборотних активів комбінату зросла на 1448355 тис. грн. (темп зростання склав 192,26%). Разом з цим зросла і доля оборотних активів в структурі активів ВАТ «АМК» на 4,65 процентних пунктів. Це може говорити про збільшення виробництва. Проаналізуємо зміни окремих статей оборотних активів підприємства. Представимо ці зміни в таблиці 3.2.
Таблиця 3.2 - Аналіз структури оборотних засобів ВАТ «АМК»
|
Найменування статті |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення (+,-) |
||||
|
тис. грн. |
% |
тис. грн. |
% |
тис. грн. |
% |
Темпи зросту % |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
ІІ. Оборотні активи |
|||||||
|
Запаси |
624487 |
11,57 |
1132675 |
12,66 |
508188 |
1,09 |
181,38 |
|
Дебіторська заборгованість |
734913 |
13,62 |
1592575 |
17,80 |
857662 |
4,18 |
216,70 |
|
Інша поточна дебіторська заборгованість |
42785 |
0,79 |
45207 |
0,51 |
2422 |
-0,28 |
105,66 |
|
Грошові кошти |
36088 |
0,67 |
11792 |
0,13 |
-24296 |
-0,54 |
32,68 |
|
та їх еквіваленти |
|||||||
|
Інші оборотні активи |
131597 |
2,44 |
235976 |
2,64 |
104379 |
0,2 |
179,32 |
|
Усього за розділом ІІ |
1569870 |
29,09 |
3018225 |
33,74 |
1448355 |
4,65 |
192,26 |
На початок звітного періоду найбільший вклад до формування оборотних активів підприємства внесла дебіторська заборгованість (13,62%) (табл. 3.2). На кінець звітного періоду показник дебіторської заборгованості збільшився на 4,18 процентних пунктів. Структура активів з високою долею заборгованості і низькою долею грошових коштів може свідчити про проблеми, пов'язані з маркетинговою політикою підприємства, а також про переважно не грошовий характер розрахунків.
Що стосується запасів комбінату, то їх вартість за звітний період зросла на 508188 тис. грн., темп зростання при цьому склав 181,38 і становила 1132675 тис. грн.
Аналізуючи майнове положення комбінату, необхідно також оцінити стан використовуваних основних засобів. Для цих цілей розраховуються наступні показники:
- коефіцієнт зносу;
- коефіцієнт оновлення;
- коефіцієнт вибуття.
Коефіцієнт зносу основних засобів характеризує долю вартості основних засобів, списану на витрати в попередніх періодах, в первинній вартості і розраховується по формулі:
 ,
де(3.1)
 - коефіцієнт
зносу основних
засобів;
 - накопичений
знос;
 - первинна
вартість основних
засобів.
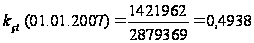
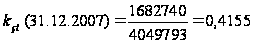
Коефіцієнт оновлення основних засобів визначає частину тих засобів, що є на кінець звітного періоду, яка складає нові основні засоби і розраховується по формулі: