Аналіз фінансових показників та зовнішньоекономічної діяльності ВАТ "Алчевський металургійний комбінат"
 - коефіцієнт
оновлення
основних засобів;
 - вартість
основних засобів,
що поступили
за період;
 - первісна
вартість основних
засобів на
кінець періода.
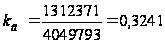
Коефіцієнт вибуття показує, яка частина основних коштів, з якими підприємство почало діяльність в звітному періоді, вибула з різних причин. Формула розрахунку даного показника наступна:
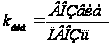 ,
де(3.3)
 - коефіцієнт
вибуття;
 - вартість
основних засобів,
що вибули за
період;
 - первісна
вартість основних
засобів на
початок періоду.
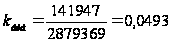
За наведеними даними спостерiгається зменшення ступеню зношеностi основних засобiв. Коефiцiєнт оновлення перевищує коефiцiєнт вибуття, що свiдчить про створення та придбання об'єктiв основних засобiв та як наслiдок, зростання виробничого потенцiалу пiдприємства.
На Алчевському металургійному комбінаті основним джерелом формування майна підприємства є власний капітал. На початок року його доля в структурі пасивів складала 36,36%. На кінець звітного періоду частка власного капіталу в структурі пасивів збільшилася на 3,85% і склала 3596935 тис. грн.
Дані, приведені в таблиці 3.3, показують зміни в структурі власного капіталу. Частка статутного, додатково вкладеного та резервного капіталів ВАТ «АМК» на протязі 2008 року залишилася незмінною. В той же час збільшилася частка іншого додаткового капіталу та нерозподіленого прибутку.
Таким чином, збільшення джерел формування майна підприємства сталося за рахунок збільшення:
- власних засобів на 46,06% (1634063 : 3547838);
- довгострокових зобов'язань на 26,88% (953528 : 3547838);
- поточних зобов'язань на 27,06% (960263 : 3547838).
Такі зміни є в цілому позитивними, оскільки спостерігається зростання власного капіталу. Крім того, підприємство зуміло залучити довгострокові кредити банків, що може сприяти тимчасовому поліпшенню фінансового стану, за умови, що притягнені засоби не будуть заморожені на тривалий час в обороті.
Таблиця 3.3 - Аналіз структури власного капіталу ВАТ «АМК»
|
Найменування статті |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення (+,-) |
|||||
|
тис. грн. |
% |
тис. грн. |
% |
тис. грн. |
% |
Темпи зросту % |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
|
І. Власний капітал |
||||||||
|
Статутний капітал |
1077525 |
19,96 |
1077525 |
12,05 |
0 |
-7,91 |
100 |
|
|
Додатковий вкладений капітал |
46616 |
0,86 |
46616 |
0,52 |
0 |
-0,34 |
100 |
|
|
Інший додатковий капітал |
459265 |
8,51 |
1768343 |
19,77 |
1309078 |
11,26 |
385,04 |
|
|
Резервний |
39494 |
0,73 |
39494 |
0,44 |
0 |
-0,29 |
100 |
|
|
капітал |
||||||||
|
Нерозподілений прибуток |
339972 |
6,30 |
664957 |
7,43 |
324985 |
1,13 |
195,59 |
|
|
Усього за розділом І |
1962872 |
36,36 |
3596935 |
40,21 |
1634063 |
3,85 |
183,25 |
|
Проведемо оцінку фінансової стійкості Алчевського металургійного комбінату з використанням наступних коефіцієнтів:
- коефіцієнт фінансової автономії;
- коефіцієнт фінансової залежності;
- коефіцієнт фінансового ризику.
Коефіцієнт фінансової автономії (незалежності, концентрації власного капіталу) характеризує долю власних засобів підприємства (власного капіталу) в загальній сумі коштів, авансованих в його діяльність.
Розрахунок коефіцієнта фінансової автономії робиться за формулою:
 ,
де(3.4)
 - коефіцієнт
фінансової
автономії;
 - власний
капітал;
 - всього
джерел засобів.
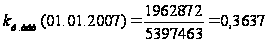
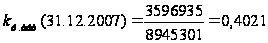
На ВАТ «АМК» коефіцієнт фінансової автономії нижче критичного значення (0,5), що говорить о залежності підприємства від зовнішніх кредиторів.
Коефіцієнтом, зворотним коефіцієнту фінансової автономії є коефіцієнт фінансової залежності. Коефіцієнт фінансової залежності розраховується по формулі:
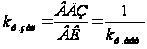 (3.5)
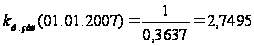
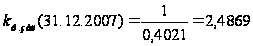
Критичне значення коефіцієнта фінансової залежності - 2.
Таким чином, Алчевський металургійний комбінат на кінець 2008 року зменшив долю позикових засобів у своєму фінансуванні до показника в 2,4869 від аналогічного показника в 2,7495 у на початку року.
Коефіцієнт фінансового ризику (коефіцієнт важеля) показує співвідношення притягнених засобів і власного капіталу. Розрахунок цього показника робиться за формулою:
 ,
де(3.6)
 - коефіцієнт
фінансового
ризику;
 - притягнені
засоби.
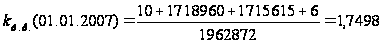
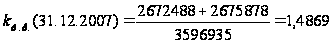
Оптимальне значення даного коефіцієнта < 0,5. Критичне значення - 1.
Судячи з розрахунків, можна стверджувати, що на початку 2008 р. на кожну одиницю власних засобів приходиться 1,7498 одиниць притягнених, а наприкінці звітного періоду цей показник зменшився до 1,4869. Цей показник також значно перевищує критичне значення.
Розрахунок коефіцієнтів капіталізації для ВАТ «АМК» представлено в таблиці 3.4.
Таблиця 3.4 - Розрахунок коефіцієнтів капіталізації ВАТ «АМК»
|
Показники |
Рівень показника |
||
|
На початок року |
На кінець року |
Відхилення |
|
|
1. Коефіцієнт фінансової автономії |
0,3637 |
0,4021 |
0,0384 |
|
2. Коефіцієнт фінансової залежності |
2,7495 |
2,4869 |
-0,2626 |
|
3. Коефіцієнт фінансового ризику |
1,7498 |
1,4869 |
-0,2629 |
Чим вище рівень першого показника і нижче другого і третього, тим стійкіше фінансове положення підприємства. На ВАТ «Алчевський металургійний комбінат» протягом звітного періоду коефіцієнт фінансової автономії підприємства збільшився на 3,8 процентних пунктів. А показник залежності підприємства від зовнішніх інвесторів і кредиторів зменшився на 0,26. Така динаміка показників фінансової автономії і фінансової залежності в даному випадку є негативною тенденцією, оскільки первинні значення вказаних показників для ВАТ «АМК» знаходяться на досить малому рівні.
На кожну гривню власних засобів підприємства на початок звітного періоду доводилося 1,75 гривень притягнених засобів, на кінець звітного періоду – 1,49 гривень. Це ще раз підтверджує досить слабкий рівень фінансової стійкості комбінату.
Проаналізуємо ліквідність ВАТ «АМК».
Здатність підприємства платити за своїми короткостроковими зобов'язаннями називається ліквідністю. Інакше кажучи, підприємство вважається ліквідним, якщо воно в змозі виконати свої короткострокові зобов'язання, реалізовуючи поточні (оборотні) активи.
Таблиця 3.5 - Аналіз ліквідності балансу, тис. грн
|
Актив |
Код ряд-ка |
На початок звітного періоду |
На кінець звітно-го періоду |
Пасив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
Платіжний надлишок або недостача |
|
|
на початок періоду |
на кінець періоду |
||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
1.Найбільш ліквідні активи (А1) |
230 240 |
28277+7811=36088 |
2297+9495=11792 |
1.Негайні пасиви (П1) |
540-610 |
48751+4900+0+4254+15362+0+0+191778=265045 |
61661+7638+0+5957+18655+0+0+340284=434195 |
-398107 |
-469 |
|
2.Активи, що швидко реалізуються (А2) |
150 160 170 180 210 220 |
284+186412+305849+242368+42785+0=777698 |
0+890002+29343+673230+45207+0=1637782 |
2.Короткострокові пасиви (П2) |
500—530 |
168374+0+397389+884807=1450570 |
199000+0+150737+1336996=1686733 |
-672872 |
– 48951 |
|
3.Активи, що реалізуються повільно (А3) |
100 120 130 140 250 270 |
32660+74606+224092+1129+131597+15821=479905 |
424061+108943+599671+0+235976+3946=1372597 |
3.Довгострокові пасиви (П3) |
480 |
1718960 |
2672488 |
1239055 |
1299891 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
4.Активи, що важко реалізуються А4 |
080 |
3811772 |
5923130 |
4.Постійні пасиви (П4) |
380 430 630 |
1962872+10+6=1962879 |
3596935+0+0=3596935 |
1848893 |
2326195 |
|
Баланс |
280 |
5397463 |
8945301 |
Баланс |
640 |
5397463 |
8945301 |
X |
X |
Баланс буде абсолютно ліквідним, якщо задовольнятиме такі умови:
- Найбільш ліквідні активи перевищують негайні пасиви або дорівнюють їм.
- Активи, що швидко реалізуються, дорівнюють короткостроковим пасивам або більші за них.
- Активи, що реалізуються повільно, дорівнюють довгостроковим пасивам або більші за них.
- Активи, що важко реалізуються, менші за постійні пасиви.
При аналізі ліквідності балансу ВАТ «АМК» перші 2 умови не виконуються. Це свідчить про те, що фактична ліквідність балансу відрізняється від абсолютної.
За даними таблиці баланс підприємства, що аналізується, є в основному ліквідним. На кінець звітного періоду:
- А1 < П1;
- А2 < П2;
- А3 > П3;
- А4 > П4.
Перспективну ліквідність можна визначити, порівнюючи активи, що реалізуються повільно, із довгостроковими пасивами, тобто з майбутніми надходженнями та платежами.
Баланси ліквідності за кілька періодів дають уявлення про тенденції зміни фінансового стану підприємства.
Для попередньої оцінки ліквідності підприємства використовуються дані бухгалтерської звітності - форма № 1 «Баланс» (додаток В) і форма №2 «Звіт про фінансові результати» (додаток Д) за 2008 рік.
При визначенні ліквідності розраховуються наступні коефіцієнти:
- коефіцієнт поточної ліквідності;
- коефіцієнт швидкої ліквідності;
- коефіцієнт абсолютної ліквідності;
- коефіцієнт оборотності запасів;
- коефіцієнт оборотності дебіторської заборгованості;
- коефіцієнт оборотності кредиторської заборгованості;
Коефіцієнт поточної ліквідності (коефіцієнт загальної ліквідності, коефіцієнт покриття балансу) дає загальну оцінку ліквідності активів, показуючи, скільки гривень поточних активів підприємства доводиться на одну гривну поточних зобов’язань. Якщо поточні активи перевищують за величиною поточні зобов’язання, підприємство може розглядатися як успішно функціонуюче. На практиці, як правило значення коефіцієнта покриття в межах 1,0 - 1,5 свідчить про те, що підприємство своєчасно погашає борги. Критичне значення коефіцієнта покриття прийняте рівним 1,0, при значенні коефіцієнта покриття менше 1,0 підприємство має неліквідний баланс.
Коефіцієнт поточної ліквідності розраховується за формулою:
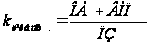 ,
де(3.7)
 - коефіцієнт
поточної ліквідності;
 - оборотні
активи;
 - витрати
майбутніх
періодів;
- поточні
зобов’язання.
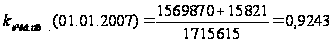
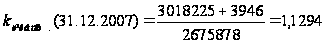
Таким чином, баланс ВАТ «АМК» на кінець поточного року став ліквідним.
Коефіцієнт швидкої ліквідності (коефіцієнт «лакмусового папірця»). На відміну від попереднього він враховує якість оборотних активів і є строгішим показником ліквідності, оскільки при його розрахунку враховуються найбільш ліквідні поточні активи. Орієнтовне нижнє значення цього коефіцієнта рівне 1.
Коефіцієнт швидкої ліквідності розраховується за формулою:
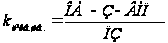 ,
де(3.8)
 - коефіцієнт
швидкої ліквідності;
 - запаси.
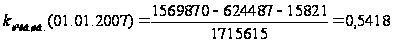
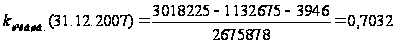
Коефіцієнт абсолютної ліквідності показує, яка частина поточних (короткострокових) зобов'язань може бути погашена негайно. Як орієнтовне значення коефіцієнта абсолютної ліквідності приводиться його теоретичне значення, яке повинне бути не менше за 0,20- 0,25.
Коефіцієнт абсолютної ліквідності розраховується за формулою:
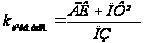 ,
де(3.9)
 - коефіцієнт
абсолютної
ліквідності;
 - грошові
кошти та їх
еквіваленти
в національній
та іноземній
валюті;
 - поточні
фінансові
інвестиції.
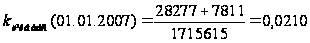
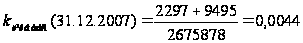
Коефіцієнт оборотності запасів показує, як часто обертаються запаси для забезпечення поточного об'єму продажів. Він розраховується за формулою:
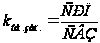 ,
де(3.10)
 - коефіцієнт
оборотності
запасів;
 - собівартість
реалізованої
продукції;
 - середня
вартість запасів.
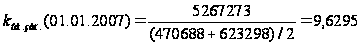
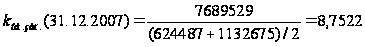
Розділивши
тривалість
звітного періоду
на коефіцієнт
оборотності
запасів,
одержимо кількість
днів, необхідних
на один оборот
запасів:
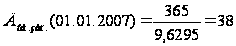 днів
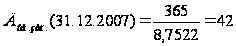 дні
Таким чином, один оборот запасів за звітний період збільшився на 4 дні і становив 42 дні.
Коефіцієнт оборотності дебіторської заборгованості (коефіцієнт оборотності за розрахунками). В процесі господарської діяльності підприємство надає товарний кредит для споживачів своєї продукції. Тобто існує розрив в часі між продажем товару і надходженням оплати за нього, внаслідок чого виникає дебіторська заборгованість. Коефіцієнт оборотності дебіторської заборгованості показує, скільки разів за звітний період обернулися засоби, вкладені в розрахунки. Він обчислюється за формулою:
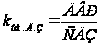 ,
де
 - коефіцієнт
оборотності
дебіторської
заборгованості;
 - дохід
від реалізації
продукції;
 - середня
дебіторська
заборгованість.
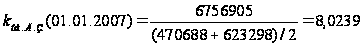
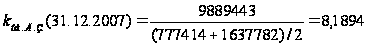
Використовуючи цей коефіцієнт, розрахуємо наочніший показник - період інкасації, тобто час, протягом якого дебіторська заборгованість звернеться в грошові кошти.
Для цього розділимо тривалість звітного періоду (у днях) на коефіцієнт оборотності за розрахунками:
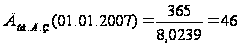 днів
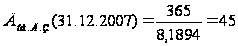 днів
Дебіторська заборгованість звертається в грошові кошти на протязі 45 днів.
Розрахуємо коефіцієнт оборотності кредиторської заборгованості.
Кредиторська заборгованість, на відміну від дебіторської, свідчить про наявність грошових коштів, тимчасово привернутих підприємством і що підлягають поверненню. Період погашення кредиторської заборгованості розраховується за допомогою коефіцієнта оборотності кредиторської заборгованості. Він обчислюється за формулою:
 ,
де(3.11)
 - коефіцієнт
оборотності
кредиторської
заборгованості;
 - собівартість
реалізованої
продукції;
 - середня
кредиторська
заборгованість.
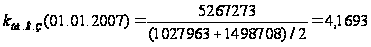
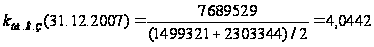
Розділивши тривалість звітного періоду на коефіцієнт оборотності кредиторської заборгованості, одержимо середню кількість днів, протягом яких комбінат оплачує рахунки кредиторів:
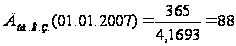 днів
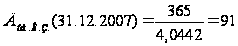 день
ВАТ «АМК» сплачує по своїм рахункам на протязі 91 дня. Ця дата збільшилася на 3 дні в порівнянні зі становищем на початку звітного року.
Після проведених розрахунків показників ліквідності та фінансової стійкості ВАТ «АМК» для наочності проведемо узагальнення отриманих показників (табл. 3.6).
Розрахунок показникiв лiквiдностi металургійного комбінату свiдчить про достатнiй обсяг лiквiдних активiв для погашення поточної кредиторської заборгованостi. Станом на 31.12.2008 р. чистий оборотний капiтал досяг позитивного значення, що свiдчить про достатнiй обсяг обiгових коштiв для покриття поточних зобов'язань. Слiд вiдзначити, що протягом 2008 року майже всi розрахованi показники лiквiдностi покращились (крiм коефiцiєнту абсолютної лiквiдностi) та вiдповiдають нормативному значенню.
Таблиця 3.6 - Узагальнення результатів аналізу показників ліквідності і фінансової стійкості ВАТ «АМК»
|
Показник |
Од. вимір. |
На 01.01.2008 р |
На 31.12.2008 р |
Відхилен-ня |
|
1 |
2 |
3 |
4 |
5 |
|
Активи комбінату |
тис. грн. |
5397463 |
8945301 |
3547838 |
|
Власний капітал |
тис. грн. |
1962872 |
3596935 |
1634063 |
|
Коефіцієнт фінансової автономії |
- |
0,3637 |
0,4021 |
0,0384 |
|
Коефіцієнт фінансової залежності |
- |
2,7495 |
2,4869 |
-0,2626 |
|
Коефіцієнт фінансового ризику |
- |
1,7498 |
1,4869 |
-0,2629 |
|
Поточні зобов’язання |
тис. грн. |
1715615 |
2675878 |
960263 |
|
Довгострокові зобов’язання |
тис. грн. |
1718960 |
2672488 |
953528 |
|
Оборотні активи |
тис. грн. |
1569870 |
3018225 |
1448355 |
|
в тому числі: |
||||
|
- запаси |
тис. грн. |
624487 |
1132675 |
508188 |
|
- дебіторська заборгованість |
тис. грн. |
734913 |
1592575 |
857662 |
|
- грошові кошти |
тис. грн. |
36088 |
11792 |
-24296 |
|
- інші оборотні активи |
тис. грн. |
131597 |
235976 |
104379 |
|
Витрати майбутніх періодів |
тис. грн. |
15821 |
3946 |
-11875 |
|
Коефіцієнт поточної лік-ті |
- |
0,9243 |
1,1294 |
0,2051 |
|
Коефіцієнт швидкої ліквідності |
- |
0,5418 |
0,7032 |
0,1614 |
|
Коефіцієнт абсолютної ліквідності |
- |
0,0210 |
0,0044 |
-0,0166 |
|
Коефіцієнт оборотності запасів |
- |
9,6295 |
8,7522 |
-0,8773 |
|
Тривалість обороту |
дні |
38 |
42 |
4 |
|
Коефіцієнт оборотності дебіторської заборгованості |
- |
8,0239 |
8,1894 |
0,1655 |
|
Термін інкасації дебіторської заборгованості |
дні |
46 |
45 |
-1 |
|
Коефіцієнт оборотності кредиторської заборгованості |
- |
4,1693 |
4,0442 |
-0,1251 |
|
Тривалість обороту кредит-ї заборгованості |
дні |
88 |
91 |
3 |
З даних таблицi видно, що в структурi джерел коштiв пiдприємства переважає залучений капiтал: станом на 01.01.2008 р. за рахунок власного капiталу сформовано 36% активiв, станом на 31.12.2008 року - 40% активiв комбінату. Коефiцiєнт забезпеченостi власними оборотними засобами станом на 31.12.2008 р. не вiдповiдає нормативному значенню.
Основними показниками ефективності діяльності ВАТ «АМК» є відносні показники рентабельності.
Наступним етапом фінансового аналізу комбінату є оцінка рентабельності підприємства.
Рентабельність – це відносний показник прибутку, який відображає відношення отриманого ефекту (доходу, прибутку) з наявними або використаними ресурсами.
Рентабельність власного капіталу показує величину прибутку, яка припадає на 1 гривню власного капіталу. Він визначається за формулою:
 ,
де(3.12)
 - рентабельність
власного капіталу;
 - чистий
прибуток;
- власний
капітал.
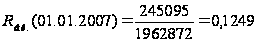 або 12%
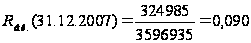 або 9%
Чиста рентабельність підприємства показує величину чистого прибутку, яка припадає на 1 гривню активів. Він визначається за формулою:
 (3.13)
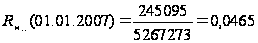 або 4,65%
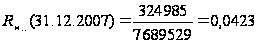 або 4,23%
Операційна рентабельність реалізованої продукції показує змогу підприємства отримувати прибуток від діяльності до зняття витрат, які не відносяться до операційної діяльності. Він визначається за формулою:
 ,
де(3.14)
 - операційна
рентабельність
реалізованої
продукції;
 - операційний
прибуток;
 -
дохід від реалізації.
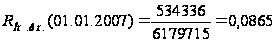 або 8,65%
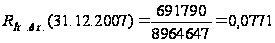 або 7,71%
Коефіцієнт рентабельності активів (капіталу) показує, який прибуток отримує підприємство з кожної гривні вкладеної в активи. Він розраховується за формулою:
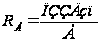 ,
де(3.15)
 - коефіцієнт
рентабельності
активів;
 - прибуток
від звичайної
діяльності
за звітній
період;
 - баланс.
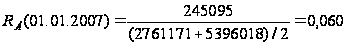 або 6%
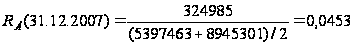 або 4,53%
В таблиці 3.7 представлено аналіз відносних показників ефективності діяльності ВАТ «АМК» за 2007-2008 рр.
Таблиця 2.6 - Розрахунок та оцінка відносних показників ефективності діяльності ВАТ «АМК» за 2007 - 2008 рр.
|
Показник |
Результат, % |
Відхилення (+,-) |
|
|
За 2007 рік |
За 2008 рік |
||
|
Рентабельність власного капіталу |
12,49 |
9 |
-3,49 |
|
Чиста рентабельність підприємства |
4,65 |
4,23 |
-0,42 |
|
Операційна рентабельність реалізованої продукції |
8,65 |
7,71 |
-0,94 |
|
Рентабельність активів |
6 |
4,53 |
-1,47 |
Протягом 2008 року на Алчевському металургійному комбінаті збільшилась загальна сума балансу. В значної мірі збільшились обігові активи та дебіторська заборгованість. На кінець звітного періоду збільшилась сума власного капіталу за рахунок зростання суми іншого додаткового капіталу.
Діяльність підприємства на кінець звітного періоду стала у меншій мірі фінансуватися за рахунок власних коштів. Показники фінансової стійкості ВАТ «АМК» свідчать про задоволене фінансове становище підприємства.
Наприкінці звітного періоду на підприємстві збільшилася сума нерозподіленого прибутку та іншого додаткового капіталу. Залучені кошти збільшились за рахунок довгострокових зобов'язань. Суттєво збільшилась сума поточних зобов'язань через зростання таких пунктів, як: кредиторська заборгованість за товари, роботи то послуги, заборгованість за розрахунками з одержаних авансів, бюджетом, зі страхування, з оплати праці.
Добрим показником є збільшення на кінець звітного періоду власного оборотного капіталу підприємства. Показники абсолютної та уточненої ліквідності нижче своїх нормативних значень. Для їх зростання підприємству необхідно контролювати надходження грошових коштів на свої рахунки.
На ВАТ «АМК» має місце добре обертання сукупних та оборотних активів та відносно мала тривалість їх обороту. Період погашення дебіторської заборгованості складає 45 днів. Для зменшення показників обертання необхідно підвищити виручку від реалізації продукції.
Від'ємні показники рентабельності, як сукупних, так і оборотних активів говорять про те, що підприємство несе збитки з кожної гривні, яка була вкладена у сукупні та оборотні активи, з кожної гривні власного капіталу і з кожної гривні реалізованої продукції. Для зростання рентабельності підприємства необхідно зменшити збитки підприємства та збільшити чистий прибуток від реалізації продукції.
Коефіцієнт оборотності запасів показує швидкість обороту запасів для забезпечення поточного обсягу продажів, він склав: за 2007 рік - 38 днів, за 2008 рік - 42 дня. Це означає, що для збереження поточного рівня продажів поповнення запасів необхідно було здійснювати через 42, 38 днів відповідно по роках.
Коефіцієнт оборотності дебіторської заборгованості показує, скільки оборотів зробили за рік засоби, вкладені в розрахунки. 3а аналізований період даний показник склав: 2007 рік – 8,02, 2008 рік – 8,19. Використовуючи цей коефіцієнт, розраховується більш наочний показник - період інкасації, тобто час, протягом якого дебіторська заборгованість звернеться в кошти. Період інкасації (період чекання підприємством одержання коштів після реалізації продукції) відповідно зумовили: на початку 2008 року – 46 днів, а в кінці року – 45 днів.
Коефіцієнт оборотності кредиторської заборгованості, за допомогою якого розраховується період погашення цієї заборгованості за аналізований період склав: 2007 рік – 4,17, 2008 рік – 4,04. Розділивши тривалість звітного періоду на коефіцієнт оборотності кредиторської заборгованості, одержимо середню кількість днів, протягом яких підприємство оплачує рахунки кредиторів: 2007 рік - 88, 2008 рік – 91день.
На підставі вищевикладеного можна зробити висновок, що в 2008 р. платоспроможність заводу в порівнянні з 2007 р. відносно не змінилася, оскільки кількість днів інкасації як перевищувала кількість днів оплати кредиторської заборгованості, так і перевищує.
РОЗДІЛ 4.ОЦІНКА МАРКЕТИНГОВО-КОМЕРЦІЙНОЇ ДІЯЛЬНОСТІ ВАТ «АМК» НА ЗОВНІШНЬОМУ РИНКУ
ВАТ «АМК» з більшістю своїх постачальників працює вже не один рік. Таке співробітництво підприємства встановлене з наступними підприємствами:
ВАТ «КГМК Криворіжсталь» м. Кривий ріг, ВАТ «Азовсталь» м. Маріуполь, ТОВ ТД «Запоріжсталь» м. Київ, ВАТ «Харцизський трубний завод» м. Харцизськ, ВАТ «Дніпропетровський завод ім. Петровського» м. Дніпропетровськ, ВАТ «Дружковський завод» метизу м. Дружковка, ТОВ «Українська гірничо-металургійна компанія» м. Київ, корпорація «ІСД» м. Донецьк, ТОВ «Регіон» м. Донецьк, НПІГ «Інтерпайп» м. Дніпропетровськ, ТОВ «Компанія Схід» м. Донецьк, ДПРССП «Кредо» м. Донецьк, ТОВ «ЕСТ» м. Донецьк, ЗАТ «ЛСТК» м. Луганськ, ТОВ «Індустрія Інвест» м. Запоріжжя, КОКБ «Квант» м. Алчевськ, ТОВ «Лайт Інжиніринг» м. Алчевськ, ТОВ «Ай-дар» м. Луганськ, ЧП Овчаренко Н.Ф. м. Алчевськ,Чп Резніченко А.В. м. Алчевськ, ЧП «Євростандарт-плюс» м. Алчевськ, СМП «Віал» м. Алчевськ, ТОВ НПП «Промвок» м. Дніпропетровськ, ТОВ «Аті-Трейд» м. Луганськ, ТОВ «Укрбізнес-альянс» м. Луганськ, ТОВ «Химсервіс-плюс» м. Донецьк, ТОВ «СБТ» м. Луганськ, ТОВ «Укрметаллорукав» м. Краматорськ, ТОВ «Легенда» м. Алчевськ, ЧП «Ава-Імпекс» м. Алчевськ, ЧП «Мідлайн» м. Дніпропетровськ, ТОВ «Віссон-Трейд» м. Алчевськ, «Донбасспромойл» м. Донецьк, ВАТ «ЛіндеГазУкраїна» м. Алчевськ, ТОВ «С.П.Е.К. Інтернешнл Ко» м. Київ, МСП ПКФ «Імпульс» м. Донецьк, ТОВ «Химпромресурс» м. Донецьк, ДП з ІЇ «ЕСЬКО» м. Маріуполь, АОЗТ «Харьковстройкомплект» м. Харків, ВАТ «Часовоярський вогнетривкий комбінат» р. Годинник-яр, ТОВ «Северодонецкжелезобетон» м. Сєвєродонецьк, КП «Лісичанський завод ЖБІ» м. Лісичанськ, ТОВ «Комплект» м. Маріуполь, ТОВ «ДЗЖБІ» м. Донецьк, ЗАТ «Бетон-Нова» р. Дебальцево пос. Миронівський, ТОВ ПФ «Гидрожелезобетон» м. Годинник-яр, ТОВ «Інбіко» м. Алчевськ, ВАТ «Донцемент» пос. Новоамвросиевськоє, ТОВ «СВД» м. Донецьк, ТОВ ПСП «Азовінтекс» м. Маріуполь, ТОВ «Укрпромарматура» м. Алчевськ, ЧП «Евродон» м. Алчевськ, ЗАТ «Керамік» м. Артемовськ, ТОВ «Цегла» м. Зімогорье, КОКБ «Квант» м. Алчевськ, ТОВ «Бучанський завод стеклоїзделій» м. Золить, ТОВ «Торговельно-промислова компанія» м. Львів, ВАТ «Ізоляція» м. Донецьк, НПП «Добробут Лтд» м. Київ, ТОВ «Шифер Краматорська» м. Краматорськ, ТОВ «Тетра» м. Лісичанськ, ТОВ «Укртеплоїзоляция» м. Сєвєродонецьк, ТОВ «Донінтрейд» м. Донецьк, ЗАТ «Скляний завод «Пролетар» м. Лісичанськ, АОЗТ НВО «Практика» м. Київ, ЗАТ «Алчевськкоксохимремонт» м. Алчевськ, ТОВ «спектр-постачання» м. Дніпропетровськ, ПСО КП «Алчевськстрой» р. Алчевськ, ЧП Евенко А.А. м. Донецьк.
Контракт купівлі-продажу - це основний комерційний документ, що визначає права й обов'язки учасників зовнішньоторговельної операції, у якому викладений комплекс дій по здійсненню торговельного обміну.
Згідно з укладеними договорами, підприємство гарантує якість товару та якість постачання.
Маркетингова діяльність є як об'єктивною необхідністю орієнтації науково-технічної, виробничої і збутової діяльності ВАТ «АМК» на врахування ринкового попиту, потреб і вимог споживачів. Вона спрямована на визначення конкретних цілей і шляхів їх досягнення.
В першу чергу, маркетинг як концепція управління підприємством потребує аналізу управлінської діяльності. Для керівництва цим процесом необхідні чотири елементи: вихідні дані (інформація); мета діяльності; власне діяльність і контроль результатів.
Якісно новий підхід до управління виробництвом, обумовлений сукупністю видів діяльності в рамках маркетингу, полягає в тому, що аналіз платоспроможного ринкового попиту на продукцію, потреб споживачів стає основою для виявлення можливостей виробництва, шляхів його інтенсифікації і підвищення ефективності.
Сучасна система управління виробництвом грунтується на ринковій концепції. Це, насамперед, врахування ринкового попиту, вимог споживача до кількісних і якісних характеристик продукції. Раціональне господарювання можливе лише в тому випадку, якщо передумовою орієнтації виробництва і збуту продукції будуть вимоги ринку. ВАТ «АМК» розглядає маркетинг як інструмент регулювання виробництва і збуту, а отже, і ринкових відносин. При цьому споживач диктує свої умови на ринку, вимоги до властивостей продукції, а виробник до них активно пристосовується.
Мета маркетингу ВАТ «АМК» - забезпечення його рентабельності у визначених часових проміжках. Звідси - орієнтація на довгострокове прогнозування всієї маркетингової ситуації (від попиту до можливостей підприємства в цій перспективі). Спрямованість на перспективу, цільова орієнтація і комплексність є найважливішими сторонами маркетингу.
Маркетинг як різновид діяльності необхідної за умов ринкової економіки, виконує такі функції:
- вивчення ринку, його структуризація (сегментування), аналіз і прогнозування попиту;
- вибір сегментів ринку, прийнятних для підприємства;
- визначення номенклатури та асортименту продукції для ринку;
-