Управління зовнішньоекономічною діяльністю та специфіка проведення митного контролю продукції підприємства при експортно-імпортних операціях на підприємстві ЗАТ "Українська горілчана компанія Nemiroff"
Детальний процес взаємодії між структурними підрозділами, розроблений начальником митного відділу наведено у Додатку Б. Структурна схема відділу наведена у Додатку А.
Функції митного відділу на дочірньому підприємстві «Українська горілчана компанія «Nemiroff» при експорті продукції:
Несе відповідальність за достовірність подання митним органам інформації при вивезенні акцизної марки в адресу замовника-імпортера.
В разі завершення митного оформлення здає оригінали митних документів – ВМД, СMR, інвойсів, та інш., в бухгалтерію Компанії, та формує ідентичний пакет копій для архіву митного відділу.
отримує відповідну інформацію та план майбутніх експортних операцій від експортного відділу.
Отримує оригінали контрактів, доповнень, специфікацій, заявок та інших необхідних документів, для відповідної підготовки повного пакету документів з подальшим митним оформленням. Проводить перевірку вказаних документів на відповідність до вимог чинного митного законодавства.
При отриманні заявки на проведення експортної операції, перевіряє її відповідність до умов та вимог Контракту (Додаток В).
Отримує від експортного відділу оригінали інвойсів на заплановане відвантаження партії лікеро-горілчаної продукції в адресу імпортера-замовника.
Формує пакет оригіналів документів із залученням інших відділів Компанії (контракт, доповнення, заявки, СMR, інвойси ж/д накладні тощо) для формування та роздрукування ВМД, та подальшої передачі митним органам.
забезпечує роздрукування СMR, ВМД, книжок МДП.
в процесі митного оформлення експортних ВМД забезпечує присутність інспектора митниці при завантаженні та пломбуванні вантажу.
в разі здійснення поштових експортних операцій, забезпечує подання відповідних документів (інвойс, авіанакладна, калькуляція та ін.) до митних органів та проводить відповідне митне оформлення .
Несе відповідальність за сроки та терміни проведення митного оформлення та відправку транспортних засобів до митниці призначення.
Після закінчення проведення митного оформлення експортної операції, всі наявні оригінали оформлених митницею документів передає в бухгалтерію.
На рис.Г.1 – Г.6 Додатку Г наведені приклад оформлення експортної ВМД при експорті горілчаної продукції в США, Італію морським транспортом (з доставкою контейнерів до морського порту по Україні митним перевізником), в Киргизстан – залізничним транспортом та Казахстан автомобільним транспортом. На рис.Г.7 наведений приклад оформлення ВМД на повернення наданих імпортером у Киргизстані акцизних марок Киргизстана.
2.3 Організація та технологія бізнес-процесів проходження митного контролю при імпорті обладнання та витратних матеріалів для виробництва горілчаної продукції ДП “Українська горілчана компанія NEMIROFF”
Функції митного відділу на дочірньому підприємстві «Українська горілчана компанія «Nemiroff» при імпорті:
- Отримує відповідні документи (контракти, доповнення, інвойси, рахунки-фактури і т.д.), перевіряє їх на відповідність до митного законодавства України та можливість здійснення імпортної операції. Згідно отриманих документів забезпечує вчасний перетин транспортних засобів з імпортованими вантажами кордону України, шляхом оформлення Попереднього повідомлення в Вінницькій митниці, та інформує про його реєстрацію в Центральній електронній базі з присвоєнням порядкового номера
В разі проведення процедури тимчасового ввезення майна в адресу Компанії, проводить відповідну підготовку пакету документів з подачею листа зобов’язання на митницю, з зазначенням строків та відповідальних осіб по поверненню майна за межі території України.
Несе відповідальність за порушення вказаних строків, та відповідних статей, передбачених Митним Кодексом України.
В разі ввезення з-за кордону акцизної марки для потреб виробництва, несе відповідальність та контроль за правильністю та відповідністю черговості її використання у виробництві.
Несе відповідальність за достовірність подання митним органам інформації при вивезенні акцизної марки в адресу замовника-імпортера.
Забезпечує складські служби відповідною інформацією та вимогами щодо використання та зберігання акцизної марки, а також іншого тимчасово ввезеного майна, з метою відповідного контролю.
Згідно отриманих документів прораховує та інформує бухгалтерію Компанії про майбутні відповідні платежі по запланованій імпортній операції.
Несе відповідальність за правильність та достовірність прорахування сум платежів, які надаються бухгалтерії Компанії, щодо майбутніх сплат при митному оформленні імпортованих вантажів.
При фактичному прибутті імпортованих товарів формує відповідний пакет документів та оформляє Вантажно митні декларації (ВМД).
В процесі митного оформлення, забезпечує проведення митного догляду інспектором митниці товару та транспортних засобів.
В разі проведення імпортних операцій поштовим відправленням формує та подає до митних органів відповідний пакет документів, та забезпечує проведення самого митного оформлення.
Несе відповідальність за вчасне формування пакету та передачу відповідних документів митним органам, та якісне проведення митного оформлення імпортованого вантажу з моменту перетину кордону України та розвантаження на склади Компанії.
У випадку оформлення імпортованого вантажу під відповідальне зберігання готує та подає в митні органи відповідний пакет документів з отриманням відповідного дозволу на розміщення вантажу під відповідальне зберігання під митним забезпеченням. Забезпечує згідно дозволу митниці відбір проб та екземплярів продукції для проведення лабораторією дослідження та аналізів.
В разі завершення митного оформлення здає оригінали митних документів – ВМД, СMR, інвойсів, та інш., в бухгалтерію Компанії, та формує ідентичний пакет копій для архіву митного відділу.
На рис. Г.8 Додатку Г наведений приклад оформлення імпортної ВМД на імпорт з Польщі алюмінієвих ковпачків для закупорювання пляшок в процесі виробництва.
РОЗДІЛ 3
ШЛЯХИ ВДОСКОНАЛЕННЯ БІЗНЕС-ПРОЦЕСІВ ПЛАНУВАННЯ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ ТА ПРОХОДЖЕННЯ МИТНОГО КОНТРОЛЮ ПРИ ЕКСПОРТІ ПРОДУКЦІЇ
ЗАТ “УКРАЇНСЬКА ГОРІЛЧАНА КОМПАНІЯ NEMIROFF”
3.1 Впровадження системи “єдине вікно” в технології митного оформлення та контролю ЗАТ “Українська горілчана компанія NEMIROFF” на митному пості “Немирів” Винніцької таможні
Проектом Постанови Кабінету Міністрів України від 22.03.2006 року “Про організацію роботи органів державної влади, що здійснюють контроль товарів і транспортних засобів за принципом „єдиного офісу” під час переміщення їх через митний кордон України” [55] передбачені подальші заходи по організаційно-фінансовому забезпеченню координації роботи інших (окрім митної служби) державних органів при функціонуванні технології “єдиного вікна” в митницях України:
1. Державній митній службі, Мiнiстерству охорони здоров’я, Мiнiстерству аграрної політики, Мiнiстерству охорони навколишнього природного середовища:
- забезпечити з 1 червня 2006 року року в місцях (крім пунктів пропуску через державний кордон України) розташування підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів, проведення за принципом „єдиного офісу” контролю встановлених законодавством України видів (митного, санітарно-епідеміологічного, ветеринарного, фітосанітарного, радіологічного, екологічного);
- установити єдину форму обліку укомплектованості місць розташування підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів, як у пунктах пропуску через державний кордон України, так і у внутрішніх митних органах представниками органів державної влади, що здійснюють санітарно-епідеміологічний, ветеринарний, фітосанітарний, радіологічний, екологічний контроль, а також визначити порядок збору, оновлення й передання облікової інформації;
- привести власні нормативно-правові акти у вiдповiднiсть до цієї постанови.
2. Державній митній службі:
- у місячний строк забезпечити оптимізацію кількості місць розташування підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів;
- скласти перелік підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів, та в місячний строк надіслати його до відповідних органів державної влади;
3. Міністерству фінансів збільшити за рахунок резервного фонду Державного бюджету видатки на утримання органів державної влади, зазначених в абзаці першому пункту 1 цієї постанови, на підставі інформації, наданої Державною митною службою, про потребу в додаткових коштах для забезпечення доукомплектування місць розташування підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів, представниками органів державної влади, що здійснюють санітарноепідеміо-логічний, ветеринарний, фітосанітарний, радіологічний, екологічний контроль.
Наведений проект постанови Кабінету Міністрів України „Про організацію роботи органів державної влади, що здійснюють контроль товарів і транспортних засобів за принципом „єдиного офісу” під час переміщення їх через митний кордон України” розроблено з метою забезпечення виконання доручень Кабінету Міністрів України від 17.02.05 № 5813/0/1-05, від 11.07.05 № 5813/69/1-05, від 02.08.05 № 5813/77/1-05 та від 06.02.06 № 37447/46/1-05.
Нагальна потреба прийняття постанови викликана необхідністю подальшого вдосконалення й спрощення порядку проведення встановлених законодавством України видів контролю щодо товарів, які переміщуються через митний кордон України, скорочення часу їх проведення, наближення контрольних процедур до міжнародних стандартів.
Основними цілями проекту постанови Кабінету Міністрів України „Про організацію роботи органів державної влади, що здійснюють контроль товарів і транспортних засобів за принципом „єдиного офісу” під час переміщення їх через митний кордон України” є забезпечення раціонального та компактного розміщення в місцях постійного розташування підрозділів митного оформлення внутрішніх митниць представників усіх державних контрольних служб, які здійснюють передбачені законодавством види контролю щодо товарів, які є об’єктами зовнішньоекономічних операцій, що сприятиме створенню кращих умов для прискорення товарообігу, суттєвому скороченню часу здійснення таких видів контролю та як слідство - прискоренню проведення митних процедур.
Суть основного механізму полягає у організації процесу розміщення в місцях постійного розташування підрозділів митного оформлення внутрішніх митниць представників усіх державних контрольних служб, які здійснюють передбачені законодавством види контролю щодо товарів, які є об’єктами зовнішньоекономічних операцій, що в свою чергу надасть можливість для:
- оптимізації кількості місць розташування підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів;
- встановлення єдиної форми обліку укомплектованості місць розташування підрозділів митних органів, які здійснюють митний контроль і митне оформлення товарів і транспортних засобів, як у пунктах пропуску через державний кордон України, так і у внутрішніх митних органах представниками органів державної влади, що здійснюють санітарно-епідеміологічний, ветеринарний, фітосанітарний, радіологічний, екологічний контроль, а також визначити порядок збору, оновлення й передання облікової інформації;
скорочення часу здійснення таких різноманітних видів контролю та прискоренню проведення митних процедур;
- організації проведення за принципом „єдиного офісу”, встановлених законодавством України видів (митного, санітарно-епідеміологічного, ветеринарного, фітосанітарного, радіологічного, екологічного) контролю.
Реалізація цього акта потребуватиме матеріальних та інших видатків, які пов’язані з доукомплектуванням місць розташування підрозділів митних органів, представниками органів державної влади, що здійснюють санітарно-епідеміологічний, ветеринарний, фітосанітарний, радіологічний, екологічний контроль. При цьому, обґрунтування видатків, необхідних для організації роботи контролюючих служб за принципом „єдиного офісу” будуть подаватися Міністерству фінансів України кожним міністерством, після реалізації положень, передбачених абзацом другим пункту 1 цього проекту постанови Кабінету Міністрів України.
Прийняття проекту постанови приведе до подальшого вдосконалення й спрощення порядку проведення контрольних процедур щодо товарів, які переміщуються через митний кордон України, скорочення часу їх проведення, наближення контрольних процедур до міжнародних стандартів.
Позитивним фактором прийняття цього акту є також налагодження більш дієвого механізму взаємодії контролюючих служб і створення умов для їх роботи у нерозривному контакті, що практично виключить можливість подання до митного контролю й оформлення підроблених документів або таких, що містять неправдиві дані.
Реалізація акту буде суттєво сприяти покрашенню якості здіснення не тільки митного контролю, а і здійснення інших установлених законодавством України видів контролю.
3.2 Впровадження системи митного сприяння та спрощених процедур в технології митного оформлення та контролю ДП ЗАТ “Українська горілчана компанія NEMIROFF” на митному пості “Немирів” Винніцької таможні
Згідно «ПОЛОЖЕННЯ про спрощений порядок митного оформлення деяких видiв товарiв» (Наказ Державної митної служби України 24.12.2003 N 908)
з метою спрощення порядку митного оформлення деяких видiв товарiв, що перемiщуються через митний кордон України пiдприємствами :
1. Рiшення про проведення митного оформлення товарiв у вiдповiдному митному режимi в спрощеному порядку приймає начальник або вповноважена посадова особа митного органу на пiдставi заяви пiдприємства, якому належать товари, за формою, що визначається Державною митною службою України.
2. Заява подається митному органу (у двох примiрниках) разом з копiями документiв, потрiбних для прийняття рiшення, i реєструється митним органом або його пiдроздiлом у день її надходження. Заява має бути розглянута негайно.
Наказом Вінницької митниці № 174 від 24 травня 2006 року на виконання наказів Державної митної служби України від 24.01.06 року №49 "Про забезпечення сприятливих умов для окремих підприємств-резидентів України при здійсненні ними зовнішньоекономічних операцій", від 15.02.06 №117 "Про внесення змін до наказу Державної митної служби України від 24.01.06 № 49", від 15.02.06 №118 "Про внесення змін до Наказу Держмитслужби України від 23.09.04 № 692", враховуючи підписання Угоди про надання посадовим особам митних органів прав безперешкодного доступу до фінансових і банківських документів підприємства, що стосуються переміщення товарів і транспортних засобів через митний кордон України від 11.05.2006 року, з метою спрощення порядку застосування процедур митного оформлення :
Включити ДП УГК "NEMIROFF” до Реєстру підприємств, до товарів яких установлено спрощений порядок застосування процедур митного оформ-лення.
Не застосовувати при ввезенні цим підприємством на митну територію України товарів окремі положення нормативно-правових актів Державної митної служби України, зазначені в додатку.
Начальнику митного поста "Немирів" (Абрамович О.В.):
3.1. Забезпечити контроль за дотриманням цим підприємством вимог
законодавства.
4.Зазначити» що митний огляд товарів, які належать підприємству, проводиться вибірково та з періодичністю залежно від наявності обґрунтованих підстав для здійснення такого огляду.
Перелік нормативно-правових актів Держмитслужби, положення яких за рішенням начальника митного органу можуть не застосовуються до товарів,належних підприємствам-резидентам:
1. Пункт 1.4 Порядку заповнення та використання попереднього повідомлення, затвердженого наказом Держмитслужби України від 24.04.99 № 240, зі змінами й доповненнями.
240/99/1.4/0/0/0/0
2. Пункт.
1.4 Порядку заповнення
внутрішнього
транзитного
документа для
його: використання
при здійсненні
контролю за
доставкою
товарів, що
переміщуються
між митницями
в межах митної
території
України, затвердженого
наказом Держмитслужби
України від
22.04.00 № 206, зі змінами
та доповненнями.
3. Пункт 6.10 Порядку пропуску через митний кордон України та митного оформлення товарів, що підлягають експортному контролю, затвердженого наказом ДМСУ від 20.01.99 №38.:
38/99/6.1/0/0/0/0
4. Абзац третій пункту 2.3 Положення про склади тимчасового зберігання, затвердженого наказом Держмитслужби України від 07.10.0І № 674 зі змінами та доповненнями. 674/03/2.3/3/0/0/0
5.Абзац перший п.1.4. Положення про порядок контролю за ввезенням на митну територію України окремих видів, товарі», затвердженого наказом ДМСУ від 28.02.03 № 129,: зі змінами й доповненням 129/03/1.4/1/0/0/0
6. Наказ Держмнтслужби України від І7.08.04 №.602 "Про проведення обов'язкової лабораторної перевірки товарів" 602/04/0/0/0/0/0
7. Абзац перший глави 6 Порядку заповнення граф вантажної декларації відповідно до митних режимів, затвердженого наказом Держмитслужби України від 30.06.98 № 380. зі змінами й доповненнями. 380/У8/0/0'6/0/1
8. Пункт 4.4. Положення про порядок здійснення контролю за доставкою вантажів у митницю призначення, затвердженого наказом Держмитслужбн України від 08.12.98 № 771, зі змінами й доповненнями 771/98/4.4/0/0/0/0
8. Наказ Держмитслужби України від 19.11.05 № 330 "Про затвердження Порядку проведення моніторингу ВМД, поданих до митною оформлення на товари, що ввозяться на митну територію України із застосуванням контейнерних перевезень в зоні діяльності Одеської митниці"
9. Пункт 1.1. наказу Держмитслужби України від 21.11.05 № 1136 "Про місця прибуття автотранспорту". 1136/05/1.1/0/0/0/0
3.3 Синтез регресійних моделей прогнозу обсягів митного контролю в ДП ЗАТ «Українська горілчана компанія NEMIROFF»
Синтез регресійних моделей як одновимірна лінійна регресійна модель представляється у вигляді рівняння [71]:
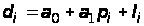 ,
(3.1)
де
 – постійна
складова доходу
 (початок відліку);
 – коефіцієнт
регресії;
 – відхилення
фактичних
значень доходу
від оцінки
(математичного
сподівання)
 середньої
величини доходу
в і-тий період.
Існують різні
способи оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [71].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
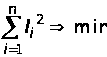 .
(3.2)
Відмітимо,
що залишкова
варіація (3.5) є
функціоналом
 від параметрів
регресійного
рівняння:
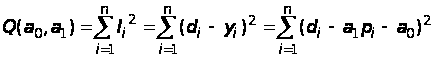 (3.3)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [71]:
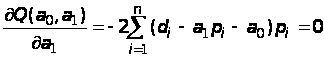 ,
(3.4)
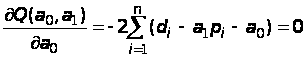 .
Розв’язок цієї системи має вигляд:
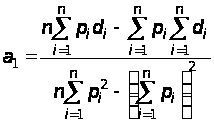 ,
(3.8)
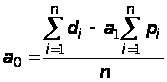 .
Середньоквадратична помилка регресії, знаходиться за формулою
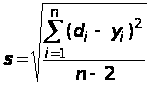 ,
(3.5)
Коефіцієнт детермінації для даної моделі
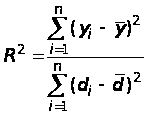 (3.6)
повинен
дорівнювати
:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореляційній
зв’язок низької
щільності [71].
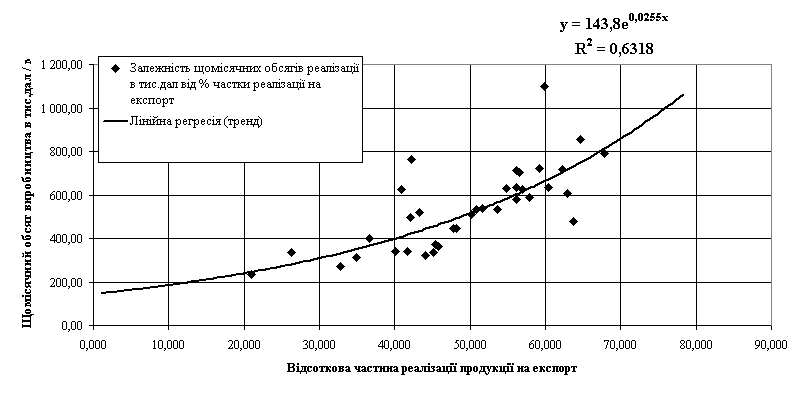
На рис.3.1 – 3.8 наведені результати регресійного аналізу динаміки обсягів реалізації горілчаної продукції ДП «УГК» у 2003 – 2005 роках на експорт та на внутрішній ринок (помісячна динаміка) у вигляді лінійної одновимірної моделі Y=f(X1), виконані за допомогою стандартних функцій “електронних таблиць” EXCEL-2000.
Як показують результати проведеного аналізу:
1. За 2003 -2005 рік частка експорту в реалізованій продукції підвищилась з 30%(2003) до 65%(2005), при цьому лінійна регресія добре описує процес зростання експортної частки (коефіцієнт детермінації вище 0,7);
2. Обсяги реалізації горілчаної продукції на експорт зросли з рівня 1,822 млн.дал у 2003 році до 3,259 млн.дал. у 2004 році та до 5,126 млн.дал у 2005 році. При обсягах контейнера до 9800 пляшок експортна відгрузка в день досягає 10 контейнерів на добу, тобто нагрузка на митний відділ ДП «УГК NEMIROFF» зросла в 4 рази.
3. Аналіз коефіцієнта сезонності реалізації продукції відносно середньорічного місячного обсягу реалізації дозволила отримати по експорту та внутрішньому ринку стійку нелінійну функцію прогнозу:
- зростання від 0,6 до 1,0 у першому кварталі (внутрішній ринок);
- стабілізація на середньому рівні 1,0 у 2 та 3 кварталах(внутрішній ринок);
- зростання з рівня 1,0 до рівня 1,6 у останній місяць року (внутрішній ринок);
- зростання від 0,6 до 0,9 у першому кварталі (експорт);
- падіння до рівня 0,8 у 2 кварталі(експорт);
- практично лінійне зростання з рівня 0,8 до рівня 1,5 на протязі 3 та 4 кварталів року (експорт);
Отримані результати дозволяють спрогнозувати роботу митного відділу ДП «УГК NEMIROFF» на протязі року.
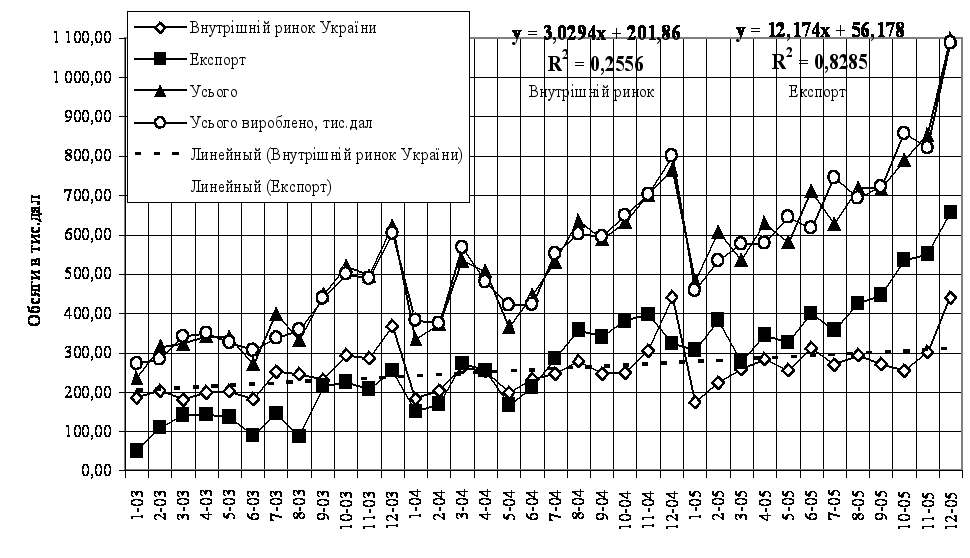
Рис.3.1. Динаміка виробництва та реалізації горілчаної продукції ДП «УГК NEMIROFF» на внутрішній ринок
України та на експорт у 2003 -2005 роках (фактичні дані та регресійний аналіз)
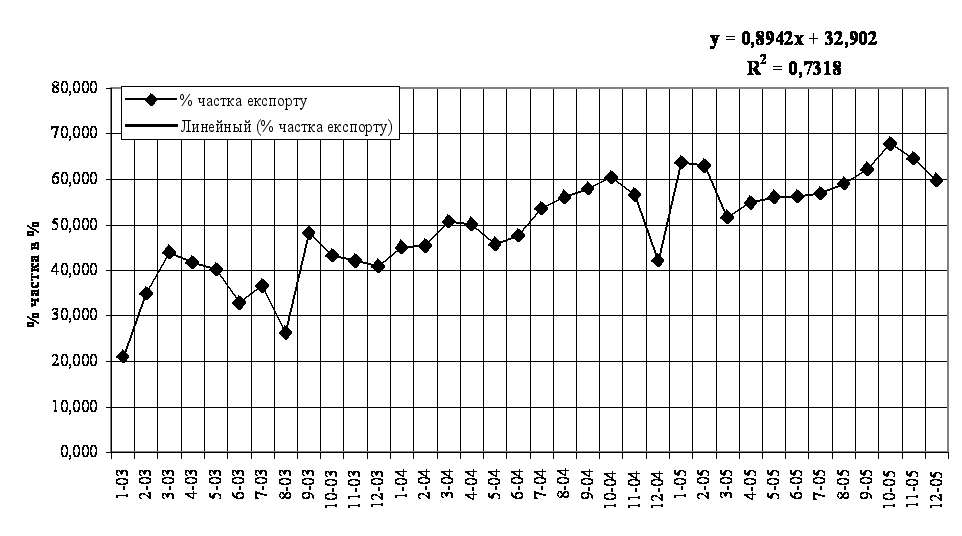
Рис.3.2. Динаміка експортної частки реалізації горілчаної продукції ДП «УГК NEMIROFF» у 2003 -2005 роках
(фактичні дані та регресійний аналіз)
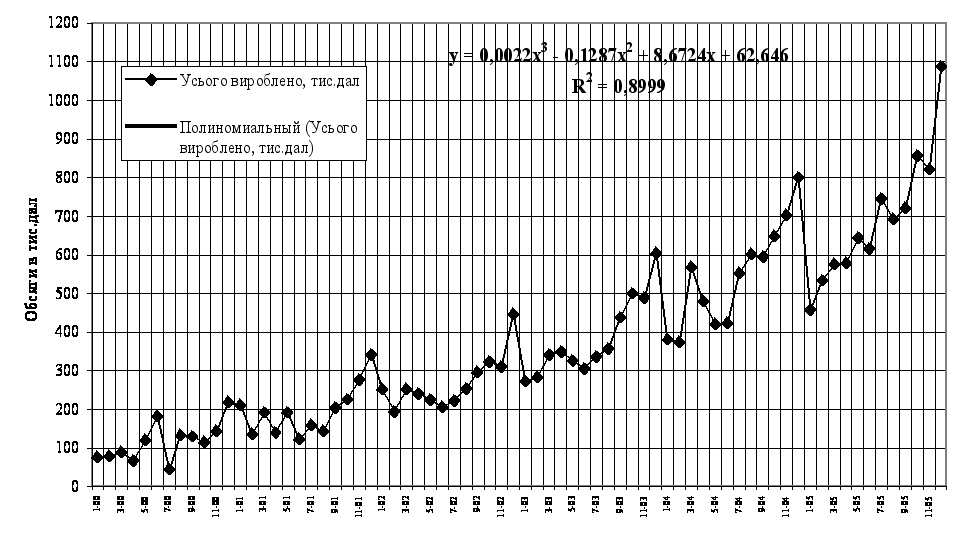
Рис.3.3. Динаміка загального виробництва горілчаної продукції ДП «УГК NEMIROFF» у 2003 -2005 роках
(фактичні дані та регресійний аналіз)
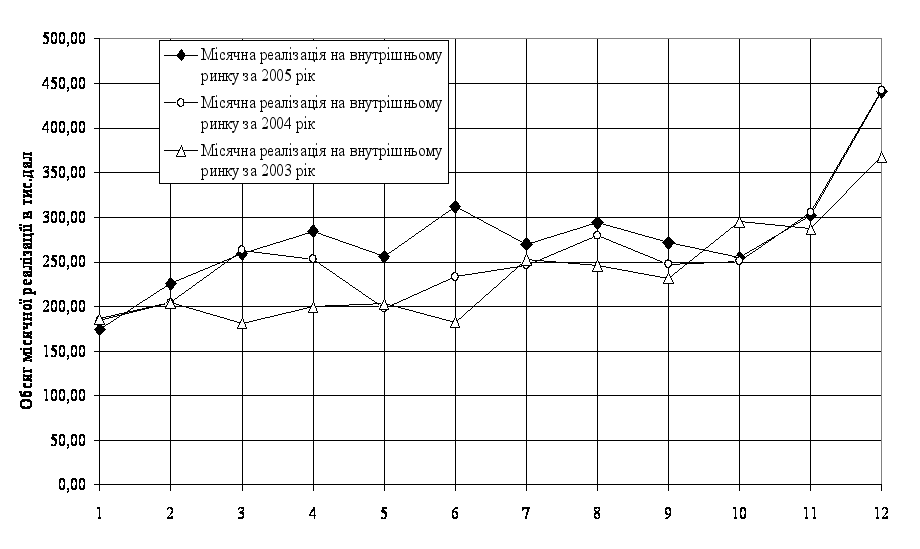
Рис.3.4. Помісячна динаміка обсягів реалізації горілчаної продукції ДП «УГК NEMIROFF» у 2003 -2005 роках
на внутрішній ринок
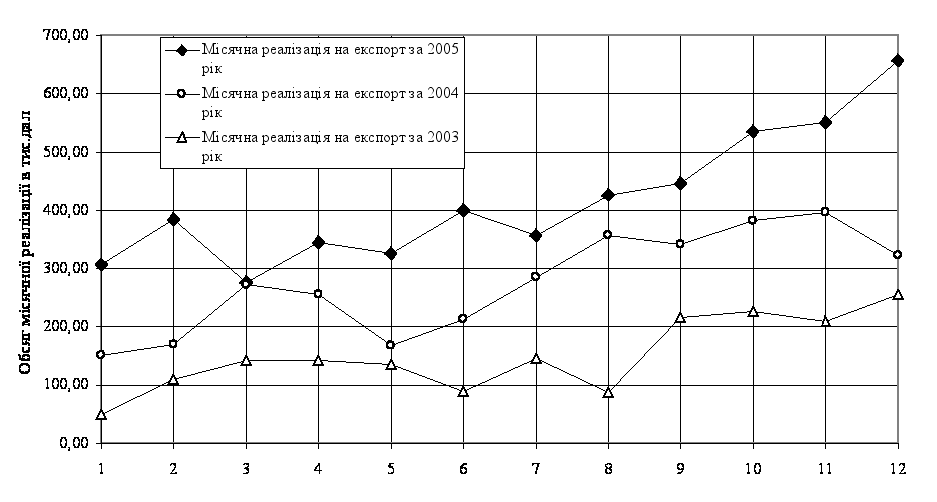
Рис.3.5. Помісячна динаміка обсягів реалізації горілчаної продукції ДП «УГК NEMIROFF» у 2003 -2005 роках
на експорт
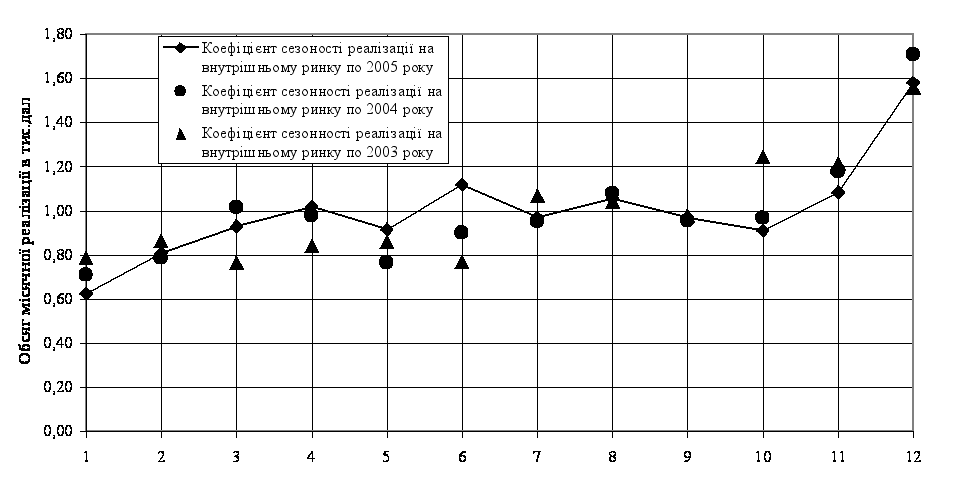
Рис.3.6. Коефіцієнт сезонності динаміки обсягів реалізації горілчаної продукції ДП «УГК NEMIROFF» у 2003 –
2005 роках на внутрішній ринок відносно середньорічного місячного обсягу реалізації
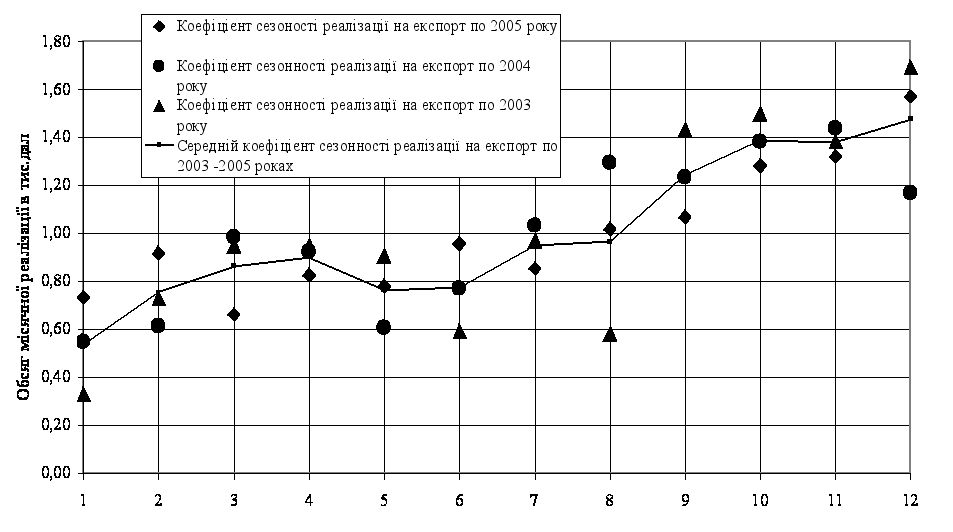
Рис.3.7. Коефіцієнт сезонності динаміки обсягів реалізації горілчаної продукції ДП «УГК NEMIROFF» у 2003 –
2005 роках на експорт відносно середньорічного місячного обсягу реалізації (експериментальна функція планування сезонності реалізації)